核心要点
- ServiceNow 在盘前交易中下跌 19.6%,因其调整后每股收益为 1.00 美元,低于 1.02 美元的共识预期,并且将第四季度 cRPO 增长指引下调至 18.5%。
- 营收超出预期,但一只在三个月内已上涨约 43% 的股票需要更快的积压订单增长。
- 为 Armis 交易借款产生的利息成本将每股收益增长限制在 5%,而营收增长了 20.5%。
- Salesforce 12 月初的报告将显示这种放缓是否波及到它,而微软的 Azure 增长了 48%。
ServiceNow (NOW) 周四盘前交易中下跌 19.6%,至约 121 美元,此前发布的 第三季度财报 被其首席执行官 Bill McDermott 称为“ServiceNow 作为超级智能控制塔的转折点”。
投资者则关注了增长放缓的积压订单,这对 Salesforce (CRM) 提出了一个难题。 Microsoft (MSFT) 同日晚间发布的财报则显示了人工智能预算增长最快的地方。
有瑕疵的业绩超预期
周三收盘后公布的数据如下:
- 营收:41.1 亿美元,同比增长 20.5%,高于 40.95 亿美元的共识预期
- 调整后每股收益:1.00 美元,低于 1.02 美元的共识预期
- cRPO:按固定汇率计算增长 21%,第四季度指引为 18.5%,低于分析师预期的约 19.8%
为 Armis 交易借款导致利息支出从一年前的 600 万美元增至 8100 万美元。这笔额外成本税后约合每股 6 美分,这是每股收益仅增长 5% 而营收增长 20.5% 的原因之一。
不过,cRPO 指引是更大的担忧,尽管首席财务官 Gina Mastantuono 在第三季度财报电话会议上解释了部分原因。提前续约被计入第三季度、更多本地部署的公共部门交易(拖累约 25 个基点)以及客户可因便利性取消的合同(约 50 个基点的积压增长未计入 cRPO)都影响了第四季度的数字。她还表示,捆绑部署帮助的会计处理是第三季度全面超预期未能完全转化为全年订阅收入指引上调的唯一原因,该指引中位数上调了 1500 万美元至 157.85 亿美元。
定价过高
ServiceNow 的股价在 三个月内上涨了约 43%,其远期市盈率从 4 月份的五年低点 20 倍升至周三收盘时的 33 倍:
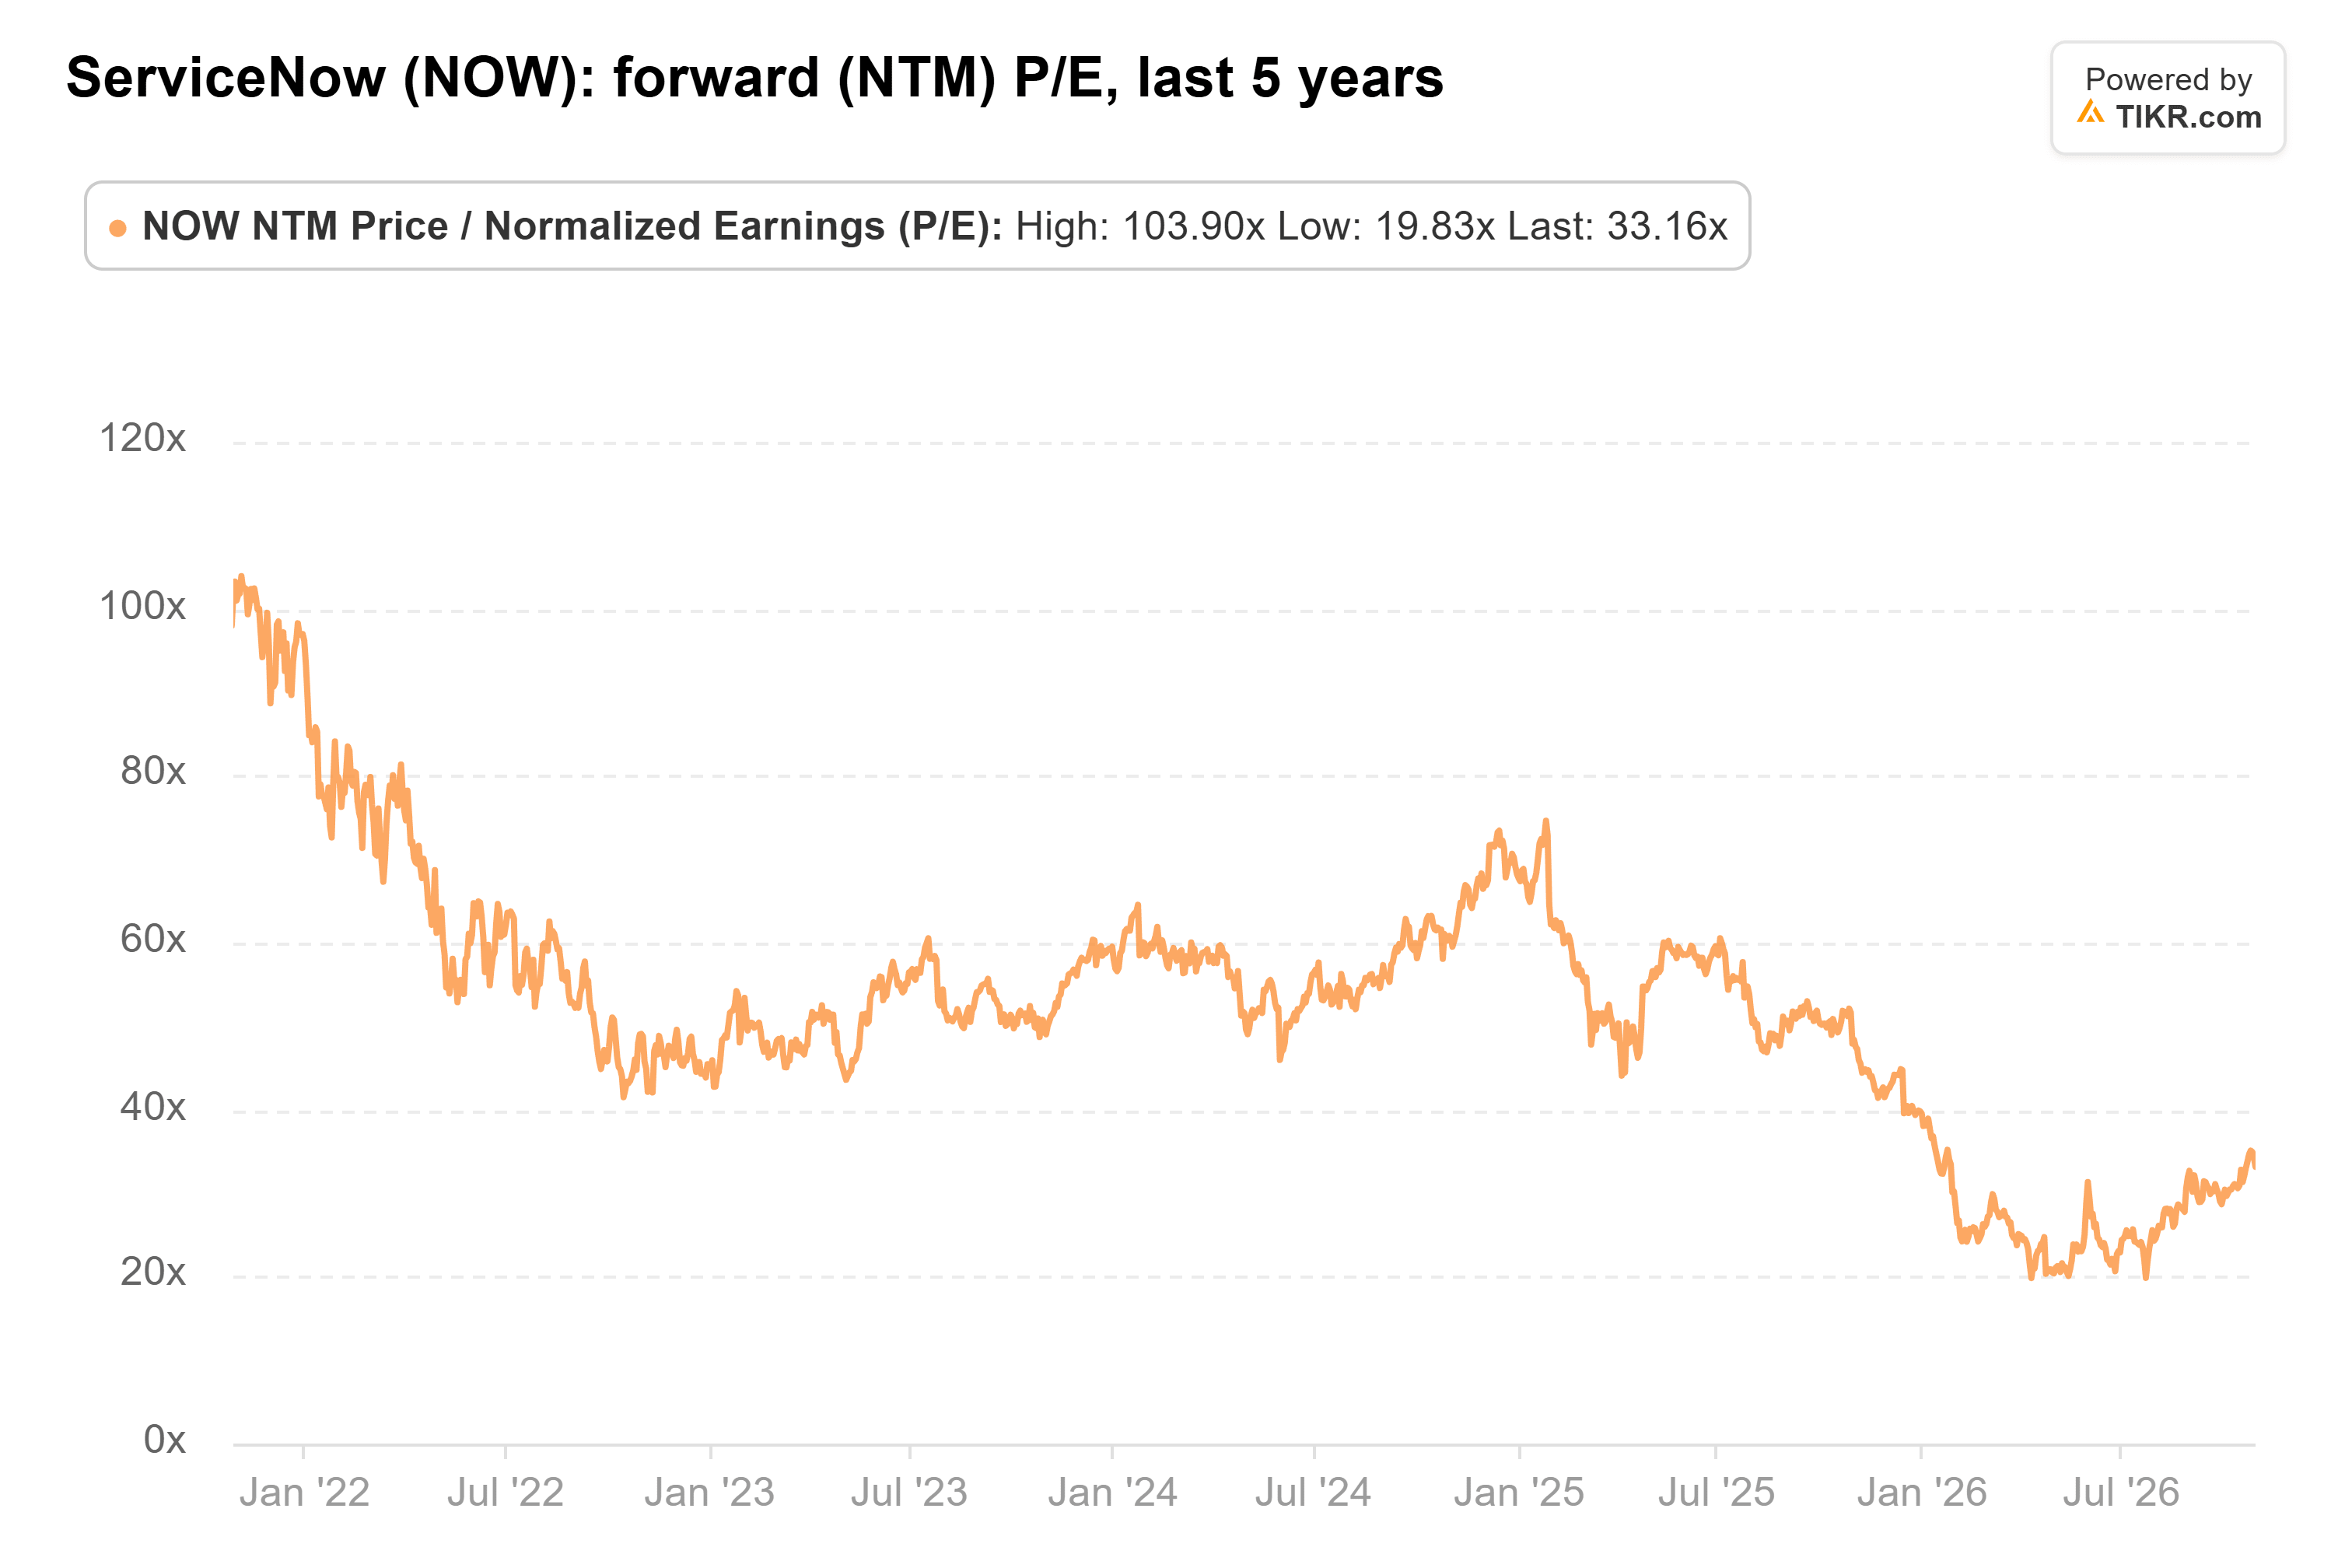
周四的盘前下跌使其市盈率降至约 27 倍,远低于其五年平均的 53 倍。分析师预计,到 2028 年,其标准化每股收益将继续以每年约 20% 的速度攀升:

2 美分的差距本身很小。更疲软的积压订单指引对这些预期构成了更大的风险。
TIKR 追踪 49 位分析师对 ServiceNow 的看法。有多少人说“买入”?
在一个地方查看 ServiceNow 的买入、持有和卖出评级的完整细分,以及华尔街的营收和收益预期。超过 50 万投资者使用 TIKR 研究像这样的股票。 查看 ServiceNow 的分析师评级
人工智能资金流向何处
微软 Azure 营收在截至 9 月 30 日的季度 增长了 48%,因此大公司仍在应用底层的基础设施上投入最快。
与 ServiceNow 定位更接近的 Salesforce,在截至 7 月 31 日的季度 cRPO 增长了 14%。但其远期市盈率为 16 倍,仅为 ServiceNow 周三收盘时的一半,其股价中已计入的预期要少得多。如果其 cRPO 在 12 月初仍保持在 14% 附近,那么 ServiceNow 的放缓看起来就是其自身的问题。
ServiceNow 股票的一月考验
下一个考验是 1 月下旬的第四季度财报:人工智能合同价值与管理层为 2026 年设定的 17 亿美元上调目标对比,以及对 2027 年指引的首次展望。
对于一个定价要求完美的股票来说,这是一个稳健的季度。以约 27 倍的市盈率,相对于约 20% 的预期年收益增长,其价格要求远低于周三的水平。但它无法承受的是又一次下调:如果 2027 年指引将核心订阅增长定在低于今年约 19% 的水平,“转折点”将很难令人信服。
那么 ServiceNow 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 ServiceNow 可能的价值。从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预期创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!