核心要点
- 埃克森美孚将于10月30日周五开盘前公布第三季度业绩,此前特朗普总统称美国正从伊朗战争引发的油价飙升中“赚得盆满钵满”。
- 需要关注的关键数字是自由现金流,以及埃克森美孚每季度约94亿美元的股息和股票回购支出。
- 在6月当季,自由现金流跃升至170亿美元,而3月当季的22亿美元(受衍生品保证金拖累)甚至不足以覆盖股息支出。
- 该股基于战争年份的利润定价,其远期市盈率为12倍,略低于其五年平均水平,而分析师预计到2028年利润将收缩。
特朗普总统周六在佐治亚州佩里市的一次集会上表示,美国在石油上“赚得盆满钵满”。(他说他已经能看到指责他在人们为油价受苦时还自吹自擂的新闻标题,并表示他不在乎。)
埃克森美孚 (XOM) 将有机会展示这笔财富有多少能到达其股东手中,届时它将于10月30日周五开盘前公布第三季度业绩。
并非所有人都希望埃克森美孚保留这些利润。8月3日,特朗普告诉记者,埃克森美孚和雪佛龙 (CVX)“赚得太多”,应该将其中的一部分返还给公众。国会中的民主党人希望对大型生产商征收暴利税,而埃克森美孚首席执行官达伦·伍兹在7月31日的财报电话会议上告诉投资者,惩罚那些持续供应燃料的公司将是“非常短视的”。
关注埃克森美孚的现金流
油价飙升的影响已经显现过一次。截至6月30日的季度,埃克森美孚的经营现金流从3月当季的87亿美元跃升至236亿美元,而资本支出几乎没有变动。部分差距来自保证金:3月份的数字在计入埃克森美孚衍生品的保证金之前为138亿美元。
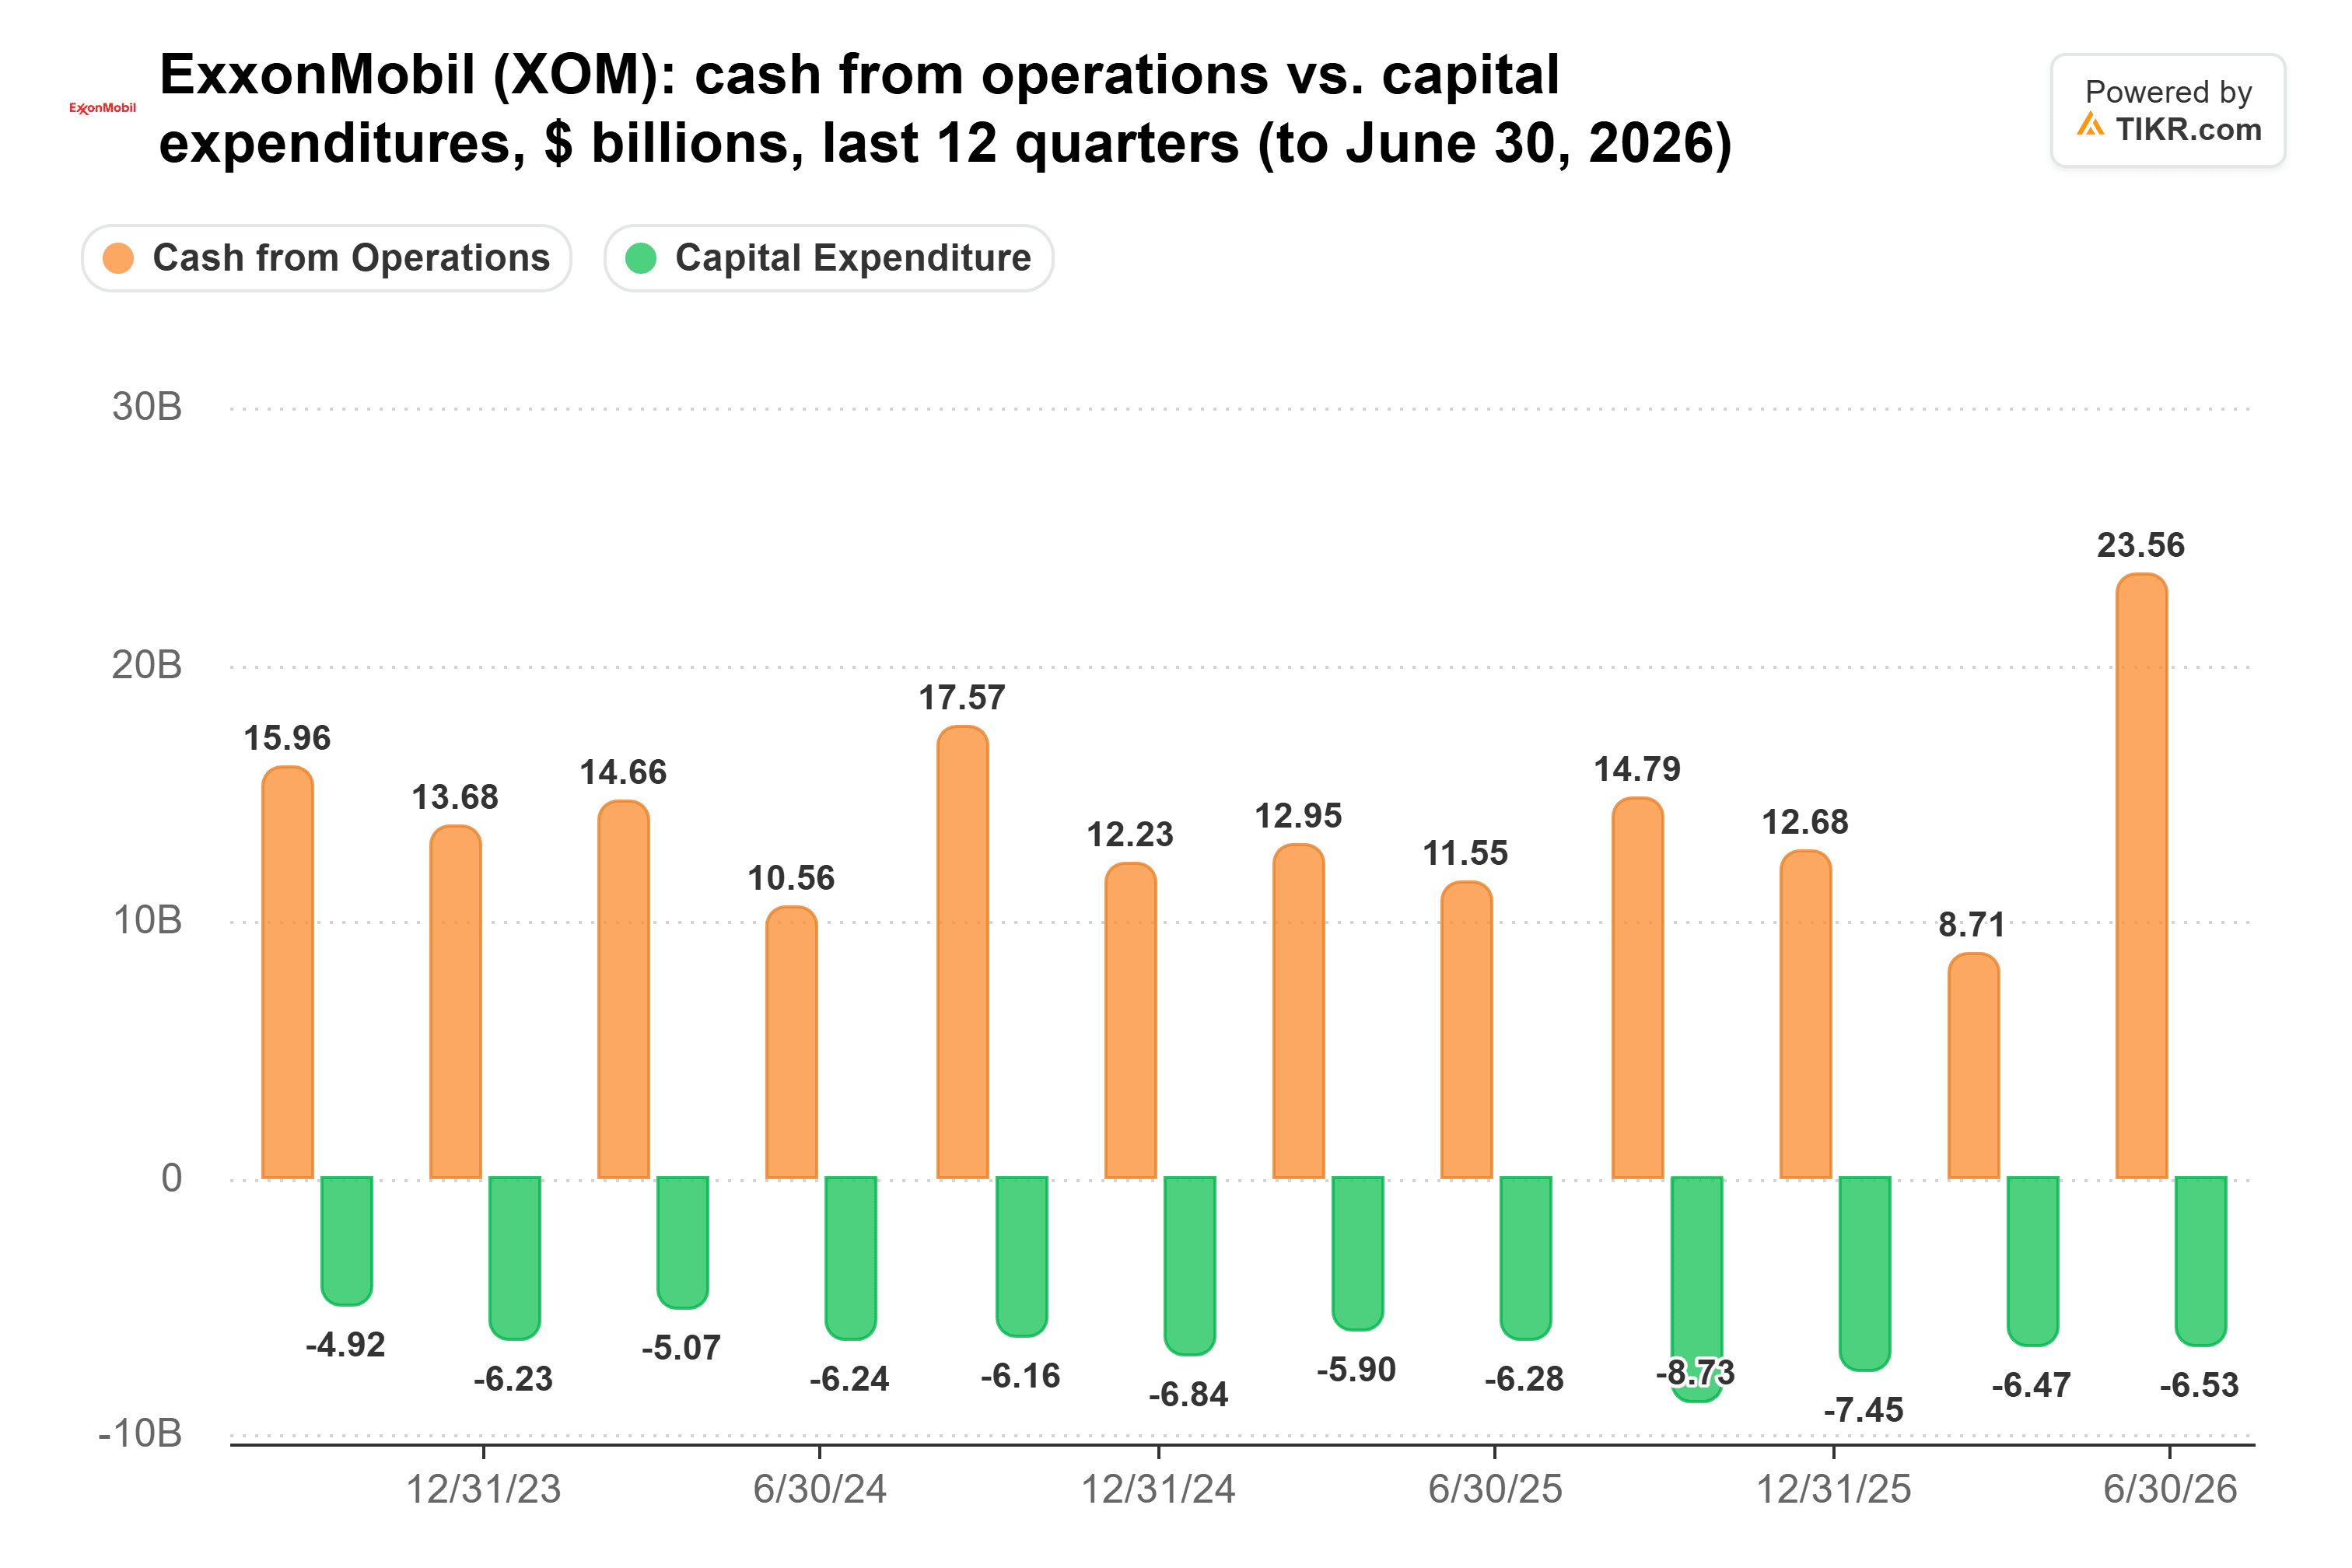
三年来,资本支出一直保持在每季度约50亿至90亿美元之间,管理层对2026年的指引为270亿至290亿美元。因此,任何额外的经营现金流大部分都直接转化为自由现金流。
这个自由现金流有一个明确的基准需要超越。在6月当季,埃克森美孚支付了43亿美元股息,并回购了51亿美元股票,总计94亿美元,其2026年200亿美元的回购计划维持了这一节奏。图表显示,6月份自由现金流轻松覆盖了股息,而3月份则未能覆盖:
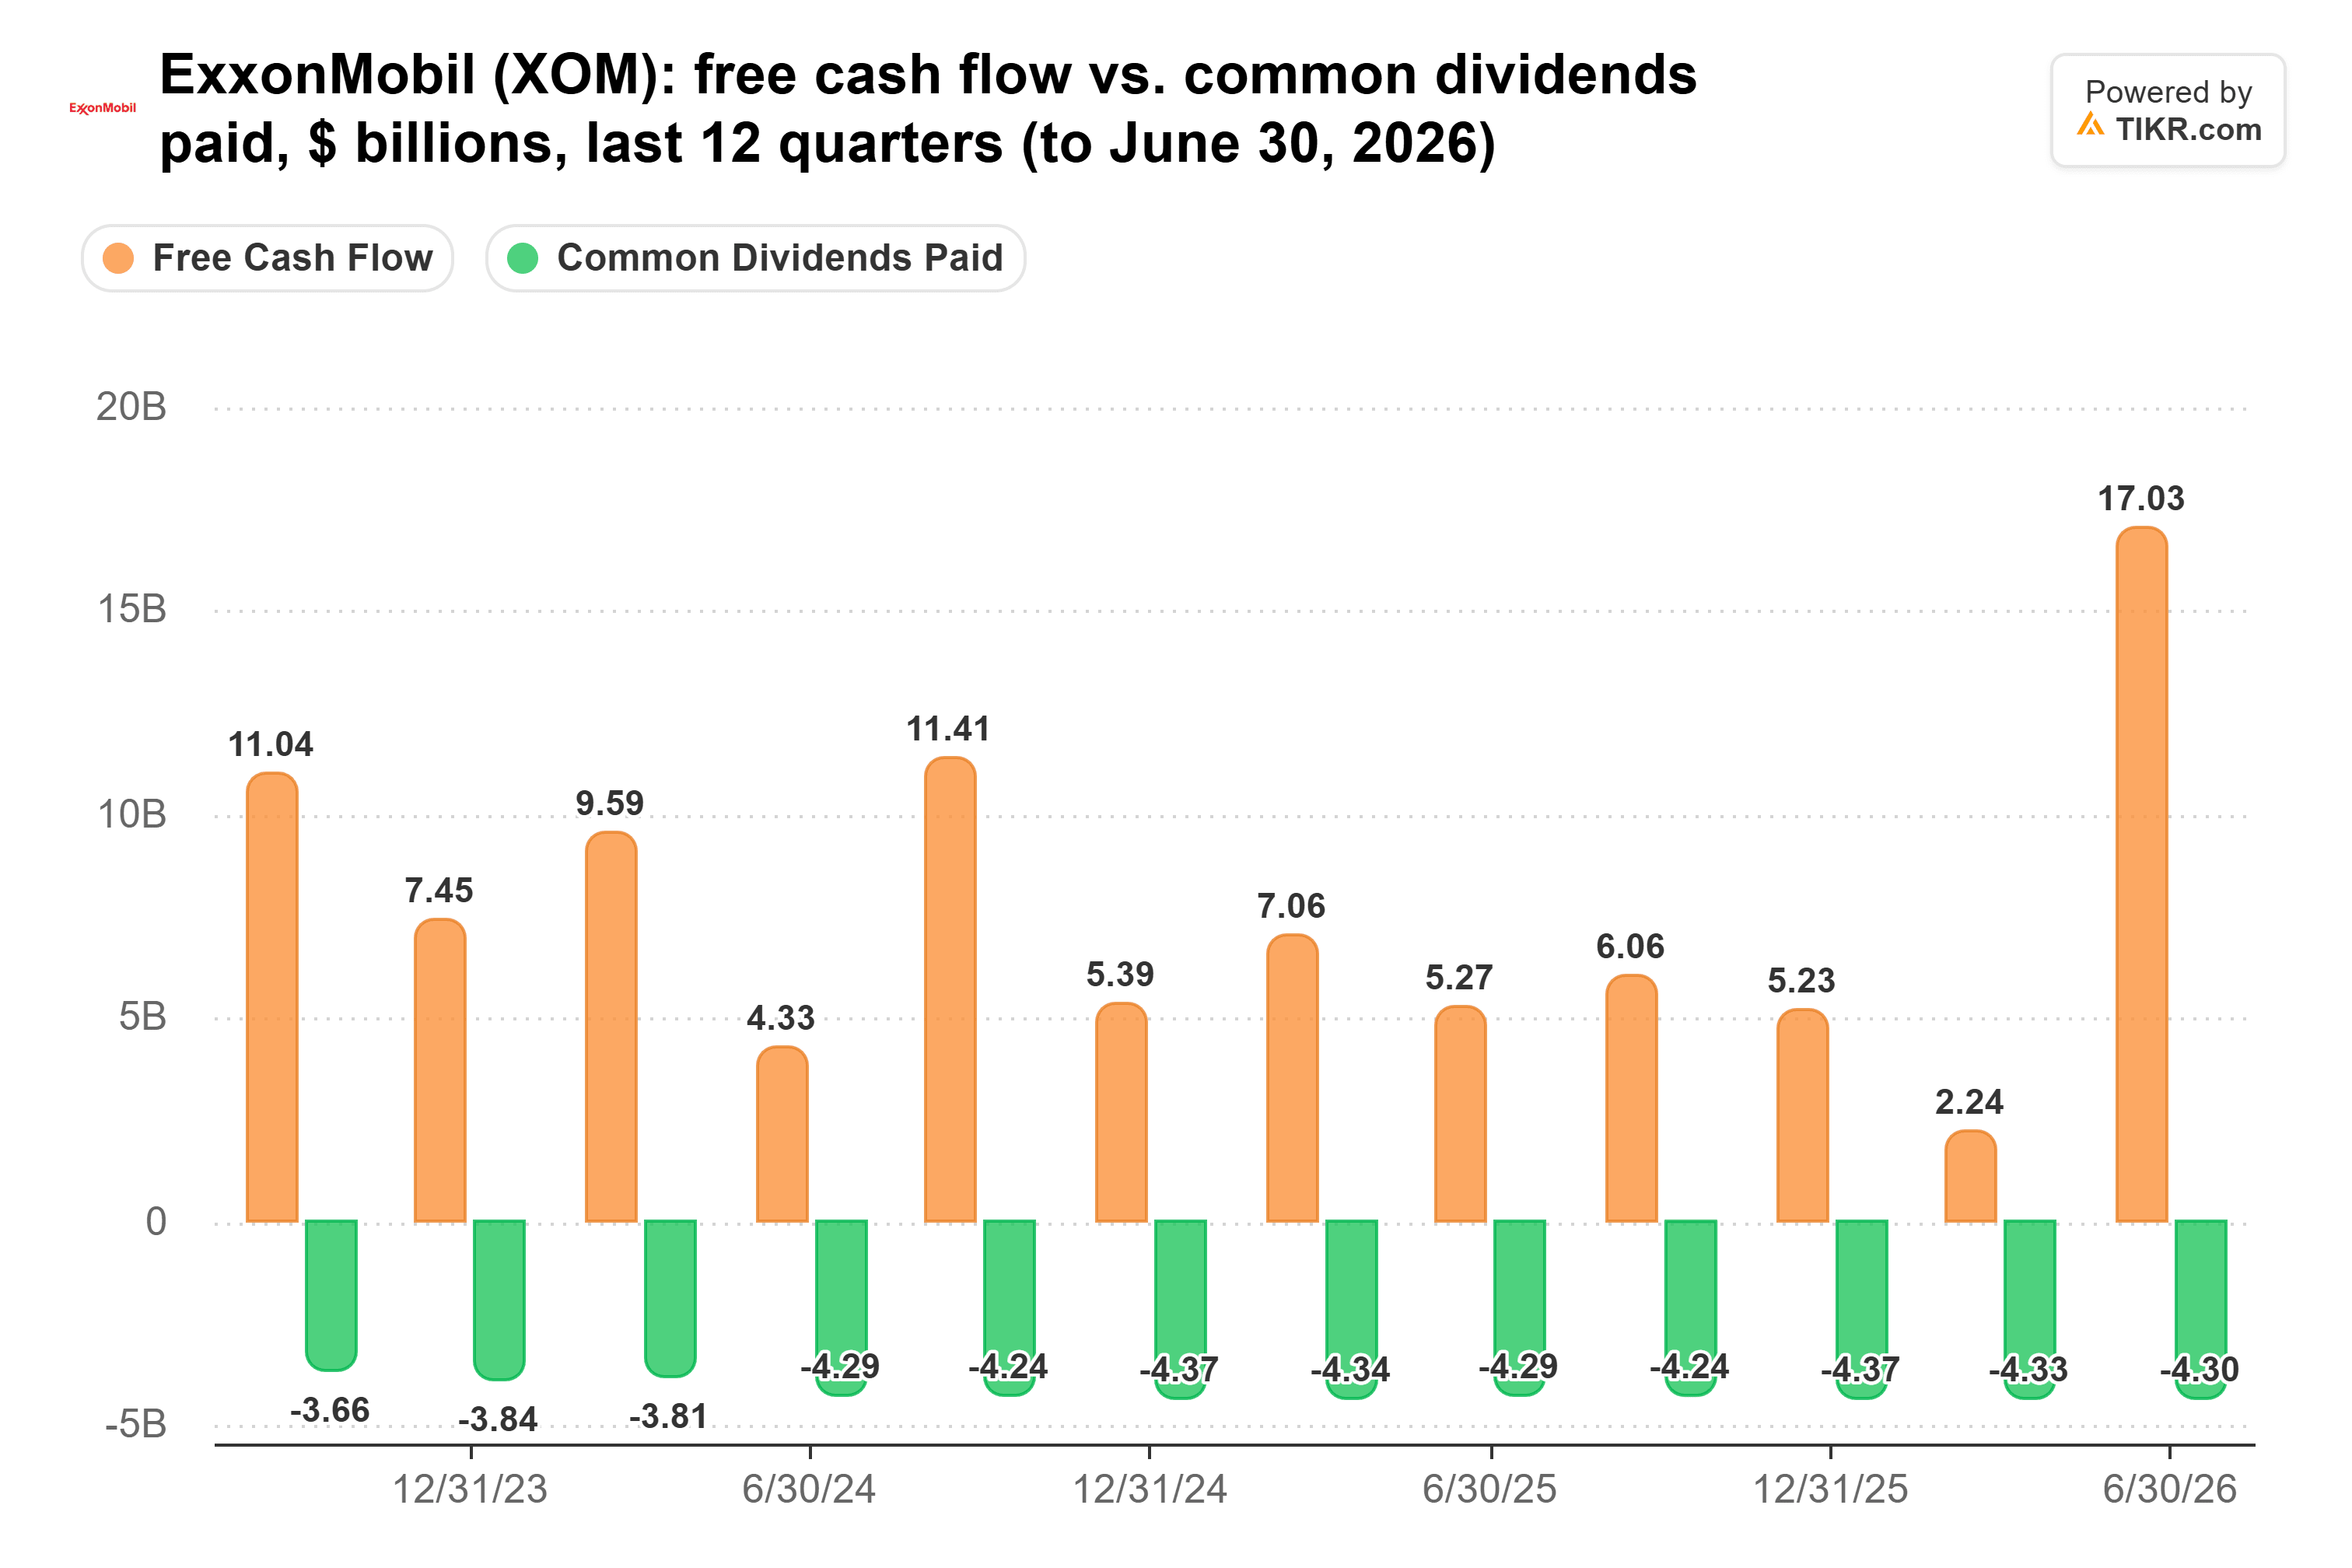
这与2025年相比是一个巨大的变化,当时埃克森美孚支付了372亿美元,而基于与图表相同的口径,其自由现金流为236亿美元,其现金储备从232亿美元缩减至107亿美元。管理层表示,6月当季的自由现金流使净债务减少了70多亿美元。
埃克森美孚自己对该季度的初步展望(于10月16日提交)提供了一些线索。与第二季度相比,它显示更强的炼油利润率将为收益增加约45亿美元,而更低的液体燃料价格将减少约13亿美元。埃克森美孚还预计衍生品将在第三季度报告收益中产生25亿美元的负面时间效应。该文件没有给出现金数字,但在3月份,衍生品保证金使经营现金流减少了约50亿美元,因此值得检查周五公布的数字是否受到类似的拖累。
因此,周五需要关注的数字是自由现金流与那94亿美元的对比,无论是在计入任何保证金之前还是之后。如果另一个季度远高于此水平,并且还有剩余空间,将表明油价飙升正在为股东转化为实实在在的金钱。
TIKR追踪25位分析师对埃克森美孚的看法。有多少人说“买入”?
在一个地方查看埃克森美孚的买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预期。超过50万投资者使用TIKR来研究像这样的股票。查看埃克森美孚的分析师评级
基于战争年份收益定价
埃克森美孚股价接近历史高点,但其远期市盈率仅为12倍,略低于其五年平均水平13倍:
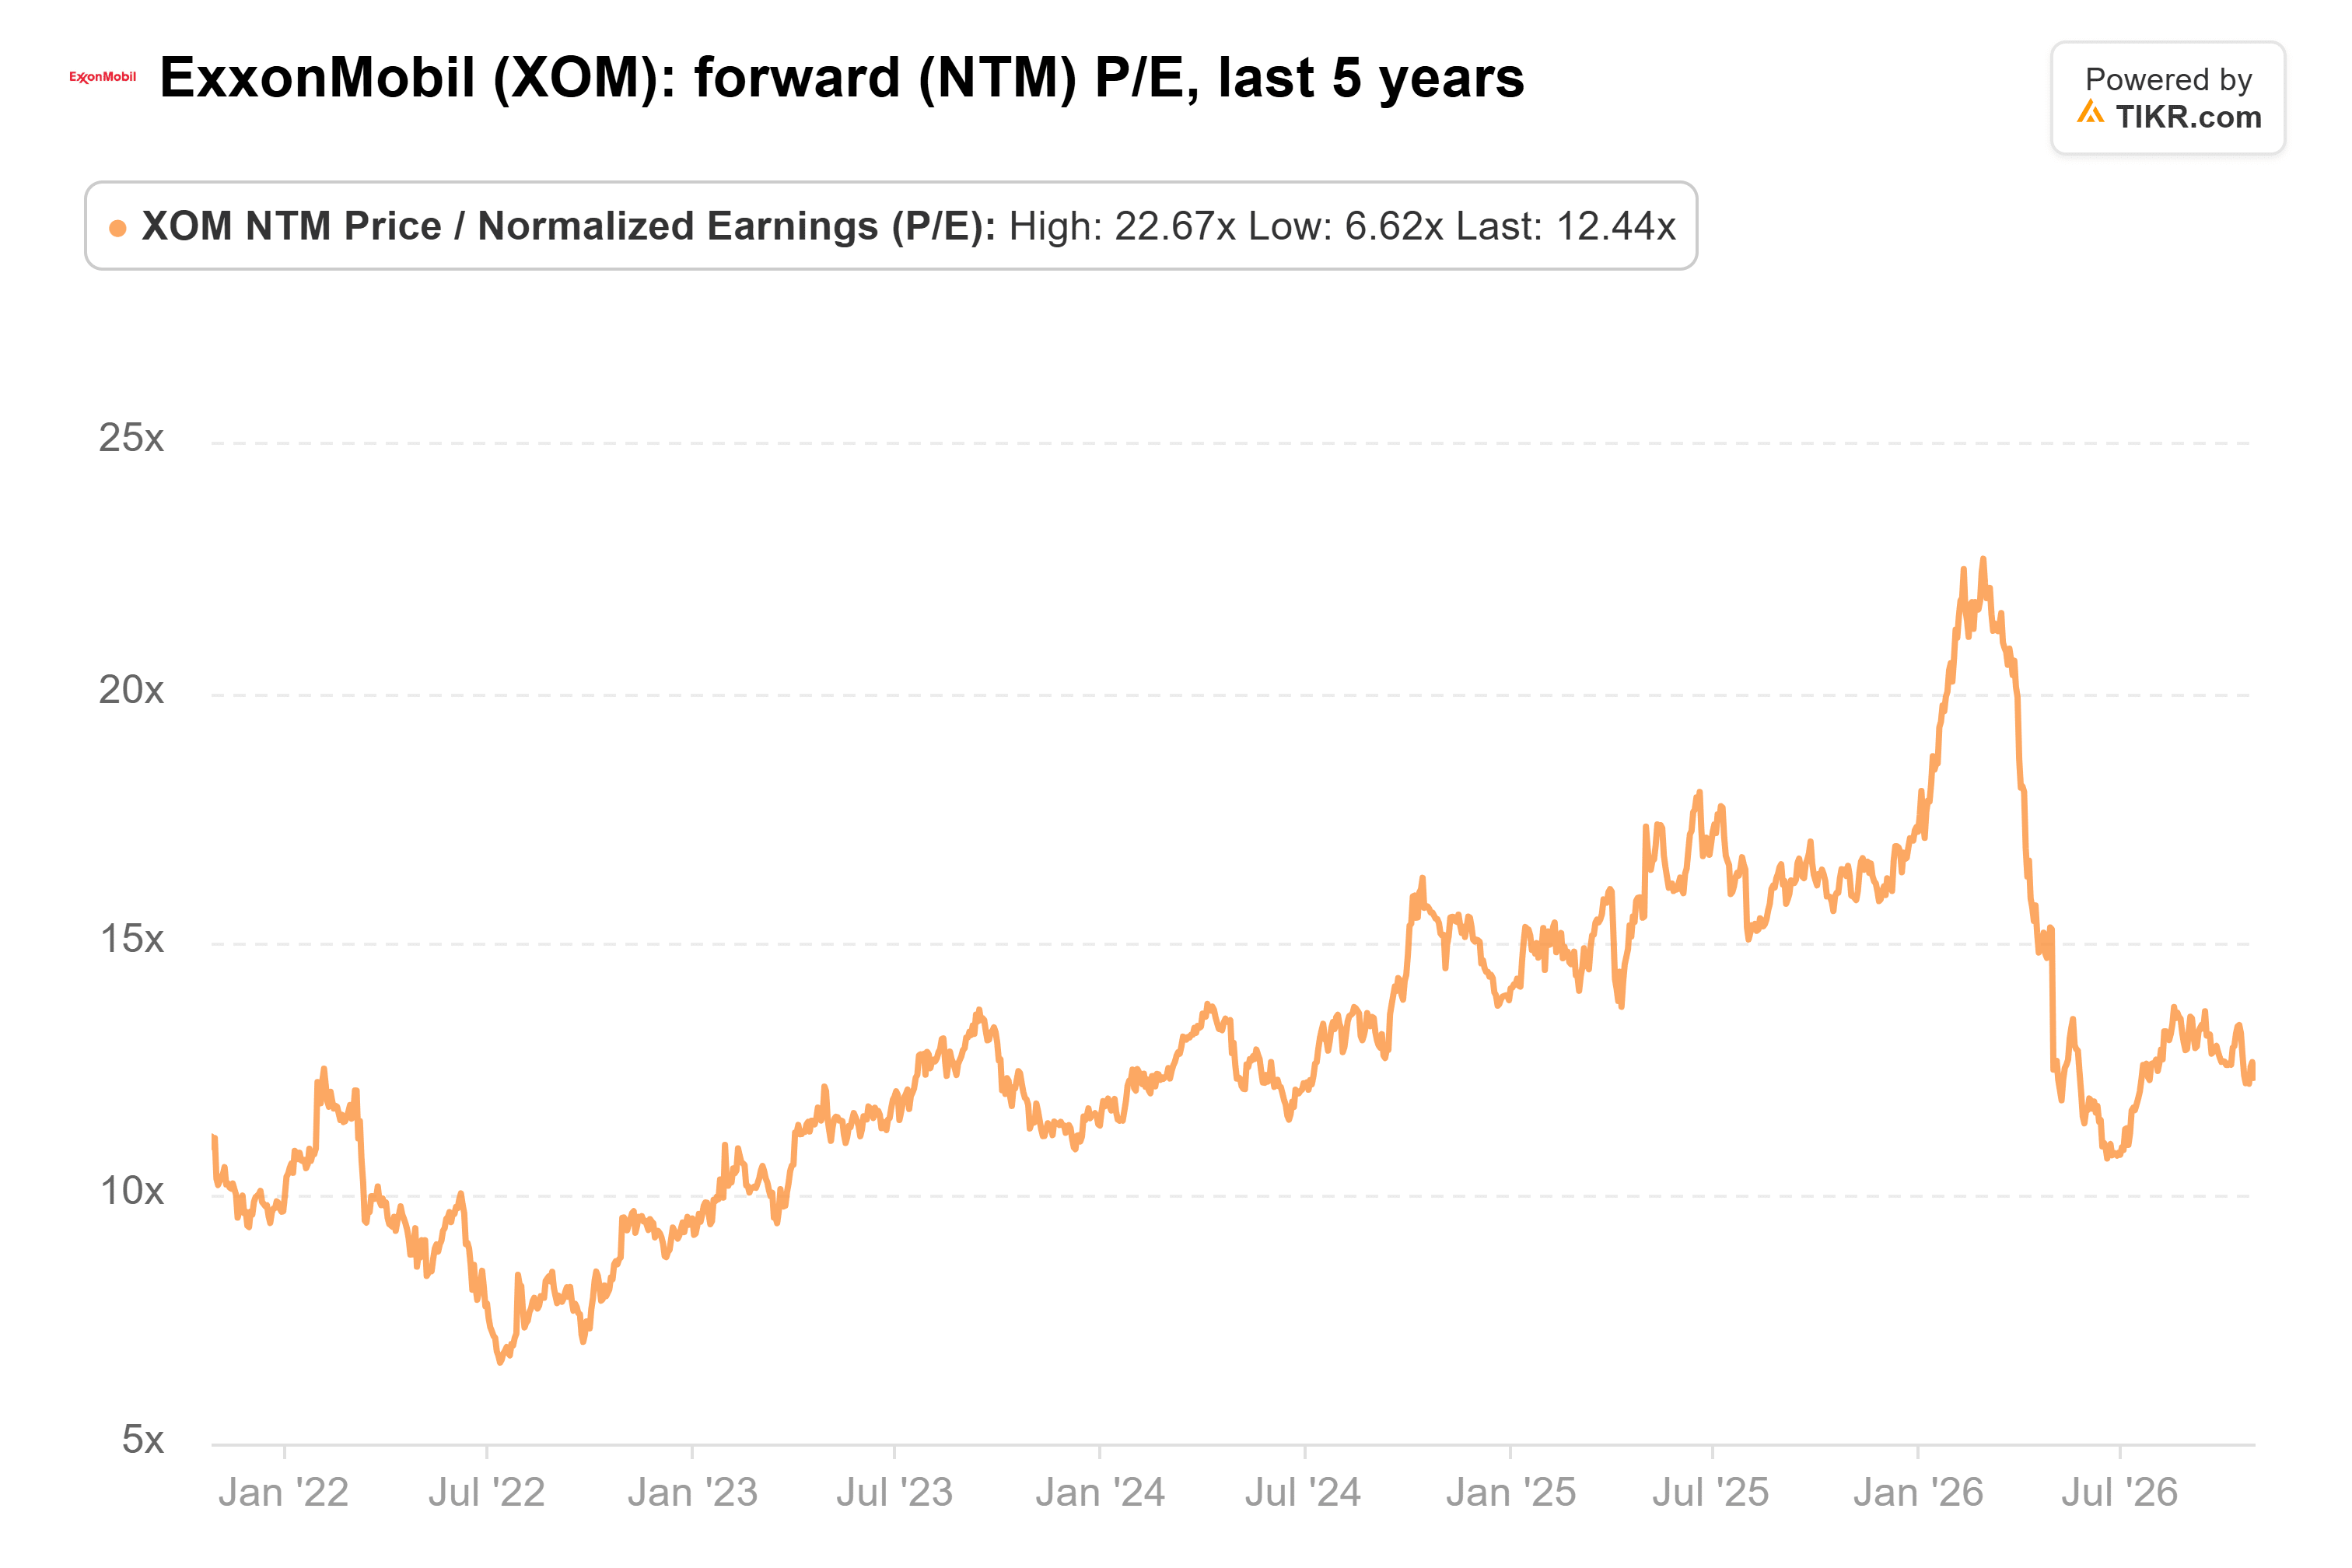
但这些远期收益来自战争年份。分析师预计2026年调整后每股收益为13.29美元,2027年为12.28美元,2028年为10.62美元(比2026年低约20%),而2025年为6.99美元。自6月30日以来,他们已将2028年的预期下调了5%,同时上调了2026年和2027年的预期。市场以前经历过这样的峰值:在2022年7月,接近上一次油价飙升时,远期市盈率曾低至6.6倍。这一次,投资者支付了接近正常水平的市盈率倍数,但对应的收益却远非正常。
埃克森美孚的回购和资本支出计划都是提前制定的,因此其承诺比任何一个单季度都更重要。去年,埃克森美孚宣布提高股息,与其第三季度业绩一同发布:提高4%,至每股1.03美元,这是其连续第43年提高股息。周五若再次提高股息,将使94亿美元的基准略有提高,而预计在12月发布的企业计划更新将为2027年的回购节奏定调。
为何埃克森美孚股票在12倍市盈率下并非便宜货
再次超过94亿美元将证明油价飙升的收益正在到达股东手中。但这并不会使股票变得便宜。埃克森美孚的股价已经反映了炼油利润率远高于正常水平,并且在分析师预计到2028年收益将下降约20%的情况下,12倍的市盈率几乎没有给油价下跌留下空间。能改变我想法的是盈余:如果周五宣布更大幅度的股息提高,或者12月计划中的回购节奏高于200亿美元,那么战争年份的现金将转化为超越战争本身的回报。
周一,由于市场对美伊紧张局势缓和的希望,布伦特原油价格跌至每桶约115美元,尽管国际能源署署长法提赫·比罗尔当天表示,他不认为能源市场会在2027年恢复到战前状态。埃克森美孚估计,布伦特原油价格每变动1美元,其上游业务年度税后收益(不包括衍生品)将变动约7亿美元,因此,如果油价为每桶100美元而非115美元持续一年,将意味着大约减少105亿美元。
那么埃克森美孚股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到埃克森美孚可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!