核心要点
- 希捷科技 (STX) 股价于11月2日收于$593.76,较10月2日收盘价下跌30%,因AI硬件股遭抛售,且闪迪 (SNDK) 尽管业绩超预期,仍在10月30日下跌13.5%。
- 此次下跌是在10月2日下跌10.2%的基础上发生的,当时有报道称东芝计划将其用于AI数据中心的硬盘产能翻倍。
- 希捷的财年第一季度业绩超出预期,其12月季度的业绩指引也高于预期。然而,大多数分析师仍下调了目标价,富国银行表示近线硬盘出货量增长低于预期。
- 尽管股价下跌,分析师在财报发布后仍上调了盈利预期。新供应增速快于需求是可能证明当前股价合理的风险。
希捷科技 (STX) 在一个月内回吐了30%的涨幅,而时机很重要。下跌起点是10月2日的收盘价$848.99,该价格已反映了东芝产能消息导致的10.2%跌幅。随后,在AI硬件股遭抛售的背景下,该股在10月27日财报发布前下跌了21%,并在创纪录的季度业绩和更高的业绩指引发布后,又下跌了11%。
整个存储板块也随之下跌。闪迪在其自身业绩超预期后的第二天下跌了13.5%,而11月2日,随着西部数据、闪迪和美光科技也下跌,希捷又下跌了7.9%。
TIKR追踪26位分析师对希捷科技的看法。有多少人给出"买入"评级?
在一个地方查看希捷科技的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过500,000名投资者使用TIKR来研究像这样的股票。查看希捷科技的分析师评级
创纪录季度中的软肋
希捷的财年第一季度于10月2日结束。收入同比增长61%至42.3亿美元,高于LSEG调查的分析师预期的41.4亿美元。调整后每股收益为$7.68,超过分析师预期的$7.42。15亿美元的自由现金流创下公司历史新高。
希捷在该季度偿还了12亿美元债务,此后又偿还了7.5亿美元,将总债务削减至16亿美元。该公司还将季度股息提高了约3%至$0.76。对于12月季度,其业绩指引为收入48亿美元,调整后每股收益$9.20。
分析师预计盈利将持续增长至2029财年:
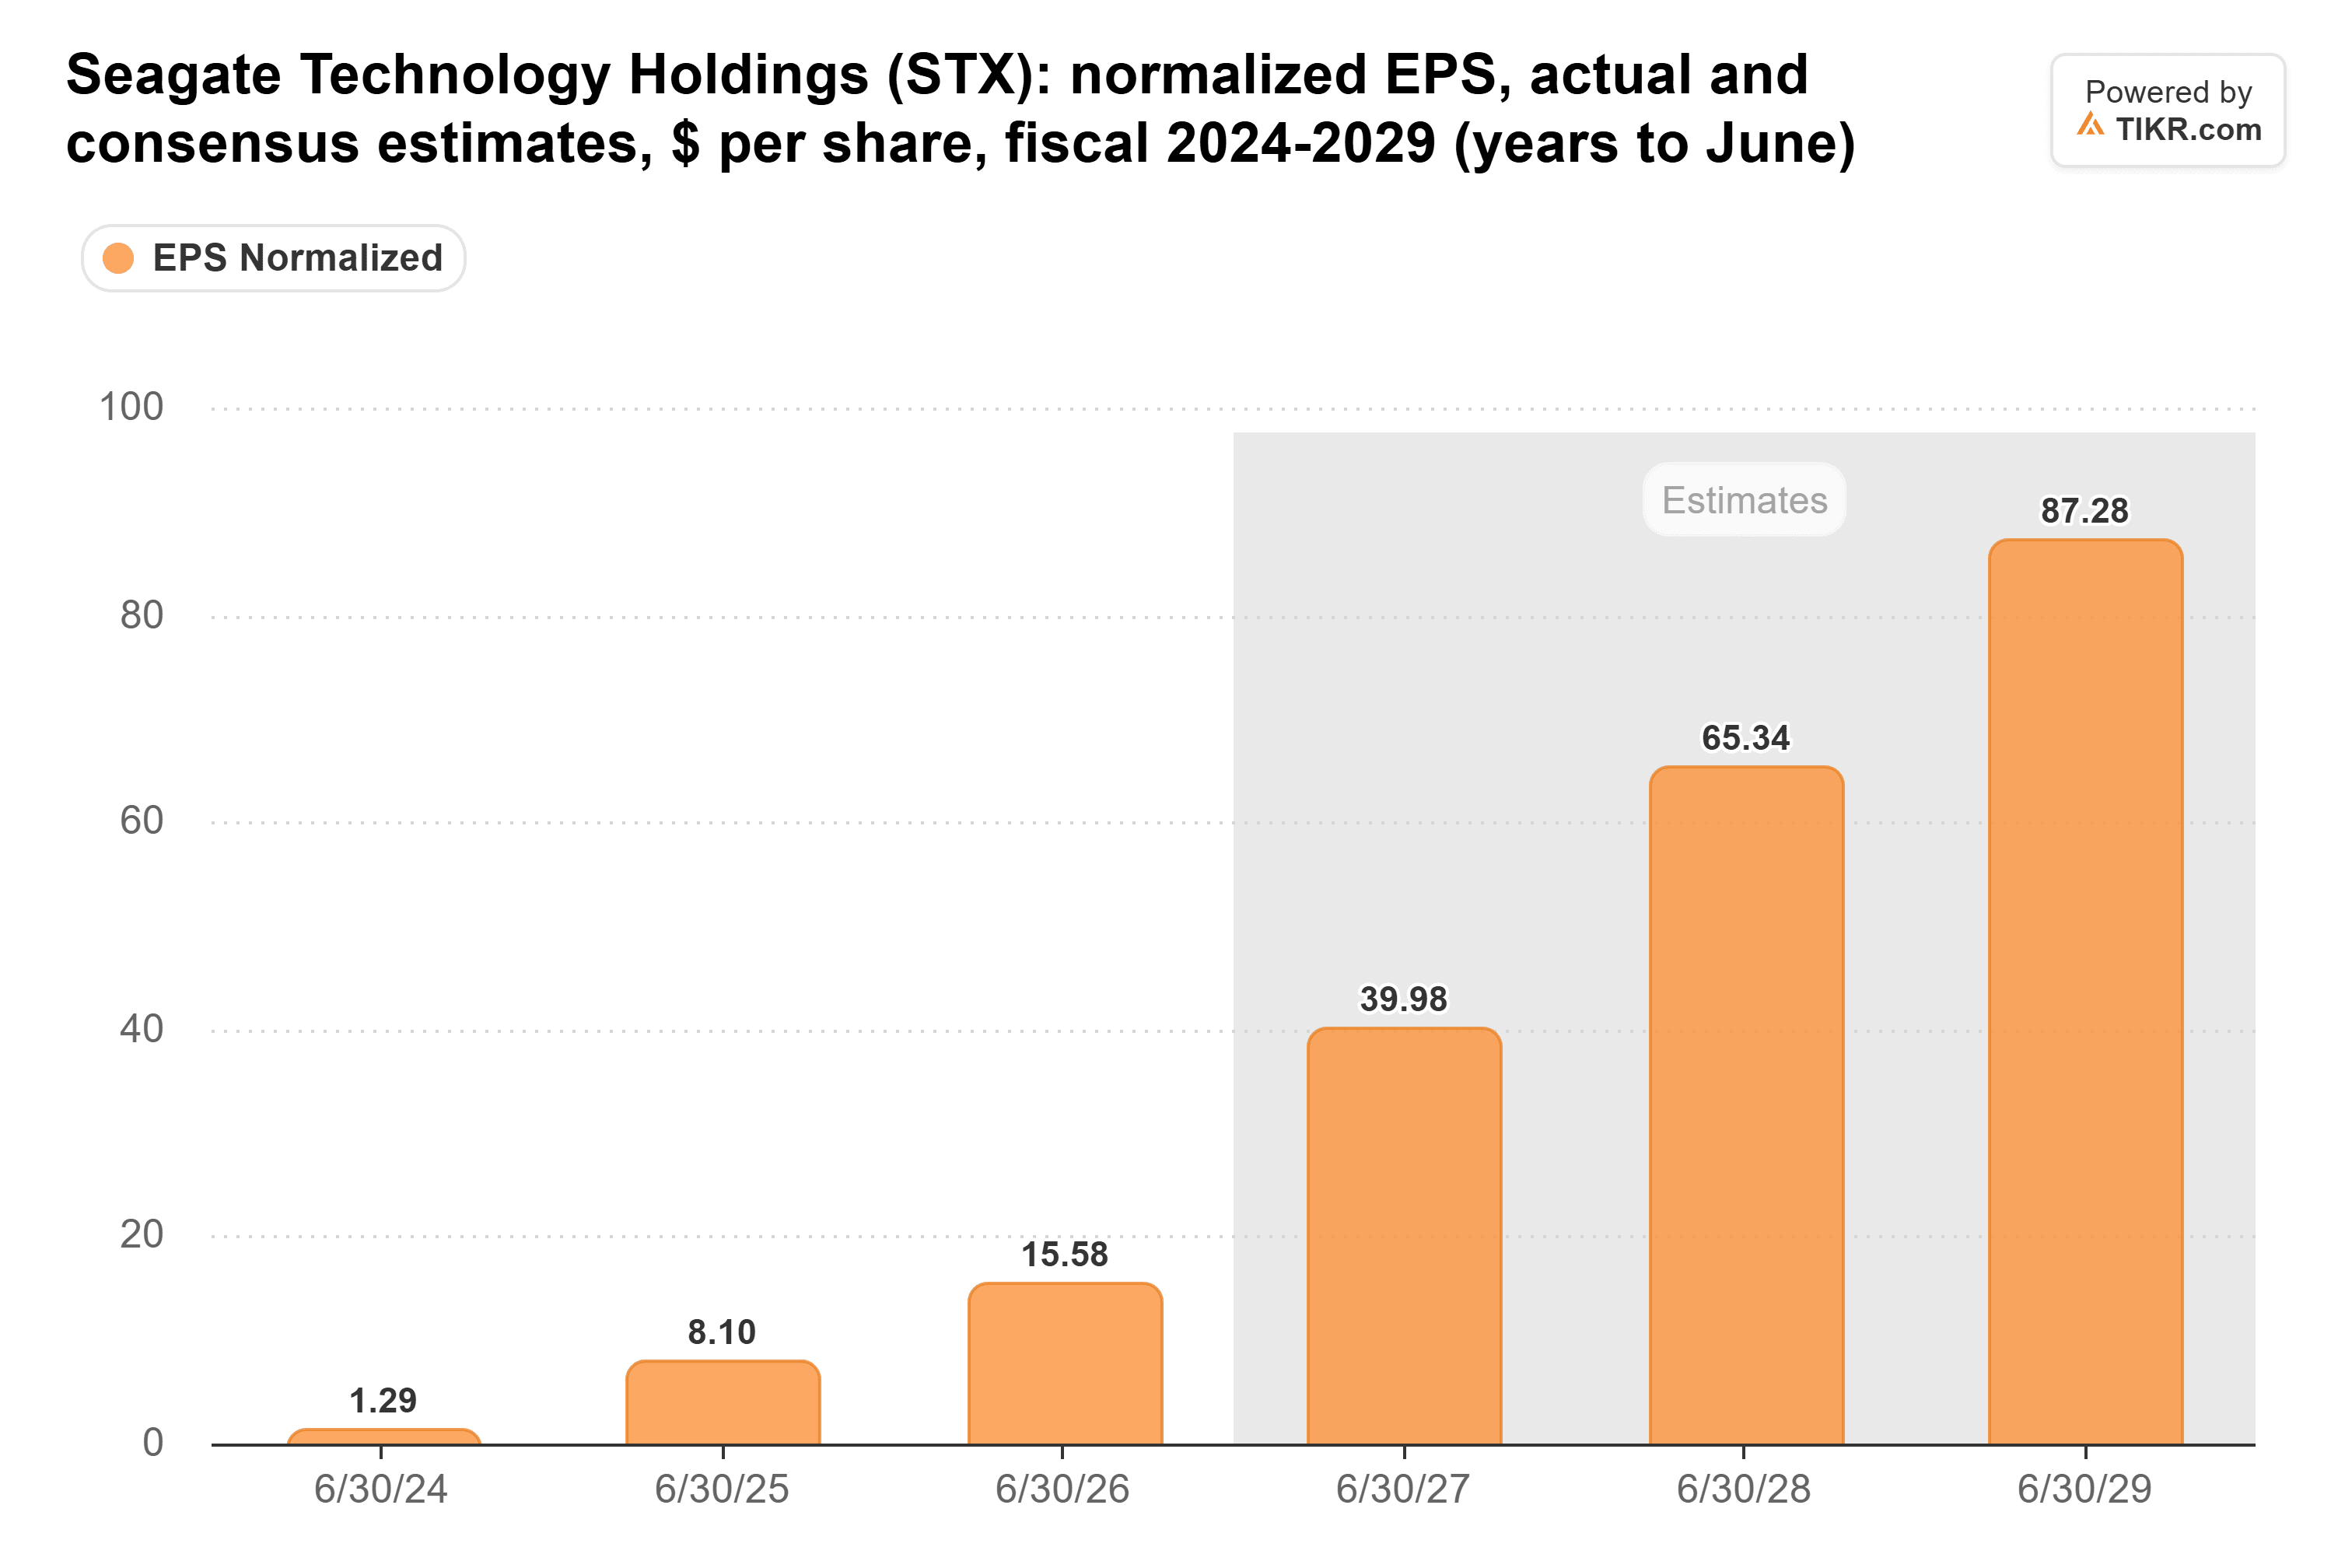
这些预期在财报发布后是上调而非下调。TIKR的2027财年共识预期在财报发布时为$36.66,到10月31日已升至$39.98。以指引中值计算,9月和12月两个季度的调整后每股收益合计为$16.88。这超过了希捷在2026财年全部四个季度所获得的$15.53。
软肋在于近线硬盘,即数据中心购买的高容量硬盘。富国银行表示,近线硬盘容量出货量增长低于预期,大多数分析师在10月28日下调了目标价。花旗集团从$1,300下调至$1,050,瑞穗从$1,090下调至$900,TD Cowen从$1,000下调至$900。Summit Insights将该股评级下调至持有,而Baird将其目标价从$1,080上调至$1,350。
东芝计划将其产量翻倍
供应担忧最先出现。10月2日,日经新闻报道,东芝计划在其2027财年内,将其用于AI数据中心的硬盘产能翻倍,部分通过扩大其在菲律宾的工厂实现。希捷当天股价下跌10.2%。
供应紧张正是希捷得以提价的原因。董事长兼首席执行官Dave Mosley在财年第一季度财报新闻稿中表示,希捷的HAMR路线图使其能够"通过面密度提升来满足不断增长的艾字节需求,同时保持供应纪律"。希捷的增长是通过在每个硬盘中塞入更多存储空间,而不是制造更多硬盘。
东芝自己的公告也以同样的方式阐述了其目标。其菲律宾子公司旨在到2027财年(东芝的财年于2028年3月结束)将年产能(以存储容量计)几乎翻倍。这是一个目标,而非已发货的供应,其中一部分可以通过更高密度的硬盘而非更多硬盘来实现。
希捷的毛利率从2023财年的19%攀升至2025财年的35%:
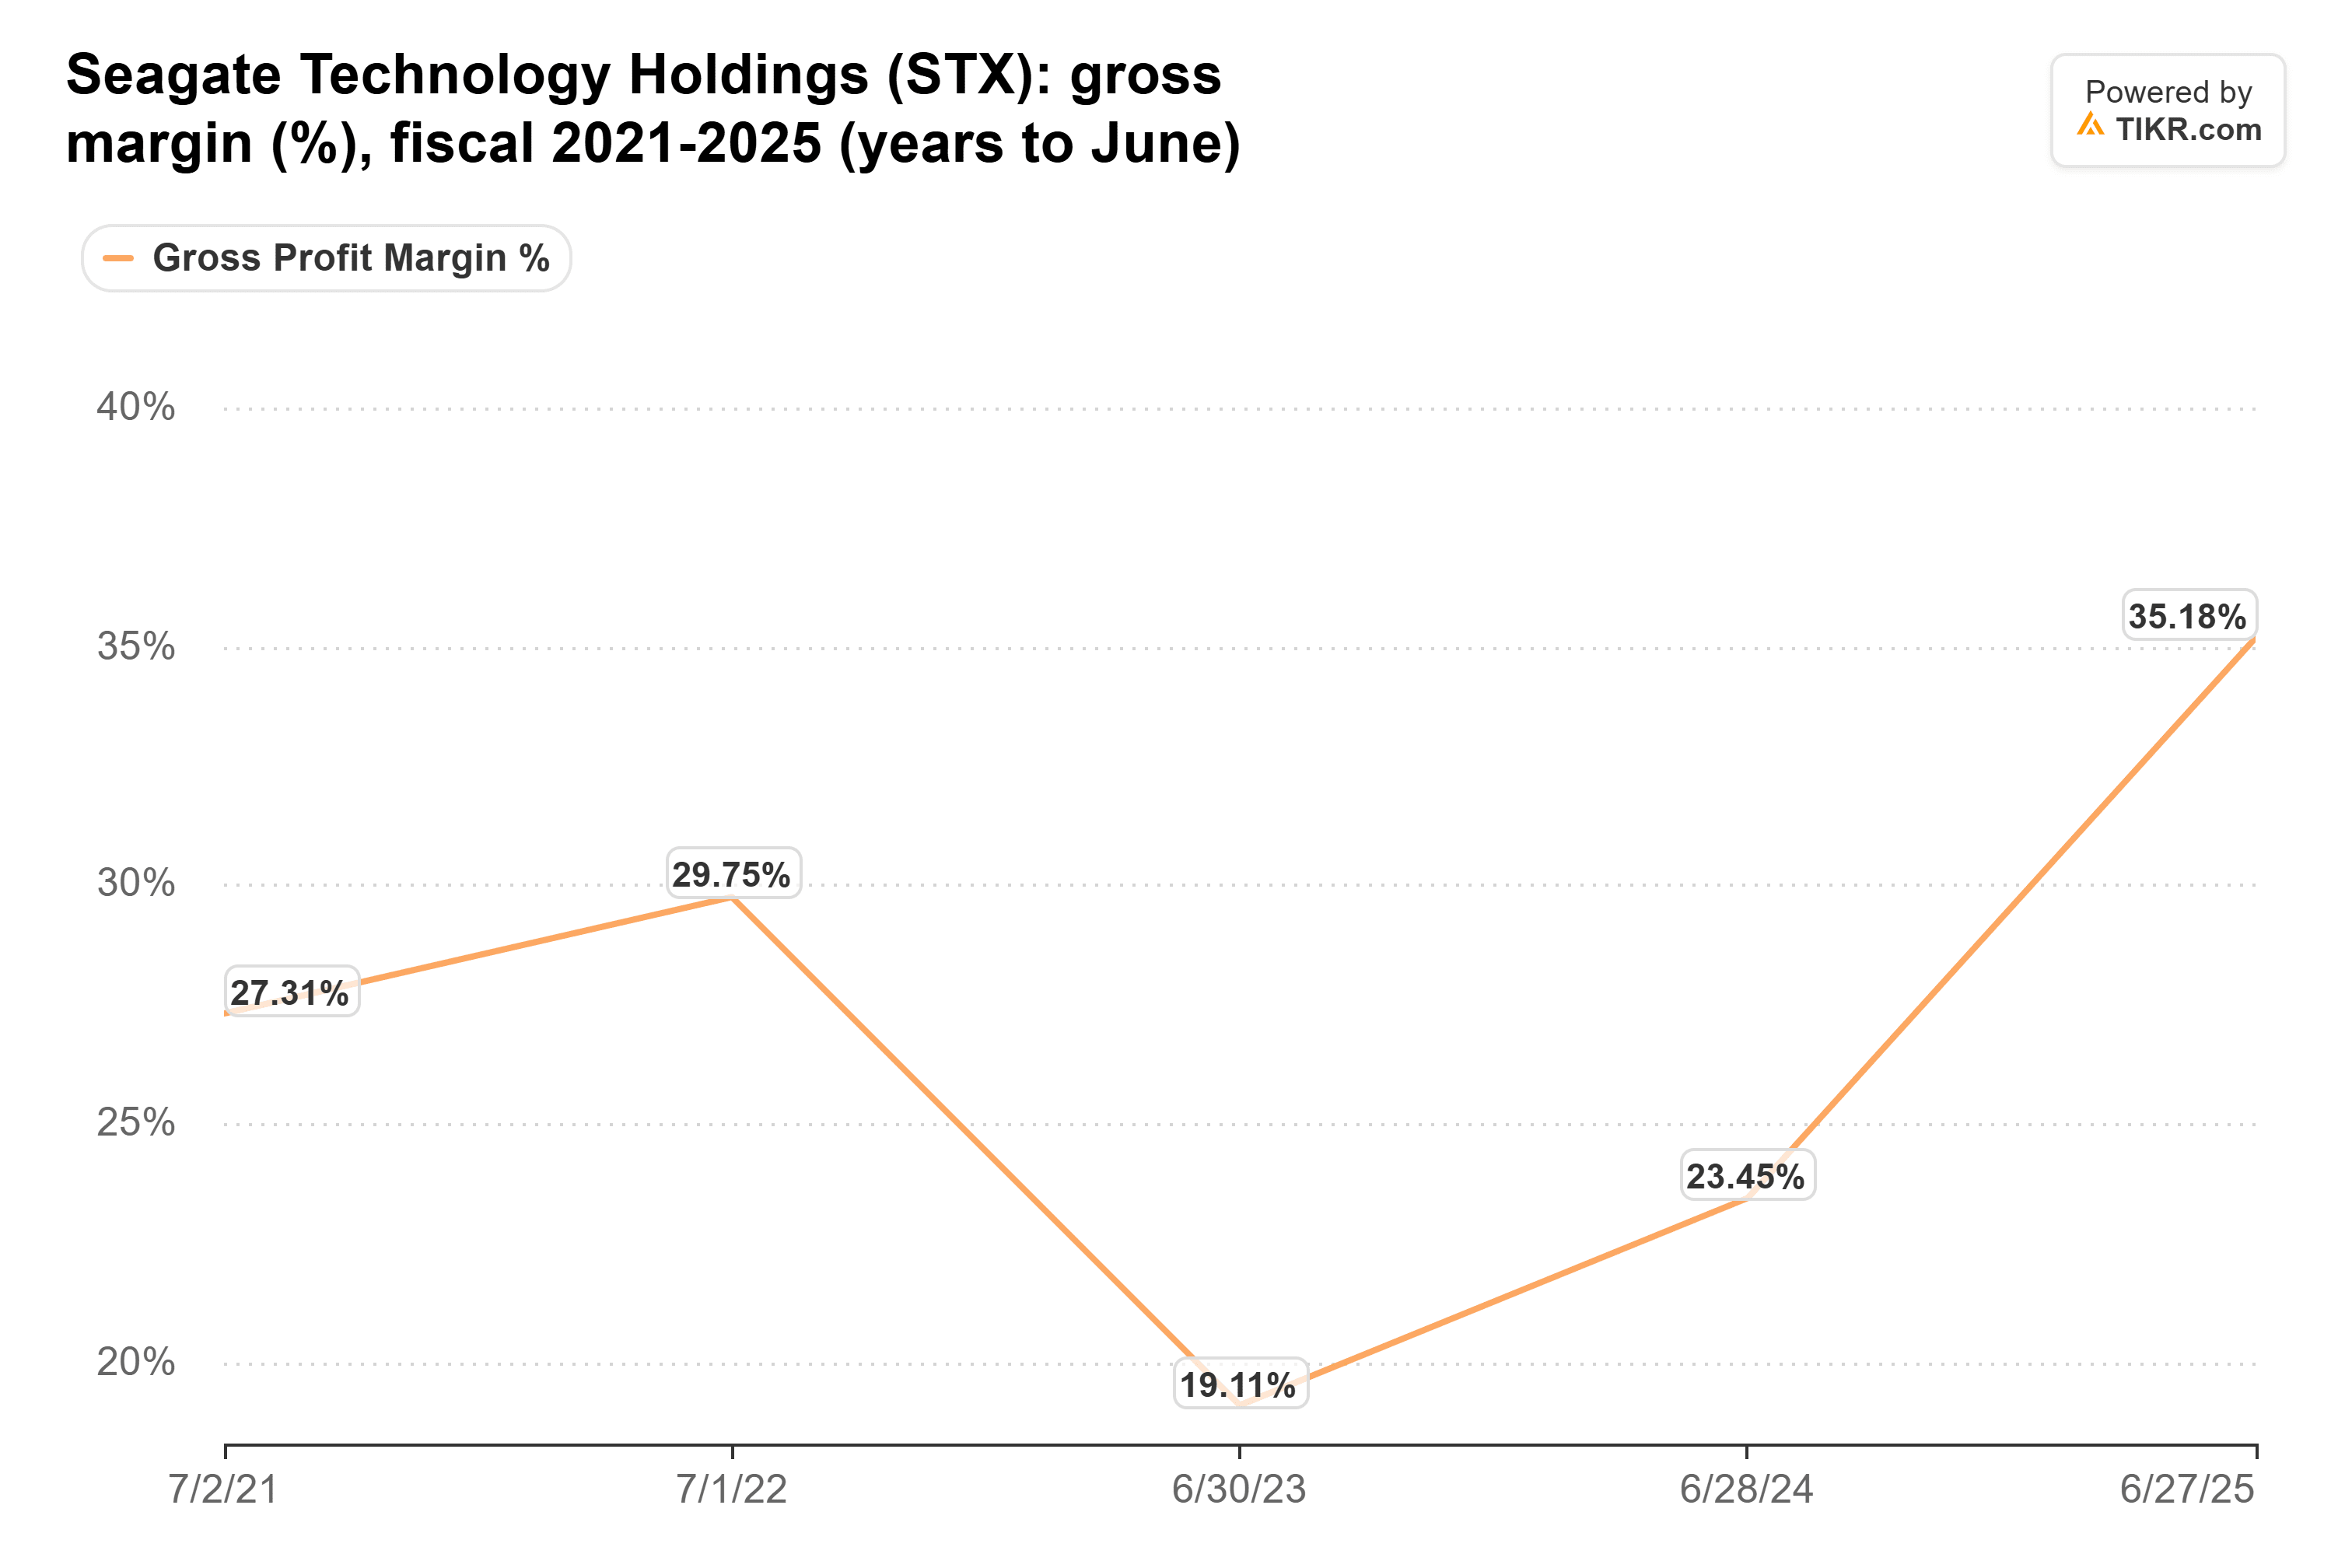
上个季度,其调整后毛利率达到57.8%,高于一年前的40.1%。如果东芝的产能增速快于需求增长,那么首先受到挤压的将是这个毛利率。
整个AI硬件交易主题遭抛售
希捷并非独自下跌。在其财报发布前,富国银行、摩根大通和Rosenblatt已下调了目标价,Rosenblatt提到了全行业估值倍数压缩。10月22日,芯片和存储股在Lam Research前一晚的业绩展望以及特斯拉下调其2026年资本支出目标后下跌。10月30日,随着纳斯达克指数创下6月以来最差单日表现,希捷下跌8.0%,闪迪下跌13.5%。11月2日,费城半导体指数又下跌了3.4%。
当一家刚刚给出更高指引的公司与整个板块同步交易时,抛售看起来是针对AI硬件主题,而非希捷的具体业绩数字。
增持,但需关注供应
即使在下跌之后,希捷在2026年仍上涨了116%。然而,在10月30日收盘时,其交易价格约为未来市盈率的13.7倍,低于财报发布前的大约18倍:
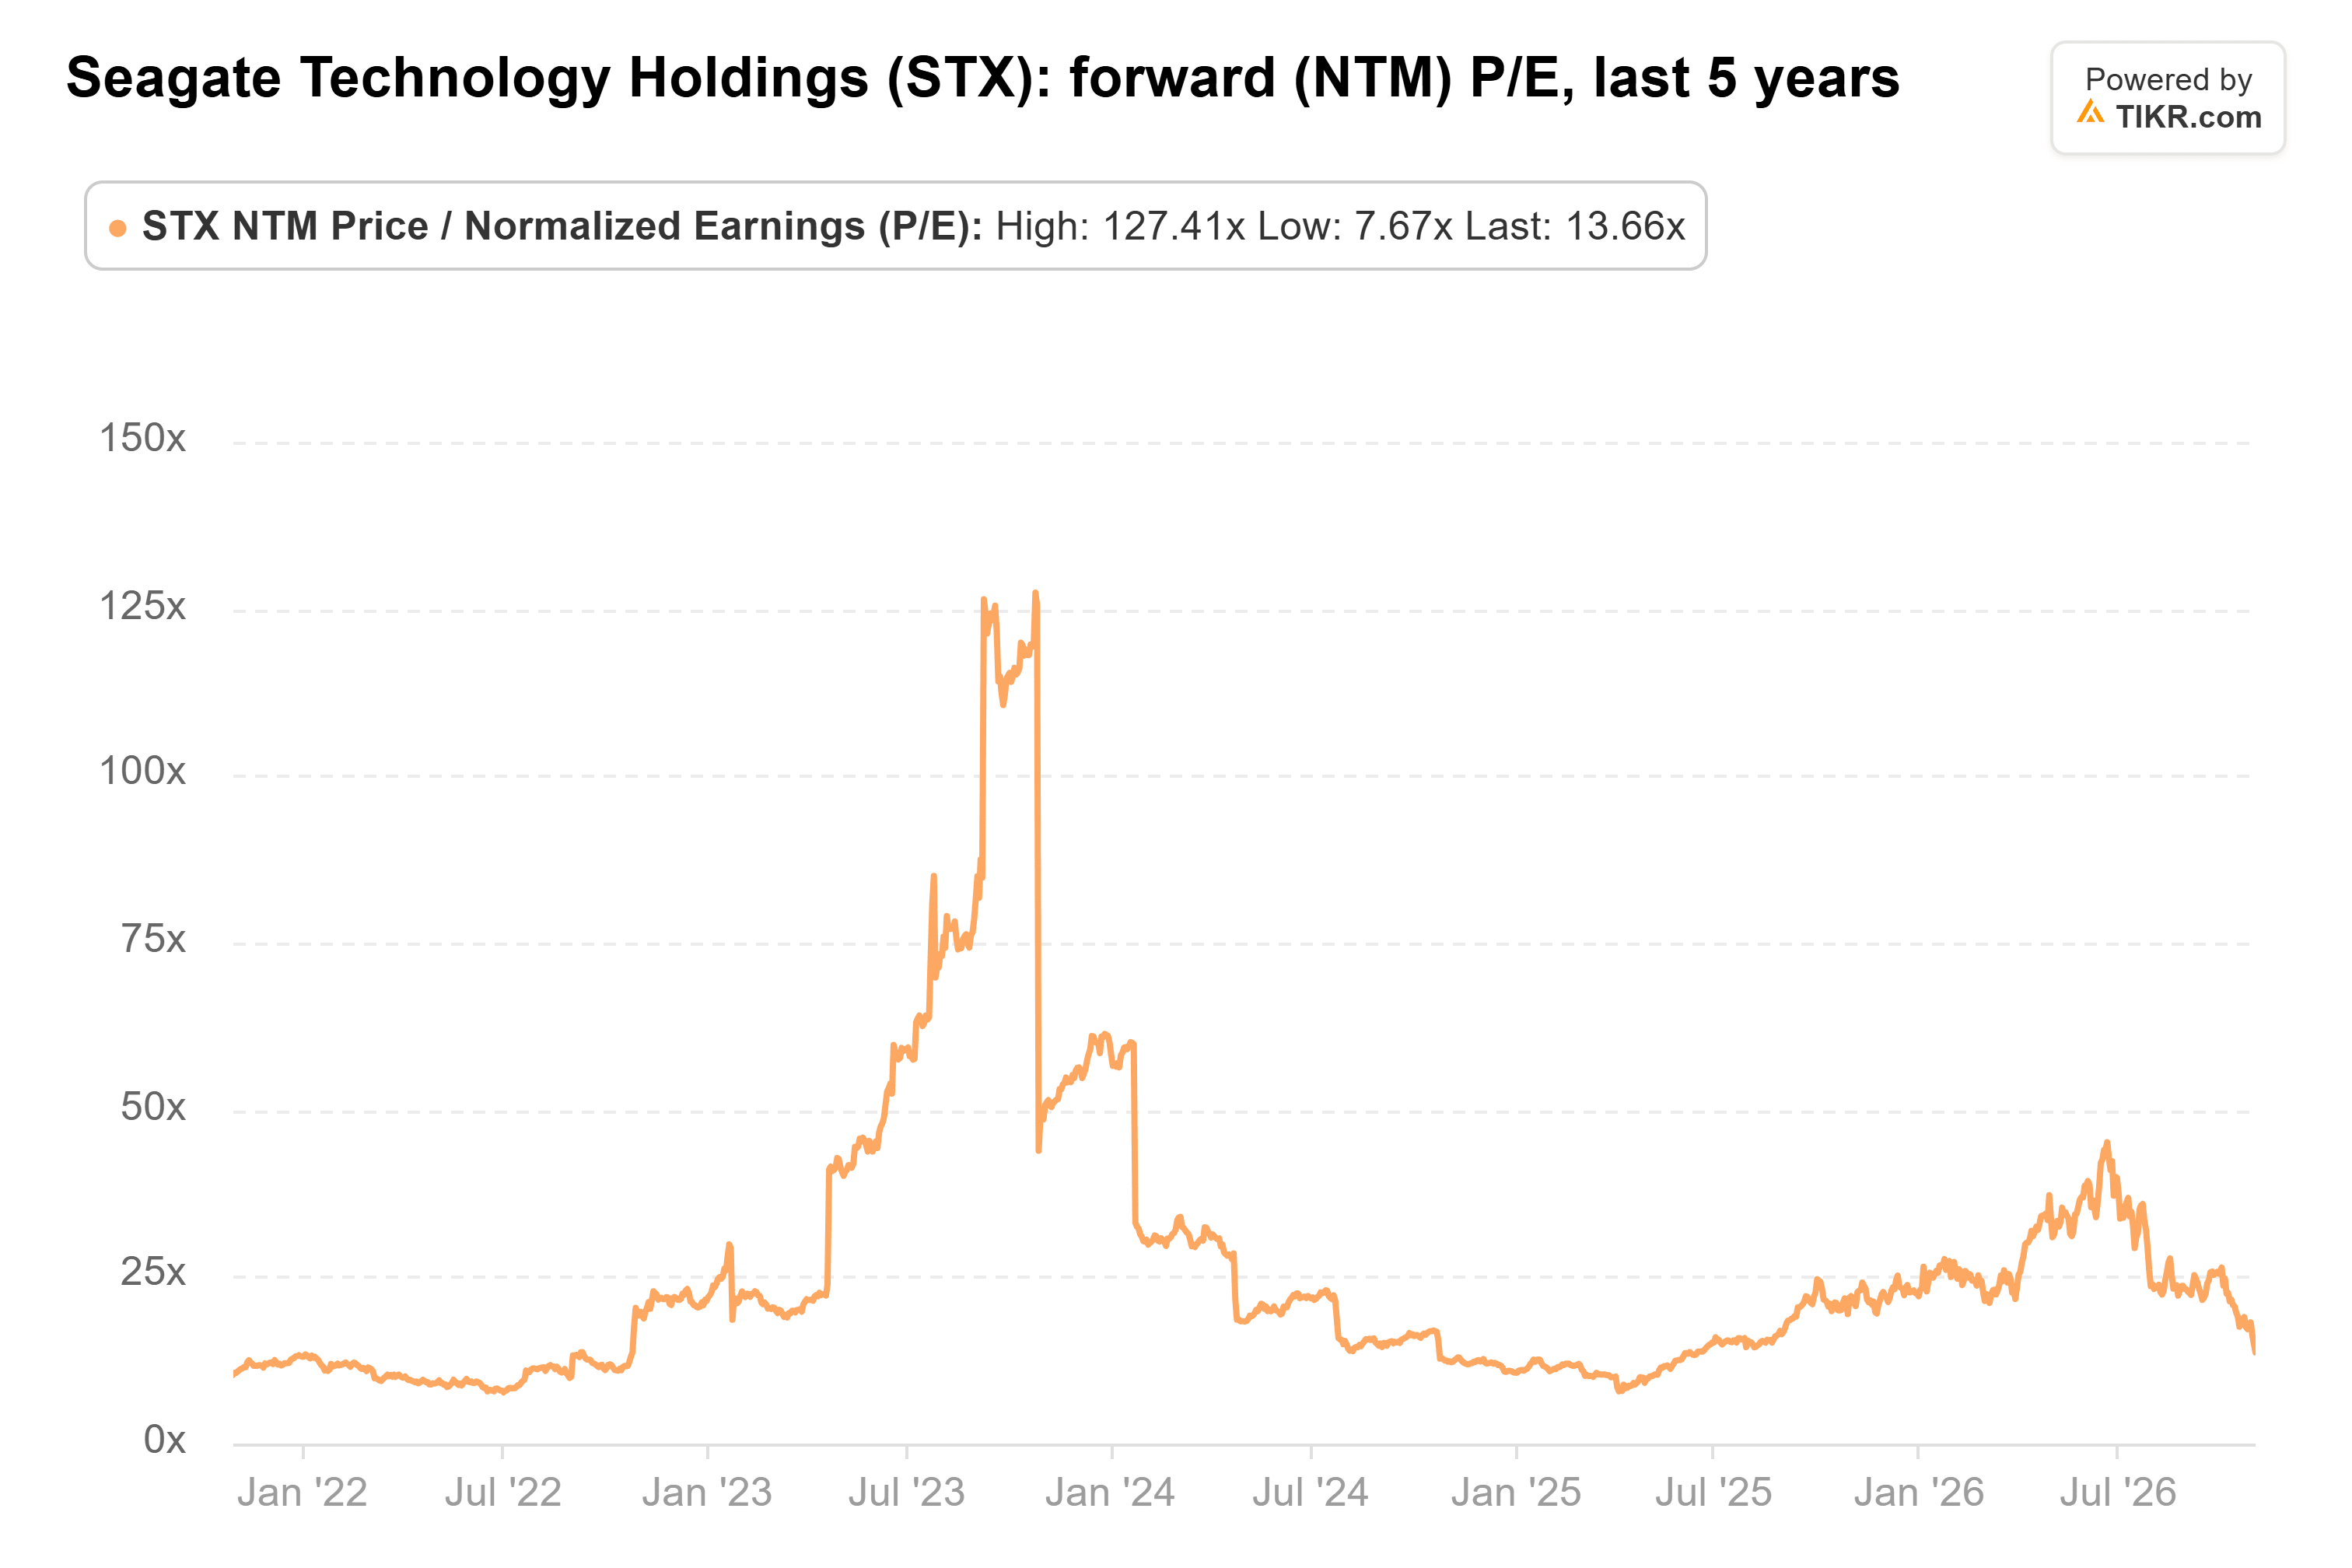
11月2日7.9%的跌幅进一步压低了估值倍数。花旗集团$1,050的目标价较11月2日收盘价高出约77%,而StockAnalysis汇编的26位分析师目标价平均值约为$1,045。即使是评级为中性的瑞银和Susquehanna,其目标价也分别为$750和$765,高于该股当前交易价格。
市场正以硬盘短缺即将结束的预期来为希捷定价,而希捷刚刚给出了更高的12月季度销售和盈利指引。这种差距表明,对于能够承受波动的投资者而言,应该增持而非卖出。
预计在1月下旬发布的12月季度财报将是考验。收入接近48亿美元的指引且调整后毛利率达到或高于57.8%,将证实其定价能力的故事。若近线硬盘出货量或价格因东芝产能增加而走软,则会打破这个故事。
那么希捷股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到希捷可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!