Sandisk股票的关键数据
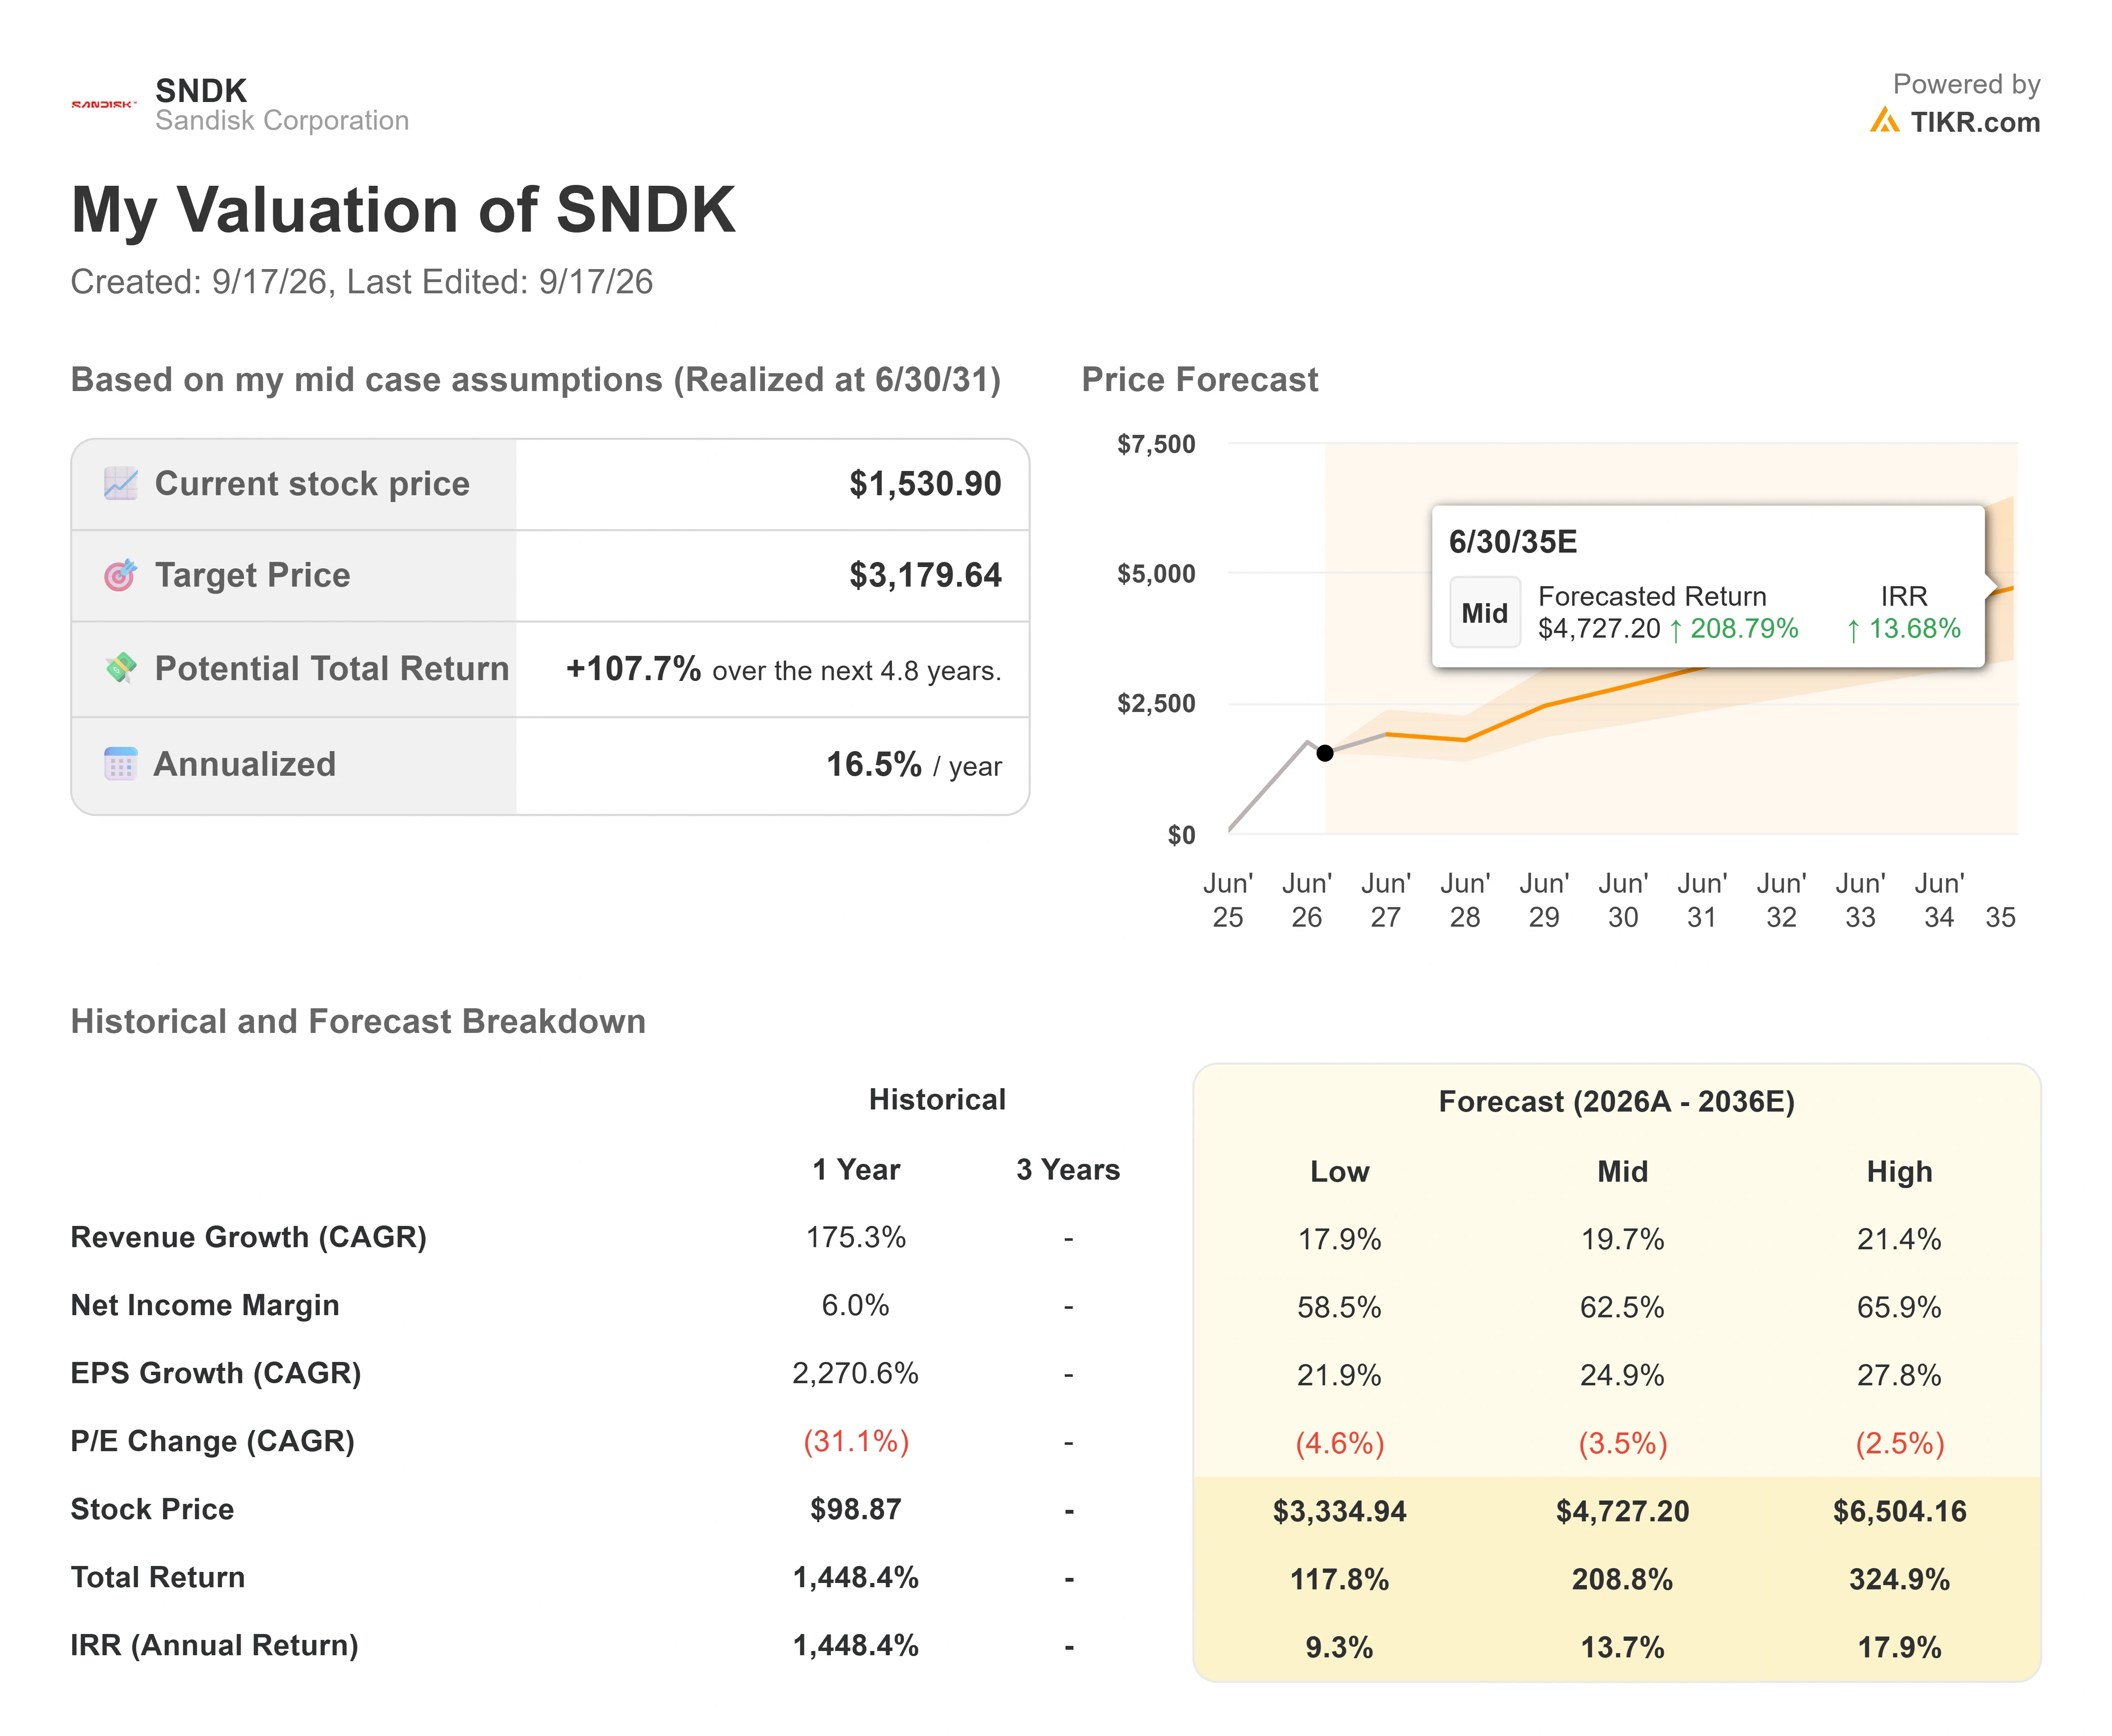
- 当前价格(模型入场点): $1,530.90
- 目标价格(中值): ~$3,180
- 华尔街目标价: ~$2,125
- 潜在总回报率: ~108%
- 年化内部收益率: ~17% / 年
现已上线:使用TIKR全新估值模型,发现您最喜爱股票的潜在上涨空间(免费) >>>
发生了什么?
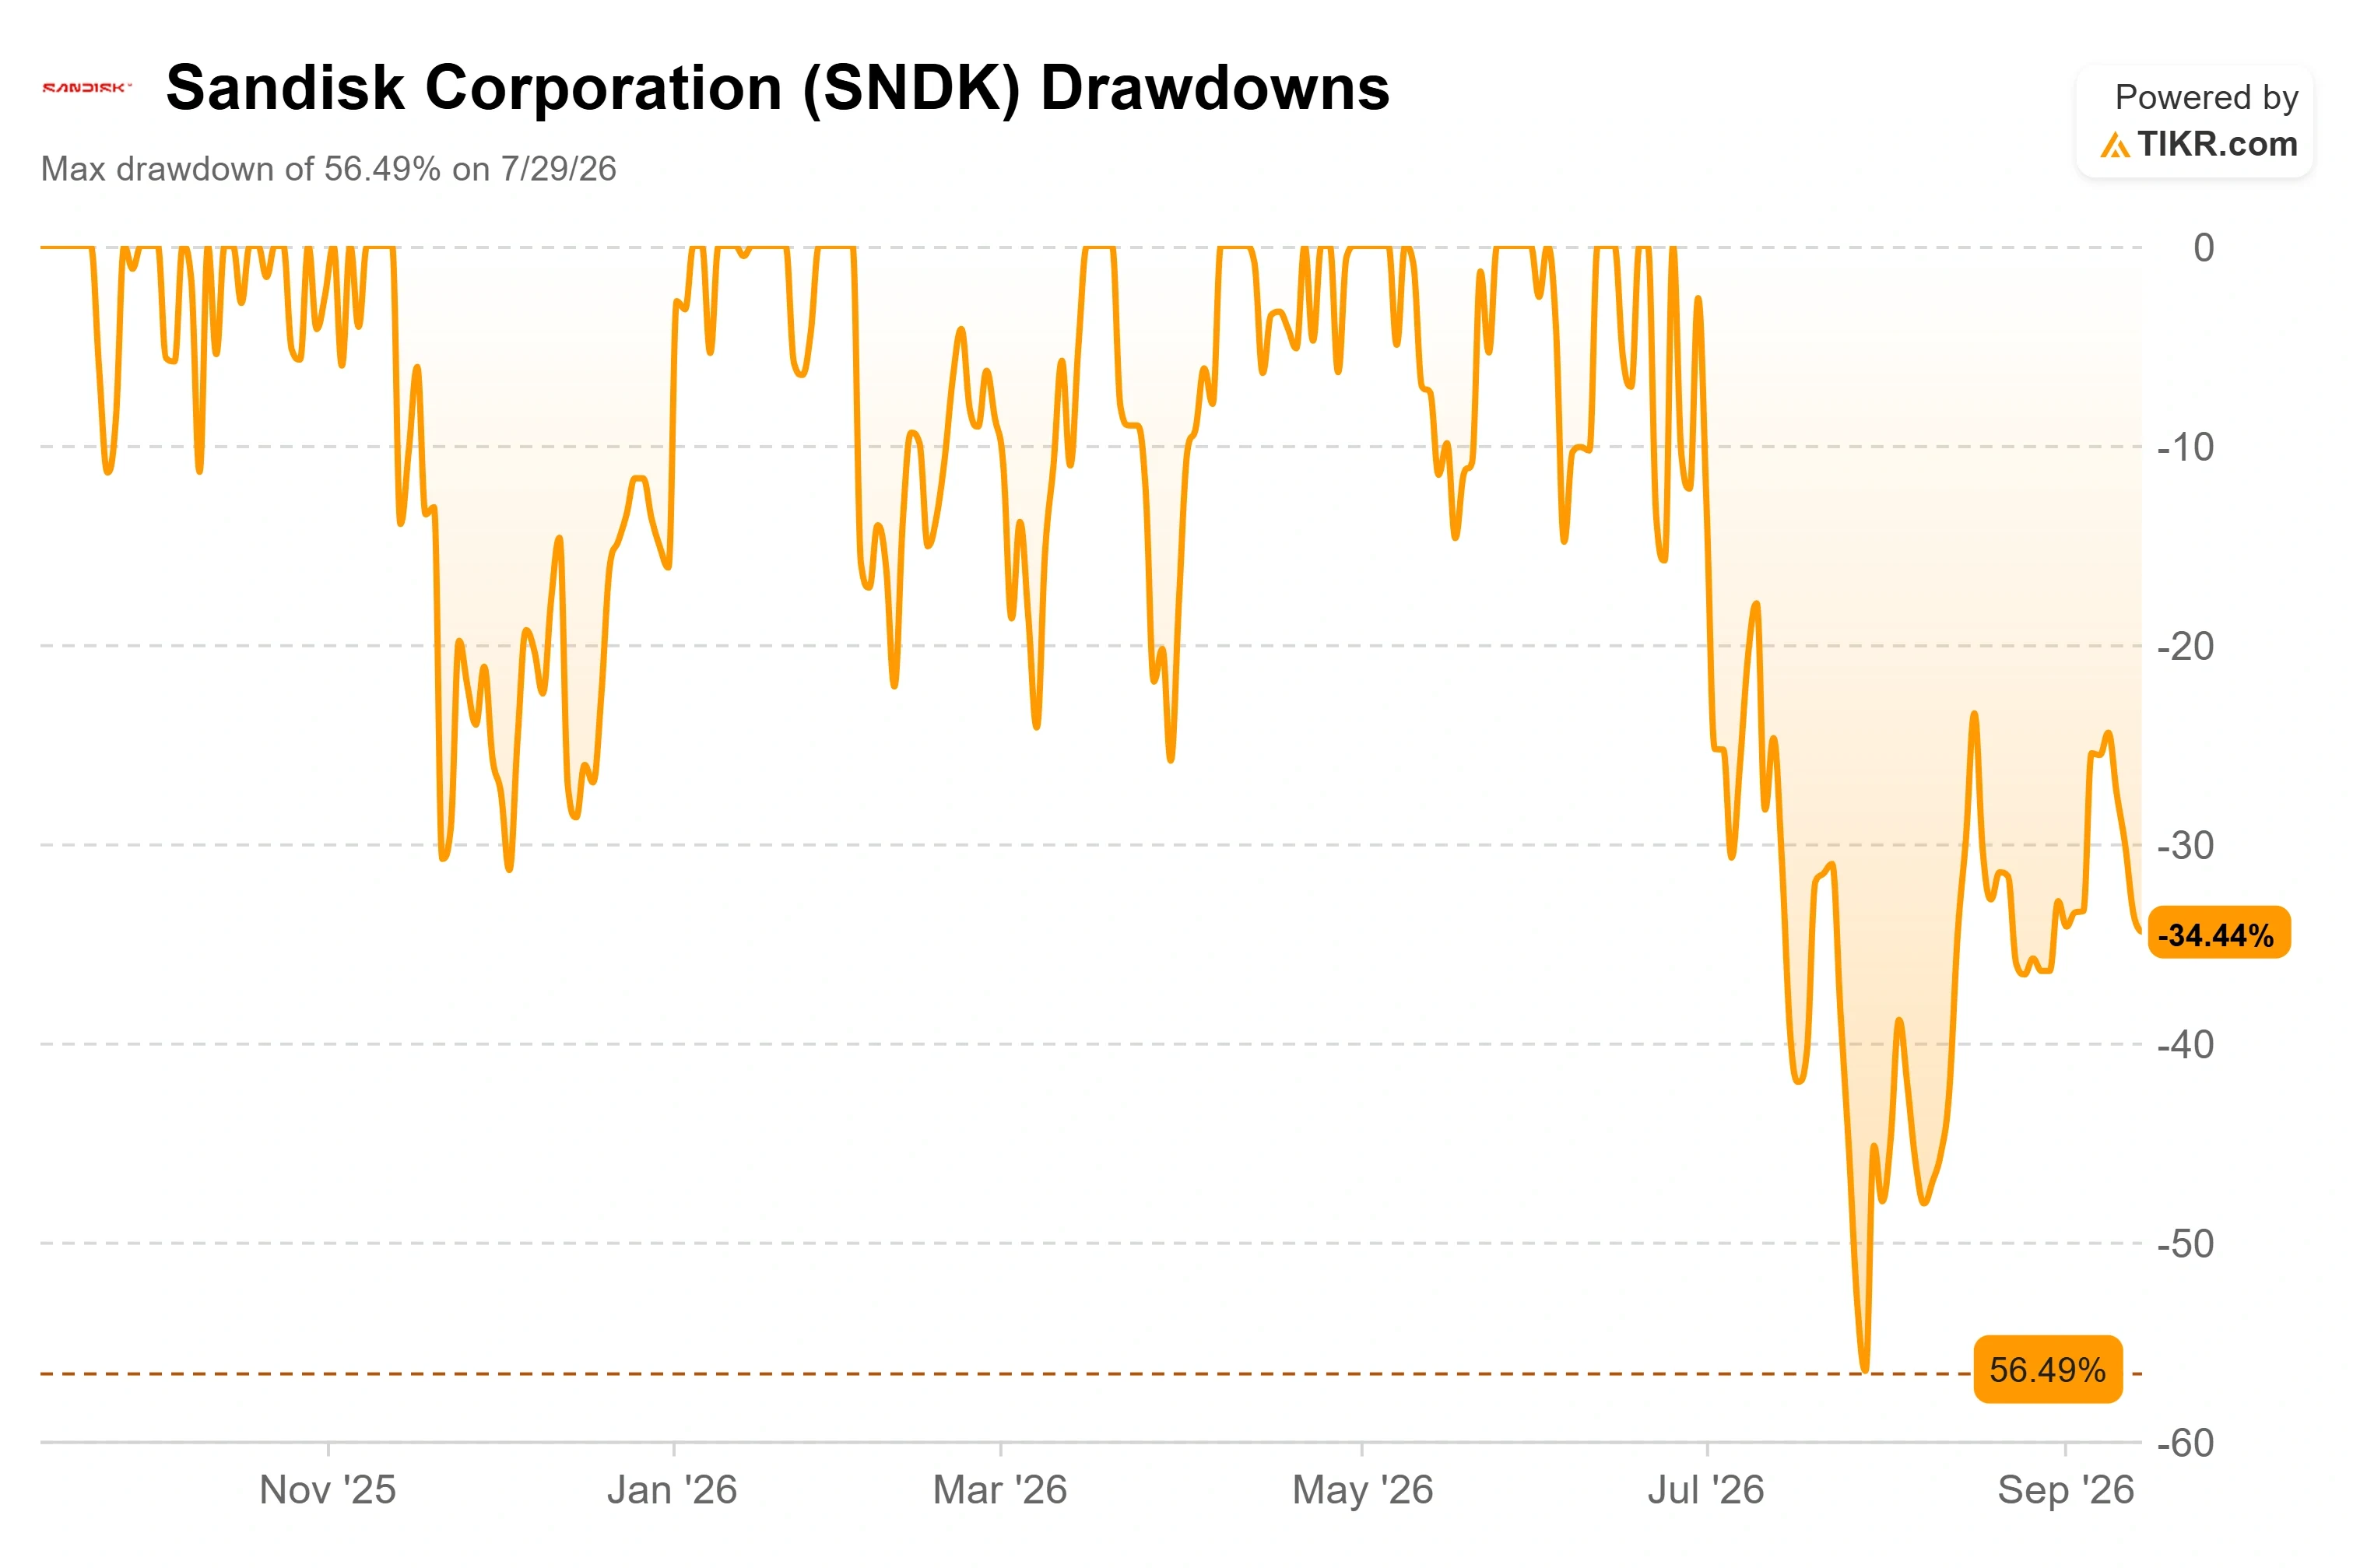
Sandisk Corporation (SNDK) 于9月16日收于$1,519.97,而推动其达到此价位的因素与Sandisk本身无关。该股目前较其6月22日创下的$2,354盘中高点下跌了约35%,并且尚未从本周早些时候开始的抛售中恢复过来。在9月13日和14日,Anthropic和OpenAI的首席执行官均公开主张AI能力的发展应更为审慎,而存储芯片行业将此解读为对其整个重新评级所依赖的需求曲线的威胁。Sandisk在14日下跌了4.98%,此后一直在$1,520附近徘徊。不断上升的10年期美国国债收益率以及美联储会议前的避险情绪加剧了压力。
这种不安是真实的,因为一只今年上涨超过600%的股票,如果其故事出现裂痕,将有很大的下跌空间。但当前的恐惧是关于未来的支出曲线,而非公司已报告的任何业务情况。这种情绪冲击与刚刚创下纪录的基本面之间的差距,正是问题所在。TIKR的估值模型使用$1,530.90作为入场价格,接近当前股价。
抛售源于一篇评论文章
六周前,Sandisk作为一家独立公司结束了其表现最好的一个季度。第四财季收入达到89.65亿美元,同比增长372%,其中数据中心收入环比增长超过一倍,达到29.8亿美元。整个财年,数据中心收入增长437%至51.5亿美元。非GAAP每股收益达到$39.25。管理层在公布业绩的同时,还授权了额外的140亿美元股票回购计划,将剩余回购能力提升至155亿美元,而其资产负债表显示的是净现金而非净债务。
所有这些在9月14日均未改变。改变的是关于AI应如何快速扩张的辩论。这对存储芯片的传导影响确实存在不确定性:一个较慢的训练前沿最终可能会压缩每个AI服务器的存储容量需求,而这正是市场预期最高的部分。这是看跌方的论点,值得明确陈述。反方观点是,没有一家超大规模云服务商削减了资本支出,而引发抛售的文章是关于发展速度和安全性的。
首席执行官David Goeckeler在9月9日高盛Communacopia会议上的发言恰恰针对这一点。他认为,随着推理规模扩大,"我们的数据中心将占据NAND市场的一半以上",他表示这一转变将改变整个市场对闪存的定价和消费方式。他的观点将投资者正在定价的需求担忧与Sandisk实际押注的需求区分开来:押注的不是训练前沿,而是规模化推理,其中更大的模型和更长的上下文长度会将工作负载引向最具可扩展性的存储方案。
合同设计旨在价格波动时提供支撑
此次回撤与通常的存储芯片周期恐慌不同之处在于Sandisk现在销售其产品的方式。在大约九个月的时间里,它签署了八份长期客户合作伙伴协议,称之为"新商业模式"协议,覆盖了其8月5日财报中披露的近940亿美元的最低合同收入。这些不再是过去二十年使NAND成为周期性陷阱的季度价格谈判。首席财务官Luis Visoso描述这些合同期限长达五年,按年、季度和月份进行约定,并有第三方财务担保支持,如果客户违约,担保方将向Sandisk支付款项。
当被问及在不利情境下,大约三分之二的业务是否将以80%的毛利率运行,其余部分按现行价格运行时,Goeckeler回答:"是的,这是一种简单的理解方式。我完全同意。"这是大多数存储芯片公司从未有过的底线。这并不能使Sandisk免受NAND价格暴跌的影响,剩余的三分之一业务仍受现货市场影响。但它确实缩小了不利结果的范围,而这正是情绪驱动的抛售所忽略的变量。这种保护正是华尔街分析师没有动摇的原因:覆盖评级包括16个买入、4个跑赢大盘、3个持有、1个跑输大盘和1个卖出,平均目标价接近$2,125,比当前价格高出约39%。当前的辩论不再是Sandisk能否执行,而是当合同订单在未来18至24个月内转化为收入时,NAND价格能否保持坚挺。
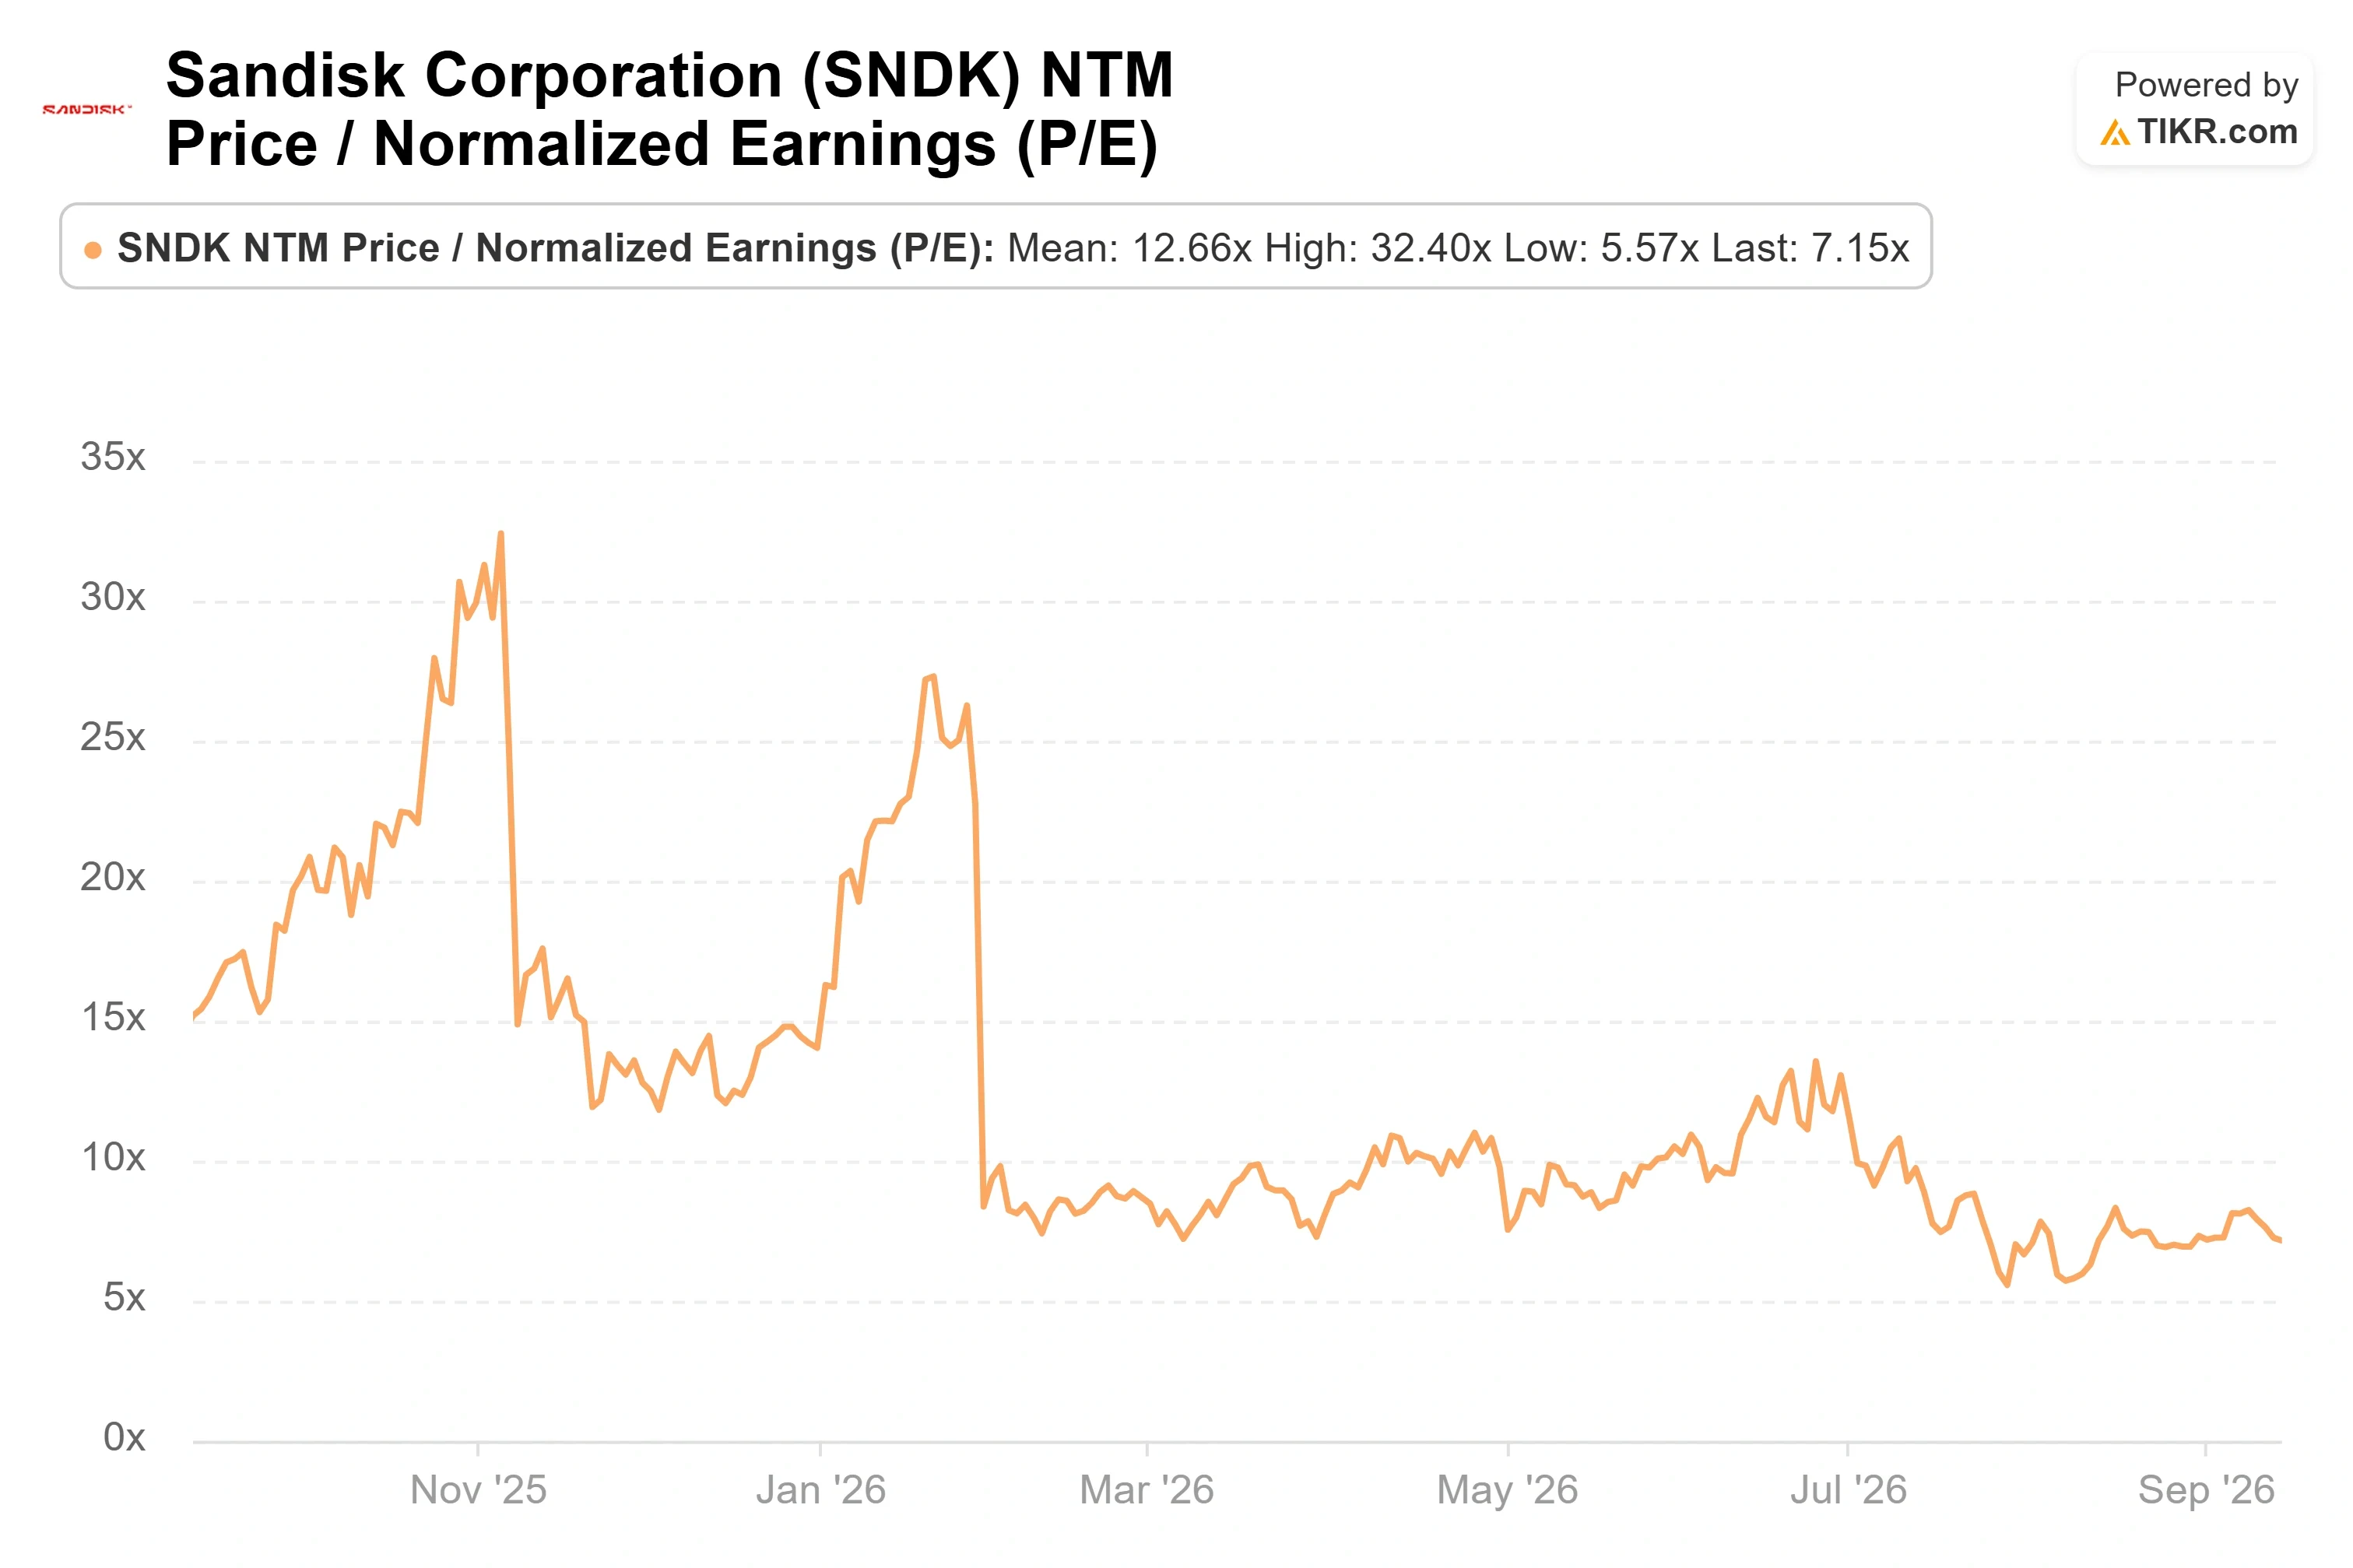
在$1,520附近,该股交易于未来十二个月盈利的7.15倍,低于前母公司西部数据的20.50倍,但高于三星电子的3.99倍。这种比较具有两面性:Sandisk相对于三星多元化、低利润率的业务组合享有溢价,而与西部数据的差距则反映了市场预期Sandisk近期盈利增长快得多,这从机制上压低了远期市盈率。从市盈率角度看,一家增长如此迅速的公司很少在远期数据上显得昂贵。
在TIKR中查看Sandisk相对于同行的表现(免费!) >>>
TIKR 高级模型分析
- 当前价格(模型入场点): $1,530.90
- 目标价格(中值): ~$3,180
- 潜在总回报率: ~108%
- 年化内部收益率: ~17% / 年
查看分析师对Sandisk股票的增长预测和价格目标(免费!) >>>
在8月的投资者日上,TIKR的中值情景估值低于当时的价格,并认为其估值过高。在经历了35%的回撤和一波盈利预测上调之后,同样的中值情景现在指向约$3,180,比该入场点高出约108%,或在4.8年内年化回报率约为17%。是股价跌入了模型,而非模型上涨来迎合股价。
两个驱动因素支撑着这个数字:数据中心业务组合的转变,该业务将占据NAND需求的一半以上;以及合同化的"新商业模式"订单,将接近940亿美元的最低收入转化为确认的销售额。利润率驱动因素是锁定了三分之二BiCS闪存供应80%的毛利率底线,支撑了中值情景下接近63%的净利润率。
- 主要风险: NAND定价。如果AI支出放缓,现货市场的三分之一业务重置到更低价格,低值情景会将年化回报率降至约9%。
- 上行空间: 推理需求持续超过供应,合同约定的底线被证明是保守的,将年化回报率推向接近18%的高值情景。
- 下行风险: 真正的存储芯片价格暴跌在合同保护盈利之前到来,市盈率压缩速度快于订单增长。
结论
下一个真正的考验是2027财年第一季度,管理层给出的收入指引为103亿至108亿美元,非GAAP每股收益为$44.00至$46.00。达到该范围的上限将确认合同定价正按承诺兑现,并且9月份只是情绪波动而非信号。如果处于下限,或数据中心增长评论出现任何软化,将给看跌方提供第一个硬证据。在该财报发布之前,这只股票交易的是关于一个尚无法衡量的支出曲线的辩论,其价格较高点下跌了35%,但其下行保护底线是其大多数同行所不具备的。
查看亿万富翁投资者正在买入哪些股票,以便您能通过TIKR跟随聪明钱。
您应该投资Sandisk吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答该问题的机构级财务数据。
打开Sandisk,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和盈利的预期、估值倍数随时间的变化情况,以及价格目标是呈上升还是下降趋势。
您可以建立一个免费的观察列表来跟踪Sandisk以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入的股票 ,以便跟随聪明钱。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!