核心要点
- Rigetti第三季度营收降至140万美元,远低于分析师预期,其CEO表示目前尚无任何量子公司能证明其回报率优于经典计算。
- Kulkarni关于投资回报率的谨慎态度对该领域是一个公允的警示,但对于一家营收微乎其微的公司来说,声称营收尚不是正确的衡量标准则显得更为轻松。
- IonQ的平台业务在一个季度内创造的收入,超过了分析师对Rigetti整个2028年营收的预期。
- 以112倍的远期市销率计算,Rigetti的估值建立在其路线图之上,而这条路线图刚刚被延长;其108量子位系统在第四季度能否获得印度C-DAC的验收是下一个考验。
在IonQ (IONQ)于11月5日上调其2026年营收指引后,量子计算股大幅上涨。随后,Rigetti Computing (RGTI)和D-Wave Quantum (QBTS)于11月10日公布了财报。
在Rigetti的第三季度电话会议上,StoneX分析师Gary Mobley向CEO Subodh Kulkarni询问了销售渠道情况。Kulkarni表示,数据中心管理者需要看到投资回报才会真正投入资金,并且"我们中还没有任何一家公司能够证明量子计算相对于经典计算的投资回报率。"
一位量子公司的CEO如此坦诚实属罕见。他是在Rigetti自身销售额出现倒退的一个季度说出这番话的。
Rigetti达成保真度目标但销售额未达预期
Rigetti第三季度营收为140万美元,低于去年同期的194万美元,也远未达到分析师预期的368万美元。该公司目前预计2026年营收约为2000万美元,但这取决于其108量子位系统能否在第四季度获得印度C-DAC的验收。
Kulkarni表示,目前还不是关注销售额的时候:"我们认为在实现量子优势之前,这不是正确的跟踪指标,我们预计这大约还需要3年时间。"Rigetti确实达成了其技术目标。其第三季度财报显示,108量子位系统的双量子位中位保真度达到了99.5%,这是该公司最初为2025年底设定的目标。
分析师预计营收将会增长,但基数很小:

这将使Rigetti到2028年达到7130万美元。鉴于Kulkarni将量子优势的实现设定在大约三年后,我看不到分析师有理由上调这个数字。
TIKR追踪13位分析师对Rigetti的看法。有多少人给出"买入"评级?
在一个地方查看Rigetti的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看Rigetti的分析师评级
投资者在为Rigetti的路线图买单
Kulkarni的谨慎态度不仅限于Rigetti。当被问及软件和纠错问题时,他表示:"目前,硬件对几乎所有量子计算技术参与者来说都是限制因素。"因此,这些股票的交易基于技术进展,而Rigetti的远期市销率倍数显示了投资者为此支付了多少溢价:

以112倍计算,Rigetti的交易价格约为其三年平均市销率226倍的一半,远低于其在2025年10月达到的1415倍峰值,但远高于2024年8月触及的7.9倍。Rigetti正依靠4.971亿美元的现金和投资来支撑等待期,该数字较6月底的5.413亿美元有所下降。
而等待期刚刚被延长。一年前,Rigetti预计在2026年底左右实现保真度99.7%的150+量子位系统。其新目标是到2028年中实现保真度约99.7%的300+量子位系统。
客户已经在为IonQ付费
尽管如此,营收显示了客户目前正在为哪些公司付费,而IonQ遥遥领先。其第三季度营收为1.738亿美元,同比增长336%。其中9030万美元来自IonQ平台部门,该部门销售量子计算机、网络、传感和安全产品,其余收入来自其收购的代工厂SkyWater。
分析师预计未来会有更多增长:
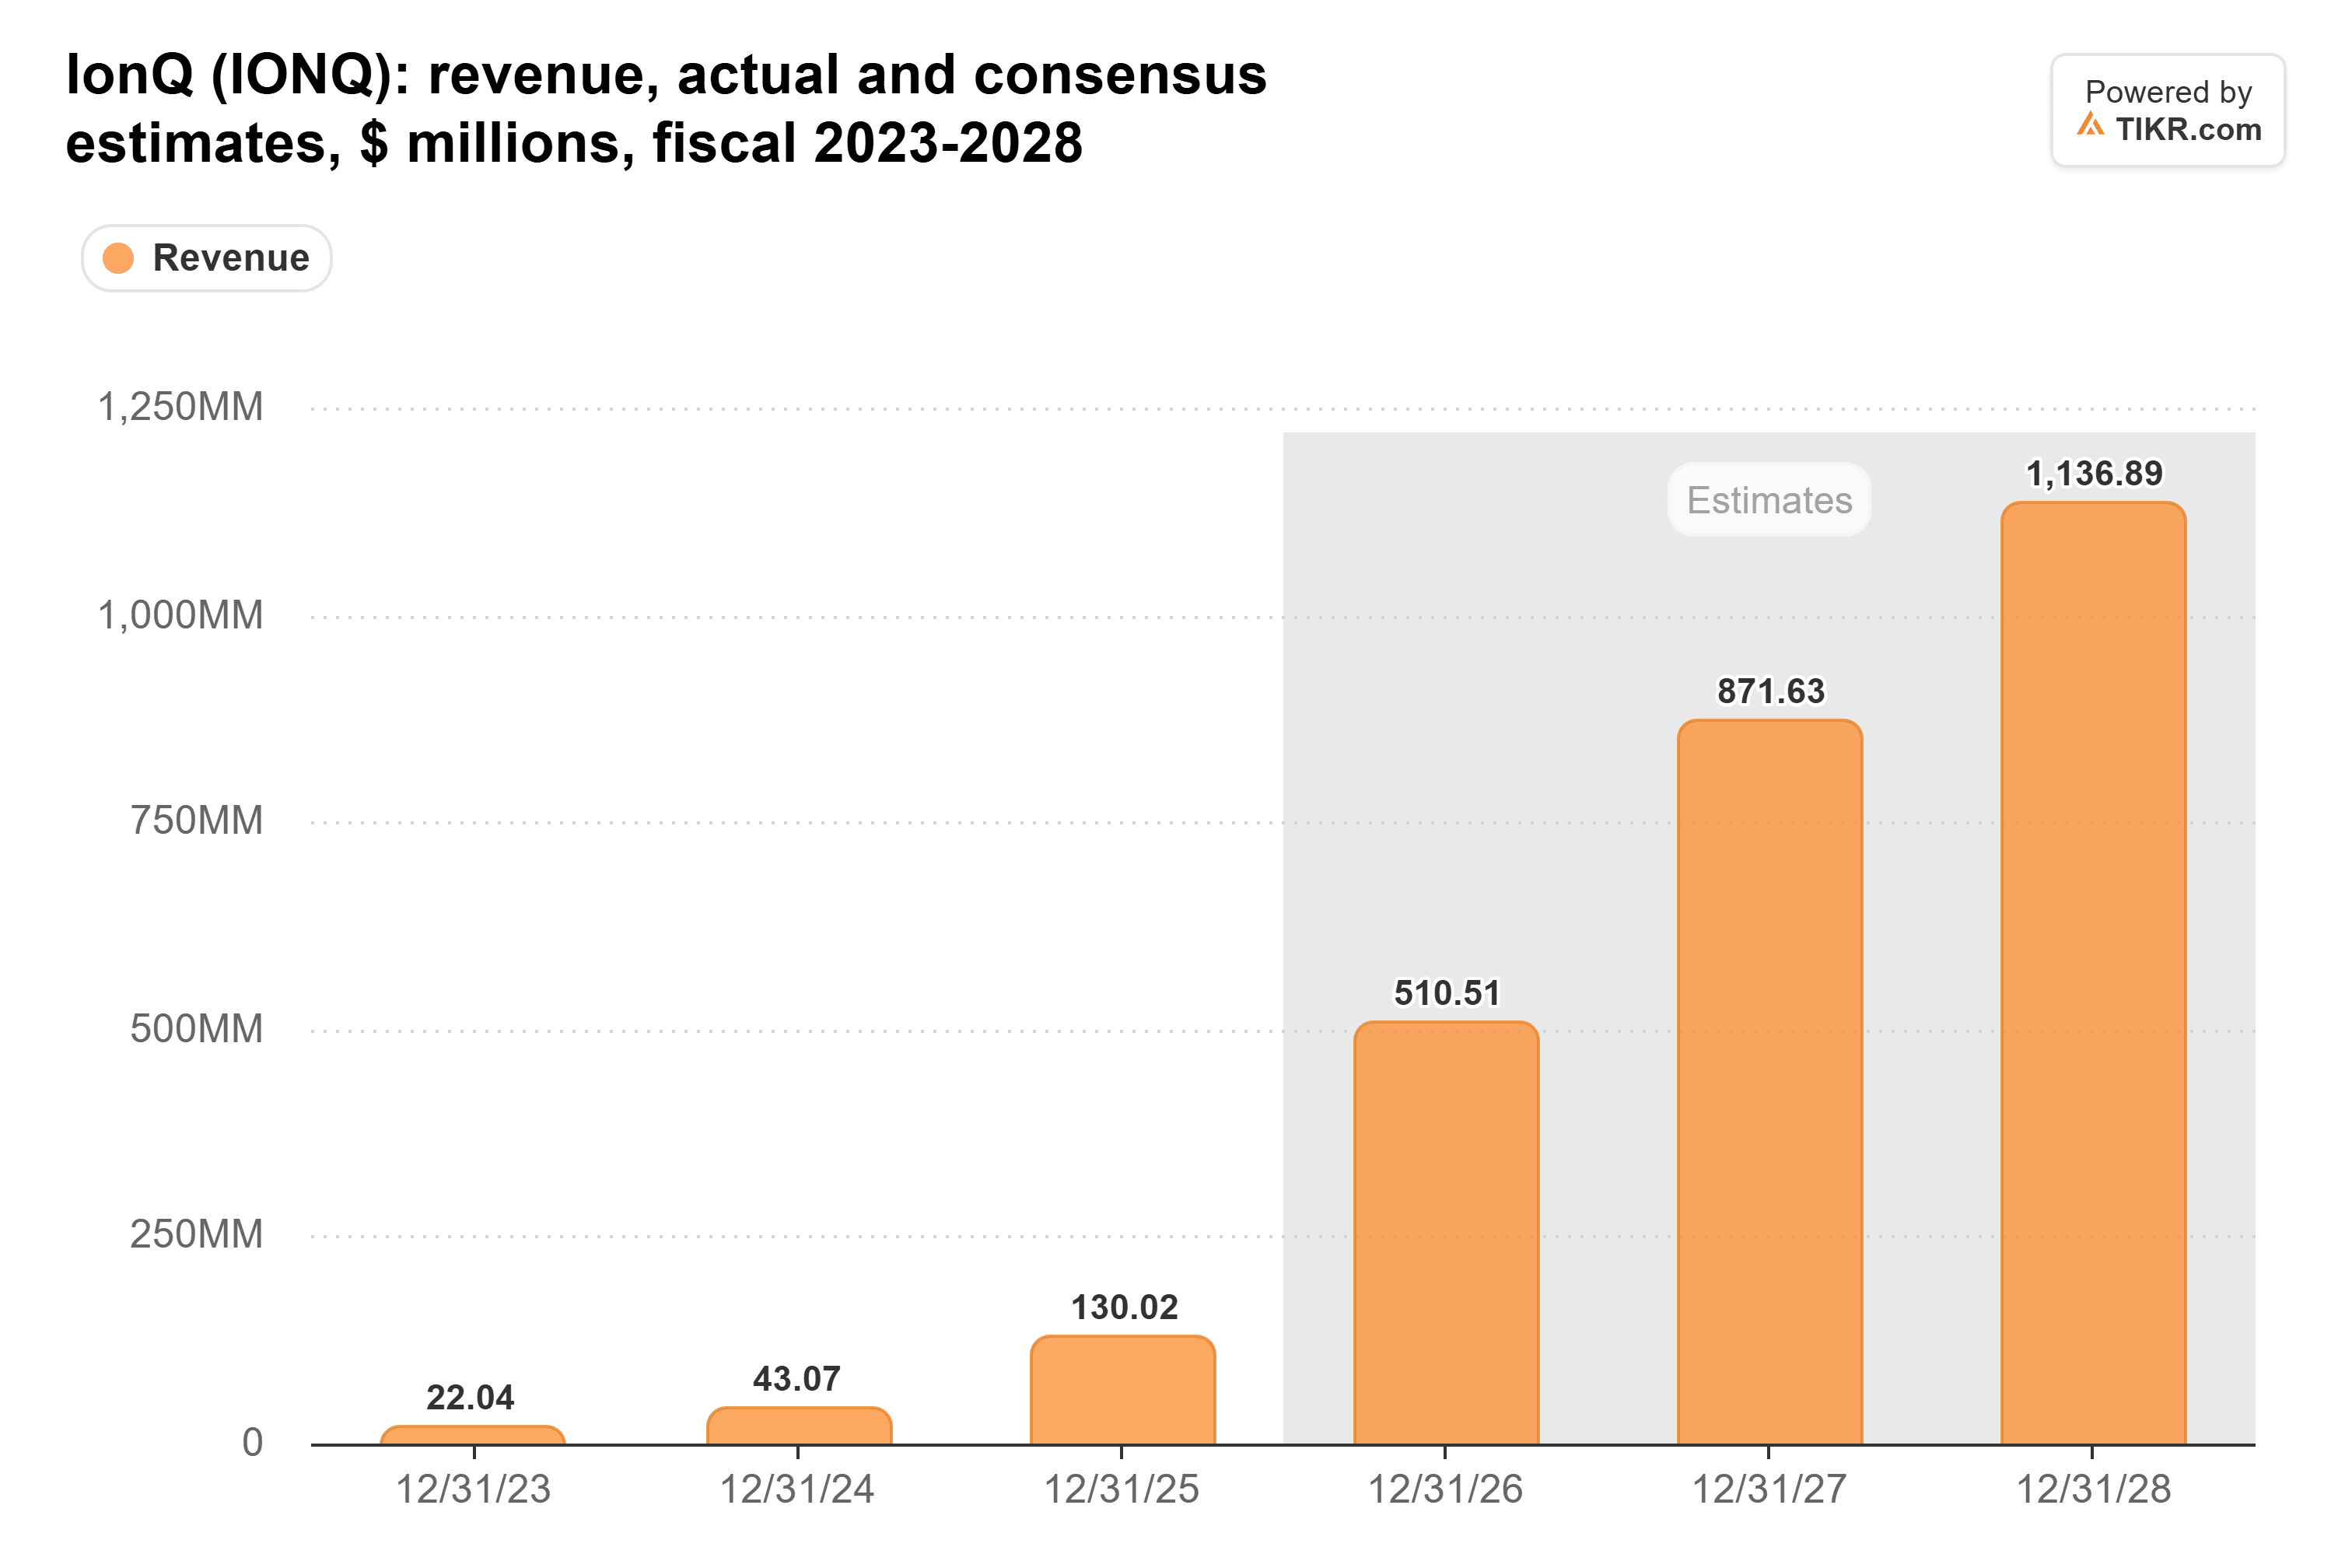
Rigetti对2028年的预期,还不及IonQ平台业务一个季度的收入。
D-Wave也是从小基数开始增长:其第三季度营收增长21%至450万美元。这些都无法证明量子计算在成本上优于经典计算。Kulkarni本人指出,进行量子研究的公司也会购买这些机器的使用时间。
对整个领域的判断正确,但对Rigetti过于宽容
Kulkarni关于目前无人能证明量子机器回报率优于经典机器的观点,对于任何买入这些股票的人来说都是一个公允的警示,尽管D-Wave表示其客户已经在生产环境中运行应用程序。他关于量子优势的三年时间线是Rigetti自己的。但是,当你一个季度只带来140万美元营收时,对营收不屑一顾要容易得多。IonQ的平台业务(同样销售网络、传感和安全产品)已经将这个市场变成了真金白银。
坦率地说,99.5%的里程碑是Rigetti一段时间以来最好的消息。然而,以112倍的远期市销率计算,且下一个目标被推迟到2028年中,在支付高溢价之前,我希望看到这种进展能转化为订单。第一个考验是C-DAC在第四季度的验收,2000万美元的营收展望正取决于此。
那么Rigetti股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Rigetti可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预期。我们的分析可能未包含公司近期新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!