


核心要点
- 在11月17日财报发布前六天,Baird将英伟达评级从“跑赢大盘”下调至“中性”,并将其目标价从500美元下调至200美元。
- Baird对黄仁勋及其面临的调查感到担忧,并预计人工智能支出增长将在2027年放缓。
- 分析师仍预计英伟达在截至2028年1月的财年每股收益将增长71%,管理层给出的营收增长指引约为70%。
- 该股目前远期市盈率为14倍,远低于其五年平均的36倍,股价已经消化了Baird所担忧的大部分放缓因素。
Baird 下调了 英伟达 (NVDA) 的评级,于11月11日(周三)将其从“跑赢大盘”下调至“中性”,并将目标价从500美元下调至200美元。分析师Tristan Gerra将其报告标题定为“伊卡洛斯的兴衰;公司前景依然良好”。
这个时机很微妙:英伟达将于11月17日盘后发布财报。大部分注意力集中在黄仁勋的丑闻上,但Baird报告中最重要的部分是其对明年人工智能支出将放缓的预测。
Baird对英伟达的三大担忧
- 黄仁勋: Gerra引用了对黄仁勋在2027年任期的不确定性。黄仁勋于11月8日(周日)承认有婚外情,英伟达董事会就有关其成为外国情报活动目标的报道展开了独立调查。董事会表示,没有理由相信国家安全或英伟达的商业机密受到损害。
- 中国: Gerra预计将出台新的针对H200对华出口禁令,部分芯片已存放在亚洲仓库等待中国订单。他写道:“我们估计这可能导致50亿美元的资产减值。”
- 支出: Baird认为大型云公司的AI支出在2027年将增长40%或更低,并下调了其对2028年及以后年份的预测。
前两个问题可能在几周内得到澄清。第三个问题则关乎英伟达明年的销售额。
英伟达明年的前景已基本确定
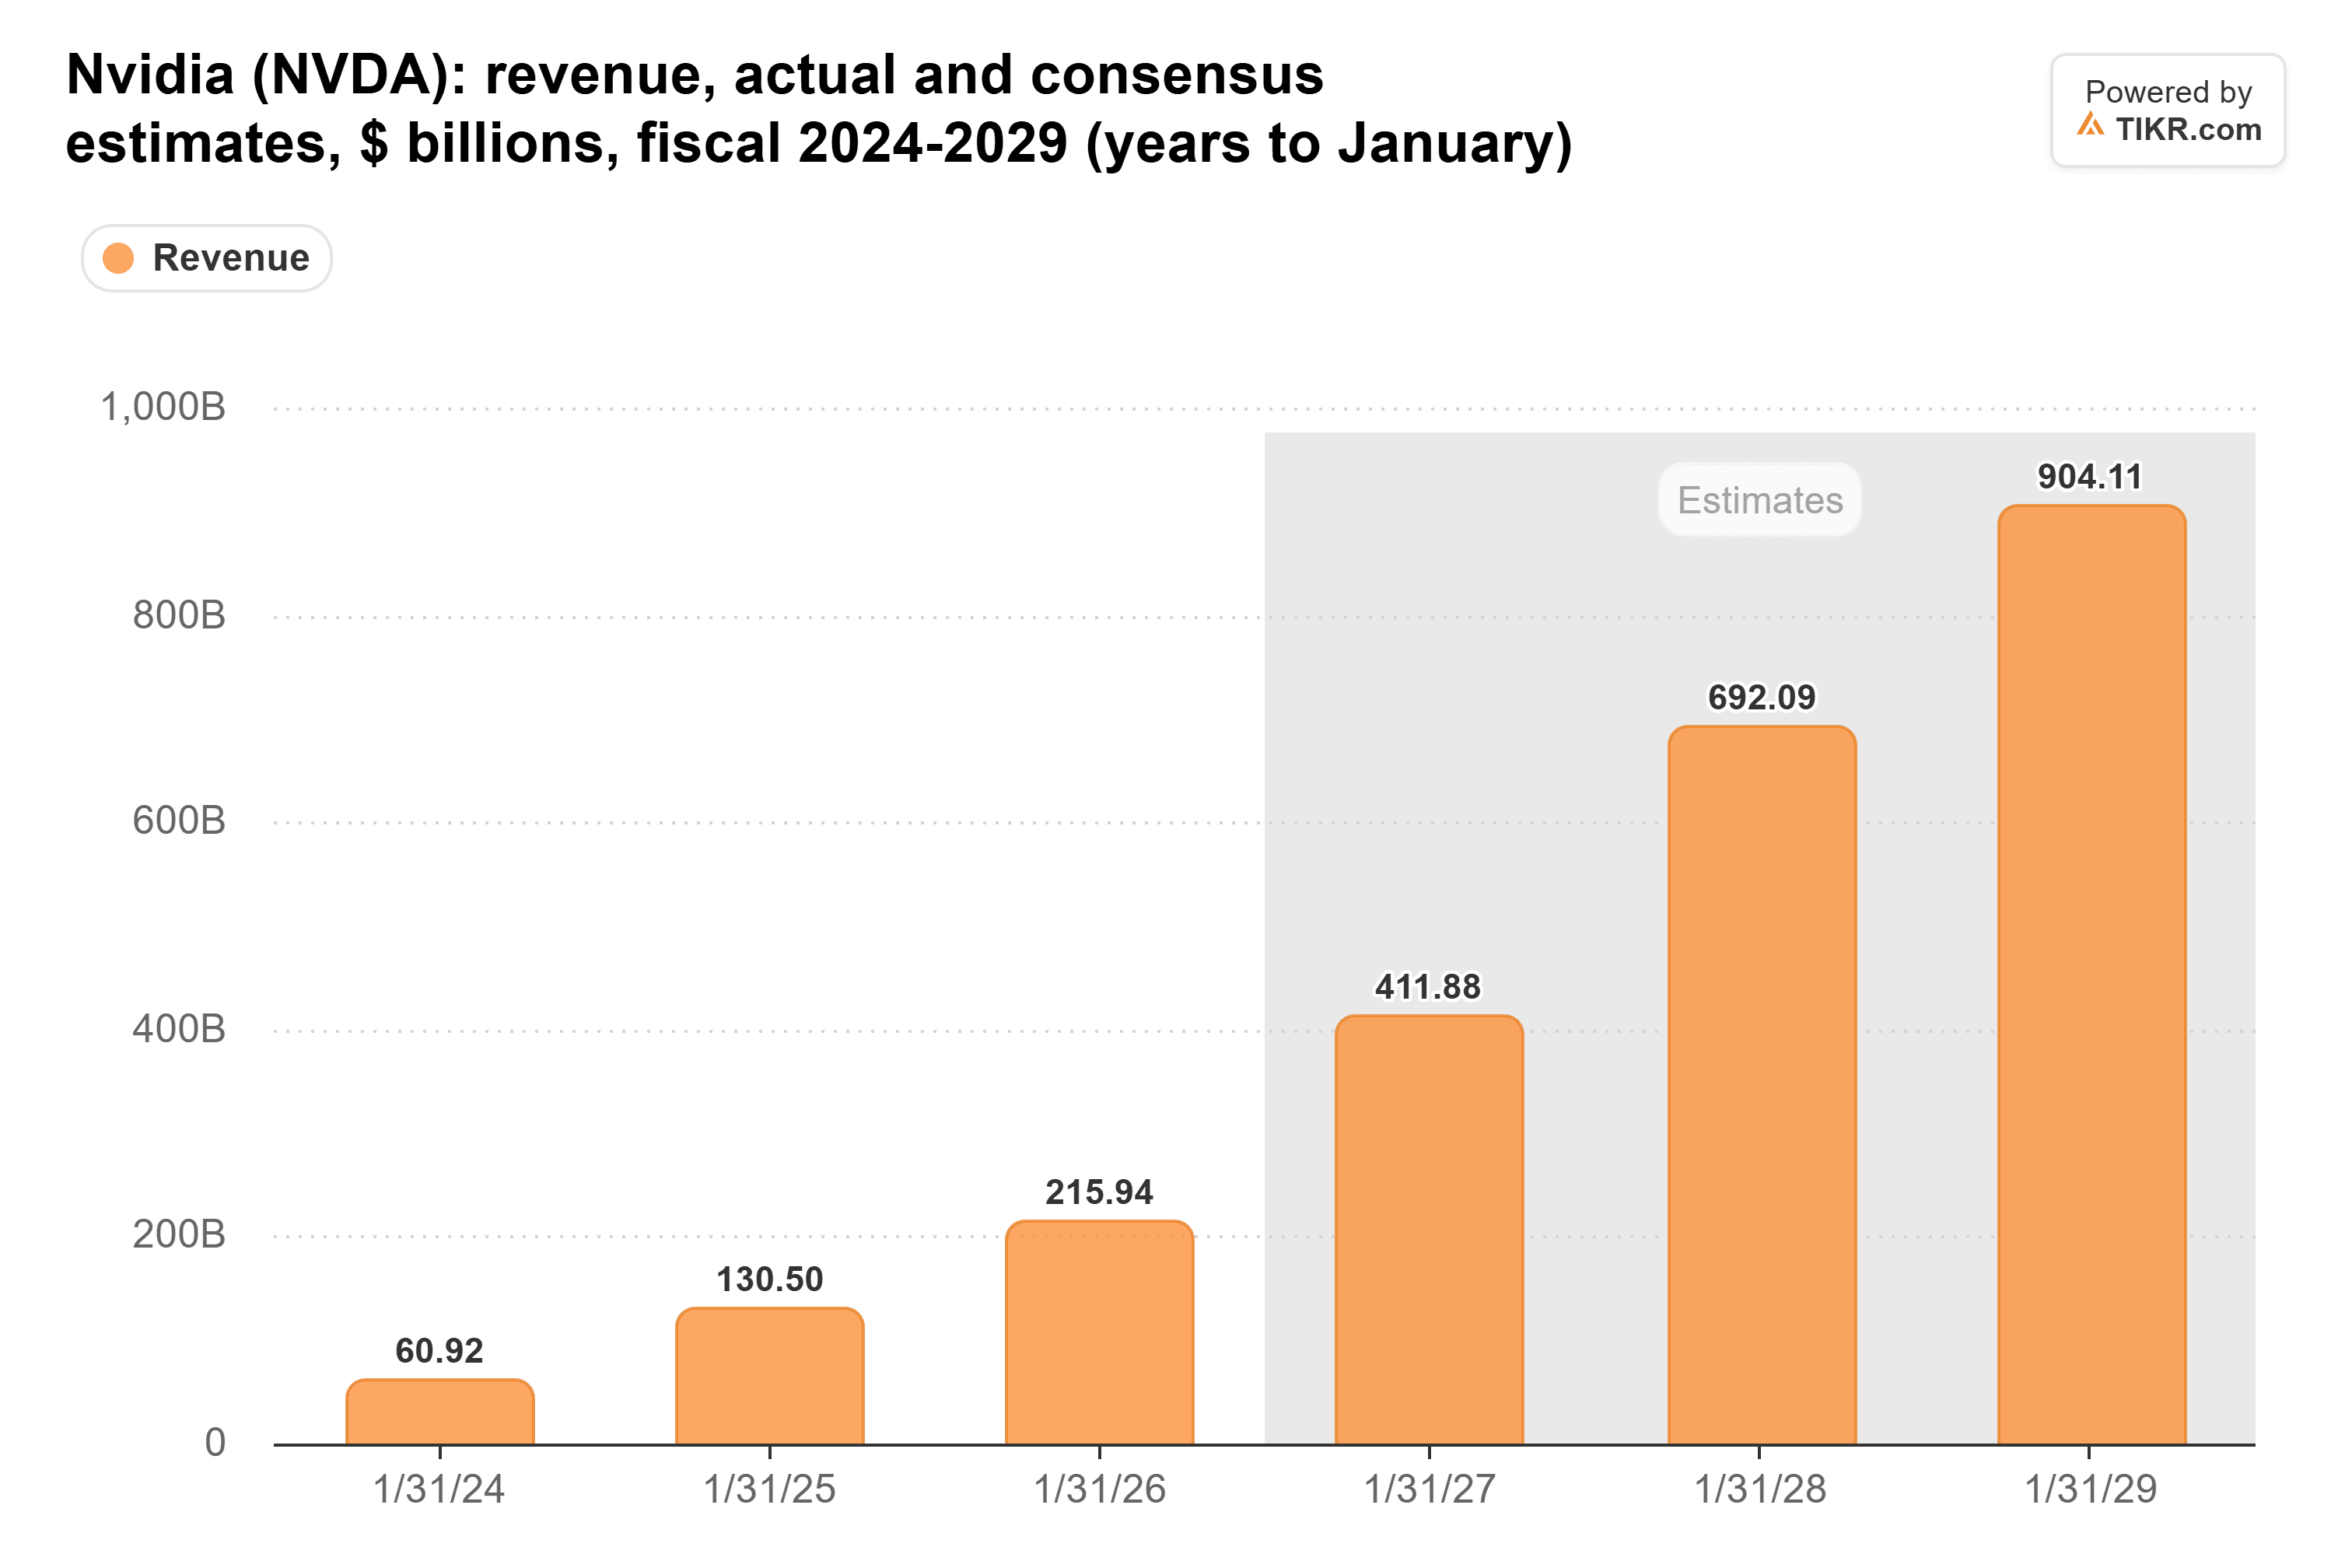
在8月份的电话会议上,英伟达给出的2028财年营收增长指引约为70%,并表示供应是制约该数字的因素。分析师的预测紧随其后,预计2028财年营收将达到6920亿美元,较今年预期的4120亿美元增长68%:
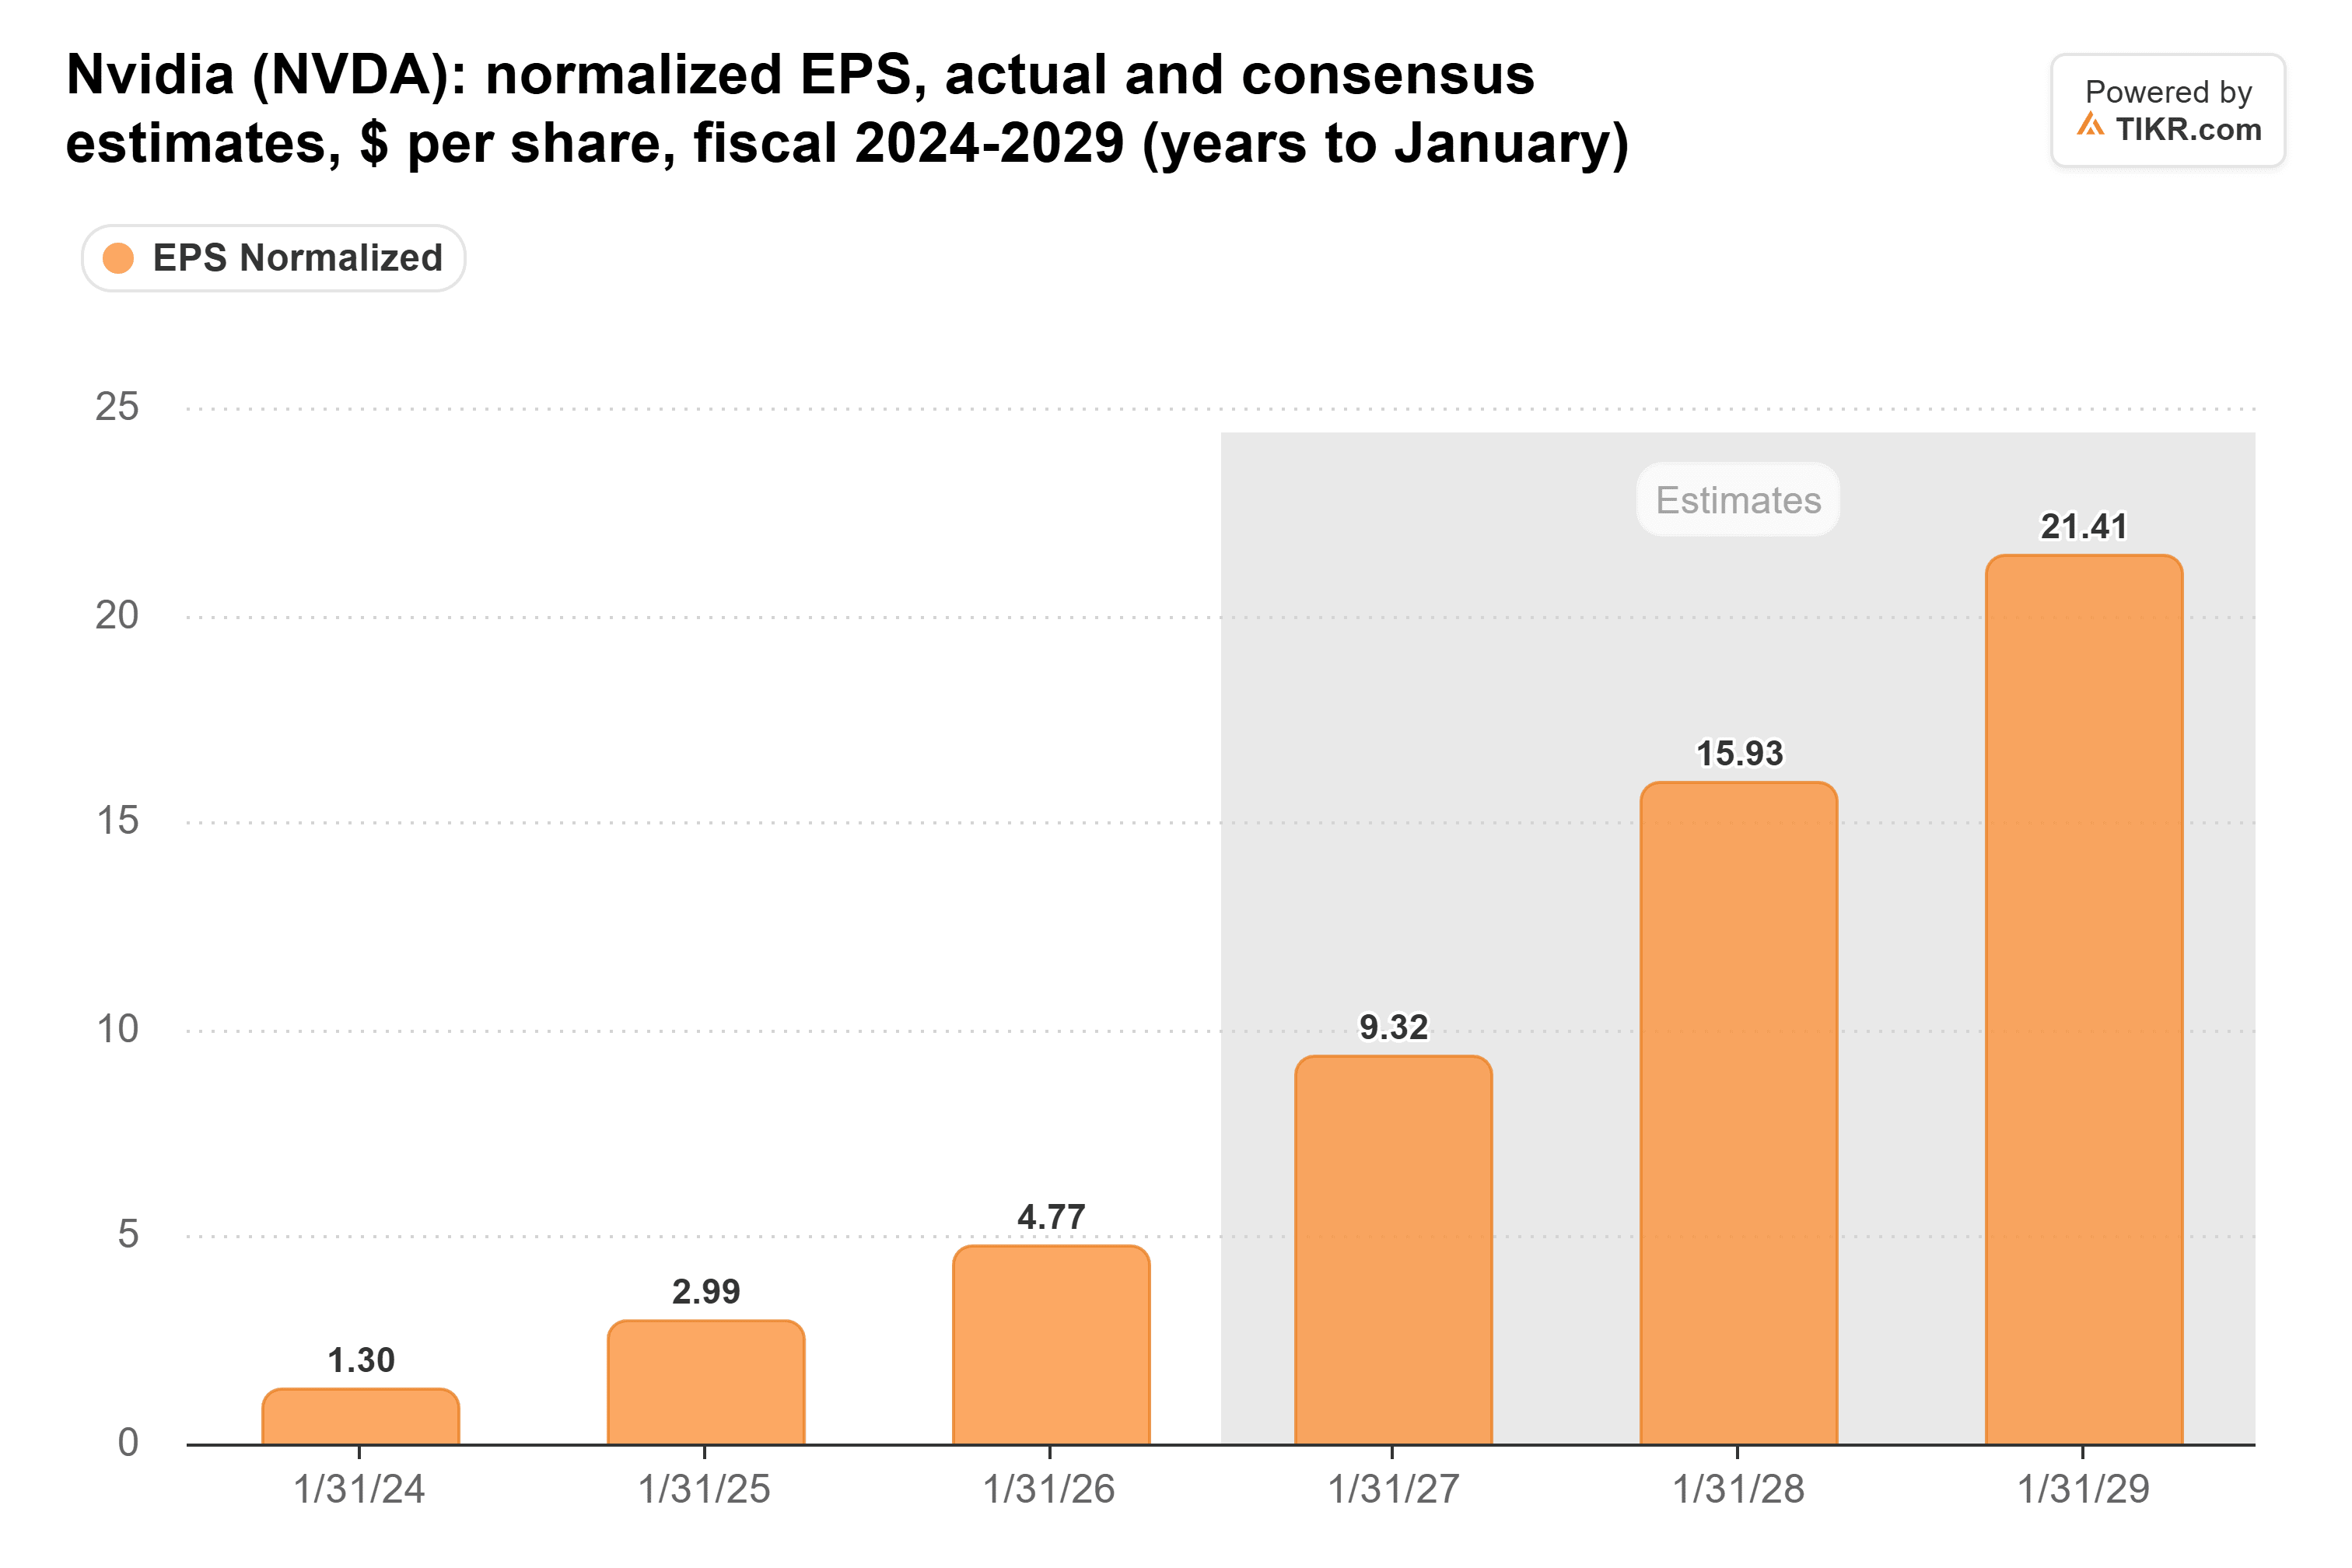
分析师预计,其标准化每股收益将从本财年的9.32美元上升至2028财年的15.93美元,并在次年达到21.41美元。在英伟达给出70%的增长展望之前,三个月前对2028财年的预测还是12.84美元:
TIKR追踪62位分析师对英伟达的看法。有多少人给出“买入”评级?
在一个地方查看英伟达“买入”、“持有”和“卖出”评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用TIKR来研究此类股票。 查看英伟达的分析师评级
14倍市盈率显示,放缓因素似乎已计入英伟达股价
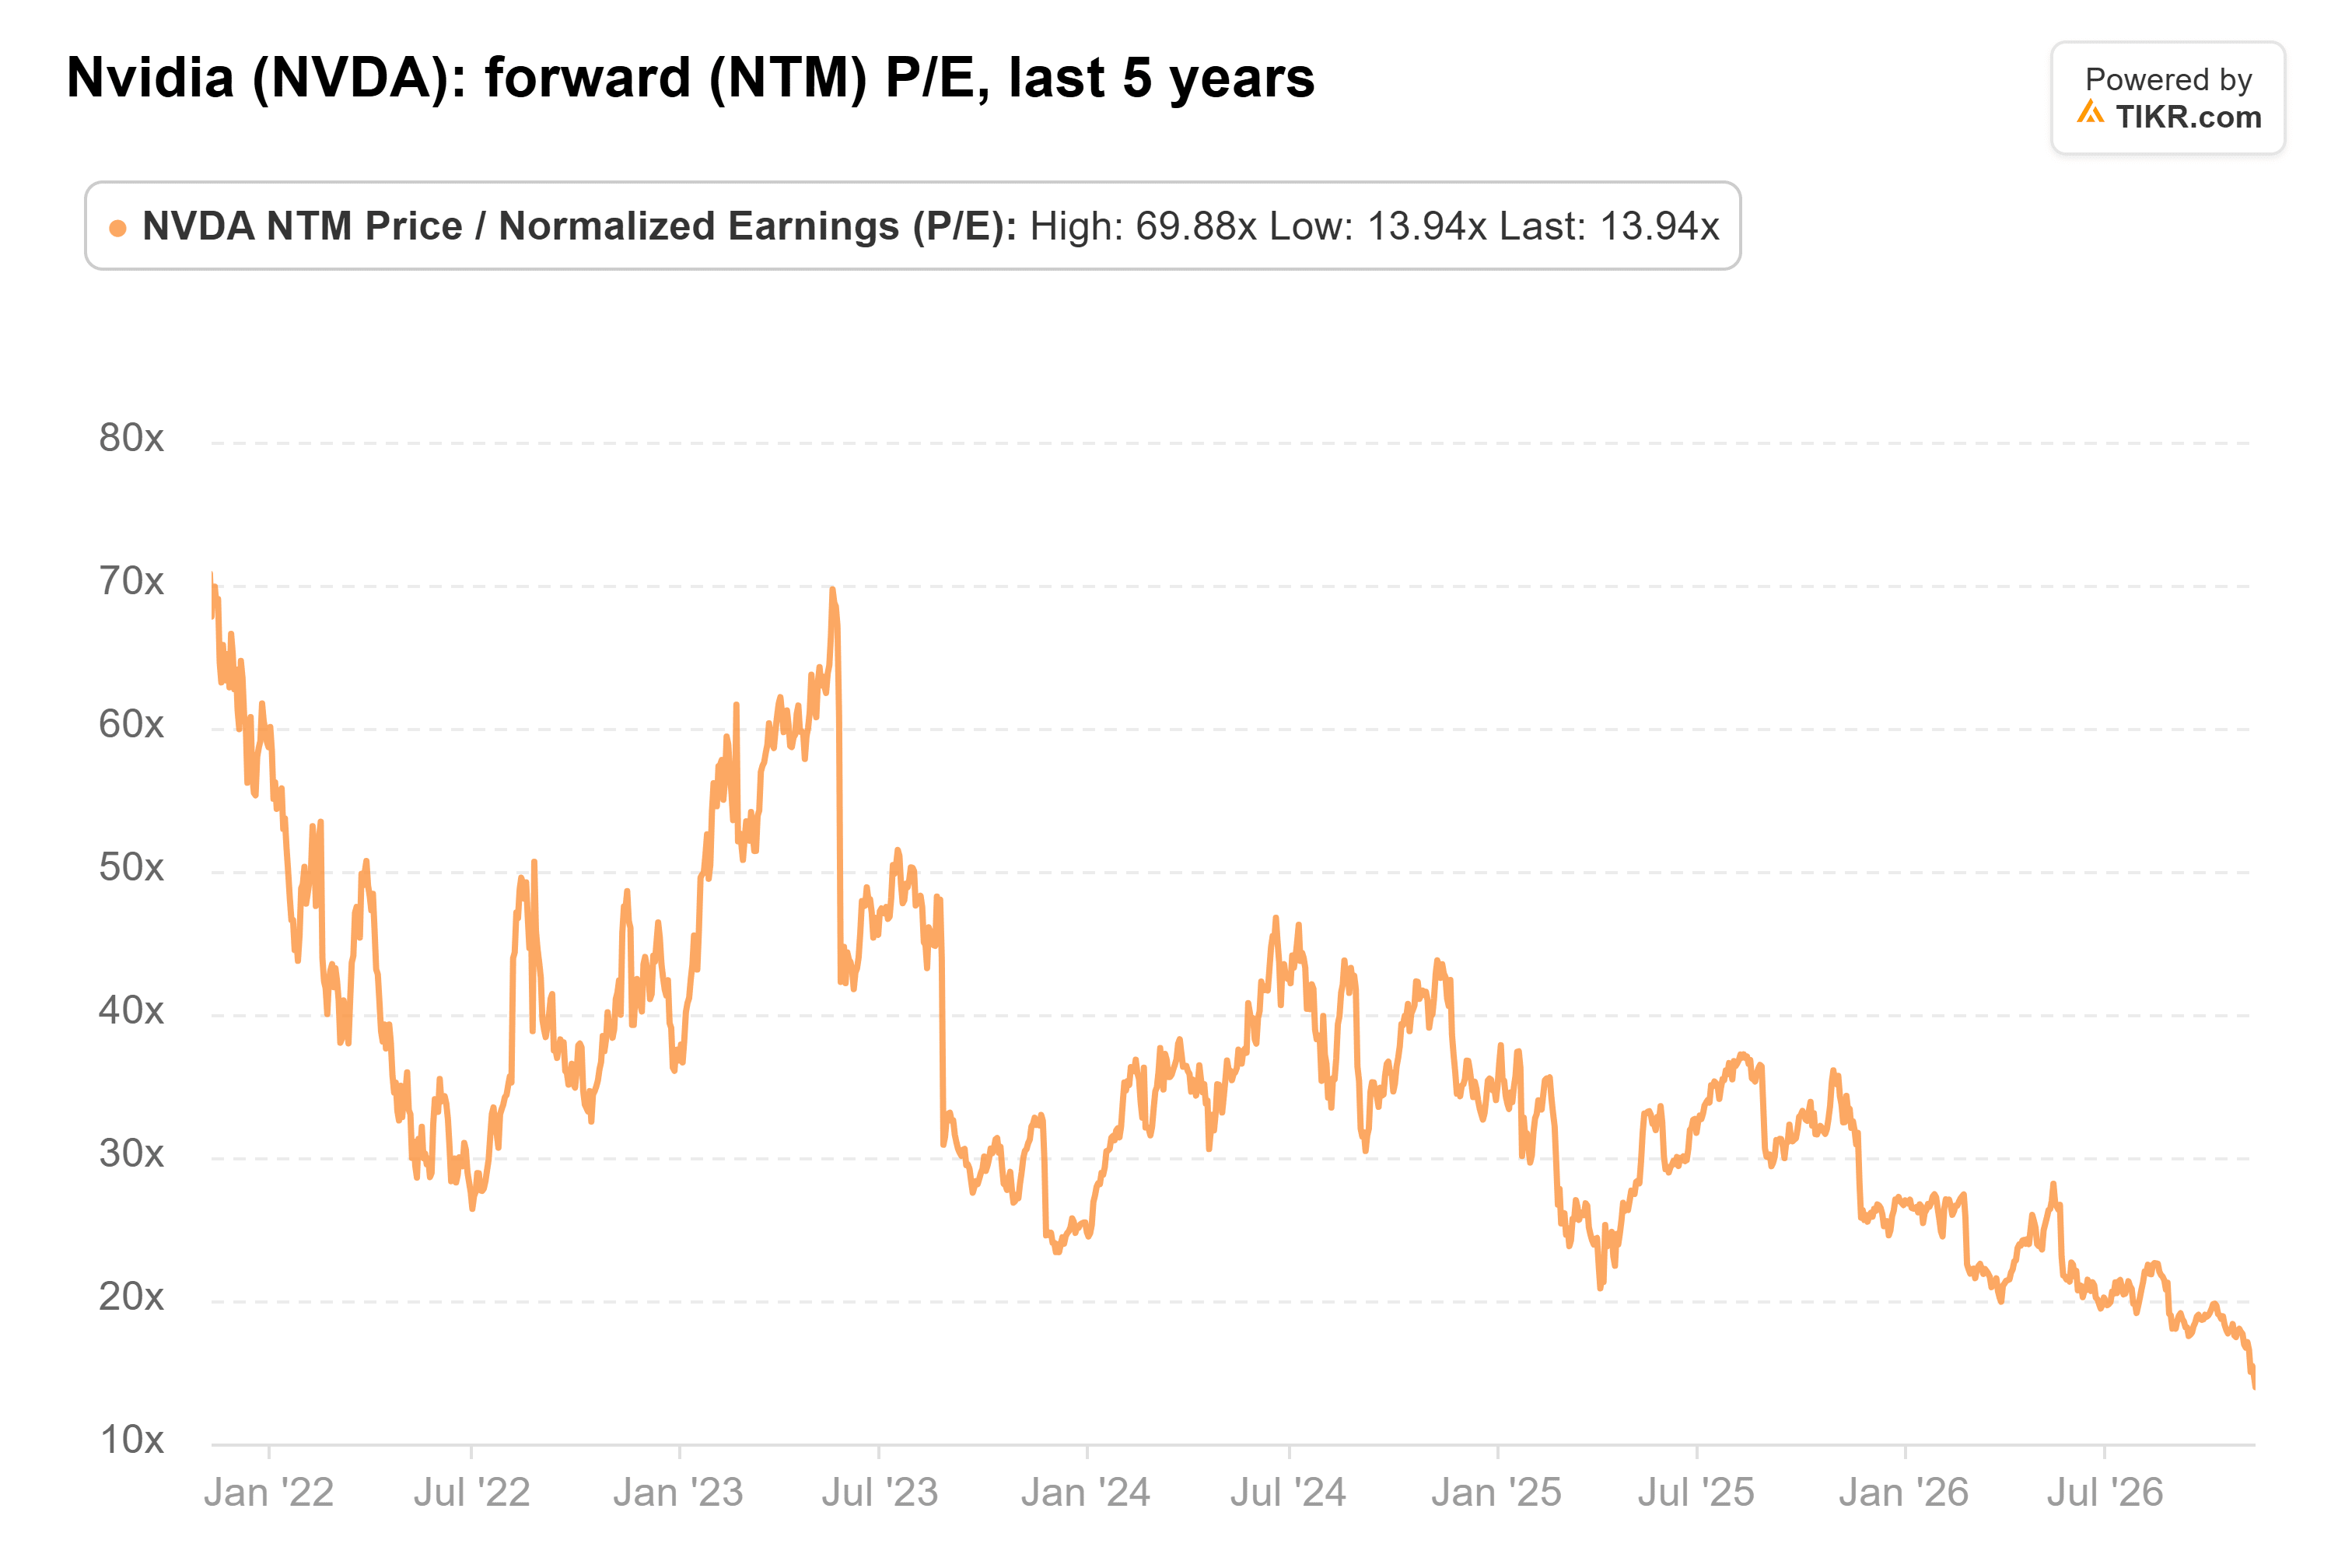
基于未来12个月的预期盈利,英伟达在周二收盘时的交易市盈率为14倍,为五年来的最低点,远低于其36倍的平均水平:
NewEdge Wealth的Cameron Dawson在11月10日告诉 彭博社Surveillance节目,市场认为“半导体盈利在2027年或2028年初见顶的可能性更高”。
Baird给出的200美元目标价仍比周二收盘价高出约18%。英伟达11月5日的收盘价隐含的未来10年自由现金流年增长率仅为16%左右,而目前股价更低。
Baird关于黄仁勋调查和华盛顿方面的因素可能在未来几周对股价构成压力的看法是正确的。但在14倍远期市盈率时,因担忧2027年支出放缓而下调英伟达评级,这已经滞后了。市场在Baird之前就已经消化了盈利见顶的预期,而盈利预测却在持续上调。
英伟达需要在11月17日展示什么
关注管理层是否会坚持2028财年约70%的增长指引,以及在预计一季度毛利率触底(71%至72%)之后,其给出的后续毛利率指引如何。如果董事会的调查结果导致英伟达失去其CEO,那么所有预测都将失效。
那么英伟达股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对公司业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非来自TIKR或我们的内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含公司近期的新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!


