高通股票关键数据
- 当前价格: $175.91
- 目标价(中值): ~$389
- 华尔街目标价: ~$196
- 潜在总回报率: ~121%
- 年化内部收益率: ~22% / 年
现已上线:使用TIKR全新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
高通(QCOM)将在全球范围内裁员,首席执行官克里斯蒂亚诺·阿蒙在10月20日首次由路透社报道的一份发给员工的备忘录中表示。通知将于11月开始,备忘录未给出具体裁员人数。截至2025年9月,高通拥有约52,000名员工。
10月20日,高通股价收盘上涨1.26%,而iShares半导体ETF(SOXX)则下跌0.38%。截至10月23日,股价收于$175.91,较52周盘中高点$259.92下跌了32%。11月4日盘后发布的财报,将是管理层首次有机会量化裁员影响。
成本上升近20%,销售额下降4%
在截至6月28日的第三财季,营收下降4%至99.5亿美元。GAAP准则下的研发费用加上销售、一般及管理费用上升约20%至35.8亿美元。该数字包含了8.01亿美元的股权激励支出;按非GAAP准则计算,这两项成本合计为25.9亿美元。
芯片业务部门QCT的税前利润占营收的26%,低于一年前的30%。高通还在该季度记录了7000万美元的重组费用。
阿蒙的备忘录并未将此次裁员描述为一项成本削减计划。他称之为“以绩效为重点的减员”,旨在建立“更强的绩效文化”。他还写道:“随着业务的扩展,我们所需的技能和能力也在变化。”高通可能是在进行技能置换,而非削减开支。
新技能指向何方
营收数据揭示了业务的发展方向。在6月当季,手机业务营收下降20%至50.9亿美元,而汽车业务营收增长61%至15.9亿美元。
在9月8日高盛的Communacopia会议上,首席财务官兼首席运营官阿卡什·帕尔基瓦拉表示:“明年,我们预计将成为汽车行业最大的芯片供应商。”他补充说,“从第三代到第五代,计算内容增长了8倍。”
他还描述了人工智能如何改变高通工程师的工作方式:他们使用AI代币来编写软件、设计芯片和支持客户。他说“我们看到公司内部代币使用量大幅增长”,并且这种使用方式推动了效率提升和更快的产品上市。备忘录并未将AI列为裁员的原因,高通也未说明裁员将涉及哪些团队。
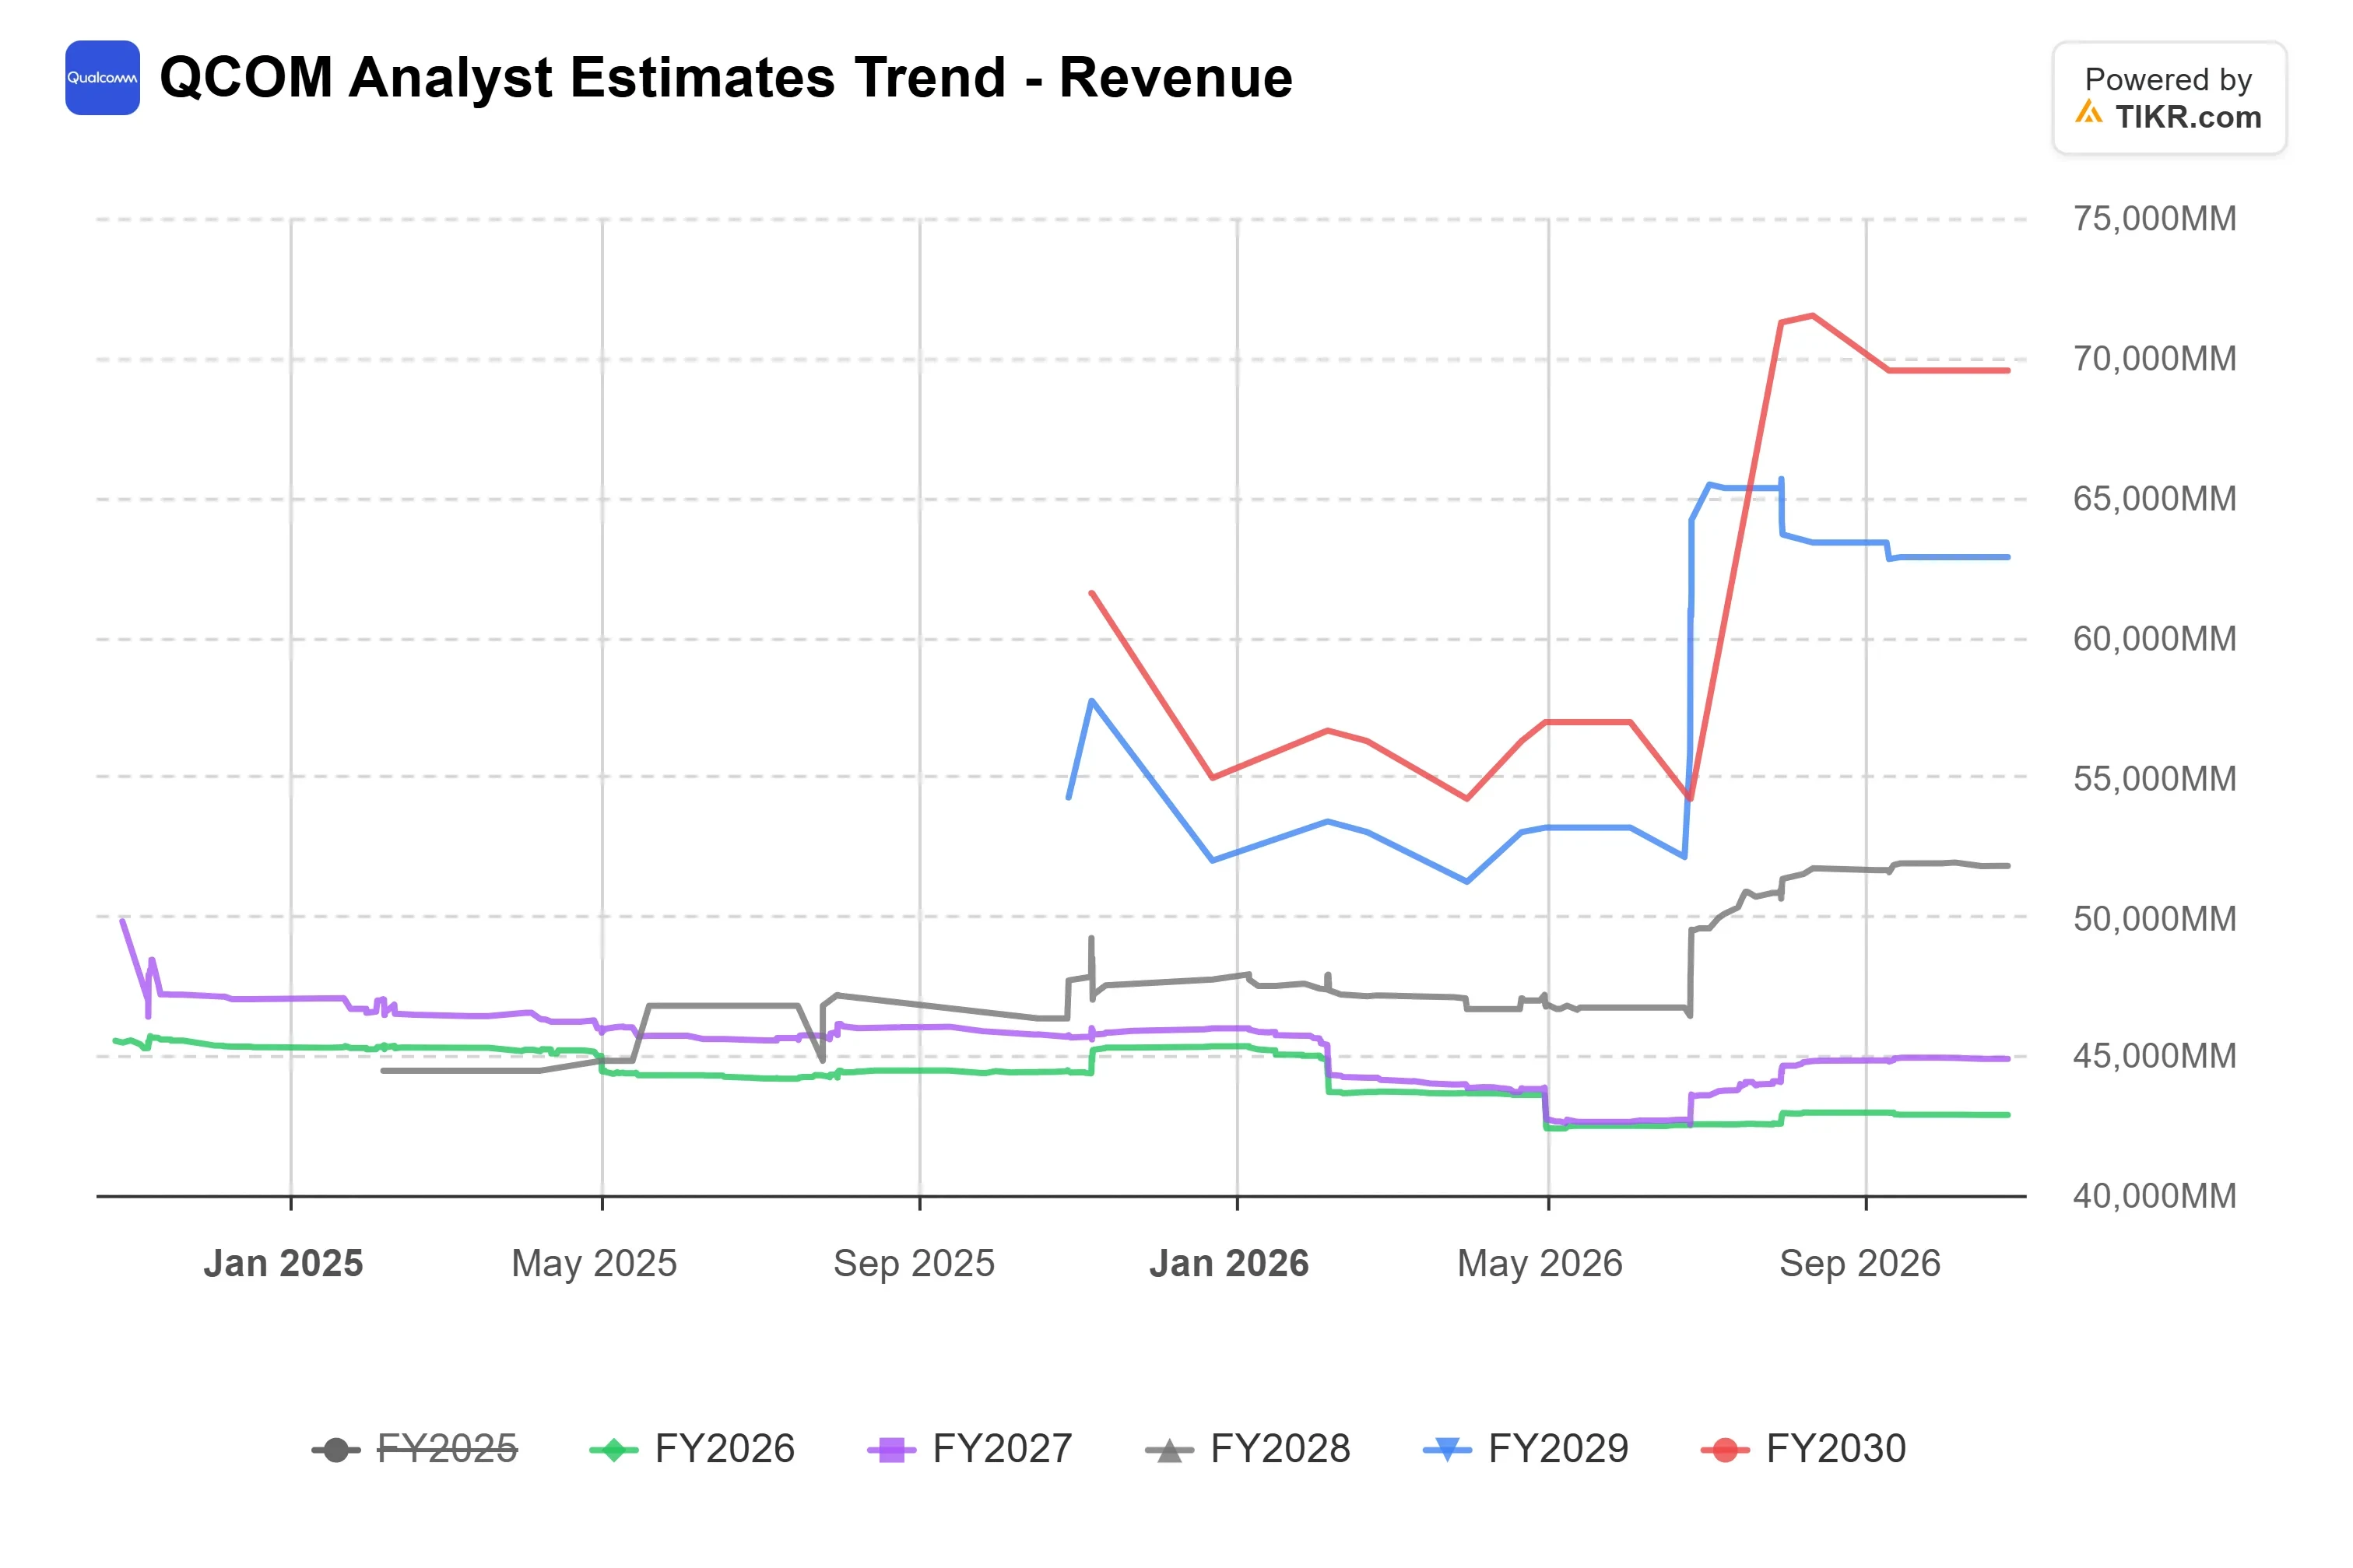
TIKR追踪了37位分析师的看法。有多少人给出“买入”评级?
查看高通股票买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预估,全部集中在一处。超过50万投资者使用TIKR来研究此类股票。 查看高通分析师评级
TIKR高级模型分析
- 当前价格: $175.91
- 目标价(中值): ~$389
- 潜在总回报率: ~121%
- 年化内部收益率: ~22% / 年

中值情景被用作基准情景。其输入假设营收年增长率约为10%,整个模型预测期内的净利润率约为27%。这取决于汽车和数据中心销售能够抵消手机业务的萎缩。
以约19倍的远期市盈率计算,高通的估值接近博通(AVGO,也约为19倍),并高于英伟达(NVDA,约17倍)。大部分回报必须来自盈利增长。上行空间在于,如果增长型业务规模扩大而支出增速不及营收。下行风险在于,如果手机业务的损失超过这些增长型业务的贡献。目标价是基于模型的情景分析,而非预测。
结论
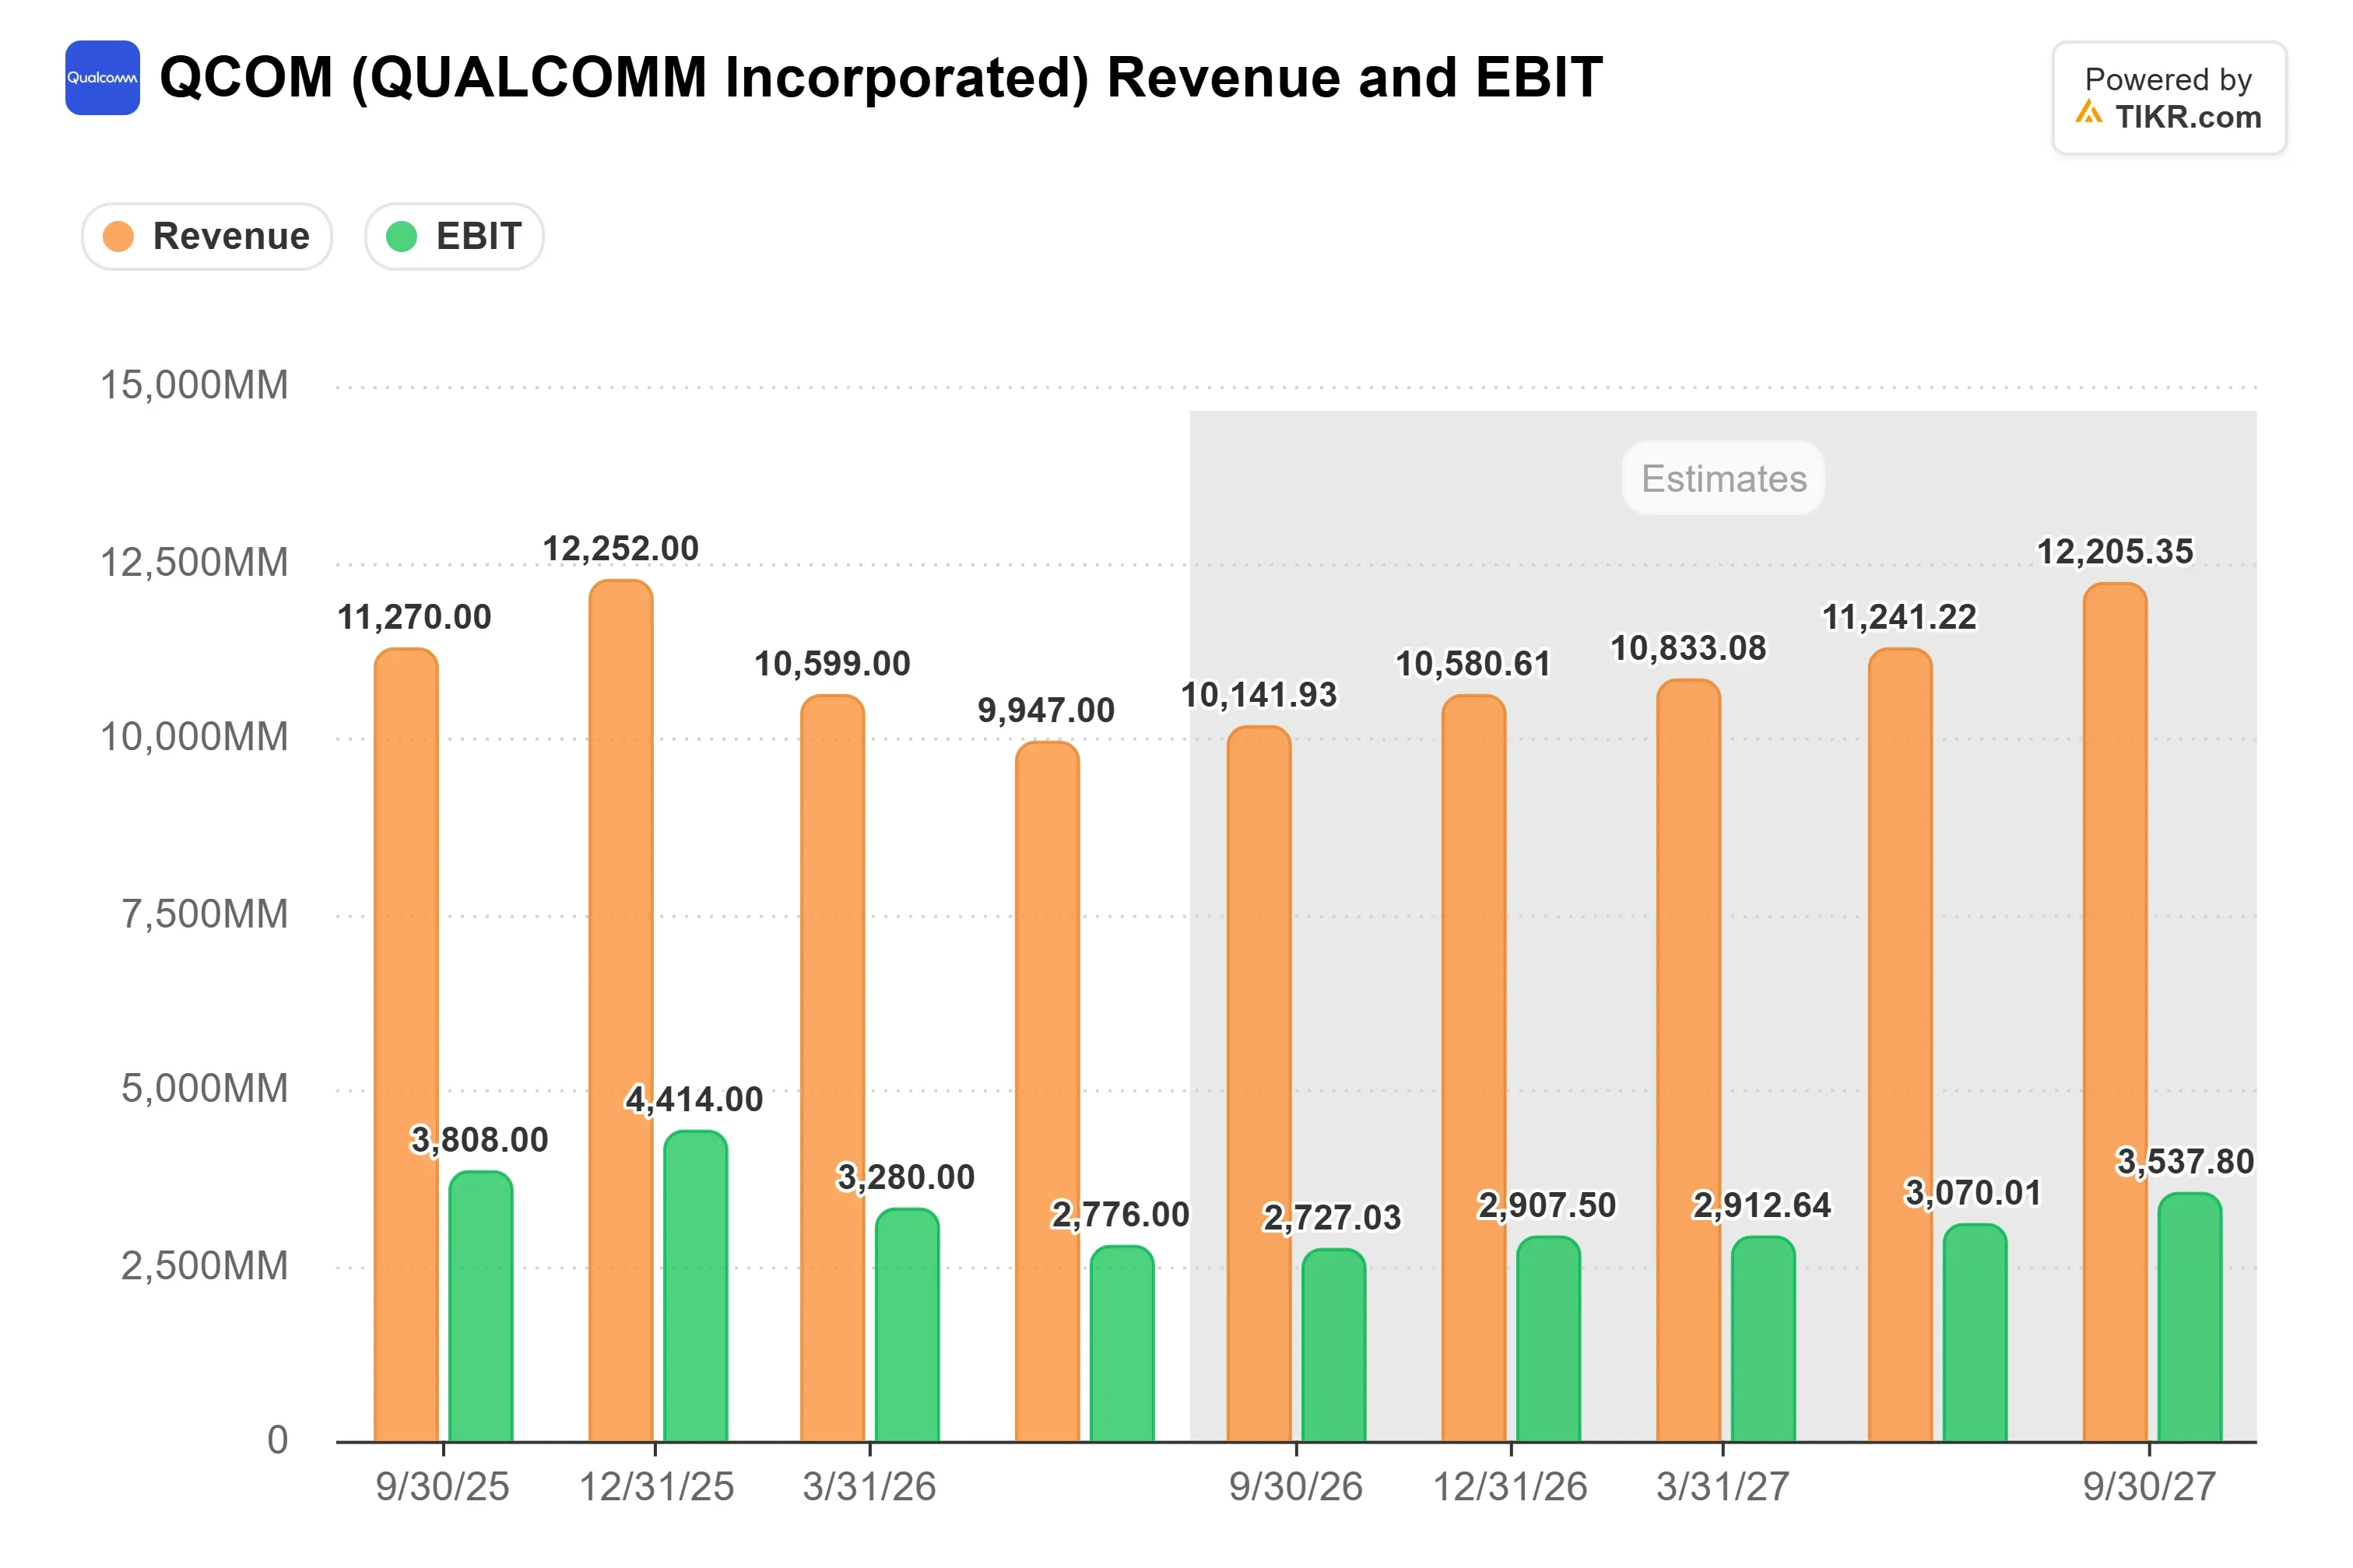
市场普遍预期12月当季营收约为106亿美元,调整后每股收益约为$2.30,较去年同期分别下降约14%和34%。Susquehanna给予高通“中性”评级,目标价$185。在一份行业预览报告中,该机构表示普遍预期业绩和业绩指引将略有上行。
成本线比任何业绩超预期都更重要。在12月当季的展望中,需关注两点:非GAAP的研发及销售、一般和管理费用是否维持在第三季度的25.9亿美元附近,以及是否披露裁员人数或重组费用。两者结合将显示裁员的影响是否已体现在损益表上。如果成本持续攀升,则意味着裁员只是在重组团队,并未降低总开支。
那么高通股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,即可查看高通可能的价值。可以从华尔街共识预估开始,或调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR终端上的投资数据和分析师预估。我们的分析可能未包含公司近期新闻或重要更新。TIKR未持有任何提及的股票头寸。感谢阅读,祝您投资愉快!