核心要点
- 在 Moonshots 播客节目中,风险投资家戴夫·布伦丁表示,Optimus 机器人的年销量达到160万台时,其收入将超过特斯拉自身的收入。
- 按照布伦丁给出的每台机器人3万美元的价格计算,特斯拉需要销售约400万台 Optimus 机器人,才能匹配分析师预计的2027年1220亿美元的收入。
- 埃隆·马斯克预测,未来10年内人形机器人数量将远超10亿台。而特斯拉股票目前187倍的远期市盈率,已经为当前盈利预测中尚未体现的利润买单。
- Optimus 预计要到2027年底左右才会开始向外部客户发货,在支付当前估值倍数之前,我会等待这一证明。
对特斯拉 (TSLA)的看涨理由正不断从汽车转向机器人。10月31日,一位风险投资家给出了机器人业务超越汽车业务的具体数字。
在最新一期的Moonshots with Peter Diamandis节目中,Link Ventures 创始人戴夫·布伦丁推算了特斯拉明年可能生产的 Optimus 人形机器人数量。他得出的结论是:“如果他明年能达到100万台,那么到160万台时,Optimus 带来的收入将超过特斯拉(汽车业务)的收入。”
埃隆·马斯克的设想则要大1000倍。9月1日,马斯克通过视频在北卡罗来纳州教堂山举行的G20创新部长级会议上表示:“10年后,我认为人形机器人数量将远超10亿台。”
这两个数字衡量的是不同的事物。马斯克的10亿台指的是10年后全球所有制造商生产的人形机器人总量。布伦丁的100万台则是特斯拉一年的产量。两者都远高于行业当前水平。在同一期节目中,迪亚曼迪斯表示,今年全球人形机器人出货量预计将超过5万台,并且“如果特斯拉达到每年100万台的产量,那将是全球总供应量的20倍。”
布伦丁的计算需要约400万台特斯拉机器人
布伦丁自己提供了价格:“10万台机器人价值30亿美元。”
这意味着每台机器人3万美元,这是马斯克给出的 Optimus 大规模生产时2万至3万美元价格区间的上限。按此价格,100万台机器人将带来300亿美元收入,160万台将带来480亿美元收入。特斯拉在2025年的收入已接近这个数字的两倍,达到948亿美元,分析师预计其总收入将继续增长:
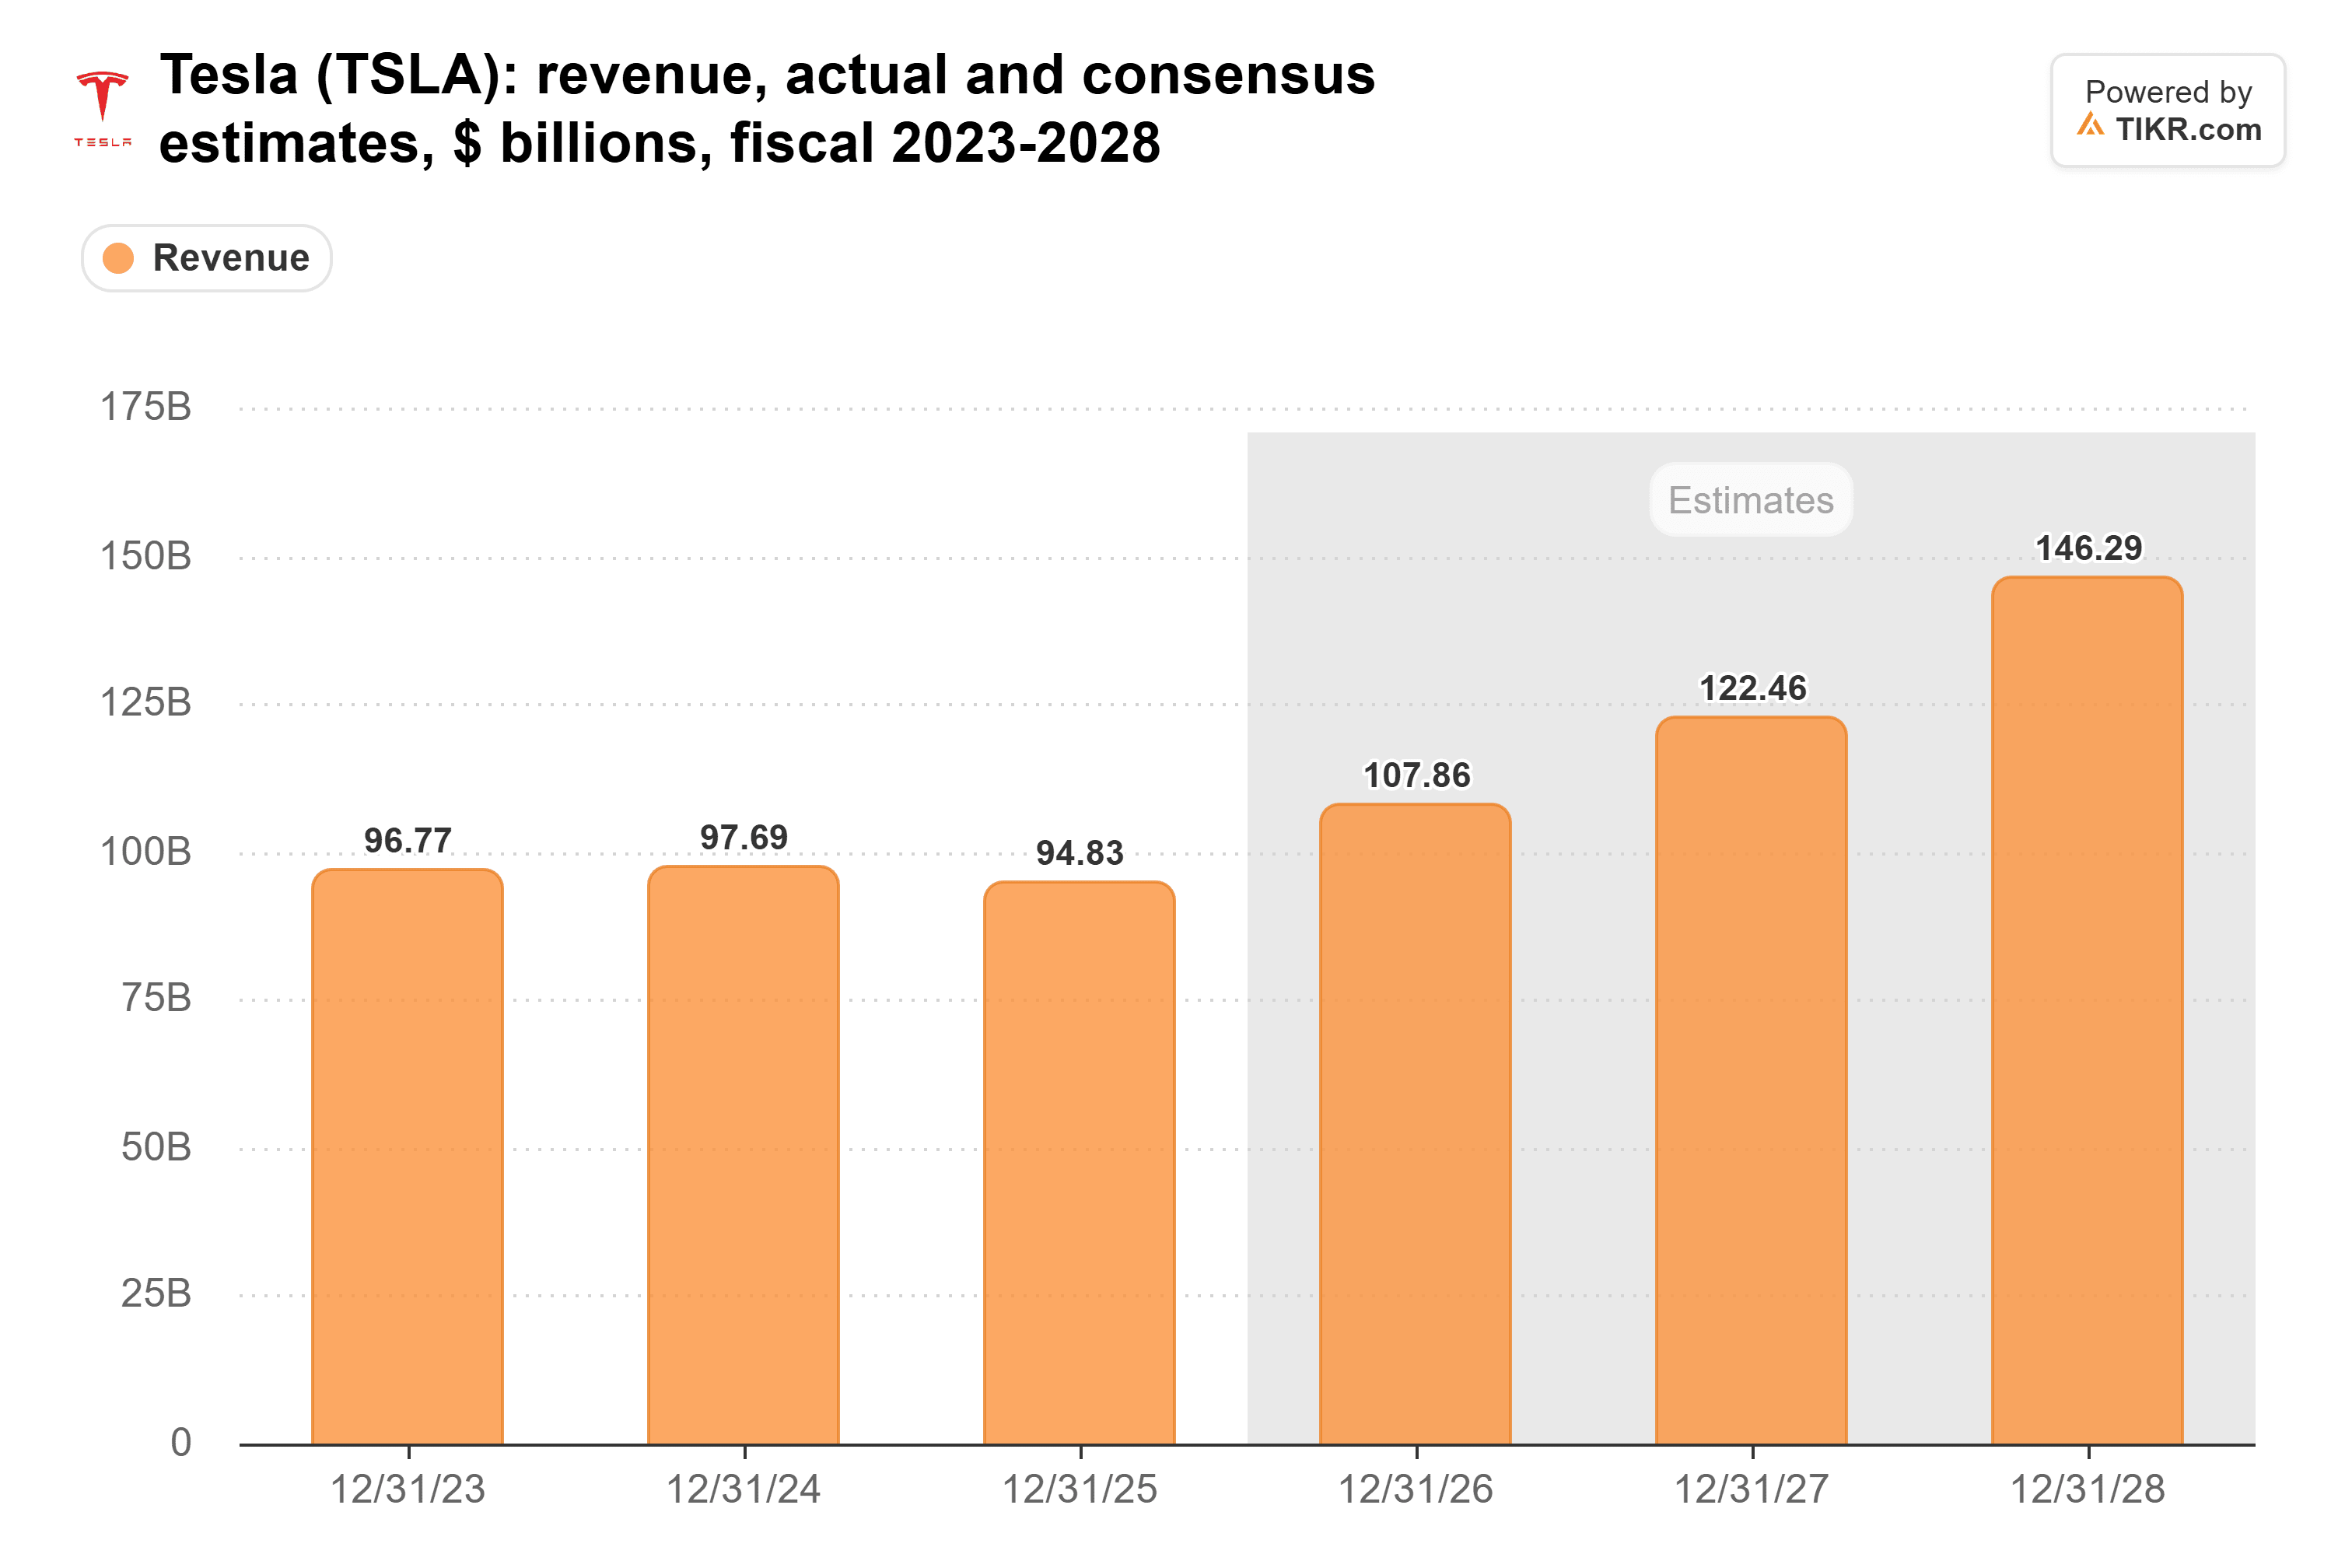
分析师预计2027年收入为1220亿美元,这正是布伦丁所说的“明年”。按每台机器人3万美元计算,Optimus 需要销售约400万台机器人才能匹配这个数字,这大约是今年预计全球供应量的80倍。如果保持160万台的销量,特斯拉需要将每台机器人的价格提高到7.6万美元以上。
特斯拉自己的时间表也无法弥合这个差距。在10月21日的第三季度财报电话会议上,马斯克表示,弗里蒙特 Optimus 生产线需要“至少一年,可能更长一点”才能达到每周2万台(即每年约100万台)的产量。他预计首批向特斯拉以外的公司交付将在2027年底左右。按照马斯克自己的时间表,达到每年100万台产量的完整年份最早也要到2028年。
TIKR 追踪44位分析师对特斯拉的看法。有多少人给出“买入”评级?
在一个地方查看特斯拉的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用 TIKR 来研究像这样的股票。查看特斯拉的分析师评级
特斯拉股票已为哪些预期买单
没有人会因为一个300亿美元的机器人业务而持有特斯拉。马斯克的论点是,机器人将开始制造机器人,因此产量起步缓慢,随后会爆炸式增长。按他给出的每台机器人2万至3万美元的价格计算,10亿台人形机器人意味着20万亿至30万亿美元的硬件市场。即使只占据其中一小部分,也足以让特斯拉今天销售的所有产品相形见绌。
当前的估值倍数已经包含了这种期望:
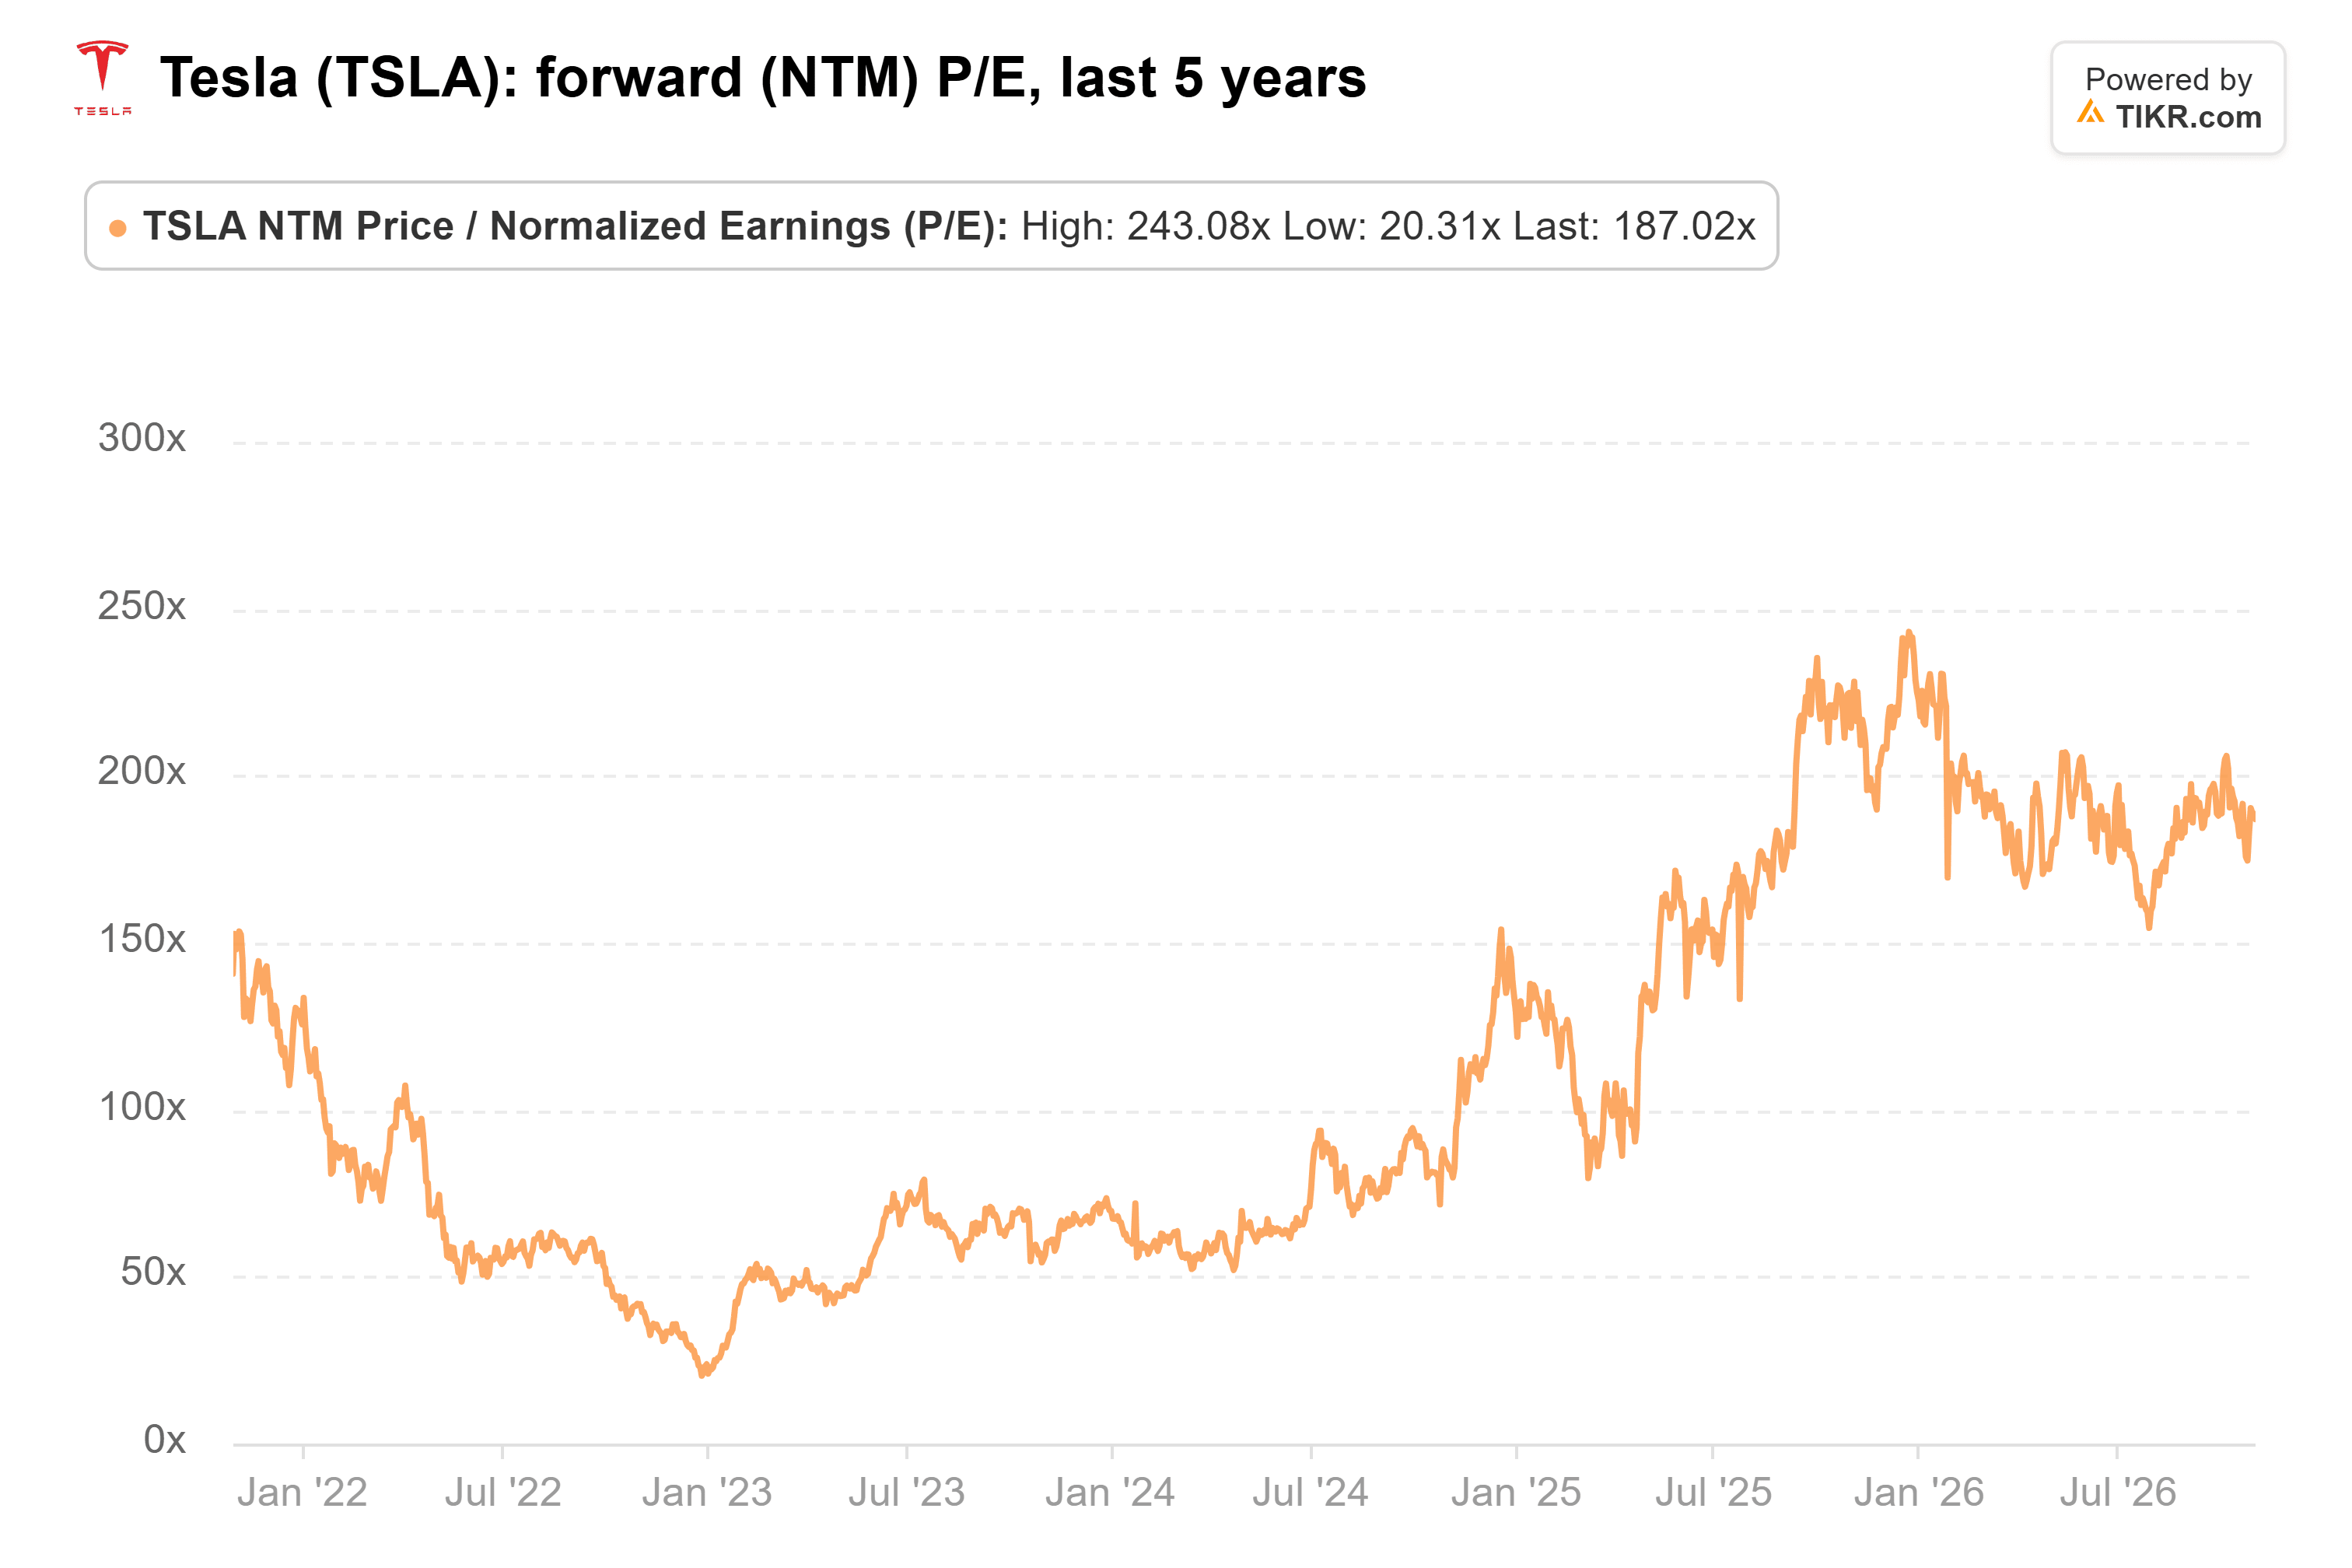
特斯拉的远期市盈率为187倍,而其五年平均值为108倍,2025年12月的峰值为243倍。分析师预计2028年调整后每股收益为3.30美元,仍低于特斯拉2022年基于相同口径的4.07美元。187倍的市盈率意味着,买家正在为尚未体现在预测中的机器人和 Robotaxi 利润买单。
为何我会等待 Optimus 发货后再为特斯拉支付高估值
特斯拉正在用一项上季度 GAAP 营业利润率仅为2.6%的业务来资助机器人业务的开发。在10月的电话会议上,该公司表示机器人的手仍在开发中。
每年100万台机器人将是一项伟大的业务。然而,按每台3万美元计算,其收入仅相当于分析师预计的特斯拉2027年收入的四分之一左右。这本身并不能证明187倍的市盈率是合理的。真正的上涨空间在于马斯克所说的10亿台,而在为此支付溢价之前,我希望看到 Optimus 开始向外部客户发货。
看涨一方也有其道理。迪亚曼迪斯在节目中指出,马斯克往往能做出正确的预测,只是时间上会晚几年。接下来的几个节点包括:马斯克在10月21日电话会议上提到的可能在“一两个月内”发布的 Optimus 视频、特斯拉1月底的第四季度财报,以及预计在2027年4月左右将 AI5 芯片集成到 Optimus 中。
那么特斯拉股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到特斯拉可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 未持有任何提及的股票头寸。感谢阅读,祝您投资愉快!