核心要点
- 辉瑞将于11月3日(周二)开盘前公布第三季度业绩,其5.6%的股息收益率正吸引着收益型投资者。
- 辉瑞的股息在2025年消耗了其自由现金流的108%,在截至2026年6月的12个月中消耗了89%,因此覆盖股息的现金储备较为紧张。
- 分析师预计其归一化每股收益将从2026年的2.96美元降至2028年的2.46美元,届时当前股息将消耗约70%的收益。
- 目前股息看起来尚属安全,但在专利损失期结束前,提高股息的可能性不大,接下来需关注12月发布的业绩指引和股息宣告。
辉瑞 (PFE) 重新回到了收益型投资者的关注列表,其5.6%的股息收益率是主要原因。
本周一篇被广泛转载的收益类文章将25万美元平均分配给了辉瑞、默克、联合健康和阿斯利康。辉瑞获得的62,500美元份额支付最多,每年约3,589美元。其他三家公司每家每年支付约1,400至1,600美元。
辉瑞将于11月3日(周二)开盘前公布第三季度业绩。任何因其股息而买入的投资者都需要看到该季度的现金流足以覆盖股息。
TIKR追踪了28位分析师对辉瑞的看法。有多少人给出“买入”评级?
在一个地方查看辉瑞的买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预期。超过50万投资者使用TIKR来研究像这样的股票。查看辉瑞的分析师评级
现金覆盖较为紧张
从收益角度来看,股息似乎尚可。辉瑞每年1.72美元的股息约占其2026年调整后每股收益指引中点(2.80-3.00美元)的59%。
但现金流讲述了一个更紧张的故事。辉瑞的股息在2025年消耗了其自由现金流的108%:支付了98亿美元,但仅产生了91亿美元。在截至2026年6月的12个月中,股息消耗了紧张的89%。
2026年上半年是薄弱环节。运营现金流减去资本支出为25亿美元,而辉瑞支付了49亿美元的股息。其中部分是一次性的:4月份,辉瑞支付了最后一笔约26亿美元的遣返税。
借款并未填补缺口。辉瑞的短期借款和长期债务从12月31日的648亿美元降至6月28日的632亿美元。同期,其现金和短期投资从136亿美元降至117亿美元。
大部分债务可追溯到Seagen交易,辉瑞在2023年5月通过发行310亿美元票据为其融资。管理层预计,在专利损失期内,总杠杆率将保持在其2.7倍目标附近或以上,且不会进行股票回购。
预计收益将持续萎缩至2028年
分析师预计辉瑞的归一化每股收益将从2025年的3.22美元降至今年的2.96美元,并在2028年降至2.46美元:
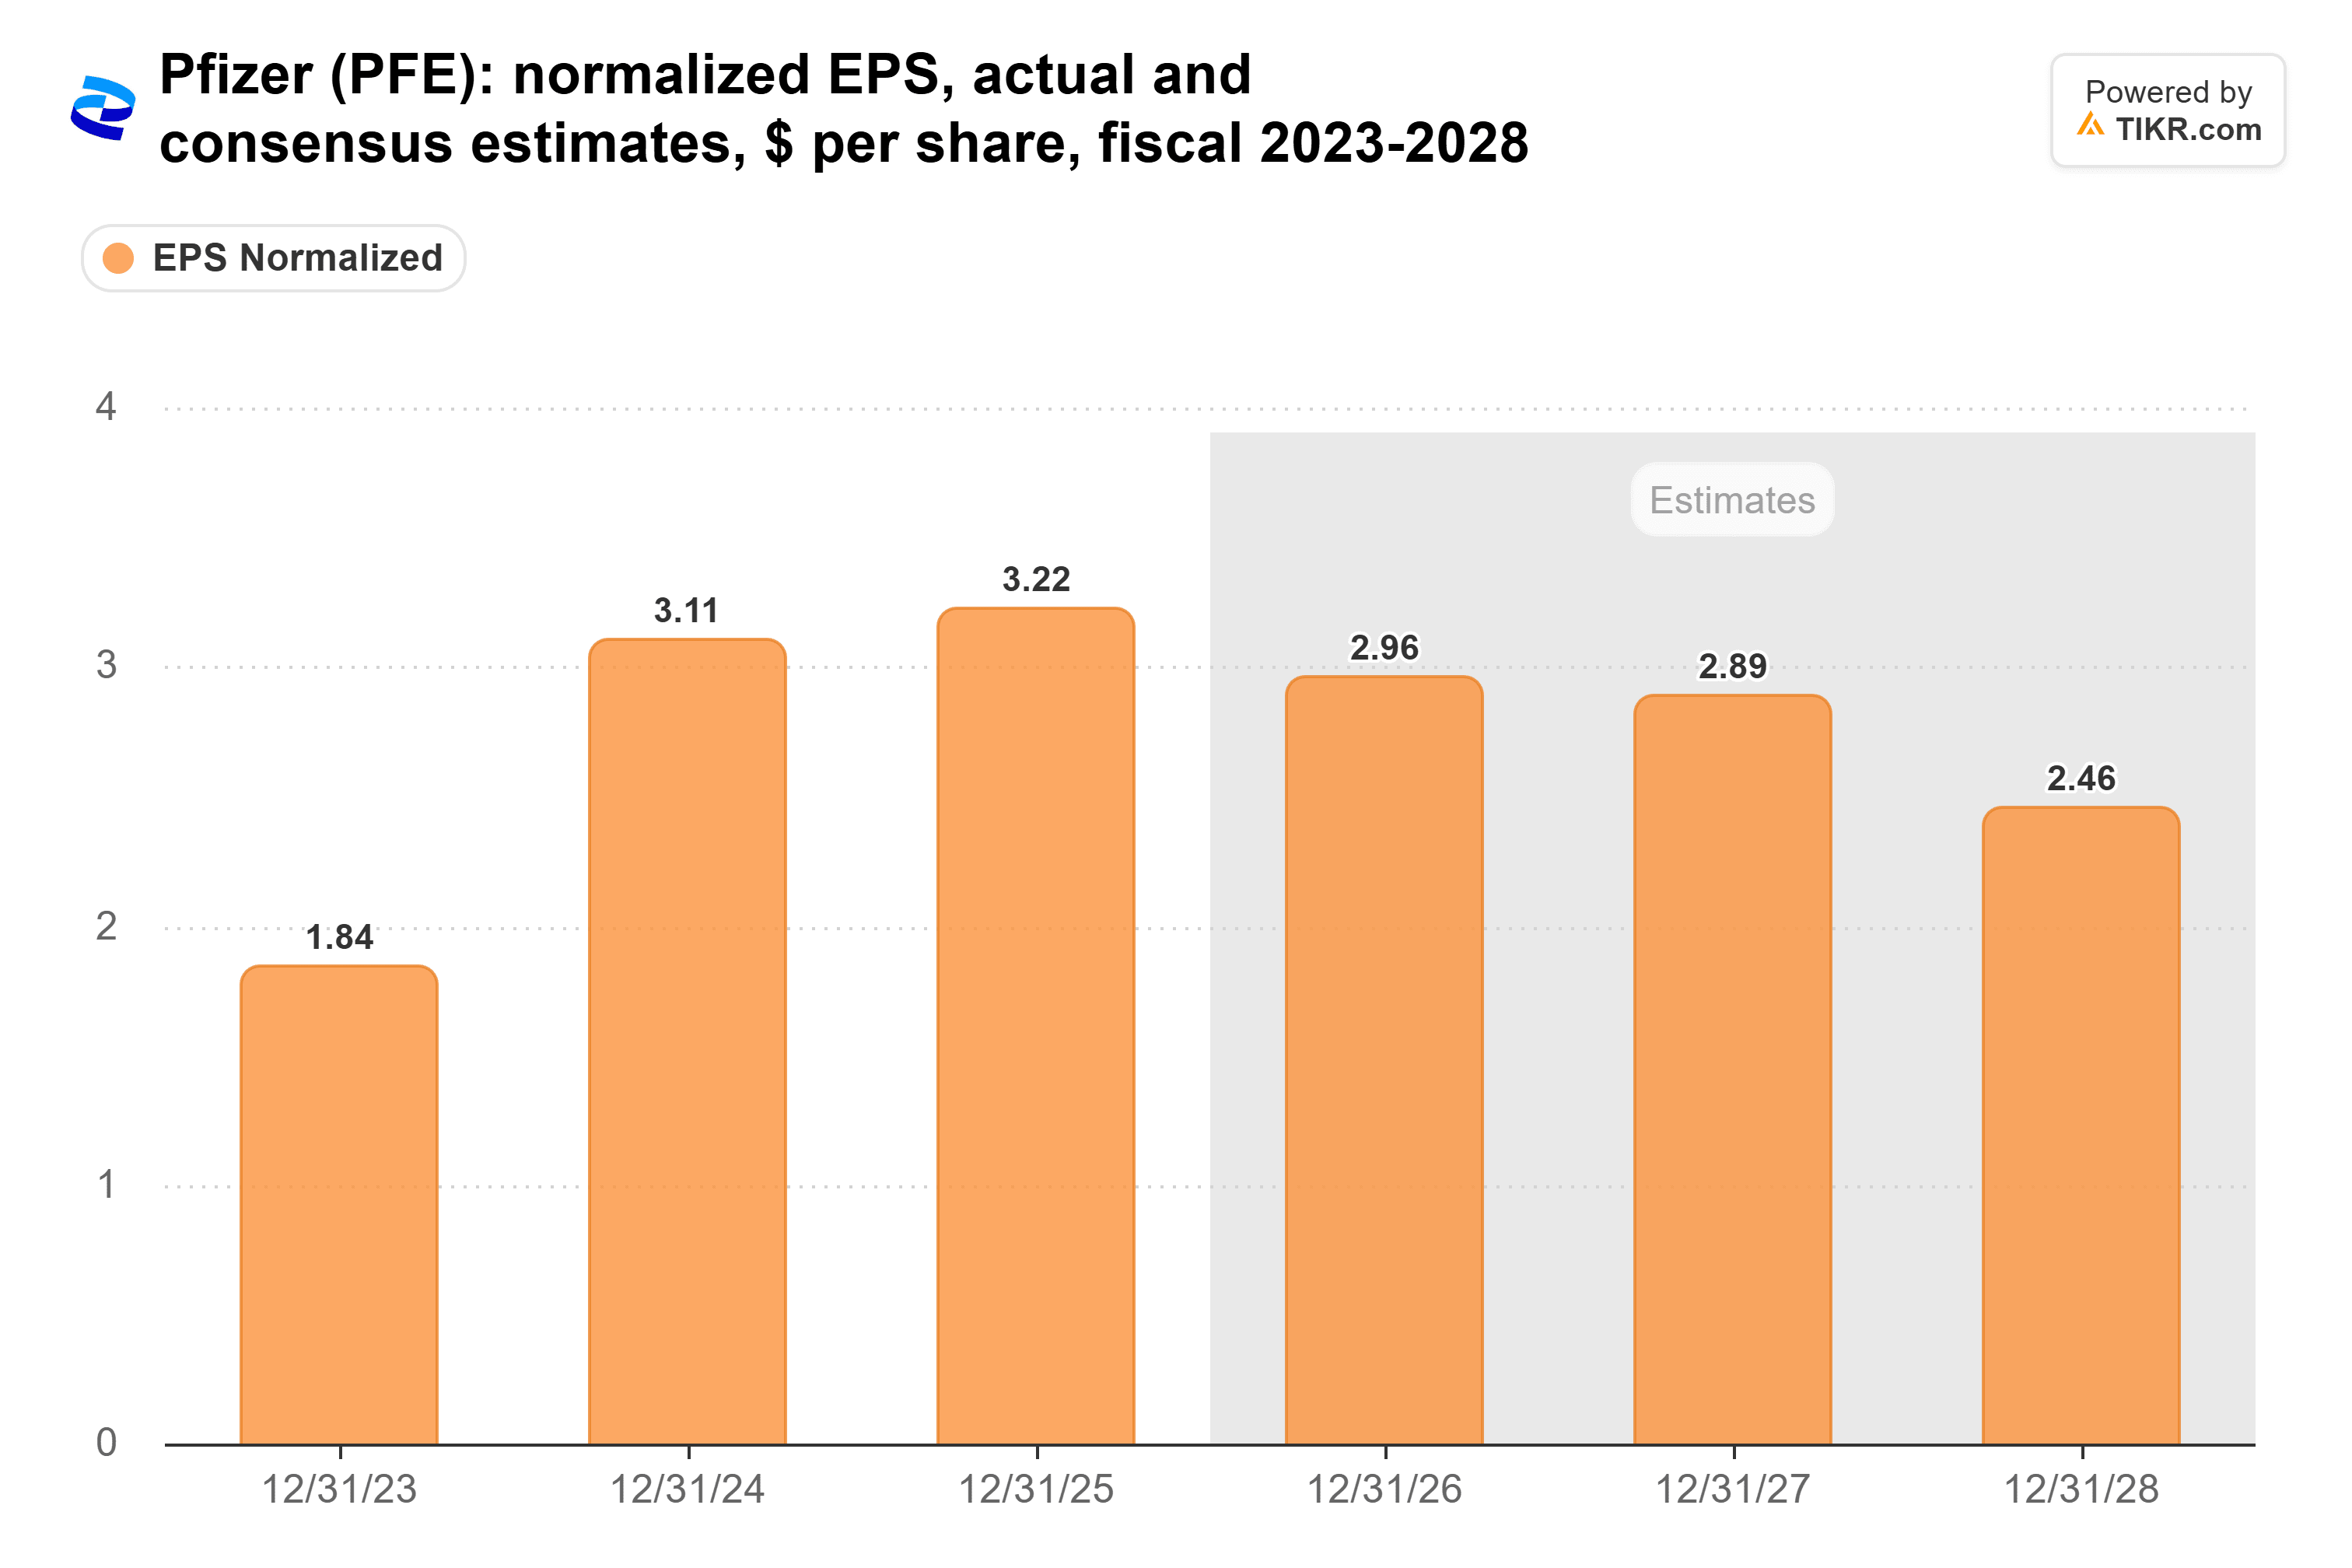
下降源于专利到期。Eliquis、Ibrance和Xtandi的美国基础专利将于2027年到期,和解协议允许Eliquis的仿制药于2028年4月1日上市。管理层估计到2030年,有140亿至150亿美元的收入面临风险。按每股1.72美元计算,股息将消耗2028年预期收益的约70%,高于2025年收益的53%。
11月3日需要展示什么
随着4月份的税款支付完毕,我将关注三件事:
- 现金流:运营现金流减去资本支出应开始赶上辉瑞每季度约25亿美元的股息支付额。
- 业绩指引:2026年调整后每股收益指引2.80-3.00美元应保持不变,即使在与信达生物相关的约0.10美元费用之后。
- 债务:辉瑞不应借款支付股息,杠杆率应保持在管理层2.7倍的目标水平。
该季度还需要支撑今年已从约9倍攀升至11倍的远期市盈率。不过,对于收益型买家而言,股息才是关键。
目前股息看起来尚属安全
我的结论是:辉瑞的股息在专利悬崖期间看起来是安全的。税款已付清,过去一年的自由现金流覆盖了股息,管理层目标是在2029年前实现97亿美元的净成本节约。
但由于预计收益将持续萎缩至2028年,我不会因为预期股息提高而买入辉瑞。董事会整个2026年都将季度股息维持在0.43美元。买入它是为了其当前5.6%的收益率。
当然,11月3日只是第一个考验。去年辉瑞在12月中旬给出了下一年度的指引,并于12月12日宣布了第一季度股息。如果指引远低于华尔街的预期,或者股息低于0.43美元,我将重新考虑这一点。
那么辉瑞股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到辉瑞可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!