核心要点
- 英伟达正斥资30亿美元参与Meta Platforms规模达250亿美元的股票增发,斯科特·加洛韦将英伟达的投资网络与FTX进行了比较。
- 对Meta的投资仅占英伟达2026财年自由现金流的约3%,因此FTX的类比有些言过其实,但英伟达当前很大一部分需求确实依赖于其自身的资金支持。
- 管理层预计,由英伟达资产负债表支持的AI实验室将构成其明年业务的约四分之一,而英伟达的投资、承诺和担保总额已超过2600亿美元。
- 英伟达目前交易价格约为未来市盈率的17倍,为五年来的最低水平,其11月17日的财报将揭示其客户是否加快了付款速度。
英伟达 (NVDA) 刚刚买入了一家购买其芯片的公司的股份。
上周,英伟达在一份新闻稿中宣布,将向Meta Platforms (META)的股票增发投资30亿美元,并且双方将围绕Meta的Muse AI模型深化合作伙伴关系。Meta方面则计划扩大对英伟达Vera Rubin芯片的使用。
(Meta将此次增发规模扩大至250亿美元,每股625美元,英伟达、AMD和博通同意共同认购其中最多50亿美元的份额。)
纽约大学斯特恩商学院教授斯科特·加洛韦在本周的Prof G Markets播客节目中直言不讳:
“英伟达不仅是在出售镐和铲子,他们还在为矿山提供融资,并且拥有为购买这些铲子而向矿山提供贷款的银行。”
言辞犀利,但并非全无道理。
他进一步说道。他指出,如果绘制出英伟达所有投资的地图,“会让人不安地联想到[FTX]在其鼎盛时期,以及萨姆·班克曼-弗里德如何投资所有加密货币项目并支撑整个生态系统。”
关于Meta,他表示:“如果Meta需要英伟达出去购买其股权或债务,这告诉你一些关于市场情绪和需求的信息。”
TIKR追踪了62位分析师对英伟达的看法。有多少人给出“买入”评级?
在一个地方查看英伟达的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看英伟达的分析师评级
股权只是其中一部分。美国证券交易委员会前主席加里·根斯勒上周告诉Bloomberg Talks,他对数据中心背后的担保感到担忧:“我担心博通、英伟达、AMD为这些数据中心提供的所有这些担保,而且它们是表外的。”
华尔街正指望这种需求
分析师预计英伟达的收入将从2026财年(截至2026年1月)的2159亿美元增长两倍多,达到2028财年的6920亿美元:
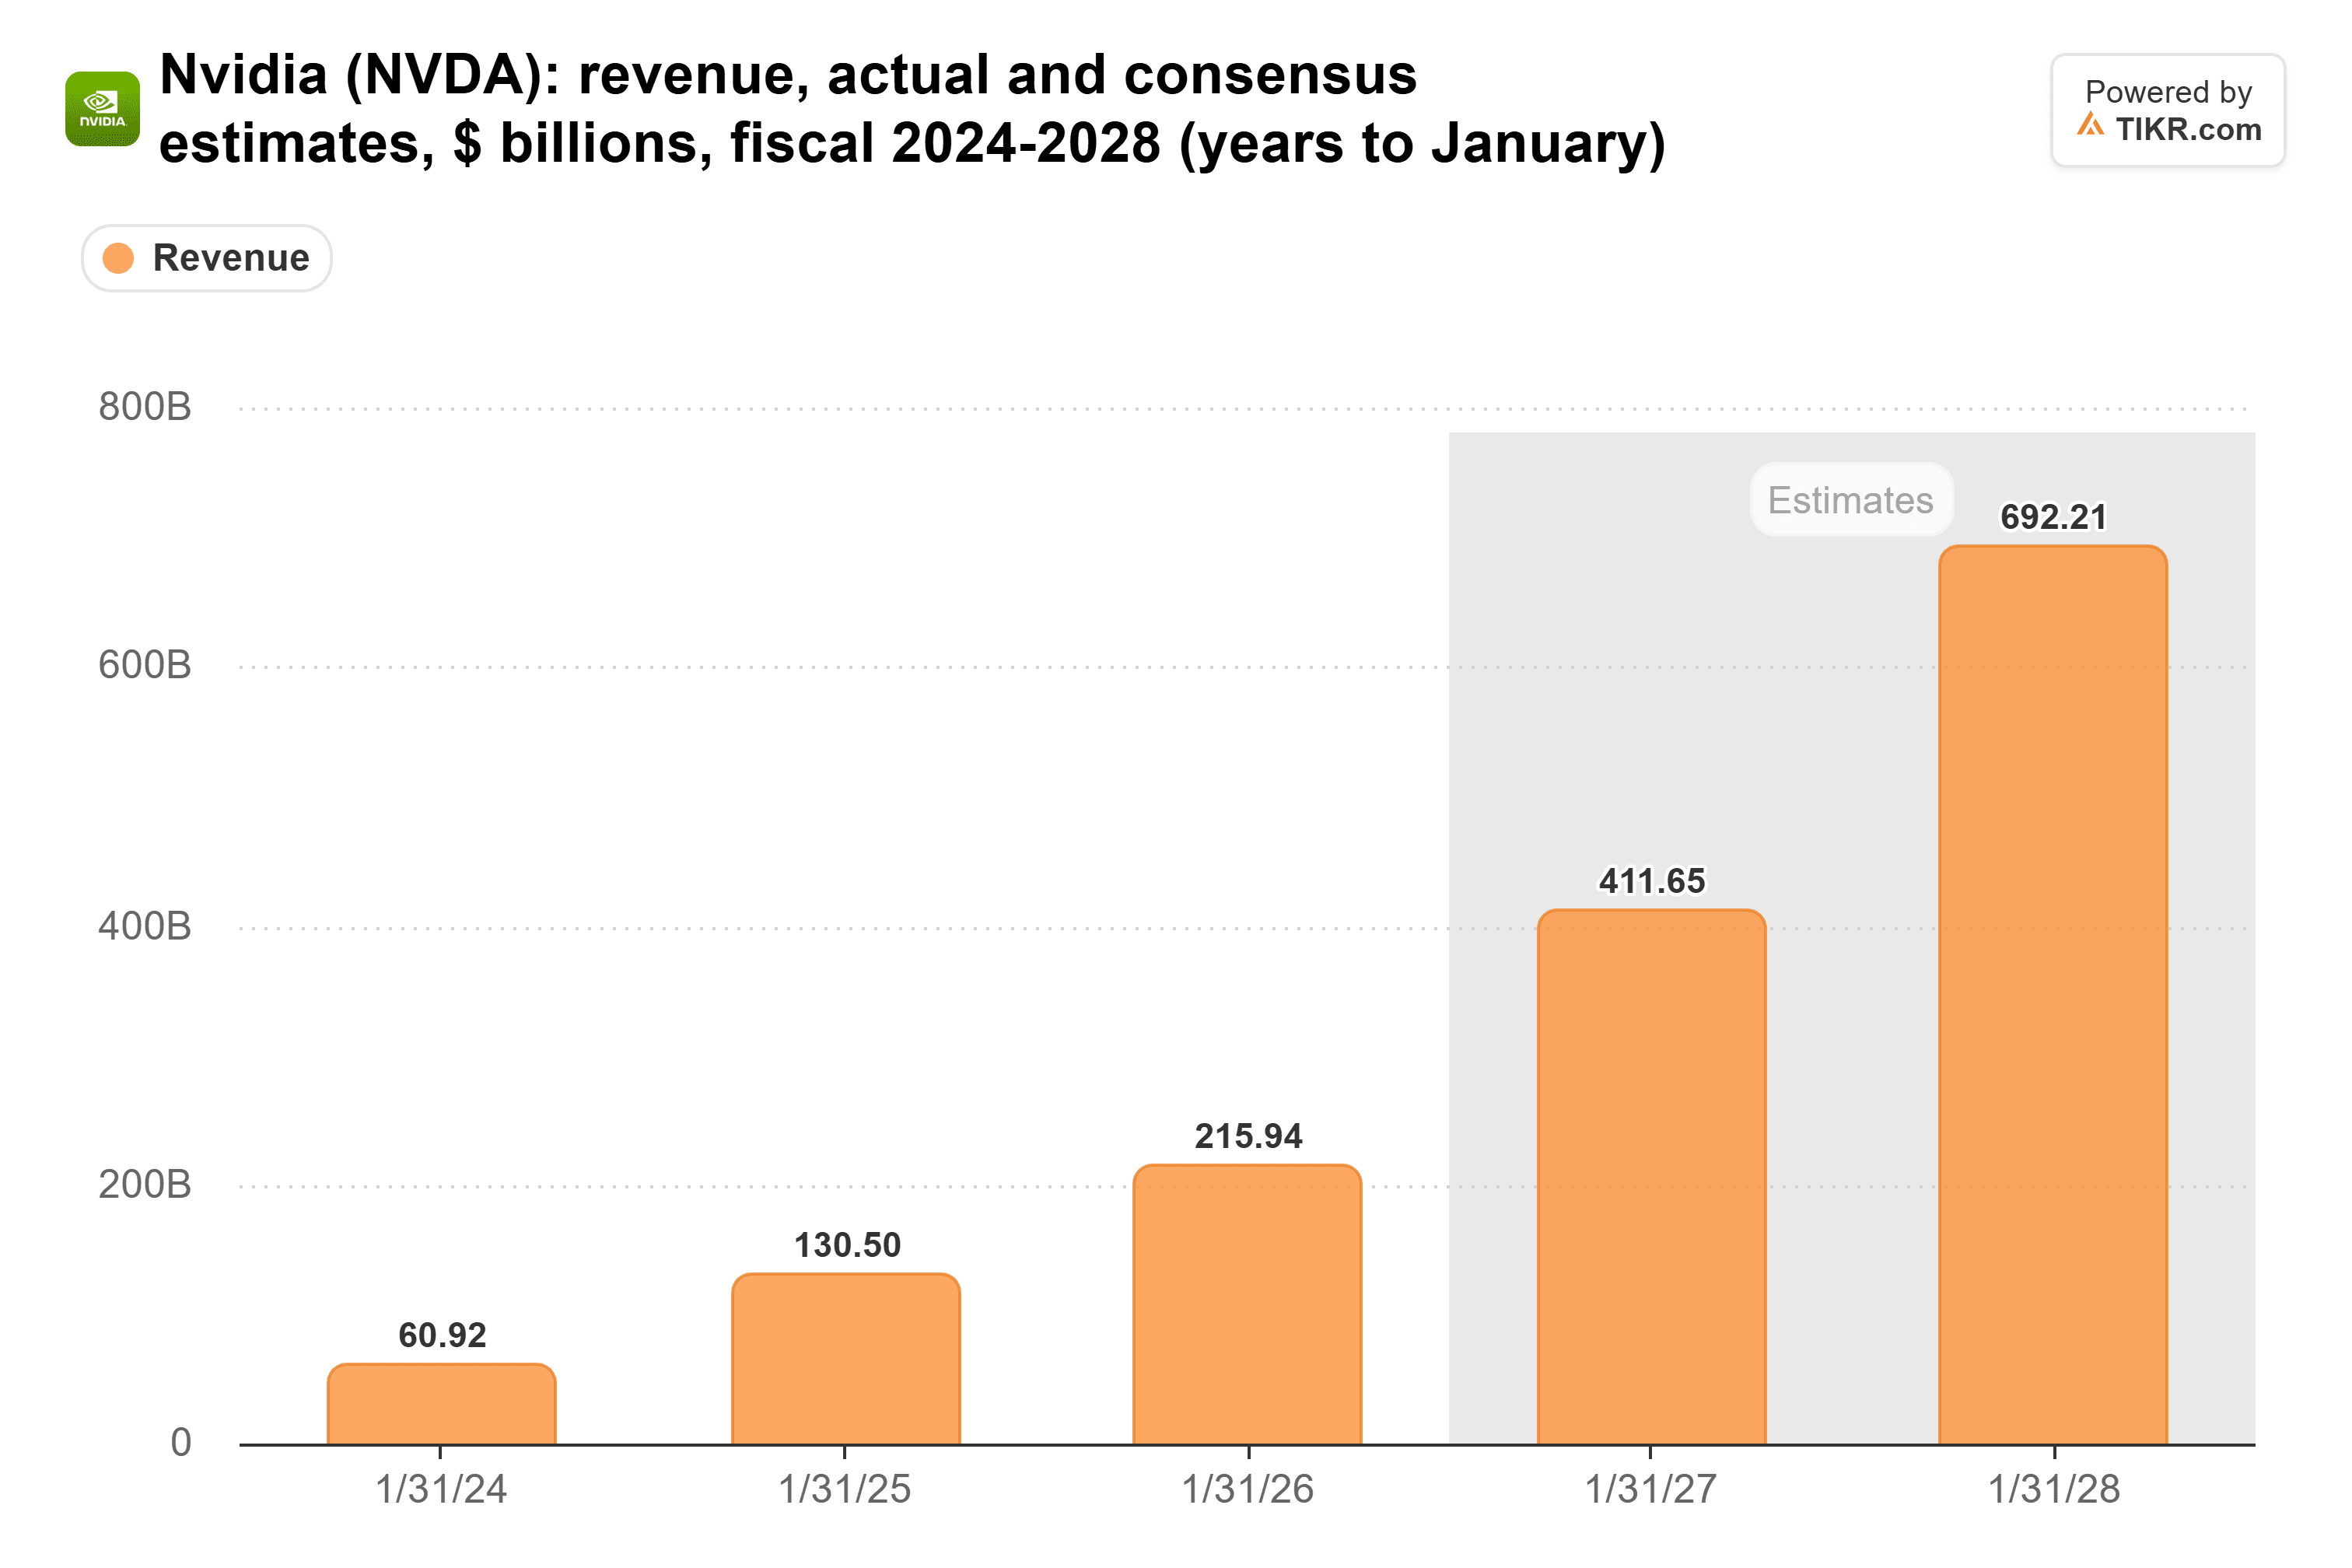
其中很大一部分依赖于英伟达自身的资金。在其8月的财报电话会议上,管理层表示,预计由其资产负债表支持的AI实验室将构成其明年业务的约四分之一。
英伟达已向前沿AI实验室投入近500亿美元,对OpenAI俄亥俄州数据中心租约的担保上限为1050亿美元,并为与AI云公司的交易提供了360亿美元的担保支持。The Information上周报道称,该公司还在洽谈为Anthropic计划使用的Nscale数据中心担保债务。
其客户的付款速度也在变慢。截至7月26日,应收账款从1月份的385亿美元攀升至631亿美元,应收账款周转天数从上一季度的45天上升至60天。
30亿美元对英伟达而言微不足道
与英伟达的现金流相比,对Meta的这笔投资微不足道。英伟达在2026财年产生了967亿美元的自由现金流,是三年前38亿美元的25倍多:
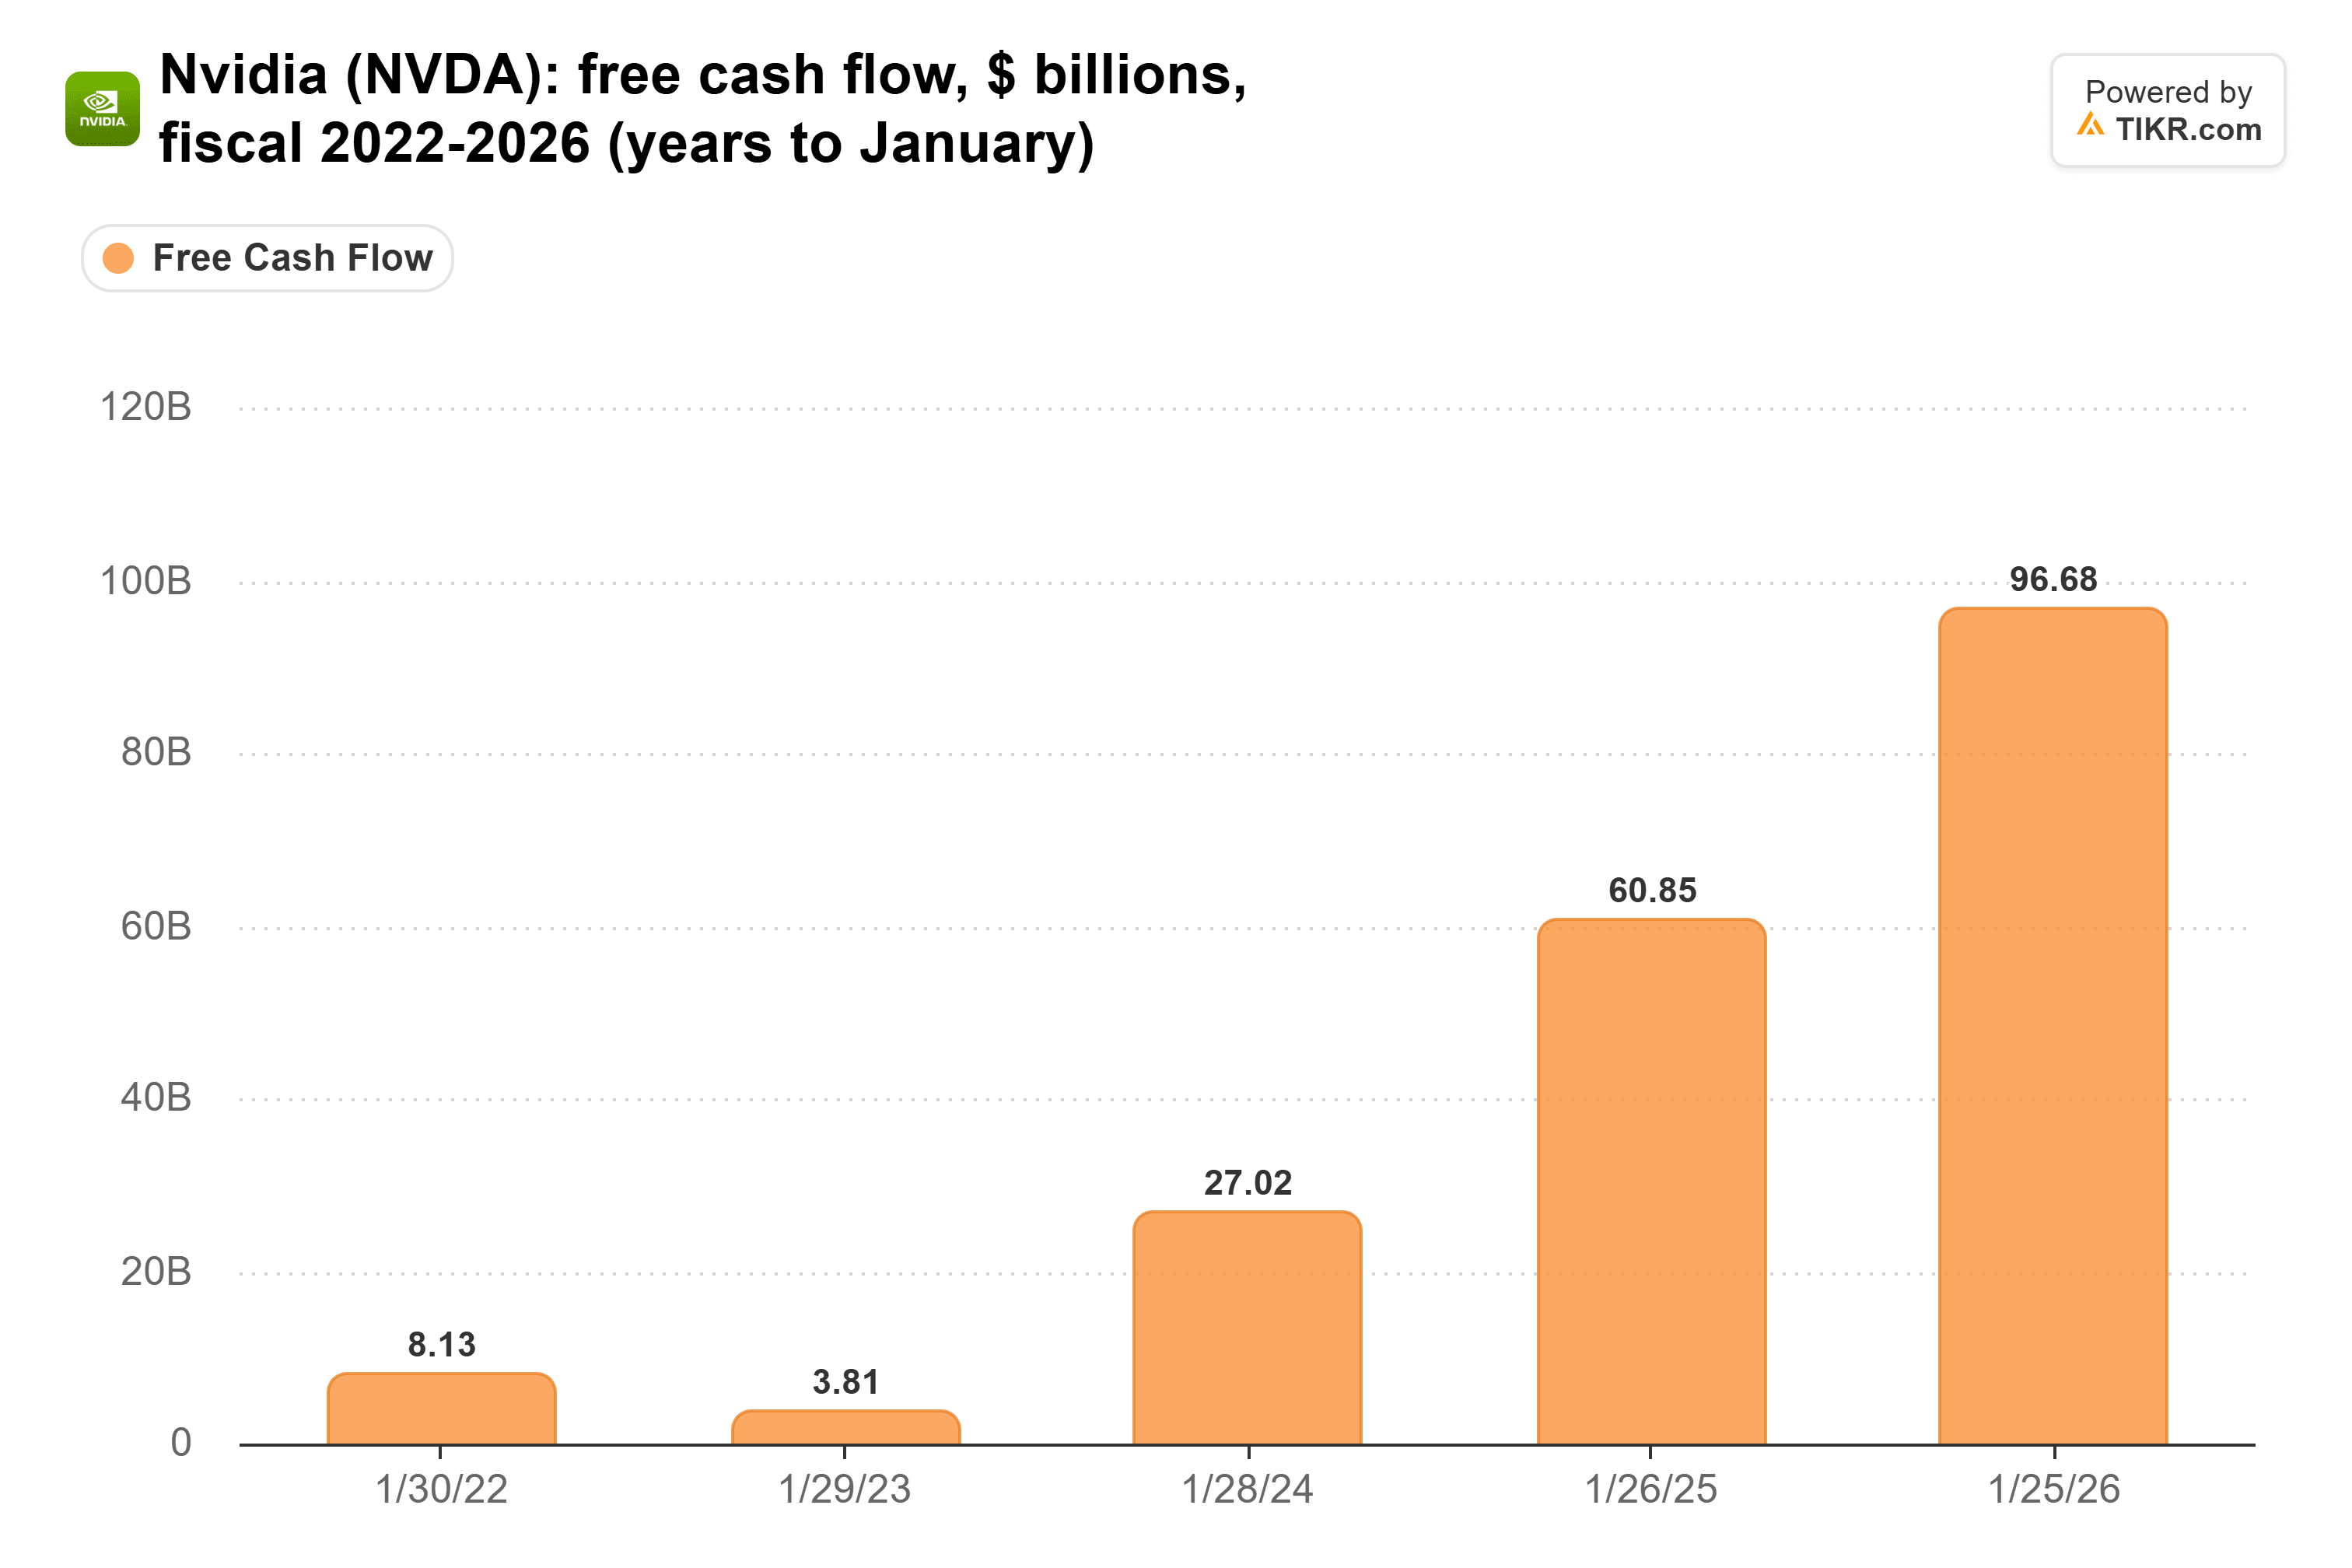
对Meta的投资仅占其单一年度自由现金流的约3%。仅凭这笔投资来看,与FTX的类比并不成立。
但Meta只是最小的一部分。截至7月26日,英伟达持有对其他公司990亿美元的投资,并已承诺再投资250亿美元。加上对OpenAI的担保和对AI云公司的担保支持,总额超过2600亿美元(尽管这些担保只有在租户违约时才会支付)。这远远超过了2026财年自由现金流的两年总和。
而且现金流入速度正在放缓。7月当季的自由现金流从上一季度的486亿美元下降至213亿美元,因为不断增加的应收账款占用了223亿美元。
便宜,但有代价
投资者已经注意到了这一点。在过去一个月下跌11%之后,英伟达的交易价格约为未来市盈率的17倍。这是其五年来的最低水平,不到其五年平均市盈率36倍的一半:
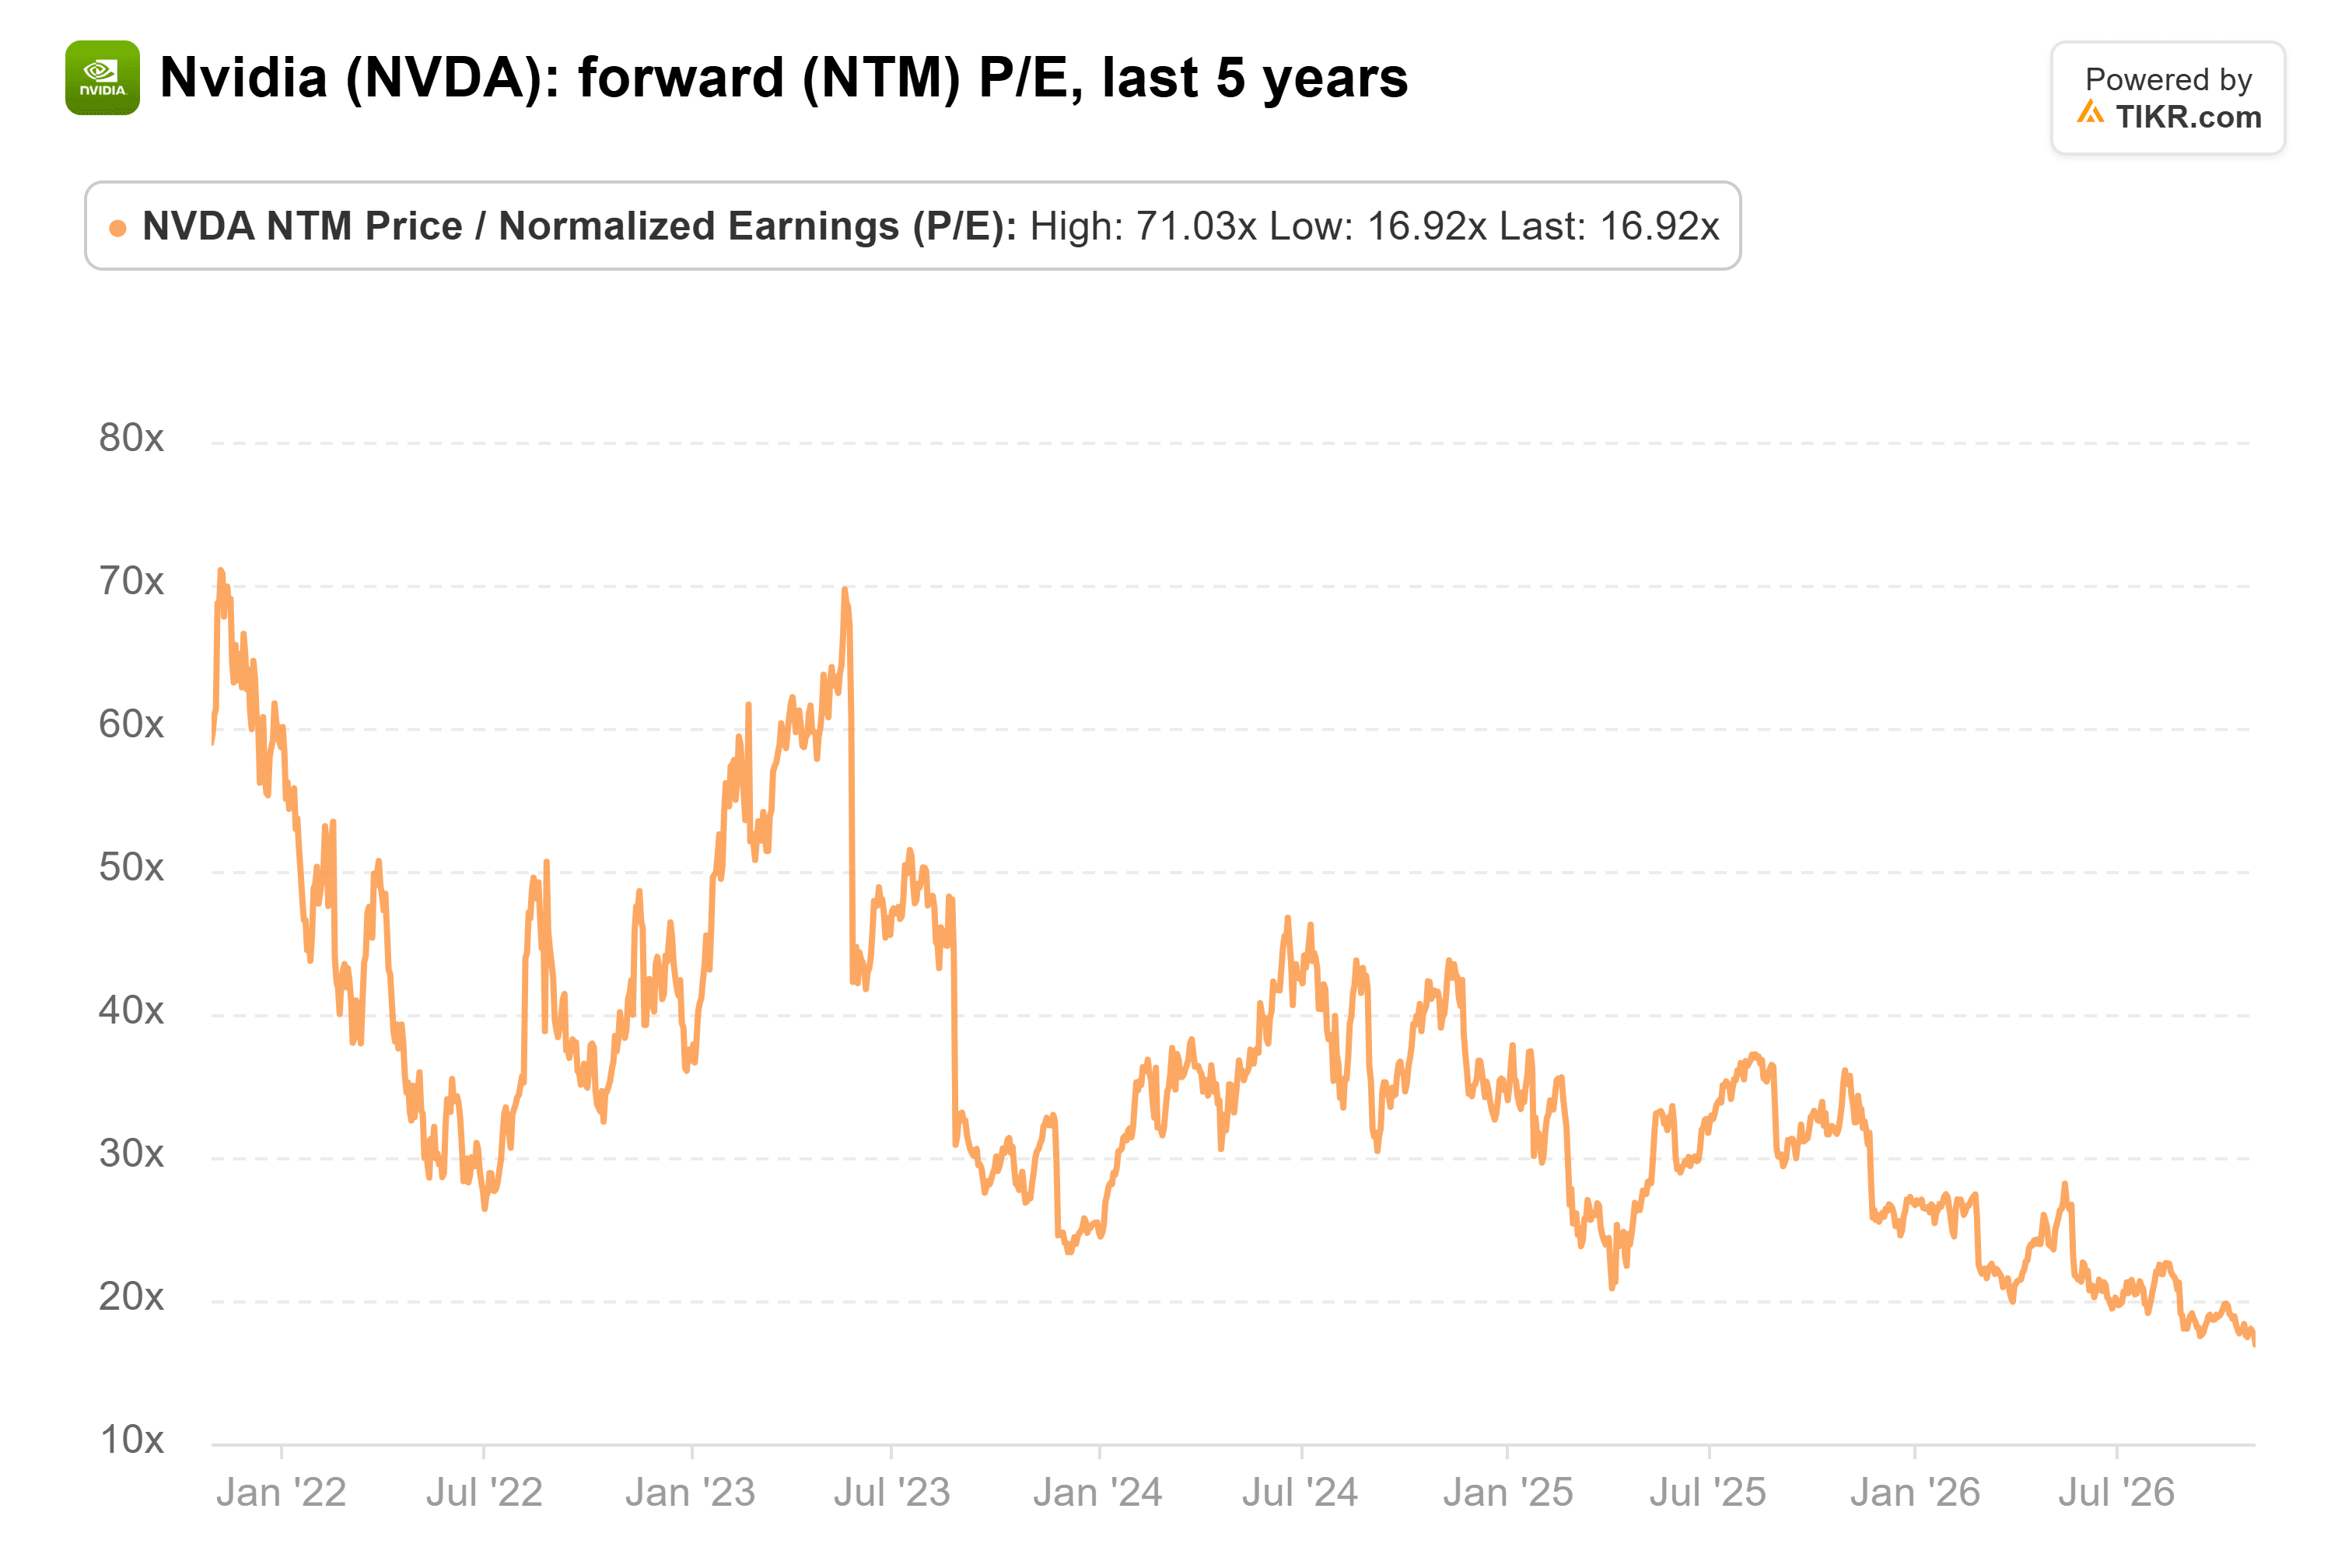
尽管自6月底以来,分析师已将2028财年的盈利预测上调了25%。
归根结底,我认为加洛韦的FTX类比有些过头:英伟达一年的现金流就足以覆盖其对Meta的投资许多倍。但他说的没错,英伟达当前很大一部分需求确实依赖于其自身提供的资金。如果这些实验室出现问题,英伟达不仅会失去销售收入,同时还要承担它们的账单。因此,我认为在英伟达的客户证明他们能够自行支付款项之前,17倍的市盈率折扣是合理的。
关注11月17日的应收账款
英伟达将于11月17日报告其第三财季业绩,收入指引为1080亿美元,上下浮动2%。我将比关注收入更密切地关注应收账款周转天数。如果该数字再次高于7月份的60天,则意味着客户更加依赖英伟达的付款条件。
我也会关注Anthropic的IPO,路透社报道称其计划在11月中旬进行。这将使英伟达已投资100亿美元的实验室能够从公众投资者那里筹集资金,从而减轻其支持者的压力。
当然,如果英伟达支持的实验室持续增长并支付账单,那么拥有银行最终可能成为英伟达有史以来最成功的投资之一。
那么英伟达股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!