核心要点
- Dan Niles 表示,中国的长鑫存储(CXMT)目前约占 DRAM 市场 8% 的份额,并计划到 2028 年达到 20%,而分析师预计美光科技(Micron)的盈利将在那一年达到历史最高水平。
- 美光在 2026 财年创纪录的业绩主要来自内存价格上涨,因此新的中国供应将威胁其利润来源。
- SK 海力士(SK hynix)预计到 2030 年需求都将超过供应,美光的合同锁定了其到 2030 年超过 35% 的收入,但美光的大部分销售仍随市场价格波动。
- 以 5 倍远期市盈率计算,美光的估值接近其 2017-2018 年水平,当时上一个内存周期见顶,其 12 月 16 日的财报将是检验其 2028 年供应前景的下一个节点。
在上周人工智能板块抛售后,内存股在周一开盘前反弹。SK 海力士 (SKHY) 盘前上涨 5%,美光科技 (MU) 上涨 2%。
Niles Investment Management 创始人兼投资组合经理 Dan Niles 并不看好长期前景。周末,一位 X 平台关注者问他,像美光这样的股票是否会再创新高。他在回复中承认,多头"会指出股票回购、低市盈率以及到约 2030 年及以后的长期供应协议。"
然后他谈到了真正的担忧:"中国正在增加大量产能。"
他表示,中国的长鑫存储(CXMT)目前约占 DRAM 市场 8% 的份额,目标是"到 2028 年达到 20%"。他还表示,长江存储(YMTC)的目标是在同一年成为 NAND 闪存市场的第一名。
他指出,日本在 1980 年代击败了美国内存制造商,而韩国在 2000 年代初击败了日本。"我认为中国的情况不会有什么不同,而且他们有更多的动力。"
这使得中国的目标期限正好落在分析师预计美光业绩最佳的年份中间。
TIKR 追踪了 49 位分析师对美光的看法。有多少人给出"买入"评级?
在一个地方查看美光的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过 50 万投资者使用 TIKR 来研究此类股票。查看美光的分析师评级
分析师押注 2028 年
分析师预计美光的标准化每股收益(EPS)将从 2026 财年的 75.52 美元增长一倍以上,达到 2027 财年的 176.50 美元,然后在 2028 财年攀升至 207.76 美元。该财年于 2028 年 8 月结束。
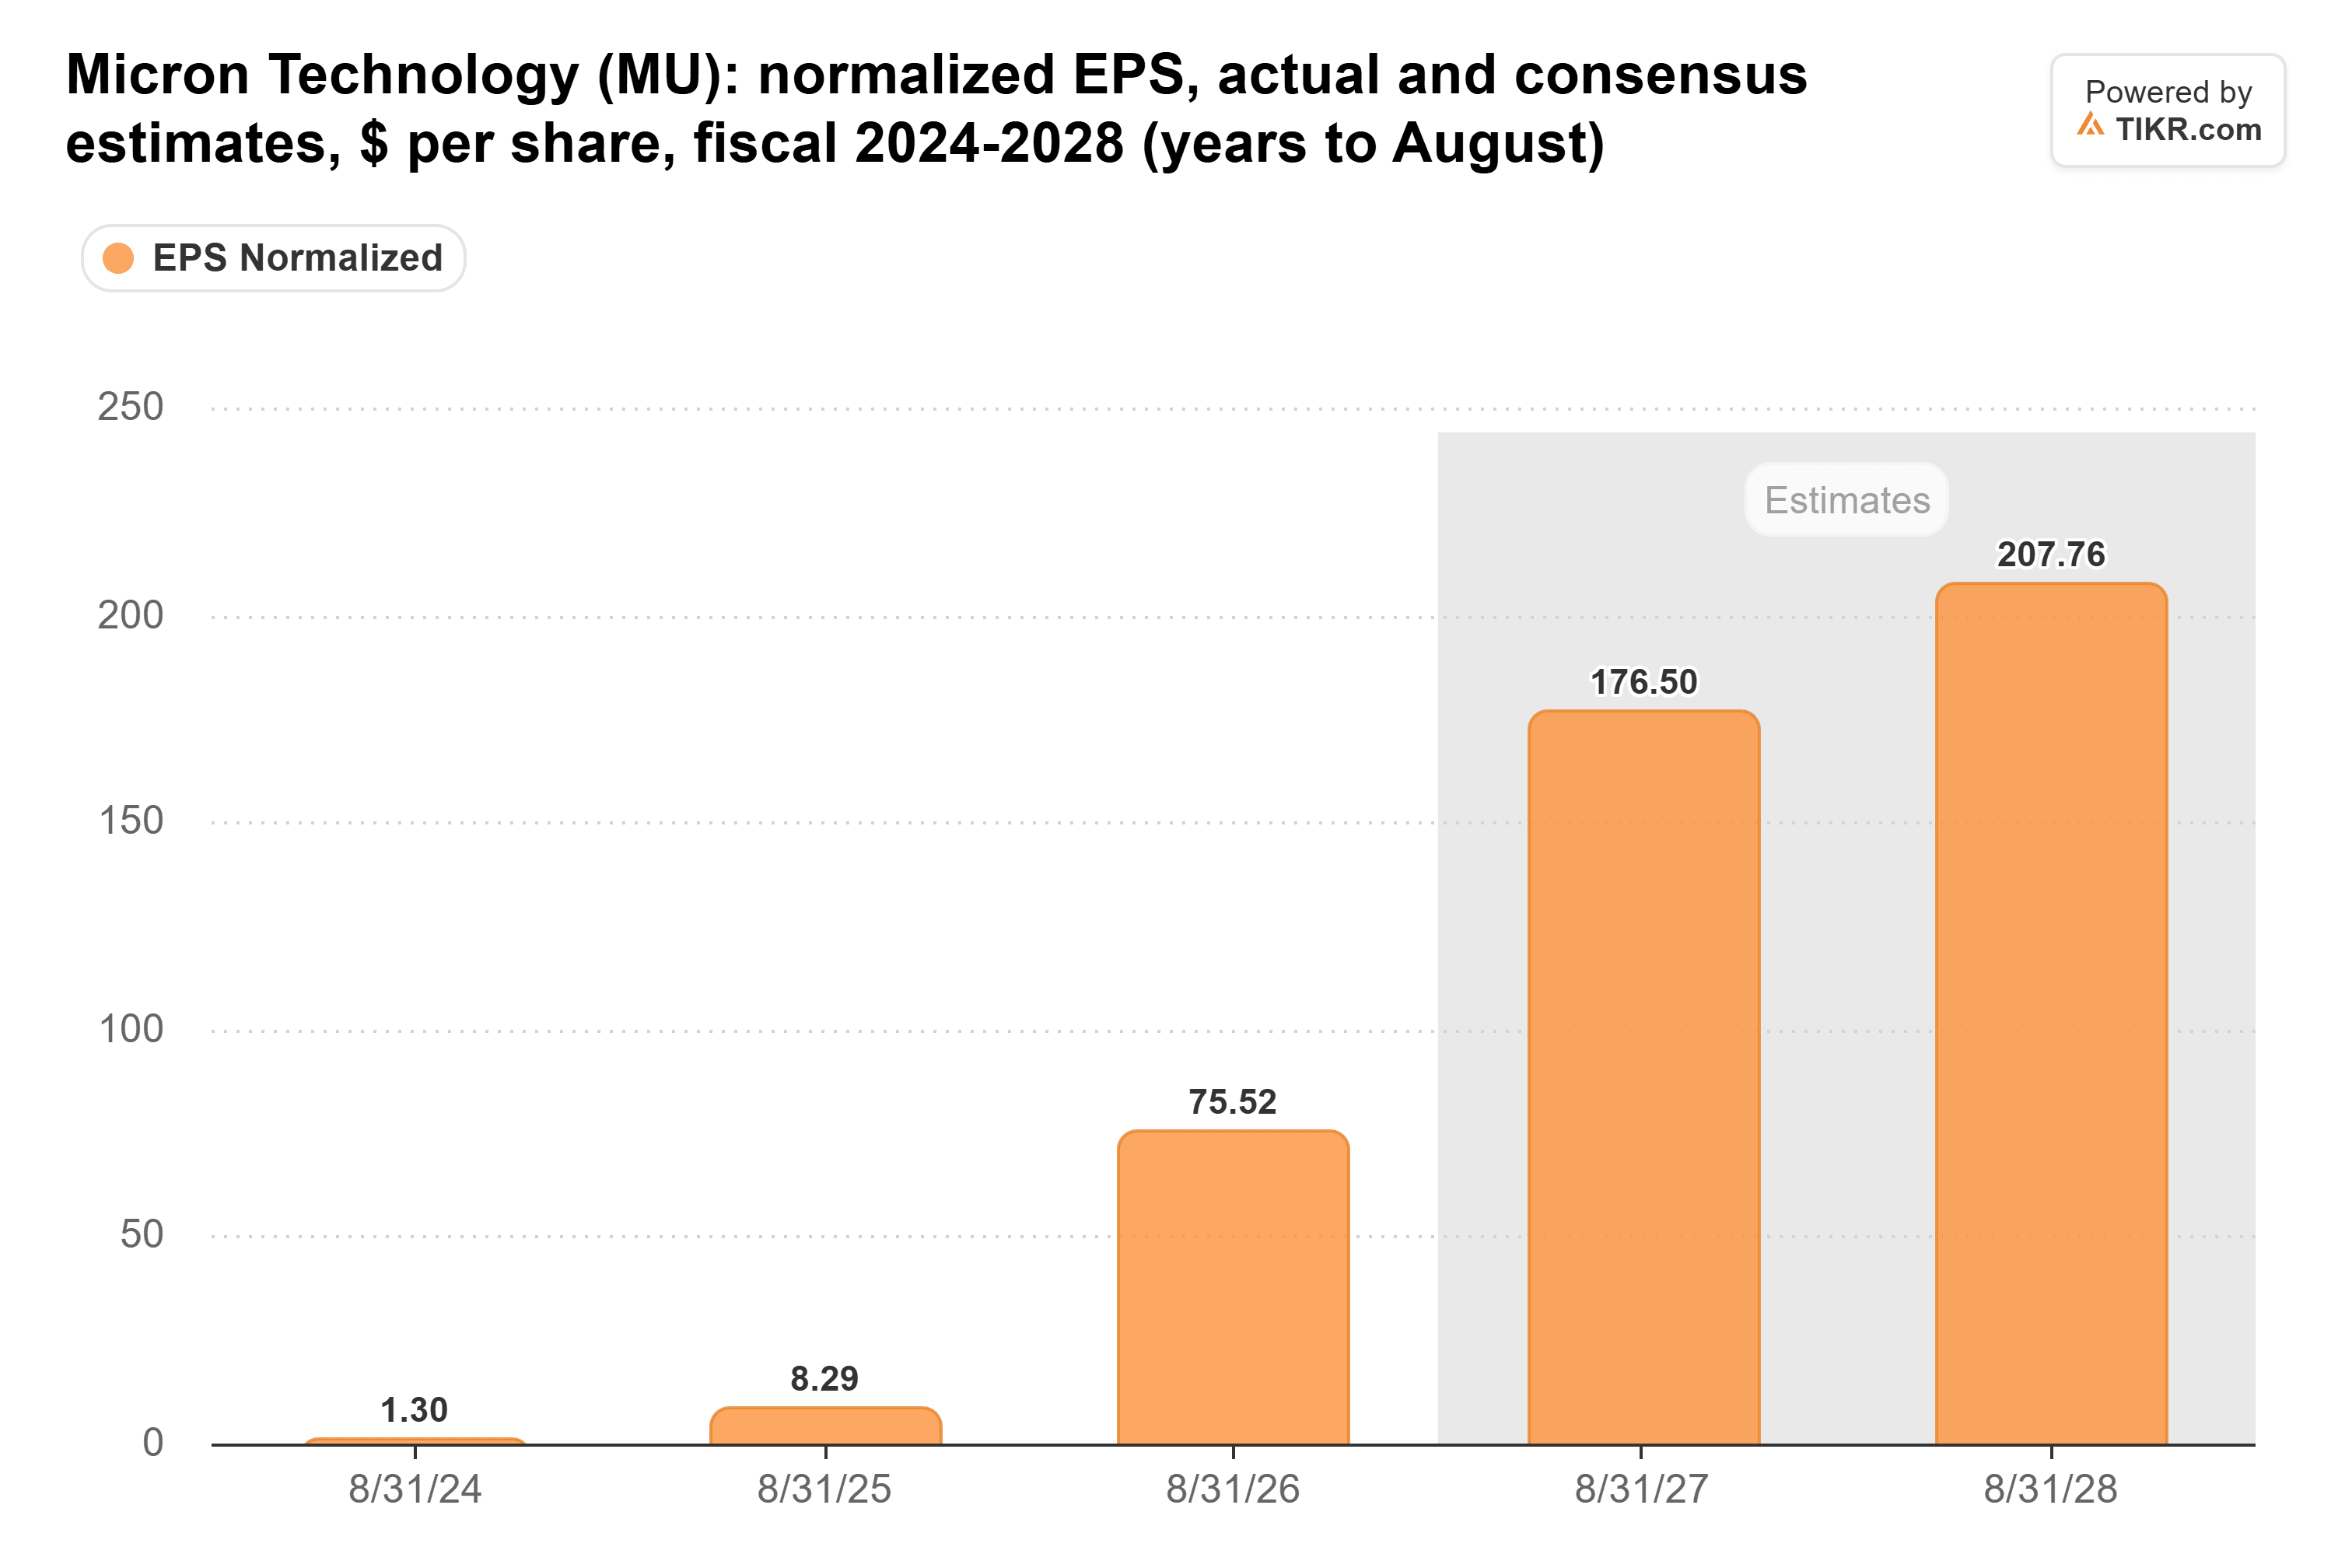
分析师确实预计会出现下滑,只是时间更晚:共识预测显示,随着新晶圆厂投产,美光的毛利率将从 2027 财年的 87.0% 下降至 2030 财年的 65.5%。如果长鑫存储(CXMT)接近其目标,那么这种下滑可能在预测仍显示创纪录盈利时就已经到来。
美光的纪录来自价格
时机很重要,因为美光的创纪录年份来自价格。根据其年度报告,在 2026 财年,其 DRAM 价格上涨了约 180%,而其出货的比特数仅增长了 20% 左右。DRAM 占其收入的 75.6%。
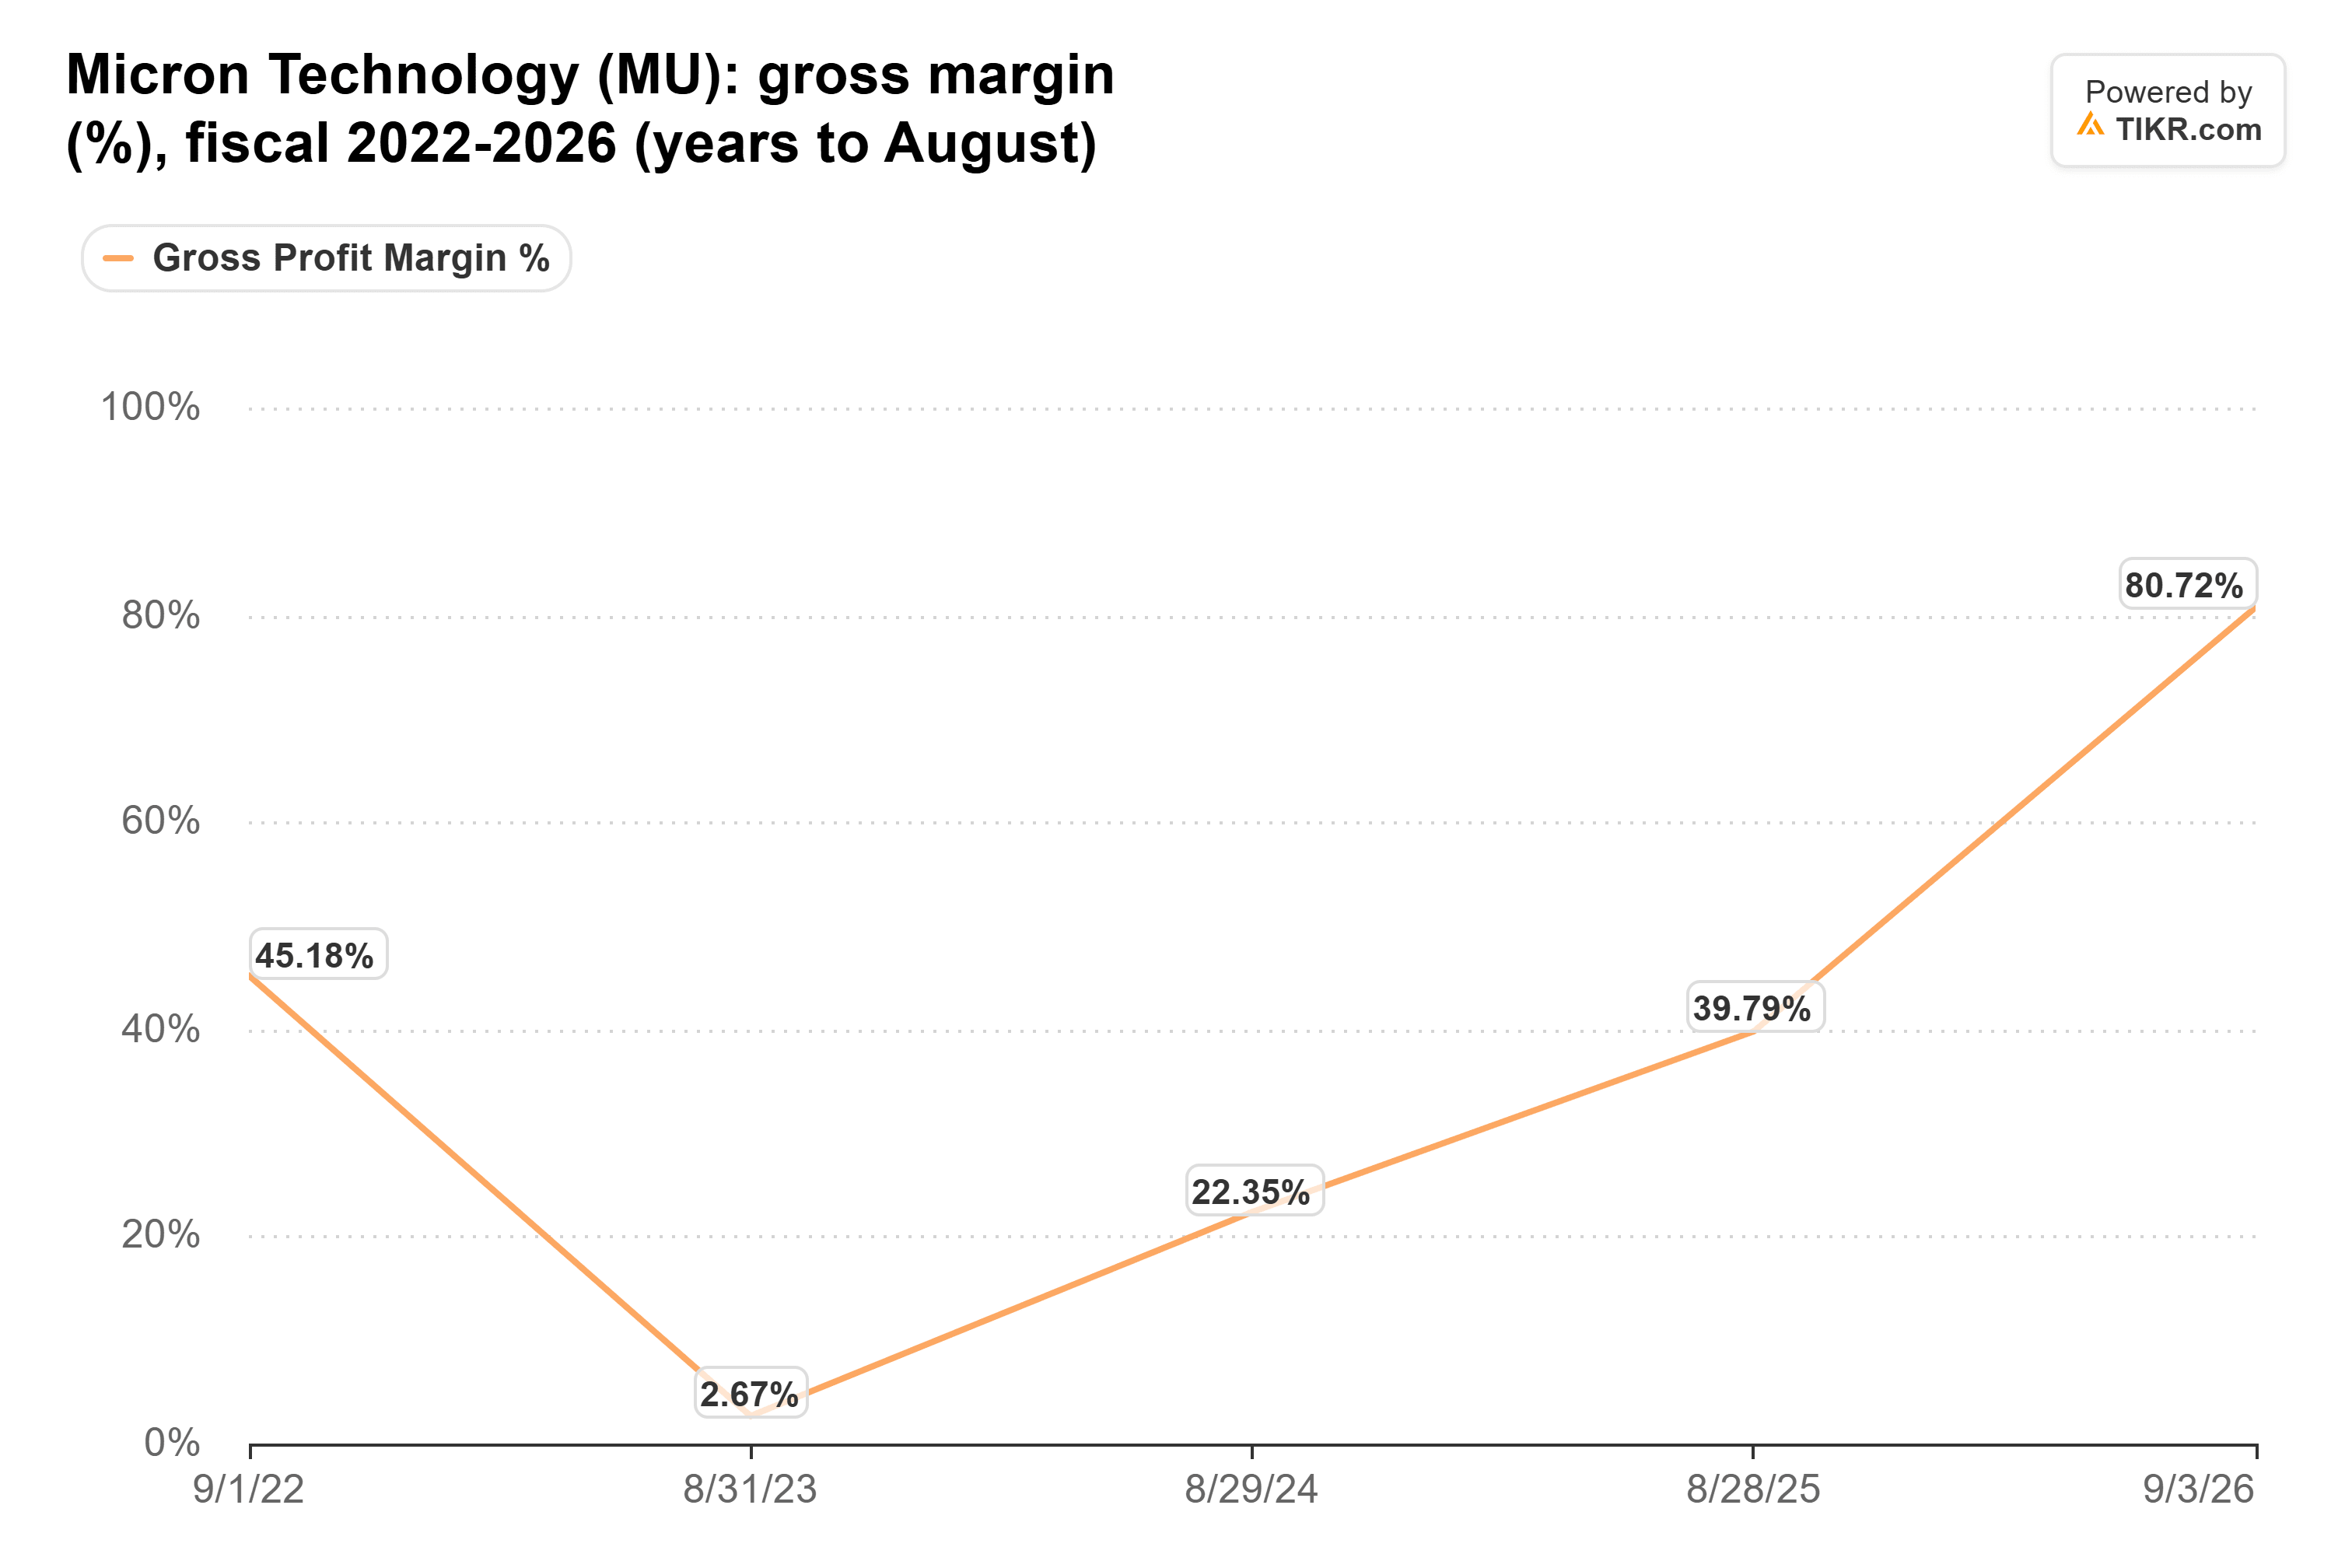
美光的毛利率紧随这些价格,无论涨跌。它从 2022 财年的 45.2% 下降到一年后的 2.7%,然后在 2026 财年飙升至 80.7%。
Niles 还表示,第四季度的内存价格上涨幅度低于一个季度前的预期。而美光自己的管理层预计,行业 DRAM 比特出货量在 2027 年和 2028 年都将以 20% 左右的低速度增长。
我的解读是:如果长鑫存储(CXMT)接近 20% 的目标,要么它从美光和其他现有厂商那里夺取增长份额,要么供应增长速度快于美光的计划。无论哪种情况,都对价格不利。
合同覆盖了约三分之一
多头的最佳回应来自上周的韩国。SK 海力士在其第三季度业绩中预测,到 2030 年内存需求都将持续超过供应。美光表示,其 2027 年超过 75% 的产量已被锁定。管理层还估计,其 26 份多年供应合同覆盖了到 2030 年超过 35% 的收入。
即便如此,美光的大部分销售仍按市场价格定价。而且下一年的"安全垫"很薄。根据美光的年度报告,截至 9 月 3 日,其合同最低收入约为 1340 亿美元,其中约四分之一在 12 个月内到期。这大约是 340 亿美元,而分析师预计 2027 财年的收入为 2755 亿美元。
便宜有因
Niles 提到的低市盈率也是事实。美光以 5 倍远期市盈率交易,接近其在 2017 年和 2018 年的水平,当时上一个内存周期见顶。其盈利随后下降了 79%,从 2018 财年的每股 11.51 美元降至 2020 财年的 2.37 美元。
投资者已经在将当前的盈利定价为峰值,而低廉的市盈率上次也未能阻止下跌。
在这一点上,我同意 Niles 的看法。美光的合同及其现金储备应该会缓冲任何着陆。但分析师仍将其最佳年份定在 2028 年,而长鑫存储(CXMT)希望在同年占据 DRAM 市场 20% 的份额,美光的创纪录业绩建立在价格之上,而新供应将压低价格。我会让这次反弹过去。
当然,长鑫存储(CXMT)仍需建设这些产能。我们将在美光 12 月 16 日的财报中获得下一个解读:如果管理层维持其 2028 年的供应展望,那么短缺持续的时间可能比 Niles 认为的要长。
那么美光股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到美光可能的价值。从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!