


核心要点
- General Compute 首席技术官 Jason Goodison 表示,英伟达的芯片在处理超大型 AI 模型的解码任务时存在困难,而快速生成的 token 可以以 3 到 5 倍的价格出售。
- 这使英伟达的定价能力面临风险,因为像 Cerebras 这样为速度而生的公司正在争夺高端市场,不过只要供应仍然紧张,英伟达就不会损失销量。
- 英伟达已经预计其毛利率将在 2027 年 1 月季度下降至 71% 至 72%,并且它在一笔价值 130 亿美元的交易中收购了 Groq,为其下一代平台增加了推理加速器。
- 该股目前市盈率仅为未来 12 个月预期收益的 17 倍,为五年来的最低水平,其股价已经反映了比这更大的风险,而 11 月 17 日财报中关于毛利率的指引是下一个需要关注的重点。
英伟达 (NVDA) 有一个弱点,而一位基于其芯片进行开发的业内人士刚刚公开指出了这一点。
General Compute 的联合创始人兼首席技术官 Jason Goodison 在其公司宣布获得 1 亿美元 A 轮融资以构建基于专用推理芯片的推理云的同一天,做客了 MTS 播客。他的团队使用英伟达的 GPU 来处理回答提示的第一步,称为预填充,Goodison 表示"英伟达在这方面做得很好。"
第二步,解码,则一次一个 token 地生成答案。他直言不讳:
"解码,也就是一次生成一个 token 的地方,是英伟达在处理超大型模型时真正遇到困难的地方。"
这对英伟达的股东来说是个刺耳的消息。
General Compute 将解码任务交给像 Cerebras (CBRS) 这样的合作伙伴,他表示 Cerebras 将大型模型分割到多个晶圆上,并能够生成"每秒高达 2000 个 token"。
TIKR 追踪了 62 位分析师对英伟达的看法。有多少人给出"买入"评级?
在 TIKR 上,您可以一站式查看英伟达的买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预期。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看英伟达的分析师评级
客户愿意为速度支付溢价
当被问及快速 AI 何时会成为常态时,Goodison 表示溢价已经存在:"如果速度快,你可以对同一个 token 收取数倍的费用。所以,如果你想收取 3 到 5 倍的价格,你就需要生成快速的 token。"
而且他认为需求不会在几年后才出现:"我认为在几个月到六个月内,人们就会真正开始要求快速的 token。" 他表示,他的工程师朋友们已经在转向使用 OpenAI 的 Codex Ultrafast。
Goodison 提到了 OpenAI 与 Cerebras 的大额交易,这使得 OpenAI 能够将其前沿模型置于"这种超快体验"之上。根据 Cerebras 的第一季度财报,该公司对该笔涉及 750 兆瓦计算能力的交易估值超过 200 亿美元。
因此,客户最愿意支付溢价的 token,恰恰是 Goodison 所说的英伟达硬件最不擅长生成的那种。
英伟达仍然能卖出所有它能制造的芯片
目前,这一切并未导致英伟达损失任何销量。Goodison 自己也这么说:"目前整个行业都受到供应限制。所以,任何推理都是好的推理。"
英伟达自身的业绩指引也支持他的说法。管理层预计,在截至 2028 年 1 月的财年,收入将增长约 70%,并称这是一个受供应限制的数字。分析师预计收入将在三年内增长三倍以上,从截至 2026 年 1 月财年的 2160 亿美元增至截至 2029 年 1 月财年的 9030 亿美元:
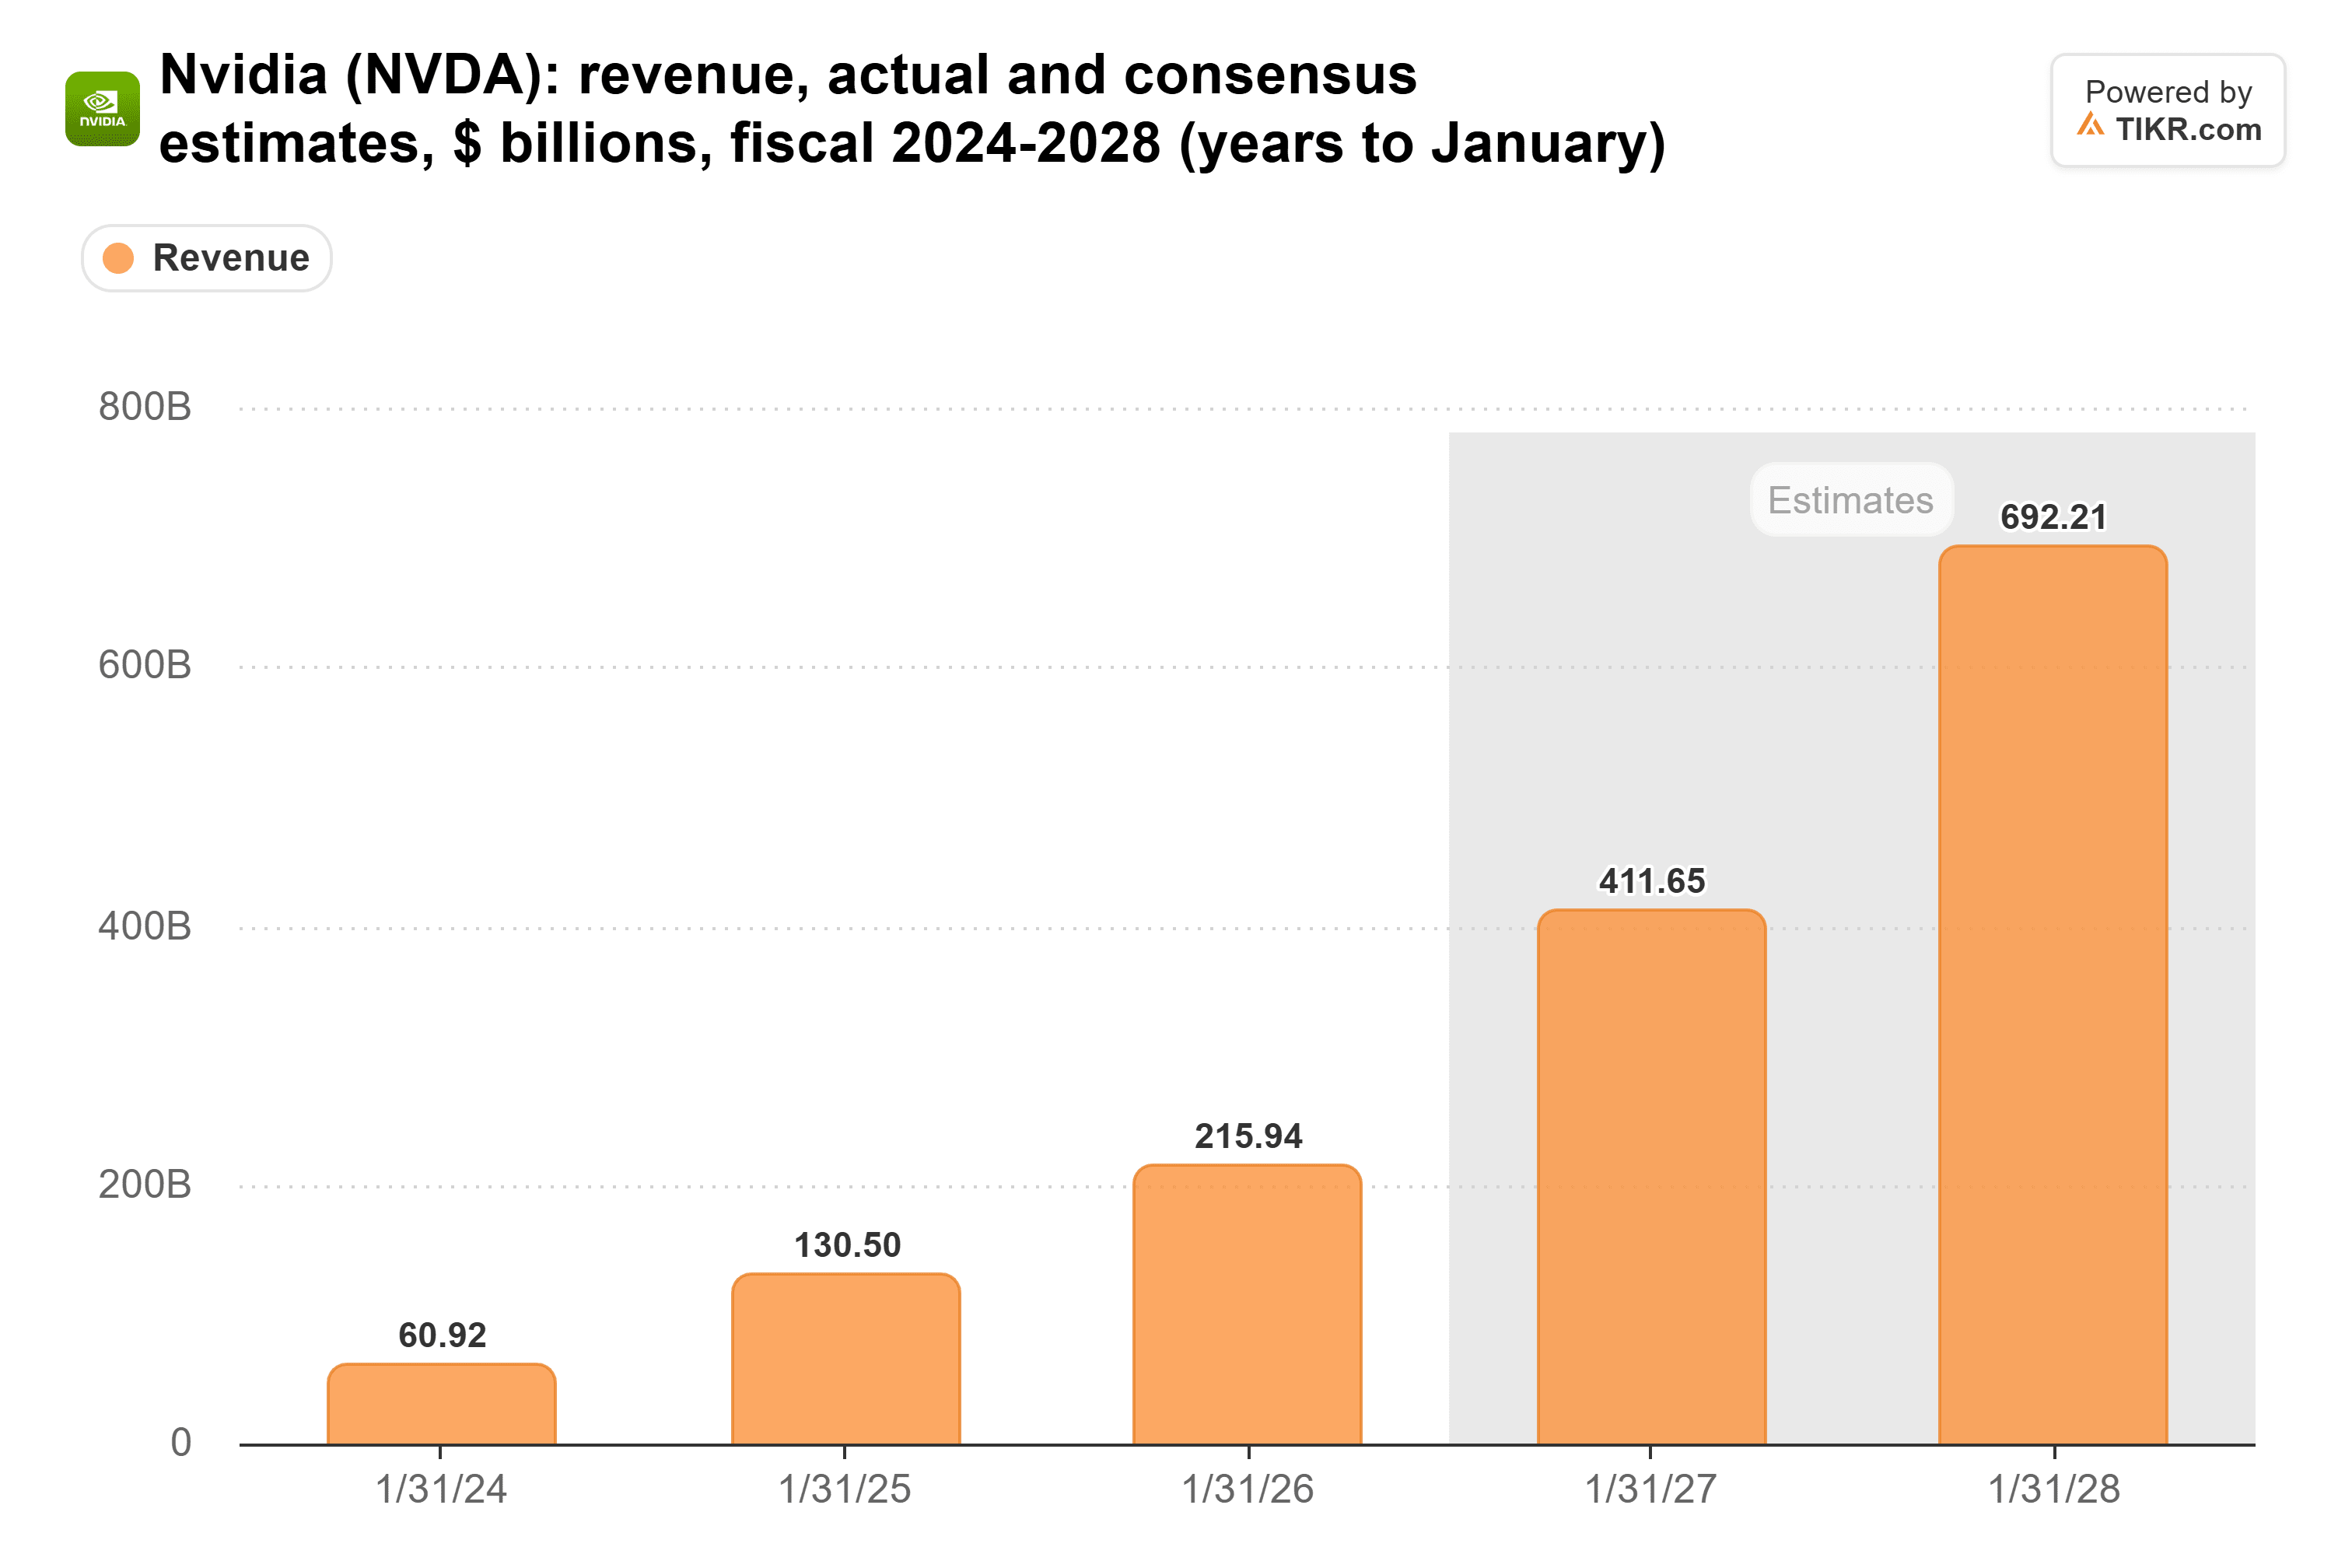
Goodison 所说的任何内容都不应影响这些预期:快速 token 是在推理客户已经供不应求的基础上新增的需求。
争夺的焦点在于溢价
风险在于英伟达的定价能力。其毛利率在过去三个财年都超过了 70%:
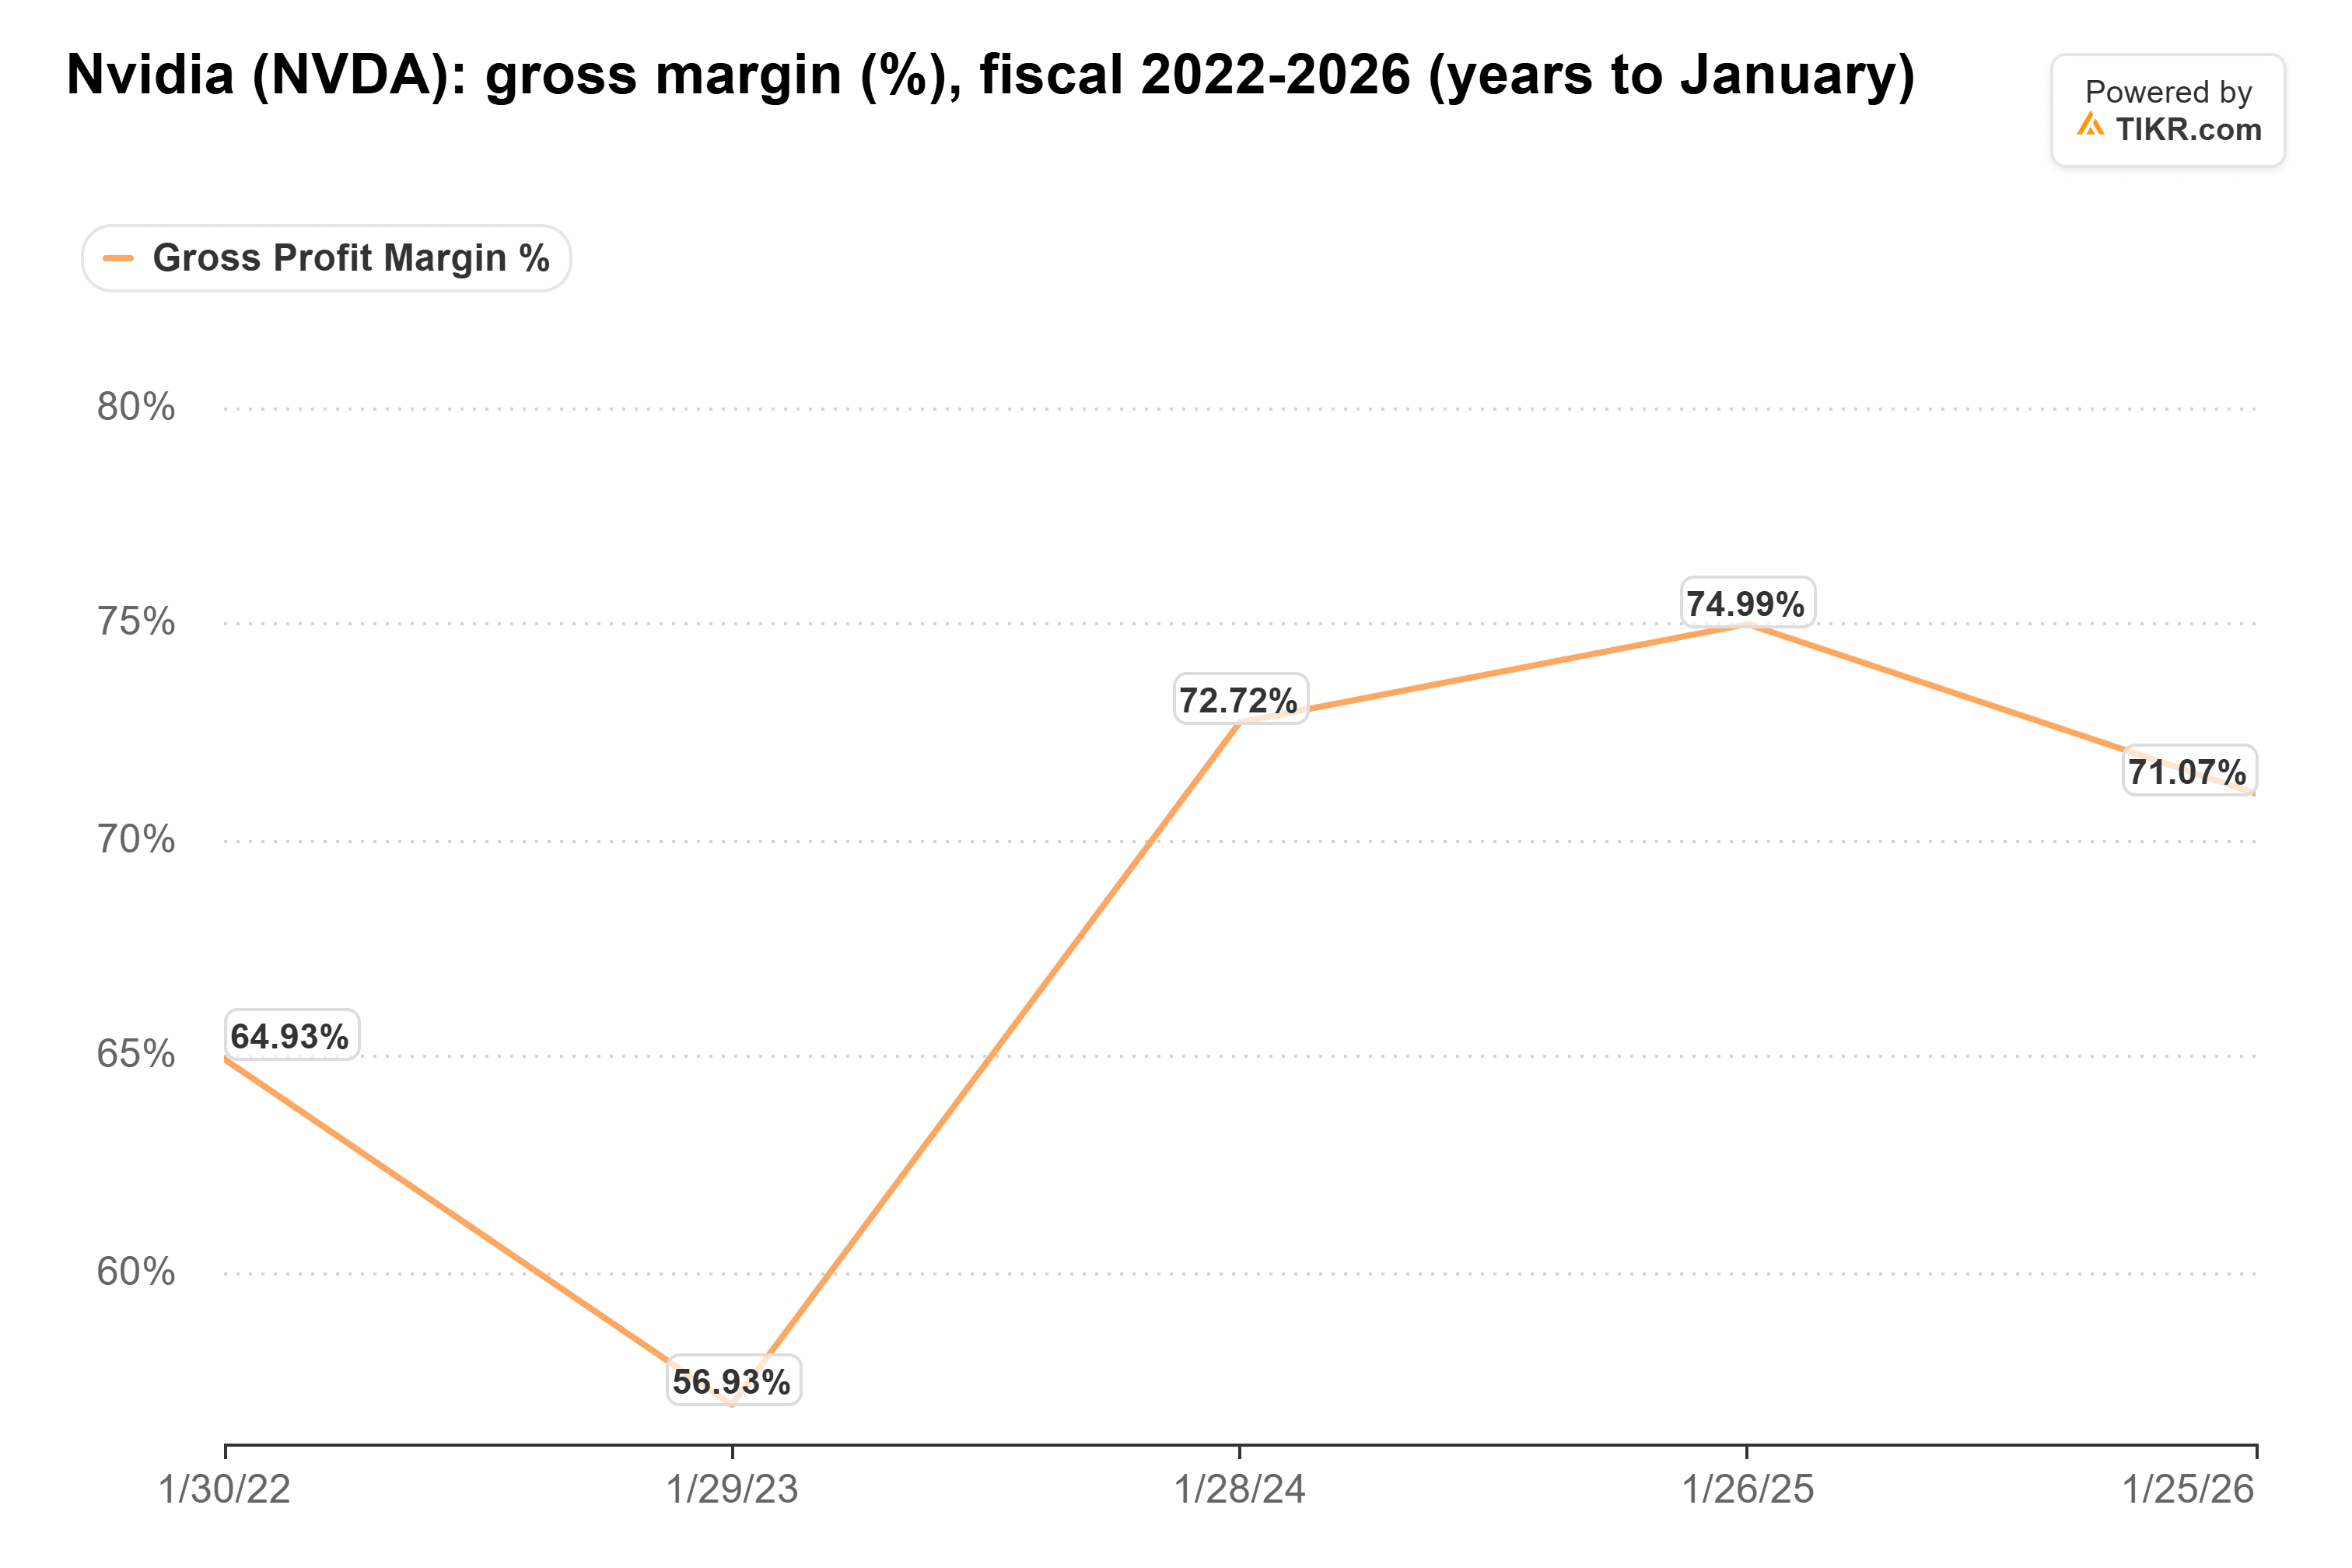
而且它已经面临压力:管理层预计,随着内存成本上升,毛利率将在 2027 年 1 月季度触底,达到 71% 至 72%,而 2026 年 7 月季度的毛利率为 75.0%。
如果愿意为速度支付 3 到 5 倍溢价的客户将这部分业务交给 Cerebras 和 General Compute 正在构建的云服务,那么英伟达将保留销量,但失去其价格清单的顶端部分。
英伟达已经为解决方案买单
2025 年 12 月,英伟达以 130 亿美元收购了 Groq,根据其年度报告,还有 40 亿美元待支付。
管理层将 Groq 推理加速器纳入其下一代平台 Vera Rubin,并估计 Vera Rubin 每千兆瓦数据中心容量的收入机会约为 400 亿美元,而 Grace Blackwell 平台约为 250 亿美元。
我的解读是:英伟达看到了与 Goodison 相同的解码问题,并且正在投入资金,以确保这些高溢价的 token 留在其自己的系统上生成。
17 倍市盈率下,大量坏消息已反映在股价中
在经历了 艰难的 10 月 之后,英伟达的交易市盈率仅为未来 12 个月预期收益的 17 倍,这是五年来的最低水平,不到其五年平均市盈率 36 倍的一半:

总而言之:Goodison 的观点对英伟达未来一两年的利润率来说是个坏消息,因为需要最快 token 的客户会从为速度而生的硬件那里购买。但英伟达仍然能卖出所有它能制造的芯片,它已经通过收购 Groq 进入了快速推理领域,而且在 17 倍市盈率下,我认为市场已经反映了比一个高端细分市场所能造成的更大的痛苦。
当然,如果 Goodison 的时间表是正确的,我们很快就会知道。关注英伟达在 11 月 17 日发布财报时,是否会维持其对 1 月季度的毛利率指引。
那么英伟达股票的实际价值是多少?
TIKR 让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到英伟达可能的价值。您可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!




