

核心要点
- Reflection AI 首席执行官 Misha Laskin 警告称,向海外销售开源模型的中国实验室,将开始同时销售自家的芯片和数据中心。
- 英伟达在其展望中已将中国市场排除在外,因此新的风险在于其在美国和中国以外的销售,这部分约占其2026财年收入的五分之一。
- 英伟达在2028财年之前都无法生产足够的芯片来满足需求,因此更便宜的中国算力更可能损害其未来的增长和定价能力。
- 该股目前17倍的远期市盈率是五年来的最低水平,这表明市场已经计入了2028财年后增长将急剧放缓的预期,这使得此次股价下跌看起来像是一个机会。
中国的AI实验室持续免费提供一些全球顶尖的模型,一位AI公司的CEO表示,真正的生意在于随模型一同销售的东西。这对英伟达 (NVDA)来说是个问题,其股价在过去一个月已经下跌了11%。
Reflection AI 的联合创始人兼首席执行官 Misha Laskin 在最新一期的Prof G Markets节目中,将开源模型称为"为其所承载的基础设施而生的特洛伊木马"。Reflection AI 是一家旨在与中国AI模型竞争的美国开源模型初创公司。
他说,模型只是引擎:"你需要围绕它造一辆车。那车是什么?就是芯片,对吧?"
Laskin 预计中国将在海外销售这辆"车":"当中国公司向中东、其他亚洲国家或巴西等地销售开源模型时,他们现在也将开始销售芯片和他们的数据中心。"
他是在阐述一个国家安全观点,警告说盟国"将开始被锁定在中国的技术基础设施中。" 对于英伟达的股东来说,这也是一个销售问题。
TIKR 追踪了62位分析师对英伟达的看法。有多少人给出"买入"评级?
在一个地方查看英伟达的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看英伟达的分析师评级
中国市场已被排除在预测之外
英伟达几乎已经放弃了中国市场。其来自中国(包括香港)的收入从2026财年(截至2026年1月的财年)的250亿美元下降至197亿美元。在7月当季,其H200芯片在中国的销售额不到其890亿美元数据中心收入的1%。首席财务官 Colette Kress 告诉分析师,"在我们的前瞻展望中,没有来自中国数据中心计算业务的收入。"
Laskin 谈论的是其他所有地方。总部设在美国和中国以外的客户贡献了英伟达2026财年约五分之一的收入。这正是免费模型捆绑芯片所要争夺的业务。
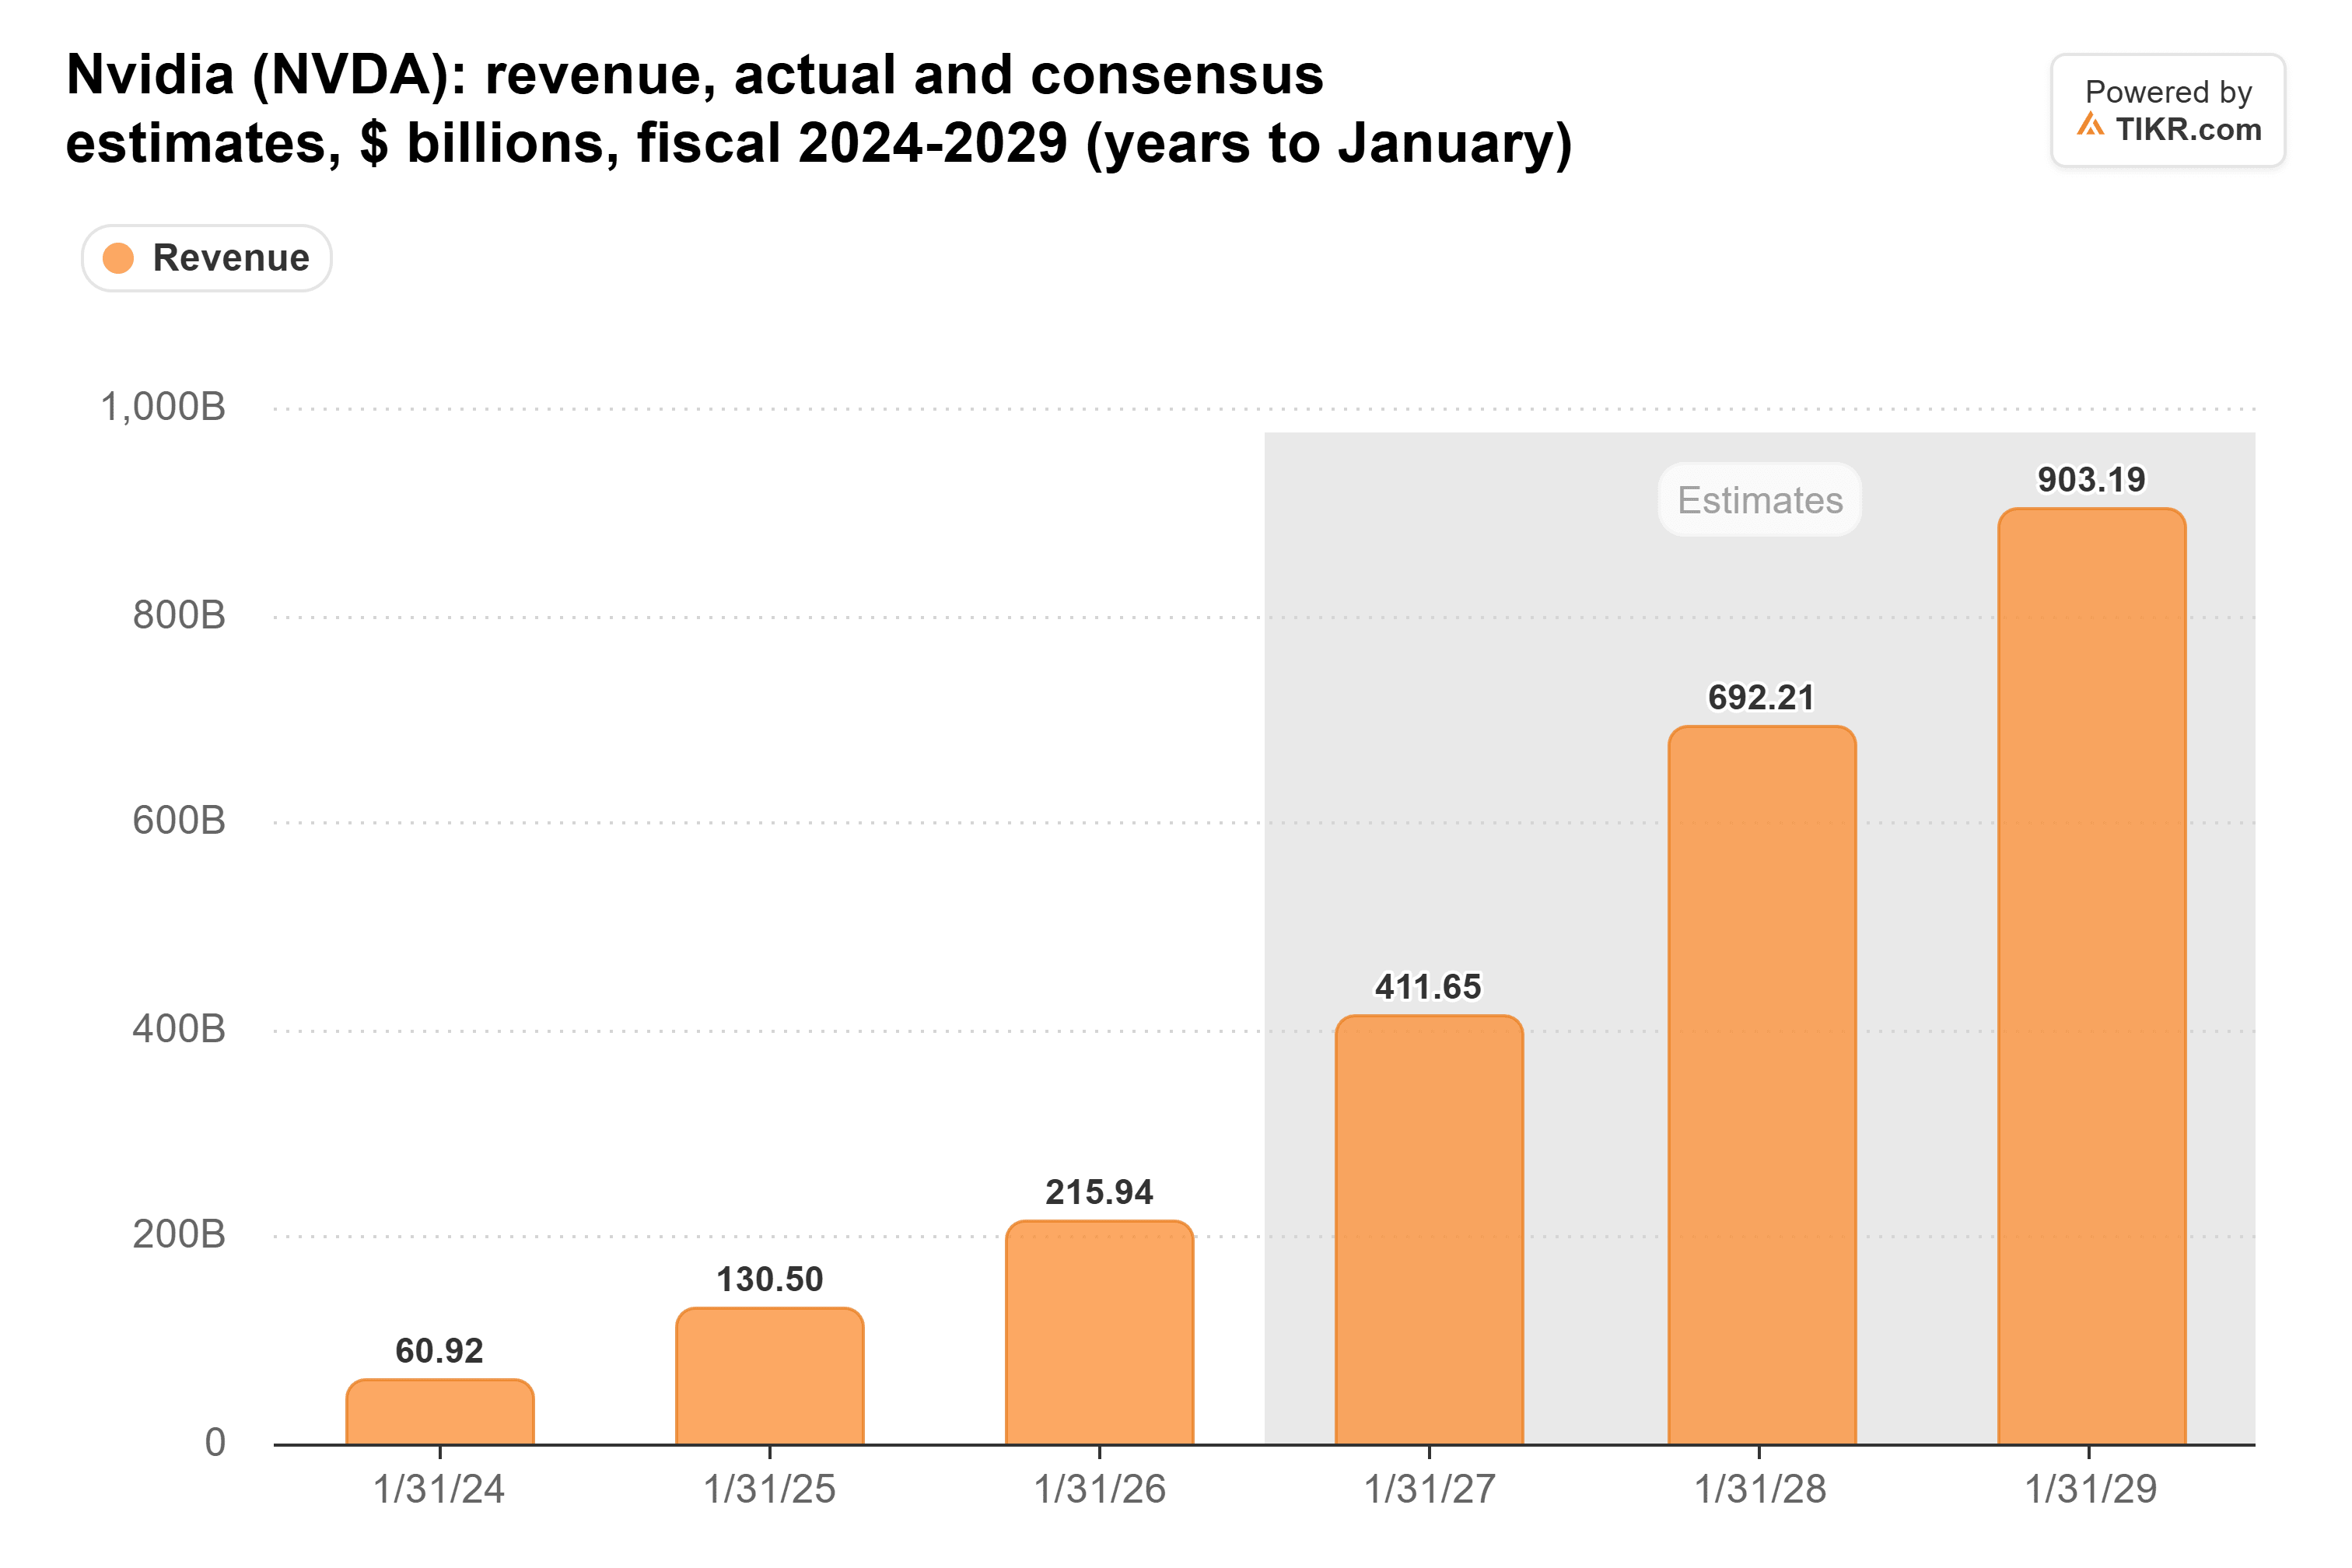
分析师预计这部分业务,以及英伟达的其他业务,将继续快速增长。他们预计收入将从2026财年的2159亿美元增长四倍以上,到2029财年达到9030亿美元:
足够好,且更便宜
中国的模型正紧追美国最好的模型。Ramez Nam 计算后发现,Moonshot AI 的 Kimi "现在大约落后美国前沿模型五周",Peter Diamandis 在他的Moonshots 播客中说道。最新的 Kimi 模型成本是上一个的三分之一,并且 Moonshot 计划发布其权重供任何人运行。
中国的芯片制造商也在迎头赶上。Academy Securities 宏观策略主管 Peter Tchir 上周在Bloomberg Surveillance节目中说:"我们在 Academy Securities 经常讨论廉价中国算力进入市场的可能性。我们认为这是最大的威胁之一。"
"廉价"是英伟达必须担心的词。其毛利率是其定价能力最清晰的标志,从2023财年的56.9%上升到2025财年的75.0%,然后在2026财年回落至71.1%:
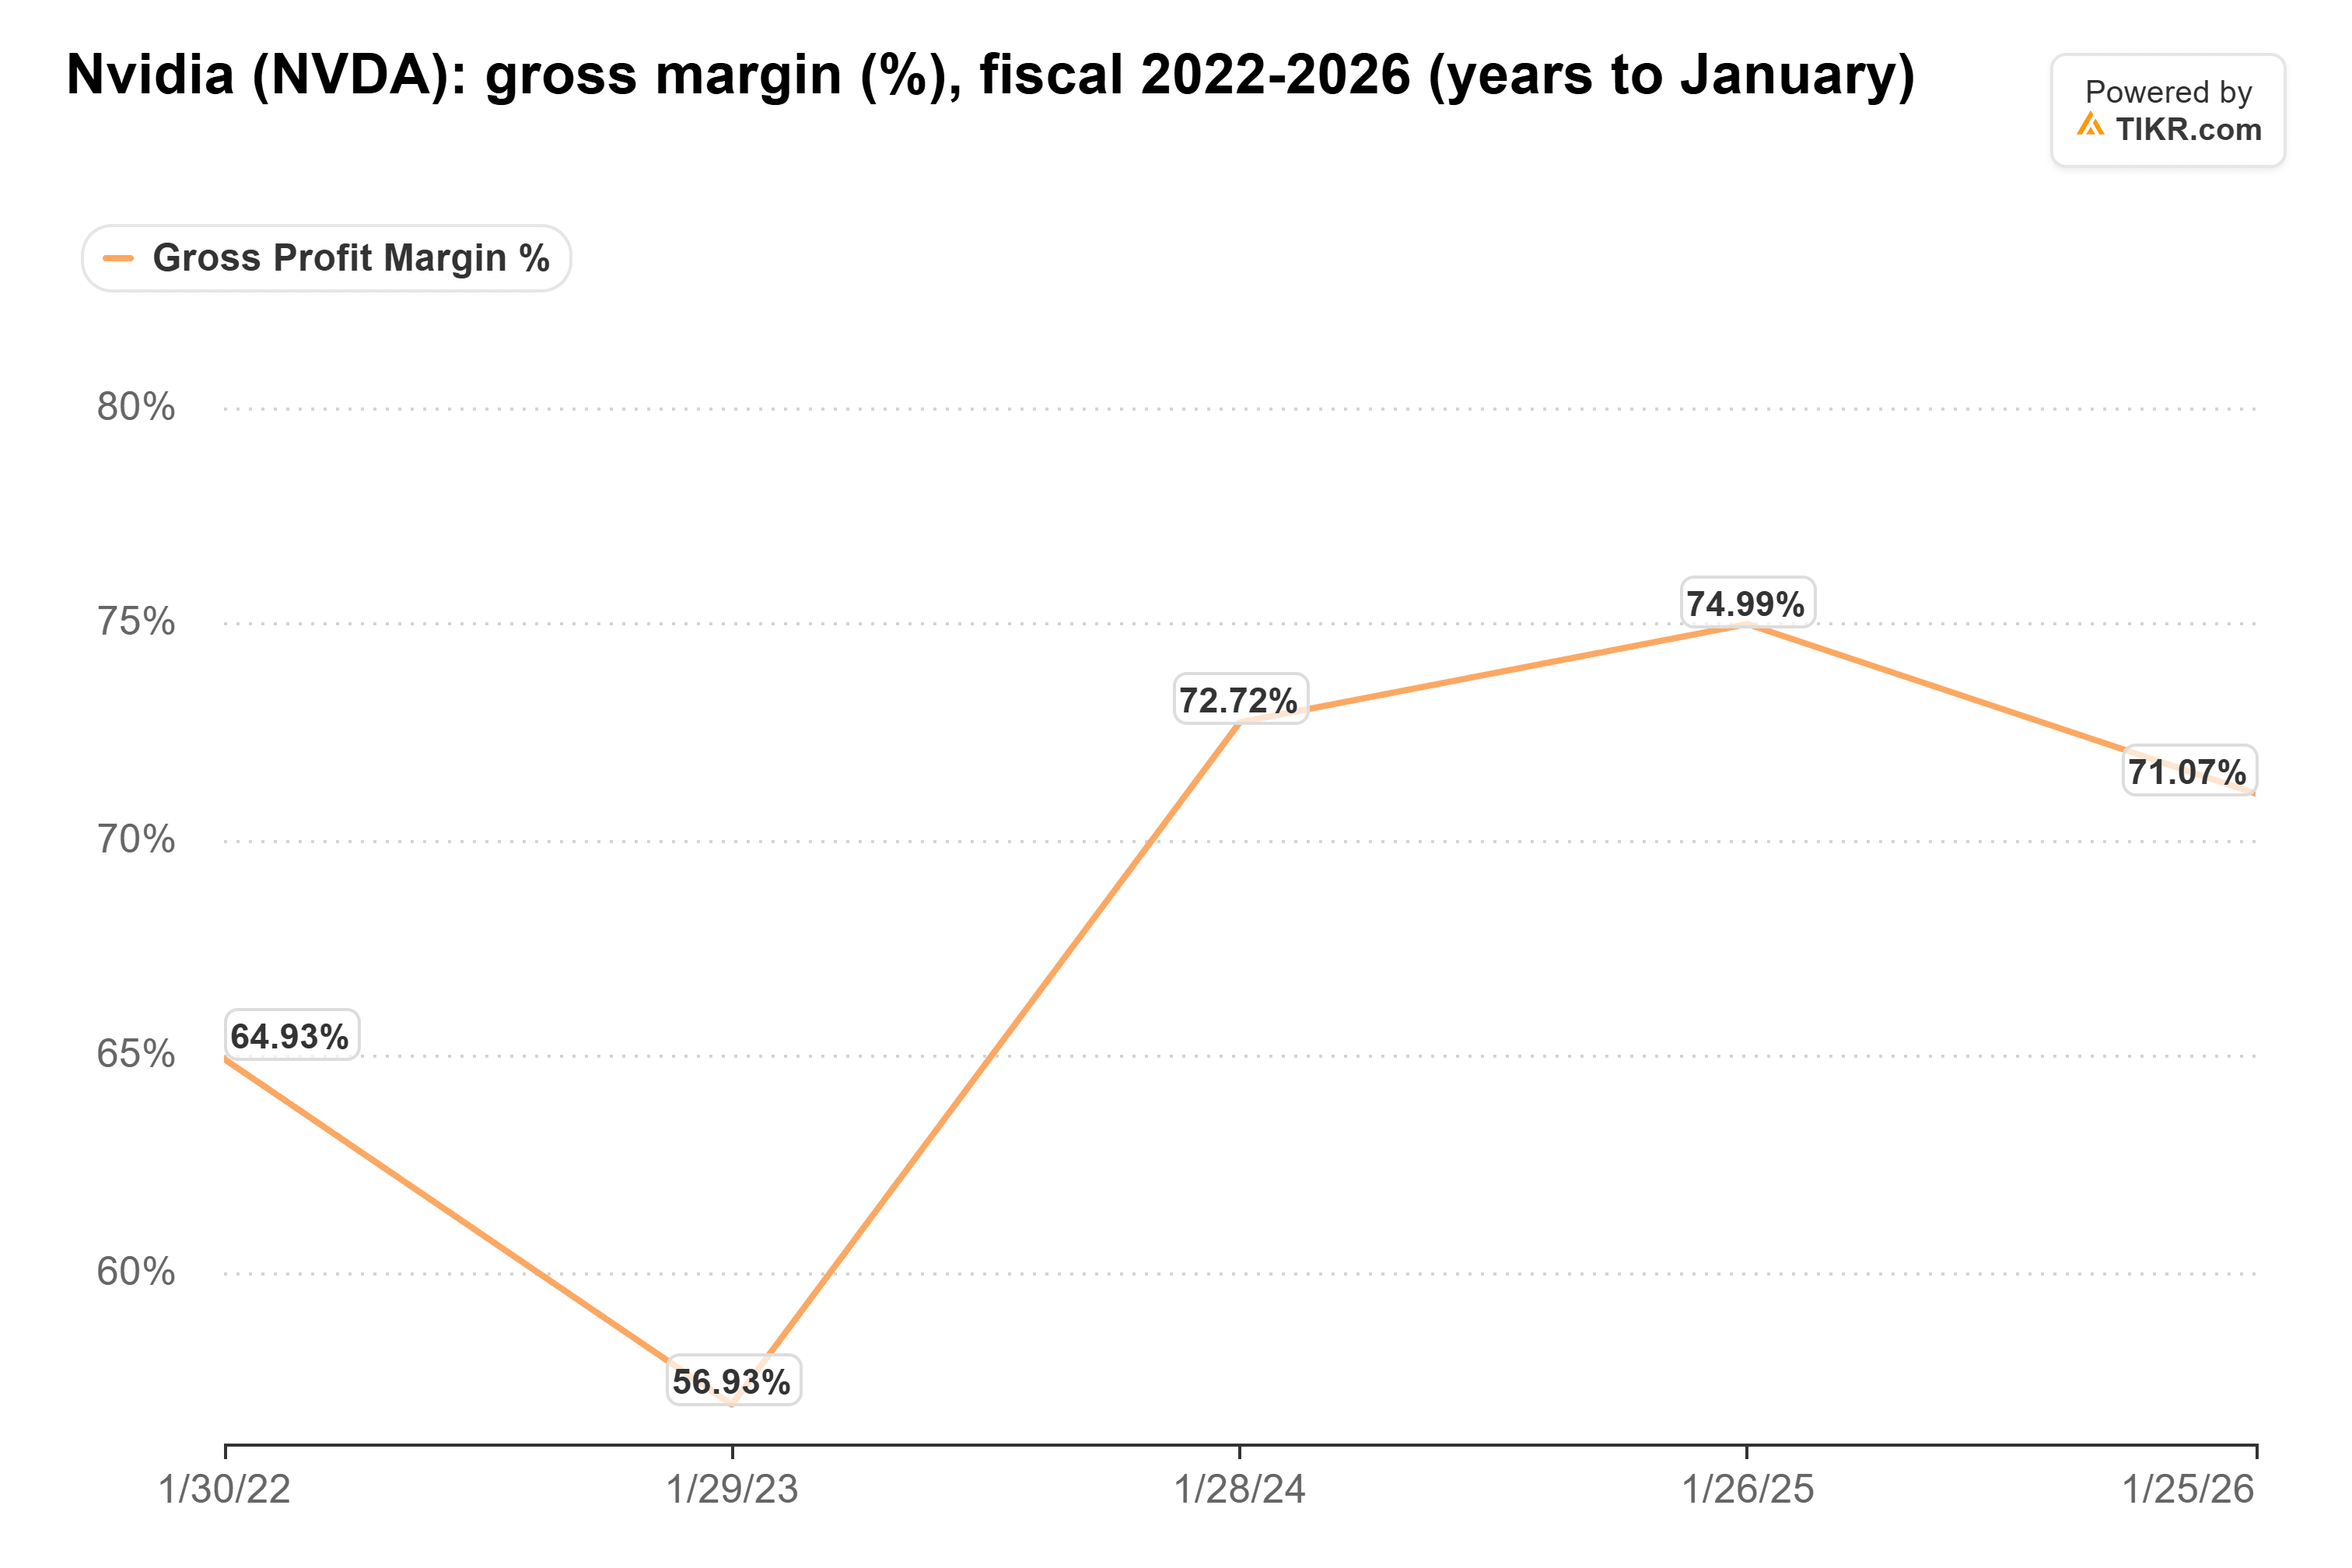
管理层预计,随着内存成本上升,毛利率将在2027年1月当季触底,达到71%至72%。这还是在任何更便宜的中国竞标出现在政府数据中心交易之前。
到2028财年都已售罄
英伟达有一个巨大的缓冲:它无法生产足够的芯片。8月份,管理层告诉分析师,预计2028财年收入将增长约70%,并表示供应是限制该数字的因素。我敢打赌,今天在海湾地区失去的主权交易,只会为排队等候的下一个买家腾出货架空间。
英伟达会在稍后感受到影响。分析师已经预计收入增长将从2028财年的68.2%放缓至2029财年的30.5%,而到那时,我预计海外买家将有更多芯片可供选择。如果 Laskin 关于"锁定"的说法是正确的,那么英伟达届时失去的任何政府客户都将很难再赢回来。
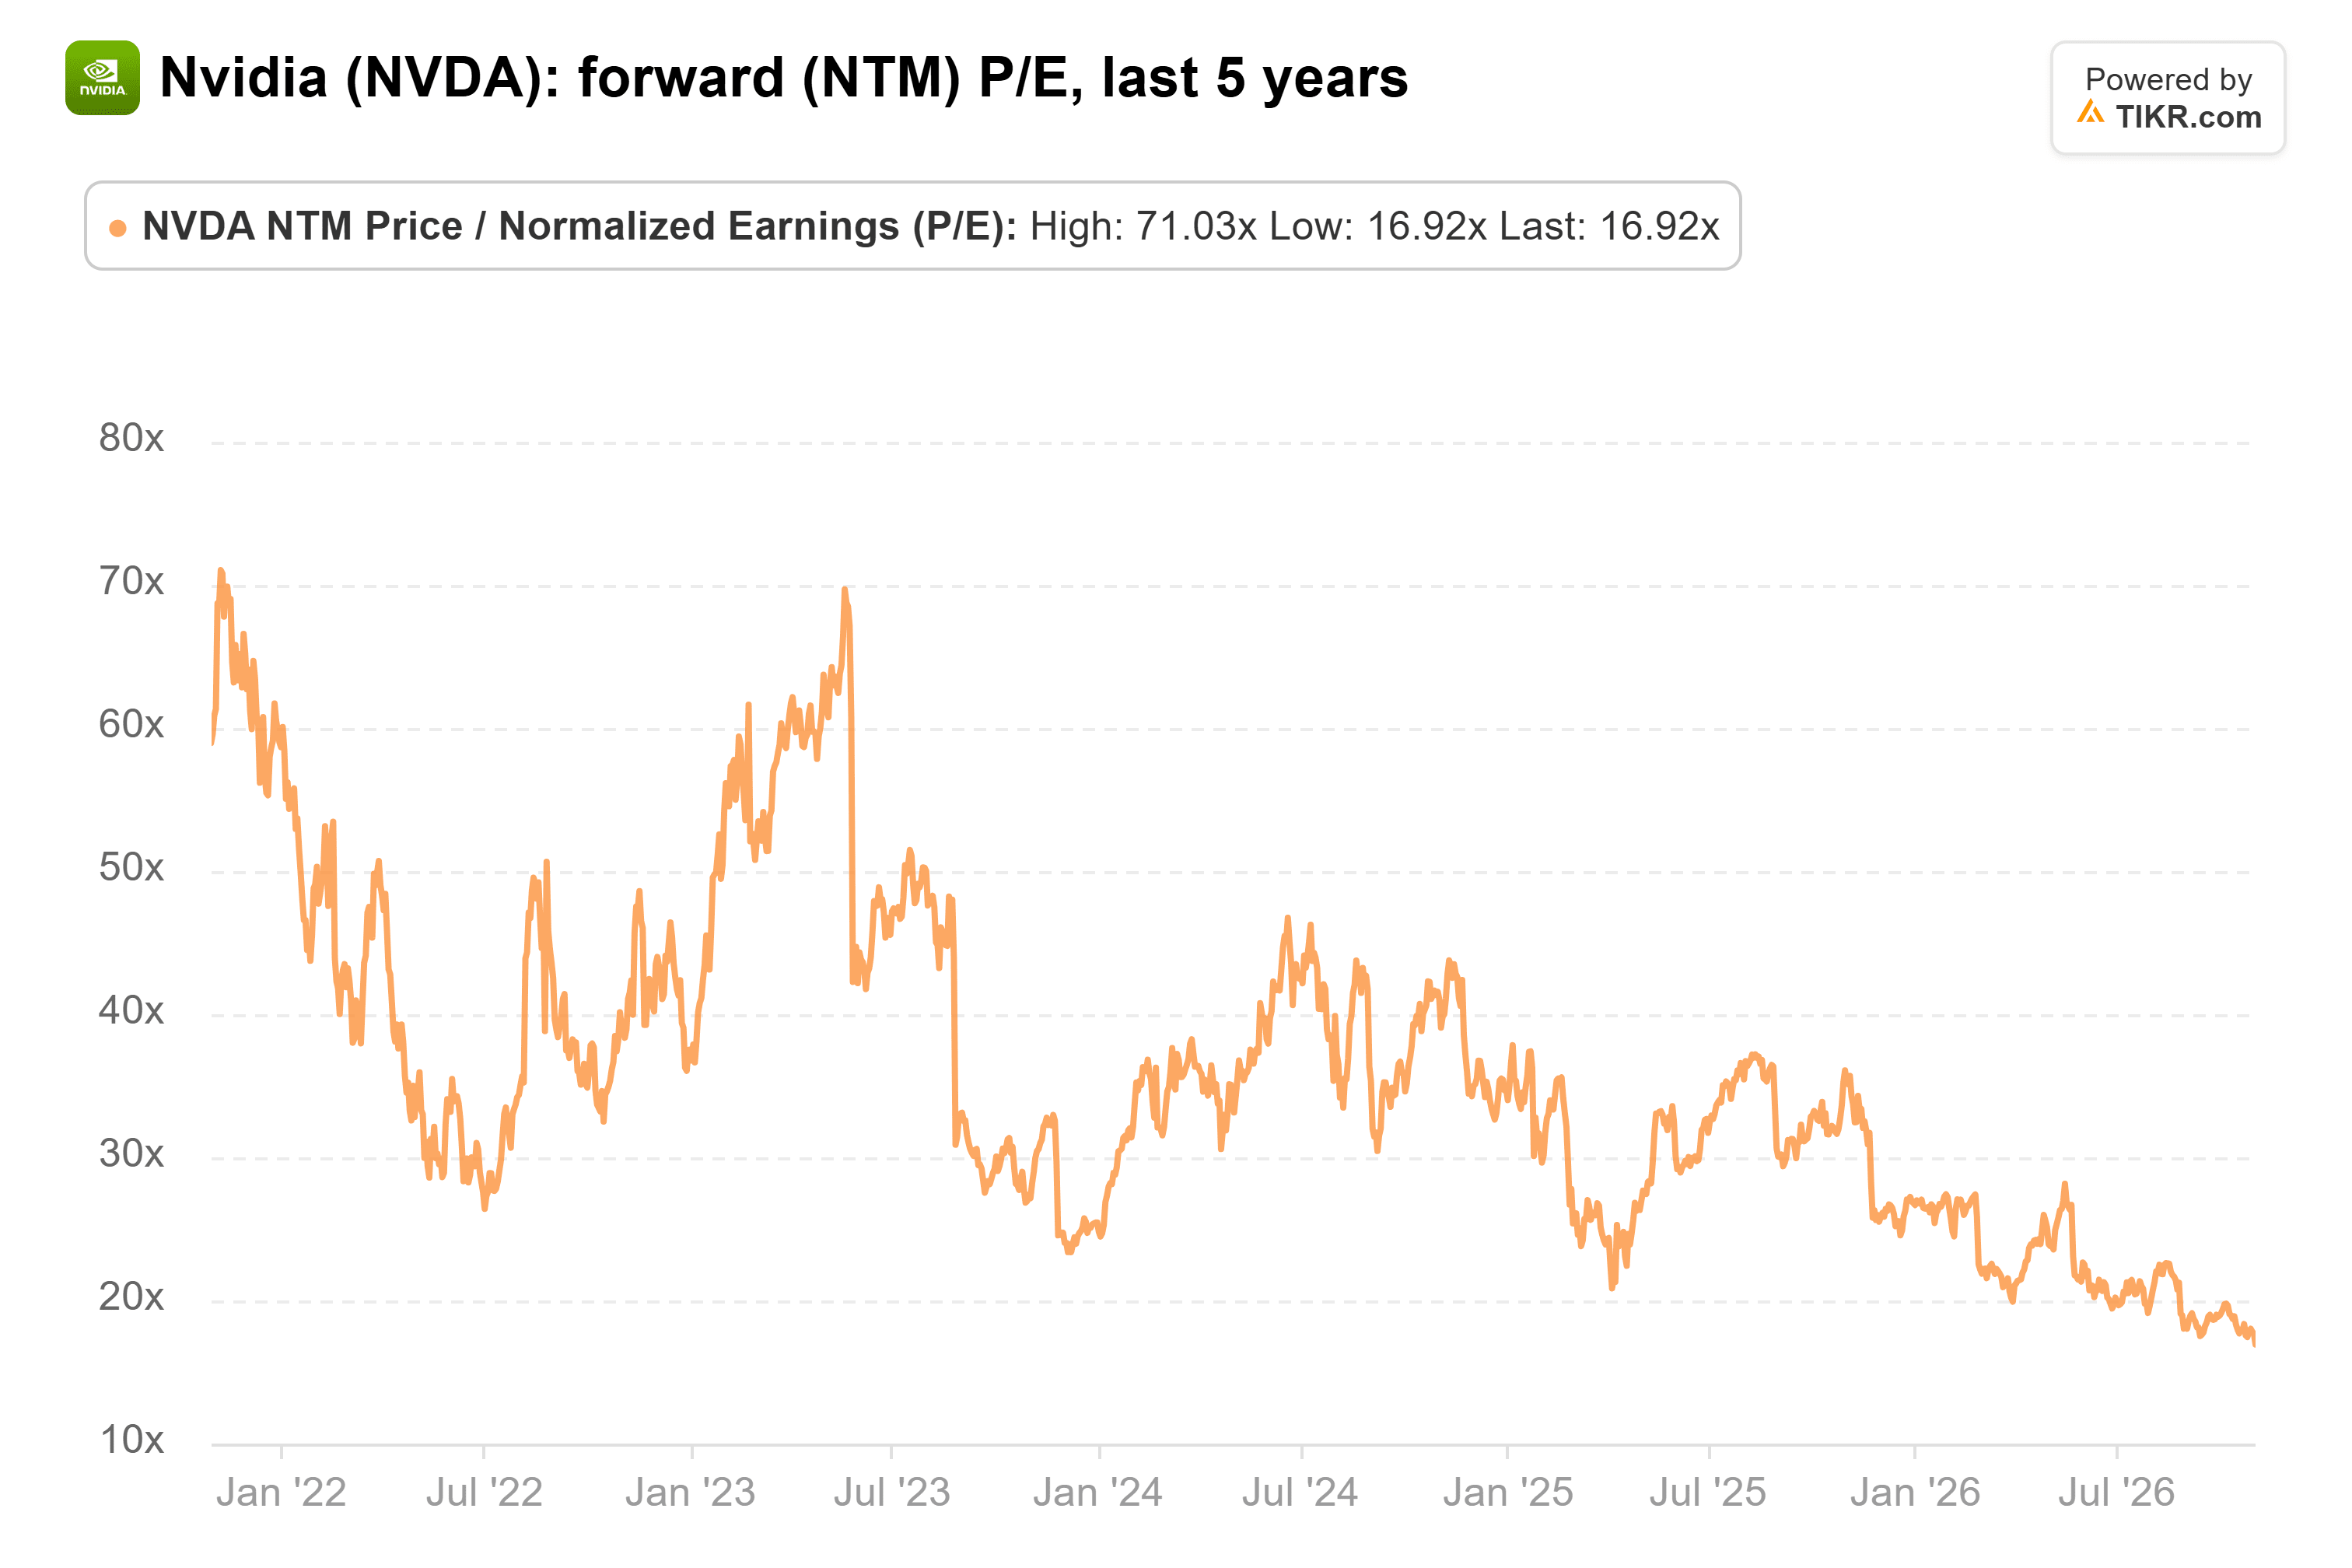
投资者已经预期增长将急剧放缓。英伟达的远期市盈率为17倍,是五年来的最低水平,不到其36倍平均水平的一半:
真实存在,但已被市场计价
Laskin 的策略说得通:免费提供引擎,销售整车。中国的实验室已经拥有模型,而 Tchir 认为其芯片制造商正在迎头赶上。
在我看来,这威胁到英伟达2028财年之后的增长及其利润率。以17倍的远期市盈率计算,投资者已经为那些年份支付了非常低的价格。所以对我来说,这次下跌看起来像是一个机会。
当然,Laskin 描述的是他预期中国实验室会做的事情。能改变我想法的是,一家中国实验室在海外赢得政府交易,并且其方案中包含自家的芯片。英伟达将于11月17日发布财报,其对1月当季的展望(包括利润率)是下一个需要关注的事情。
那么英伟达股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含公司的最新动态或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!



