Monolithic Power 股票关键数据
- 当前价格: $1,234.46
- 目标价格(中值): ~$2,495
- 华尔街目标价: ~$1,840
- 潜在总回报: ~102%
- 年化内部收益率: ~18% / 年
现已上线:使用 TIKR 的新估值模型发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
Monolithic Power Systems (MPWR) 在9月9日签署了一项协议,这类协议解答了悬在该股头上的最大疑虑。该公司与 GlobalFoundries (GFS) 宣布达成一项长期协议,将在 GF 位于新加坡的先进 300mm 晶圆厂内运行 MPS 自有的工艺技术,目标是在2027年初实现量产。对于一家营收增速在模拟芯片领域几乎无人能及的 fabless 芯片制造商而言,担忧从来不是需求,而是 MPS 能否生产出足够的产品来满足需求。9月11日,该股收于 $1,234.46,上涨 4.08%,不过当日的涨幅更多反映了市场整体走势而非该交易本身:这是在两天之后,在甲骨文发布资本支出指引后,一场广泛的 AI 基础设施反弹推动服务器和芯片股普涨的背景下发生的。MPWR 是随波逐流,而非引领潮流。
这种担忧是真实的,因为 MPS 已连续两个季度告诉投资者其产能空间不足。管理层在第二季度电话会议上将其产能目标“大幅提升至超过 60 亿美元”,首席执行官 Michael Hsing 在电话会议上花了大量时间描述,随着公司从销售芯片转向销售组装好的电源模块,扩大规模变得多么困难。与 GlobalFoundries 的协议是对此问题的第一个具体的外部解决方案,而此时该股仍较其 52 周高点 $1,714.09 低约 28%。
一项为 AI 扩张提供保障的晶圆厂协议
该协议将在 GF 的新加坡工厂部署 MPS 的专有工艺技术,预计产品将包括用于汽车架构、工业机器人及自动化,以及 AI 和云基础设施的智能电源级解决方案。简单来说,MPS 为其增长驱动产品的生产获得了经过认证、地理上多元化的产能,而无需拥有晶圆厂。根据该公司的投资者关系材料,MPS 采用 fabless 模式,并依赖合作伙伴进行制造,因此增加一个顶级的 300mm 合作伙伴提高了未来营收的天花板。
这是一项已签署的长期制造协议,量产是 2027 年初的事件。因此它不会影响 2026 年的营收。它的作用是降低供应在 2027 年及以后限制公司发展的风险。其价值是战略性的,而非当日的盈利刺激:一个已知的瓶颈变宽了。
在第二季度电话会议上,Hsing 直言不讳地表示,后端组装方面现在是更棘手的问题,而非硅片本身。关于模块组装,他说:“这是一个 3D 效应。它甚至比组装手机更复杂,”并补充说公司必须“在未来一年左右再施展一些新技巧来提高所有这些产能。”当创始人表示制约因素是制造时,制造合作伙伴关系正是投资者想要的回应。

查看 Monolithic Power 股票的历史和前瞻预测(免费!) >>>
使产能成为问题的需求
MPS 于 7 月 30 日报告了创纪录的 2026 年第二季度营收 9.8064 亿美元,同比增长 47.6%,环比增长近 22%,超出华尔街 9.03 亿美元的预期逾 8%,调整后每股收益为 $6.50,而共识预期为 $5.88。增长引擎是企业数据部门,即 AI 服务器和数据中心电源业务,该部门环比增长 45%,管理层将其全年增长下限从 85% 上调至 130%。Hsing 在电话会议上简明地阐述了其逻辑:“在我们的历史上,当我们提到某事时,它就会转化为营收。”
财报发布后,分析师们也朝着同一方向调整。KeyBanc 将其目标价上调至 $2,100,Needham 上调至 $2,000,Truist 上调至 $1,889,StoneX 于 9 月 2 日以同类最佳利润率启动覆盖并给予买入评级,Stifel 在 9 月重申买入评级,理由正是产能增长,而这正是 GlobalFoundries 协议所涉及的环节。
MPWR 的交易价格接近其未来十二个月盈利的 38.5 倍,远高于德州仪器的约 28 倍、Analog Devices 的约 24 倍和安森美半导体的约 20 倍。这一差距只有在 MPS 持续将行业领先的增长与高于 55% 的毛利率相结合时才站得住脚,这也正是产能消息不仅仅是一个脚注的原因。

在 TIKR 中查看 Monolithic Power 相对于同行的表现(免费!) >>>
TIKR 高级模型分析
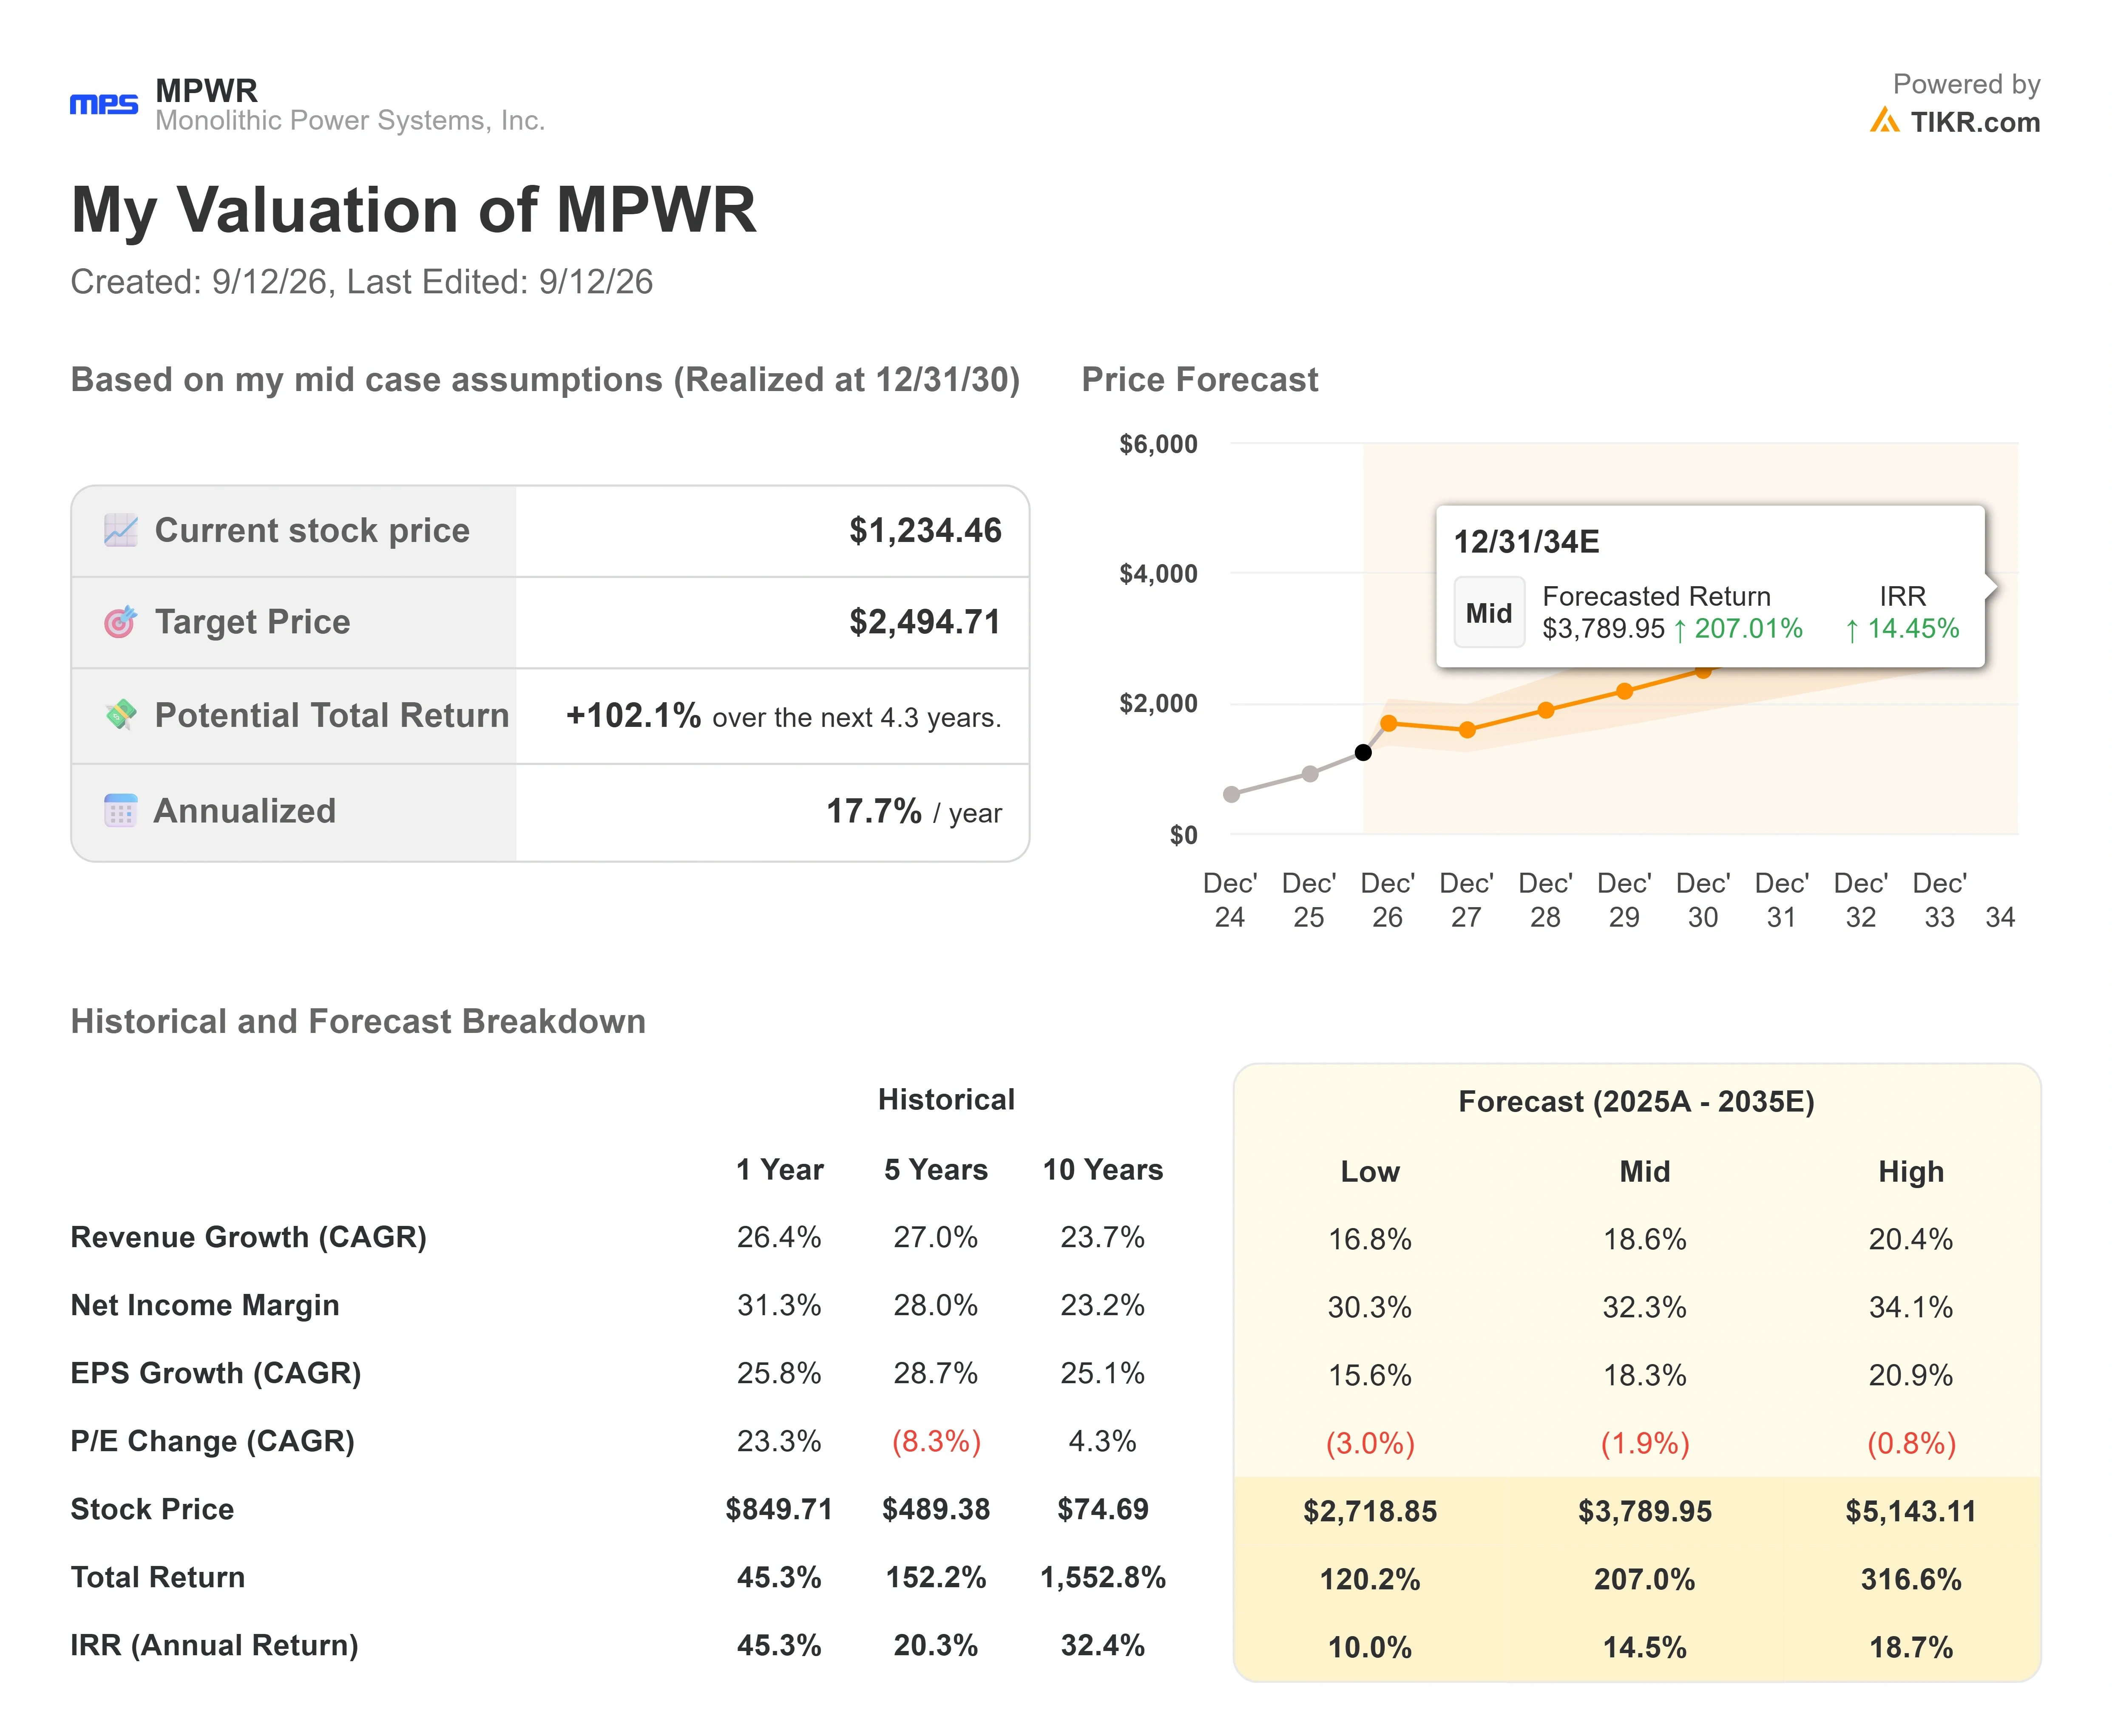
- 当前价格: $1,234.46
- 目标价格(中值): ~$2,495
- 潜在总回报: ~102%
- 年化内部收益率: ~18% / 年
查看分析师对 Monolithic Power 股票的增长预测和价格目标(免费!) >>>
使用 TIKR 的中值情景,该模型预计到 2030 年底 MPWR 的价值约为 $2,495,总上涨空间约 102%,年化收益率接近 18%。该情景基于约 19% 的年营收增长,由本季度已显示的两个驱动因素支撑:随着 AI 机架密度提升,企业数据部门的电源价值量增加;以及汽车业务版图扩大,今年迄今在 ADAS 和其他车载系统领域已出货超过 1500 个新插槽。利润率驱动因素是净利率维持在 30% 出头,因为高价值的模块销售规模扩大。主要风险则恰恰相反:MPS 目前处于其自身毛利率模型的下限,产能爬坡加上产品组合变化可能在提升盈利能力之前对其造成压力。
- 上行情景: GlobalFoundries 的产能顺利上线,企业数据部门保持其上调后的三位数增长下限,并且基于 AI 需求的持续性,估值倍数得以维持。
- 下行情景: AI 订单可见性(管理层承认其短于一整年)在 2027 年减弱,使约 38 倍的估值倍数面临风险。
华尔街平均目标价约 $1,840,远低于该模型的中值情景,因此这是一个基于既定假设的情景,而非承诺。两者之间的差距是需要您自己仔细推敲的论点。
结论
下一个真正的考验是 2026 年第三季度财报,预计在 10 月底或 11 月初发布,管理层指引营收同比增长约 56%。决定产能故事是否奏效的关键数字是企业数据部门:如果保持接近上调后的 130% 增速,那么 GlobalFoundries 协议将被解读为使 2027 年预测可信的供应保障。如果增速下滑,那么一个估值溢价但可见性确实较短的股票将成为故事的主角。
查看亿万富翁投资者正在买入哪些股票,以便您能通过 TIKR 跟随聪明钱。
您应该投资 Monolithic Power 吗?
唯一真正了解的方法是亲自查看数据。TIKR 为您免费提供专业分析师用来回答该问题的相同机构级财务数据。
打开 Monolithic Power,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化,以及价格目标是呈上升还是下降趋势。
您可以建立一个免费的观察列表,以跟踪 Monolithic Power 以及您关注的所有其他股票。无需信用卡。只需您自己做决定所需的数据。
在 TIKR 上免费分析 Monolithic Power →
寻找新机会?
- 查看亿万富翁投资者正在买入 哪些股票,以便您能跟随聪明钱。
- 使用 TIKR 一体化、易于使用的平台,在短短 5 分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用 TIKR 搜索 10 万+ 全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!