核心要点
- Moderna于11月6日表示,其与默沙东计划在今年提交intismeran的申请,该药物联合Keytruda可将黑色素瘤复发或死亡风险降低42%。
- 默沙东与Moderna平分intismeran的利润,且预计获批时间要到2027年,因此股价走势将取决于2月2日发布的2027年业绩指引。
- 分析师预计2027年每股收益为8.98美元,与2025年持平,而默沙东当前股价对应17.5倍远期市盈率,高于其14.3倍的五年平均水平。
默沙东 (MRK)对其黑色素瘤押注的时间表在11月6日变得更加明确,其合作伙伴 Moderna (MRNA)表示双方计划在今年提交intismeran的申请。在III期INTerpath-001试验中,这种个性化疗法联合Keytruda,与单用Keytruda相比,将复发或死亡风险降低了42%。
该股更近期的焦点在于盈利:Keytruda占默沙东2025年销售额的48.7%,其美国化合物专利将于2028年12月到期。百时美施贵宝 (BMY)和 辉瑞 (PFE)的第三季度业绩显示了默沙东未来的增长可能来自何处。
两年随访数据:III期与II期结果一致
首席开发官David Berman表示,该试验入组了超过1100名手术切除后的IIB至IV期黑色素瘤患者:
- 预设主要分析的风险比为0.58
- 两年无复发率为82.2%,而单用Keytruda为70%
总裁Stephen Hoge表示,合作伙伴"希望明年能看到获批"。
这个0.58的风险比与IIb期在类似随访时间点的0.56非常接近。投资者将其与IIb期试验的 五年49% 数据进行比较:在10月22日数据泄露当天, Moderna下跌17.6%,默沙东下跌1.76%。
默沙东已开始依赖Qlex
当默沙东在10月29日 超出预期并上调展望 时,Qlex销售额达8.3亿美元,接近Keytruda销售额的10%,而静脉注射Keytruda下降了5%,整个Keytruda家族增长6%至86亿美元。百时美施贵宝也出现了同样的转变:静脉注射Opdivo下降6%至23.7亿美元,而Opdivo Qvantig从一年前的6700万美元增至3.34亿美元。(Halozyme针对默沙东版本在德国的专利诉讼将于 11月19日 进入上诉阶段。)
每位使用intismeran的患者仍需继续使用Keytruda。关键在于:默沙东与Moderna平分intismeran的利润。
TIKR追踪28位分析师对默沙东的看法。有多少人给出"买入"评级?
查看默沙东买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,全部集中在一处。超过50万投资者使用TIKR研究此类股票。 查看默沙东的分析师评级
分析师预计2027年业绩持平
默沙东将2026年非公认会计准则每股收益指引上调至2.77-2.82美元,原为2.66-2.76美元,但第三季度约5.5亿美元的销售额来自采购时点因素,其中2.5亿美元将在2027年逆转。
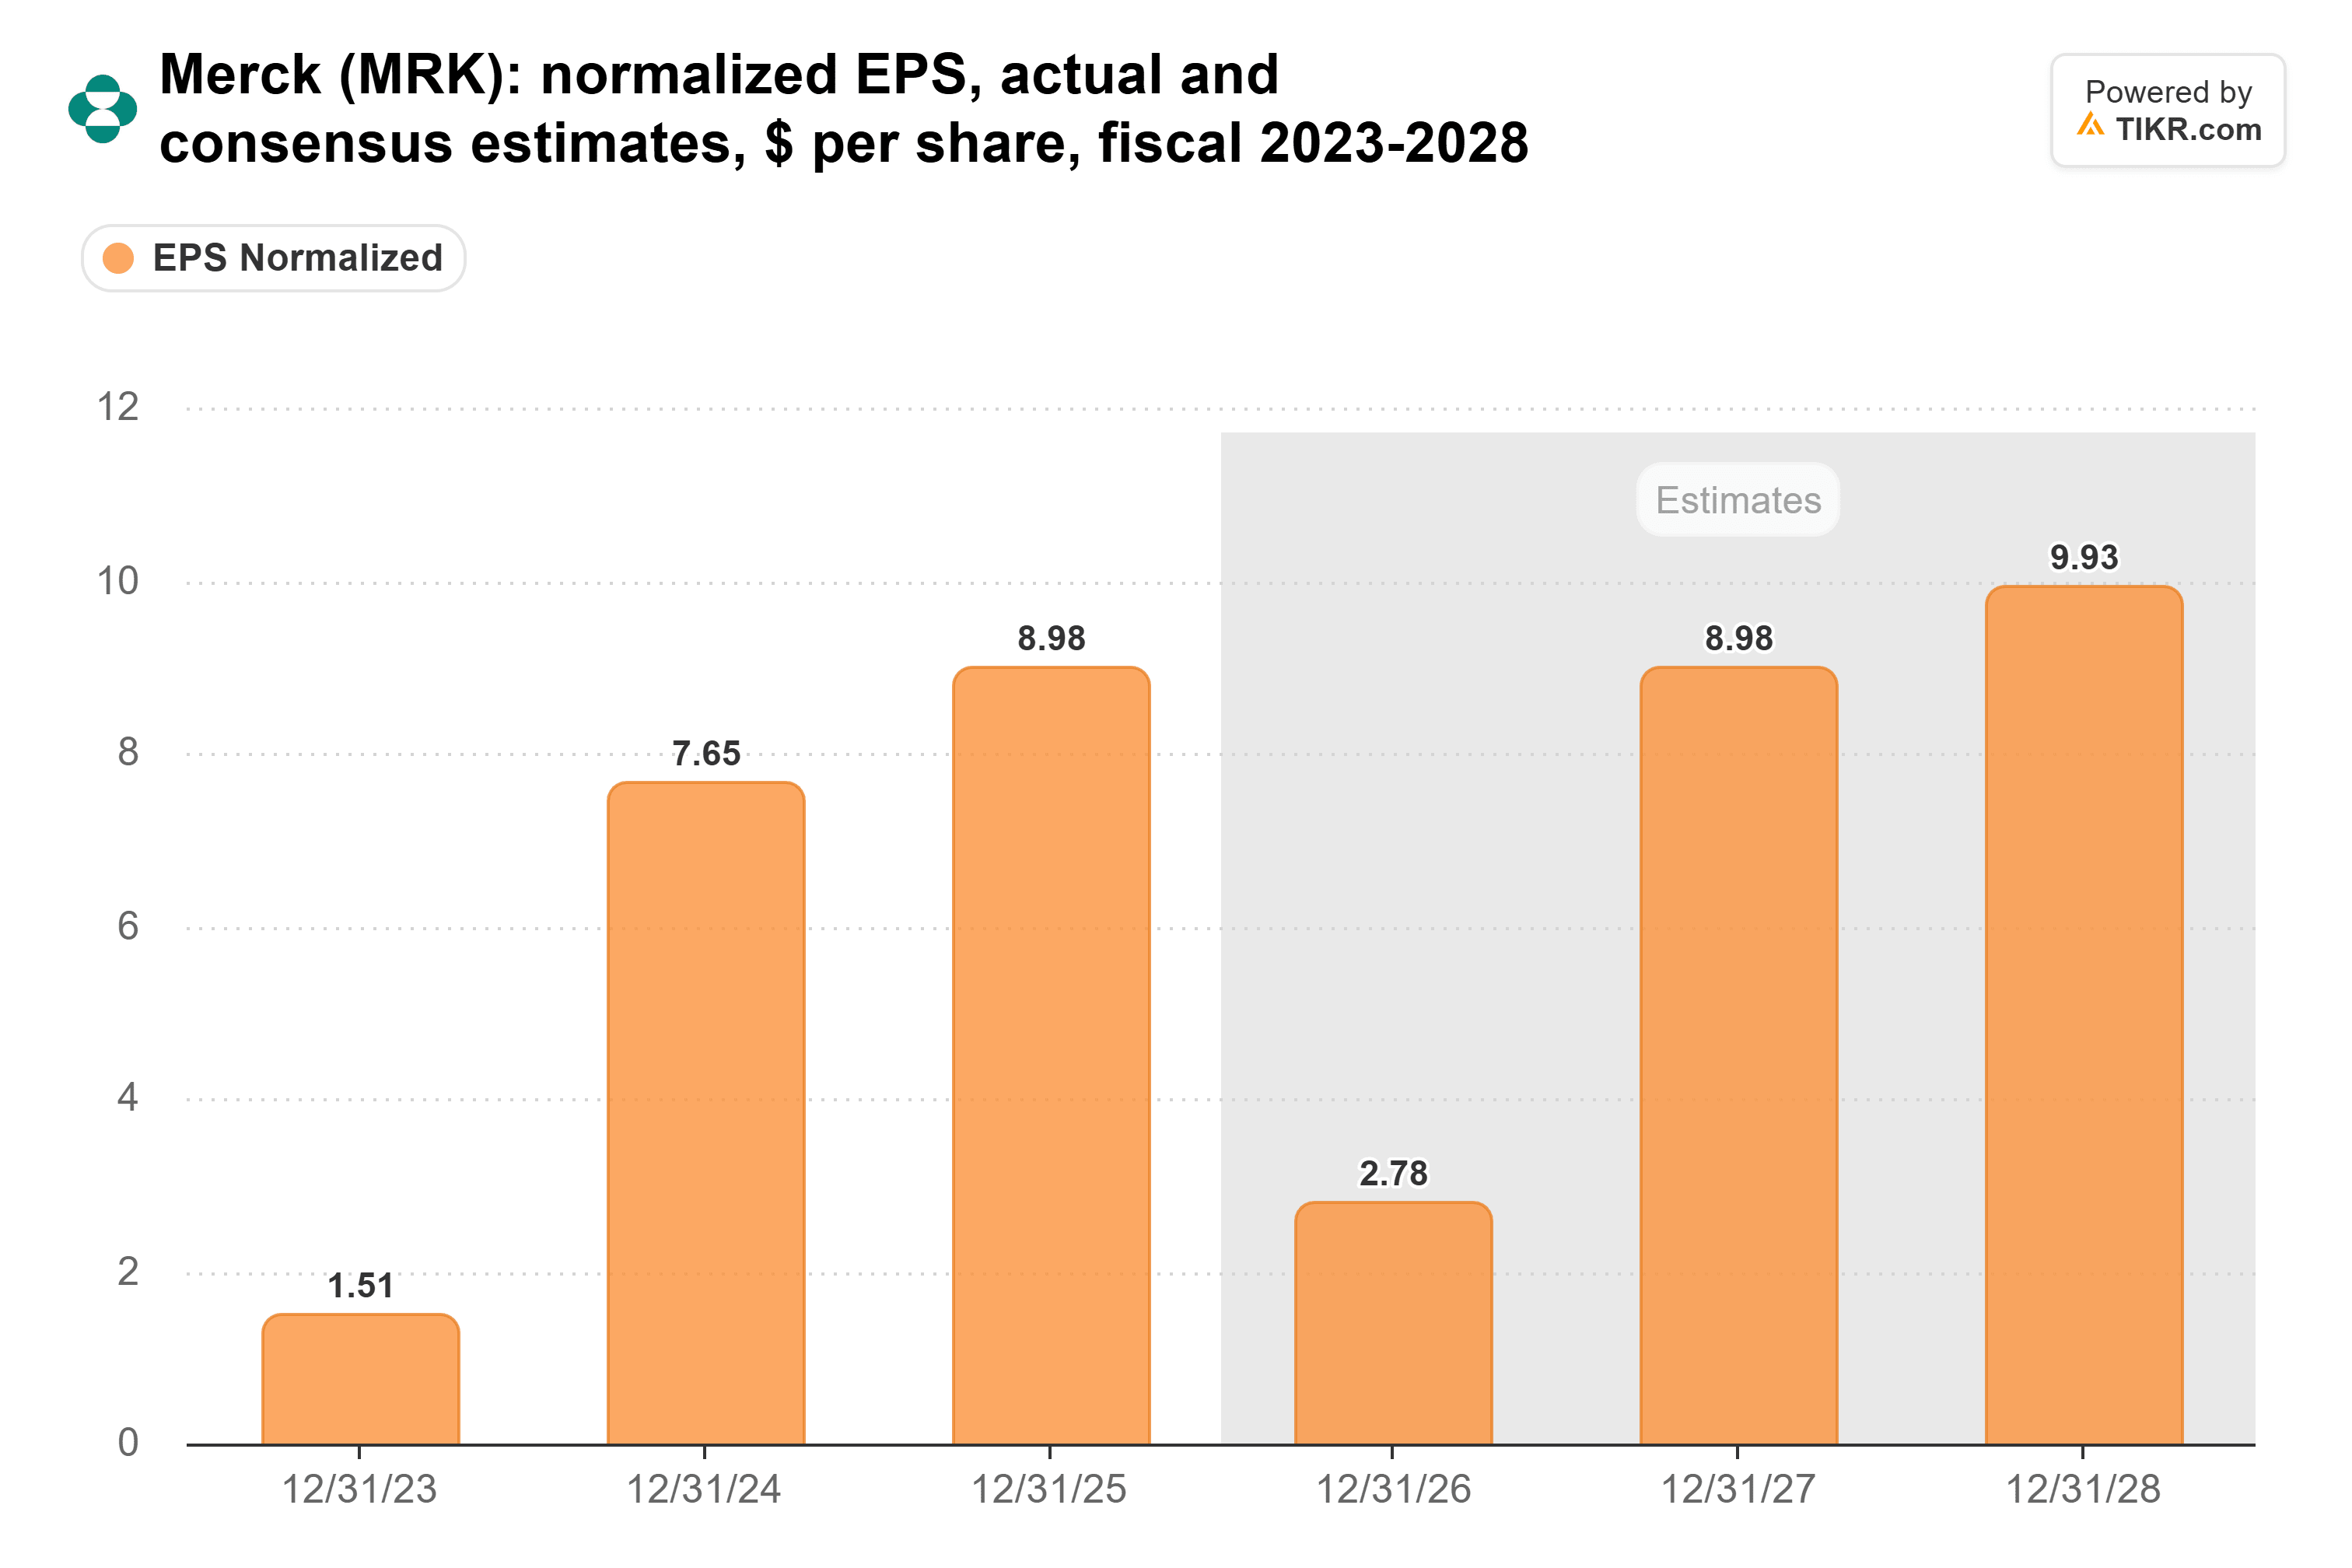
(2026年的下降主要是由于收购Cidara和Terns产生了每股5.93美元的费用。)
2027年8.98美元的共识预测与2025年实际值持平,低于10月下旬的9.26美元。默沙东预计2027年基础运营费用将增长中高个位数,不过一项Keytruda特许权使用费的到期应能提升毛利率。
共识预测收入将逐年增长,从2025年的650亿美元增至2028年的737亿美元,尚未反映Keytruda专利到期的影响:
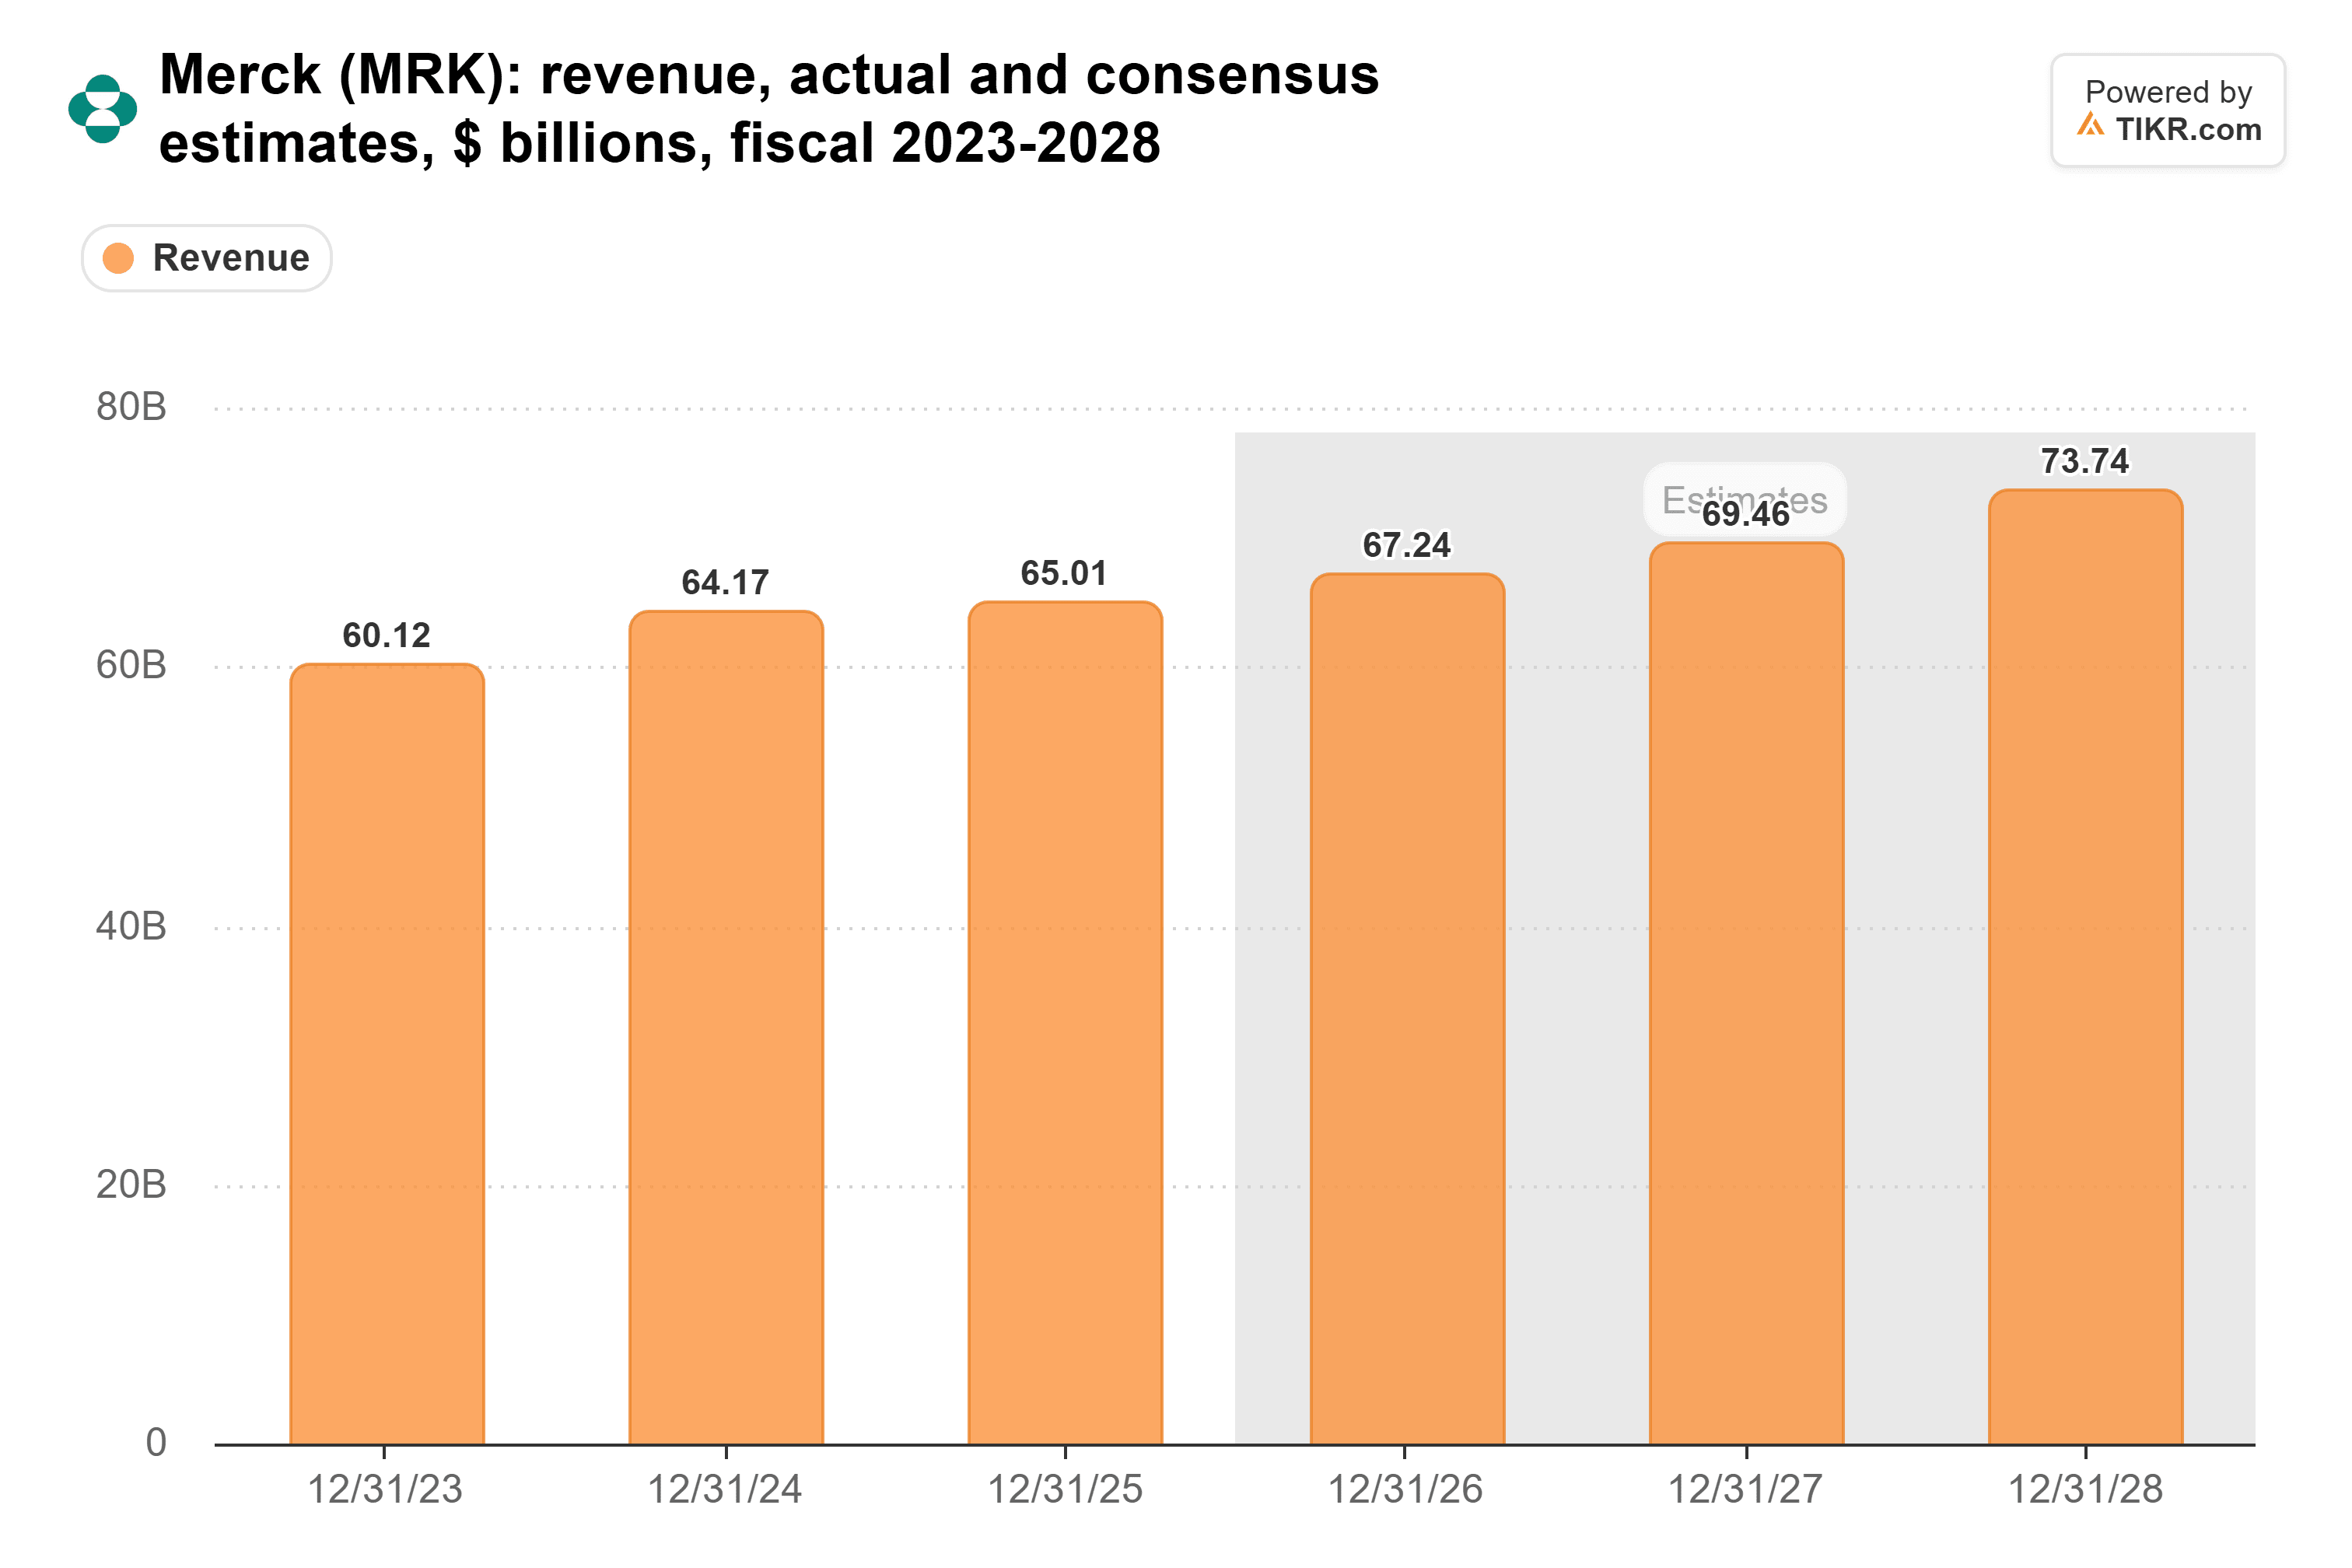
这种增长依赖于新产品。辉瑞的Prevnar家族在第三季度 运营层面下降了10%,部分原因是成人市场份额受到侵蚀。我的解读是:默沙东的成人肺炎球菌疫苗Capvaxive正在抢占部分市场份额。
默沙东2月2日的指引需达到或超过8.98美元
默沙东当前股价对应17.5倍远期市盈率,高于其14.3倍的五年平均水平:

(2026年的交易费用在它们从远期预测中剔除之前,部分推高了这一溢价。)
默沙东将在2月2日发布第四季度报告时给出2027年业绩指引。要维持溢价估值倍数,该指引需要达到或超过8.98美元。任何低于此水平的指引都将使该股相对于两年未增长的盈利显得昂贵。
黑色素瘤数据让默沙东的2030年代前景看起来更好,但对2027年贡献甚微,而且在17.5倍市盈率下,若指引疲软则几乎没有缓冲空间。
那么默沙东股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到默沙东可能的价值。可以从华尔街共识预测开始,或调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!