

核心要点
- MercadoLibre 上周因第三季度利润未达预期而下跌 9%。营收增长 45%,但其营业利润率从去年同期的 9.8% 降至 6.3%。
- 利润率承压主要来自贷款损失拨备和管理层选择承担的免费送货成本,因此随着增长放缓,利润率应会恢复。
- 分析师预计每股收益将在 2026 年降至 37.45 美元,然后在 2028 年攀升至 75.87 美元。《We Study Billionaires》的主持人预计,到本十年末营业利润率将达到 13% 至 14%。
- 主要风险在于贷款组合在一年内增长了 75%,因为前期拨备将持续对利润率构成压力,直到增长放缓。
MercadoLibre (MELI) 上周因利润未达预期而下跌 9%。几天后,《We Study Billionaires》播客的最新一期节目以“我们加倍押注 Meli”为题发布。
问题不在于增长。第三季度营收增长 45% 至 107.5 亿美元,而营业利润率从去年同期的 9.8% 降至 6.3%。
在该期节目中,Shawn O'Malley 在为 Daniel Mahncke 模型中的增长预测辩护时提醒听众:“Meli 是有史以来唯一一家在规模可观的情况下,能够连续 30 个季度实现 30% 或以上增长的公司。”
这确实是一段相当长的连续增长记录。但主持人们真正的赌注在于利润率未来的走向。
TIKR 追踪了 26 位分析师对 MercadoLibre 的看法。有多少人给出“买入”评级?
在一个地方查看 MercadoLibre 的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 MercadoLibre 的分析师评级
利润率承压是主动选择
MercadoLibre 的管理层对于利润下降的原因并不讳言。在第三季度电话会议上,首席执行官 Ariel Szarfsztejn 表示,公司正在投资,因为市场机会巨大,更深度的参与度能建立持久的领先优势。他补充道:“我们为此接受了较低的利润率,我认为我们在这方面一直很坦诚。”
在播客中,Mahncke 分析了利润率下降的去向。他称 MercadoLibre 为其贷款计提的拨备“实际上是利润率压缩的最大部分”。他说“在第一季度,仅此一项就消耗了四个百分点的营业利润率”,第二季度消耗了两个百分点。他列出的下一个因素是免费送货,他称之为对巴西 Shopee 的回应,并表示这帮助 MercadoLibre 在更大的基数上实现了超越竞争对手的增长。
随后,MercadoLibre 在第三季度增加了一笔物流费用。首席财务官 Martin de los Santos 在电话会议上表示,公司在假日高峰前将物流能力从第二季度提升了 20%,而去年同期为 10%。他预计部分成本将在第四季度收回。
华尔街已预期其将反弹
如果利润率承压是主动选择,那么一旦支出放缓,盈利就应该反弹,分析师们正指望这一点。他们的预测显示每股收益今年将下降,然后快速攀升:
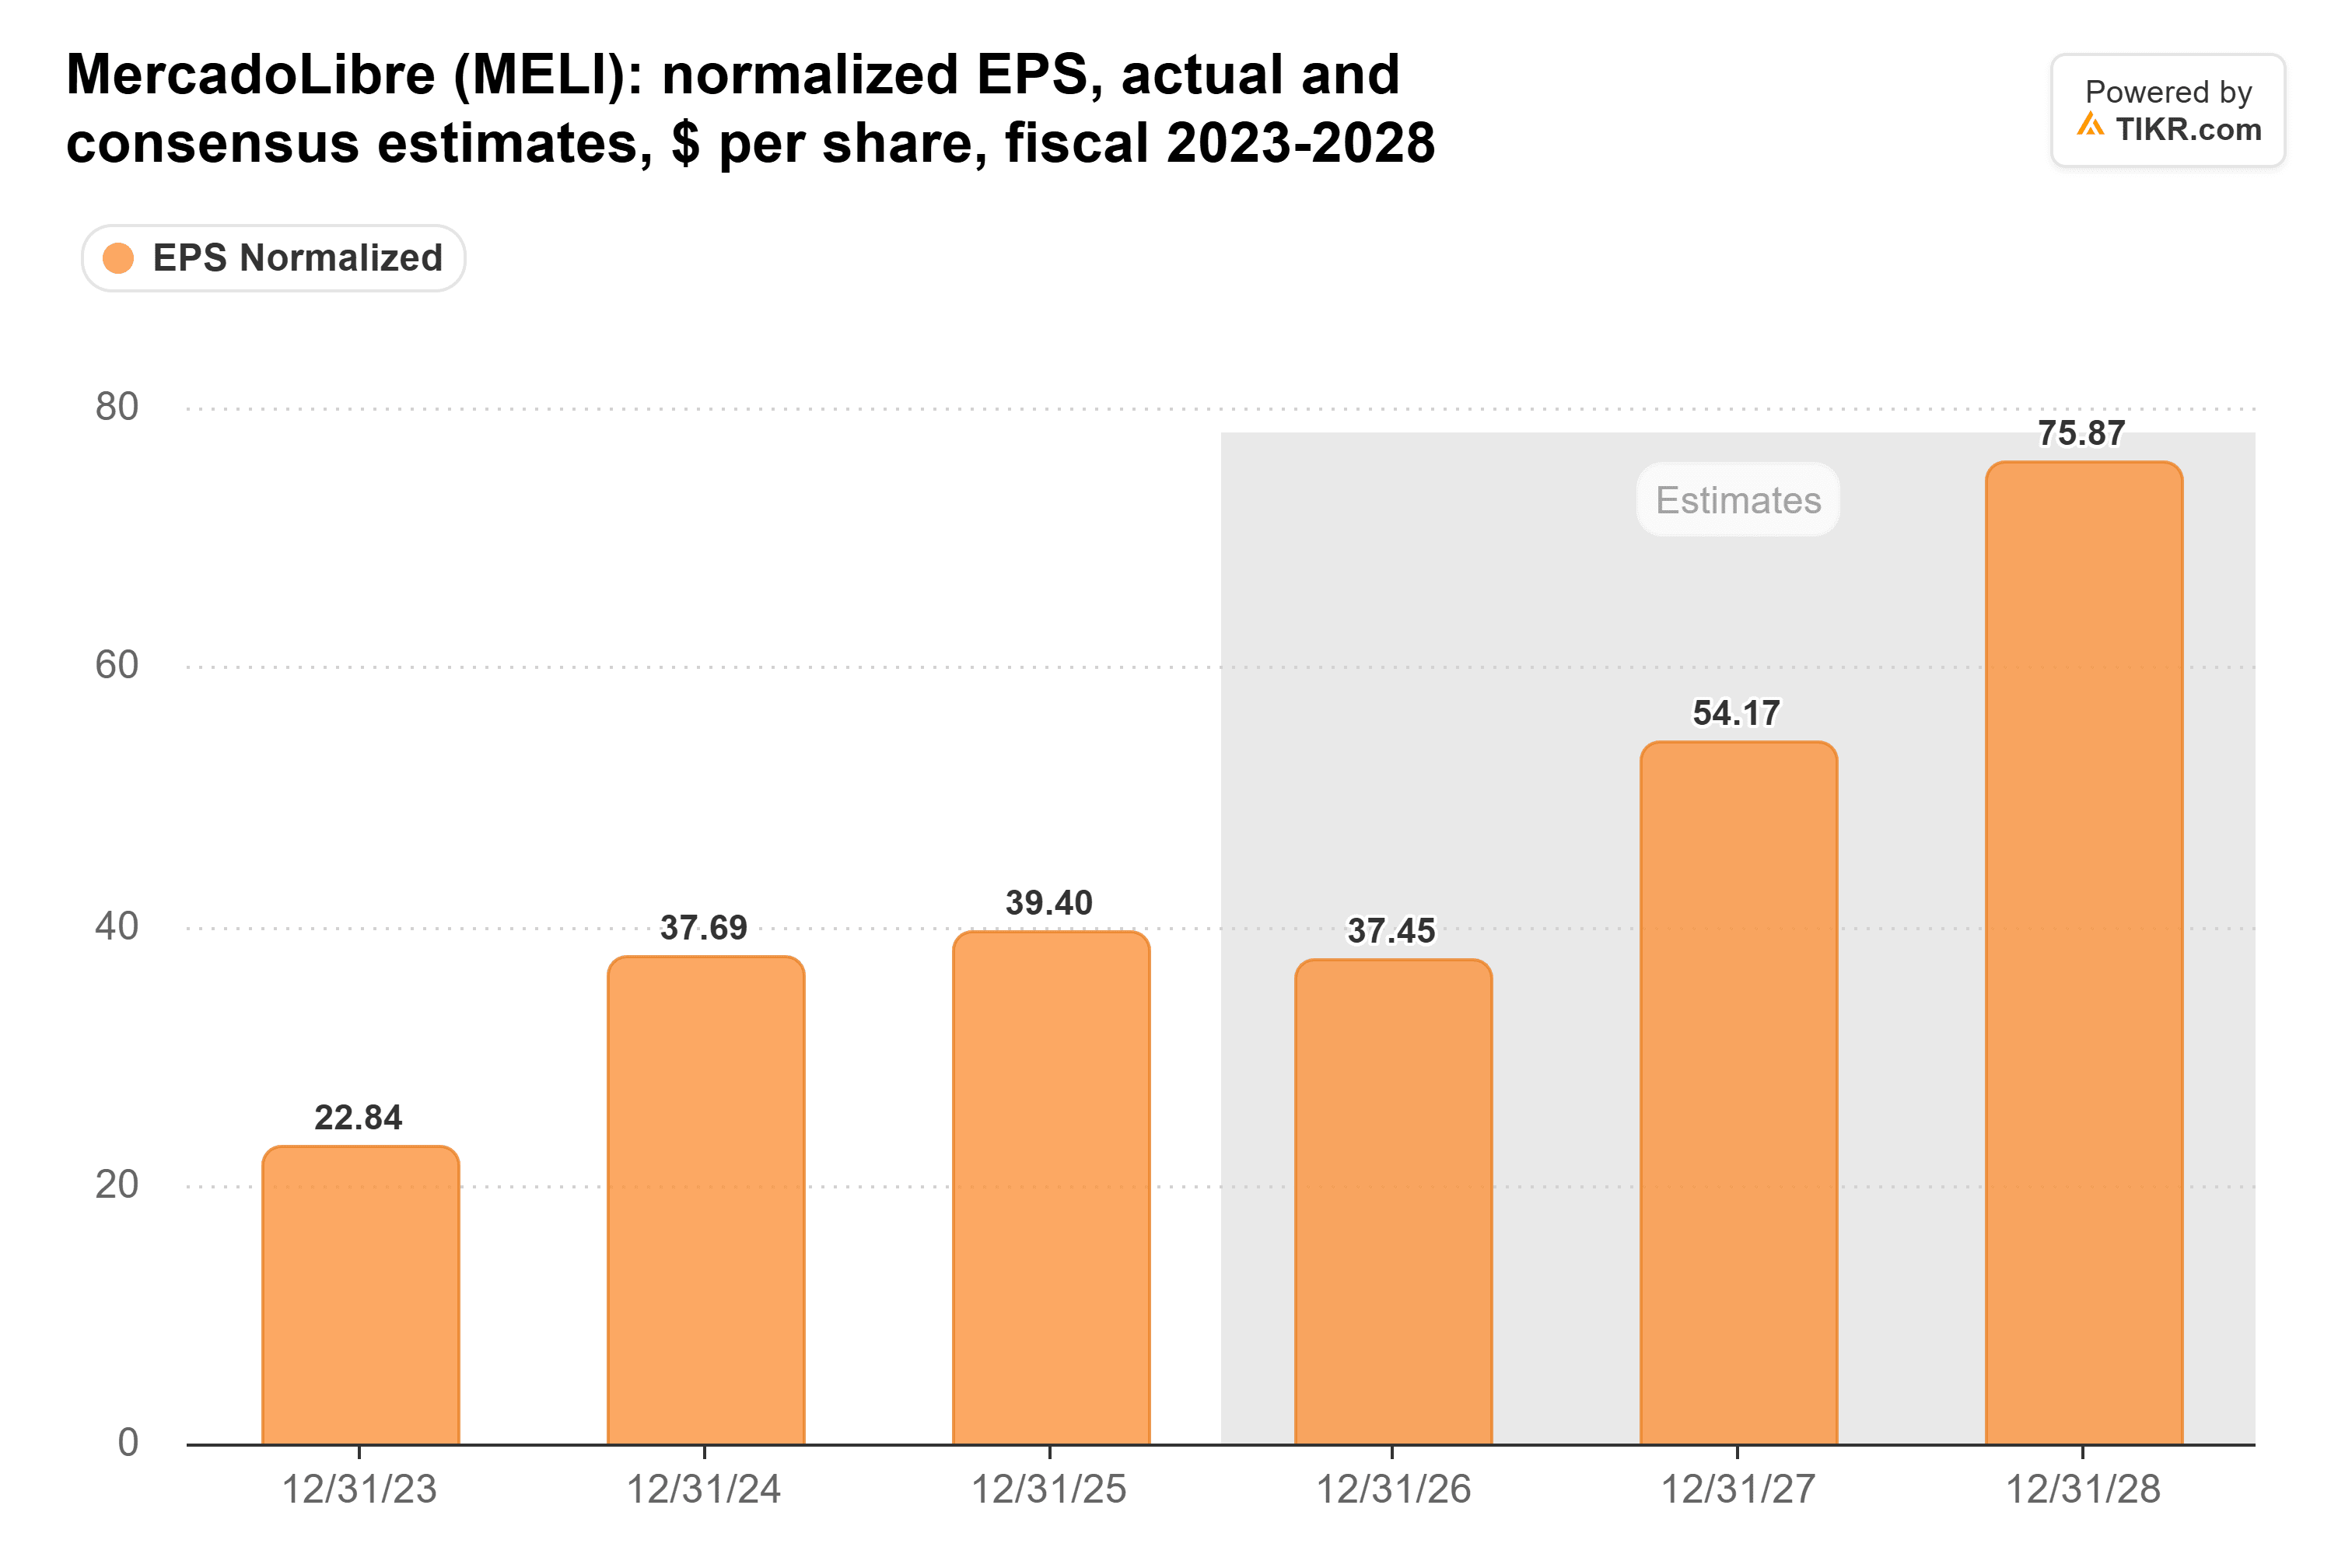
在业绩未达预期后,分析师们下调了他们的数字。他们仍然预计每股收益将在 2027 年增长 45% 至 54.17 美元,然后在 2028 年增长 40% 至 75.87 美元。
主持人们的预测更为乐观。Mahncke 的模型预计 2030 年每股收益约为 177 美元,而去年为 39.40 美元。要达到这个目标,分析师们 2028 年的数字必须在两年内翻一番以上。
2027年增长放缓将有所帮助
Mahncke 的模型也终结了连续增长记录。自 2019 年以来,MercadoLibre 的营收每年增长都超过 30%,在 2025 年达到 289 亿美元:
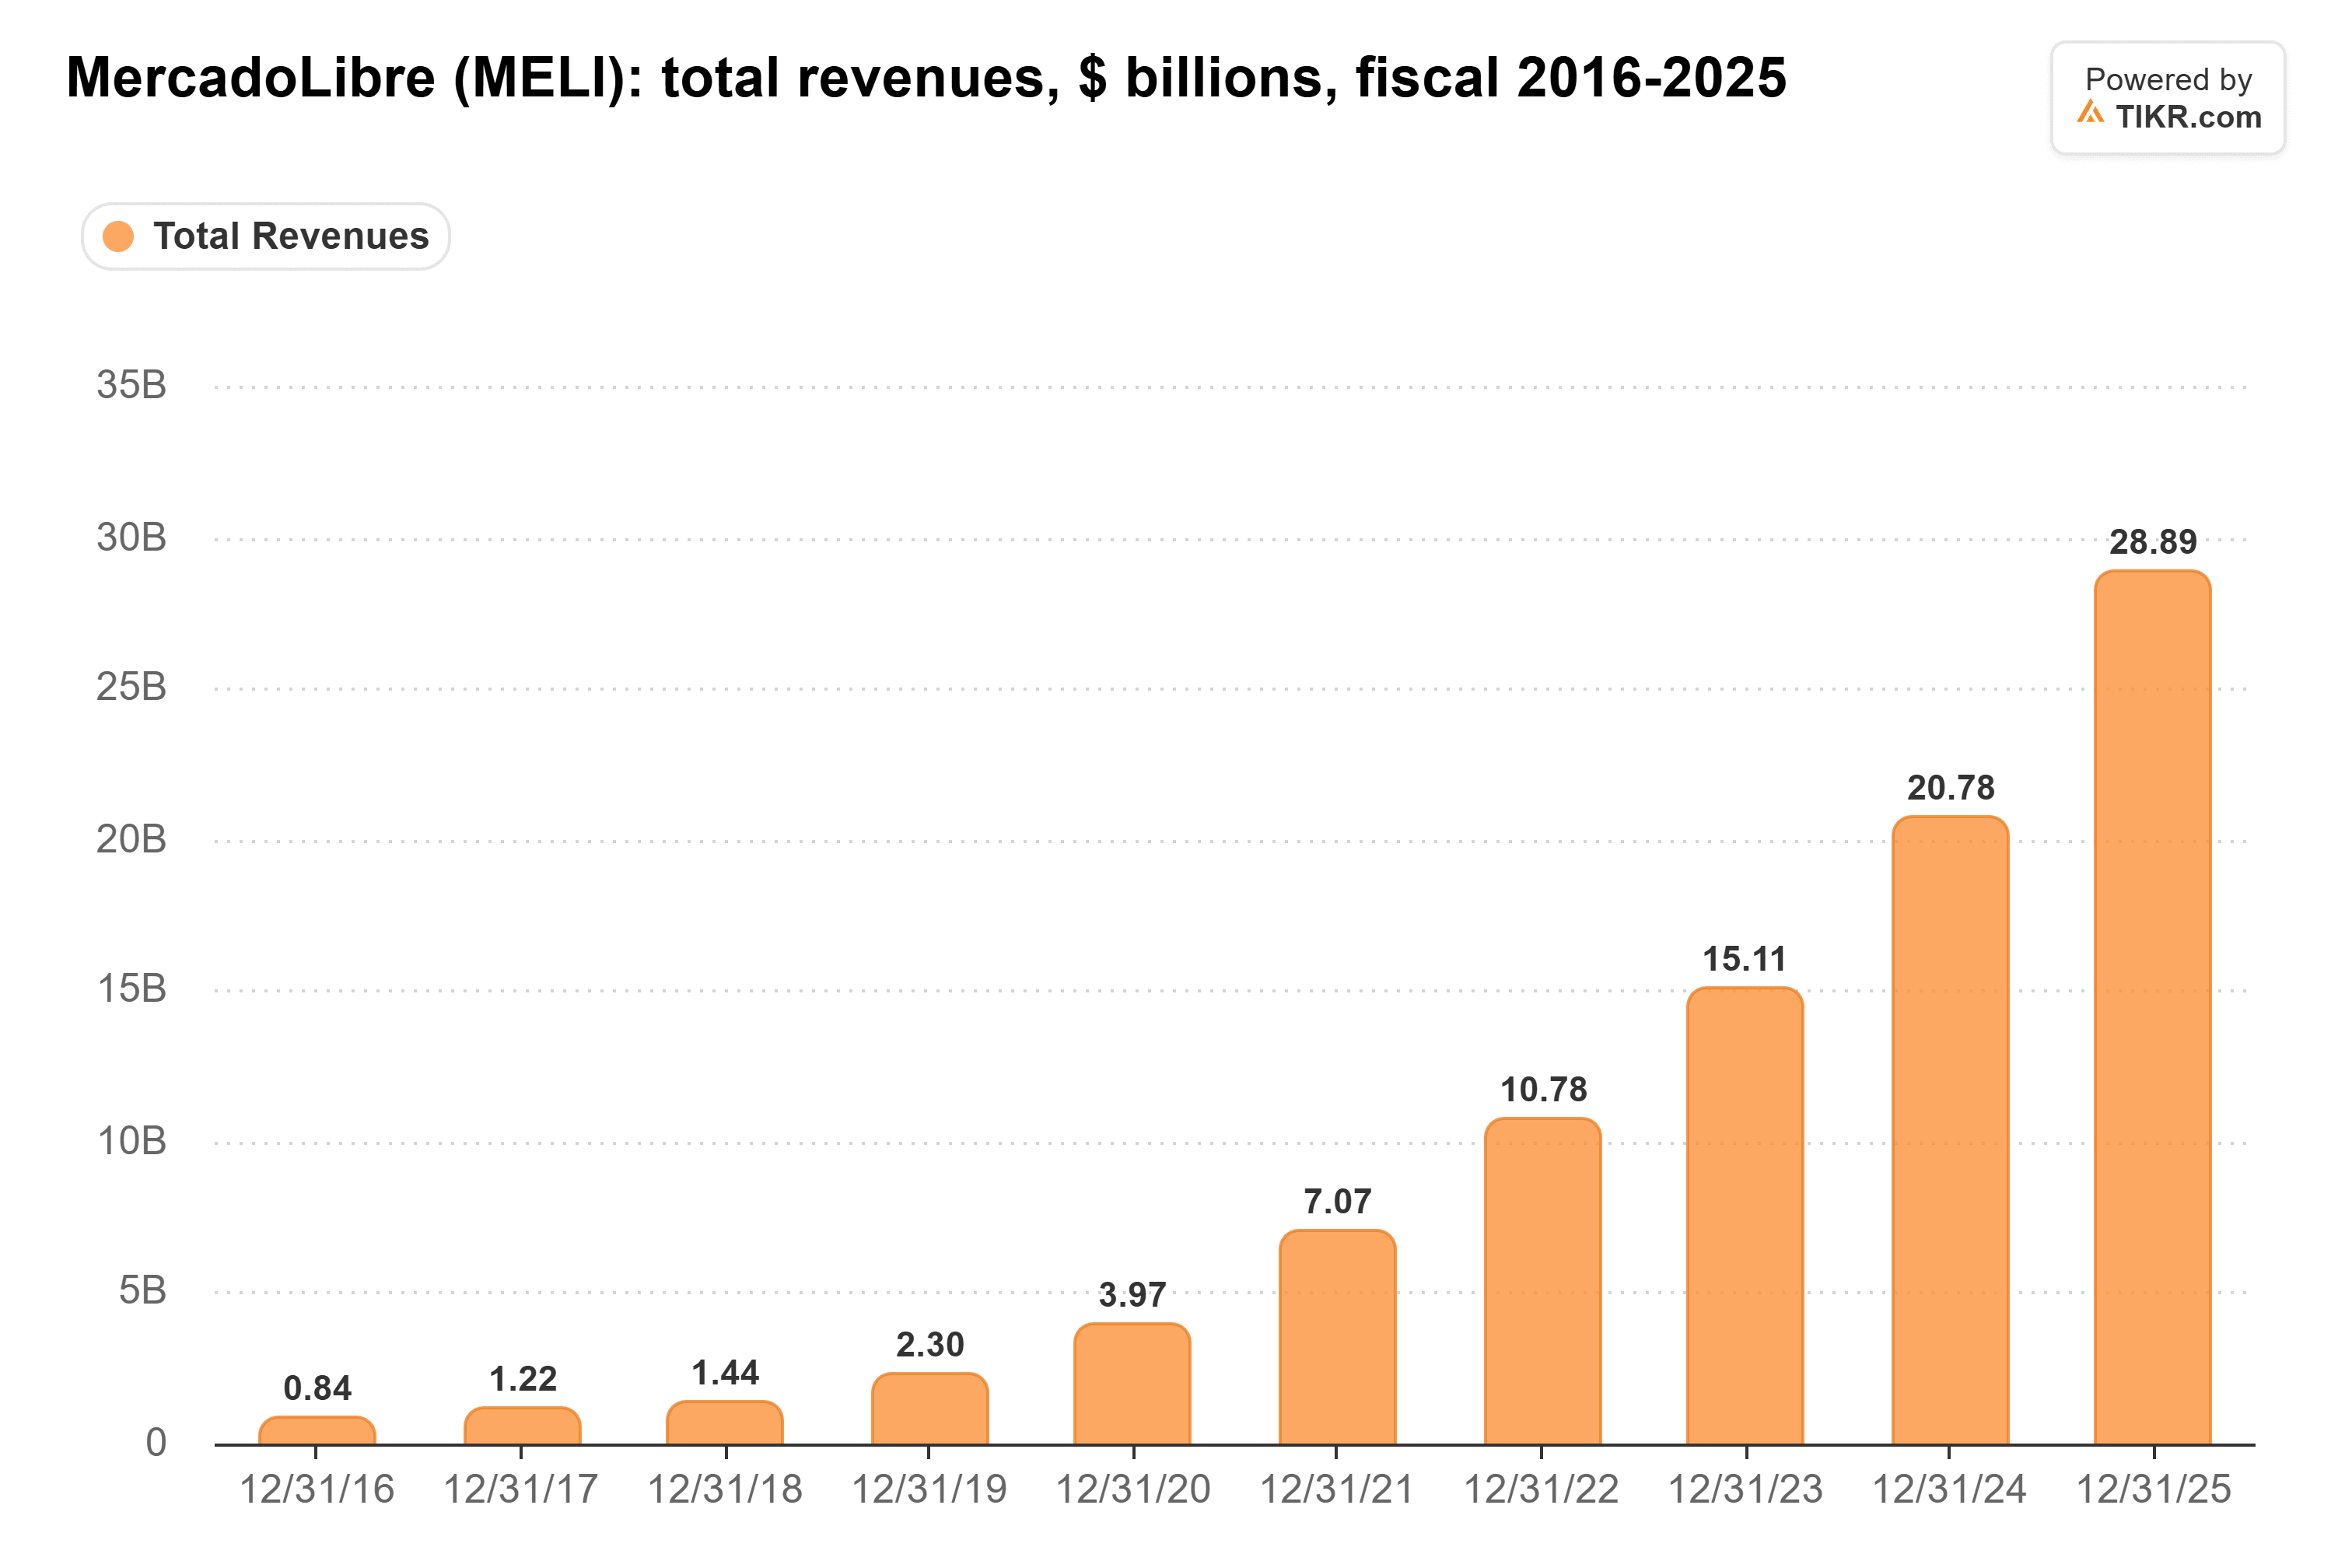
在 2027 年,Mahncke 预计商业业务增长 25%,金融科技业务增长 32%,这将在明年某个时候终结 30% 的连续增长记录。此后,随着 MercadoLibre 缩减投资,两者每年都会放缓几个百分点。因此,他说:“目前仅为 7% 的营业利润率将再次缓慢上升,到本十年末达到 13% 至 14%。”
这听起来并不像那么遥不可及,因为 MercadoLibre 以前曾从更深的低谷中爬升出来:
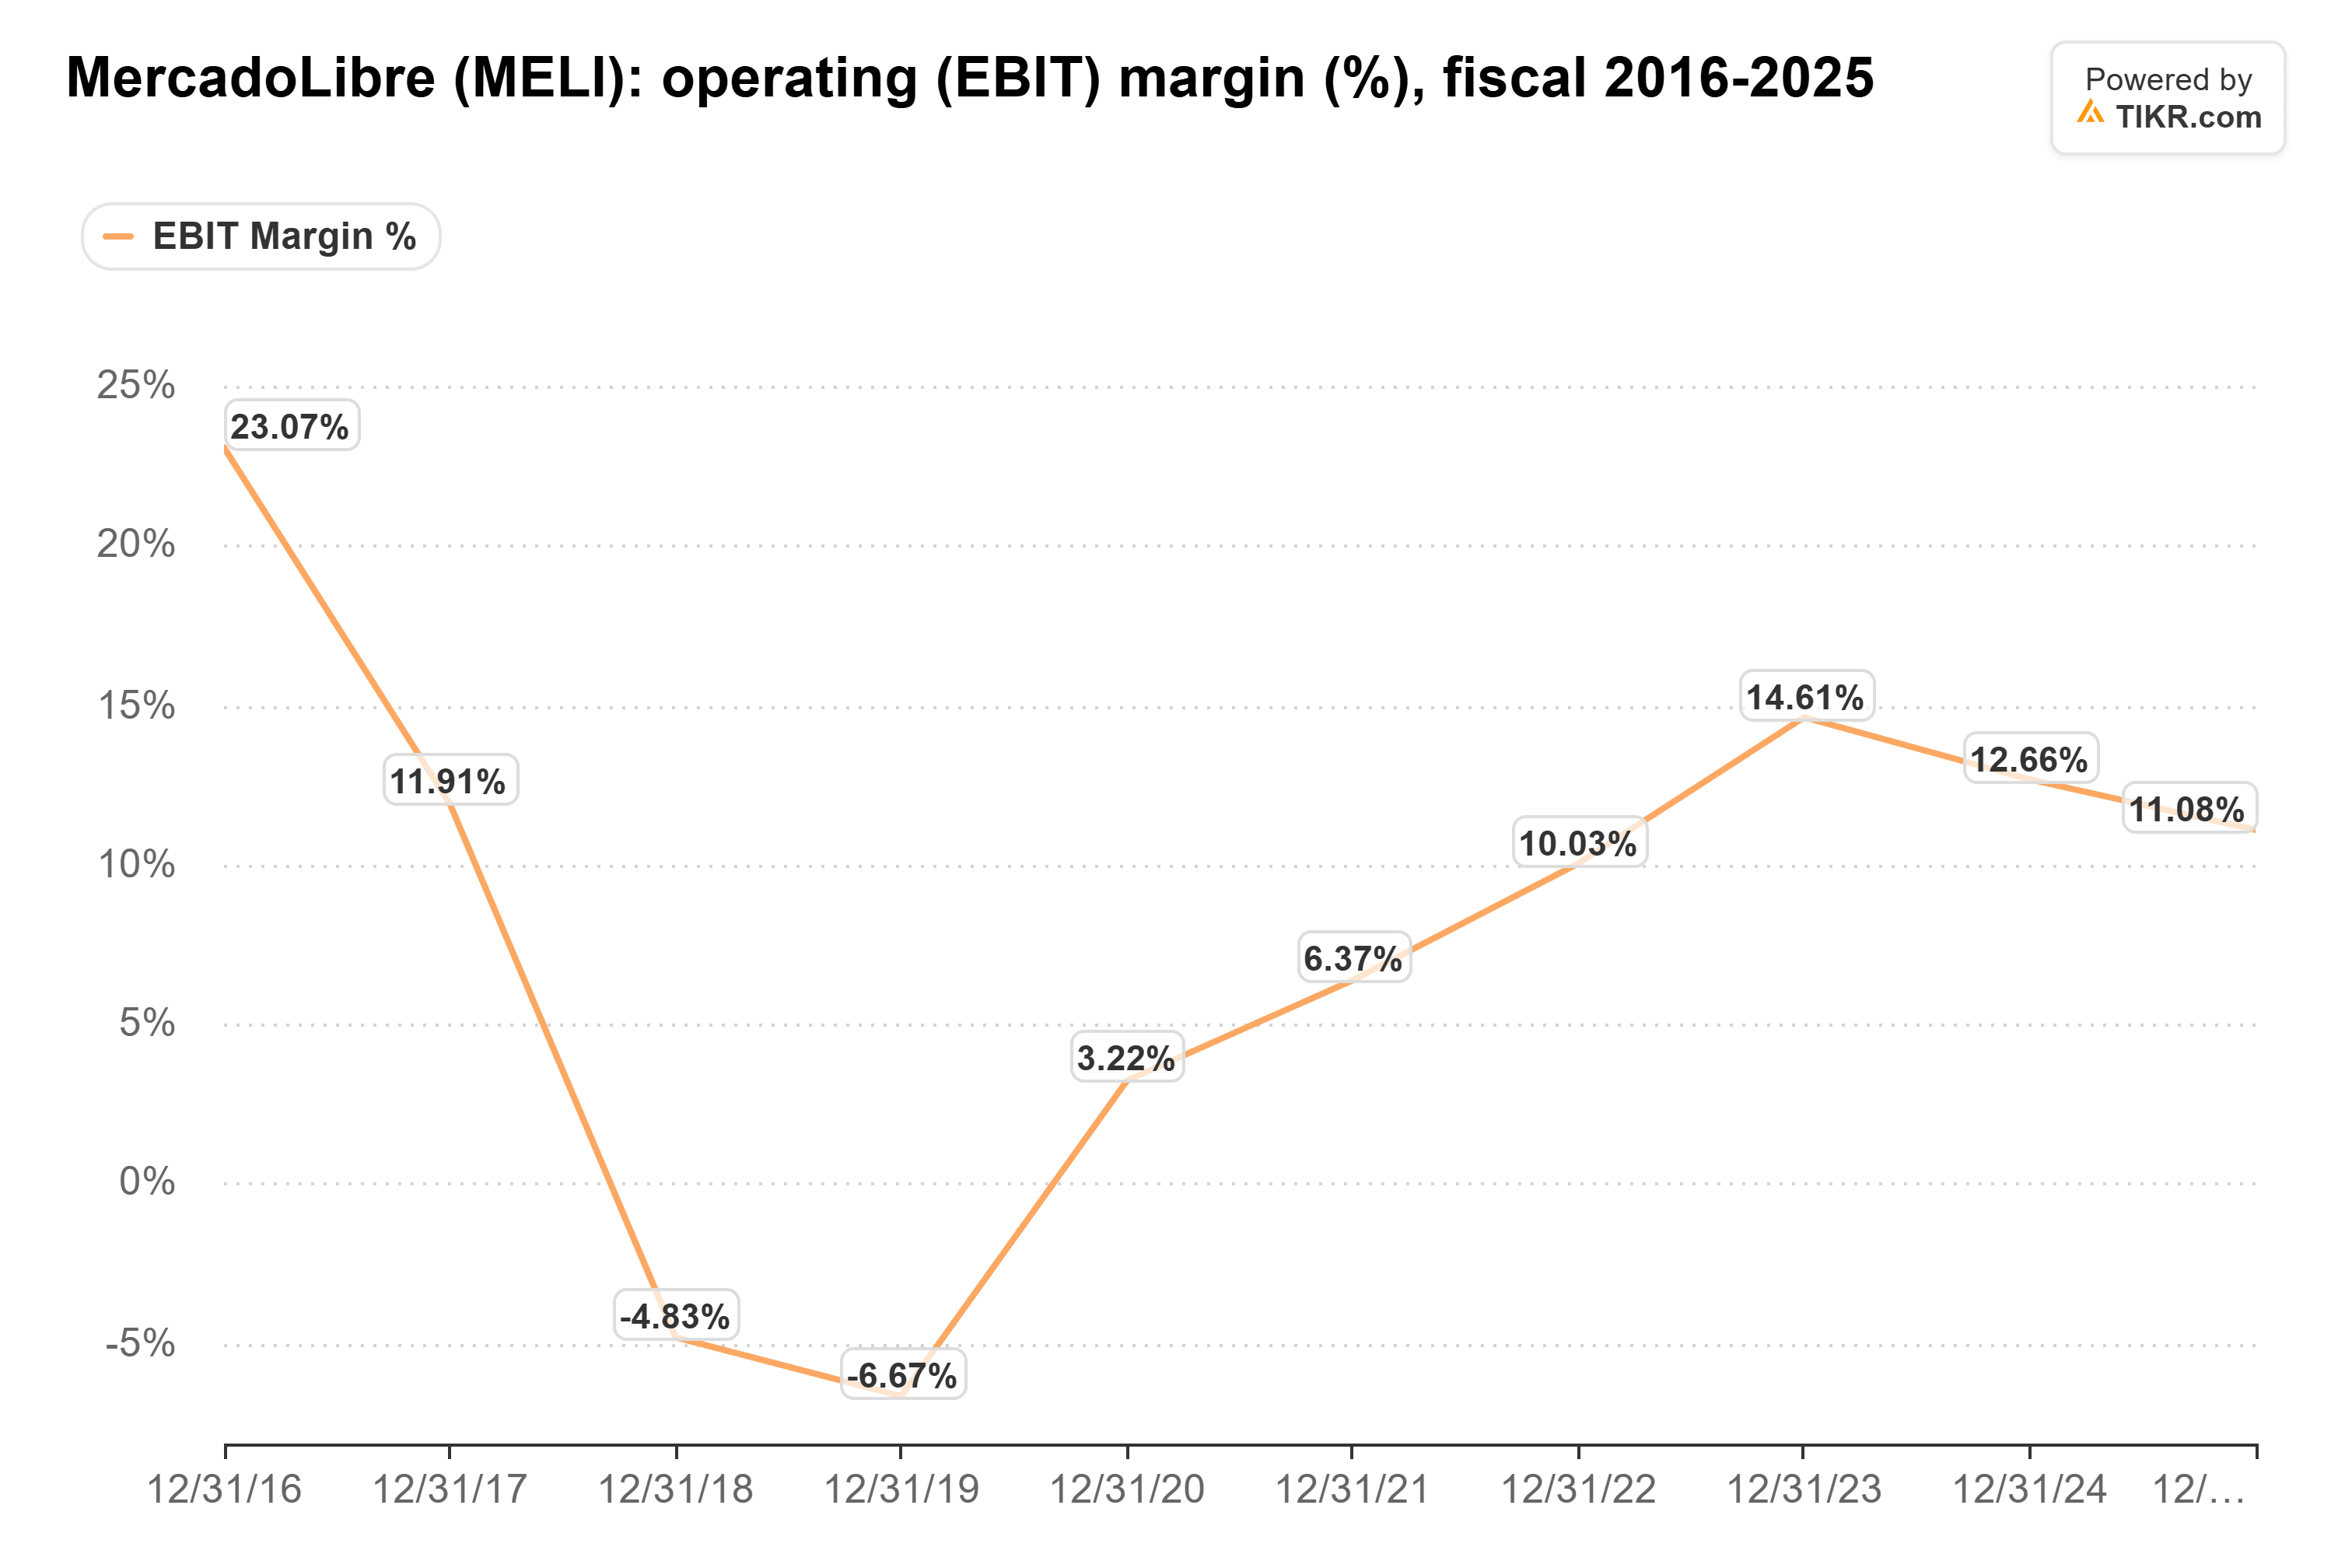
利润率从 2019 年的 -6.7% 升至 2023 年的 14.6%,因此 13% 至 14% 只会使其回到三年前的水平。
贷款组合必须先放缓
O'Malley 称 MercadoLibre 对其信用卡的前期拨备“实际上更多是一个会计时间问题”。但 MercadoLibre 只有在贷款组合增长放缓后才能收回这部分利润率。截至 6 月 30 日,信贷组合在一年内增长了 75%,达到 164 亿美元。在同一时期,拨备占营收的比例从一年前的 10.2% 上升至第二季度的 12.5%。只要贷款组合继续保持如此快速的增长,前期费用就会持续产生。
到目前为止,贷款看起来是健康的。逾期 15 至 90 天的贷款约占贷款组合的 7.0%,接近历史低点。逾期 91 至 360 天的贷款确实有所上升,截至 6 月 30 日占贷款组合的 18.7%,而六个月前为 16.8%。
增长放缓,利润率攀升
我预计 MercadoLibre 的增长将放缓,同时其利润率将出现转机。一旦它不再如此大力推动其贷款组合和物流网络,它的增长将更慢,为此付出的成本也更低。归根结底:上周的业绩未达预期看起来是 MercadoLibre 持续主动做出选择的代价。我宁愿在这个选择开始产生回报之前持有该股票,而不是之后。
当然,管理层不提供业绩指引,Szarfsztejn 表示在过去 18 个月的每次电话会议上都传达了关于投资的相同信息。明年初的第四季度业绩将显示 de los Santos 预计收回的物流成本是否真的能收回,以及贷款组合的增长速度如何。
那么 MercadoLibre 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 MercadoLibre 可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师估计来创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!





