

核心要点
- 亚马逊的市盈率(P/E)在过去一年从34倍降至21倍,其25倍的远期市盈率接近五年低点。
- AWS上季度增长39%,分析师预计到2028年,其标准化每股收益(EPS)将接近翻倍。
- 风险在于现金流:第三季度自由现金流为348亿美元流出,分析师预计其负值状态将持续到2027年。
11月5日的科技股抛售波及了所有与数据中心相关的股票,而正在建设大量数据中心的公司中,亚马逊 (AMZN) 无疑是佼佼者。
CNBC《Halftime Report》节目的一位嘉宾表示,抛售已经过度:“坦率地说,亚马逊现在的估值是多年来、多年来、多年来最便宜的。”
他说得有道理。根据Creative Planning的Charlie Bilello的数据,亚马逊的市盈率在过去一年从34倍降至21倍,而与此同时,AWS正以首席执行官Andy Jassy所称的“近五年来最快的速度增长”。
为支出定价
Bilello在另一篇帖子中总结了变化所在:“大型科技公司正在经历一场根本性转型,从轻资产商业模式转向重资产商业模式。”
亚马逊仍预计今年现金资本支出约为2200亿美元,高于2025年的1283亿美元,并且在扣除销售收益和激励措施后,第三季度支出了759亿美元。其中大部分流向了AWS,后者占据了亚马逊在2026年上半年新增物业和设备的76%。随着账单金额的增长,股价已被调低。
增长仍在持续
AWS收入在第三季度增长39%,达到460亿美元,年化运行速率约为1840亿美元。Jassy预计AWS在2027年和2028年都将增长超过40%,其积压订单已达到5780亿美元,相当于按当前速度超过三年的收入。
分析师预计这种增长将体现在盈利上,标准化每股收益预计将从2025年的7.17美元几乎翻倍至2028年的13.99美元。
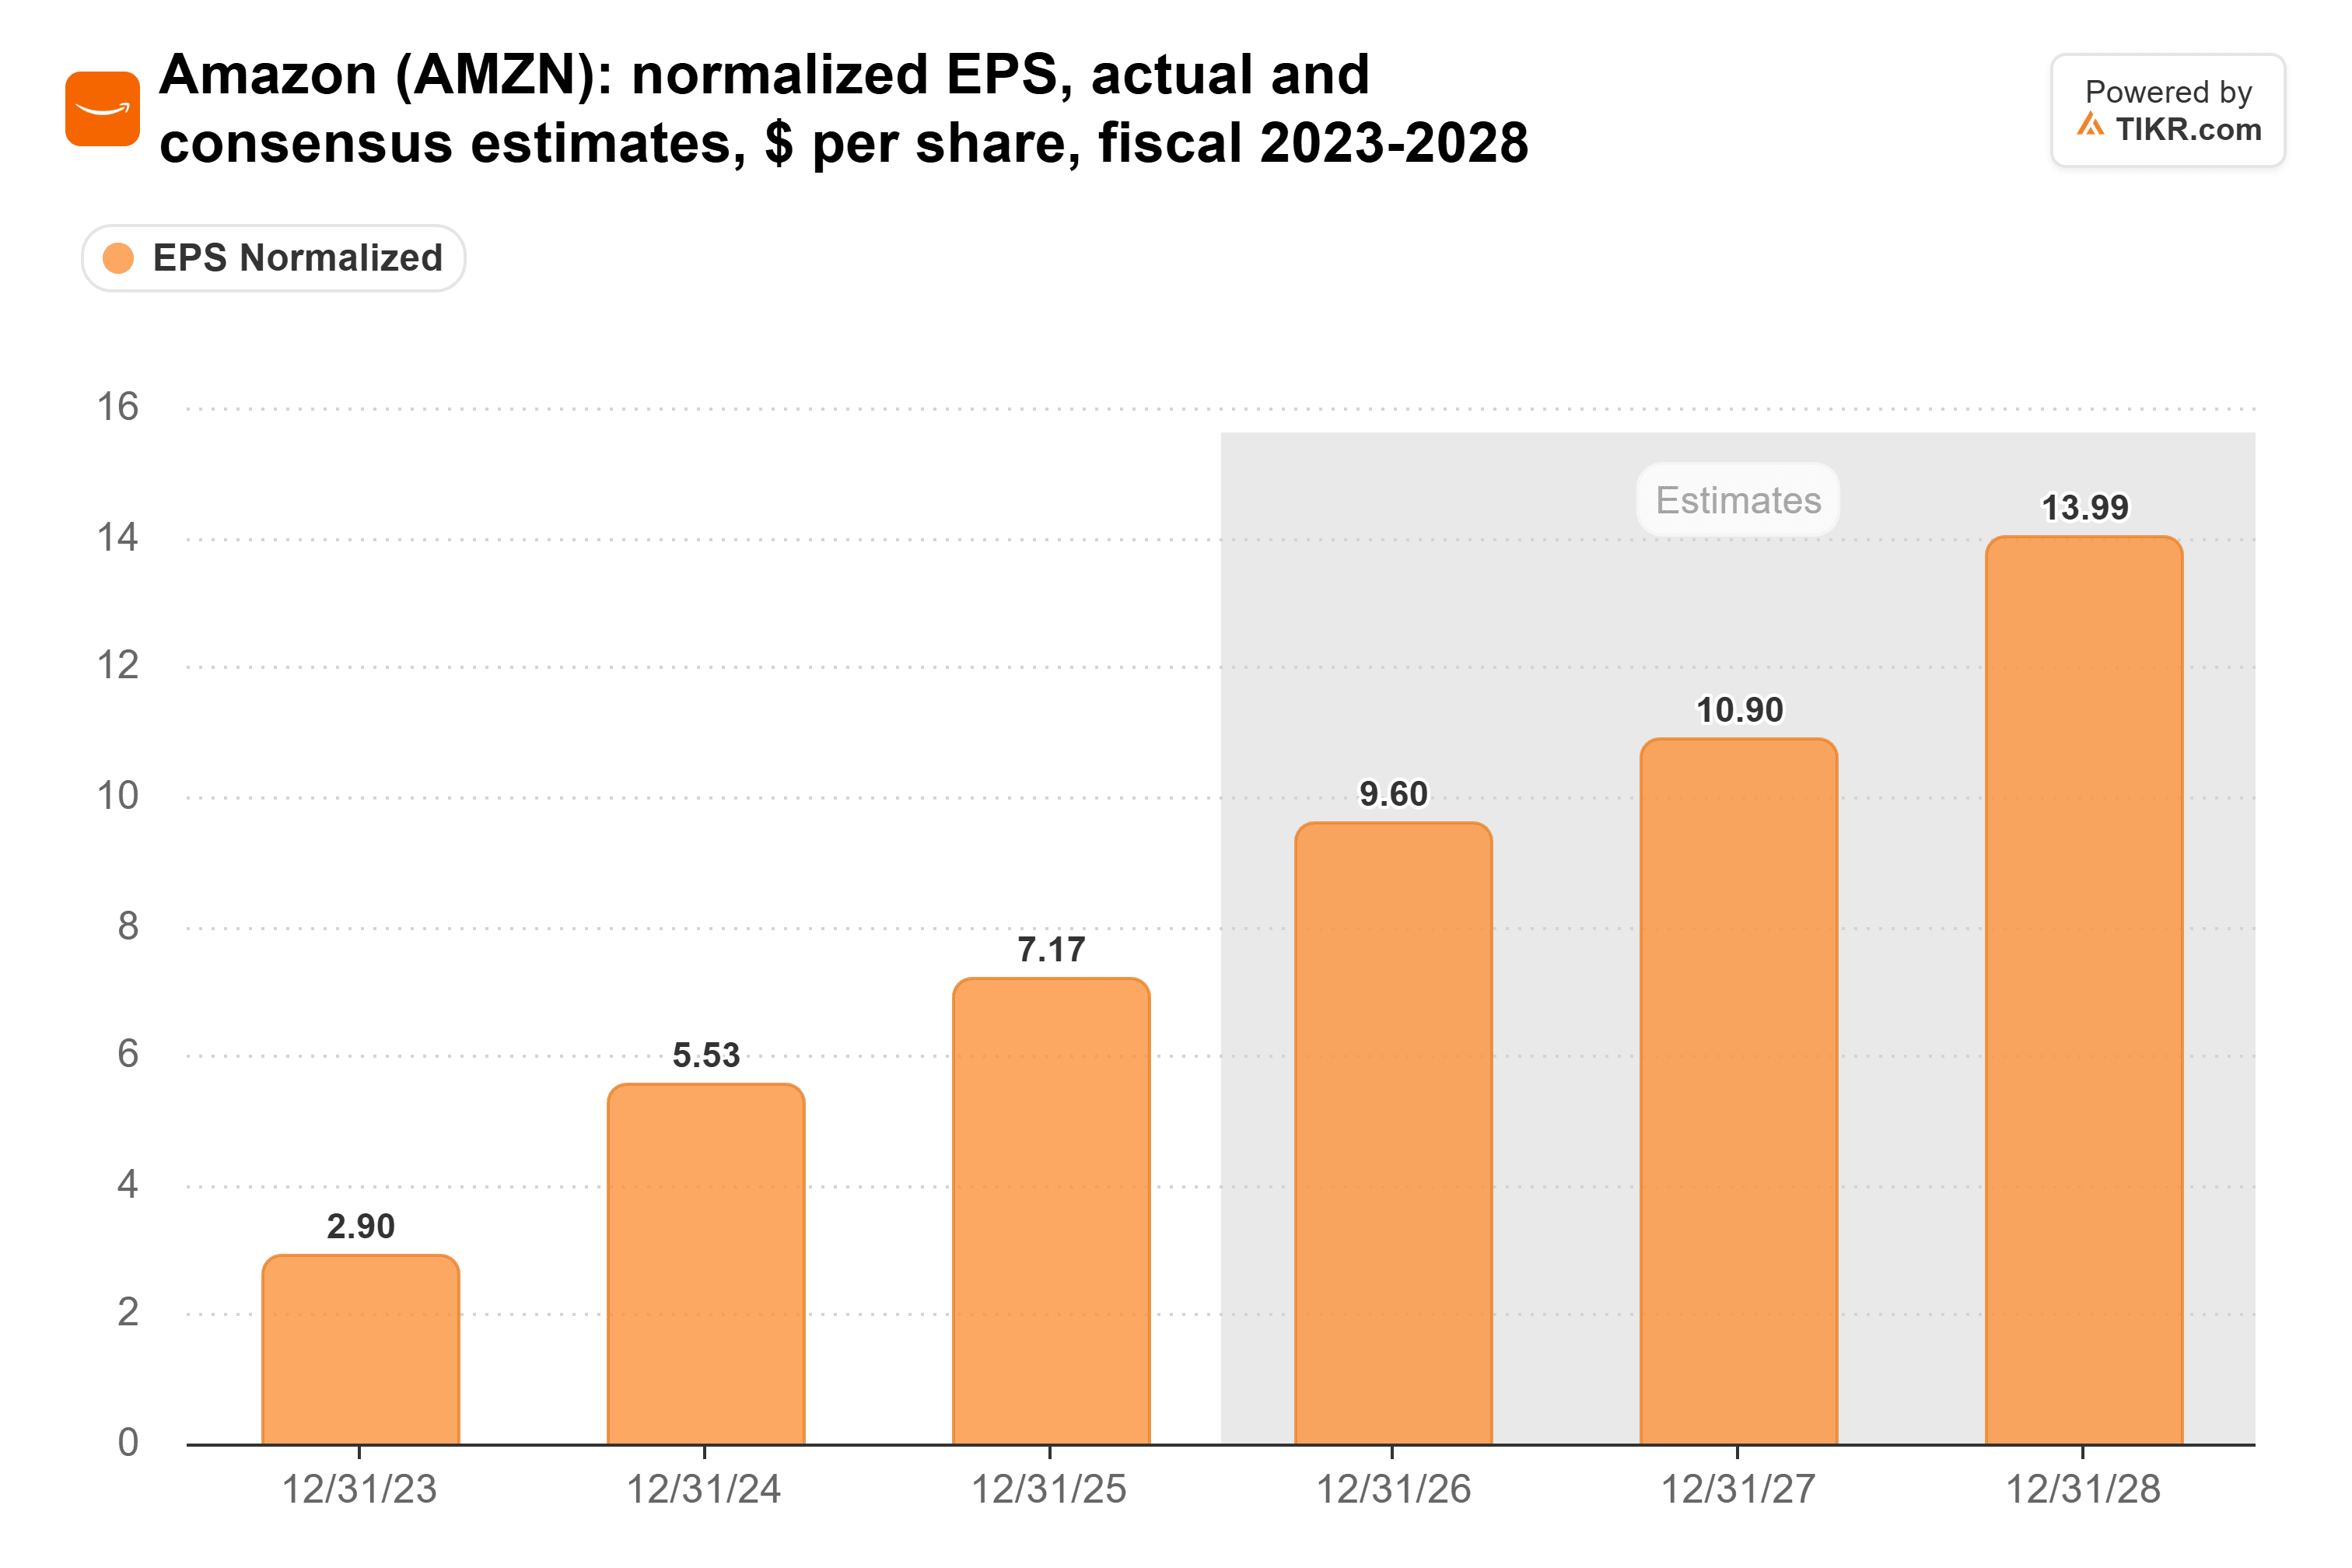
今年报告的盈利数据对亚马逊有利:仅上半年就包括了对Anthropic持股产生的628亿美元税前收益。基于分析师对未来12个月的标准化盈利预期,亚马逊的交易倍数为25倍。
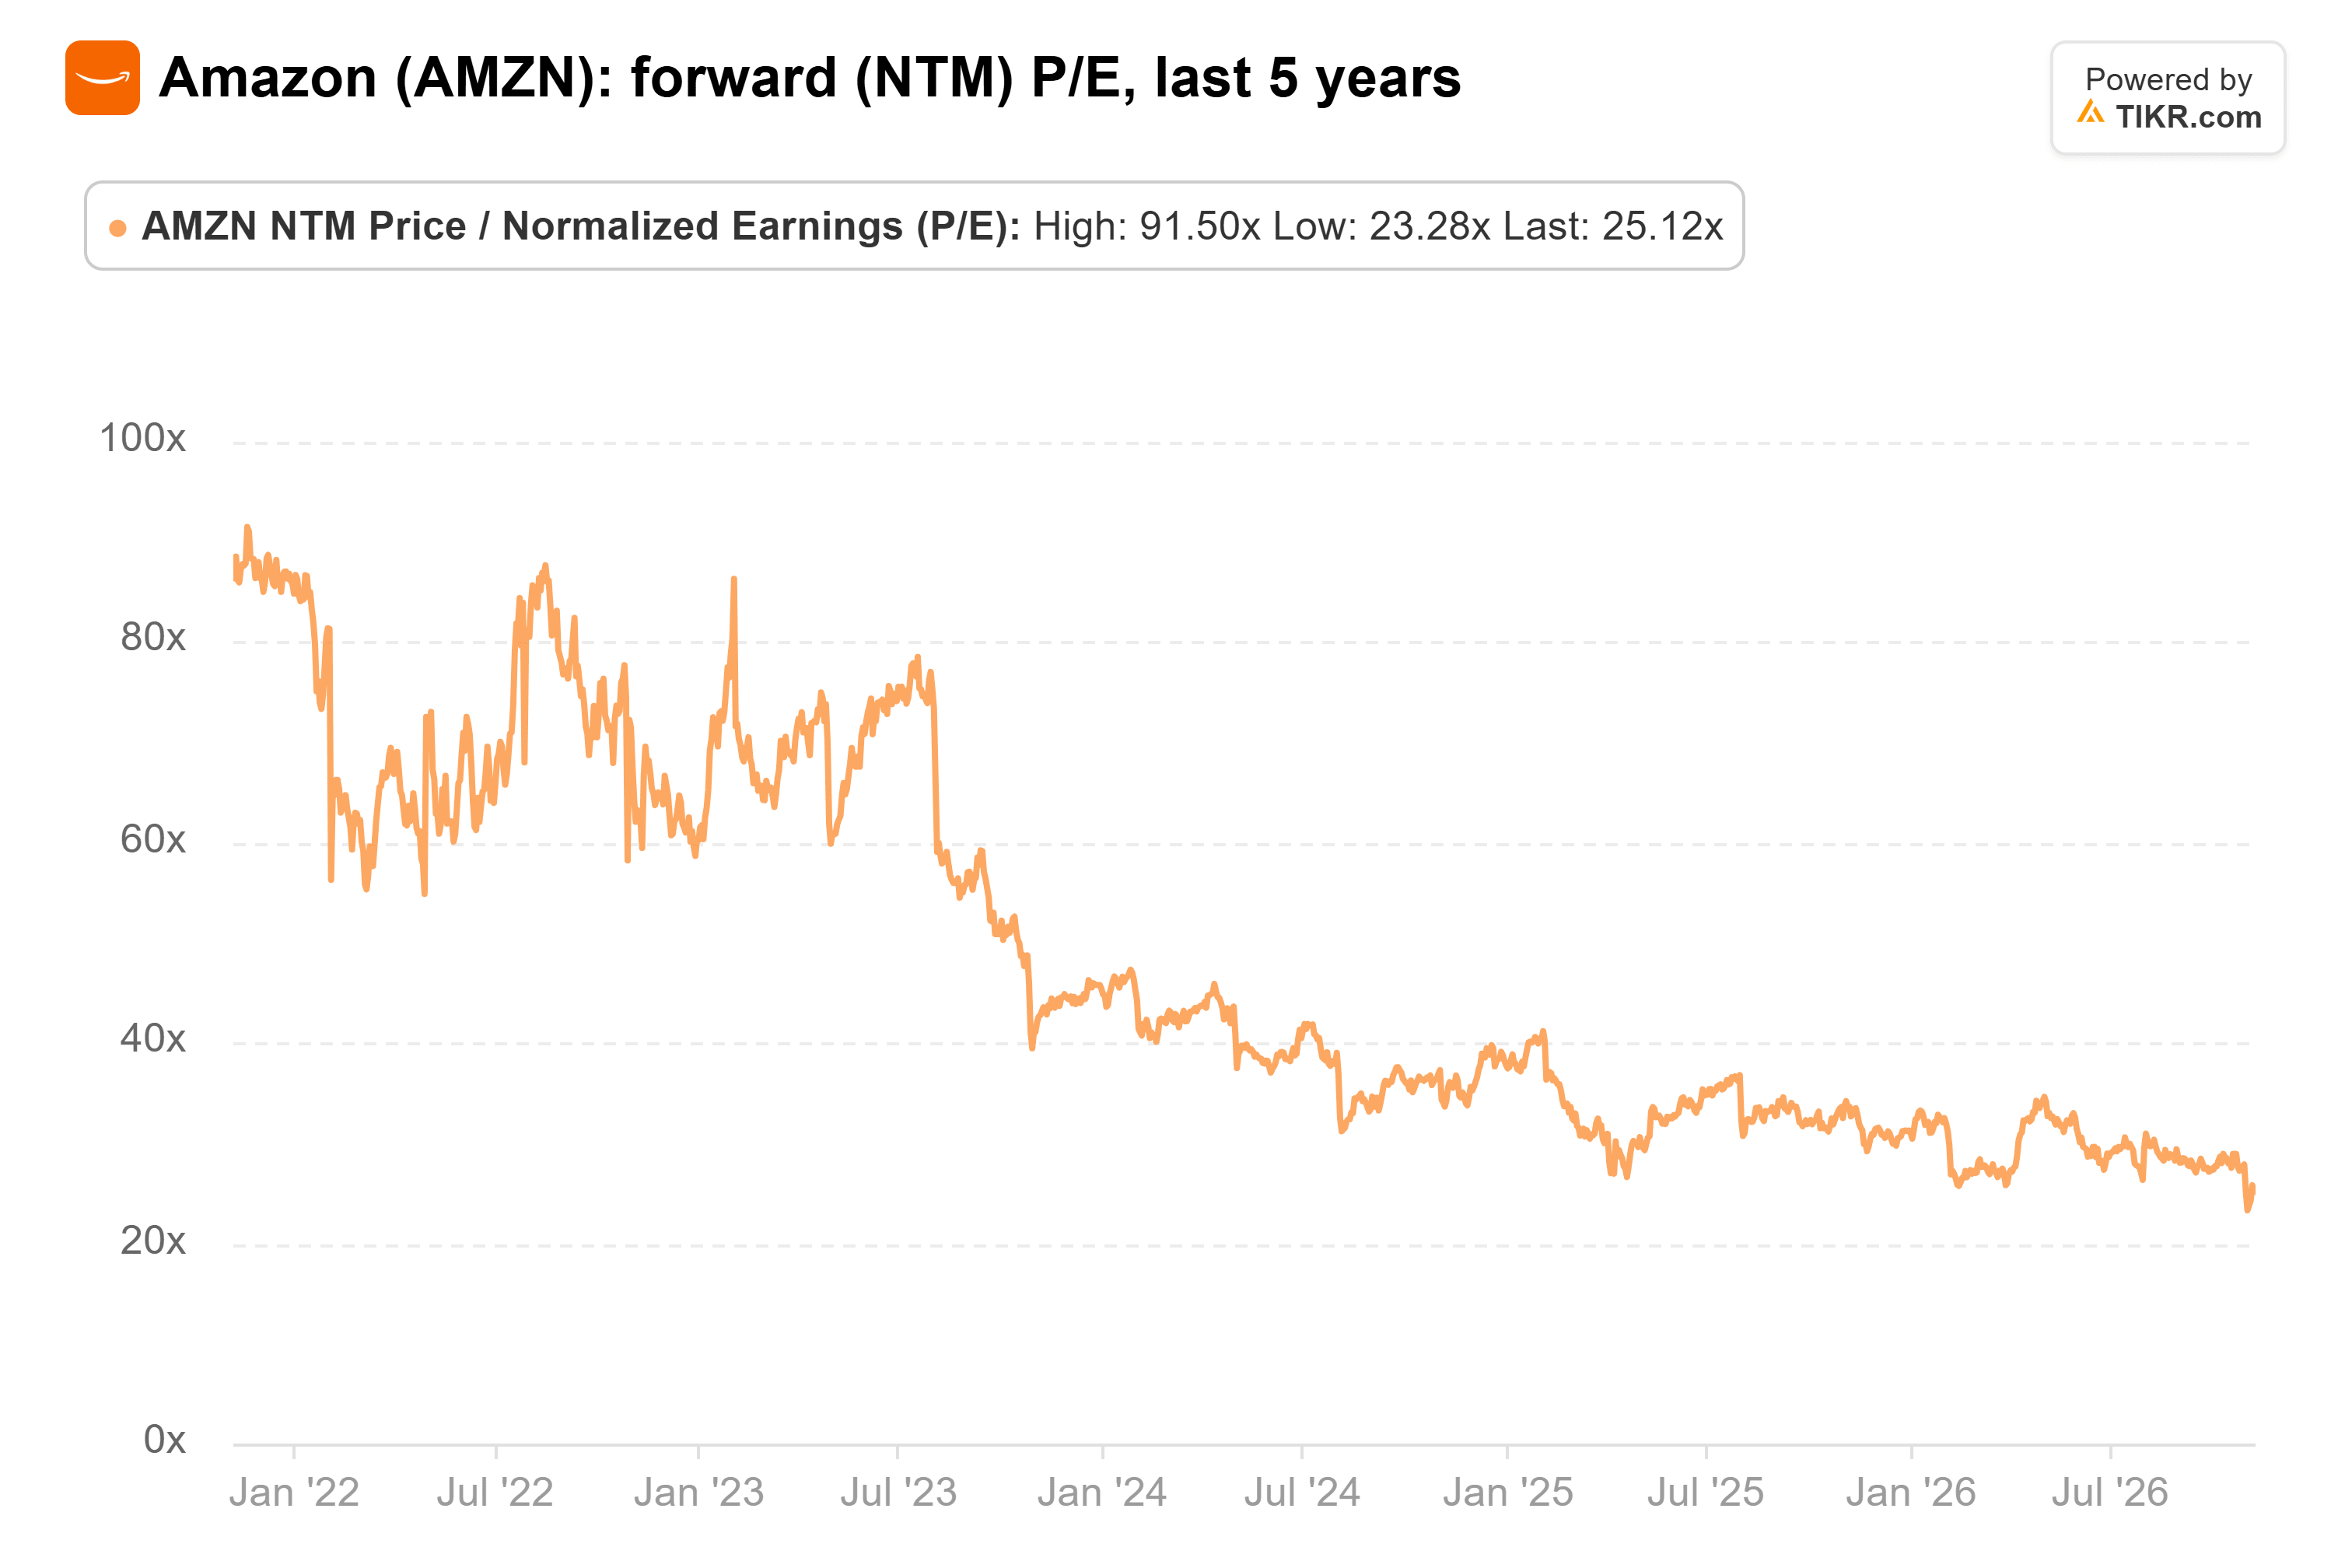
这接近其在10月30日触及的五年低点23倍,大约是其五年平均值48倍的一半。
TIKR追踪了61位分析师对亚马逊的看法。有多少人给出“买入”评级?
在一个地方查看亚马逊的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看亚马逊的分析师评级
现金消耗是真实的
自由现金流已连续三个季度为负,第三季度348亿美元的流出是两年来的最大规模。
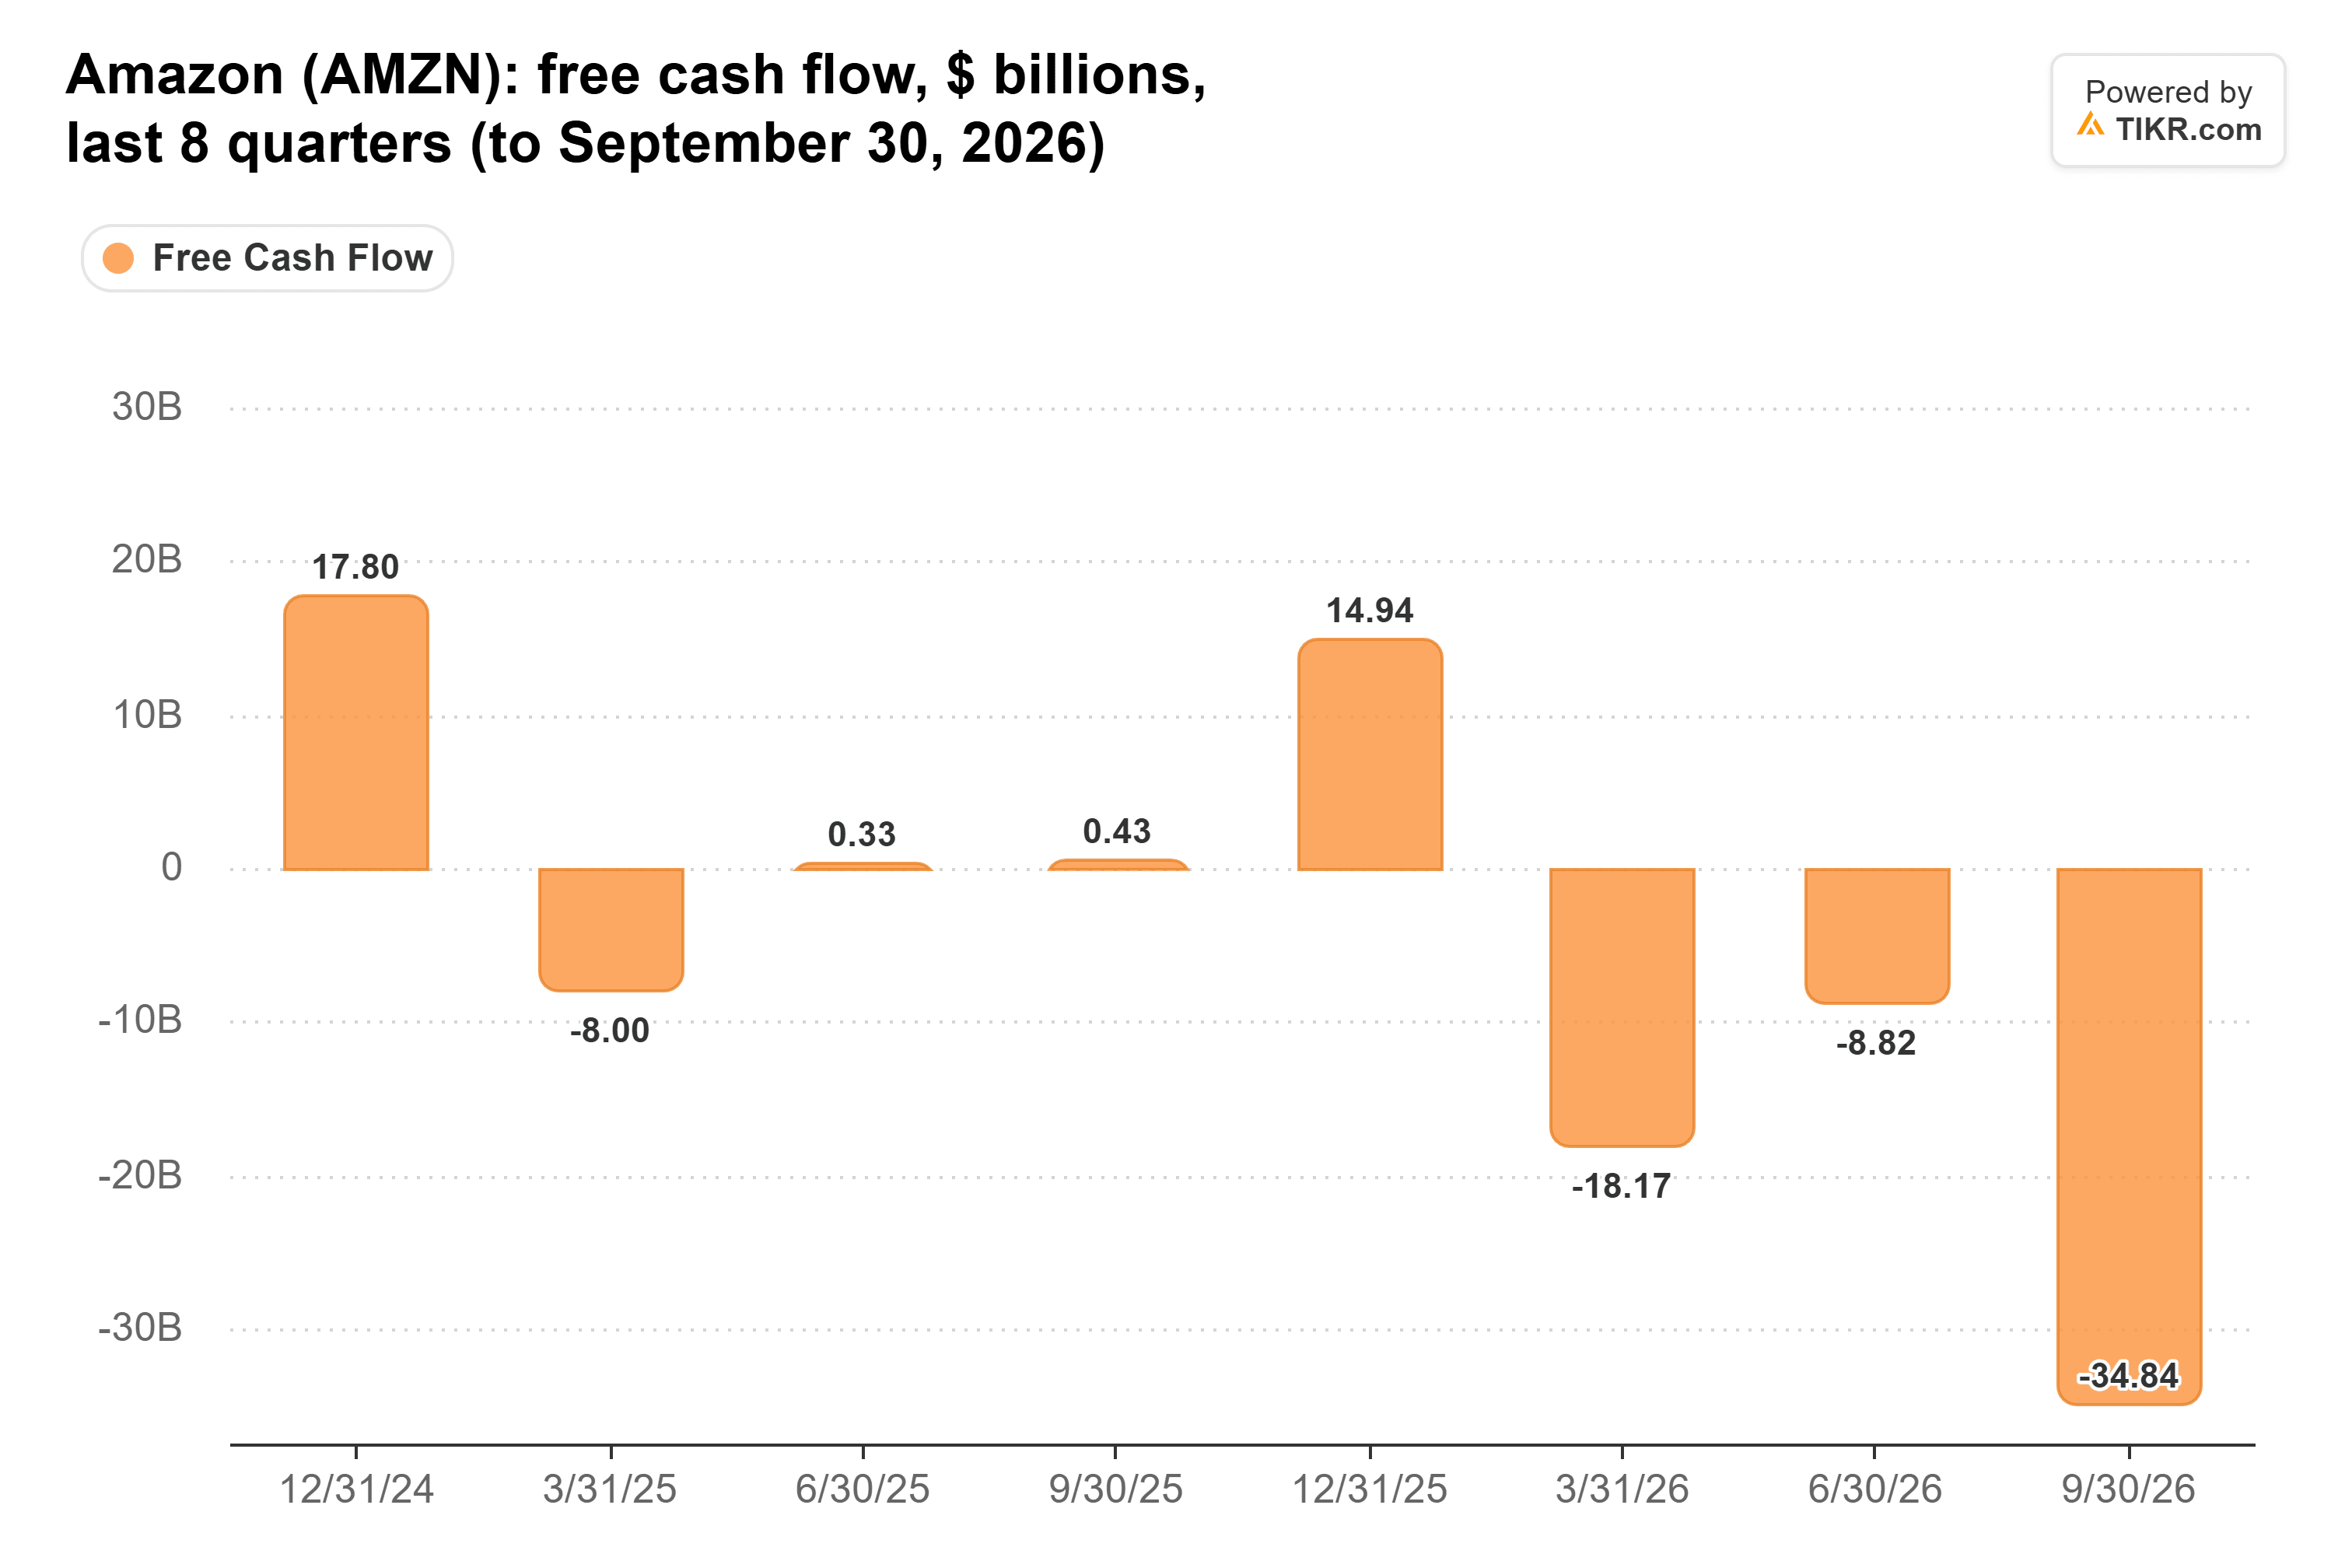
分析师预计自由现金流在2027年之前将保持为负,然后在2028年转为378亿美元的流入。亚马逊的债务已攀升至1809亿美元。
为何亚马逊的支出应该会有回报
已投入运行的产能正在产生回报。花旗集团人工智能研究主管Heath Terry在CNBC的Squawk on the Street节目中表示:“我们已经看到了超大规模云服务提供商在现金投资上的现金回报。最近一个季度达到了30%。”
这是指整个行业,而非单指亚马逊,但这符合亚马逊7月份的说法:其大部分AI产能已签约至少五年,其服务器在不到三年的时间内就能收回成本。负的自由现金流是下一轮产能建设,在产生收入之前。
以25倍的远期市盈率,加上每股收益预计到2028年将接近翻倍,对于任何能够忍受未来一年左右负自由现金流的投资者来说,亚马逊看起来像是一个买入机会。
考验将在明年2月初到来,届时亚马逊将给出其2027年的资本支出展望。分析师预计为2782亿美元。如果给出的指引远高于此,那么2028年的现金流复苏将面临风险。
那么亚马逊股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到亚马逊可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预期。我们的分析可能未包含公司的最新新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!



