核心要点
- 万事达卡将于10月29日周四公布第三季度业绩,此前其股价已创下历史新高。
- 其远期市盈率已从6月份23倍(五年低点)升至29倍,但仍低于其五年平均31倍的水平。
- 分析师预计2026年调整后每股收益为19.95美元,较2025年增长17%,这意味着下半年每股收益需增长约13%,而上半年已增长22%。
- 本季度需显示利润率保持在60%以上,返点得到控制,且全年每股收益预期上调。
万事达卡 (MA) 股价本月创下历史新高。10月29日周四,投资者终于可以拿到硬数据来检验其估值。
万事达卡将在开盘前公布第三季度业绩,电话会议于美国东部时间上午9点举行。对于任何参与了万事达卡一个月内涨幅超过12%的投资者来说,现在是决策时刻:获利了结,还是在财报公布前加仓?
以下是本季度需要展示的内容。
估值倍数仍有空间
先从价格说起。万事达卡的远期市盈率在6月初触底至23倍,为五年低点。此轮上涨已将其推回至29倍,但仍低于其五年平均31倍的水平。

(它也远未达到2022年1月38倍的峰值。)
因此,创纪录的股价主要来自盈利增长,再加上估值倍数的部分反弹。这意味着盈利必须持续增长。
盈利预期必须持续上调
分析师预计2026年调整后每股收益为19.95美元,较2025年的17.01美元增长17%,2027年预计为23.07美元:

上半年贡献了大部分增长,调整后每股收益增长了22%。要达到全年共识预期,下半年每股收益需增长约13%。
这是可行的。管理层已指引第三季度净收入增长(按固定汇率计算,不包括收购)将处于低双位数区间的高端,而前两个季度均增长了12%。服务业务(按固定汇率计算)在前两个季度均增长了18%。
但自6月底以来,2026年的盈利预期仅上调了1.5%。一个能推动预期进一步上调的季度,将为29倍的估值倍数提供新的支撑。如果预期持平,持有者就有理由兑现收益。
TIKR追踪40位分析师对万事达卡的评级。有多少人给出“买入”评级?
查看万事达卡买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。查看万事达卡的分析师评级
利润率必须保持在60%以上
万事达卡的营业利润率自2021年以来逐年扩大,从54.4%增至2025年的59.2%。
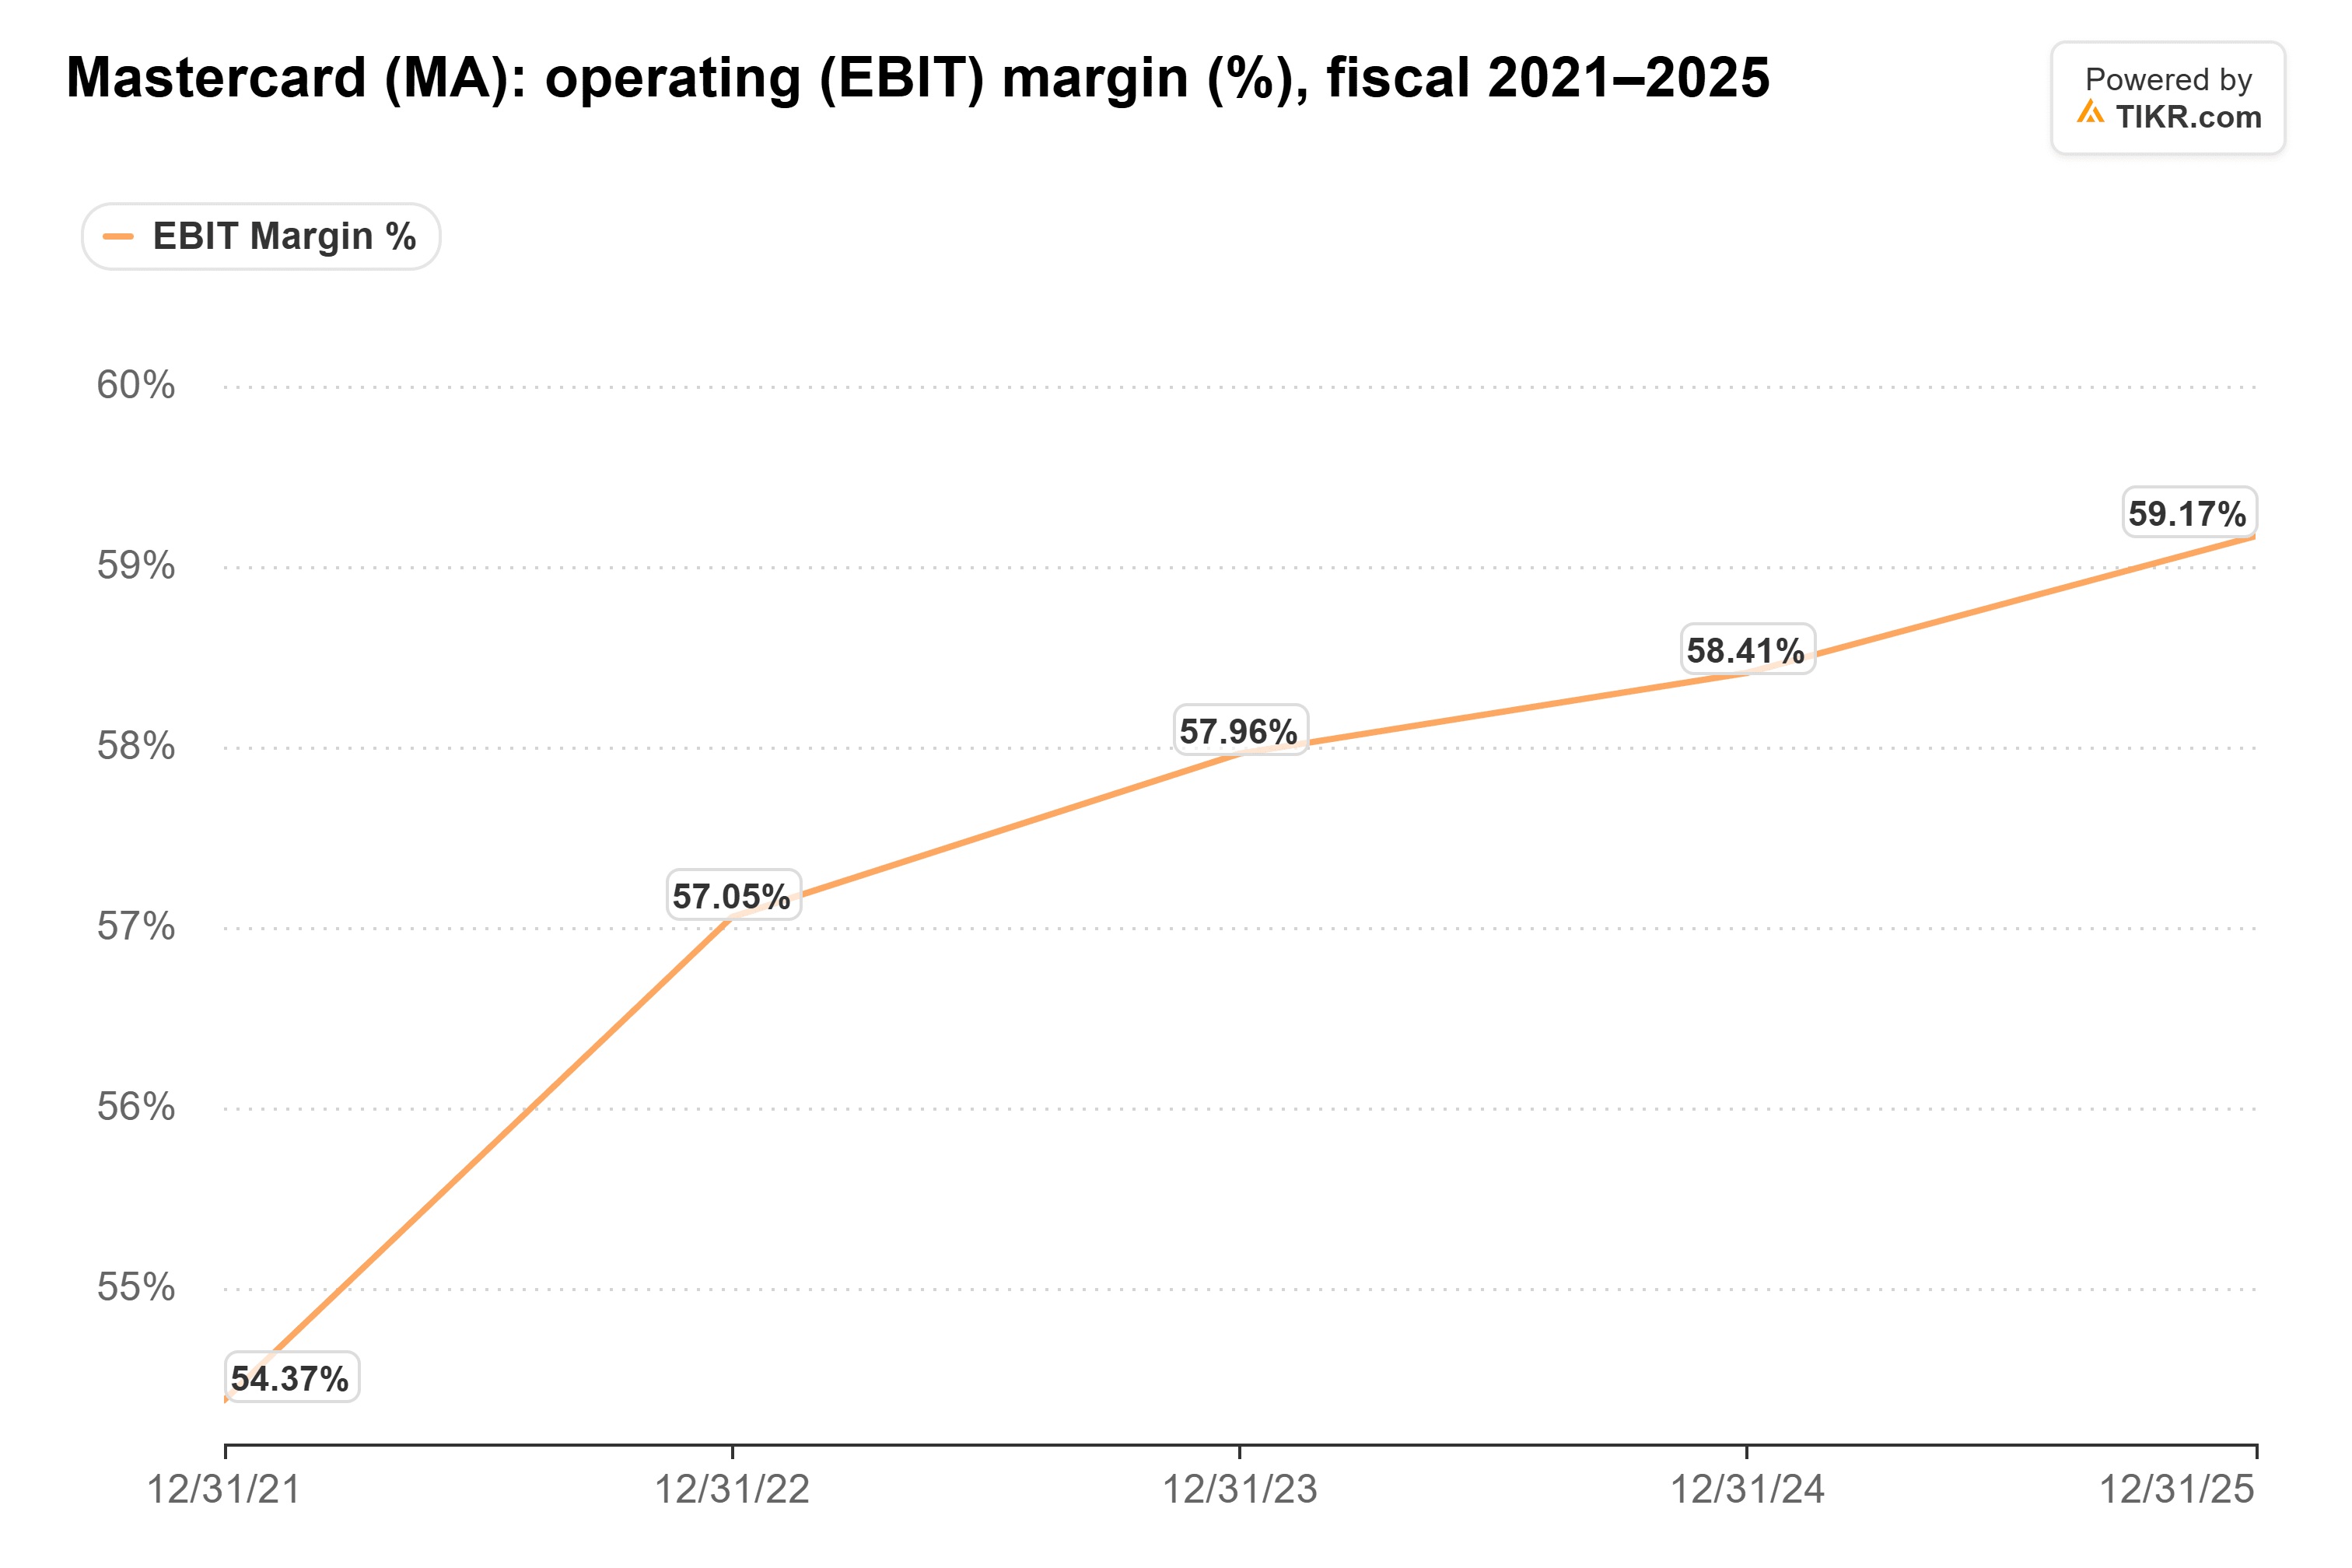
今年利润率继续扩大。调整后营业利润率上半年达到61.0%,高于去年同期的59.6%。
压力点在于返点和激励措施,即万事达卡支付给银行以赢得和维持其卡组合的资金。这部分费用在第二季度占网络总费用的52.4%,高于去年同期的49.9%,管理层预计第三季度这一比例将再次小幅上升。如果增幅超过预期,将侵蚀支撑每股收益预期的利润率。
华盛顿和稳定币可能盖过一个好季度
当然,股价不仅仅取决于每股收益。特朗普总统于10月19日再次支持刷卡费法案,而中期选举在财报公布五天后的11月3日举行。万事达卡价值高达18亿美元的BVNK交易,也为投资者提供了一个可以定价的稳定币故事。一个干净的季度报告无法解决其中任何一个问题。
万事达卡可以跨越的门槛
我的看法是:万事达卡应该能够跨越这个门槛。管理层已经指引收入增长将处于其区间的高端,利润率仍在扩大,且估值倍数低于其自身五年平均水平,因此该股不需要一份爆炸性的财报。它需要一个能让下半年保持13%每股收益增长步伐,并推动全年预期上调的季度。
我最密切关注的数据是返点。如果返点占费用的比例大幅超过52.4%,利润率增长将停滞。无论周四的财报说什么,11月3日的事件都可能对股价产生更大影响。
那么万事达卡股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到万事达卡可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!