核心要点:截至2026年7月的Lululemon股票 vs Nike股票
- 最终判断: Nike股票是回调机会:在经历一年大幅下滑后,其2026财年所有四个季度的收入均保持在接近持平的水平(波动在1.1%以内),TIKR的中性情景模型预测其总回报率为100%,年化回报率为15%。
- 估值缓冲: Lululemon股票交易于11倍未来12个月市盈率,不到Nike 25倍市盈率的一半。
- 盈利轨迹: 华尔街预测NKE的每股收益(EPS)在截至2027年中期的连续两个季度将同比增长21%和49%,而LULU的下一次财报将下降42%,之后增长将缓慢恢复至个位数。
- 利润率信号: Lululemon第一季度毛利率同比下降410个基点至54%,而Nike剔除关税相关项目后的毛利率稳定在40%,这种差异正是区分“衰退”与“回调”的关键。
Lululemon的估值看起来只有Nike的一半,但“便宜”和“安全”是两回事。在TIKR上免费逐行对比两只股票的利润率 →
Lululemon股票 vs Nike股票:哪个下跌才是真正的买入机会?

Nike股票 (NKE) 在过去一年下跌了47%,而Lululemon股票 (LULU) 下跌了46%,然而截至2026年7月,只有其中一只股票的下跌表现得像是一次回调。
区分它们是一项可重复的技能,而非猜测。一只处于暂时回调的股票和一只处于持续衰退的股票在价格图表上看起来一模一样;但在四个具体的预警信号上却截然不同:现有门店销售额下降、未售出库存堆积、利润率收缩以及客户转向竞争对手。回调显示这些信号正在消退。衰退显示这些信号正在加剧。

Nike进入测试时已在其困境中挣扎了两年。收入在2025财年同比降幅高达12%,随后在2026财年的所有四个季度均保持在接近持平的水平(波动在1.1%以内)。首席执行官Elliott Hill在第四季度财报电话会议上告诉投资者:“总体而言,结果尚未达到预期”,他关于剩余问题的看法是正确的:运动服饰和Jordan街头服饰,占收入近一半,仍在以两位数下滑。
但跑步品类已连续五个季度实现两位数增长,增加了10亿美元收入,并且Foot Locker的同店销售额四年来首次转为正增长。预警信号正在消退,而非加剧。

另一方面,Lululemon正处于其下滑周期的更早阶段。增长从2025年1月季度的13%冷却至一年后的0.8%,且北美同店销售额上一季度下降了6%。更尖锐的信号来自临时联席首席执行官兼首席财务官Meghan Frank,她在2027财年第一季度财报电话会议上告诉分析师,公司“目前在我们的品类中看到了一些稳定性,但我们看到自己的表现下滑到了之前的水平之下。”一个稳定的品类和一个下滑的品牌,这正是市场份额流失的典型特征。

尽管如此,Lululemon股票的观点值得认真考量。其交易于11倍远期市盈率,而Nike为25倍;其中国内地收入上一季度增长30%,全年20%的增长指引保持不变;即使在其多年来最差的季度,也产生了11.2%的营业利润率。新任首席执行官Heidi O'Neill将于9月上任,并有10亿美元的回购额度待用。估值便宜加上新领导层,曾拯救过品牌。
回调还是衰退取决于轨迹,而非头条新闻。在TIKR上免费逐季度追踪NKE和LULU的销售趋势和利润率 →
真正的衰退的四个预警信号,在LULU和NKE上的测试
真正的衰退通过四个信号宣告自己:现有门店销售额下降、库存增速超过收入、利润率收缩以及客户转向竞争对手。回调显示这些信号正在消退。衰退显示这些信号正在加剧,而财务数据选项卡揭示了每一个信号。
从现有门店销售额开始,因为总收入可能歪曲核心业务的健康状况。新开门店即使核心业务在侵蚀也能增加销售额,因此同店销售额,即已开门店的增长,才是诚实的数字。Lululemon上一季度收入增长4%,而全球同店销售额下降2%,北美同店销售额下降6%,同时营业面积增长了11%。扩张掩盖了本土市场的侵蚀。Nike的稳定则相反,是通过需求实现的:批发业务在财年增长4%是因为零售合作伙伴重新下单,而不是因为Nike开了新店。
第二,库存。库存增长快于销售将迫使后续降价,而降价会侵蚀第三个信号——利润率。两家公司都没有完全未通过库存测试:Nike库存持平于75亿美元,大中华区库存单位数下降两位数;Lululemon的库存单位数下降4%。然而,折扣方向不同。Nike将EMEA(欧洲、中东和非洲)的折扣收入削减了50%以上,并将全价实现率提升了15个百分点,而Lululemon则指引本季度折扣率将上升50个基点,并增加了季节性清仓。

利润率是这两个故事完全分道扬镳的地方。Lululemon的毛利率在三个季度内从58.5%下滑至54.2%,同时成本占销售额的比例上升了310个基点,将营业利润率从18.5%压至11.2%。
两端夹击同时发生。
Nike的利润率(详见下一节)在2026财年则相反:从底部逐步回升。关于第四个信号——市场份额,Frank自己的话为Lululemon做了诊断,而Nike则在北美和西欧的声明性鞋类产品中获得了5个百分点的跑步市场份额。
在NKE和LULU财务数据上运行检查清单
Nike的数据在绝对值上更差,而这正是方向更重要的原因。回调还是衰退的问题从来不是关于哪家公司今天的利润率更高;而是关于哪条利润率线在指向上行。Lululemon在所有盈利指标上仍然高于Nike。但它刚刚将全年营业利润率指引下调了380个基点,并将其每股收益展望从去年同期的13.26美元下调至10.95美元至11.15美元的区间。高企的数字快速下滑,正是衰退开始的方式。
Nike的低迷数字正在向另一个方向拐头。剔除一次性的9.86亿美元关税回收,第四季度毛利率保持在40.2%,仅下降10个基点,此前已连续四个季度环比改善。即将离任的首席财务官Matt Friend告诉分析师,该季度“让我们越来越有信心,我们的利润率正在稳定,并且我们开始看到一条重回毛利率扩张的路径”,并指引这种扩张将在本季度开始。近4亿美元的遣散费和供应链重组成本已被吸收。
诚实的警告对双方都适用。Nike仍然指引近期收入将下降中低个位数,其运动服饰问题尚未解决。但Lululemon的指引在一个季度内从增长变为持平至下降1%,并且其两位临时联席首席执行官将掌舵至9月。一家公司已着手解决一个已知问题两年。另一家公司仍在发现自己问题的规模。
便宜有因:估值和预测数据选项卡上的NKE和LULU
Lululemon股票是多年来最便宜的,但仅凭这一事实证明不了什么。重申一下,Lululemon的未来12个月市盈率为11倍,低于一年前的13倍和2月份时的14倍。在股价下跌的同时,估值倍数持续下降,意味着分析师下调预测的速度与股价下跌的速度一样快。只有在倍数下的盈利停止萎缩时,相对于自身历史的便宜才有意义。Lululemon的盈利尚未停止萎缩。

分析师的预测为每家公司的复苏设定了日期,而这些日期差异巨大。共识预测Lululemon的每股收益下个季度将下降42%,然后以个位数增长率缓慢回升至2028年。
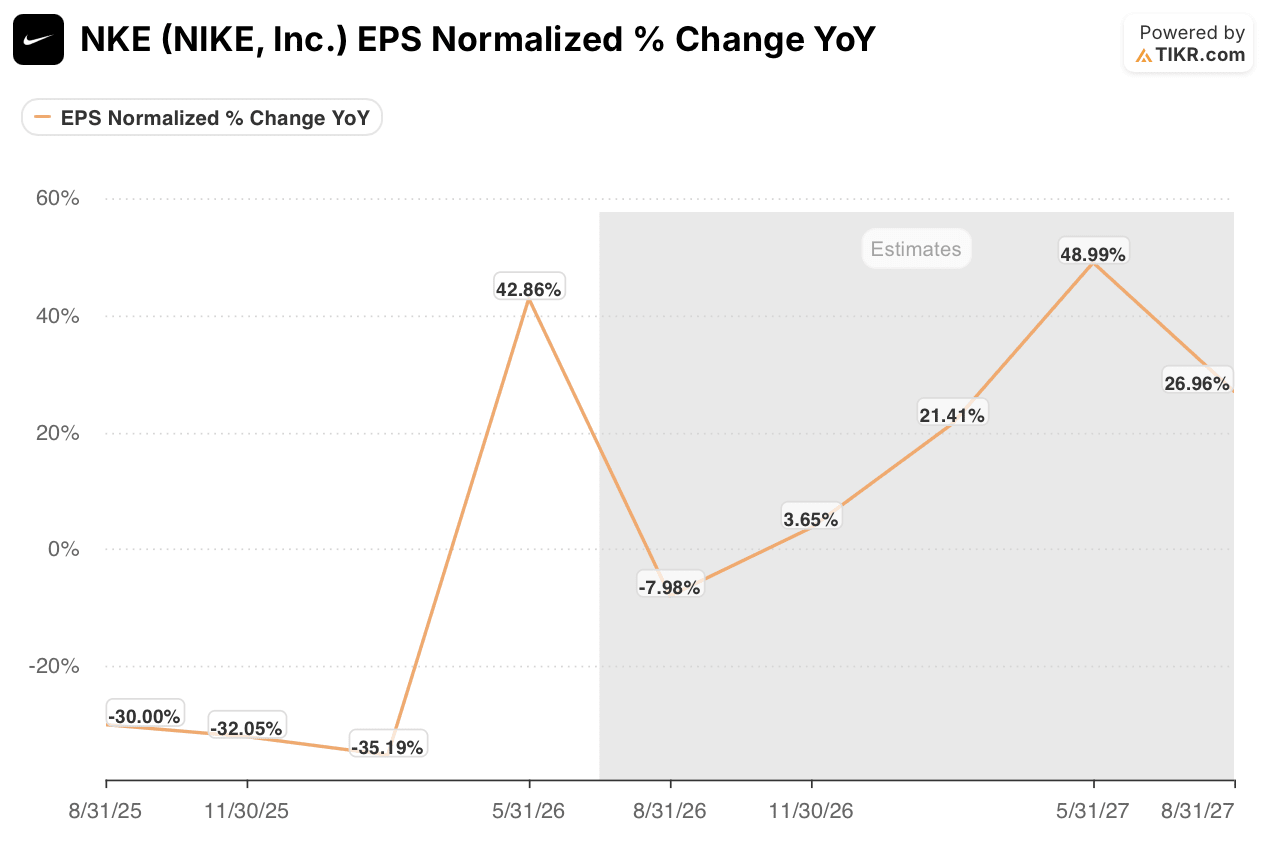
Nike的每股收益在截至2027年中期的连续两个季度将增长21%和49%,这就是为什么NKE的远期市盈率从去年8月的47倍压缩到现在的25倍:盈利(E)终于开始追赶价格(P)。市场对Nike股票要求更高的估值,是因为华尔街能看到其低谷的另一边。

以美元计,华尔街的路径将Nike的标准化每股收益从2026财年的1.58美元(剔除关税收益)提升至2028财年的2.31美元,在第二年增长34%。Nike的每股收益数字较小,因为其利润分布在14.835亿股上,大约是Lululemon股数的13倍,因此需要关注的是增长率,而不是美元差额。
模型选项卡将这些路径转化为回报。

TIKR的中性情景将Nike股票从42美元推至84美元的目标价,总回报率为100%,在4.8年内年化回报率为15%,基于4.4%的收入增长假设和净利润率恢复至8%。
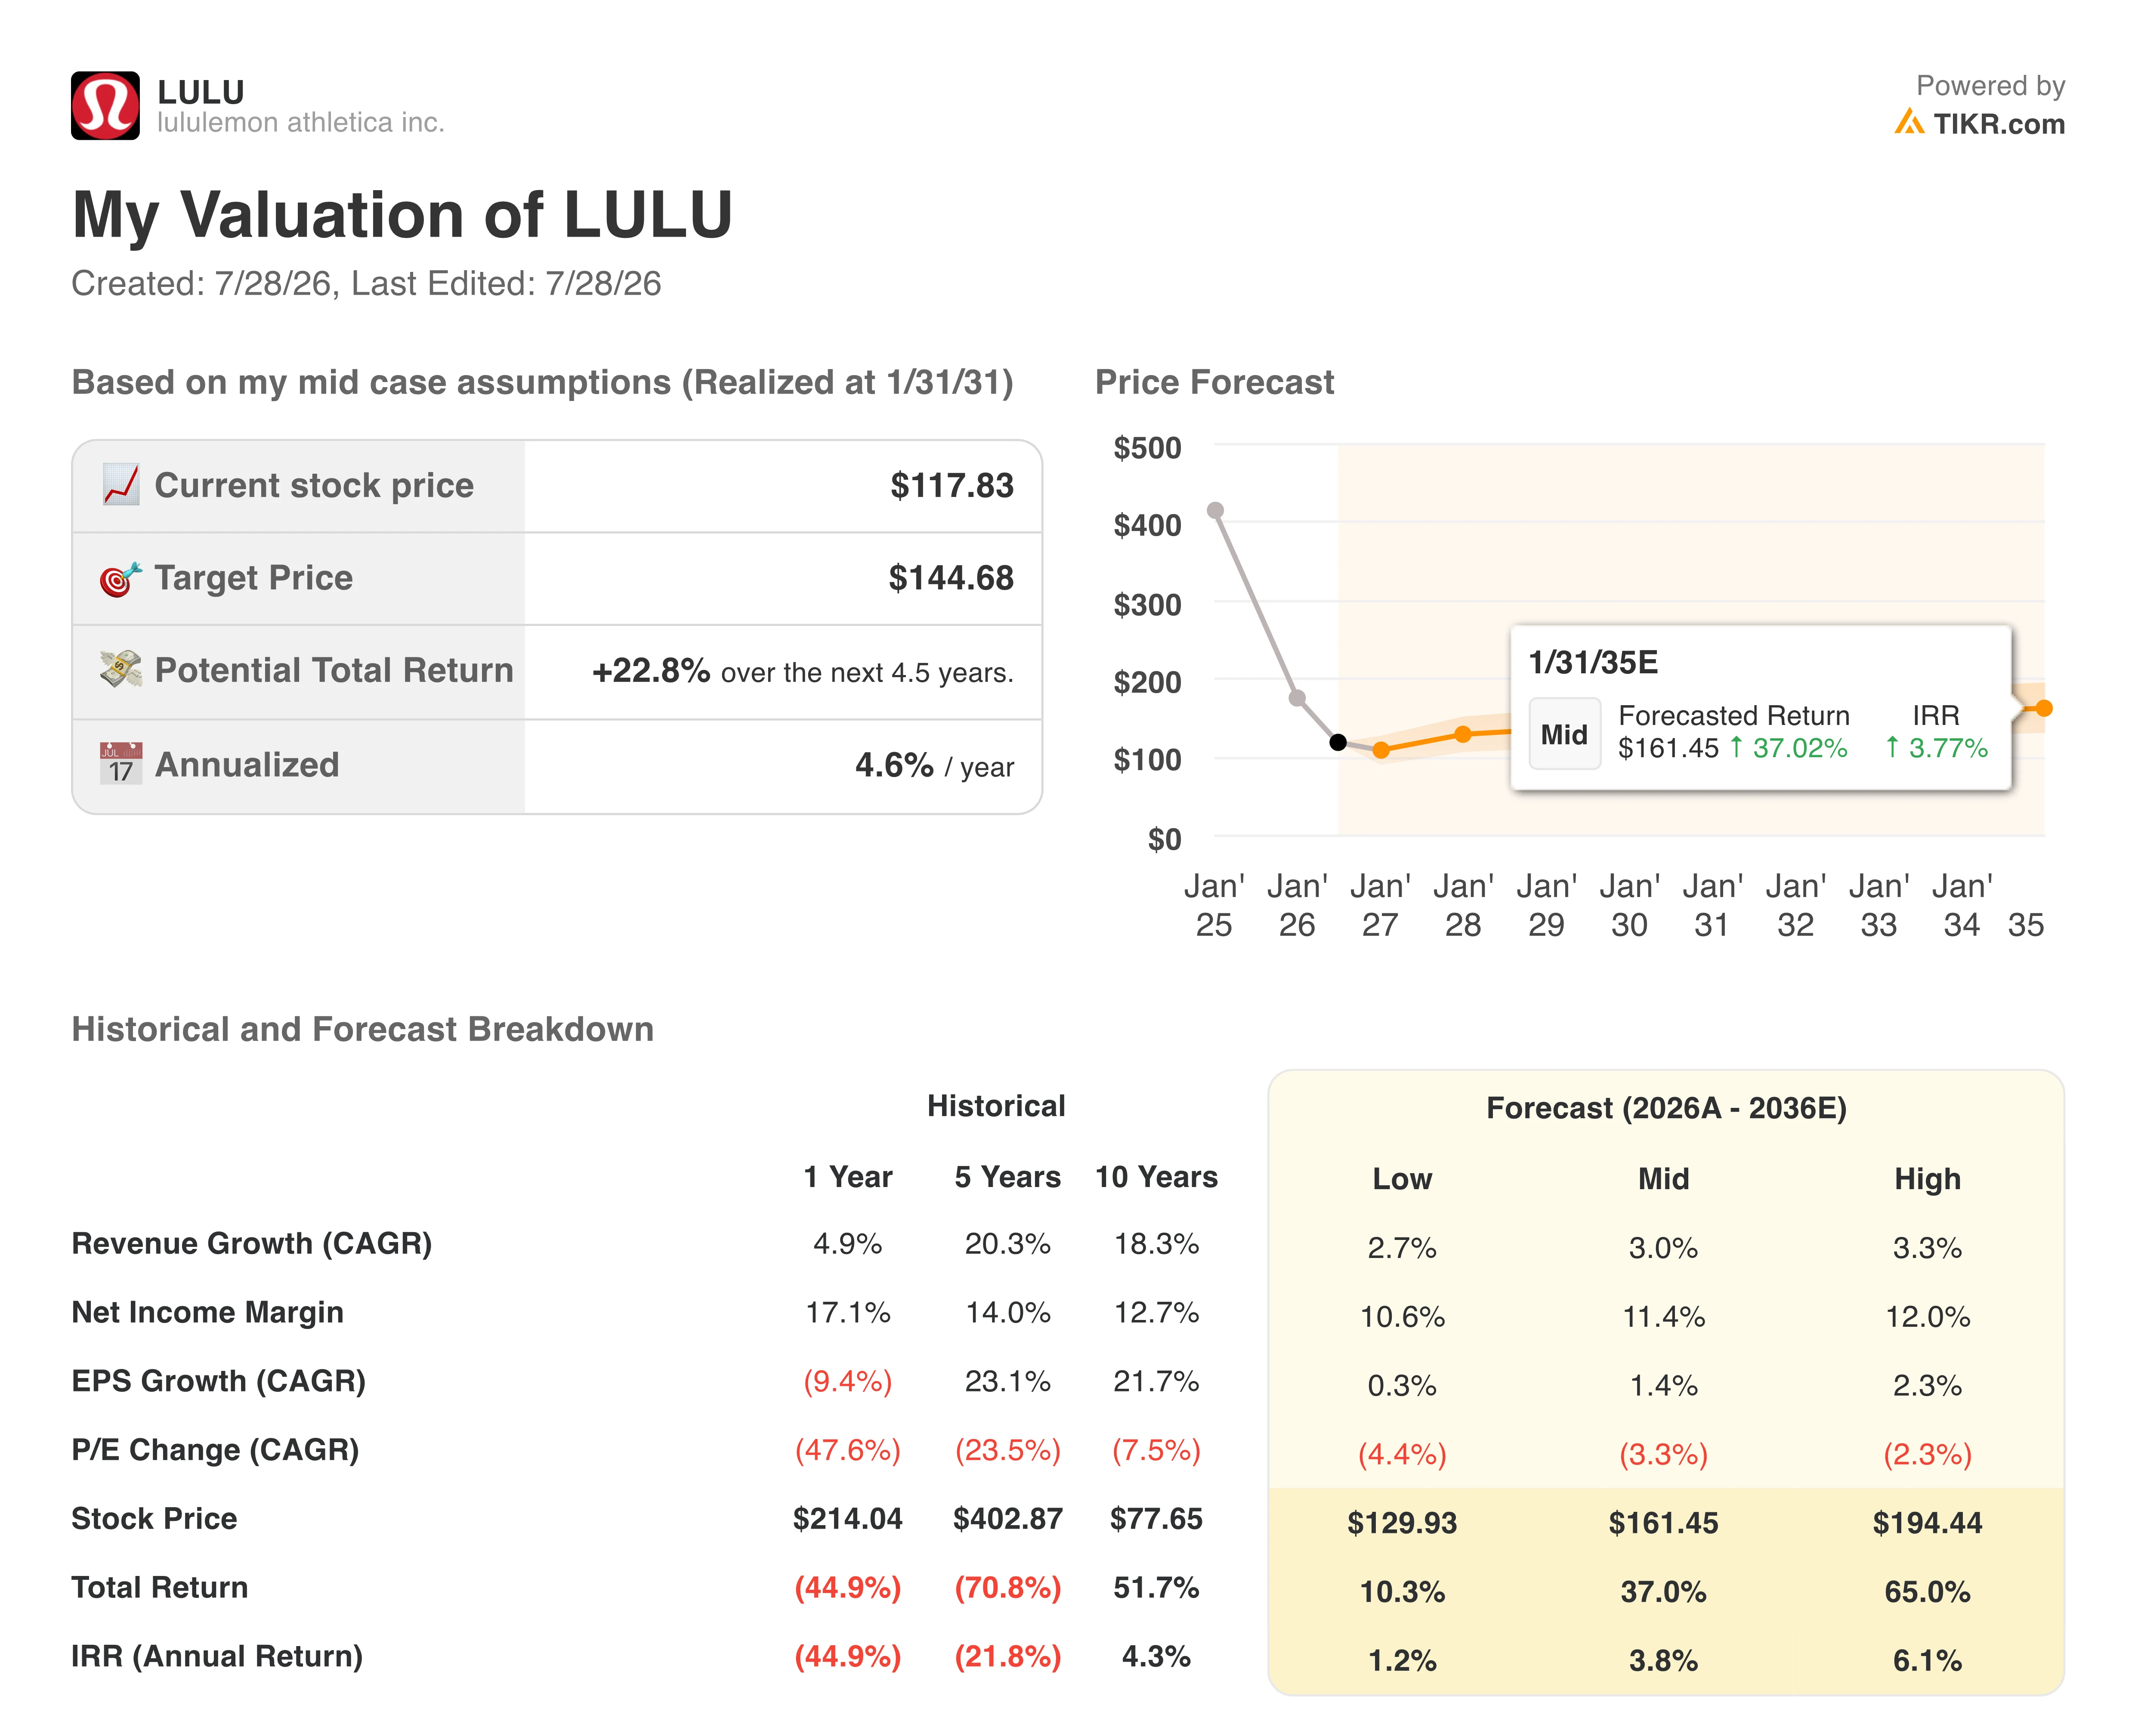
Lululemon股票从118美元升至145美元的目标价,总回报率为23%,在4.5年内年化回报率为5%。情景分布是更深刻的教训:到2035年,TIKR对Nike的悲观情景预测年化回报率为9%,超过了Lululemon乐观情景的6%。一方的熊市情景回报超过了另一方的牛市情景。
这就是可重复的框架,TIKR的选项卡直接与之对应。你可以使用财务数据选项卡检查同店销售额、库存和利润率的方向,使用估值选项卡查看便宜的估值倍数是否建立在下降的预测之上,使用预测数据选项卡找到分析师预期复苏开始的季度,并使用模型选项卡对乐观、中性和悲观情景进行压力测试。任何被重挫的股票在这四项检查下都会归类为回调或衰退。
亲自运行这四步检查:财务数据、估值、预测和模型情景,针对NKE、LULU或你名单上的任何股票,全部在TIKR上免费 →
为何Nike股票是回调而Lululemon股票是预警
Nike股票在这场对决中胜出。它展示了唯一标志着真正回调的模式——在底部企稳的销售额和利润率,并且华尔街对2027年中期的49%每股收益增长预测为复苏设定了日期,而非仅仅寄望于复苏。
Lululemon的11倍市盈率是最有力的反驳论点,但它仍然不成立。在毛利率一年内下降410个基点时形成的折价,是市场对正在进行的衰退进行评级,而非错误定价一次回调,并且全年都在下调的预测使这种折价没有底线。
一份财报可以扭转这个判断:Lululemon在北美同店销售额转为正增长且其毛利率停止下滑的同一季度。Nike也有自己的触发点:占收入一半的运动服饰和Jordan业务必须在2027财年末之前停止萎缩。
TIKR的模型清晰地说明了胜出的幅度:Nike股票在4.8年内总回报率为100%,而Lululemon股票在4.5年内为23%。
你应该投资Nike还是Lululemon?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答该问题的机构级财务数据。
并排查看Nike和Lululemon,您将看到多年的历史财务数据、华尔街分析师对未来季度收入和盈利的预期、估值倍数随时间的变动情况,以及两只股票的目标价是呈上升还是下降趋势。
您可以创建一个免费的观察列表来追踪Nike、Lululemon以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
在TIKR上免费访问专业工具分析NKE股票或LULU股票 →
目录
股票评论
可口可乐财报后上涨6%。以下是2026年前可能推动该股上涨的因素Lululemon股价过去一年下跌约50%。以下是其扭转局面的理由Shopify股票刚刚获得30亿美元回购计划的提振。但更大的故事在于……Altria股价接近52周高点。6.1%的股息收益率向投资者传递了什么信号通用汽车上调全年业绩指引,第二季度营收增长4%。该股6倍市盈率是否被低估?一般投资
Phillip Securities 在强劲的第二季度营收增长后上调 Alphabet 评级Seaport下调华纳兄弟探索评级,因与派拉蒙合并面临长期延迟德意志银行下调特斯拉目标股价,因其机器人出租车进展滞后CVS Health对安泰保险的押注开始显现回报。以下是数据揭示的情况。Constellation Energy股价在2026年下跌了25%。6月的一份FERC文件可能预示着复苏。收益更新
阿斯利康第二季度财报证明其无需更多并购。首席执行官亲口如是说。Cadence第二季度业绩全面超越各项指导线。积压订单揭示了原因。RingCentral股价飙升25% 强劲现金流与AI发展势头提振业绩Goosehead Insurance股价飙升,第二季度净利润翻倍SLB股价大涨11%,此前该公司公布强劲业绩超预期并恢复营收增长全球成千上万的投资者使用 TIKR来提高他们的投资分析能力。
免费注册无需信用卡
目录
股票评论
一般投资
收益更新
全球成千上万的投资者使用 TIKR来提高他们的投资分析能力。