劳氏公司股票关键数据
- 当前价格: $196.82
- 目标价格(中值): ~$297
- 华尔街目标价: ~$252
- 潜在总回报率: ~51%
- 年化内部收益率: ~8% / 年
现已上线:使用TIKR全新估值模型,发现您最喜爱股票的潜在上涨空间(免费) >>>
发生了什么?
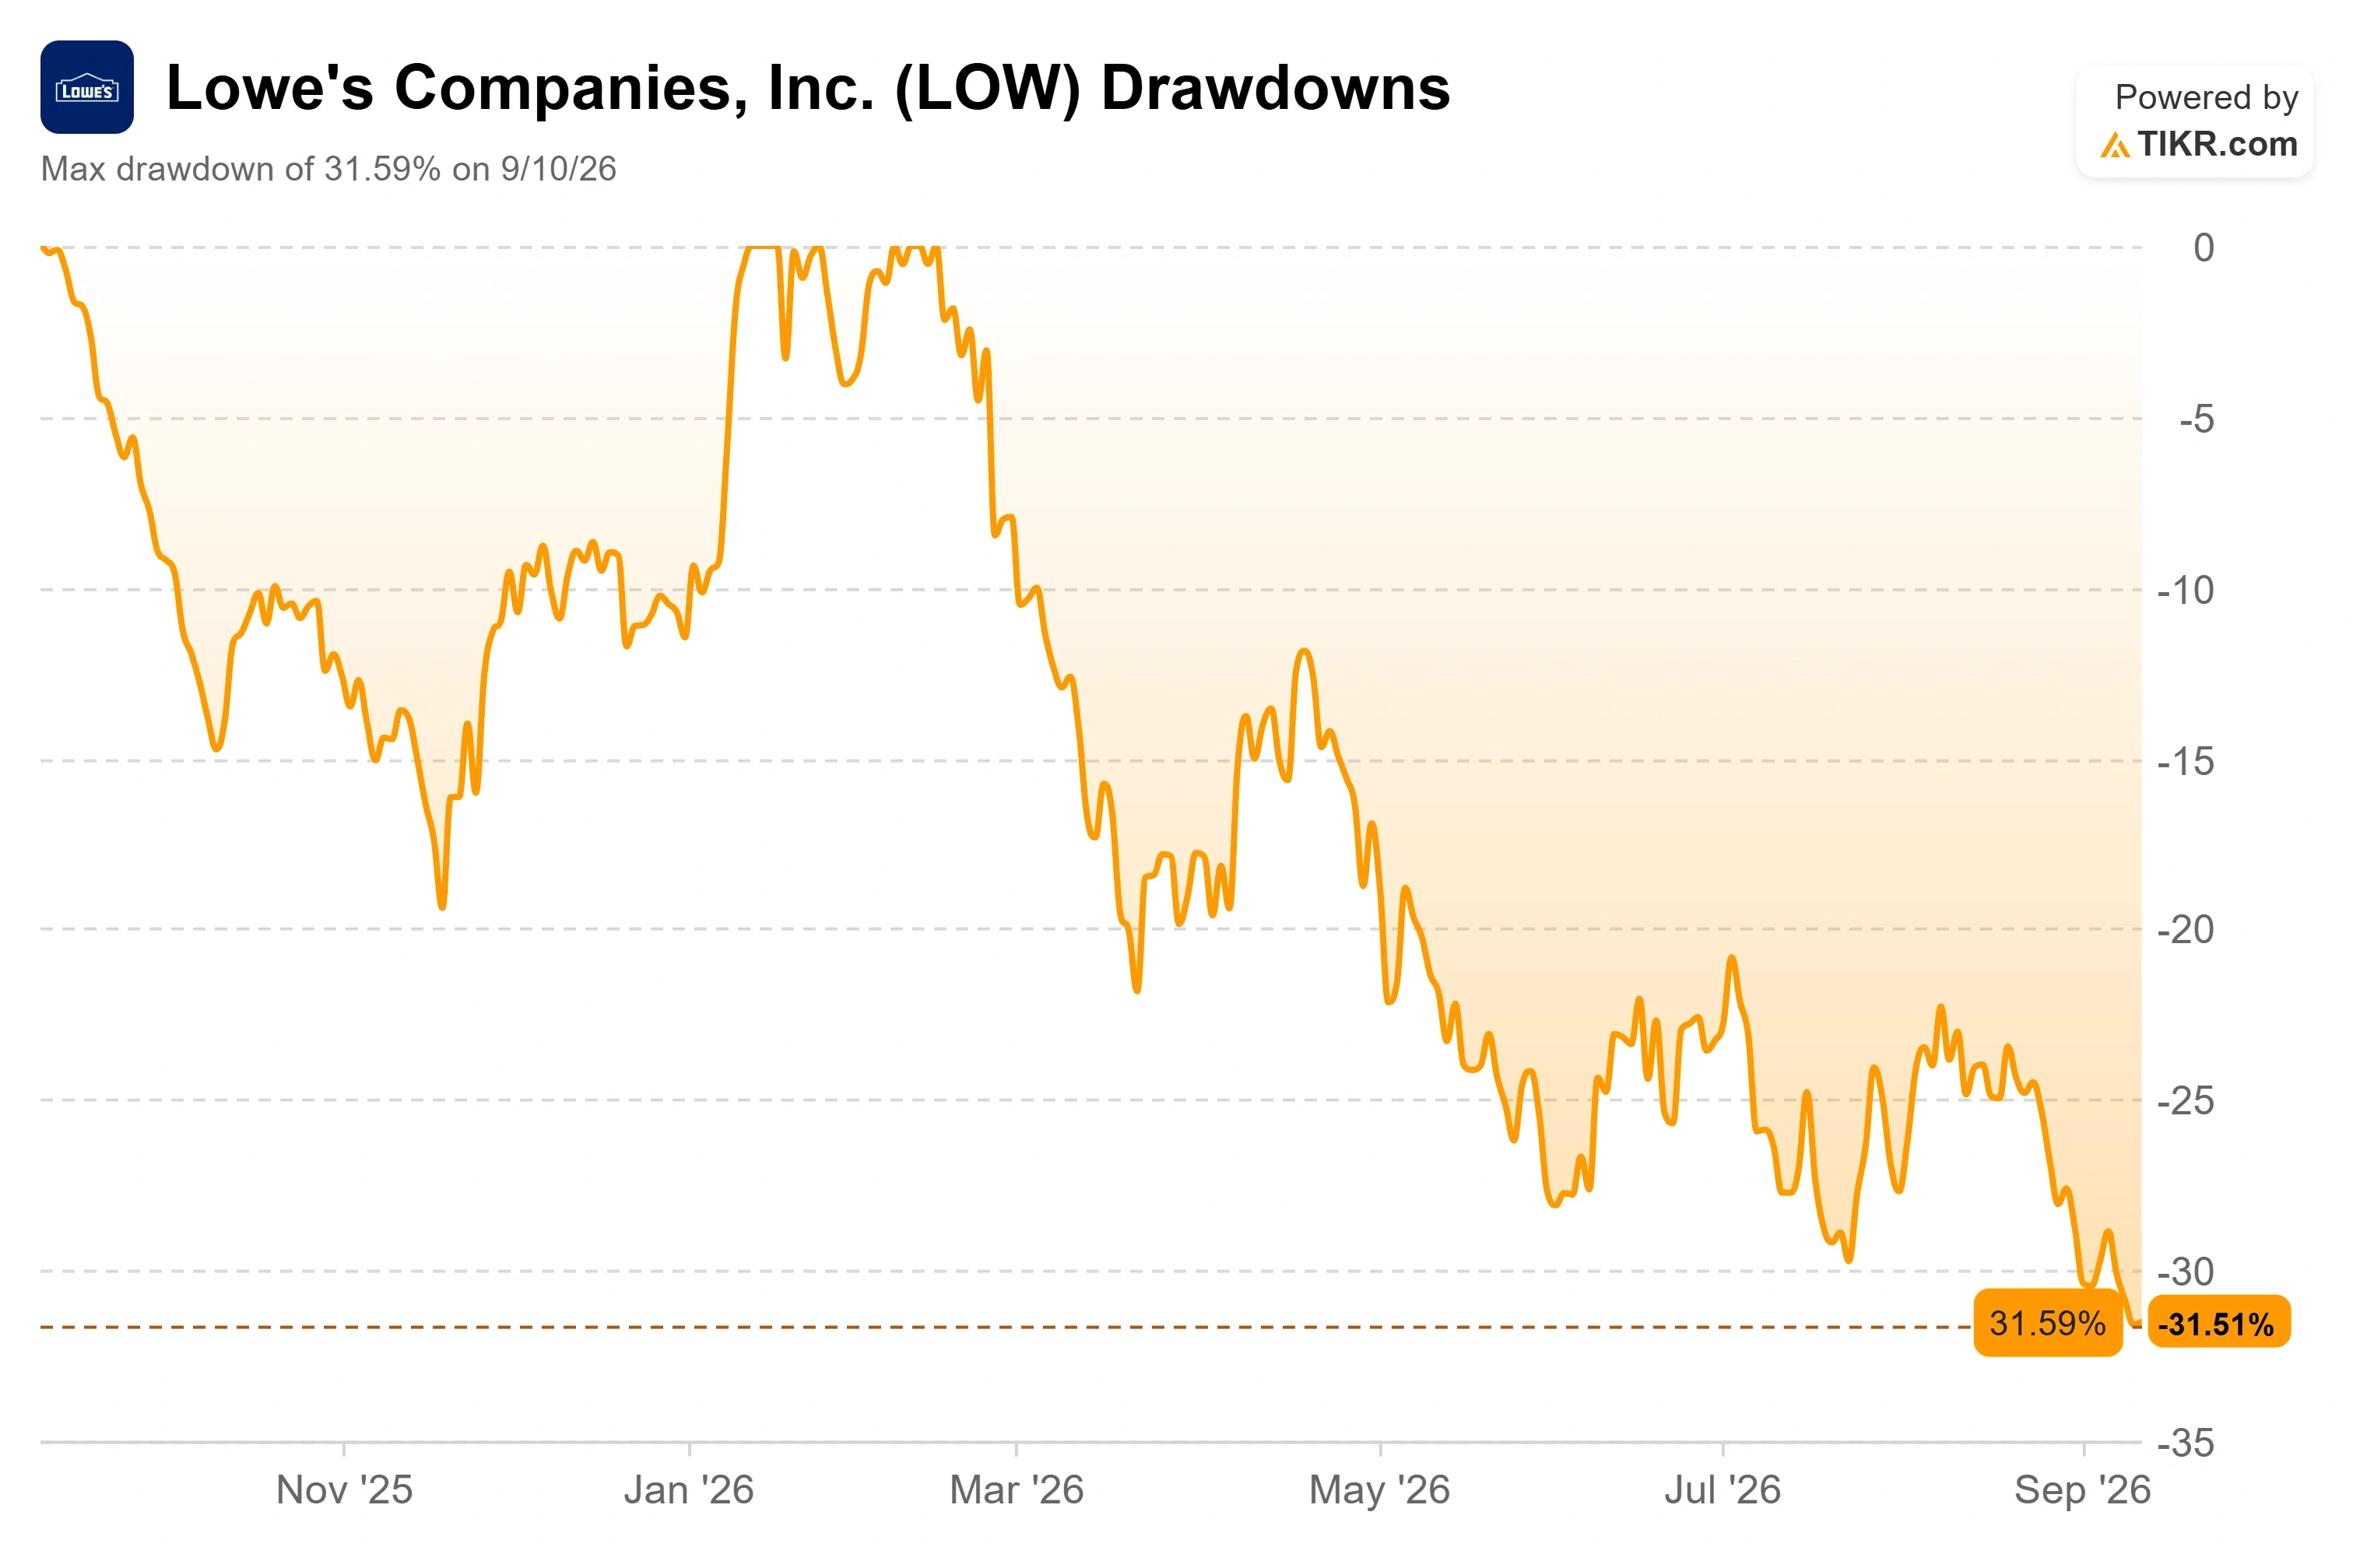
劳氏公司 (LOW) 刚刚公布了其连续第五个季度的可比销售额正增长,然而该股股价却徘徊在52周低点$195.06附近。9月14日收盘价为$198.26,过去一年价格下跌约27%,较52周高点$293.06下跌超过30%。公司持续交出业绩,市场却持续给予更低的估值。
投资者在查看这只股票时,并非在问公司出了什么问题,因为从运营角度看,问题不大。他们是在问,一家以15.8倍远期市盈率交易的家居装修行业领导者,是真正的便宜货,还是被一个看不到底部的房地产周期所束缚的价值陷阱。
市场无视的连续第五个正增长季度
劳氏于8月19日公布第二季度销售额为260亿美元,可比销售额增长0.2%。调整后稀释每股收益为$4.40,高于华尔街预期的$4.22,这得益于IEEPA关税退款带来的$0.11收益。自由现金流本季度达到31亿美元。财报公布后股价下跌1.2%,此后持续下滑至新低。
可比销售额在5月下降0.4%,6月增长1.7%,7月又下降1.2%,管理层对此原因直言不讳。竞争对手利用其自身的关税退款资金在季度末对季节性商品降价,而劳氏选择不跟进。首席执行官马文·埃里森称这种压力是"暂时性的",并将其归因于一个临时性原因:"我们相信有多家竞争对手收到了关税退款,并决定采取定价行动,要么是为了推动销量,要么是为了清理季节性库存。"这种区别很重要。一家因结构性竞争对手而失去市场份额的公司,与一家拒绝为了一个季度的烧烤架和庭院家具而牺牲利润率的公司,是两种不同的投资标的。
在促销噪音之下,劳氏多年来着力打造的业务部分持续实现资本复利增长。在线销售额增长15.7%,连续第二个季度超过15%,其Mylow AI购物助手现已处理超过2500万个问题,使用该助手的在线购物者转化率是未使用者的三倍。8月28日,公司任命了五位新高管,9月1日生效,将乔·麦克法兰调任为专业客户和家庭服务执行副总裁,并任命西曼蒂尼·戈博尔为其首位首席信息与人工智能官,这次对现有领导层的重组明确指向专业客户、数字化和人工智能领域。问题在于业务构成:DIY(自己动手)仍占销售额的60%以上,而DIY客户正是目前持币观望的那部分人。
便宜的估值倍数——如果你相信周期会转向
埃里森引用了John Burns房地产咨询公司的估计,认为有200亿至500亿美元的积压、被推迟的家居装修需求处于观望状态。他的观点是:核心客户财务状况健康但态度谨慎,他们是拥有真实可支配收入、房屋老化且权益不断上升的中等收入房主,正在等待利率从高位回落后再开始大型翻修。收购ADG和Foundation Building Materials所隐含的赌注是,周期会转向,而劳氏将以比进入周期时更强的姿态出现。风险在于持续时间。"更长时间的低迷"新建住宅市场目前正挤压这两项收购业务,管理层将全年指引下调至区间低端:销售额约920亿美元,可比销售额持平,调整后每股收益约$12.25。
劳氏以15.8倍远期市盈率交易,远低于TJX的23.3倍、罗斯百货的27.1倍,以及最接近的家居用品可比公司威廉姆斯-索诺玛的23.1倍。这种差距部分有其合理性,因为像TJX和罗斯这样的折扣零售商面对的需求在消费者疲软时更具韧性,而劳氏的收入与房地产交易量挂钩。但是,一家在当季实现了25.5%投入资本回报率、并拥有股息贵族级别资产负债表的企业,很少以这种折价交易,除非市场已经放弃了未来几年。

TIKR高级模型分析
- 当前价格: $196.82
- 目标价格(中值): ~$297
- 潜在总回报率: ~51%
- 年化内部收益率: ~8% / 年

查看分析师对劳氏公司股票的增长率预测及目标价(免费!) >>>
使用中值情景,TIKR估值模型预计劳氏到2031年初股价约为$297,总回报率约51%,在模型计入股息和现金流时间因素后,内部收益率接近8%。这个情景并不需要奇迹。它依赖于两个收入驱动因素:随着美国老化住房存量推动被推迟的维修维护需求重回日程,DIY需求将逐步复苏;以及通过FBM和ADG平台持续获得专业客户市场份额。利润率驱动因素则是公司永续的生产力提升计划,即管理层归功于保护了利润传导的内部资助效率提升工作,尽管今年燃料和运输成本有所上升。
中值情景假设收入复合增长率约为4%,净利润率接近8%,两者均在劳氏过去实现过的范围内。上行空间:如果抵押贷款利率下降,被推迟的翻修浪潮到来,那么接近$457的高值情景目标价将进入视野。下行风险:如果房地产市场冻结状态持续到2027年,那么约4%的收入年复合增长率将是模型首先失效的地方,与同行的估值折价也将持续而非收窄。
结论
下一个真正的考验是11月18日公布的第三季度财报。管理层指引第三季度调整后每股收益较上年同期下降约7%,因此在该数据上超预期并非关键信号。可比销售额才是。如果埃里森关于7月份价格战是暂时性的判断正确,第三季度可比销售额应保持在接近持平水平,且不会重演季节性利润率侵蚀。如果降价行为蔓延至秋季,"暂时性"将更难自圆其说,而股价拒绝触底的行为将开始显得合理而非顽固。关注11月18日的可比销售额和毛利率数据。
查看亿万富翁投资者正在买入哪些股票,以便您能通过TIKR跟随聪明钱。
你应该投资劳氏公司吗?
唯一真正了解的方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的机构级财务数据。
打开劳氏公司,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和收益的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表,追踪劳氏公司以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入哪些股票 ,以便跟随聪明钱。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等更多信息。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR终端投资数据和分析师预测。我们的分析可能未包含公司近期新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!