核心要点
- 英伟达(NVIDIA)董事会启动对CEO黄仁勋的调查后,其股价周一盘中一度下跌近9%,而其他大多数芯片制造商股价则上涨。
- Gary Black 怀疑黄仁勋能否继续担任CEO,并认为公司内部没有天然的继任者。
- 截至周五收盘,英伟达的股价约为未来市盈率的15倍,不到其五年平均市盈率36倍的一半。
- 继任风险确实存在,但很大一部分担忧已经反映在股价中了。
英伟达(NVDA) 股价周一盘中一度下跌8.8%,触及170.24美元,而周五收盘价为186.64美元,与此同时,大多数其他芯片制造商股价上涨。周日,其董事会启动了一项针对CEO黄仁勋与前Megaspeed高管Alice Huang关系的独立调查。据报道,美国情报官员认为中国国家安全部招募了Alice Huang。(北京方面称该间谍指控毫无根据。)
黄仁勋在周日发给员工的电子邮件中承认了这段婚外情,并表示将全力配合调查。董事会表示 没有理由相信 英伟达的商业机密或国家安全受到损害,并且仍然对黄仁勋充满信心。
未来基金(The Future Fund)的管理合伙人Gary Black 怀疑黄仁勋能否继续担任CEO,并指出了更大的问题:“他在公司内部没有天然的继任者。”
对于一家在周一开盘前市值约4.5万亿美元的公司来说,这句话令人担忧。黄仁勋于1993年联合创立了英伟达,并一直领导公司至今。Black认为英伟达的价值不会受到持久损害,但他预计许多投资组合经理无论如何都会减持其股份。
市场已对坏消息有所准备
PIMCO前CEO Mohamed El-Erian 认为市场尚未充分反应:“所谓的‘关键人物风险’在这里显得尤为突出,市场是否已充分定价这一点值得怀疑。”
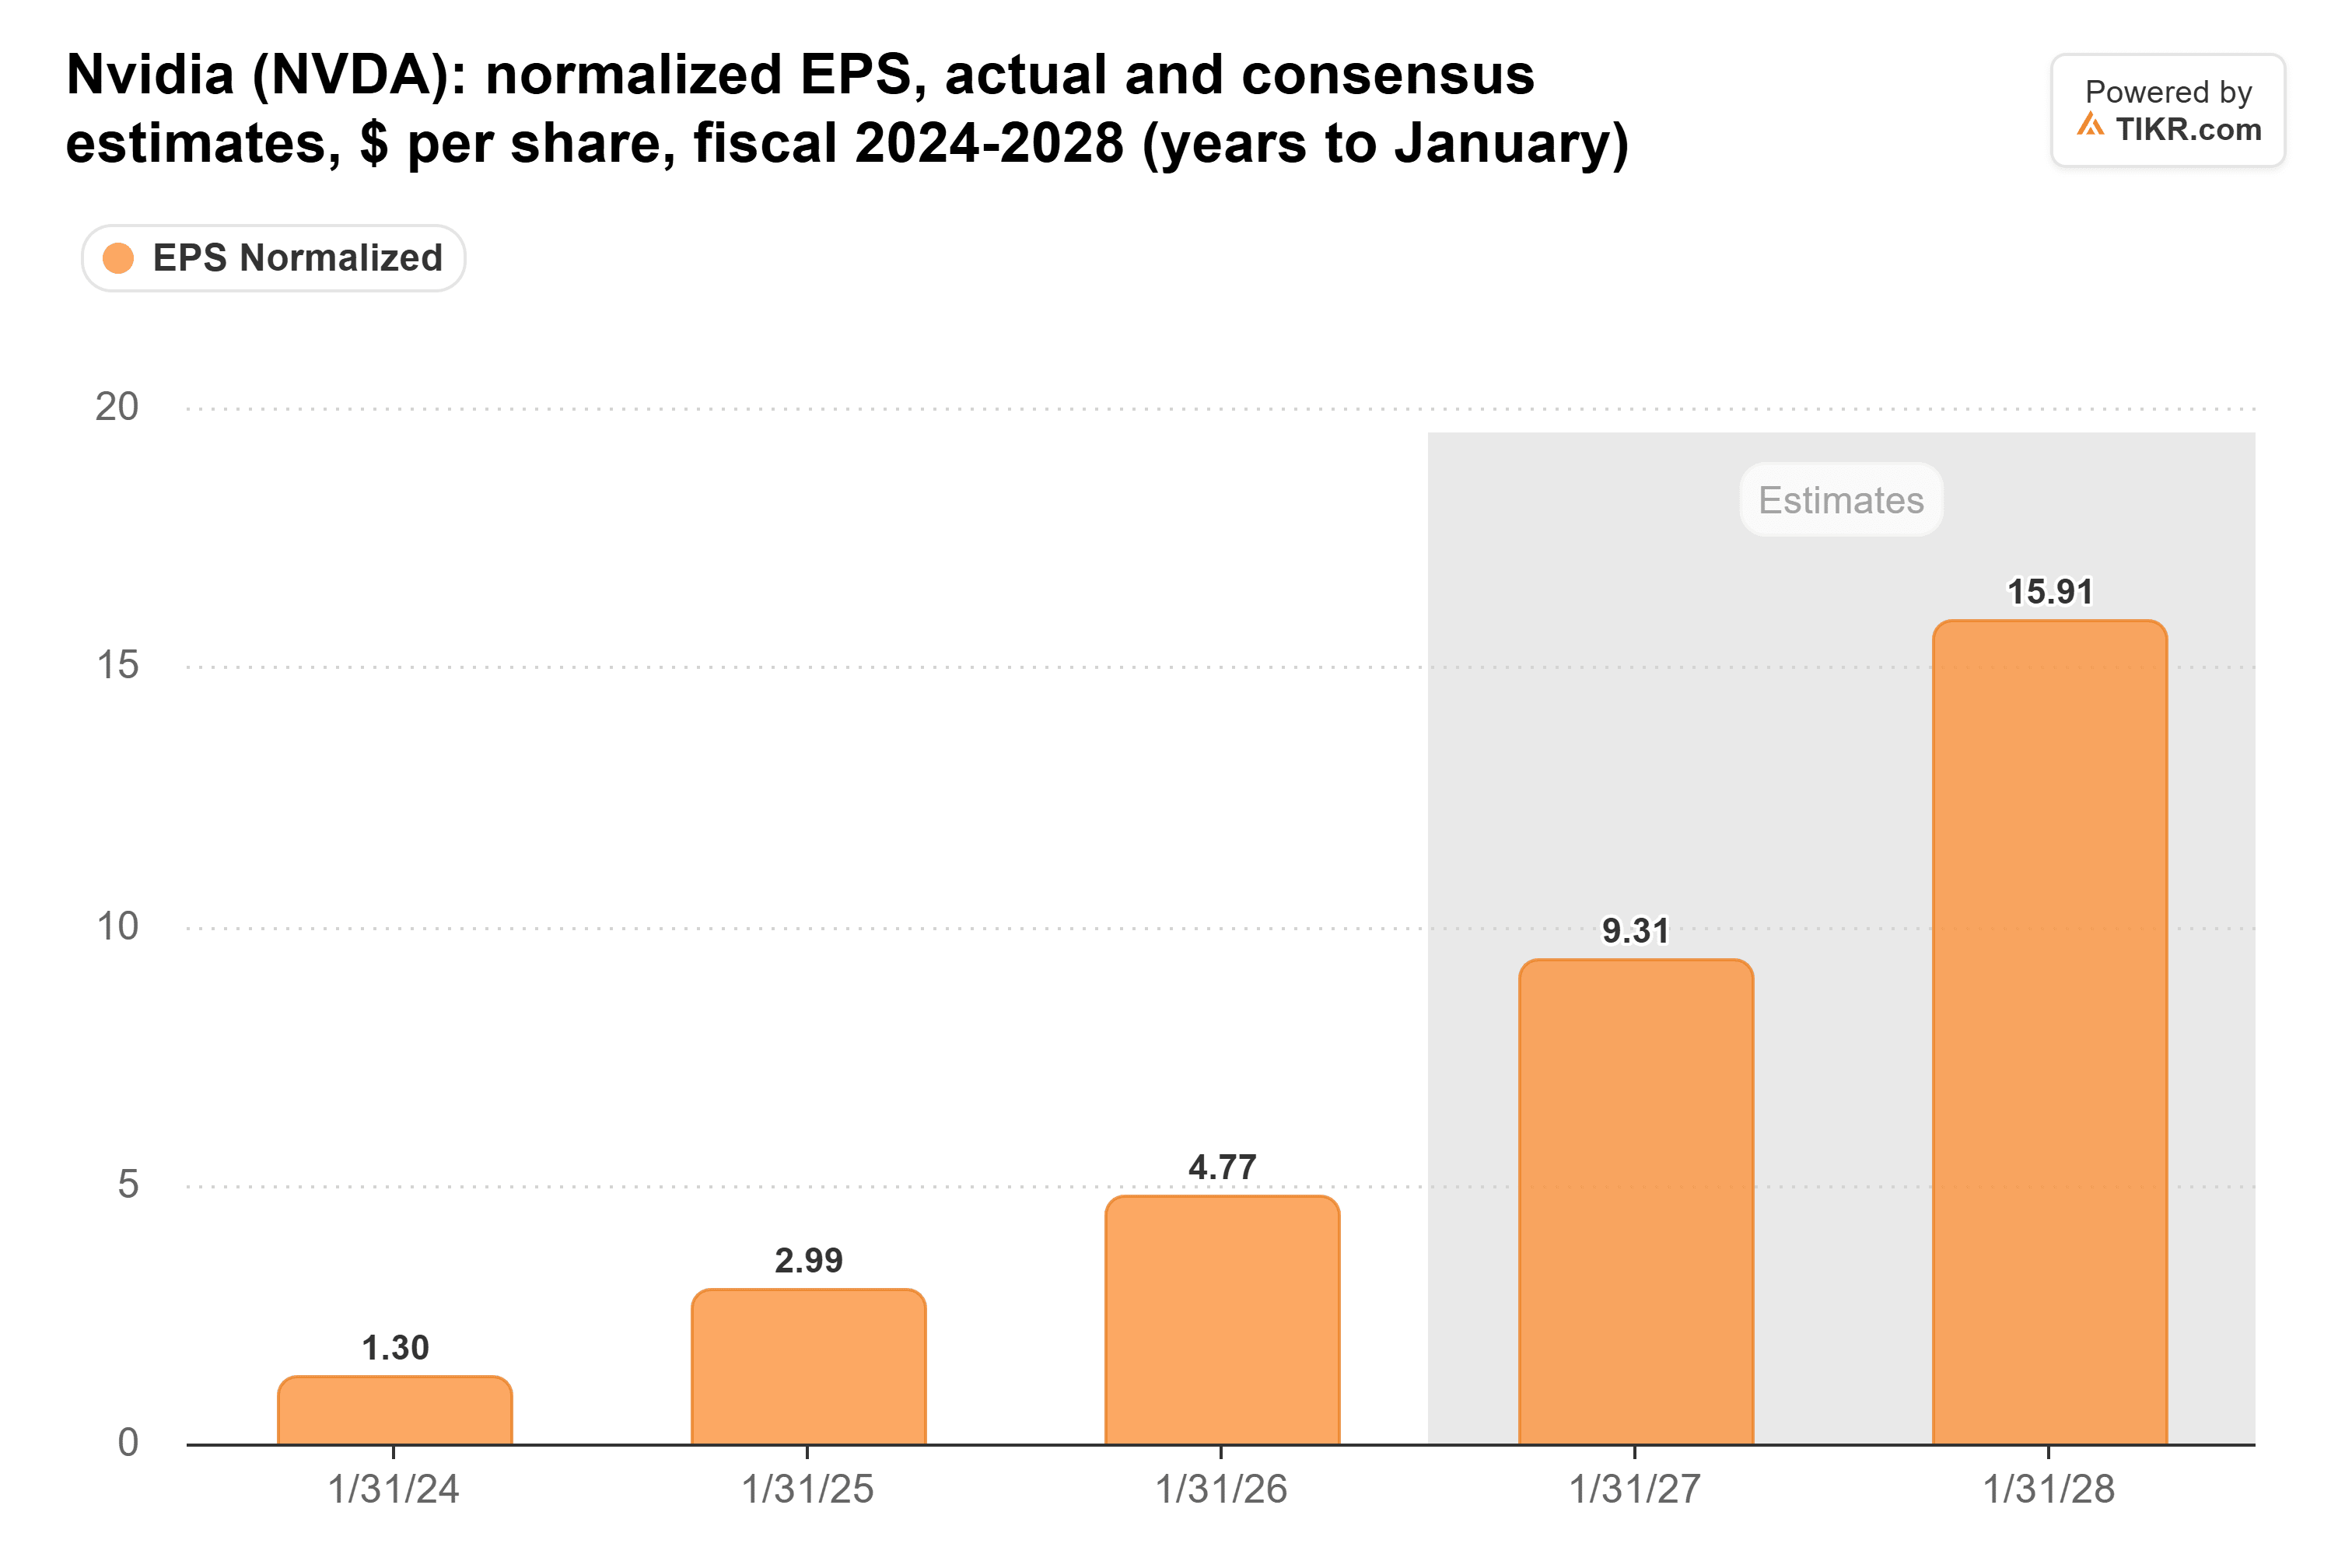
我不太确定。分析师预计英伟达的标准化每股收益(EPS)将在两年内翻一番以上,从截至2027年1月的财年的9.31美元增至截至2029年1月的财年的21.34美元。董事会的调查并未改变客户上周订购的芯片数量。
然而,截至周五收盘,投资者支付的价格约为未来市盈率的15倍,接近该股五年来的低点,不到其五年平均市盈率36倍的一半。在周一盘中低点时,这一数字下滑至约14倍。
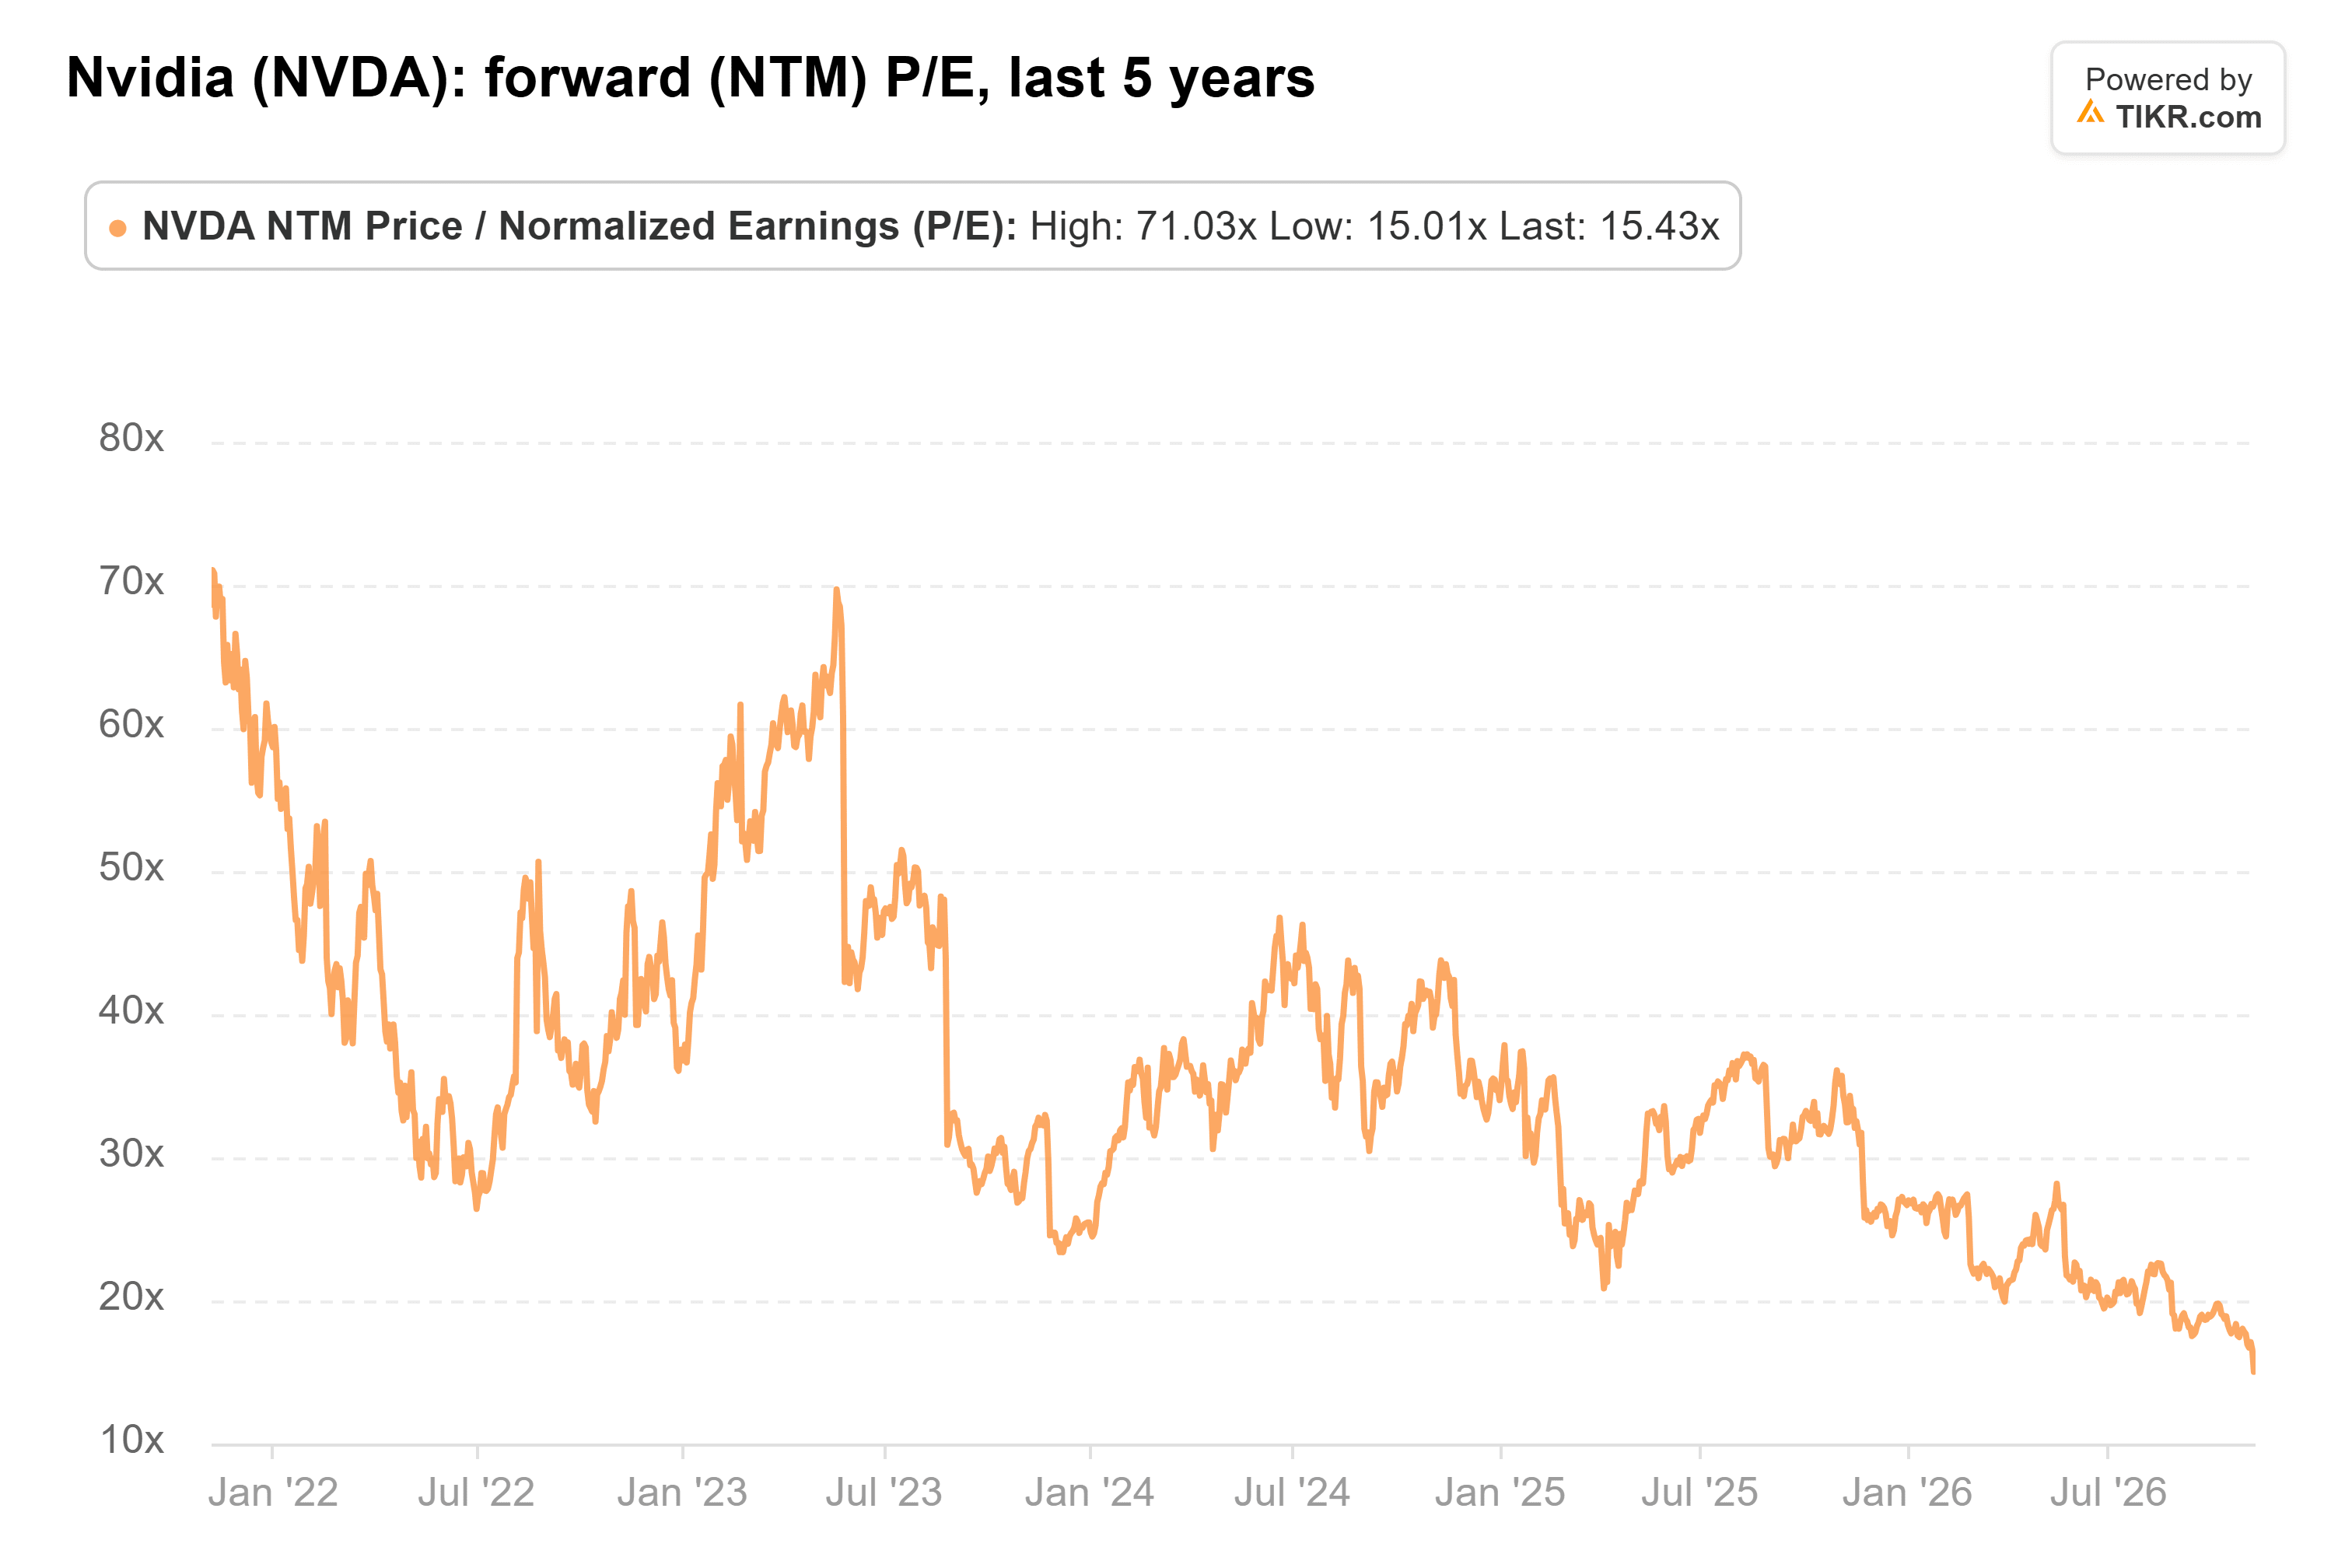
由于市场担忧美国数据中心建设放缓,该市盈率在 中期选举后的抛售 中已经缩水。因失去黄仁勋而产生的任何折价,都是叠加在已经存在的折价之上的。
TIKR追踪62位分析师对英伟达的看法。有多少人说“买入”?
在一个地方查看英伟达的买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预估。超过50万投资者使用TIKR来研究像这样的股票。 查看英伟达的分析师评级
黄仁勋建立的护城河应能超越他本人
宏观投资策略师Lyn Alden 直率地指出了看跌观点:“现实地说,如果一家巨型市值公司存在过多的单人风险,那么它就不值那个价。”在同一篇帖子中,她提出了另一种可能性:“要么技术和规模/结构是护城河,要么它就是脆弱的。”
我属于技术和规模阵营。收入在四年内增长了约八倍,达到截至2026年1月的财年的2160亿美元,英伟达的年报显示有超过750万开发者在其CUDA软件上进行开发。即使CEO离职,他们也不会离开。
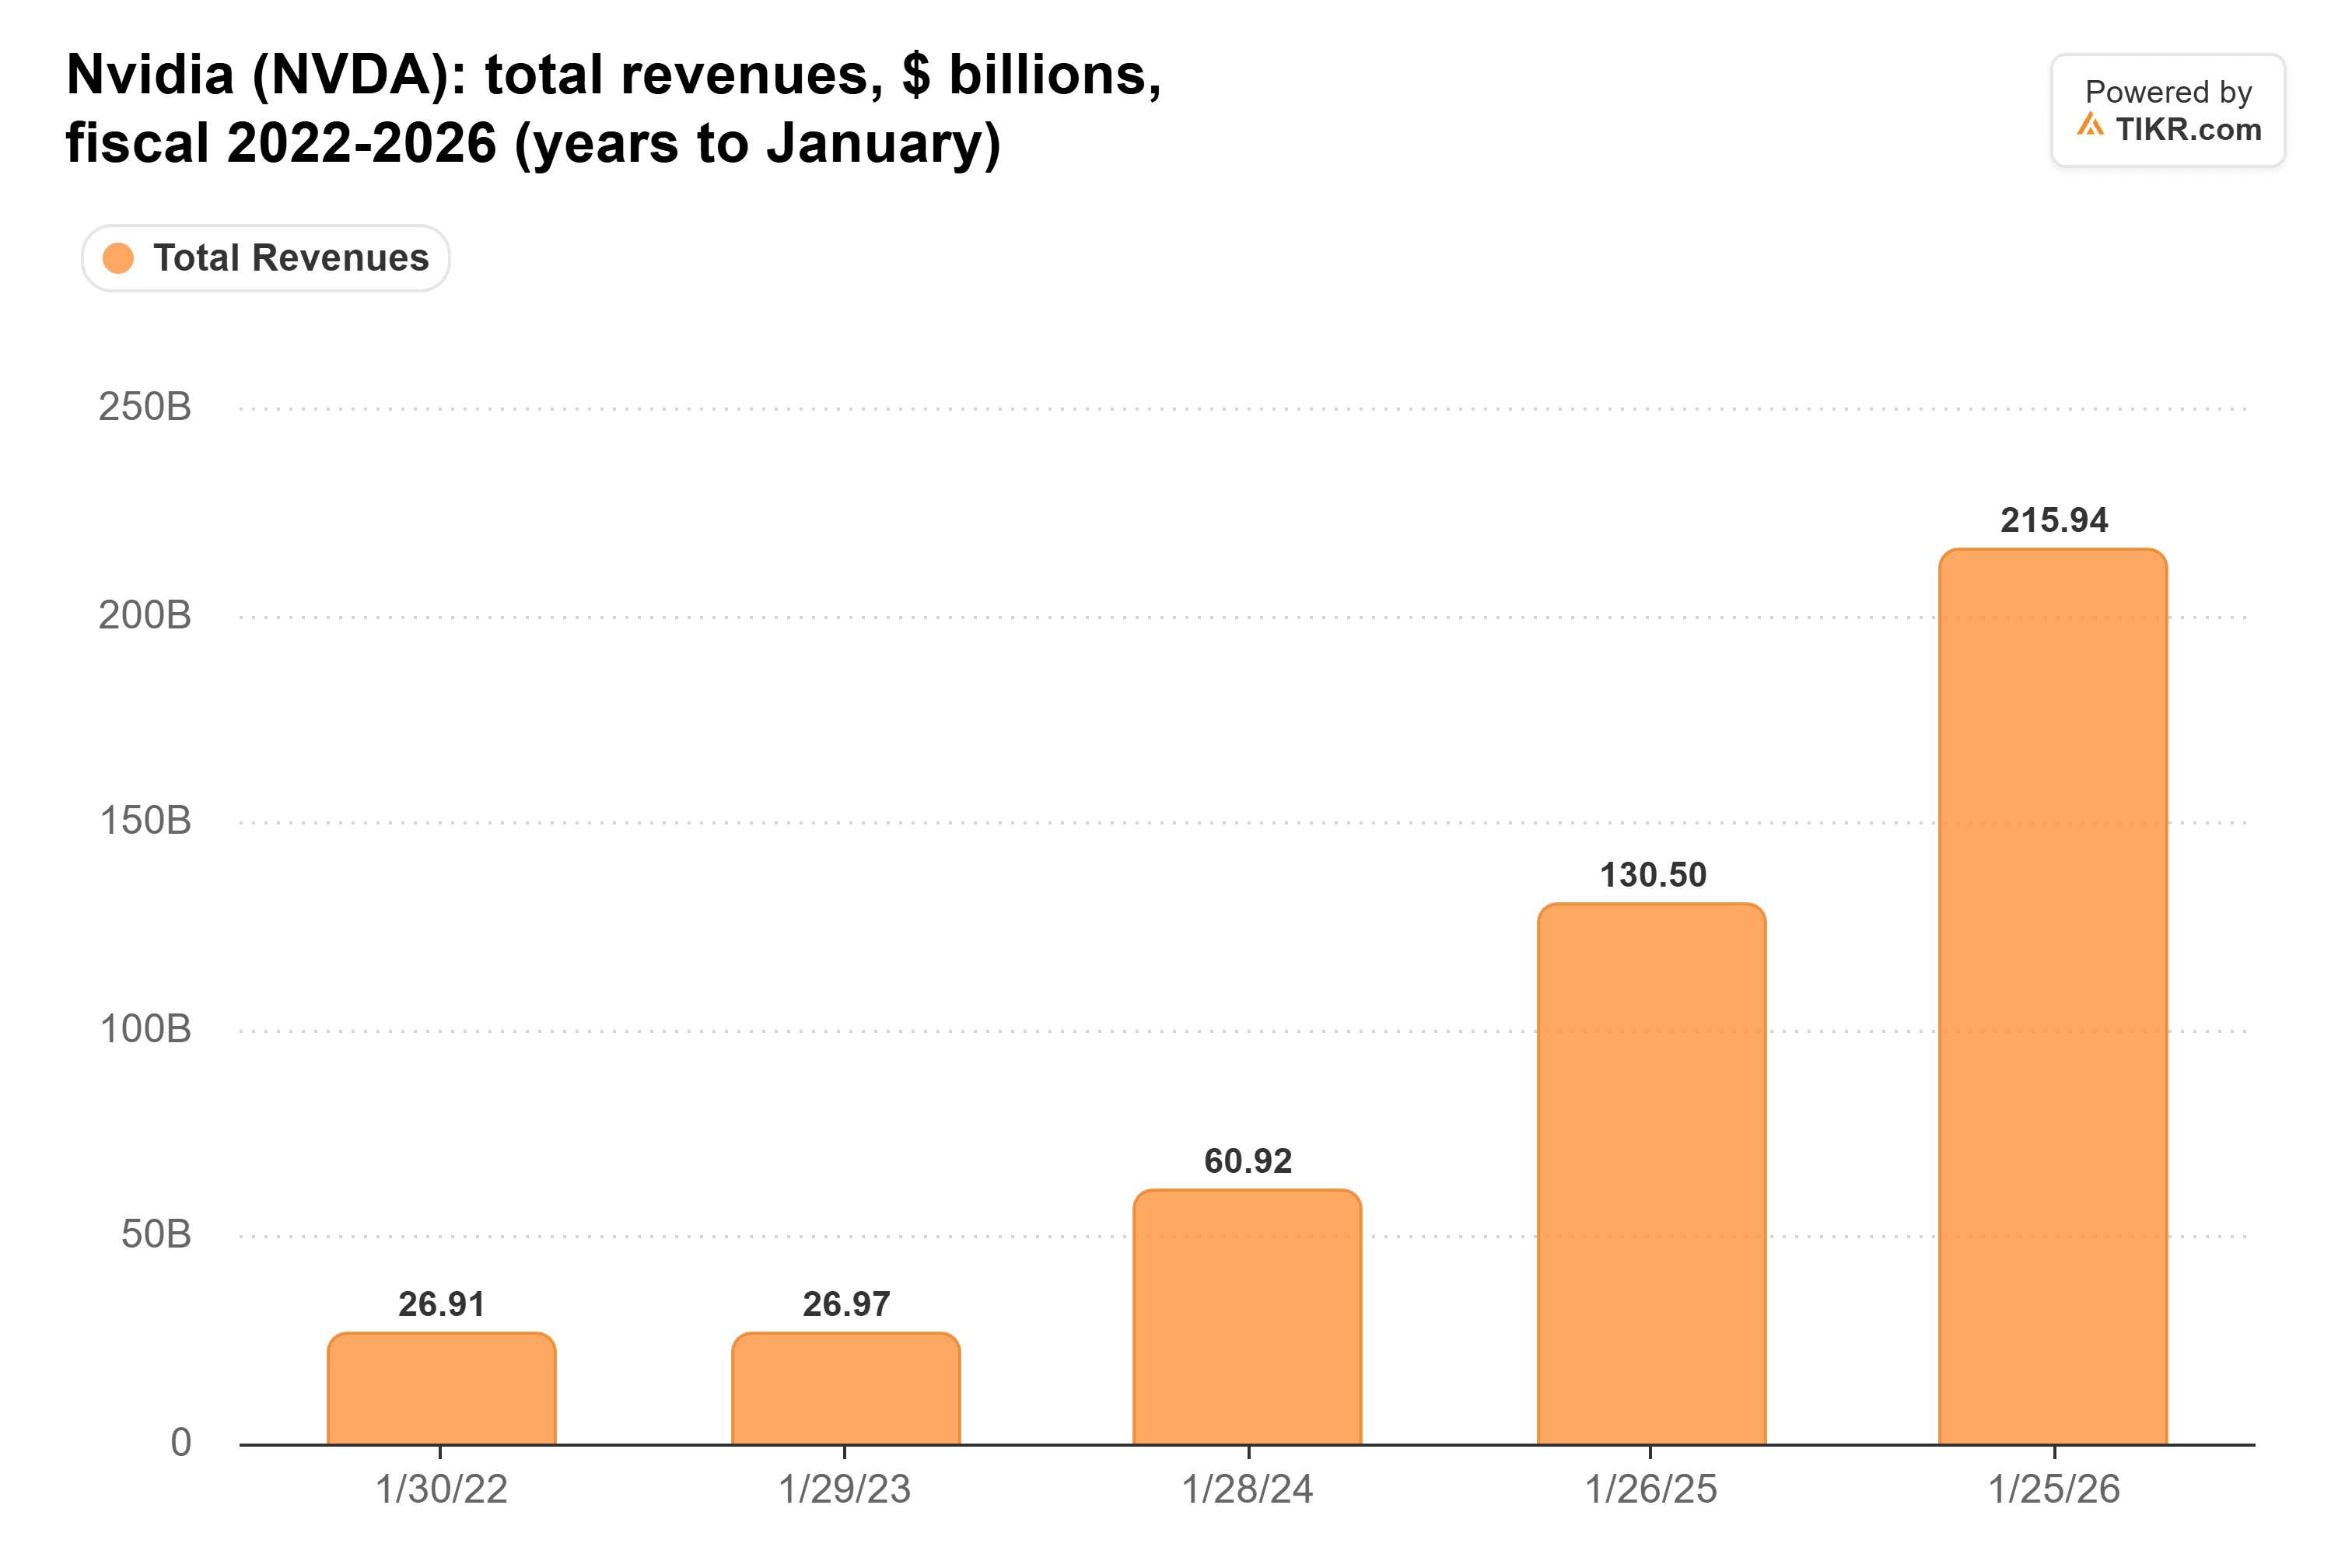
黄仁勋离职对英伟达股价的影响
Politico的Brendan Bordelon在 The Decoded Podcast 上指出了黄仁勋“强大的交易能力”,管理层在8月的财报电话会议上表示,英伟达已向前沿AI实验室投入了近500亿美元。继任者将不得不在没有建立这些关系的创始人的情况下,维持这些关系。
在没有准备好的情况下失去黄仁勋会造成伤害。但在未来市盈率约14倍且预估如此强劲的情况下,继任引发的抛售看起来像是一个买入机会,只要董事会的调查结果不涉及芯片业务本身。
英伟达将于11月17日发布财报,其季度收入指引为1080亿美元,众议院委员会主席已要求黄仁勋在次日参加闭门简报会。董事会尚未确定公布调查结果的日期。如果它在没有指定继任者的情况下迫使黄仁勋离职,该股将面临几周的艰难时期。
那么英伟达股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预估开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预估来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!