核心要点
- Meta 今日上涨 5%,此前摩根大通将其纳入分析师关注名单以取代 Alphabet,并给出 940 美元的目标价。
- 摩根大通的理由是 Meta 由 AI 驱动的广告增长,其上季度新增收入约为谷歌搜索的两倍。
- 亚马逊是该名单上的另一选择,摩根大通表示 Alphabet 的 AI 搜索可能需要时间才能产生回报。
- 940 美元的目标价是基于 Meta 的通常估值倍数,前提是 2028 年的盈利预测能够实现,尽管其上季度自由现金流已转为负值。
Meta Platforms (META) 今日上涨 5%,此前摩根大通分析师 Doug Anmuth 将其纳入该公司的分析师关注名单,维持其“增持”评级和 940 美元的目标价。
Meta 取代了 Alphabet (GOOG),摩根大通仍给予后者“增持”评级,并与今日上涨 4% 的 Amazon (AMZN) 一同位列该名单。
Meta 的广告收入即将超越谷歌搜索
“从第三季度财报来看,Meta 在广告方面的相对优势比以往任何时候都更加明显,”Anmuth 写道。
Meta 第三季度广告收入增长 26%,达到 631 亿美元。这意味着增加了 130 亿美元,摩根大通估计这大约是谷歌搜索新增收入的两倍。Alphabet 的搜索及其他业务收入为 634 亿美元,摩根大通预计 Meta 将在本季度超越这一数字。该行将此归功于 AI 驱动的广告定位,并且单次广告价格(CPM)上涨了 14%。
搜索业务的回报周期更长
Alphabet 的搜索及其他业务收入在第三季度增长了 12%,低于第一季度的 19%。摩根大通还指出,Alphabet 连续第二个季度出现负自由现金流。
名单上的另一选择亚马逊,其增长主要依靠云业务。AWS 上季度收入增长 39%,达到 460 亿美元,首席执行官 Andy Jassy 指出“预计 2027 年和 2028 年的收入增长率都将超过 40%。” 但截至 9 月 30 日的过去十二个月,亚马逊的自由现金流为 424 亿美元的净流出,因此它需要这种增长重新转化为现金。
TIKR 追踪了 61 位分析师对 Meta Platforms 的看法。有多少人给出“买入”评级?
查看 Meta Platforms 的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,所有这些信息都集中在一处。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 Meta Platforms 的分析师评级
如何达到 940 美元
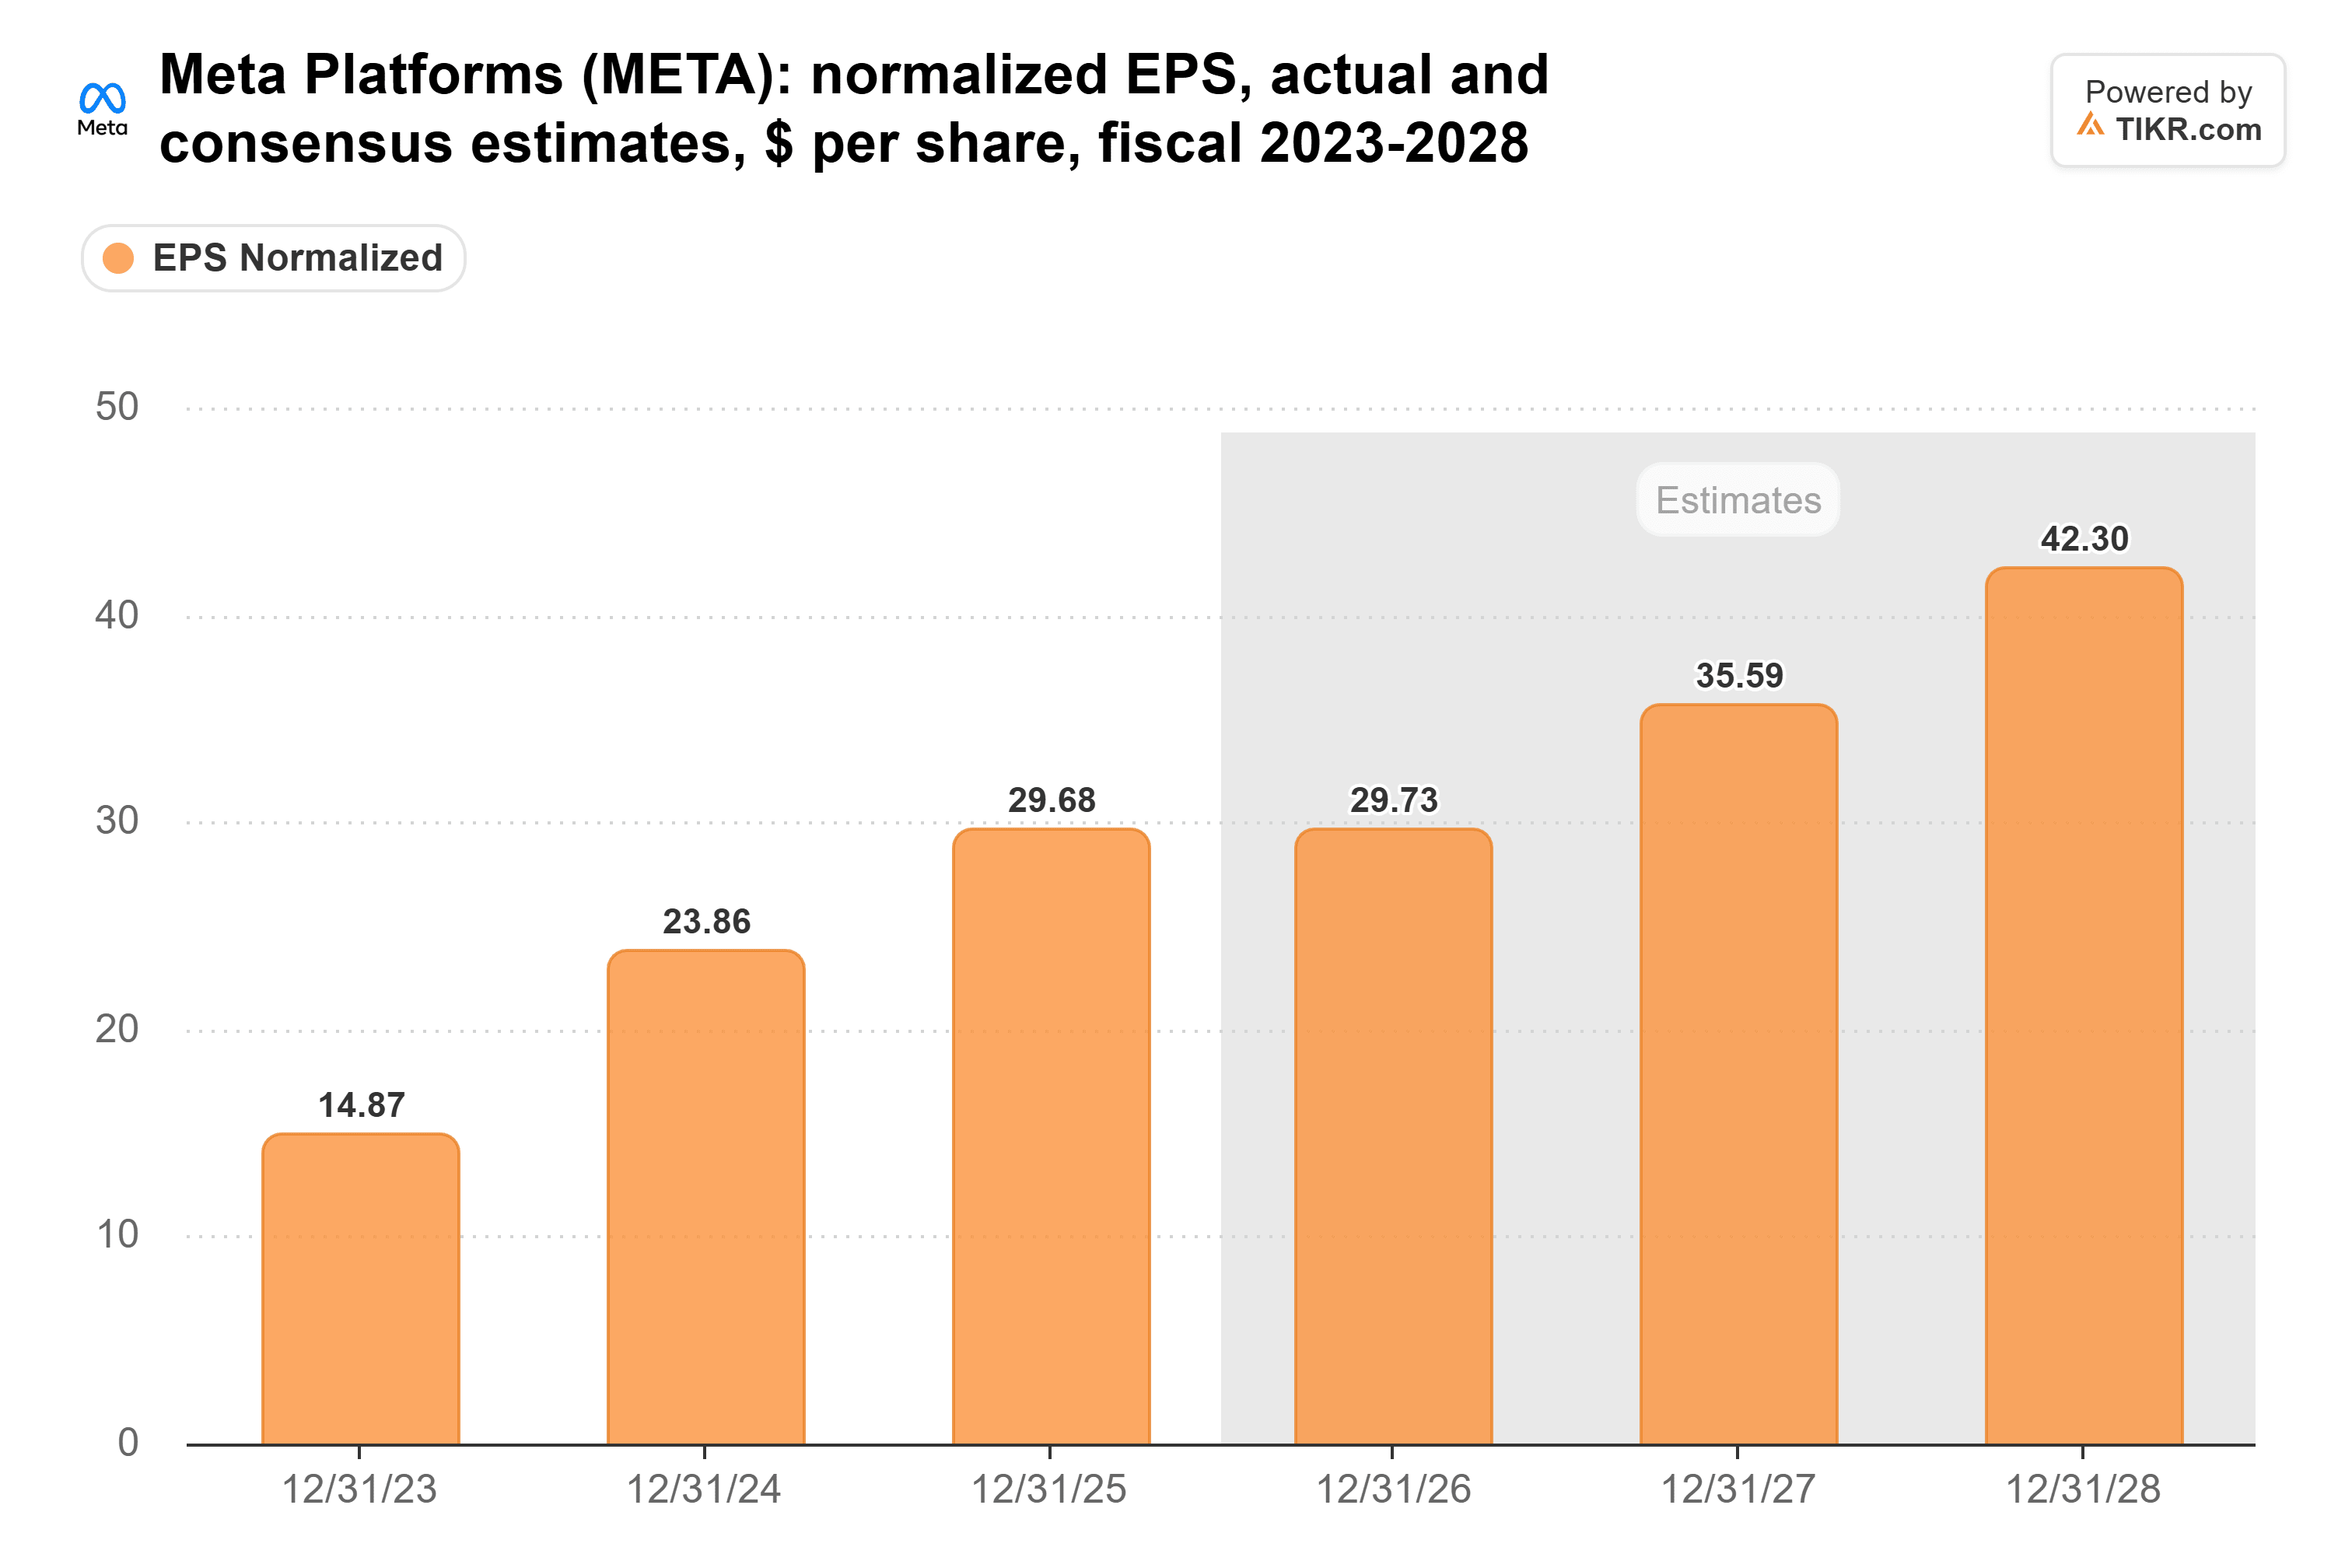
分析师预计 Meta 今年的标准化每股收益将保持平稳,然后到 2028 年攀升至 42.30 美元:
即使在今日上涨之后,Meta 的远期市盈率约为 20 倍,低于其五年平均的 21 倍:
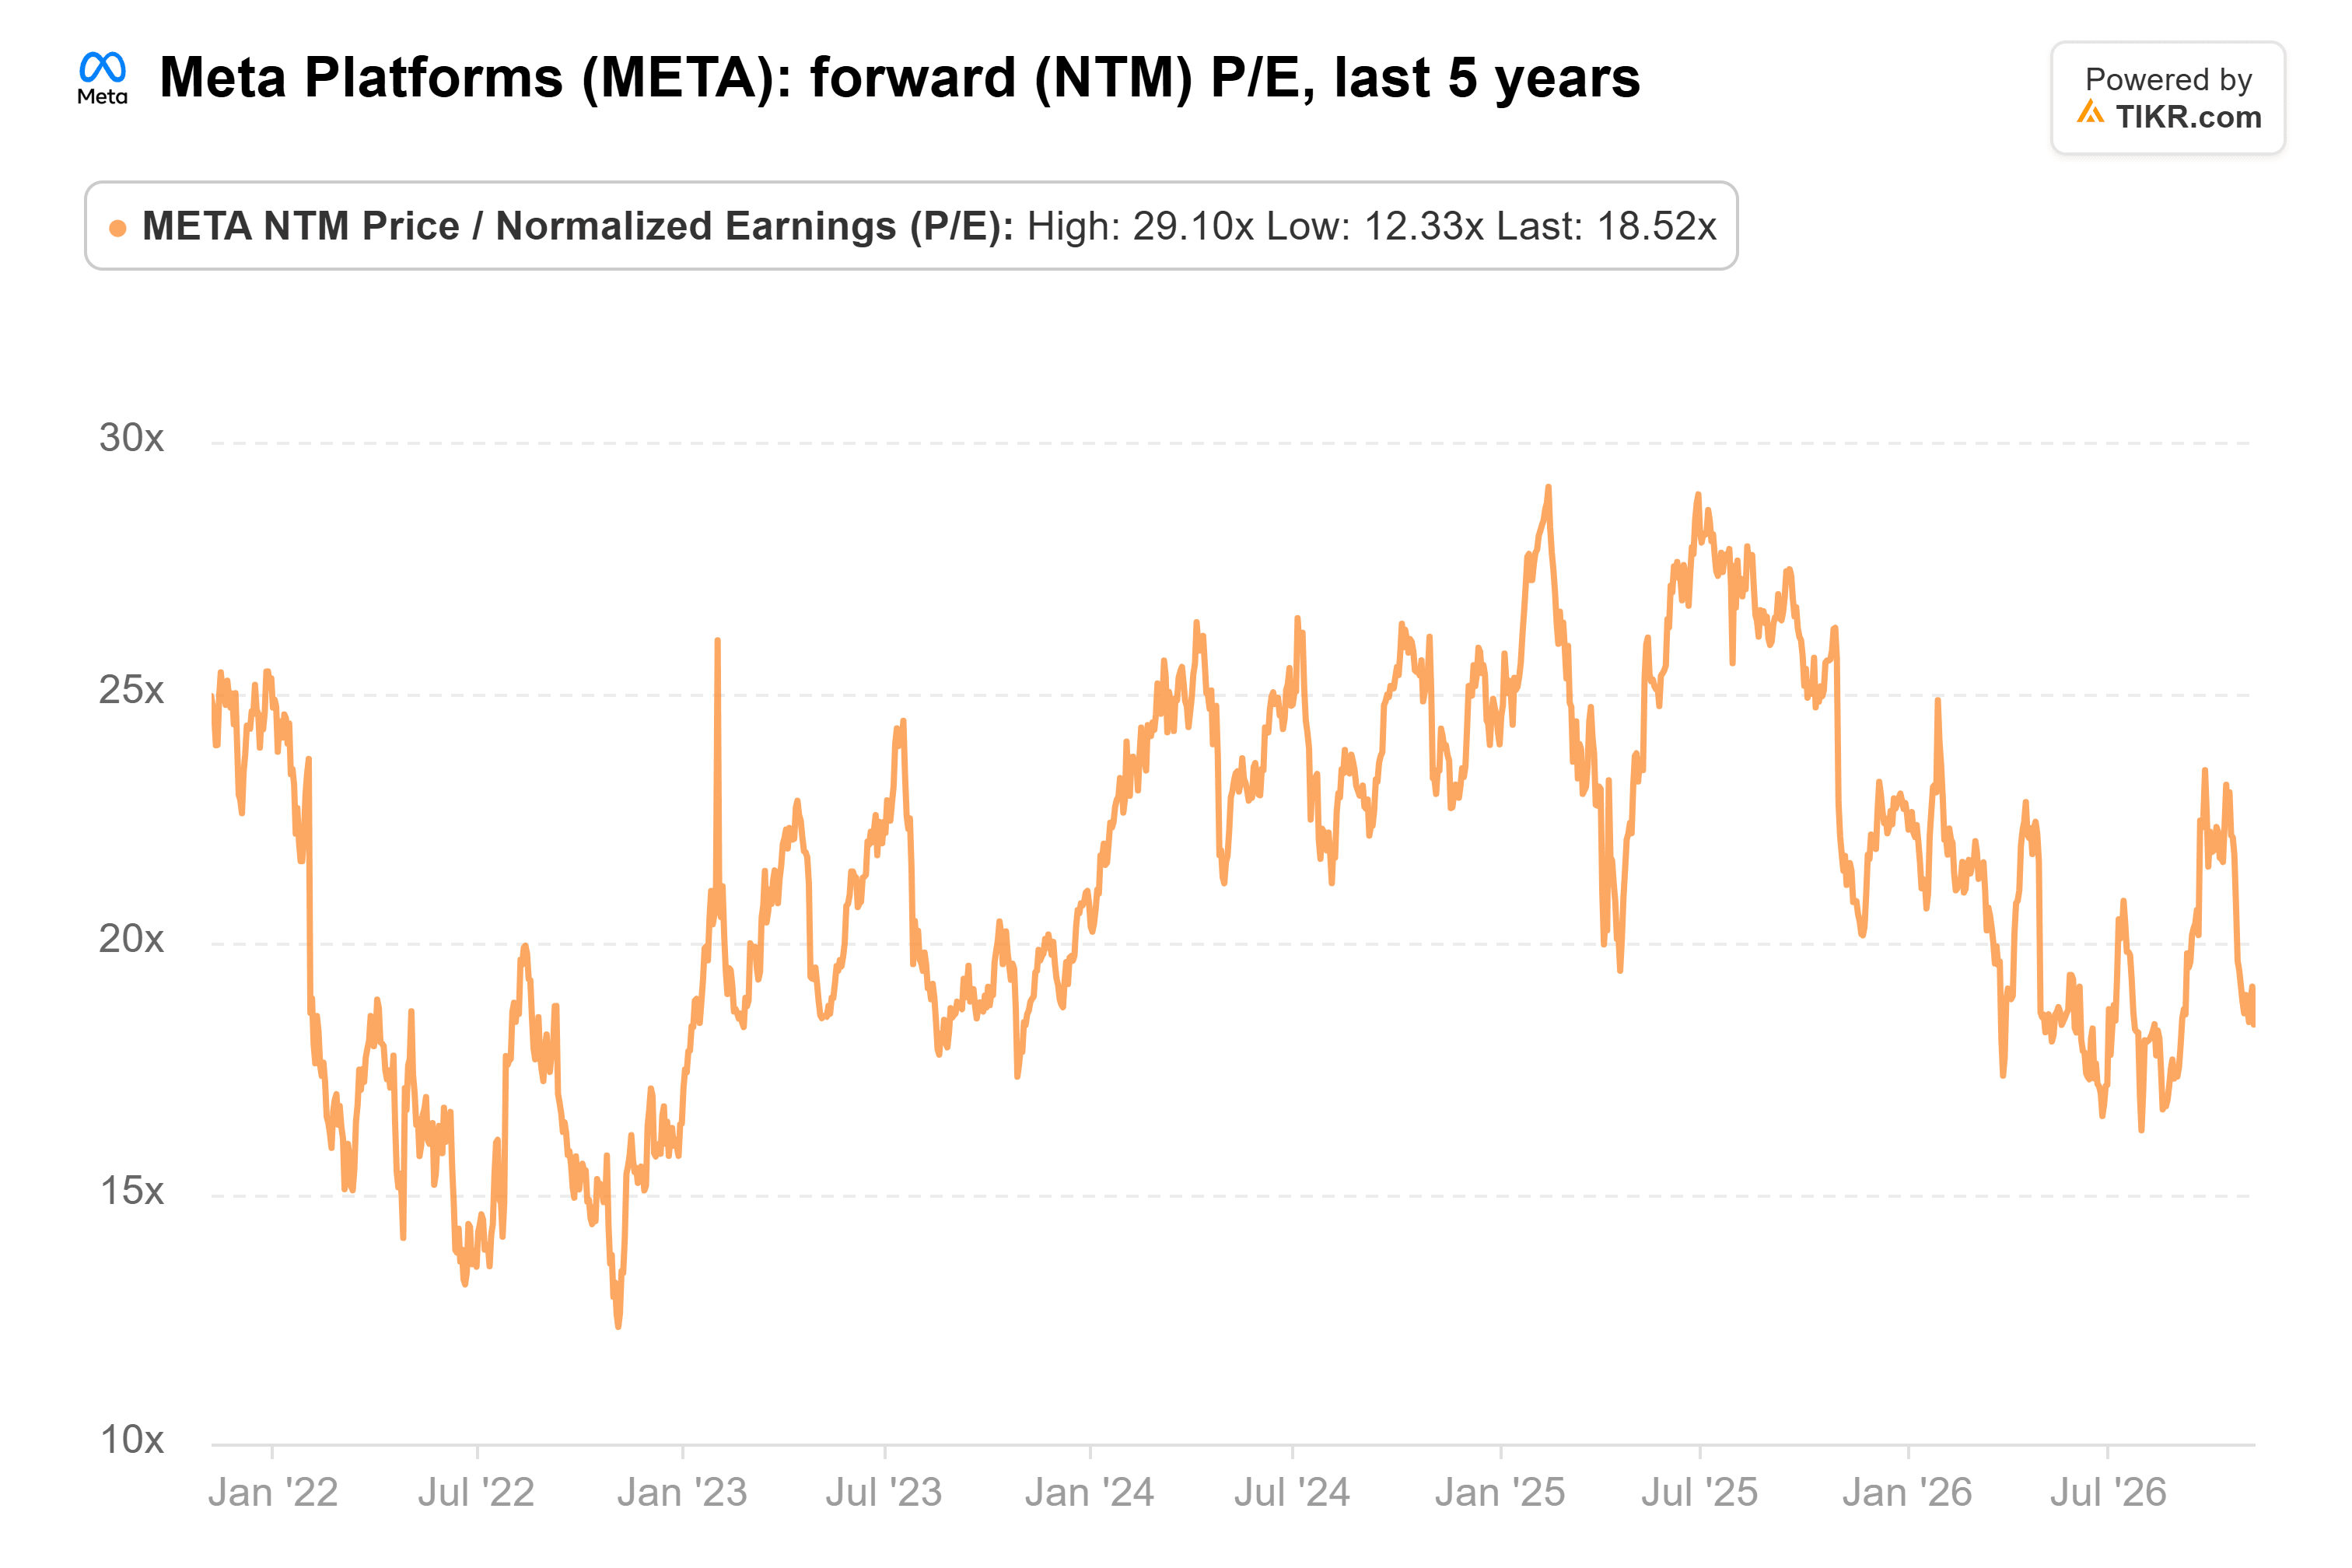
940 美元大约是 2028 年预测每股收益的 22 倍,接近其历史平均水平,因此如果盈利能够实现,Meta 可以达到这个目标。风险在于现金流:第三季度 349 亿美元的资本支出超过了其 328 亿美元的运营现金流。
尽管如此,我认为摩根大通选对了方向。广告业务增长如此之快,足以支撑大量支出,而且以 20 倍的市盈率来看,股价并未对未来的回报给予过高预期。下一个考验将在 1 月下旬到来,届时 Meta 将公布其 2027 年的资本支出计划。
那么 Meta 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Meta 可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预测。我们的分析可能未包含公司的最新动态或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!