

核心要点
- 据CNBC周五报道,微软希望减少新云合作伙伴的数量,并且不会续签与甲骨文的一份云合同。
- 花旗的Steven Wieting表示,微软的债务成本比CoreWeave低约10个百分点。这使得微软自建数据中心的成本远低于租赁。
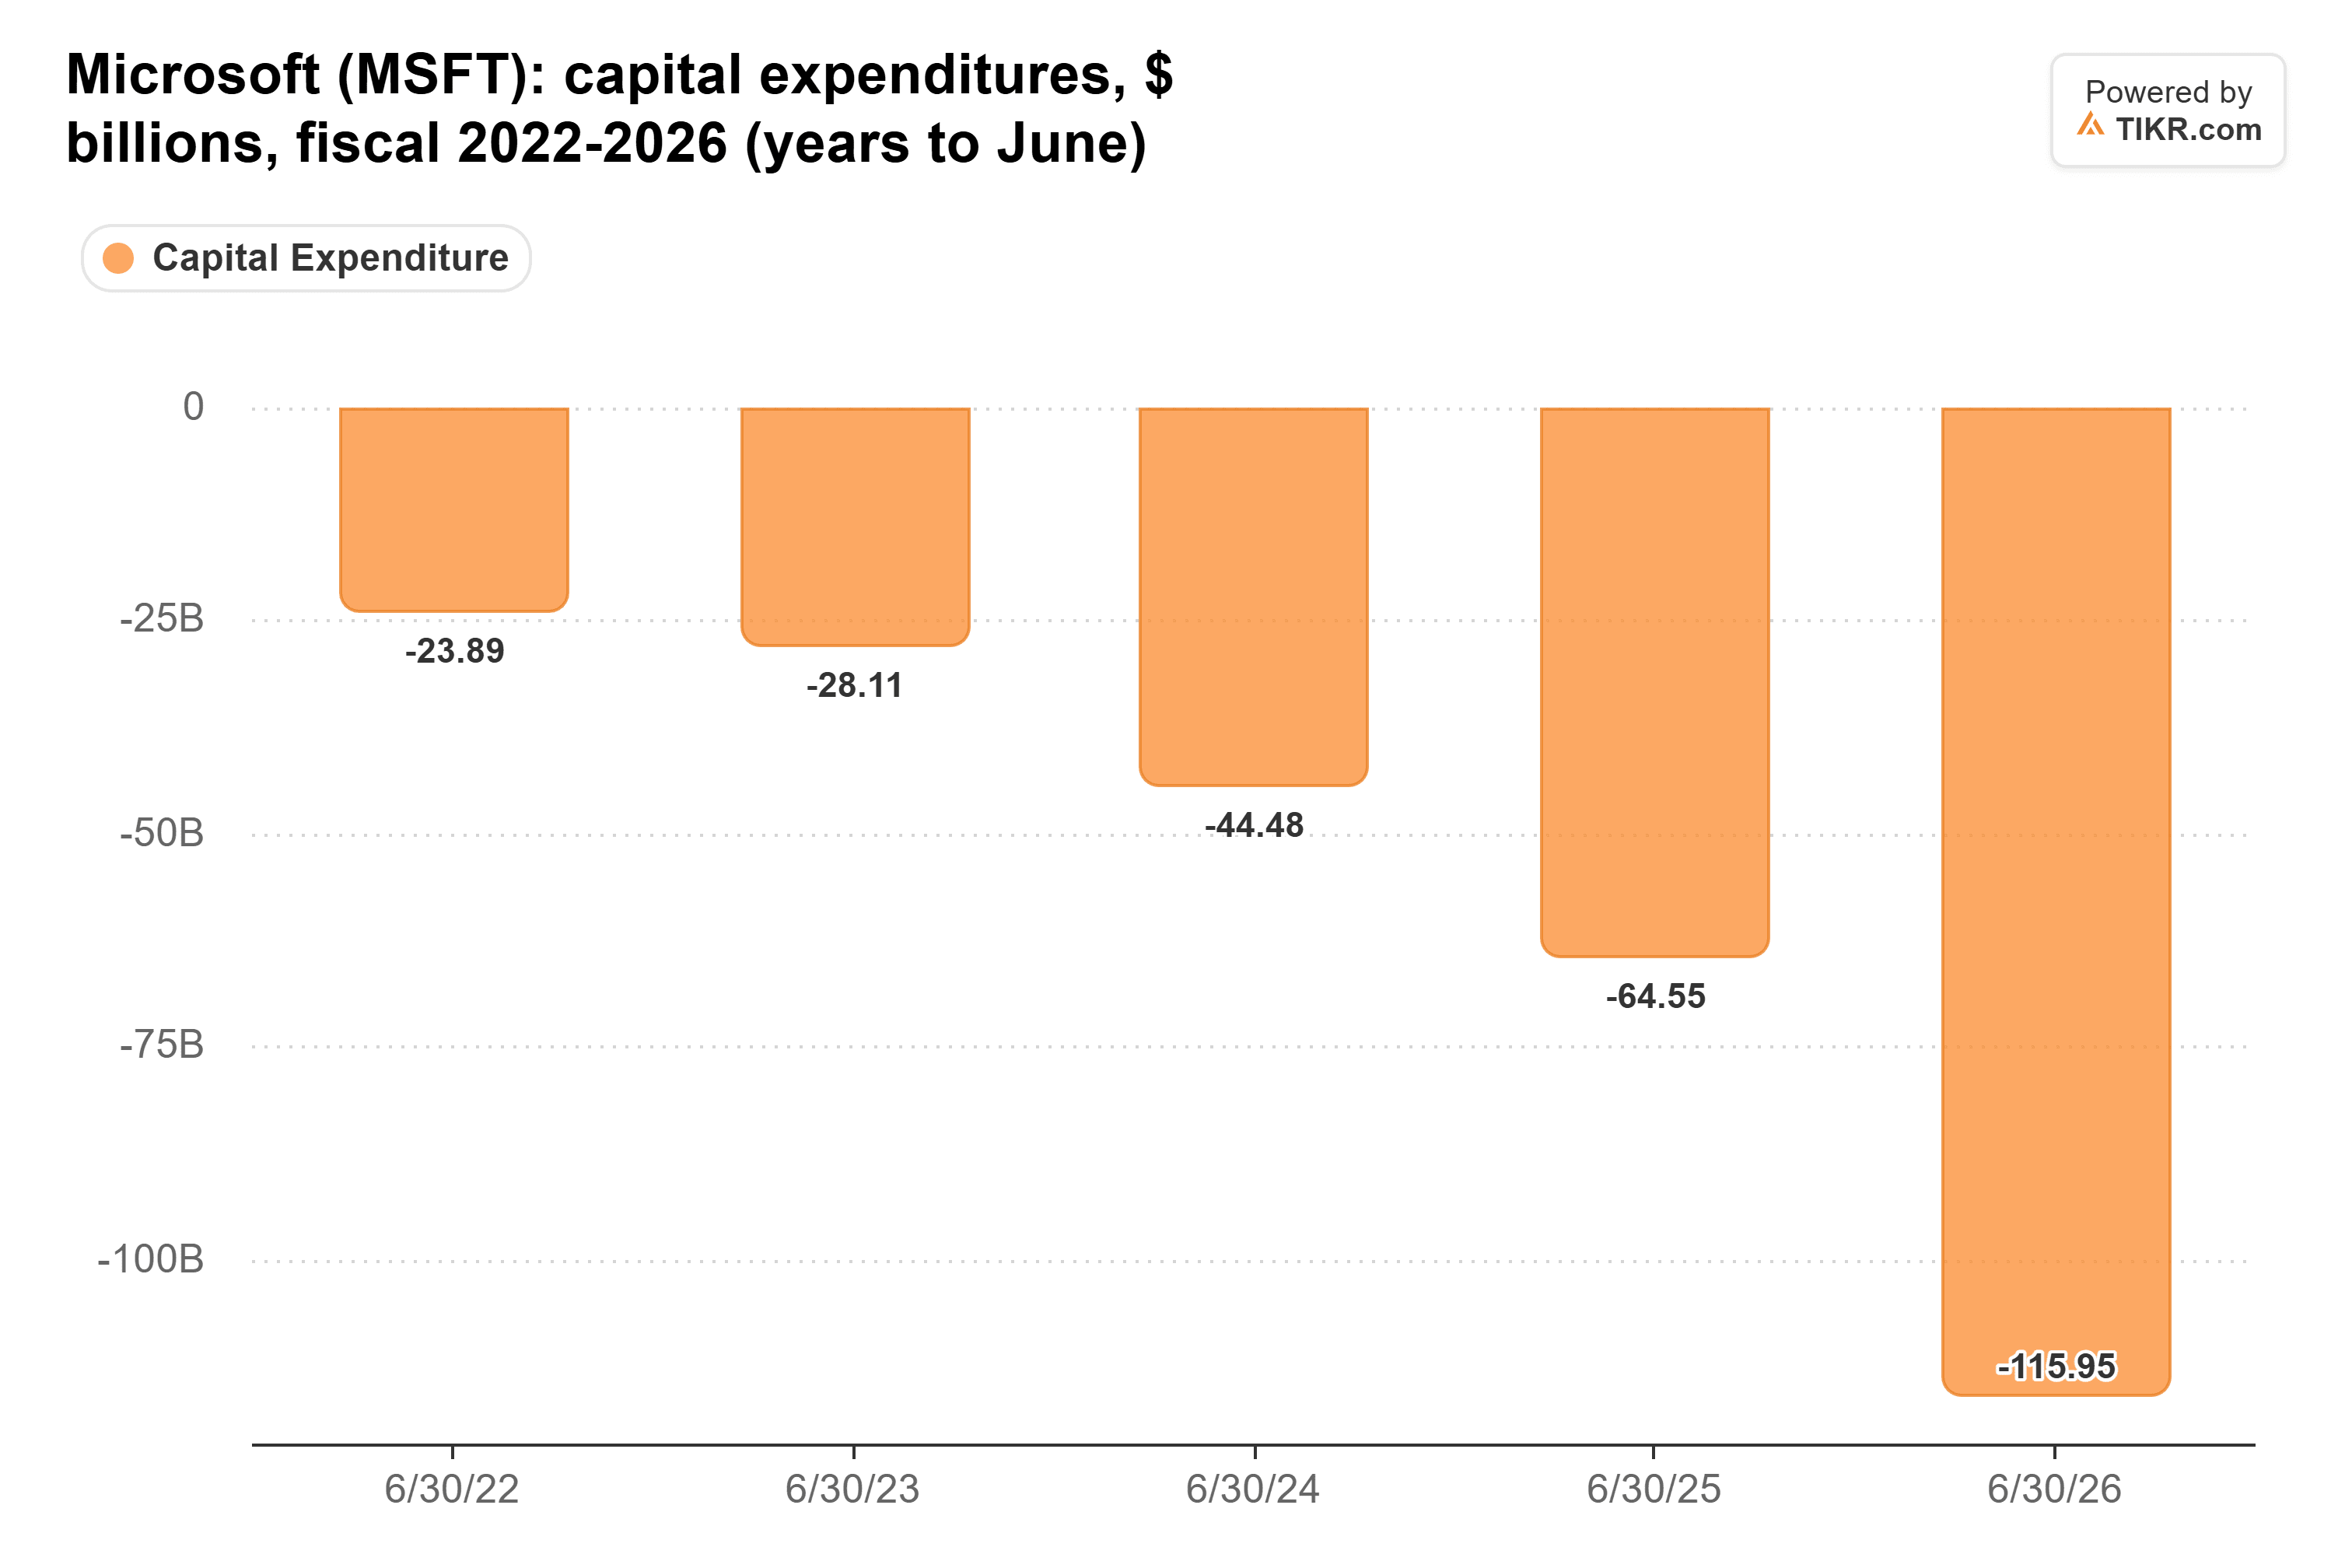
- 但自建成本依然高昂。微软在2026财年的资本支出达到1160亿美元,分析师预计其2027财年的自由现金流将降至327亿美元。
- CoreWeave的损失可能最大,其未来几天的业绩将显示其对微软的依赖程度。
微软 (MSFT) 曾助推了新云热潮。如今它正在抽身,而 CoreWeave (CRWV) 和 甲骨文 (ORCL) 将面临业务损失。
周五,CNBC的Seema Modi在 《收盘钟加时》节目中报道,微软已决定不续签与甲骨文的一份云合同。她的消息源还表示,微软"正在积极考虑减少其合作的新云供应商数量,以加倍投入其自身的数据中心战略。"
在同一节目中,花旗的Steven Wieting量化了微软的优势。他表示,微软的债务成本"比CoreWeave低约10个百分点。"
这是一个巨大的领先优势。
微软自建自营
自建数据中心并不便宜。分析师预计微软在2027财年(截至2027年6月)的自由现金流将降至327亿美元。这不到其2026财年产生的670亿美元的一半:
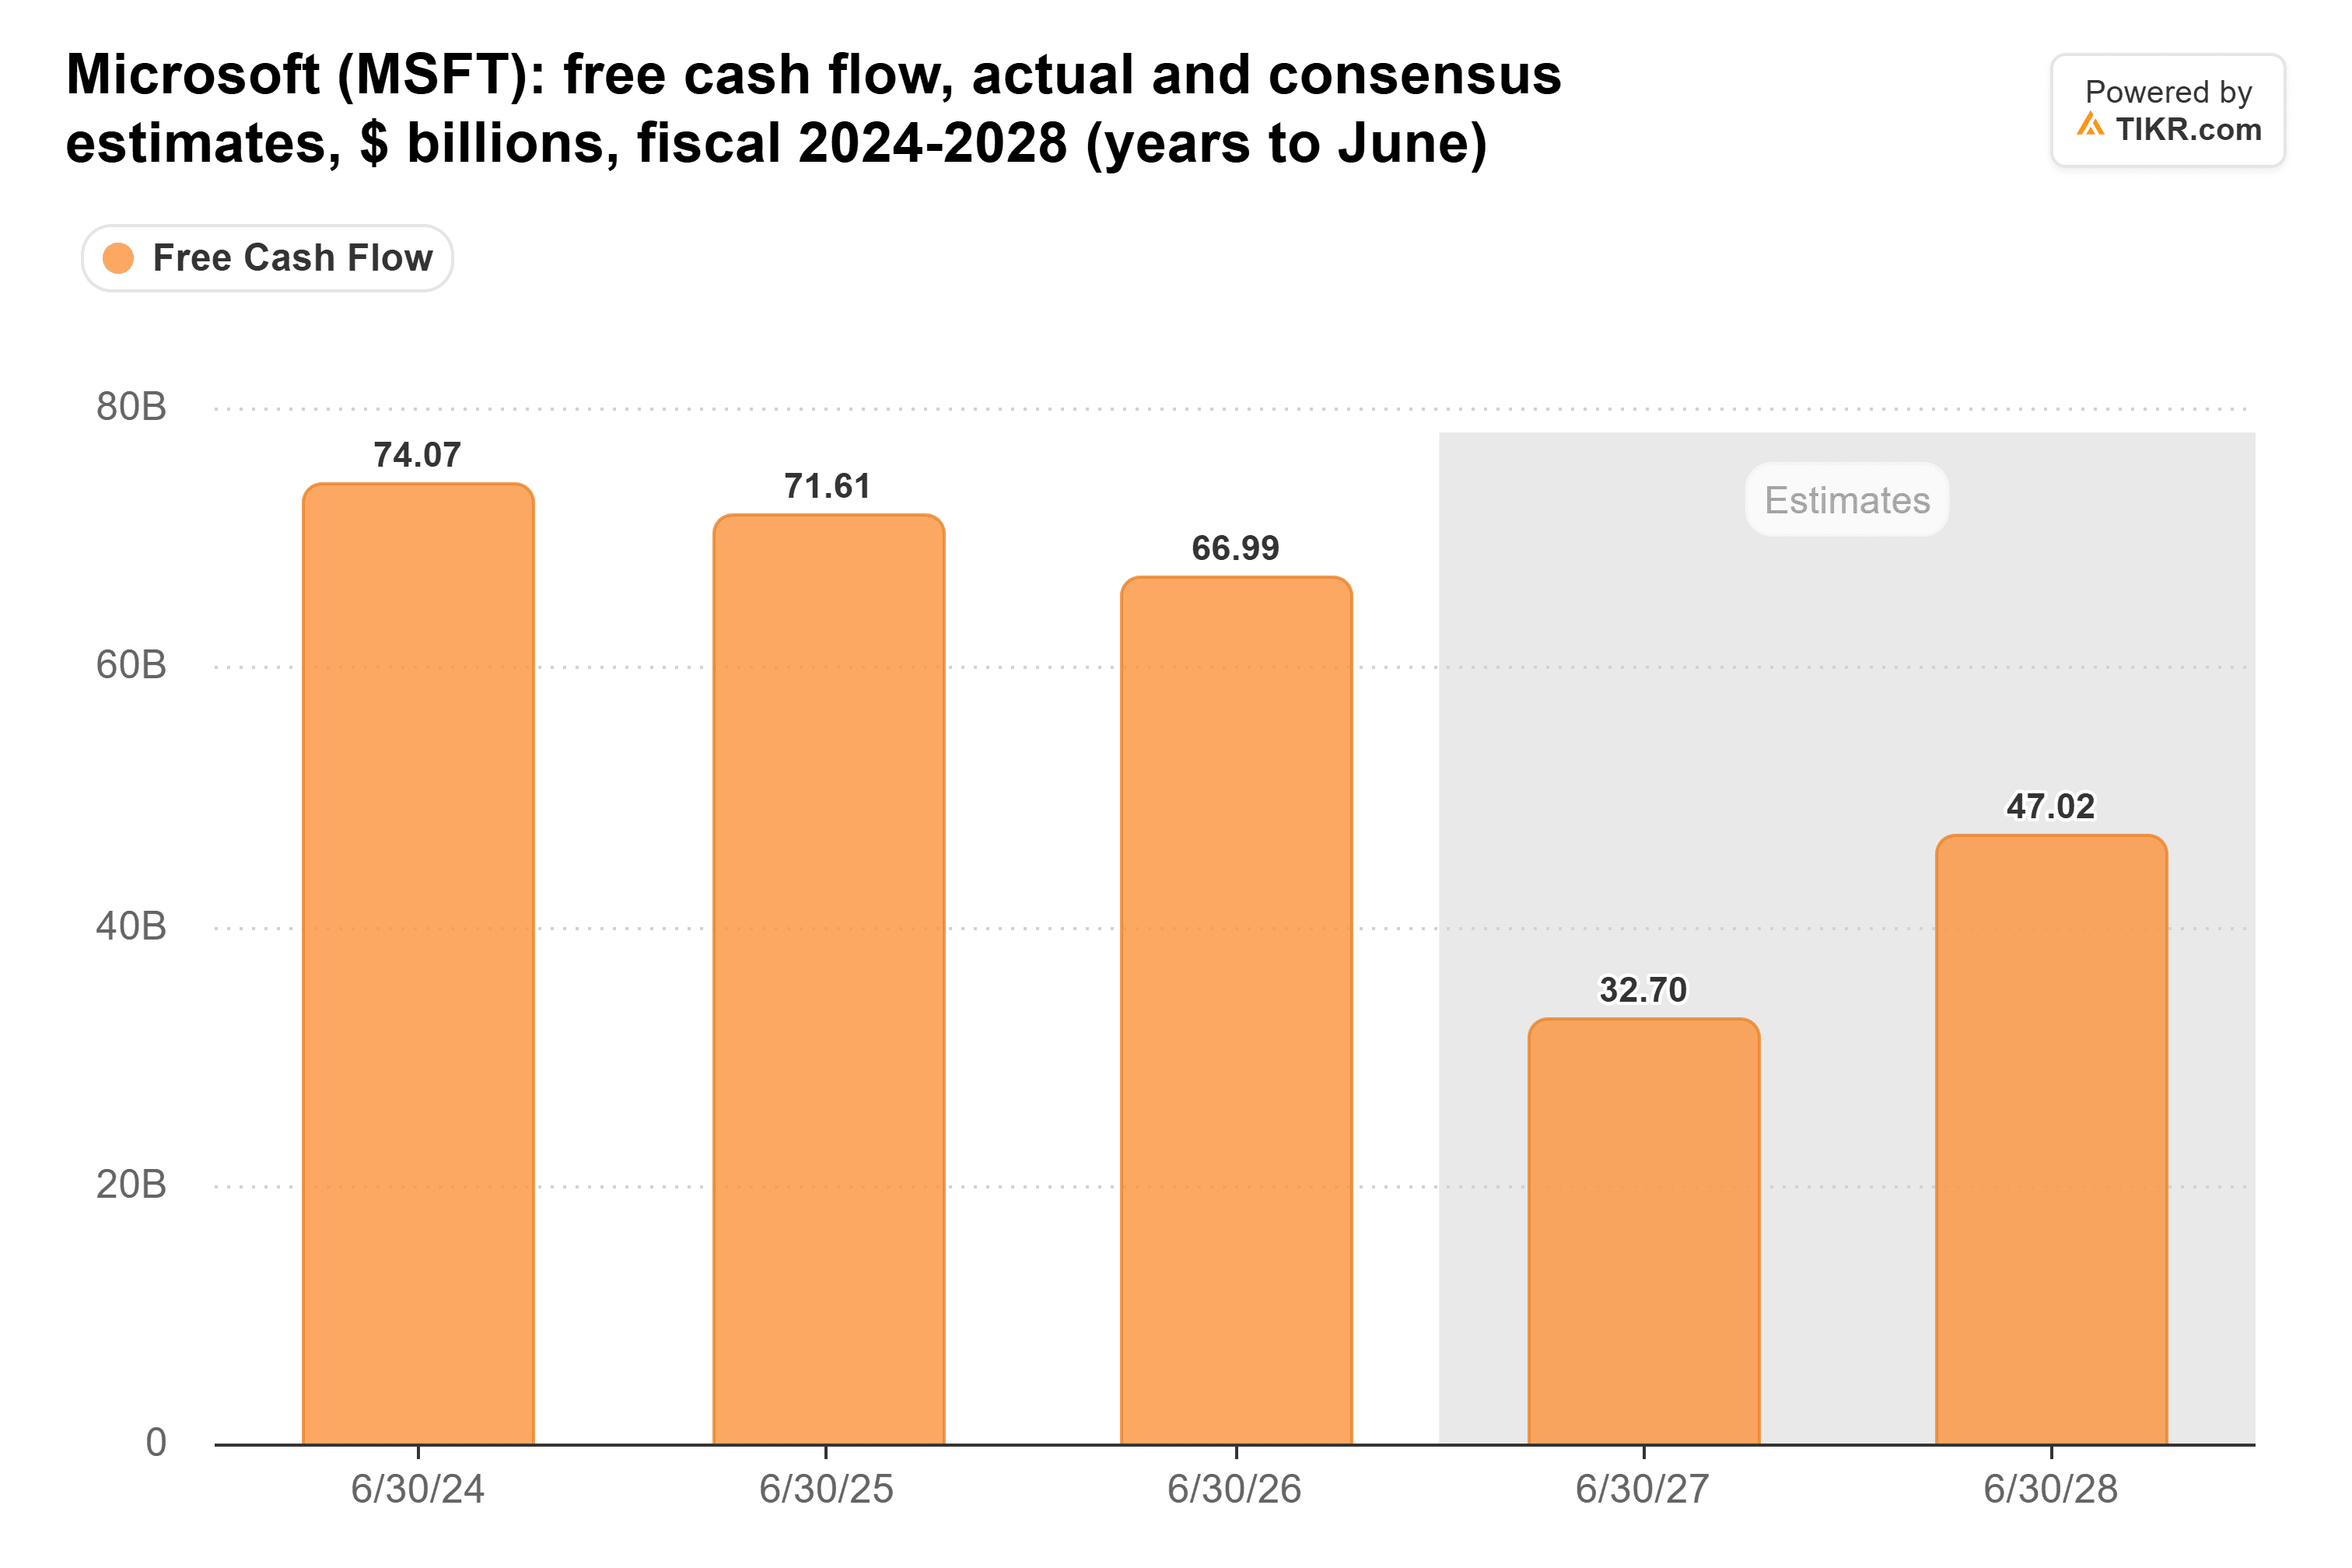
分析师预计2027财年将是低点,自由现金流将在2028财年恢复至470亿美元。资本支出是消耗现金的主要原因。它在四年内增长了近五倍,从2022财年的239亿美元增至2026财年的1160亿美元:
尽管如此,微软是用其自身运营产生的资金来支付这些建设费用的。在9月季度,它是五大AI支出巨头中唯一一家自由现金流为正的公司。截至6月30日,它持有768亿美元的现金和短期投资,而债务为403亿美元。
TIKR追踪了58位分析师的微软评级。有多少人给出"买入"建议?
在一个地方查看微软的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看微软的分析师评级
10个百分点的差距累积起来很快
CoreWeave的处境则截然不同,因为它靠借款来建设。其总债务从2024年9月底的62.8亿美元攀升至2026年6月底的516亿美元:
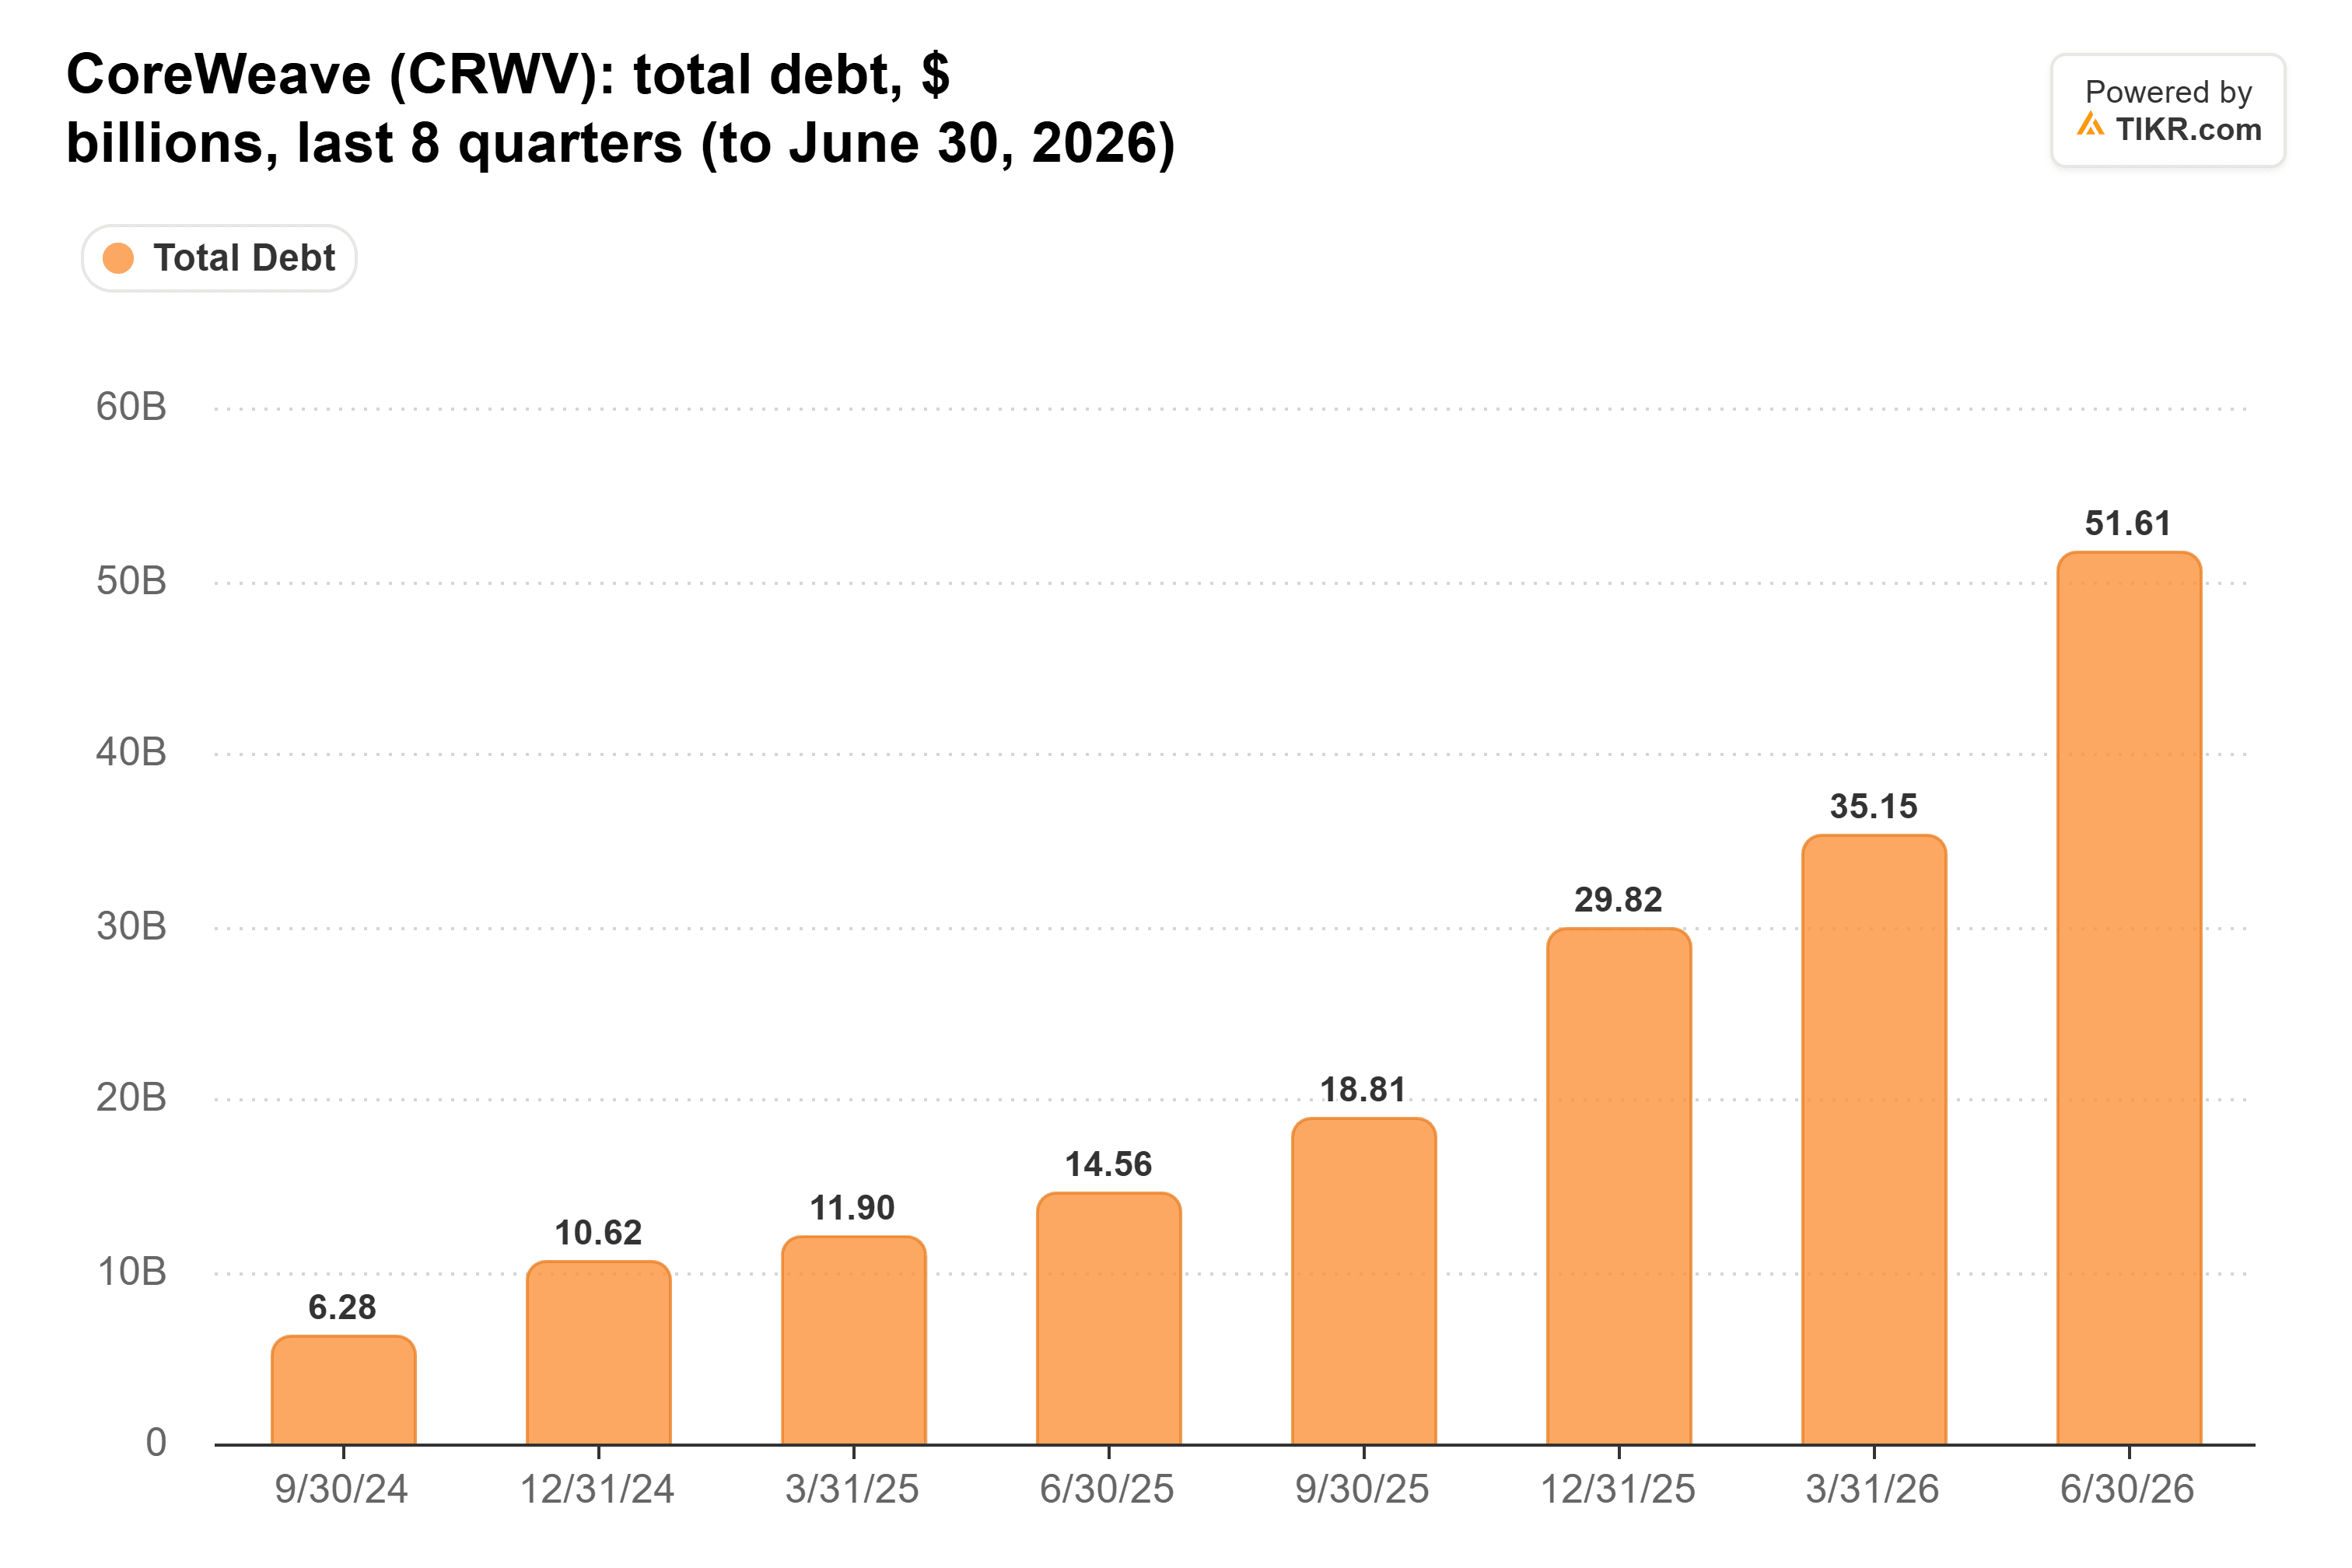
而且它的借款成本更高。因《大空头》闻名的Steve Eisman在 《真实的艾斯曼策略》节目中表示,CoreWeave的债务几周前重新定价,收益率从9%升至15%。他说:"在15%的债务成本下,建设AI数据中心变得极其昂贵。"
以15%的利率借款100亿美元,每年利息成本为15亿美元。按照Wieting提到的10个百分点差距,微软借同样金额每年可以少支付10亿美元。我预计新云供应商会将这部分成本转嫁给客户,而微软似乎已经注意到了这一点。彭博社的Brody Ford在周四报道了微软的收缩,他在 《彭博科技》节目中说,微软发现"他们无法控制延迟,而且成本高于其内部项目。"
CoreWeave的损失可能最大
失去微软的业务将对CoreWeave造成双重打击。Modi在CNBC指出,上市的新云供应商利用微软的AAA信用评级来获取贷款。因此,微软合同减少可能意味着收入下降,同时借款成本上升,这对于一家已经负债累累的公司来说雪上加霜。这种收缩趋势也在加剧:微软周四拒绝了Nscale在德克萨斯州的扩张计划,CoreWeave股价应声下跌9%。
甲骨文受到的冲击较小:一份合同,且与较旧的A100芯片相关。但甲骨文是9月季度四大AI支出巨头中自由现金流为负的公司之一,因此它也没有太多空间来承受业务损失。
自建仍具优势,即使速度较慢
微软面临的挑战在于速度。它一直在以每季度约1吉瓦的速度增加产能,管理层表示需求仍然超过其现有能力。任何内部建设项目如果晚于新云供应商上线,都会导致Azure销售损失。Ford还指出,需求足够强劲,像Meta或谷歌这样的公司可能会接手微软放弃的产能,这是CoreWeave最好的情况。
我的结论是:微软做出了正确的决定。凭借如此低廉的债务成本,它自建产能的成本低于租赁成本。Wieting还认为,"如果后续建设有限,那么超大规模云服务商已经部署的计算资源将更具价值。"CoreWeave是我会担心的股票。
当然,CoreWeave未来几天的业绩应该会显示其业务中有多少仍来自微软,以及是否有其他买家填补空缺。
那么微软股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到微软可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR终端上的投资数据和分析师预测来创建内容。我们的分析可能未包含公司的最新动态或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!





