Illumina股票关键数据
- 当前价格: $273.90
- 目标价(中值): ~$412
- 华尔街目标价: ~$203
- 潜在总回报: ~50%
- 年化内部收益率: ~10% / 年
现已上线:使用TIKR全新估值模型,发现您最喜爱股票的潜在上涨空间(免费) >>>
发生了什么?
Illumina (ILMN) 于9月24日收于$273.90,单日上涨7.25%,创下52周收盘新高,约为其52周低点$88的三倍。这一走势发生在Illumina于9月21日开盘前正式加入标普500指数三个交易日之后。被动基金因指数调整而进行的一次性强制买入大部分已在9月18日再平衡收盘时完成,因此9月24日的跳涨应解读为市场动能以及对上调业绩指引的持续热情,而非新的机械性需求。无论如何,资金流动解释了这次上涨。但它无法解释为何有人愿意为一家华尔街分析师平均估值仅为$203的公司支付$273.90的价格。
该股目前交易价格比该平均目标价高出约35%。由指数纳入和连续四个季度盈利超预期带来的轻松涨幅已成过去,因此,从现在起支撑股价的将不再是又一次估值重估,而是Illumina利润率的持久性。第二季度财报电话会议为投资者提供了迄今为止最清晰的解读,来判断这台引擎能否持续运转。
利润率经受住了本应将其击垮的成本冲击
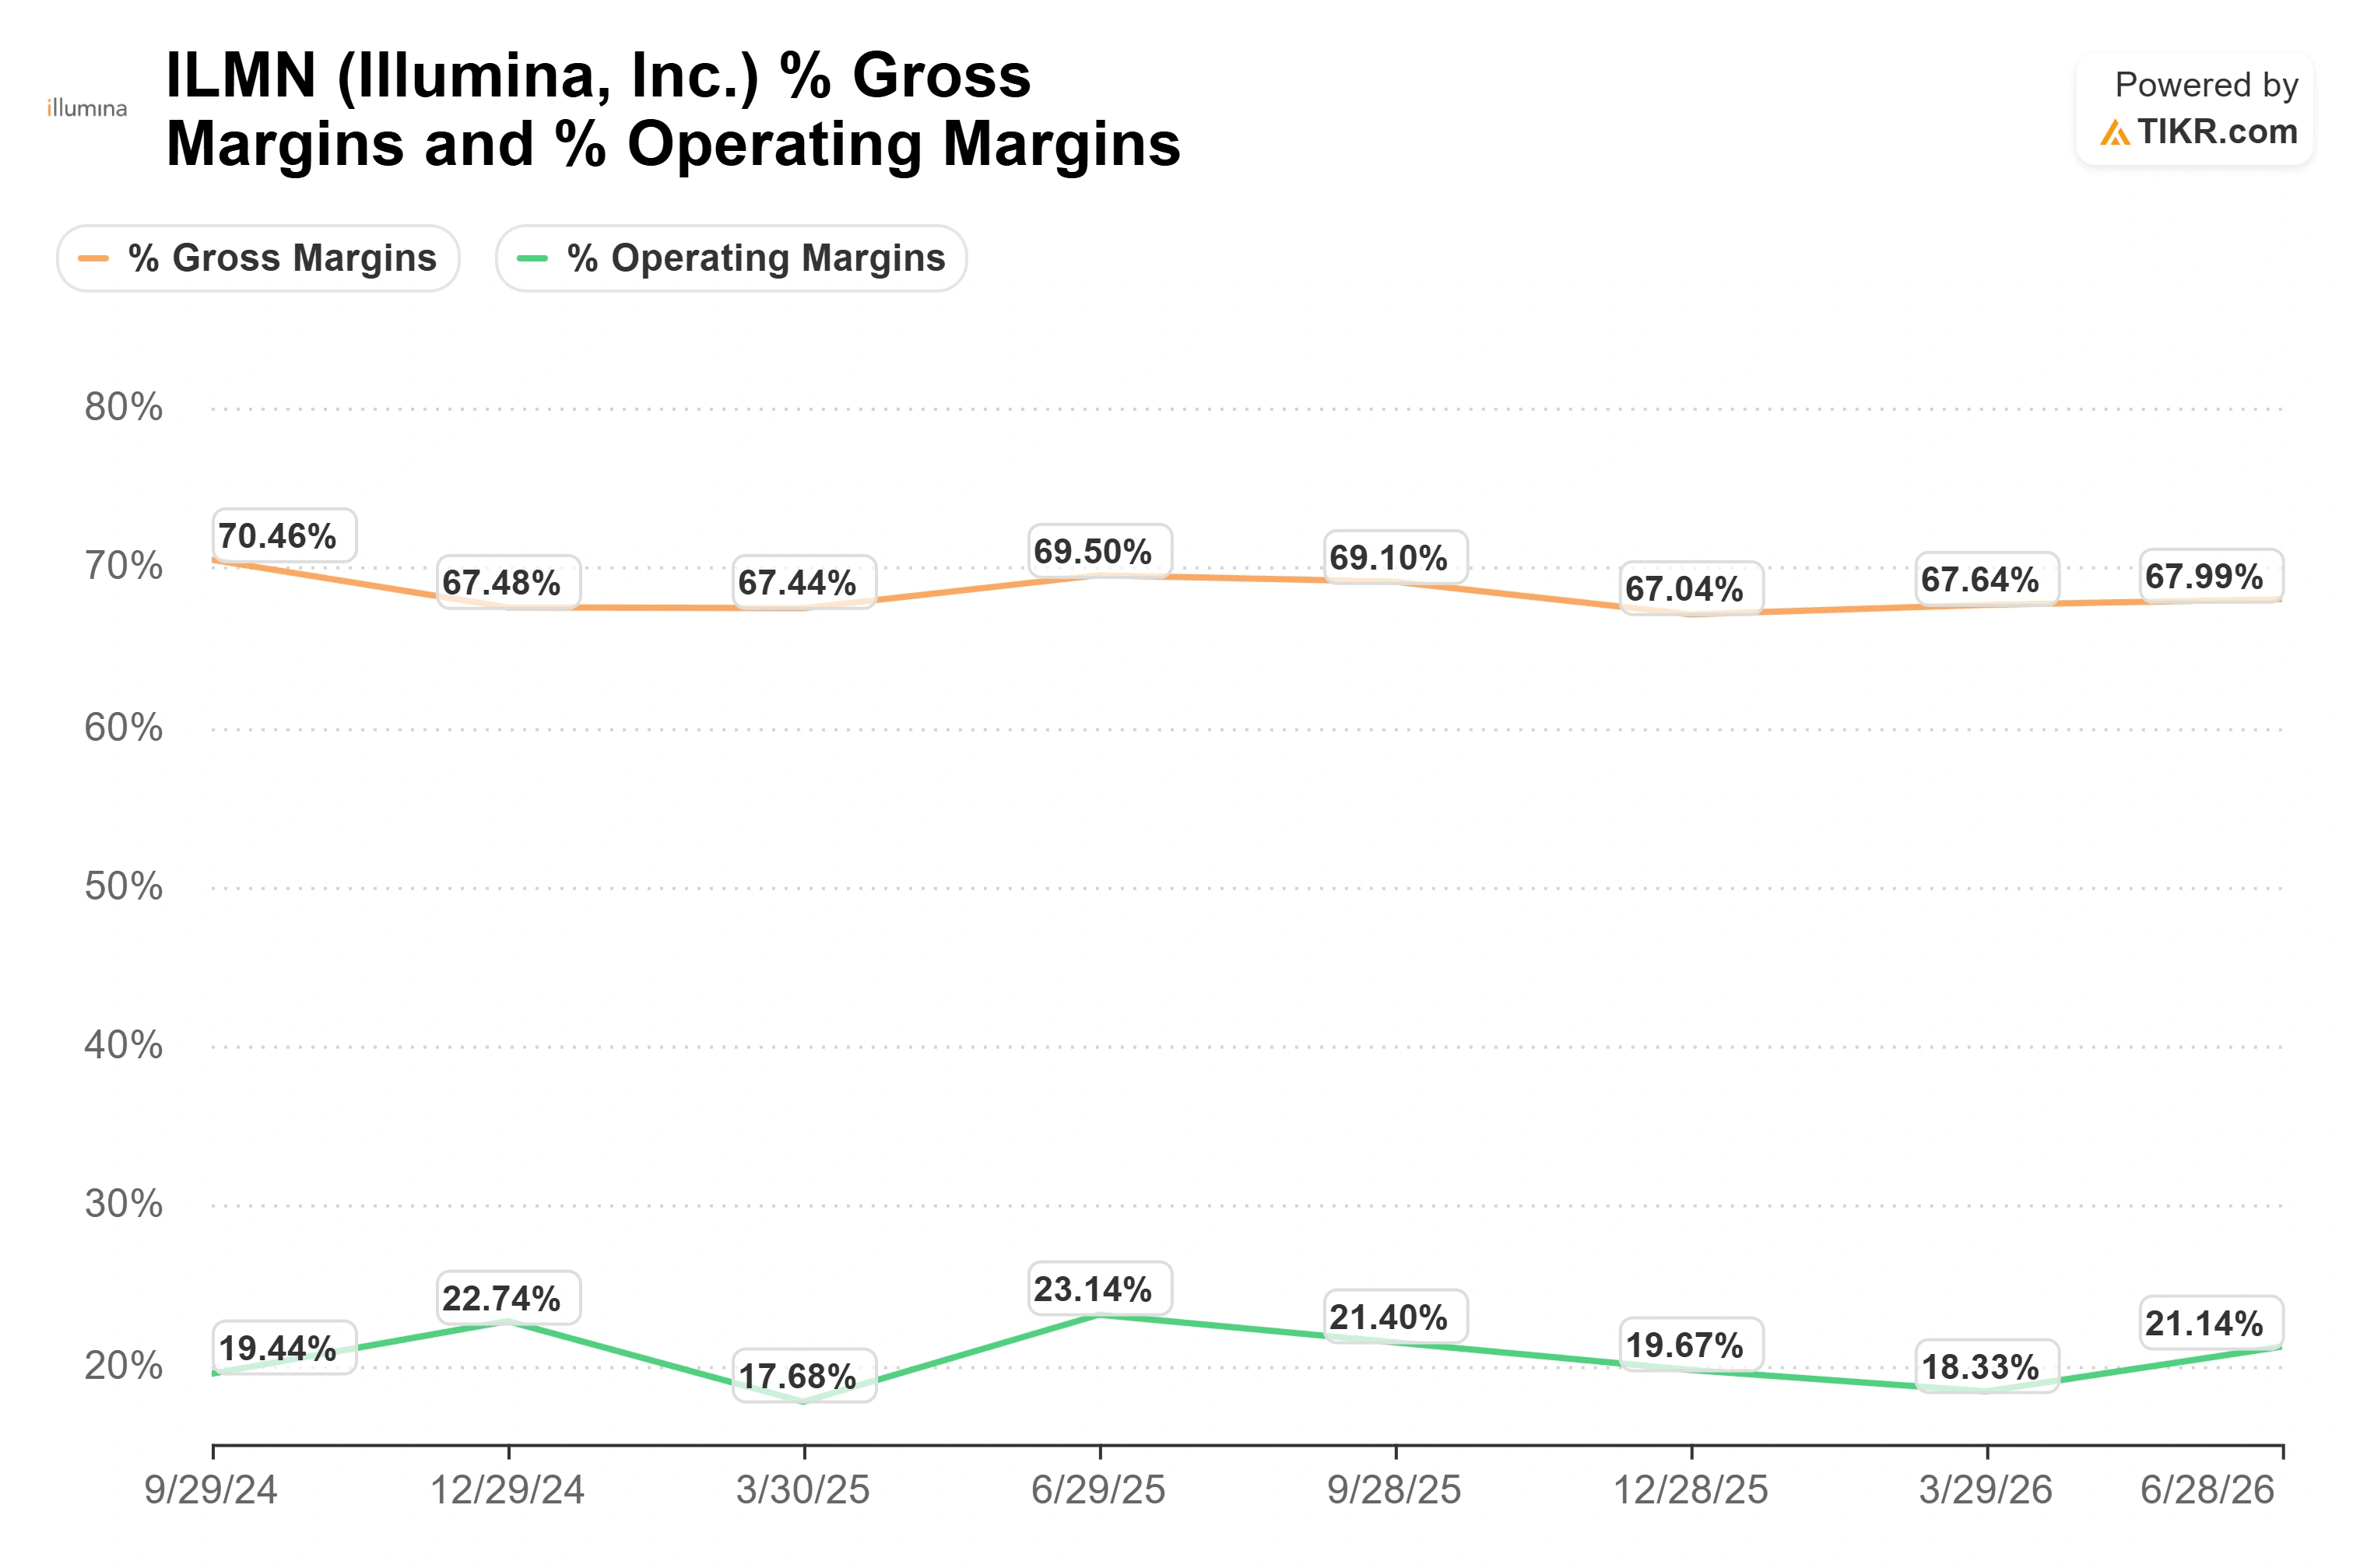
第二季度最重要的数字是,非美国通用会计准则营业利润率达到了22.5%,而Illumina同时承受了实实在在的投入成本冲击。根据摩根大通全球研究,由于AI数据中心消耗全球内存供应,DRAM价格自2024年初至2026年底已上涨超过400%。基因测序仪使用这种内存。Illumina本季度为此支付了更高的价格,同时运费也上涨,但仍然超出了其自身的利润率指引。
首席财务官Ankur Dhingra对run-rate(年化运行速率)给出了精确说明。他指出了约60个基点的递延薪酬影响(这对每股收益是中性的),然后补充说"排除该影响,我们第二季度的营业利润率约为23%。"这个数字是关键锚点,因为它显示了真实的运营基础。毛利率达到68.2%,超出计划,尽管本季度低利润率仪器的销售占比较高。
Illumina还拥有一个结构性成本优势,随着内存供应紧张,这一优势变得更有价值。其测序仪不运行在因AI需求而承压的GPU架构上。正如Dhingra所言,这些仪器"使用不同的架构,其成本显著低于GPU架构,且效率更高。"在一个内存和计算成本成为焦点的市场中,一个能免受其最严重影响的技术平台是真正的优势,而当前股价几乎没有反映这一点。
查看Illumina股票的历史数据及未来预测(免费!) >>>
管理层指引利润率走高
Illumina指引第三季度营业利润率约为24%,比第二季度基础高出约150个基点,这得益于更丰富的耗材销售组合以及下半年第二轮成本控制措施。公司维持全年营业利润率指引在23.4%至23.6%,并将全年调整后每股收益上调至$5.30至$5.40,中值增长11%。
测序耗材(每次机器运行时使用的可重复试剂盒)的利润率高于仪器,并且在经历了几个季度NovaSeq X装机量提升后,其增长现在基于一个更大的装机基础。临床市场约占耗材收入的65%,剔除中国后增长了15%,其中美国和加拿大地区增速超过20%。仪器被有意以较高的、利润率较低的速度投放,以构建产能。耗材才是利润率回报所在,管理层预计大部分收益将在2027年实现。资本回报也支撑了这种信心:Illumina本季度回购了约$1.22亿美元的股票,其授权回购额度中仍有约$18亿美元剩余,净债务与EBITDA之比接近1.1倍。
与同行相比,其溢价非常明显。Illumina的交易价格为未来12个月企业价值/EBITDA的30倍,而Thermo Fisher为22倍,Agilent为21倍,后两者规模更大且更多元化。Illumina的远期EBITDA利润率扩张速度快于两者,这为其溢价提供了一些理由。但这是否足以证明其估值倍数比Thermo Fisher高出35%是合理的,则是一个更难回答的问题,也是当前股价正在提出的问题。

在TIKR中查看Illumina与其同行的表现对比(免费!) >>>
TIKR高级模型分析
- 当前价格: $273.90
- 目标价(中值): 2030年达到~$412
- 潜在总回报: ~50%
- 年化内部收益率: ~10% / 年

查看分析师对Illumina股票的增长率预测及目标价(免费!) >>>
以当前$273.90的入场价运行,TIKR的中值情景模型预计Illumina到2030年价值约为$412。这比华尔街$203的平均目标价更为乐观,而这种分歧正是该股票值得探讨的全部原因。
收入驱动因素: 中双位数增长的临床耗材业务,依托于扩大的NovaSeq X装机基础;加上多组学产品组合(StrataMap Spatial和SomaLogic蛋白质组学)在2027年前贡献的1到2个百分点的增量增长。
利润率驱动因素: 耗材销售组合转变将净利润率提升至22%至23%区间。
主要风险: 研究和学术终端市场仍在萎缩,尽管美国资金在季度末有所改善,但管理层未宣布复苏。
上行空间: 临床转化业务产生复利效应,利润率按指引扩张,盈利增长消化估值倍数。
下行风险: 交易价格远高于华尔街平均目标价,耗材消耗量、内存成本或中国市场出现任何闪失都将几乎没有缓冲空间。
结论
下一个真正的考验是10月下旬发布的第三季度财报,需要关注的数字是营业利润率。管理层指引约为24%。达到该目标将确认销售组合转变和成本控制措施正在落地,且第二季度22.5%的利润率是底部而非峰值。读数低于23%则表明内存和运费的影响比管理层透露的更为严重,而按未来12个月EBITDA的30倍估值,该股的价格无法承受利润率不及预期。市场动能已将Illumina推至52周高点。
查看亿万富翁投资者正在买入哪些股票,以便您能通过TIKR跟随聪明资金。
您应该投资Illumina吗?
真正了解的唯一方法就是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的机构级财务数据。
打开Illumina,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和盈利的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表,以跟踪Illumina以及您关注的所有其他股票。无需信用卡。只需您做决策所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入的股票 ,以便您能跟随聪明资金。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等更多信息。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!