核心要点
- 据《金融时报》报道,截至9月底,OpenAI的年化收入接近500亿美元,比此前报道的数字低约200亿美元。
- 计算机科学家卡尔·纽波特认为,AI实验室押注于越来越大的模型不会成功,而谷歌将通过将更便宜的模型内置到人们已经使用的产品中而获胜。
- 分析师预计Alphabet的收入将从2025年的4030亿美元增长到2028年的7380亿美元,其2025年的营业利润率为32%。
- 微软已拥有OpenAI约27%的股份,其股票以26.4倍的预期市盈率交易,低于其三年平均的30.0倍。
OpenAI的收入恐慌在周四拖低了科技股。但据一位计算机科学家称,OpenAI更大的问题是Alphabet (GOOG)。
《金融时报》报道称,截至9月底,OpenAI的年化收入接近500亿美元,比此前报道的数字低约200亿美元。一天后,彭博社报道称,OpenAI预计到年底将达到或超过700亿美元。
在周五的Prof G Markets节目中,乔治城大学计算机科学教授卡尔·纽波特被问到是什么让萨姆·奥特曼夜不能寐。他的回答是:如果通用聊天机器人不再是一门好生意,"他们真的需要担心谷歌会在经济上抢走他们的午餐。"
这比任何一个收入数字都更令人担忧。
"更大"不再带来回报
纽波特的论证始于技术。实验室押注于越来越大的模型会持续在所有方面变得更好。他认为收益已经变得"参差不齐",主要集中在编码、数学和网络安全领域。他的判断很直接:"它们不会持续扩展,我认为这个赌注不会成功。"
相反,他预计"将会有大量开源权重、廉价甚至可以在设备上运行的模型",当它们与合适的智能体结合时,将"足够好用"。
如果"足够好"就能获胜,那么优势将属于能够以最低成本向最多人提供AI服务的一方。纽波特认为那就是谷歌:"所以谷歌将开发成本更低的模型,在定制硬件上运行,他们的数据中心云基础设施已经非常完善。"然后,它将把这些答案内置到搜索和Workspace中,而人们已经在那里度过他们的一天。
Alphabet不需要突破
这对Alphabet来说是一个舒适的位置,因为它的AI不需要自负盈亏。分析师预计其收入将从2025年的4030亿美元攀升至2028年的7380亿美元……

分析师预计Alphabet仅在2026年就将增加约960亿美元的收入,这几乎是OpenAI整个年化收入的两倍。
这种增长也是盈利的。Alphabet的营业利润率在2025年为32.0%,高于2023年的27.4%,并且是在大力投资建设其AI的同时达到的……
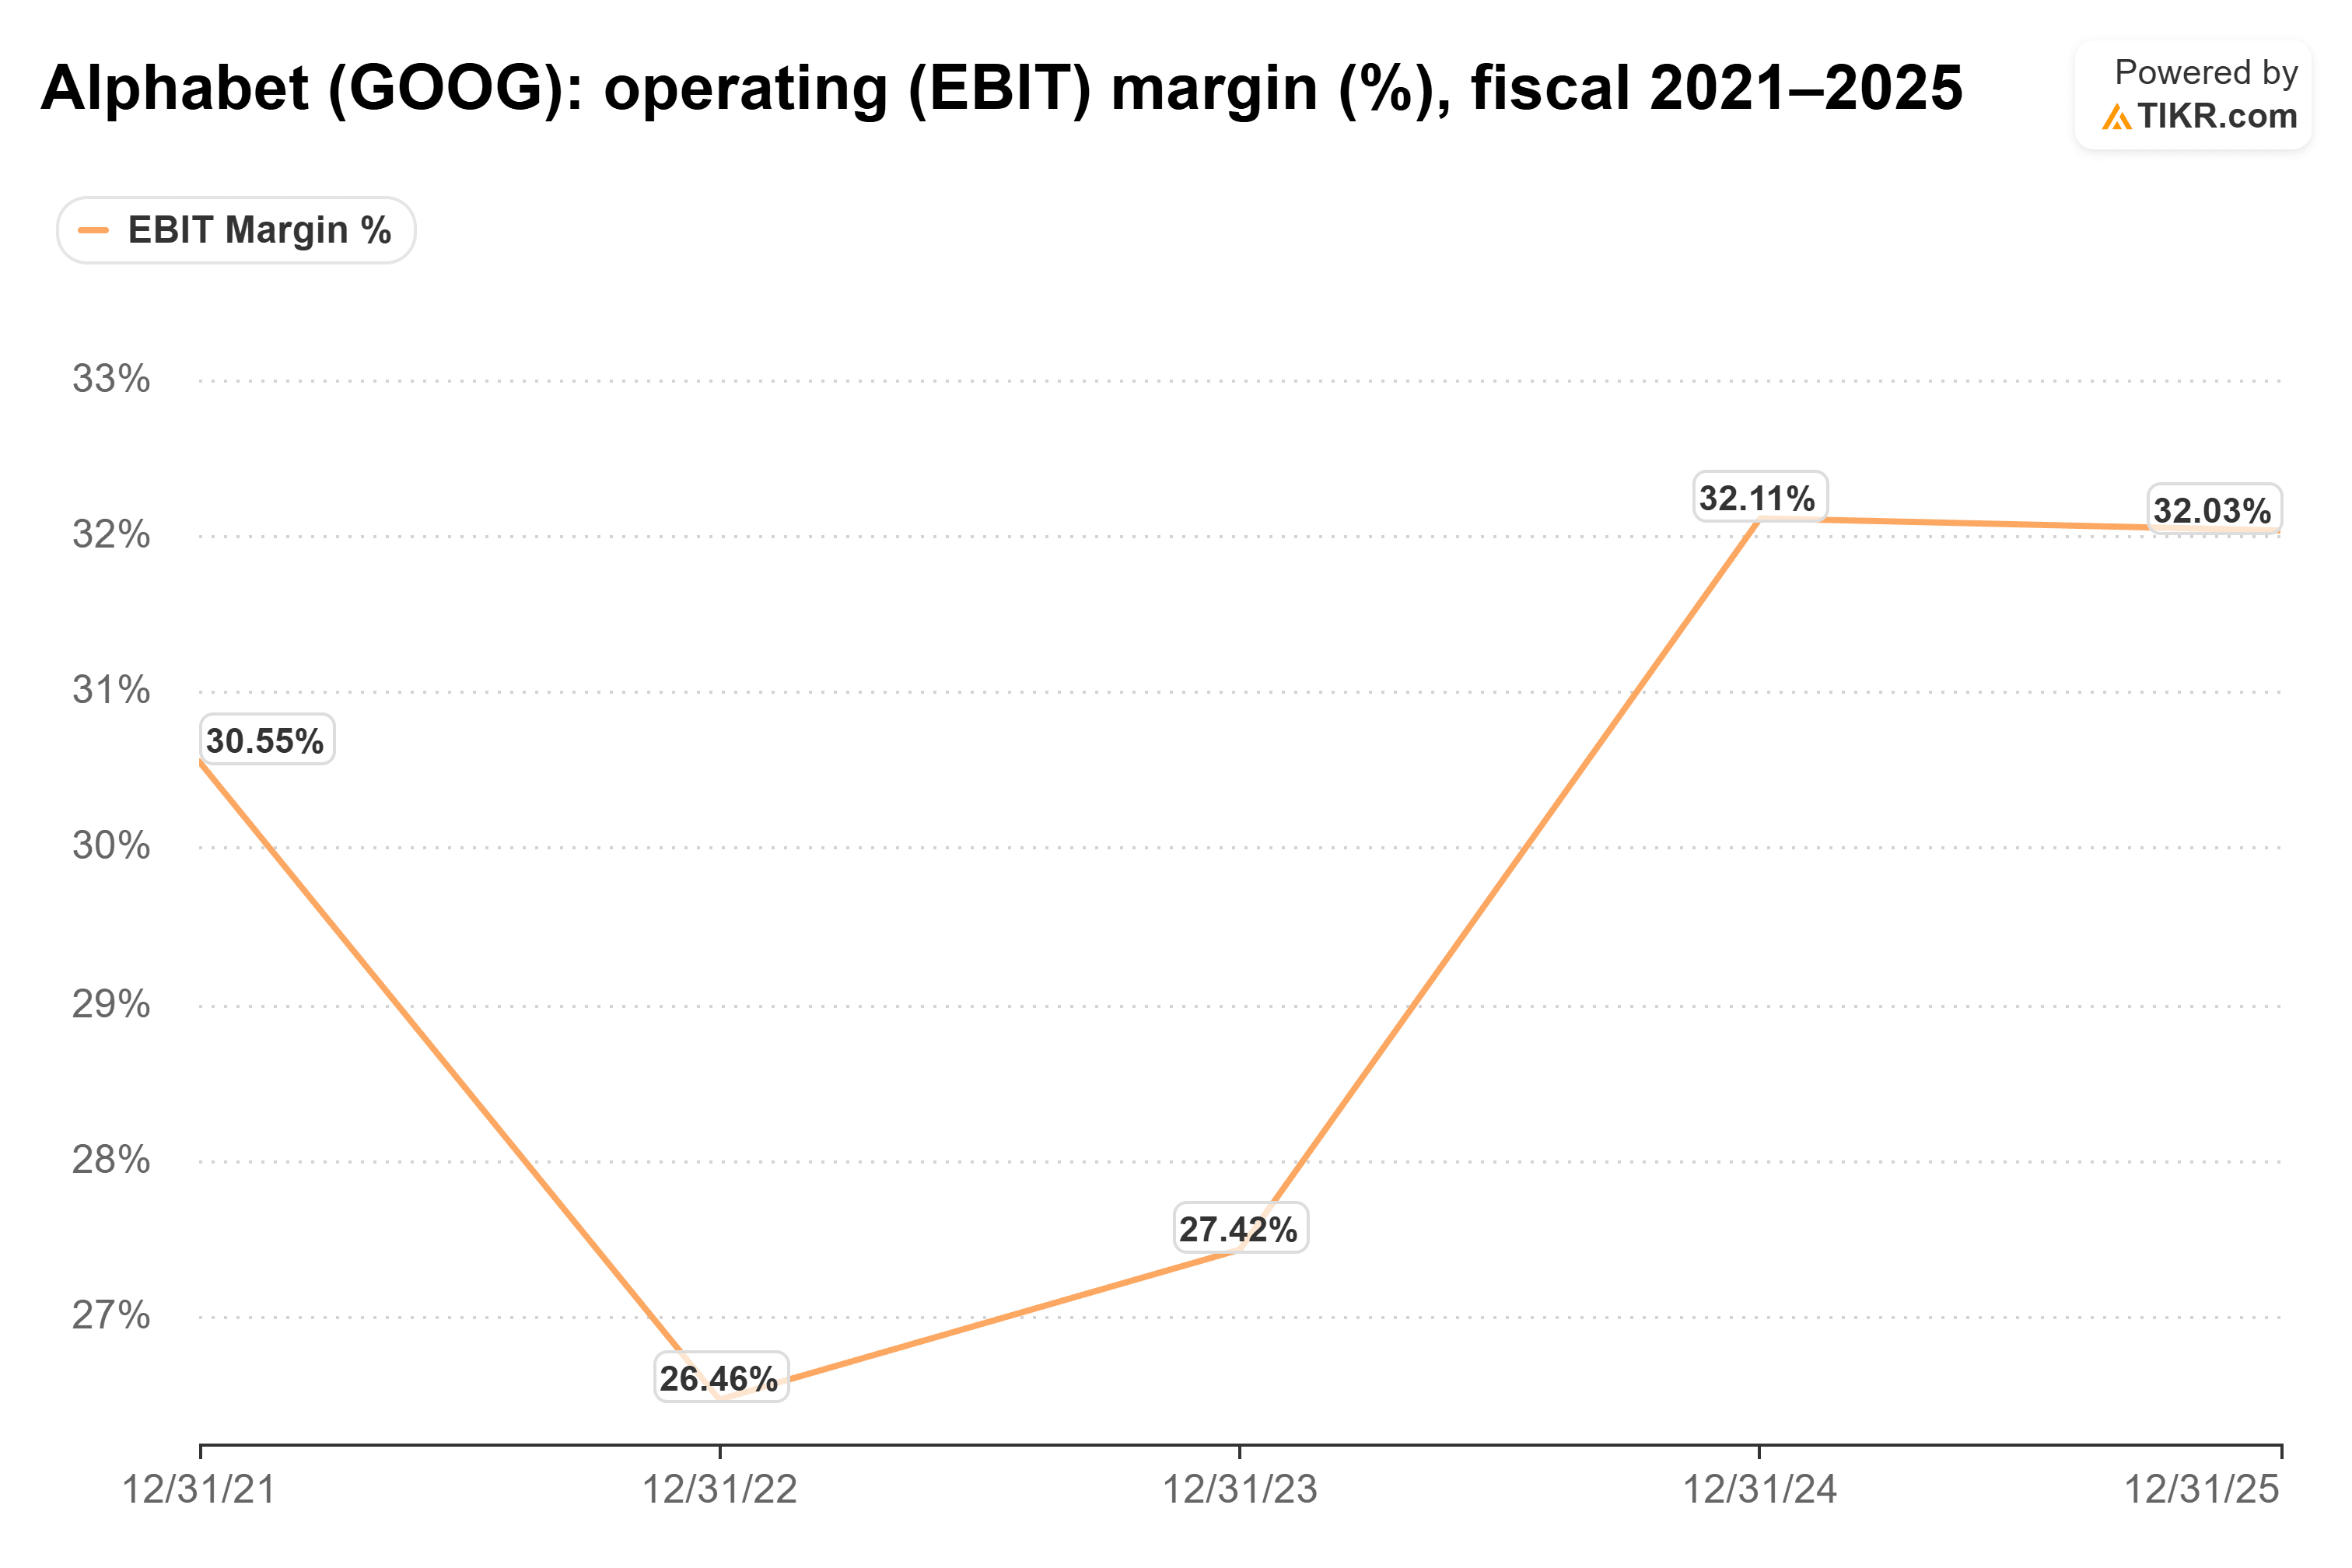
这个利润率是纽波特论点背后的缓冲垫。Alphabet可以承受在搜索中以低价销售AI,因为其他业务已经支付了账单。OpenAI必须从AI本身赚钱。
OpenAI的增长仍然重要
反对纽波特观点最有力的论据是OpenAI的增长速度。从9月份的约500亿美元到12月份的700亿美元,将是一个季度内40%的跃升。这也表明客户目前正在为前沿模型支付高价。
纽波特的观点是关于那之后会发生什么。随着更便宜的模型变得足够好,他预计竞争对手会"挑出人们使用ChatGPT所做的有用的事情",并将它们内置到自己的产品中。这是一个定价问题,它会在影响年化收入之前,首先体现在利润率上。
微软是后盾
纽波特为OpenAI设想的结局绕不开雷德蒙德。他说,如果谷歌在搜索和工作工具上获胜,OpenAI最终"可能会被微软收购,作为对抗谷歌主导地位的竞争性出价。"他称这是"OpenAI的财务噩梦场景。"
同样的场景从微软 (MSFT)的角度看则不那么可怕。微软已经拥有OpenAI约27%的股份,这是两家公司在2025年底OpenAI资本重组时宣布的持股比例。而且市场并没有为它的AI故事支付溢价。微软以26.4倍的预期市盈率交易,低于其三年平均的30.0倍,也远低于2024年7月37.0倍的峰值……

收购一个被削弱的OpenAI的剩余部分(这纯属猜测)将使其模型完全置于微软的屋檐下,价格远低于OpenAI今天所要求的水平。
Alphabet无论如何都会赢
我认为纽波特的方向是对的。如果更大的模型继续带来回报,Alphabet仍然拥有一个前沿实验室,背后是4000亿美元的业务。如果它们不再带来回报,那么内置在搜索和Workspace中的更便宜模型正是资金流向的地方。
无论如何,谷歌都会吃到它的午餐。
当然,这只是一位计算机科学家对技术走向的看法。OpenAI年底的年化收入将是它的第一次真正考验。
那么Alphabet股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Alphabet可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师估计来创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!