Chipotle股票的关键数据
- 当前价格: $32.68
- 目标价(中值): ~$58
- 华尔街目标价: ~$44
- 潜在总回报率: ~78%
- 年化内部收益率: ~15% / 年
现已上线:使用TIKR的新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
Chipotle Mexican Grill (CMG) 股价于2026年10月8日收于$32.68,上涨6.21%。此前,据《金融时报》报道(彭博社转载),星巴克(SBUX)曾与顾问探讨过一项可能的收购提议。Chipotle盘中一度上涨8.6%,而星巴克则一度下跌6.7%。《金融时报》称,如此规模的交易可能永远无法启动。星巴克表示,其通常不对市场传言置评,并专注于自身的业务转型;Chipotle则未予置评。
Chipotle的下一个硬性数据将于10月28日随第三季度业绩公布。该报告背后的业绩指引,在其投资者关系材料和7月的电话会议中已阐明,其中计入了一次食品安全恐慌事件的影响,但未包含另一次。
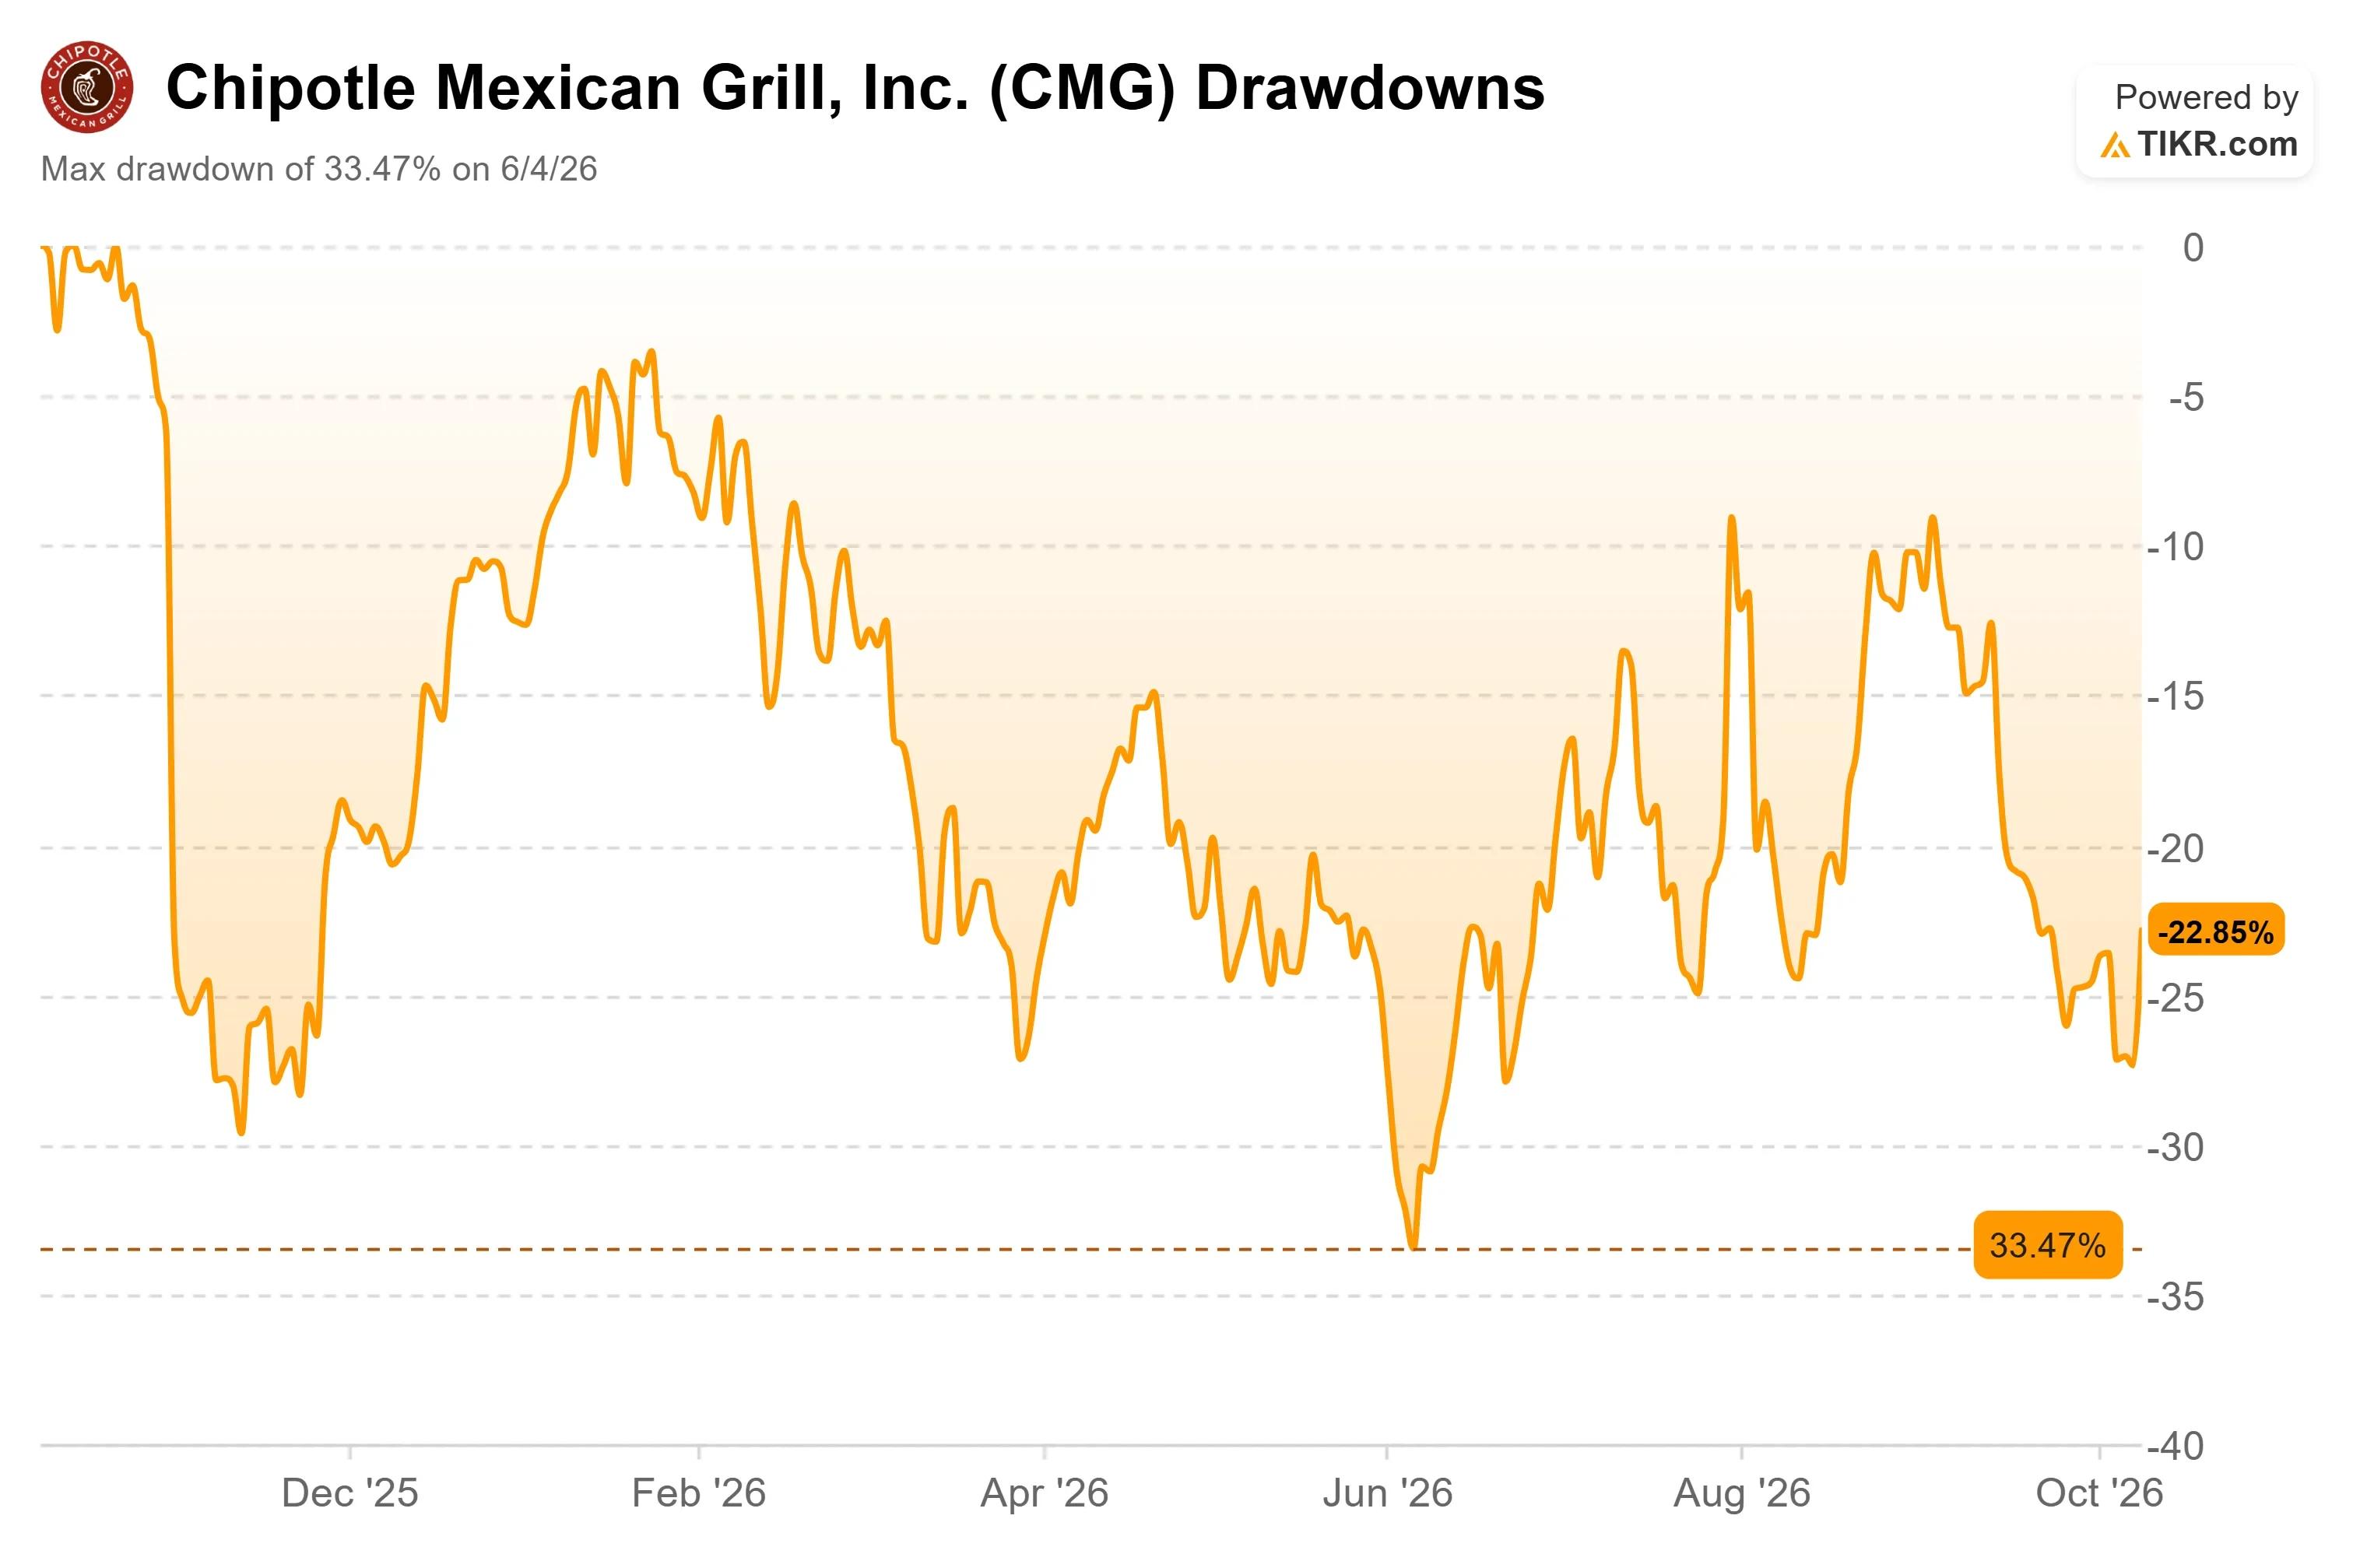
查看Chipotle股票的历史数据和未来预测(免费!) >>>
第三季度1%的指引计入了环孢子虫影响,但未计入沙门氏菌影响
Chipotle指引第三季度可比销售额增长约1%。在7月29日的电话会议上,一位Raymond James的分析师询问,这是否意味着其内在增长趋势接近3%,并假设了大约200个基点的环孢子虫疫情作为不利因素,且将持续整个季度。首席财务官Adam Rymer回答:“是的,是的,没错,我们的费用线指引正是基于那1%的销售额增长指引。”
这一冲击来自整个行业的谨慎态度,而非Chipotle自身食品的问题。首席执行官Scott Boatwright表示,此次疫情涉及的产品不在其菜单上,且美国疾病控制与预防中心已于9月11日宣布与生菜相关的疫情结束。由于成本指引是基于1%的可比销售额增长设定的,任何高于此水平的可比销售额增长都将使固定成本分摊到更多销售额上。
沙门氏菌恐慌则走向相反。8月4日,Chipotle下架了墨西哥辣椒,因明尼苏达州官员正在调查一起疑似以墨西哥辣椒为源的疫情,当日股价下跌近10%。在接受采访的84名明尼苏达州患者中,有75人报告曾在Chipotle用餐。一天后,该公司在一份文件中表示,“我们的指引未计入这些事件带来的财务影响。” 第三季度也是Chipotle全年同比基数最艰难的季度。
买家以约26倍市盈率将获得什么
Rymer在同一次电话会议上阐述了单店经济模型:“新餐厅的生产力一直稳定在80%左右,第二年的现金回报率继续保持在60%左右。”截至6月30日,Chipotle在全球运营着超过4,200家餐厅,Rymer表示仅北美市场就能支持至少7,000家。Boatwright在电话会议上表示,“我们在2026年的每个月都获得了市场份额。”
截至10月8日,股价交易于约26倍未来12个月市盈率,低于2025年12月31日时的约32倍。相比之下,麦当劳(MCD)约为18倍,星巴克约为32倍。盈利并非导致这一下降的原因。同期,未来每股收益预期从约$1.16上升至约$1.27,而股价则从$37.00跌至$32.68。
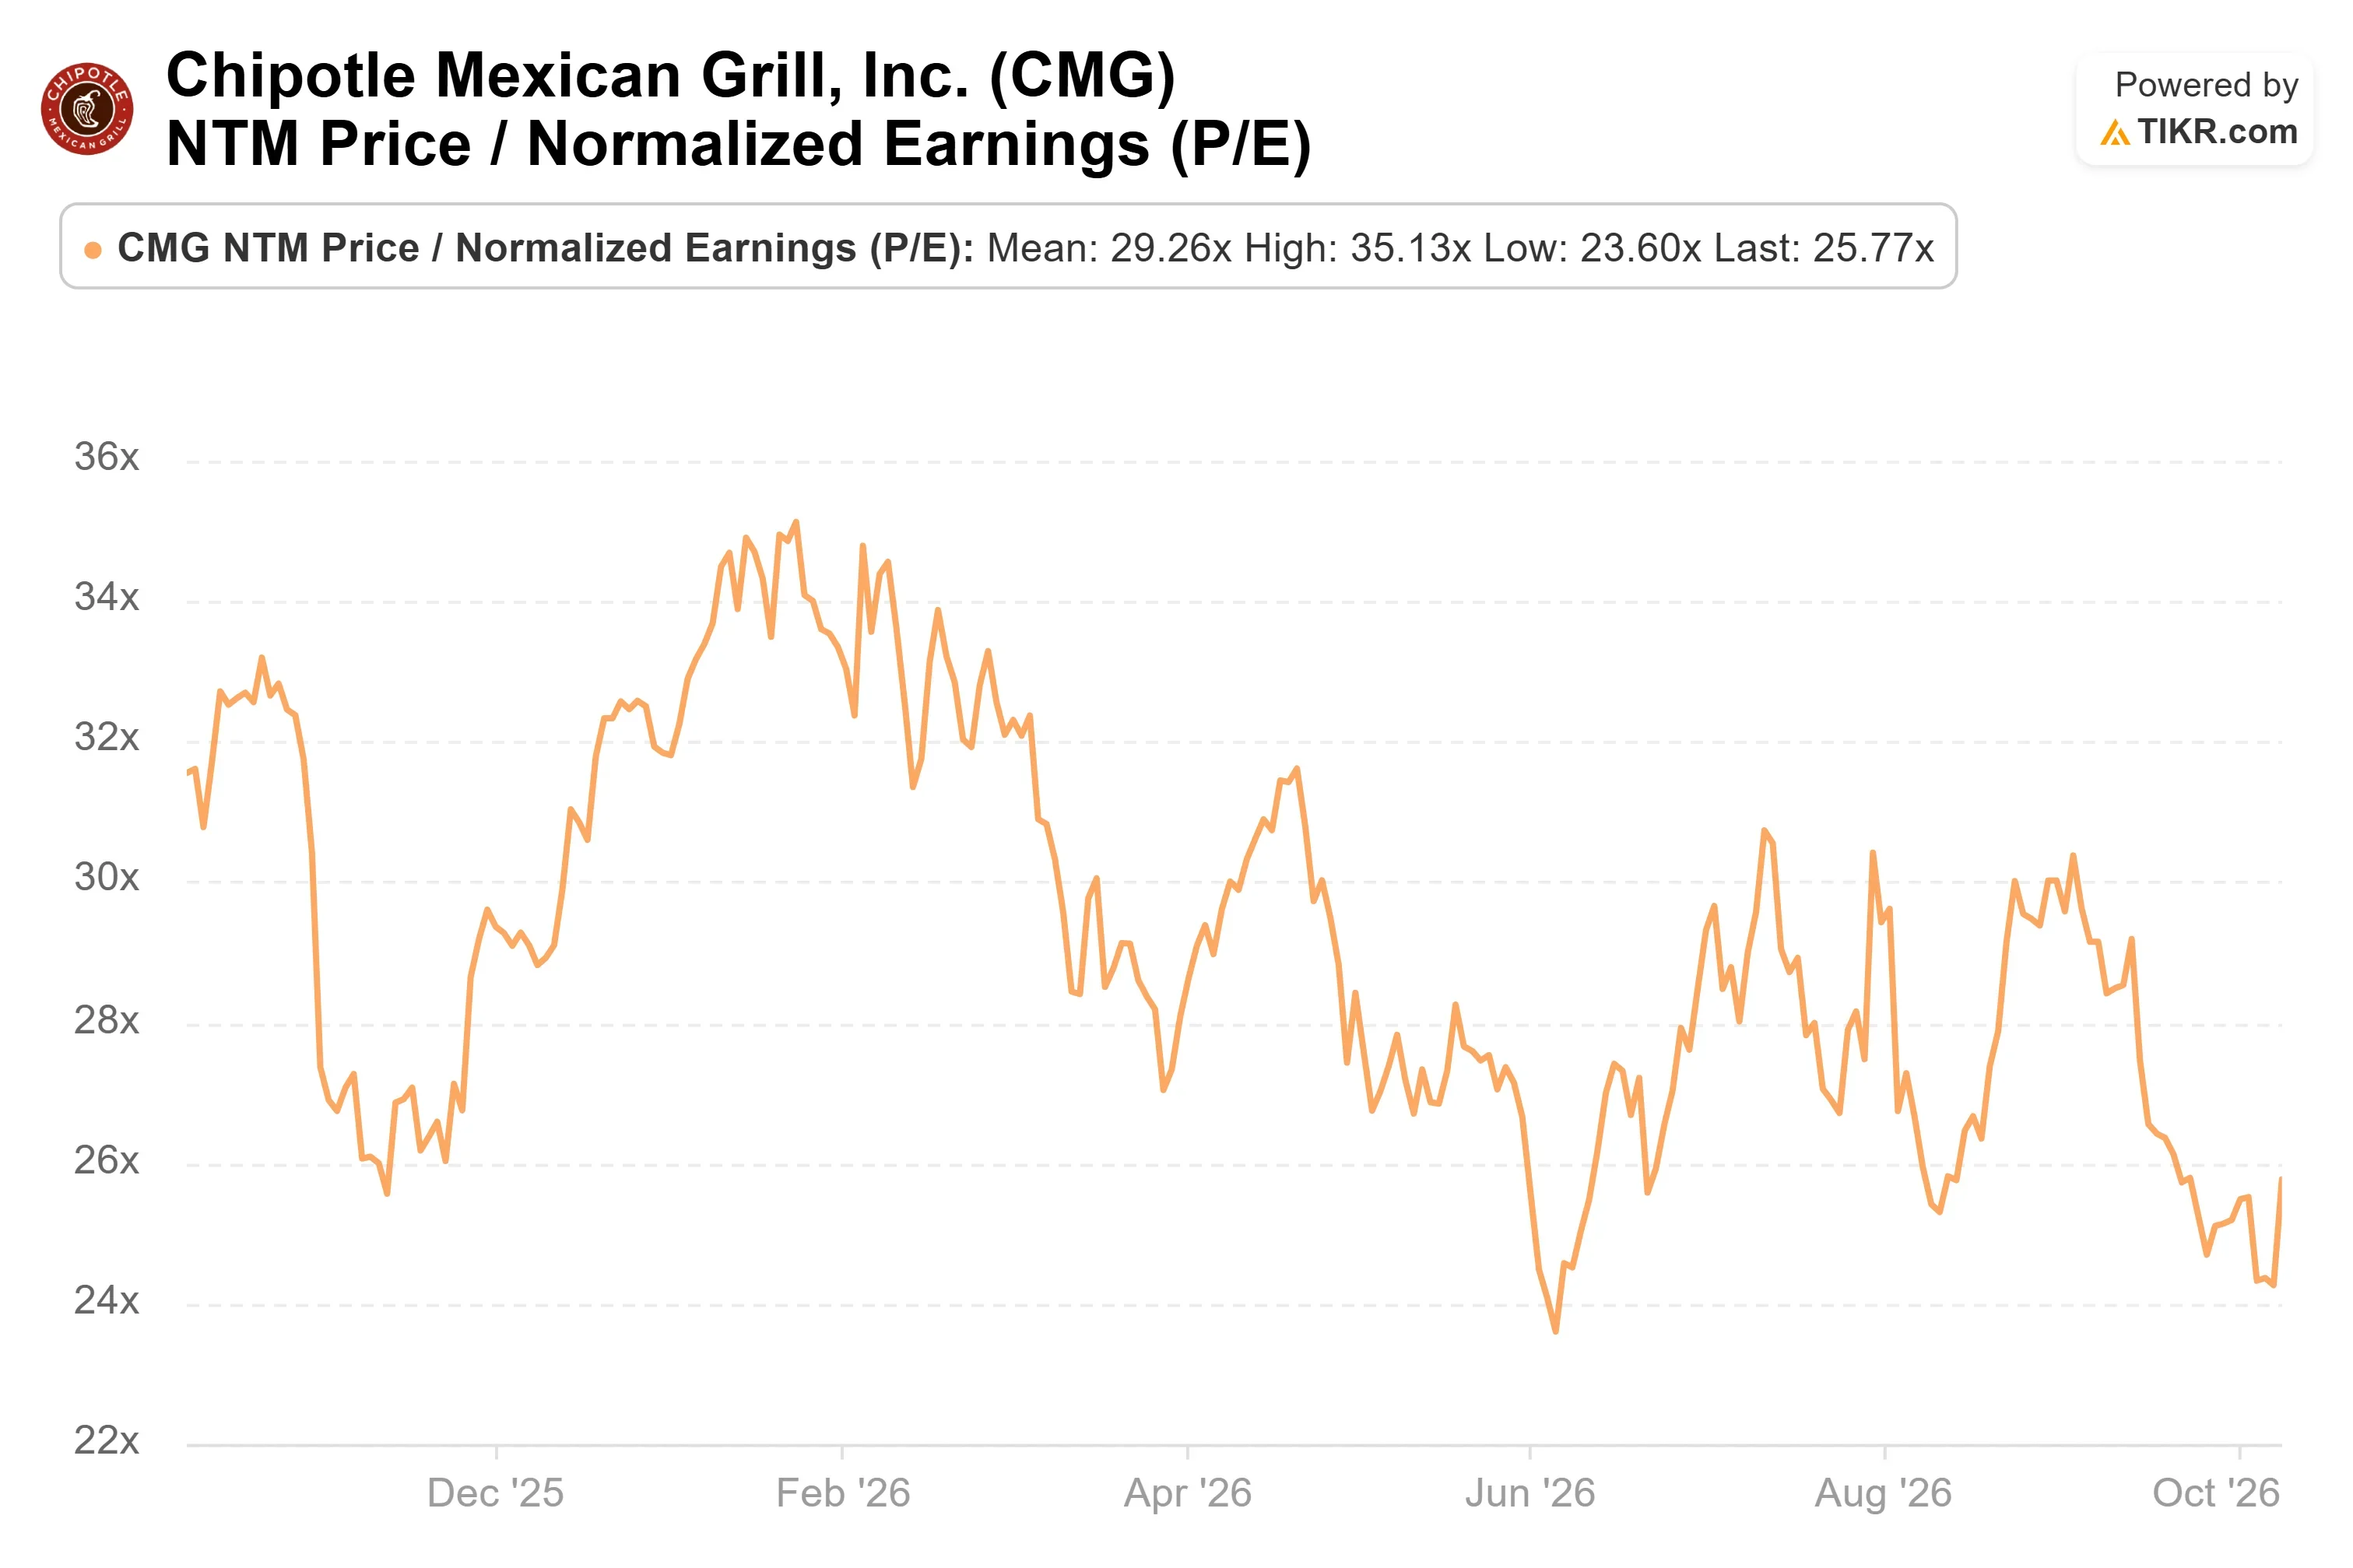
市场普遍预期第三季度每股收益约为$0.29,与去年同期基本持平。随后,预计第四季度增长约14%,2027年第一季度增长约30%(后者是与过去五个报告季度中最低的$0.24相比)。华尔街预期几乎没有变动:平均目标价从6月30日的$42.88升至$43.76,而“买入”和“跑赢大盘”评级从26个降至24个。
在TIKR中查看Chipotle与其同行的表现对比(免费!) >>>
TIKR高级模型分析
- 当前价格: $32.68
- 目标价(中值): ~$58
- 潜在总回报率: ~78%
- 年化内部收益率: ~15% / 年

查看分析师对Chipotle股票的增长预测和价格目标(免费!) >>>
TIKR模型的中性情景将Chipotle在2030年12月31日的目标价设定在约$58。其输入假设要求约10%的年收入增长率,接近市场普遍预期到2030年约10%的增速,这由管理层每年约350家新店的开设计划和可比销售额的复苏所支撑。其约12%的净利润率低于过去一年的13.6%,因此该情景仅需要利润率的部分恢复。随着市盈率缓慢收缩,回报将依赖于盈利增长。
主要风险是食品安全问题,这将在利润率恢复之际冲击客流量。上行空间:任何收购溢价未包含在模型中。下行风险:市场普遍预期2026年净利润率接近11%,如果利润率停滞于此,那么12%的假设就过高了。
结论
第三季度可比销售额增长接近3%将表明环孢子虫的拖累已消退,且未受到持续的沙门氏菌影响。若可比销售额低于1%的指引,则指向Chipotle未计入其数字中的那次恐慌,并使10月8日的股价上涨依赖于星巴克尚未确认的交易。
查看亿万富翁投资者正在买入哪些股票,以便您能通过TIKR跟随聪明钱。
那么Chipotle股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,即可查看Chipotle可能的价值。从华尔街的普遍预期开始,或调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非旨在提供TIKR或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!