英特尔股票的关键数据
- 当前价格: $107.08
- 目标价(中值): ~$437
- 华尔街目标价: ~$118
- 潜在总回报率: ~308%
- 年化内部收益率: ~39% / 年
现已上线:使用TIKR全新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
英特尔公司 (INTC) 于2026年10月8日收于$107.08,下跌5.34%。此次下跌源于芯片股抛售潮,雅虎财经将其与《金融时报》一篇质疑OpenAI营收的报告联系起来。英特尔是当日跌幅最大的股票之一,盘中一度下跌超过6%,与Arm Holdings (ARM) 和 Marvell Technology (MRVL) 一同走低。
英特尔当天本身并未发布任何消息。其最新公告是10月6日根据其投资者关系材料发布的通知,称将于10月29日盘后公布第三季度业绩。该股在过去一年中仍上涨了194.4%,但较其一年内高点下跌了24.02%。

英特尔不会透露代工客户,即使在分析师日上也不会
这一政策是外部新闻能如此大程度影响其股价的原因之一。在8月26日德意志银行的技术大会上,执行副总裁兼首席财务官David Zinsner表示,首席执行官陈立武“不想在代工方面宣布客户”。他补充说,宣布客户“在代工行业并不常见”。他告诉投资者,即使在预计在2027年某个时候举行的分析师日上,也不要期待客户名单。客户仍可以自行宣布交易。
英特尔确实在4月确认已作为合作伙伴加入埃隆·马斯克的Terafab项目。然而,自马斯克于10月3日披露与台积电 (TSM) 的谈判以来,关于英特尔角色的最新消息来自马斯克的帖子和陈立武对记者的评论,而非披露的合同条款。
营收超预期是英特尔可控的信号
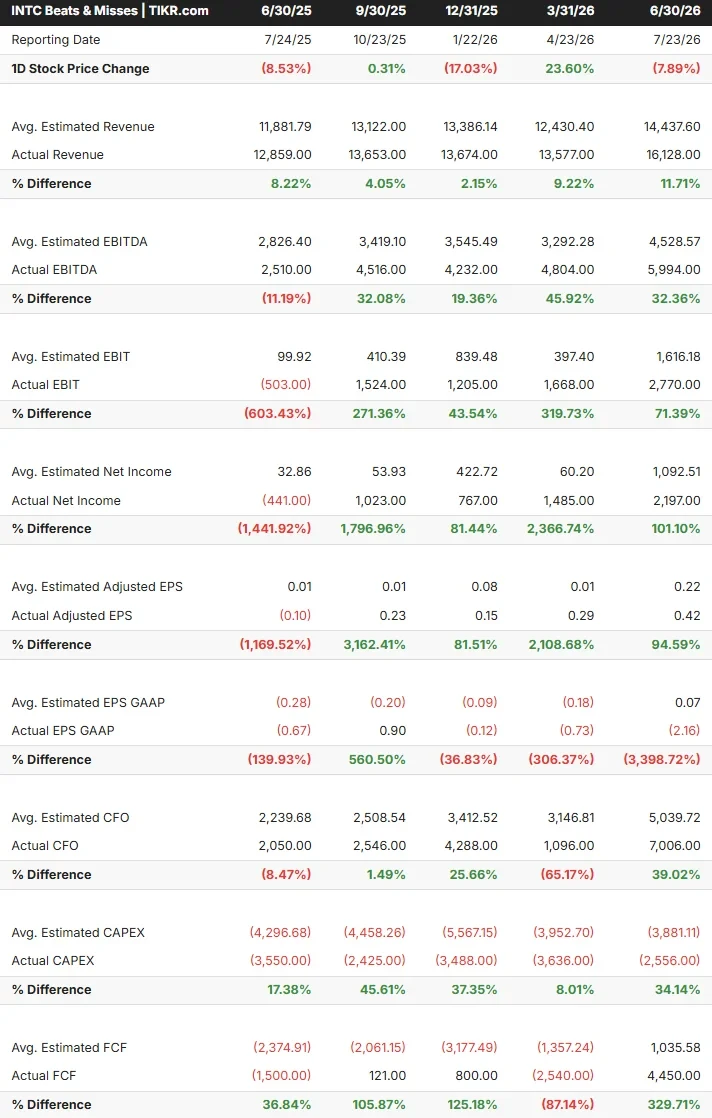
英特尔公布的业绩持续超出预期。根据TIKR数据,在过去五个已报告的季度中,每个季度的营收都超过了市场共识预期。2026年第二季度营收达到161.3亿美元,同比增长25.42%,比预期高出11.71%。调整后每股收益为$0.42,几乎是$0.22市场共识预期的两倍。然而,按公认会计准则 (GAAP) 计算,每股收益为亏损$2.16,而市场预期为盈利$0.07。
Zinsner将部分强劲表现描述为一种供应选择。内存成本损害了PC需求,但他称较弱的客户端业务“可能是我们能做的最好的事情,考虑到数据中心的需求”,因为它为服务器释放了产能。
支出是悬而未决的问题。Zinsner曾表示2027年的资本支出将显著增加,但当他的团队提交一个数字时,他说,“我告诉他们,不行。”根据TIKR数据,市场共识仍预计2026年和2027年自由现金流为负,到2028年才转为正。
TIKR高级模型分析
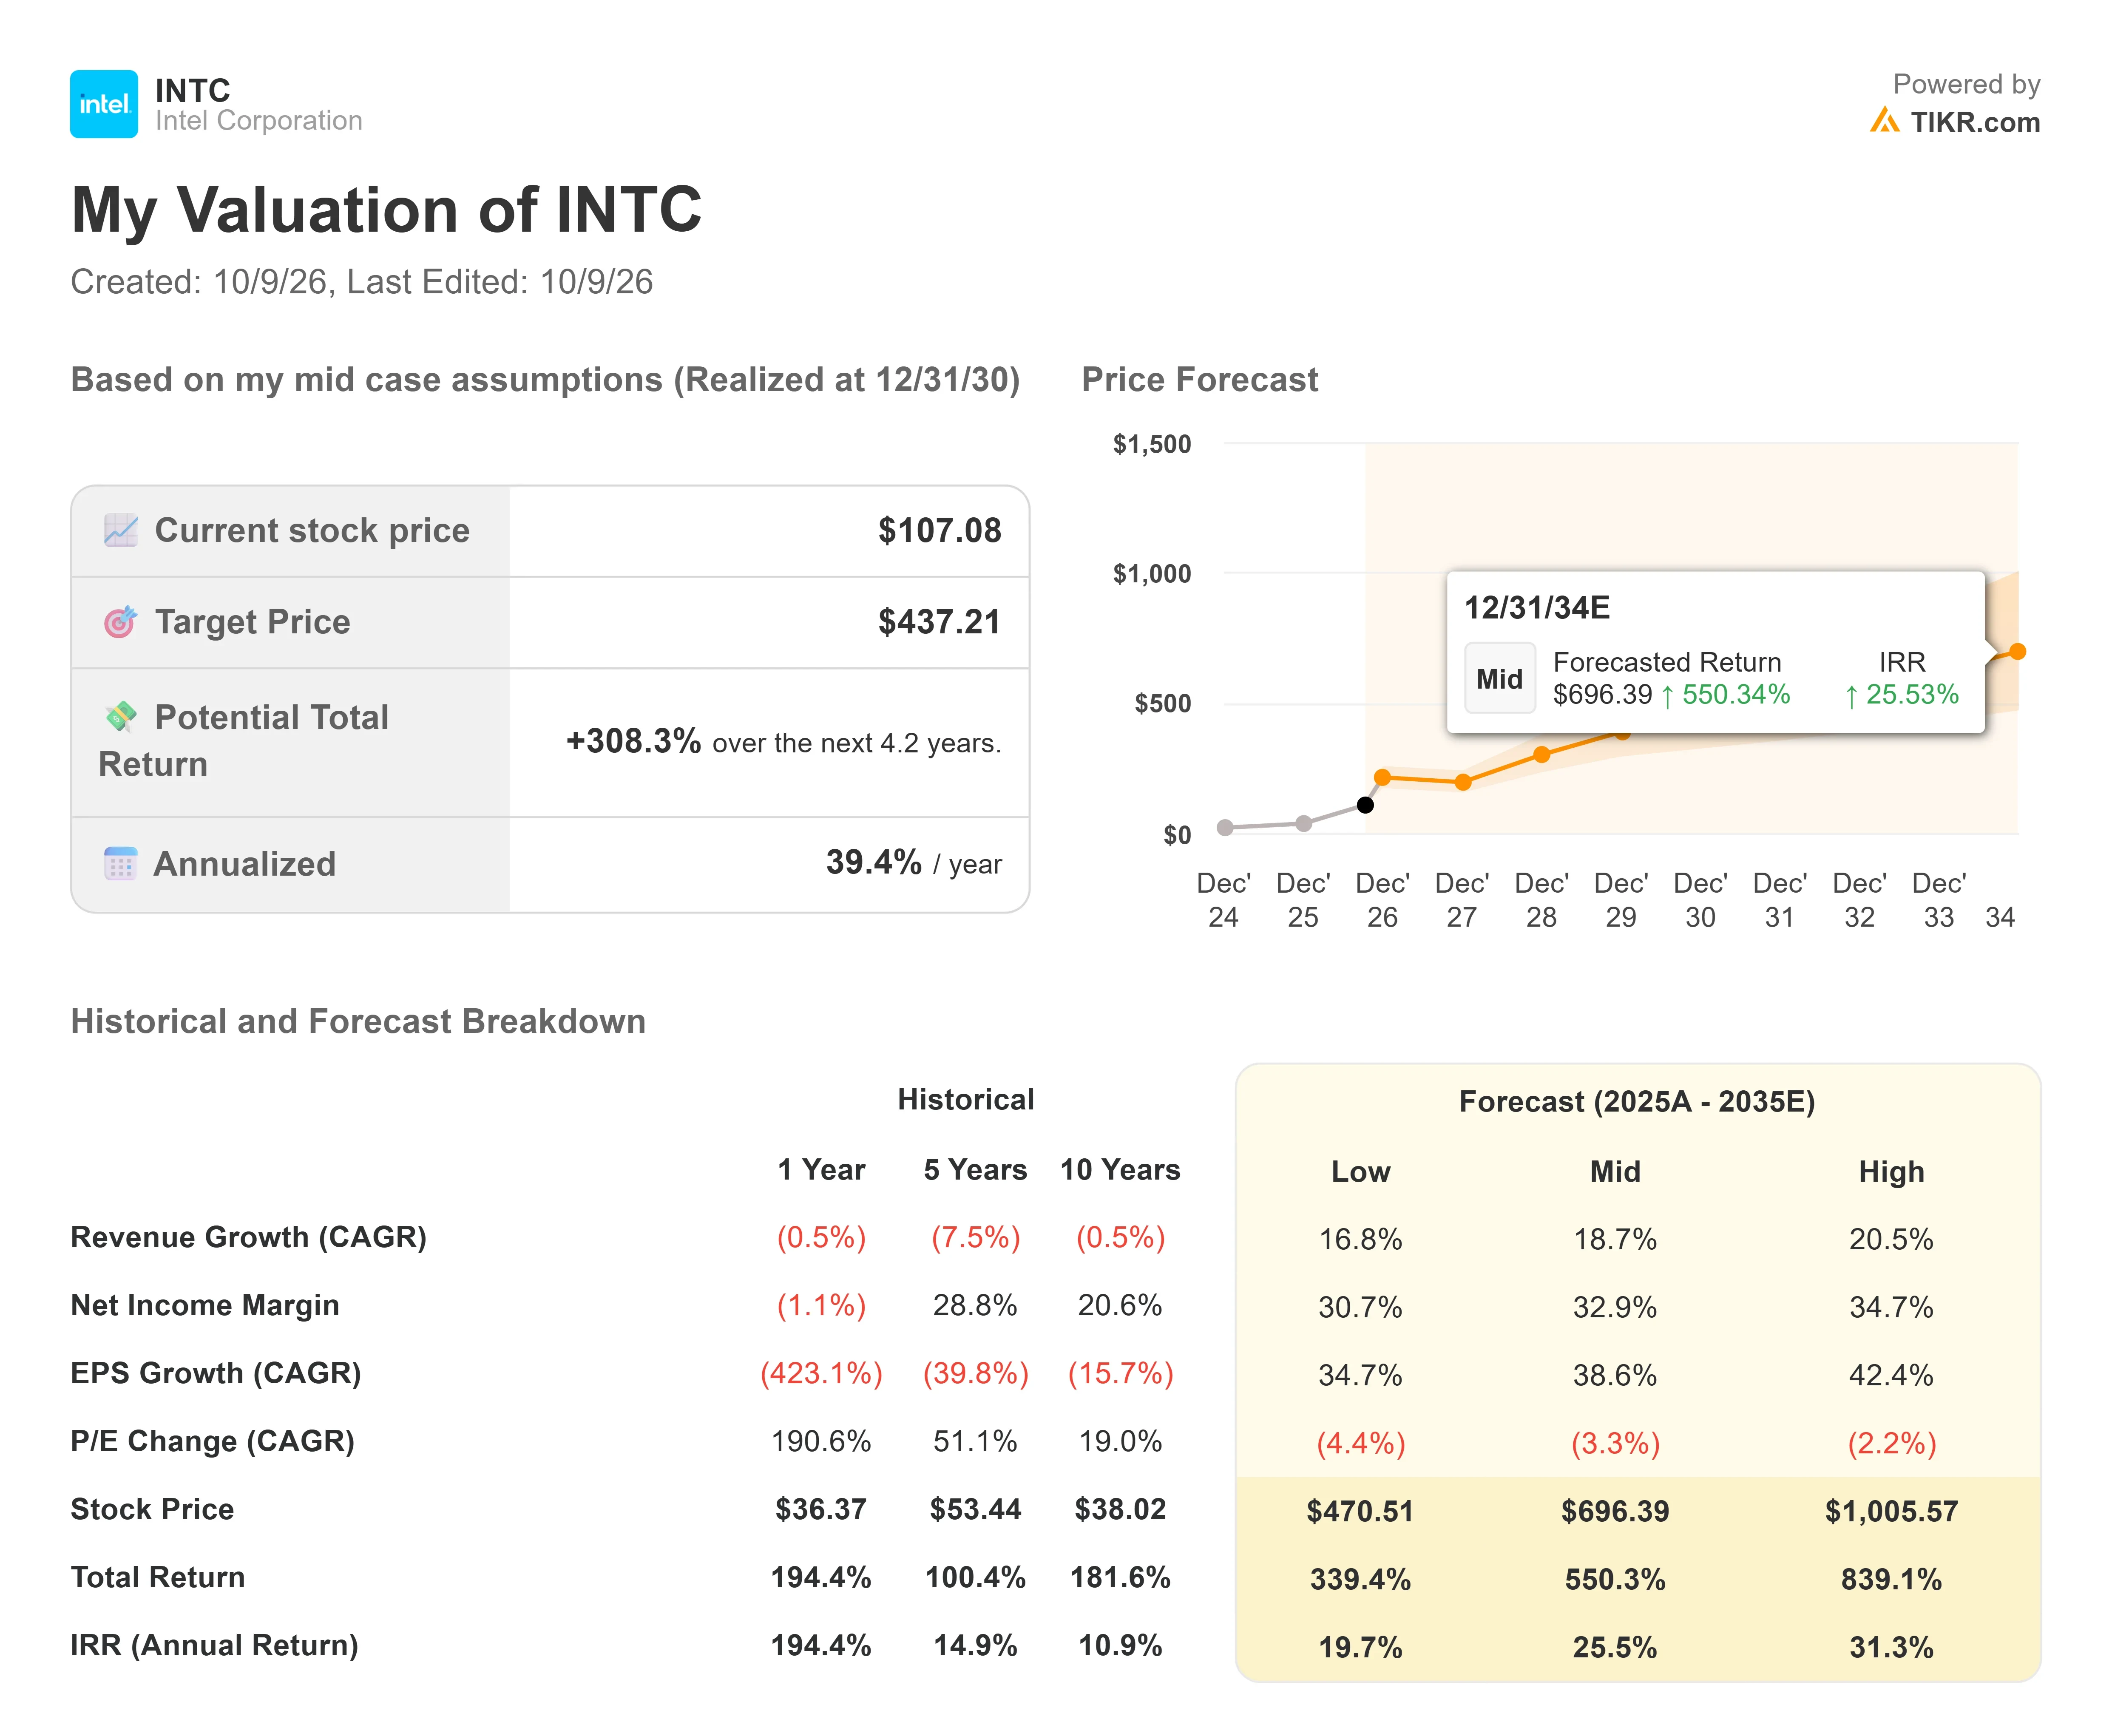
- 当前价格: $107.08
- 目标价(中值): ~$437
- 潜在总回报率: ~308%
- 年化内部收益率: ~39% / 年
查看分析师对英特尔股票的增长率预测和价格目标(免费!) >>>
TIKR的中值情景是一个假设情景,而非预测。在该模型2025年至2035年的时间窗口内,它假设年营收增长率约为19%,净利润率接近33%,市盈率每年收缩约3%。作为比较,市场共识预期到2030年的年营收增长率约为17%,尽管只有七位分析师覆盖到2030年。
估值倍数是最大的波动因素。英特尔基于未来十二个月的市盈率为63倍,而英伟达 (NVDA) 为19倍,超微半导体 (AMD) 为56倍,每年3%的收缩率保留了该股所携带的大部分溢价。分析师则更为谨慎,评级为:14个买入,1个跑赢大盘,32个持有,1个跑输大盘,1个卖出。上涨空间在于,如果市场对英特尔代工业务的兴趣转化为已签署的订单量。下行风险在于,如果其估值溢价在盈利赶上之前就向同行水平收缩。
结论
10月29日是英特尔用自身业绩回应的机会。市场共识预期第三季度营收约为164亿美元。若业绩超预期,将是连续第六个季度超预期,而达到或超过业绩指引上限168亿美元将是一个明确的信号。2027年资本支出的信号同样重要。如果支出能维持市场共识中2028年自由现金流转正的前景,将支撑其估值倍数;而如果支出大幅增加却没有新的营收可见性,则会对其估值构成压力。
查看亿万富翁投资者正在买入哪些股票,以便您能通过TIKR跟随聪明钱。
那么英特尔股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英特尔可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含公司近期新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!