核心要点
- GE Aerospace (GE) 股价在10月份下跌了3%,收于约302美元附近,尽管其盈利超出预期并上调了2026年业绩指引。
- 波音 (BA) 面临飞机交付延迟,这可能支撑对旧发动机的维护需求,同时也对GE的新发动机项目构成威胁。
- FTAI Aviation (FTAI) 重申了其2027年展望,并宣布了一项5亿美元的加速股票回购计划。
- Jefferies维持其"买入"评级,但将其对GE的目标价从435美元下调至425美元,这意味着较10月30日股价有约41%的上行空间,而378美元的共识目标价则意味着约25%的上行空间。
发生了什么?
截至10月30日,GE Aerospace股价当月下跌了3%,从约312美元跌至302美元,强劲的季度盈利未能抵消市场对其2027年增长放缓的担忧。
10月20日,GE报告调整后每股收益为2.25美元,同比增长36%,高于分析师预期的约2.01美元。
调整后营收增长18%至133亿美元,而订单激增49%至190亿美元,反映了其航空航天业务的强劲需求。
GE还将全年调整后每股收益指引从7.65-7.85美元上调至8.00-8.10美元。然而,减去前九个月的收益后,意味着第四季度每股收益约为1.87-1.97美元,低于预期的2.04美元。
投资者也关注到商业服务增长放缓。
董事长兼首席执行官Larry Culp表示:"我们现在预计2027年商业服务将实现低双位数增长",这得到了超过1700亿美元的商业服务积压订单的支持。
这将标志着增长从2026年预期的低20%区间放缓,引发了市场对GE溢价估值的质疑。
波音延迟的777X项目带来了另一个挑战,其GE9X发动机可能在2027年造成额外的3亿美元利润阻力。
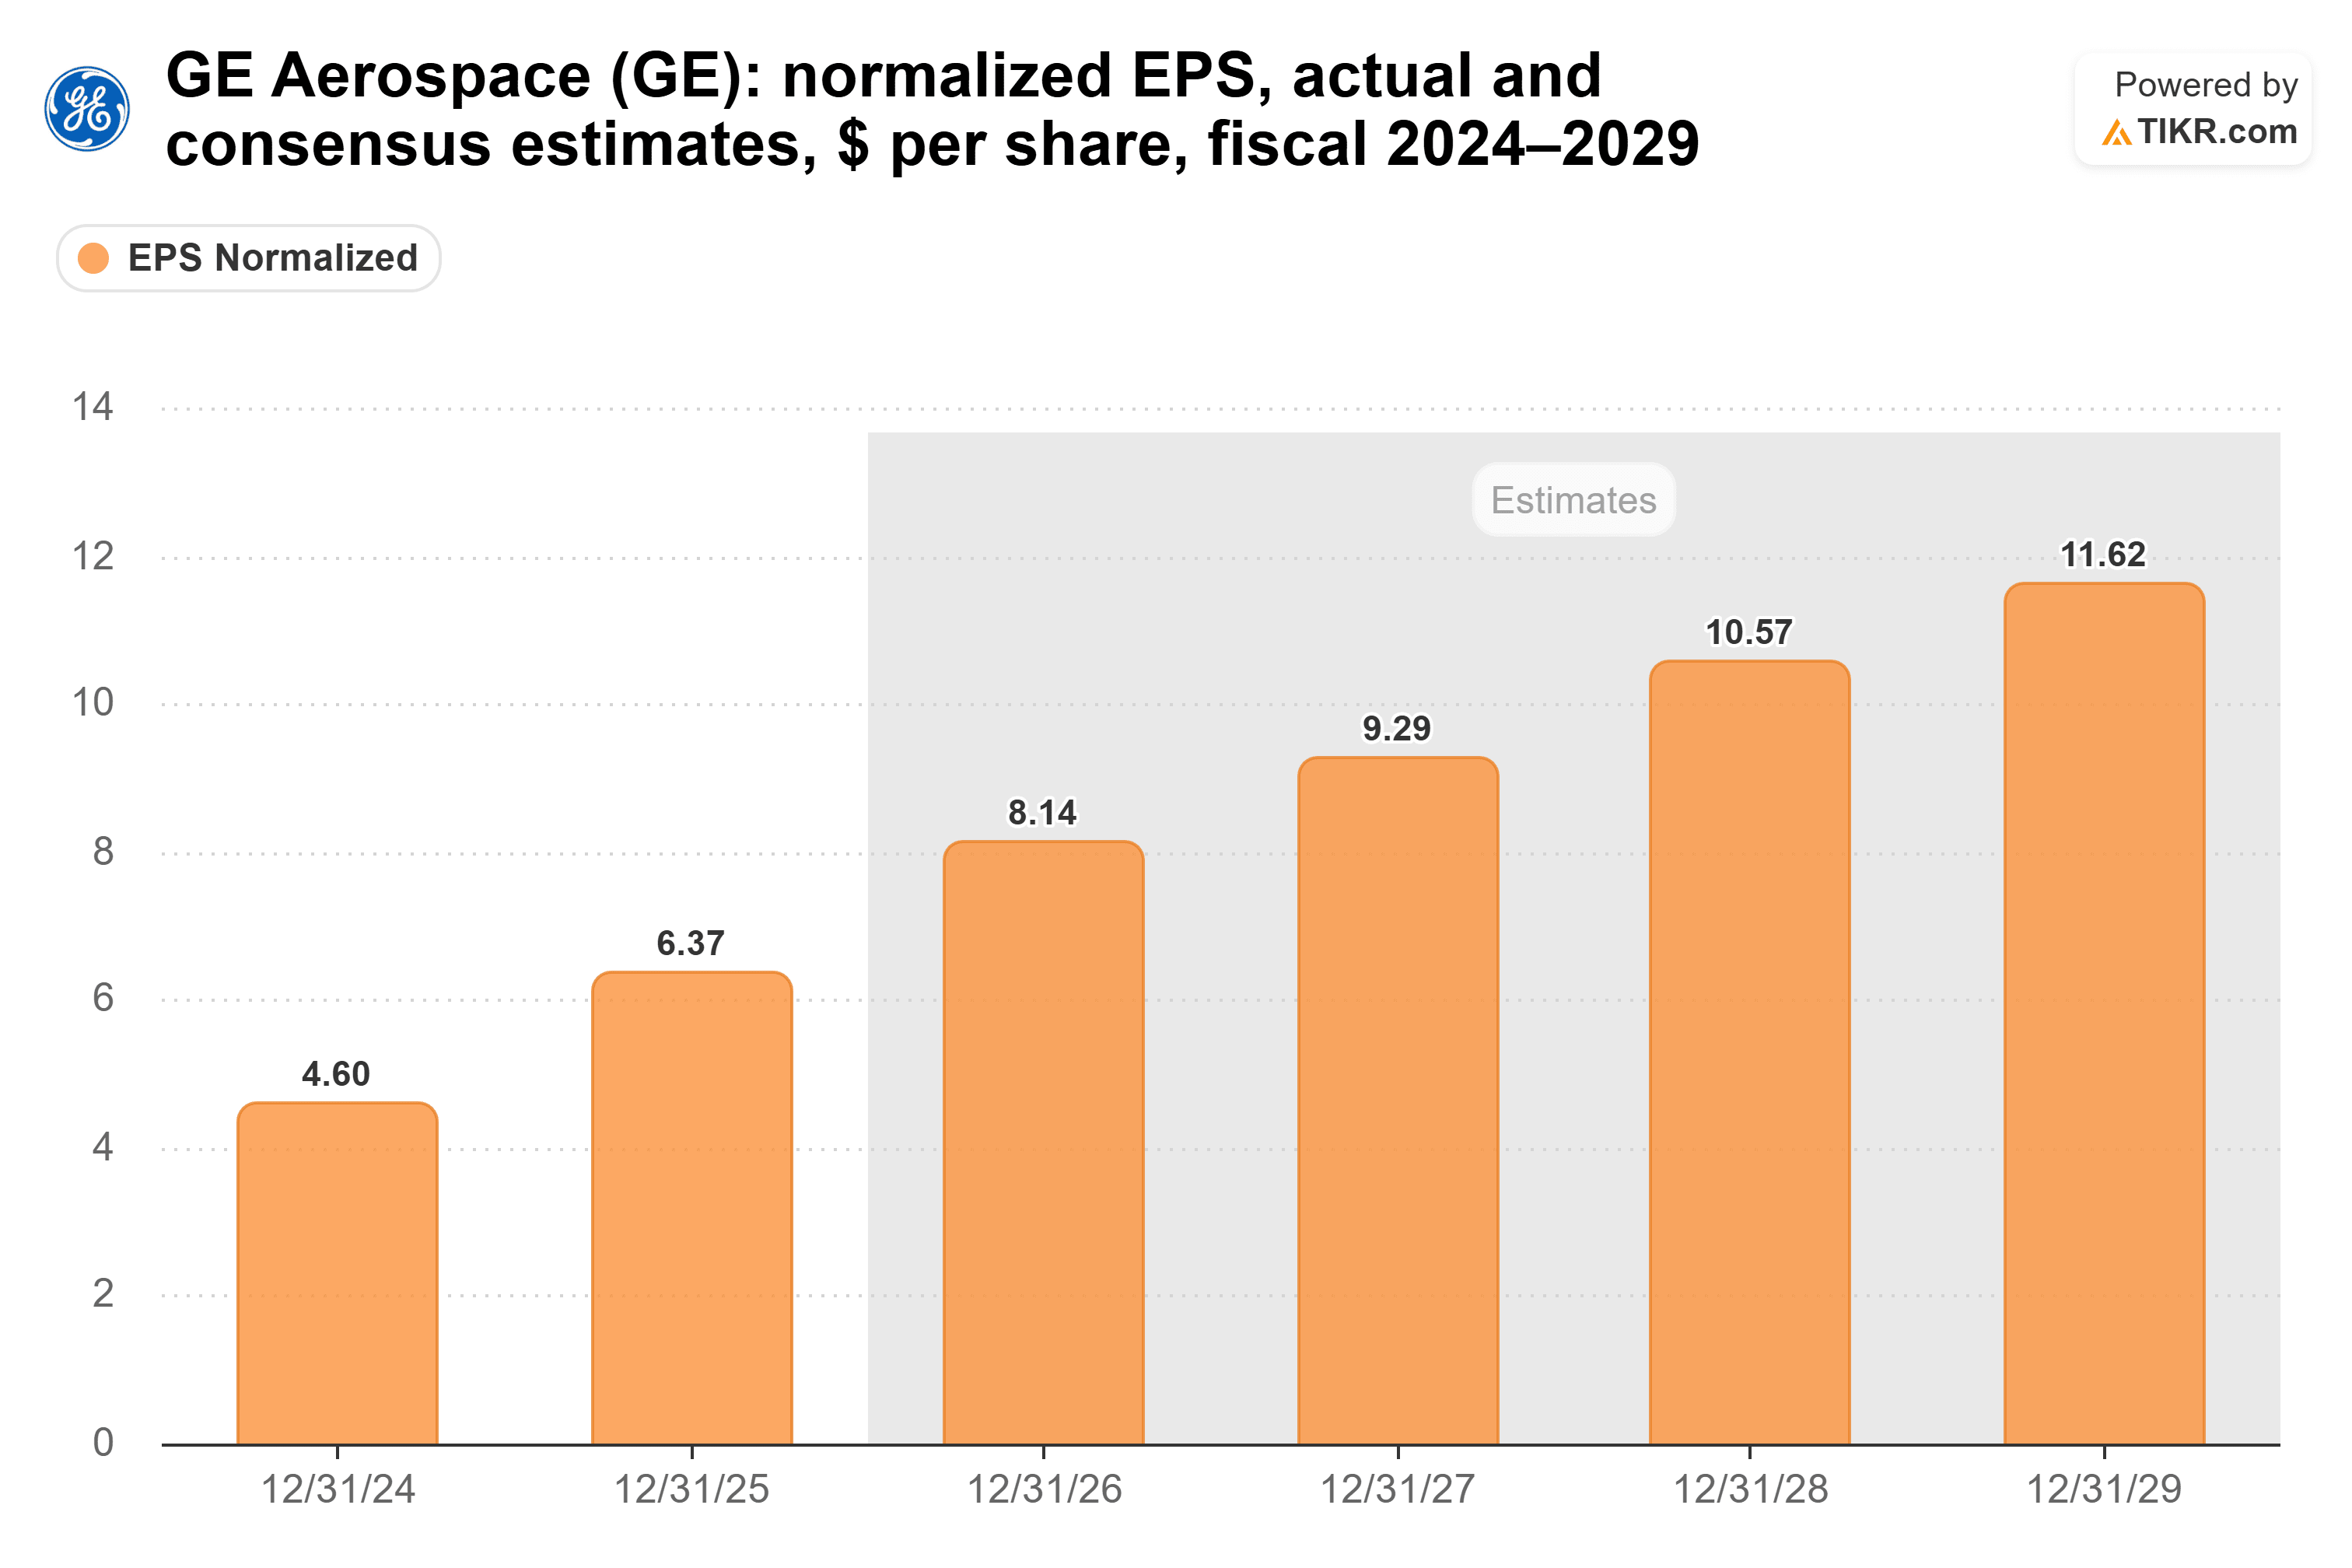
尽管如此,分析师预计其正常化每股收益将在2027年达到9.29美元,2028年达到10.57美元,这表明尽管面临这些压力,盈利增长仍可能持续。
波音的生产困境也可能通过延长旧飞机和发动机的服务时间来支持GE的维护业务。
GE报告称,自2026年初以来,等待进厂维修的发动机数量增加了约20%,突显了现有的售后市场需求。
与此同时,FTAI报告第三季度调整后EBITDA为3.48亿美元,环比增长约15%,并重申了其2027年展望。
FTAI的表现提供了售后市场需求的额外证据,尽管其业绩并不能保证GE的增长会更强劲。
GE Aerospace股票是被低估还是高估了?
GE Aerospace在其10月30日约302美元的收盘价附近似乎处于适度低估状态,尽管商业服务增长放缓可能在未来12个月内限制其上行空间。
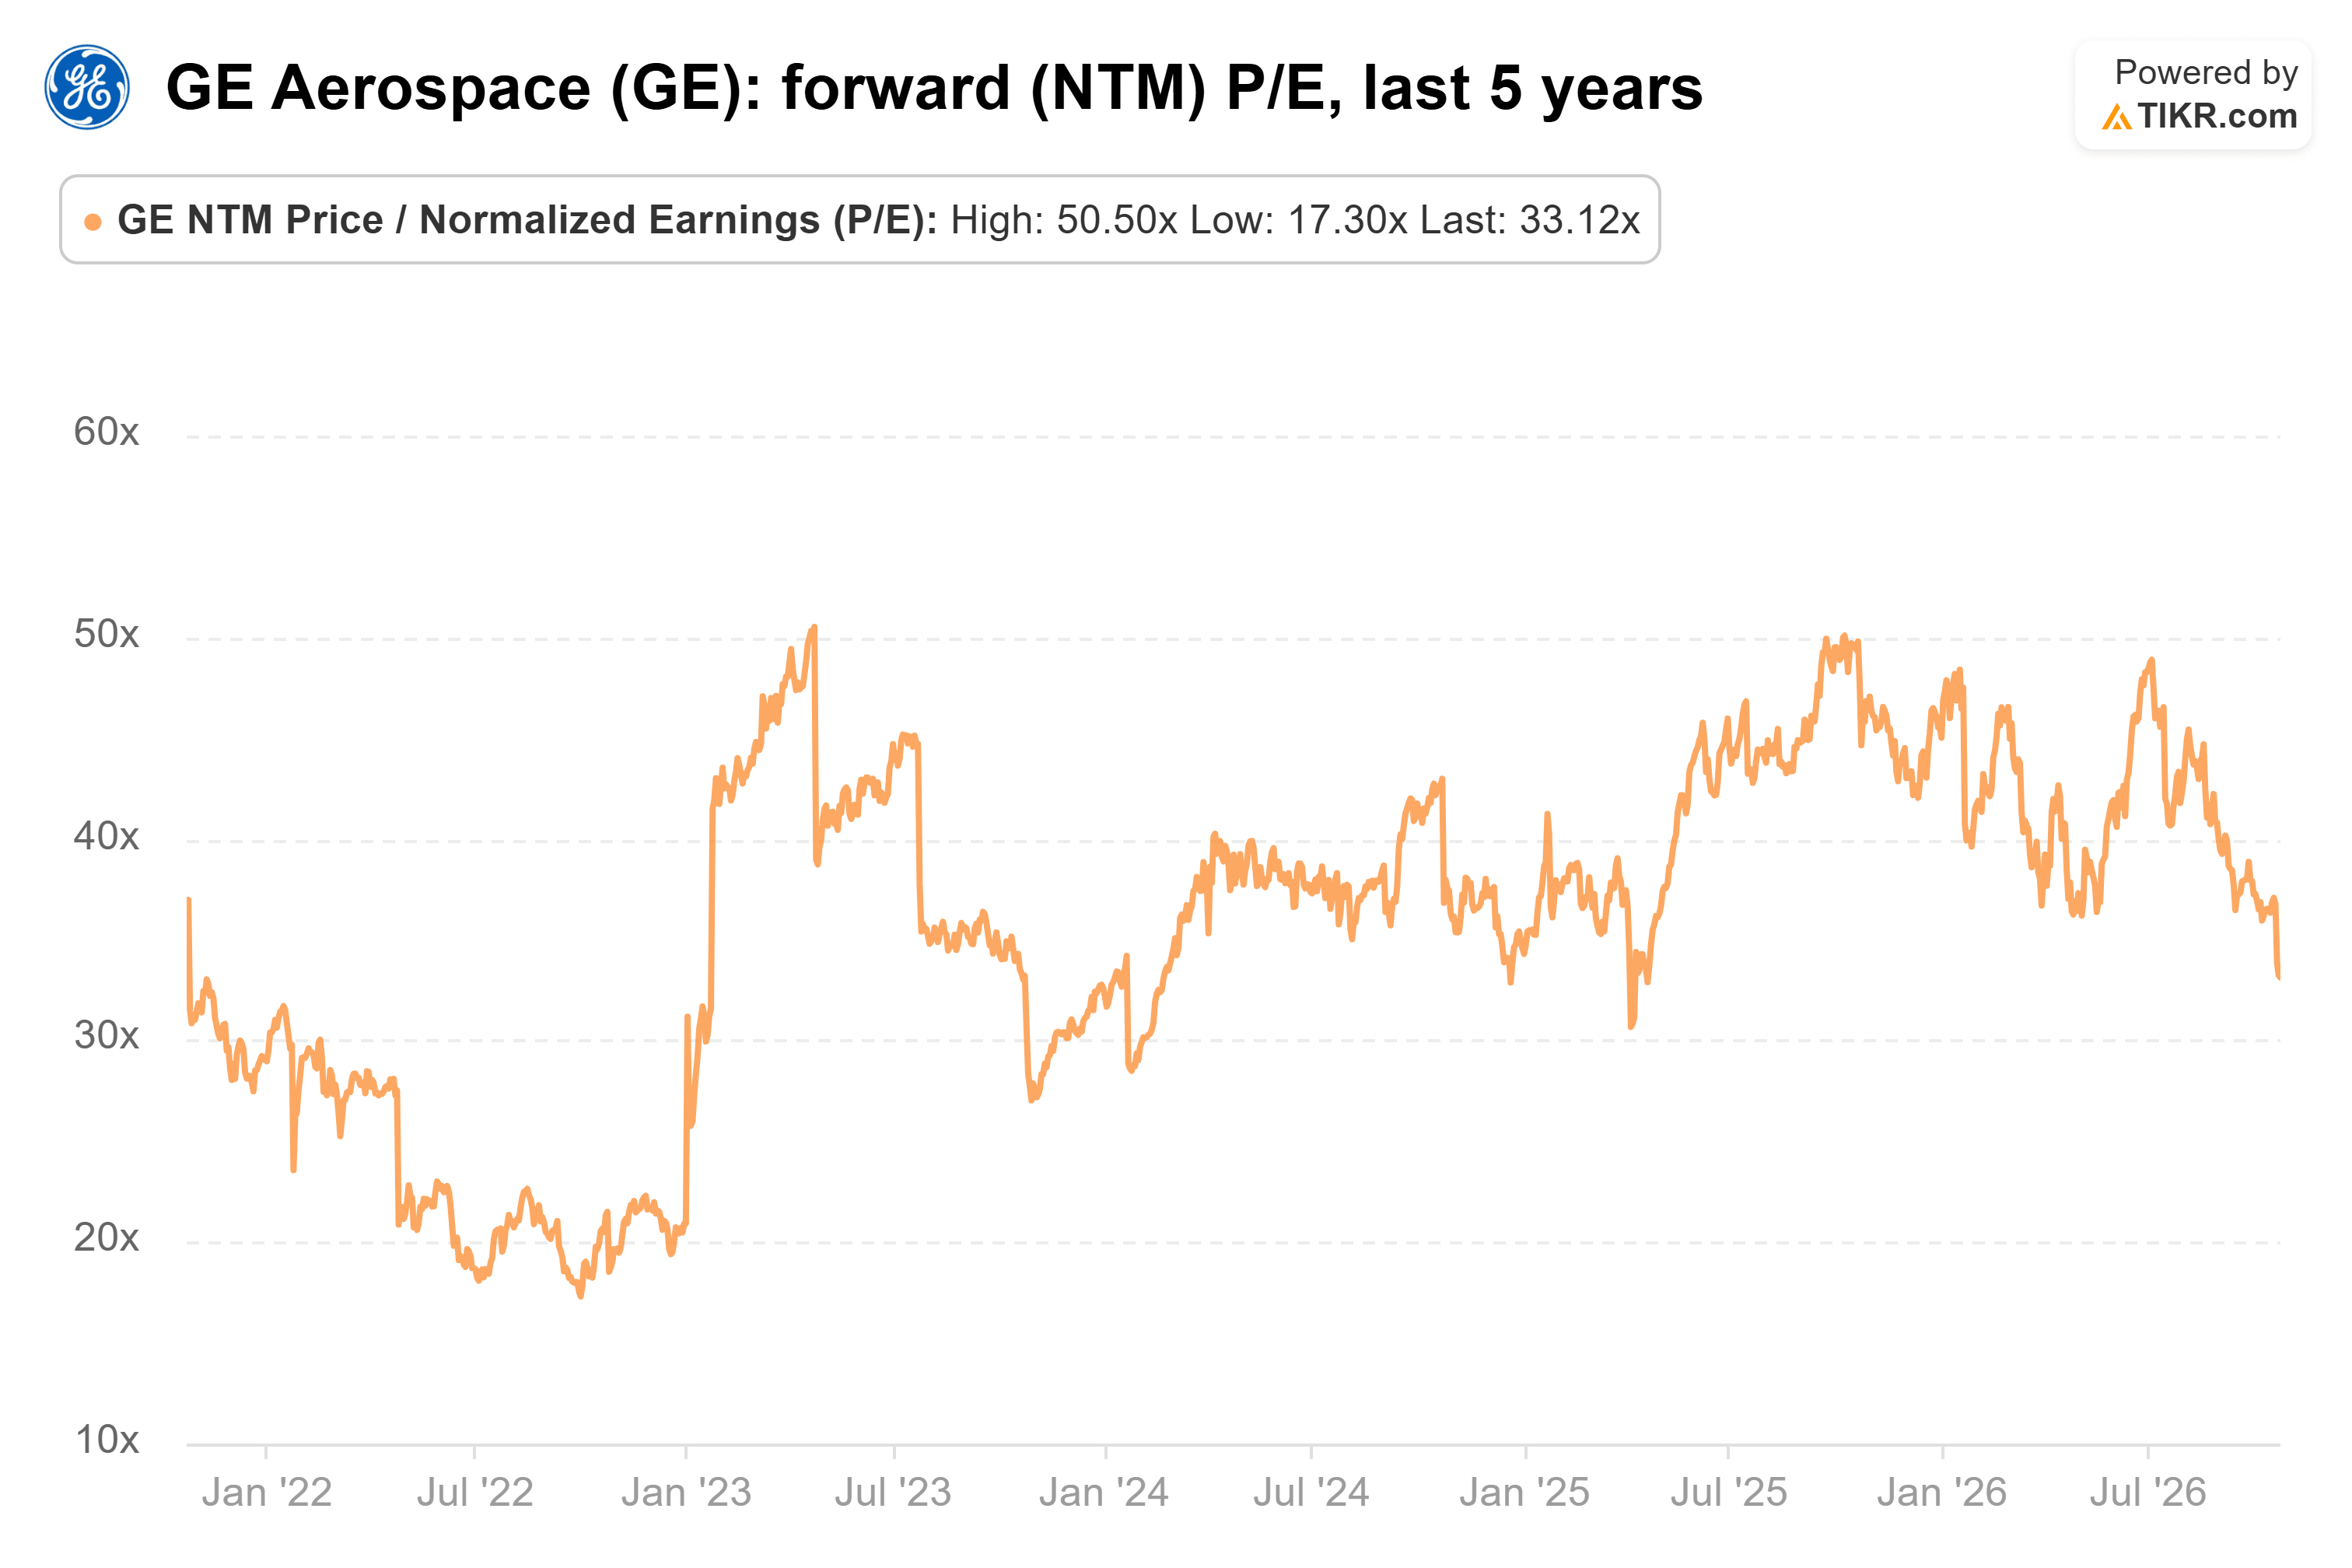
截至10月22日,其远期市盈率接近33倍,低于其约36倍的五年平均值,也显著低于6月底记录的48倍。
Jefferies将其目标价从435美元下调至425美元,同时维持其"买入"评级,这意味着较10月30日股价有约41%的上行空间,而378美元的分析师共识目标价则意味着约25%的上行空间。
378美元的共识目标价代表了约36倍的2028年预期收益,而Jefferies 425美元的目标价则对应约40倍。更高的目标价取决于更强的盈利执行能力以及投资者对GE维持溢价估值。
GE庞大的服务积压订单和持续的维护需求支撑了其长期盈利前景。然而,服务增长放缓、GE9X延迟以及较弱的现金流转化率可能会在未来12个月内限制该股的上行空间。
结论:GE Aerospace在其10月30日的价格附近似乎处于适度低估状态,这得到了强劲的售后市场需求和持续的盈利增长的支持。然而,服务增长放缓和GE9X延迟可能会限制近期涨幅,使得378美元的共识目标价成为比Jefferies 425美元预测更合理的估值情景。
那么GE Aerospace股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到GE Aerospace可能的价值。从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或其内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容是基于TIKR Terminal的投资数据和分析师预期创建的。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!