核心要点
- 福特汽车 (F) 股价在截至10月30日的一个月内上涨了2%,大部分涨幅出现在其第三季度财报发布之后。
- 通用汽车 (GM) 同期上涨了14%,这得益于其更强劲的利润增长。
- 福特在第三季度产生了47亿美元经调整后的自由现金流,并将其2026年经调整后息税前利润指引下限上调至105亿美元。
- 尽管市场预期其2027年业绩将持平,但福特目前约7倍的远期市盈率和4.9%的股息收益率使其看起来估值偏低。
发生了什么?
福特股价在截至10月30日的一个月内上涨了2%,几乎全部涨幅都出现在其10月28日发布第三季度财报之后。
通用汽车的表现要好得多,同期上涨了14%。尽管如此,福特的表现仍优于大盘,同期标普500指数下跌了1%,纳斯达克100指数下跌了7%。
福特报告经调整后每股收益为0.49美元,超过了0.40美元的普遍预期。经调整后息税前利润同比增长3%至27亿美元,这得益于福特Model e部门亏损收窄以及福特信贷部门收益增长27%,抵消了福特Blue和福特Pro部门业绩疲软的影响。
现金流生成尤其令人鼓舞。在2026年上半年仅产生2.2亿美元经调整后自由现金流之后,福特在第三季度交付了47亿美元,并维持了全年60亿至70亿美元的指引。
福特的2027年前景仍令人担忧
福特预计2027年的盈利能力将与2026年大致持平。高盛将其目标价从14美元下调至12美元,摩根士丹利将其目标价从14美元下调至13美元,RBC将其目标价从15美元下调至14美元。
首席财务官Sherry House表示,福特预计"盈利能力的下一个阶梯式变化"将在2028年上半年出现,届时其电动汽车平台和能源业务将加速增长。
截至10月20日的TIKR共识预期预测,2026年标准化每股收益为1.84美元,2027年为1.92美元,代表约4%的增长。
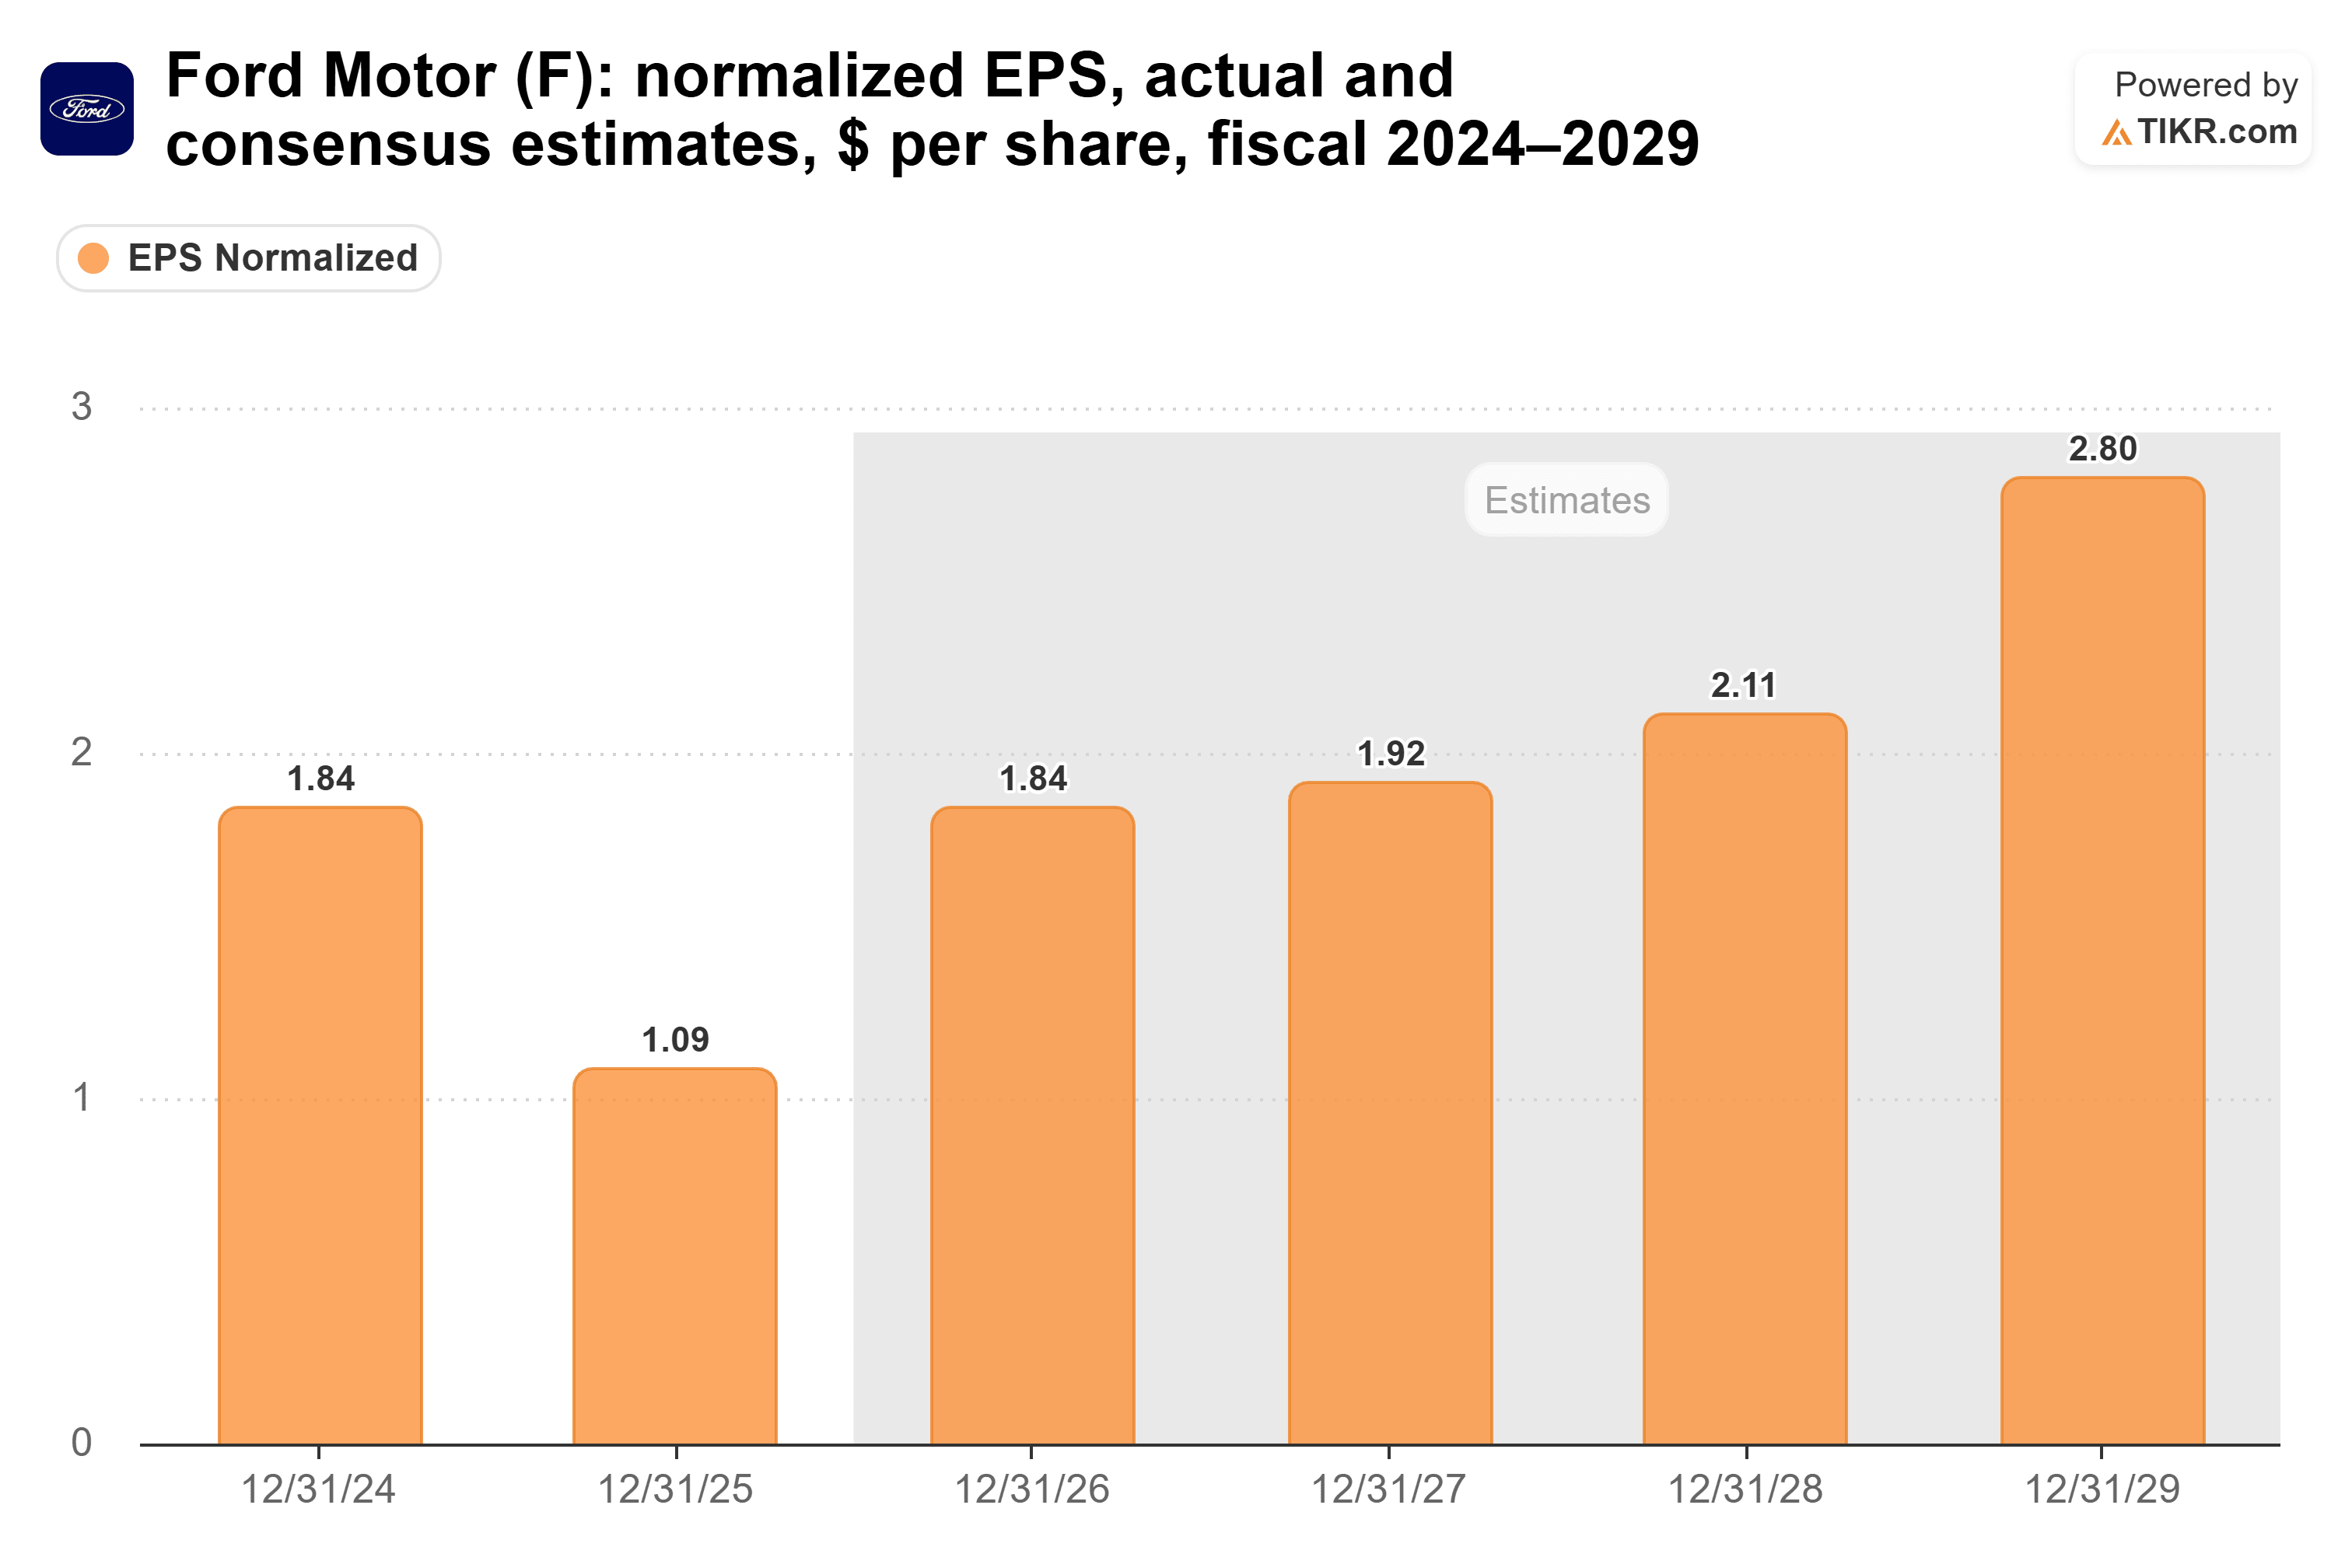
这些预期数据早于福特的最新业绩,但它们表明分析师此前已预计2027年盈利增长有限。
通用汽车更强的利润增长解释了差异
通用汽车第三季度经调整后息税前利润同比增长22%至41亿美元,而福特的增长率为3%。
通用汽车还将其2026年经调整后息税前利润指引收窄至145亿至155亿美元,提高了下限同时降低了上限。
TIKR追踪了20位分析师的福特评级。有多少人给出"买入"评级?
在一个地方查看福特的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看福特的分析师评级。
估值偏低还是偏高?
福特在10月22日的远期市盈率为6.8倍,低于其五年平均的7.8倍和2022年初近13倍的峰值。
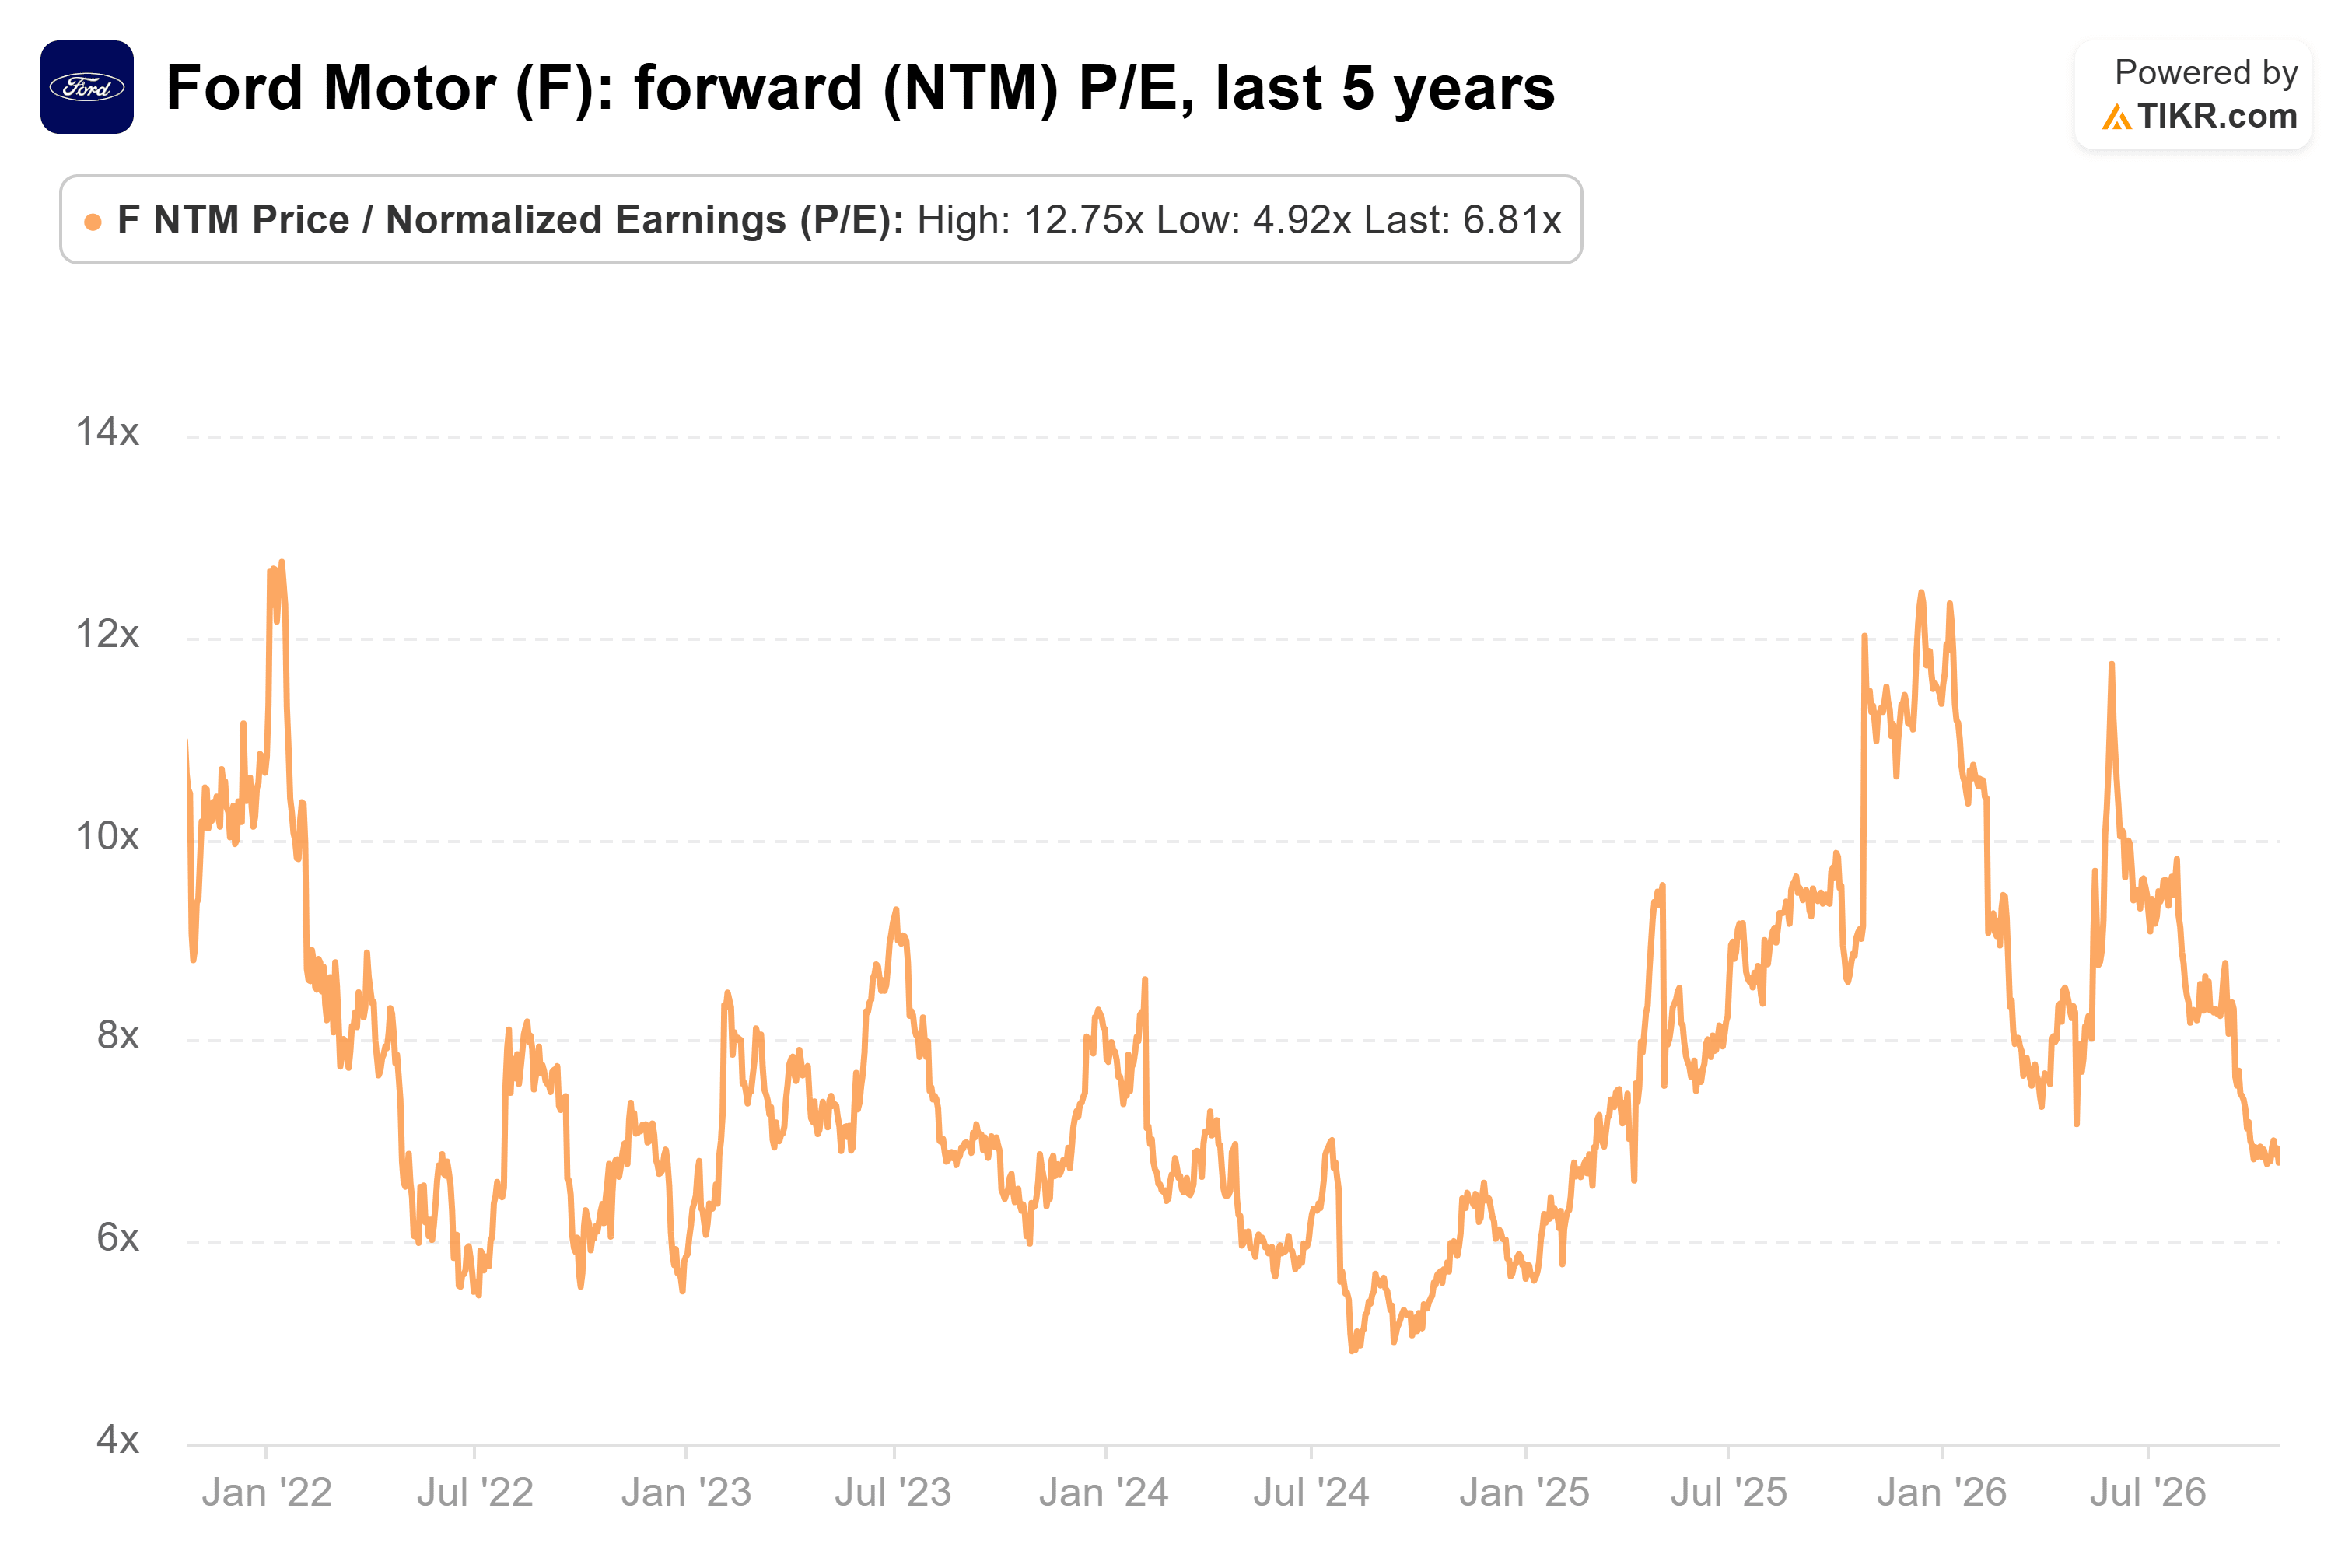
以其10月30日12.25美元的收盘价计算,福特的远期市盈率约为7倍,并提供4.9%的常规股息收益率。其估值已经反映了对2027年盈利增长有限的预期,而改善的现金流生成则支撑了投资理由。风险依然存在,特别是福特Pro部门盈利能力减弱以及预计在2028年改善盈利的计划可能延迟。股息为等待的股东提供了收入,尽管维持这些支付取决于持续的现金流生成。总体而言,福特看起来估值偏低,使得近期的上涨可能是一个买入机会,而非卖出理由。
那么福特股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到福特可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预期。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!