CrowdStrike股票关键数据
- 10月16日表现: -7%
- 52周价格区间: $86 至 $287
- 估值模型目标价: 约 $240
- 隐含上涨空间: 约 6%
使用TIKR分析您最喜爱的股票,例如CrowdStrike(免费)>>>
发生了什么?
人工智能正在为CrowdStrike Holdings (NASDAQ: CRWD)创造一个复杂的投资故事,因为企业需要更强的网络安全保护来支持AI应用,而投资者则担心AI开发商可能成为竞争对手。10月16日,CrowdStrike股价下跌约7%,交易价格接近每股$227,原因是对利率上升的担忧以及更广泛的科技股抛售给昂贵的成长股带来了压力。该股此前曾触及接近$287的历史高点,路透社指出其技术动能正在减弱,因为投资者重新评估了该股的溢价估值。
CrowdStrike股价承压,因为有报道称OpenAI可能收购网络安全初创公司Trail of Bits,引发了人们对AI开发商进入安全市场的担忧。据《投资者商业日报》报道,抛售也蔓延至网络安全竞争对手Palo Alto Networks (PANW)、Fortinet (FTNT)和Zscaler (ZS),此前披露了影响Palo Alto防火墙平台的一个已被利用的漏洞。Palo Alto股价周五下跌超过7%,加剧了在更广泛的科技股疲软背景下对网络安全估值的担忧。此次下跌反映了竞争和市场压力的叠加,而非CrowdStrike财务业绩新近报告的恶化。
早些时候的管理层评论强调了公司潜在的业务势头。在9月10日的高盛科技大会上,首席执行官George Kurtz报告称,最近一个季度完成了935笔Falcon Flex交易,Flex合同总价值约为$23亿,并补充说Flex交易量已增长了两倍。Falcon Flex允许客户通过灵活的订阅方式扩展其安全产品。对云保护、身份安全以及用于分析安全数据以检测威胁的下一代SIEM的需求,创造了增加每客户经常性收入的机会。CrowdStrike的最新季度财报也显示,Falcon Flex账户产生的年度经常性收入超过$22.9亿,同比增长101%。
尽管出现抛售,华尔街仍持乐观态度。根据报道的分析师目标价调整,花旗集团于10月15日将其CrowdStrike目标价从$260上调至$295,而BTIG将其目标价从$245上调至$312,富国银行将其目标价从$235上调至$300,Freedom Capital Markets将其目标价从$260上调至$320。KeyBanc于10月16日跟进,在对33家IT和安全渠道合作伙伴进行积极调查后,将其目标价从$245上调至$265。CrowdStrike的最新财报结果支持了这种乐观情绪,收入增长26%至$14.7亿,新增年度经常性收入创纪录达到$3.328亿,尽管投资者继续质疑其溢价估值。

CrowdStrike估值过高吗?
在原始估值情景下,该股票模型使用了以下假设:
- 收入增长率(复合年增长率):24%
- 营业利润率:24%
- 退出市盈率倍数:110倍
CrowdStrike的收入前景依然强劲,TIKR的预测指出,其收入将从2026财年约$50亿增长到2029财年的$90亿,这得益于企业网络安全支出及其Falcon安全平台的更广泛采用。
Falcon Flex仍然是这一扩张的核心,它允许现有客户通过灵活的订阅方式添加更多安全产品。对云保护、身份安全以及用于分析安全数据以检测威胁的下一代SIEM的需求,创造了增加每客户经常性收入的机会。CrowdStrike的Fal.Con 2026公告(此前由TIKR报道)也推出了AI安全产品以及来自SafeMind的潜在基于使用量的收入,尽管其长期财务贡献尚未得到证实。
竞争依然激烈,Palo Alto Networks报告其最近一个季度收入增长34%,而CrowdStrike为26%,同时Fortinet报告增长26%,GAAP营业利润率为34%。TIKR的息税前利润图表预测,CrowdStrike的年营业利润将从2026财年约$10亿增长到2029财年的$26亿,预测利润率接近32%。然而,CrowdStrike最新报告的GAAP营业亏损为$3320万,这凸显了在将这些预测视为GAAP盈利能力预测之前,确认图表会计基础的重要性。
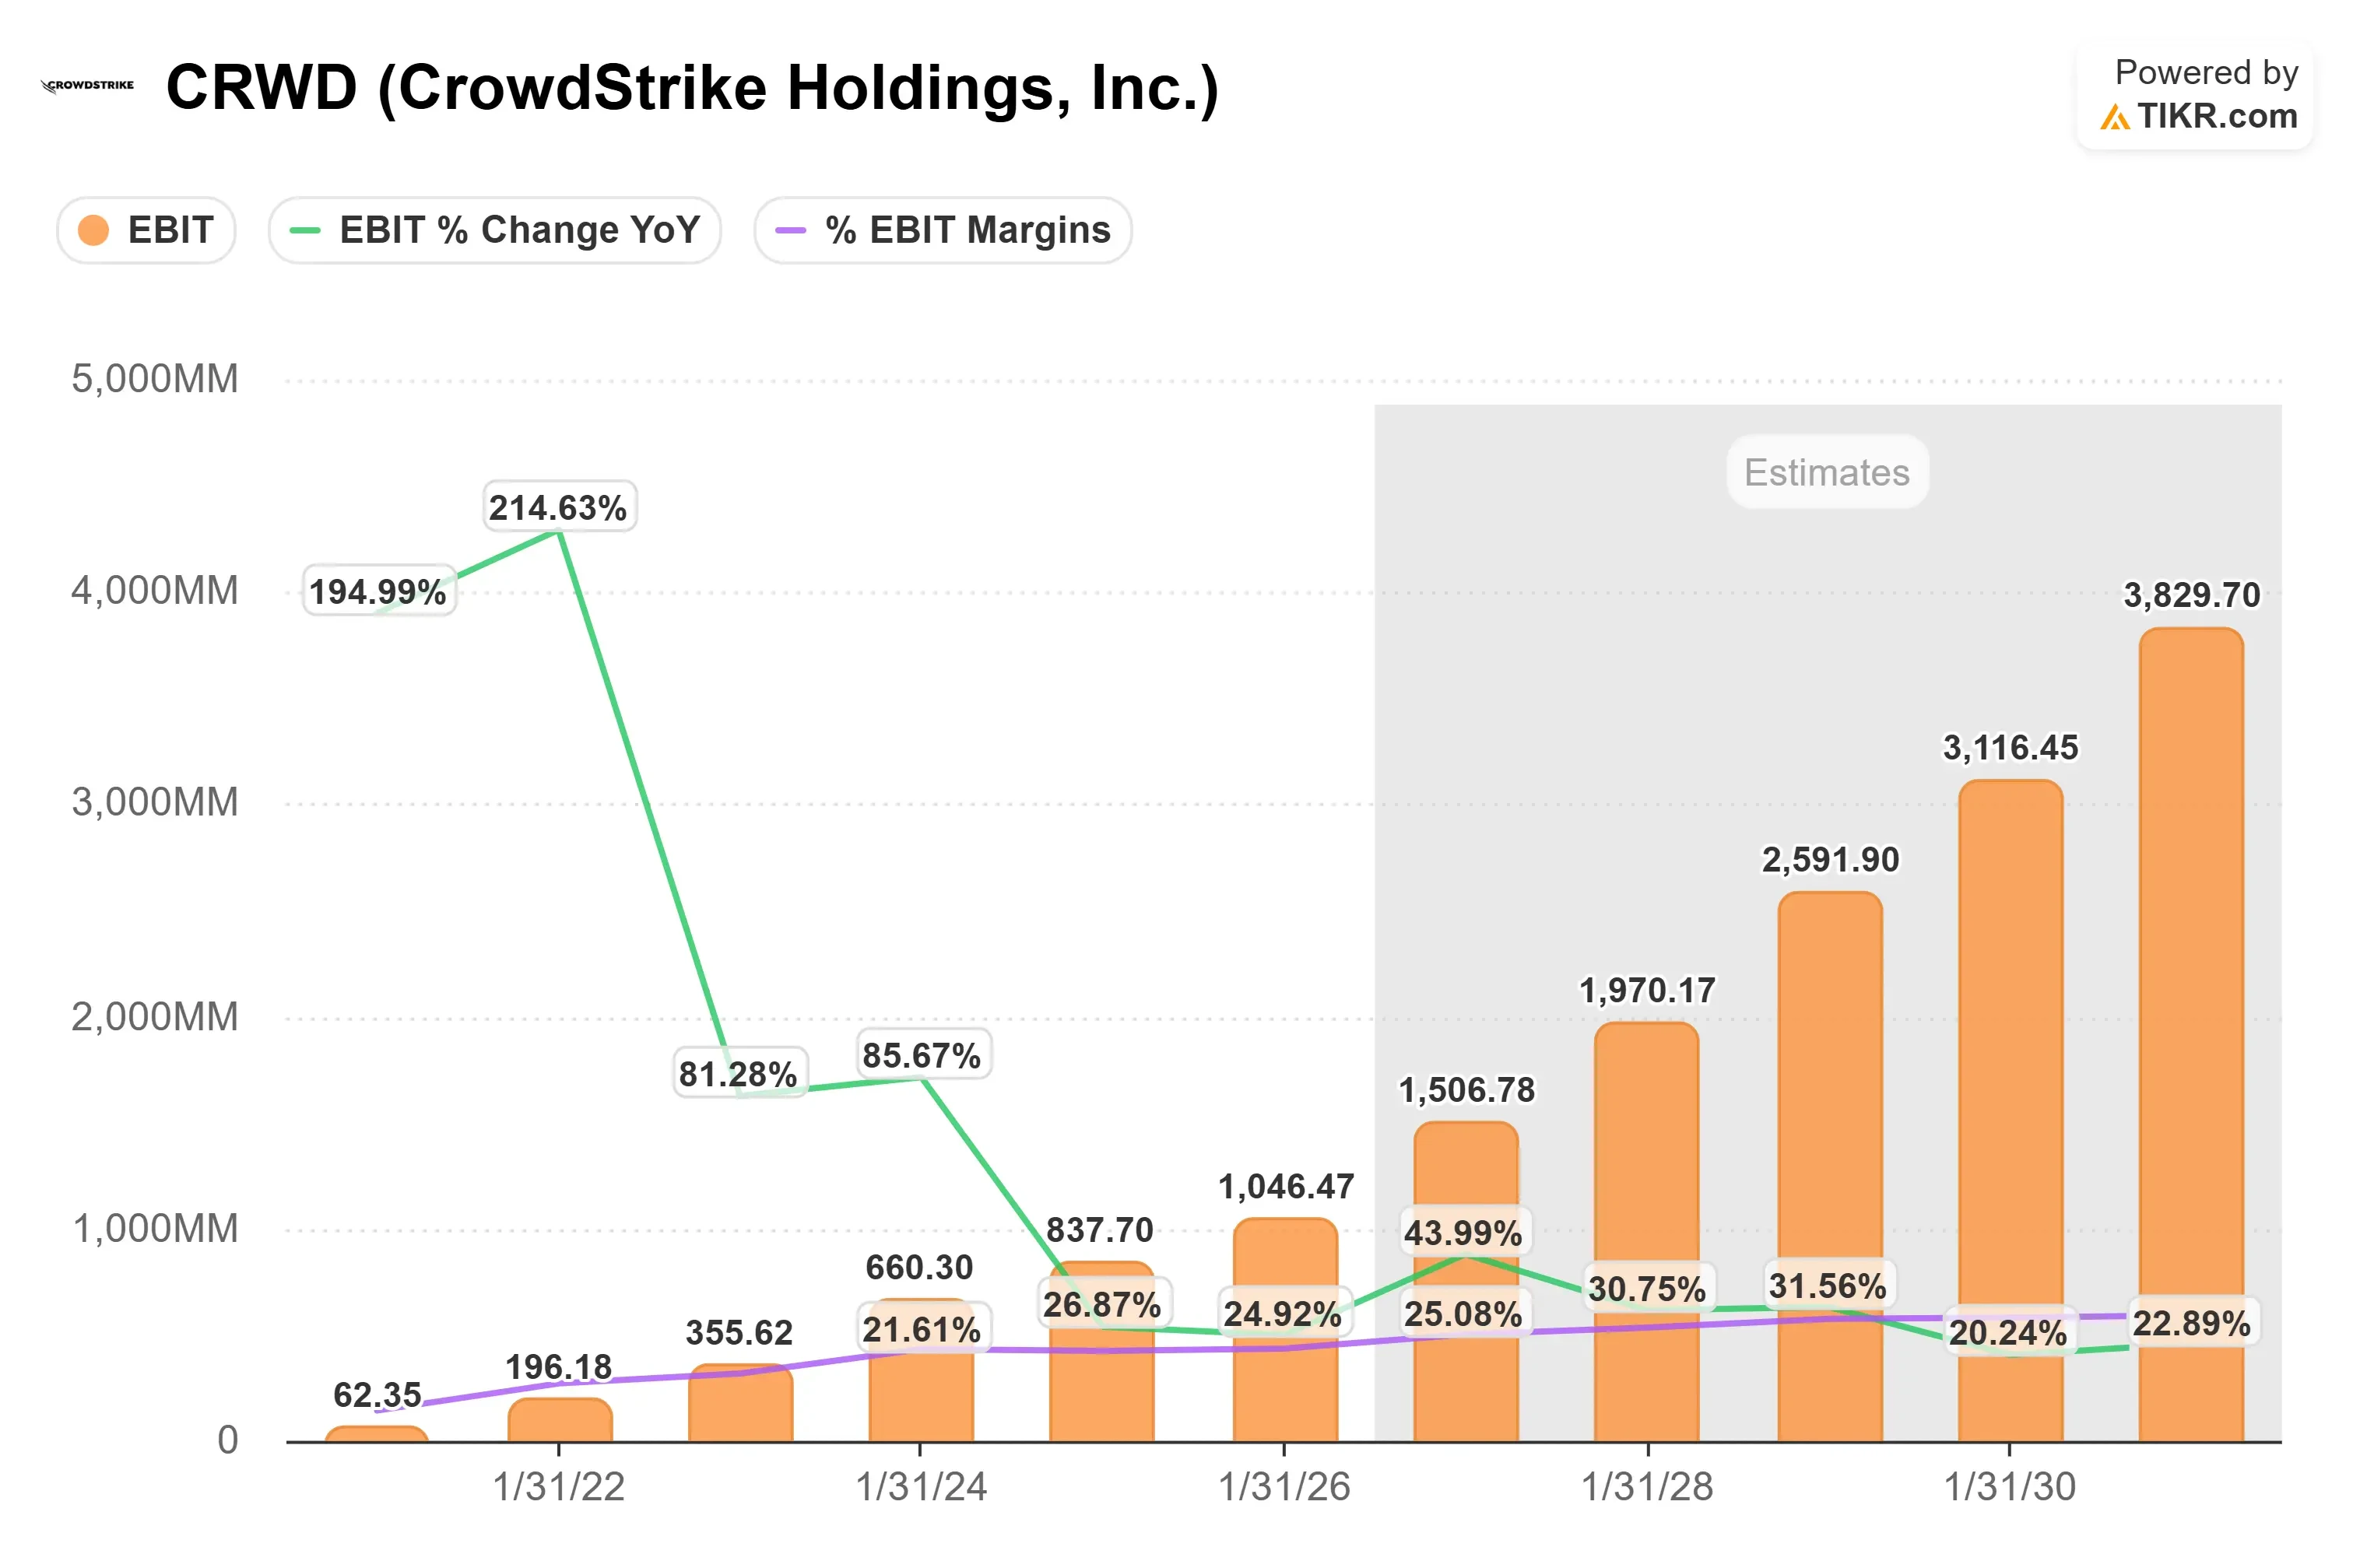
查看分析师对CrowdStrike的增长预测和目标价(免费)>>>
基于原始假设,TIKR的估值模型估计到2029年1月目标价约为$240,这意味着从近期$227的股价有约6%的上涨空间。然而,110倍的退出市盈率假设投资者将继续支付极高的盈利倍数,而预测的24%营业利润率需要与报告的实际盈利能力进行明确的调和。即使CrowdStrike实现了强劲的运营增长,较低的退出倍数也可能显著降低模型的估计价值。
在当前水平下,尽管在原始乐观模型中似乎接近公允价值,但CrowdStrike在更保守的假设下面临着有意义的估值过高风险。2026年剩余时间内的表现取决于Falcon Flex的扩张、通过Falcon Guardian对AI代理安全的采用,以及不断增长的经常性收入是否能转化为可持续的营业利润。更强的执行力可能支持股价复苏,但溢价估值给令人失望的业绩留下的空间有限。
CRWD股票从这里还有多少上涨空间?
投资者可以使用TIKR的新估值模型工具,在不到一分钟的时间内估算CrowdStrike的潜在股价,或者任何股票可能的价值。
只需要三个简单的输入:
- 收入增长率
- 营业利润率
- 退出市盈率倍数
然后,TIKR会计算在牛市、基准和熊市情景下的潜在股价和总回报,以便您可以快速判断一只股票看起来是低估还是高估。
如果您不确定输入什么,TIKR会自动使用分析师的共识预测来填充每个输入,为您提供一个快速可靠的起点。