核心要点
- Marvell 于本周一同意以全股票交易方式收购 Lumentum,交易价值约1150亿美元,此前三天,Jim Cramer 在《Mad Money》节目中表示,这笔交易不会让他感到意外。
- Lumentum 股东成为赢家:他们获得了24%的溢价,并且以 Marvell 股票支付,因此他们也能分享 Cramer 预期的从铜缆转向光纤的趋势带来的收益。
- Lumentum 表示其产品已售罄至2029年初,分析师预计其收入将从2026财年的30.1亿美元增长超过三倍,到2029财年达到139亿美元。
- 铜缆不会迅速消失:Lumentum 首批用于机柜内部的光学产品将于2027年下半年发货,而 Coherent 正在增加激光器产能,这可能缓解供应短缺。
Marvell Technology (MRVL) 于周一同意以全股票交易方式收购 Lumentum (LITE),交易价值约1150亿美元。
Jim Cramer 预见到了这一点。在上周五的《Mad Money》节目中,他说:"如果 Marvell Technologies (MRVL) 宣布收购 Lumentum 的交易,我不会感到意外,这将是史上最大的科技交易之一。"
他的理由基于一个更宏观的判断。Cramer 表示,Marvell 首席执行官 Matt Murphy "希望主导数据中心的光纤部分",并且 Murphy 知道"数据中心的所有铜缆最终都将被光纤取代,光纤传输数据更快,散发的热量也少得多。"
如果他是对的,那么对 Lumentum 激光器的需求将远远超出当前的数据中心建设热潮。(这对 Coherent (COHR) 也是个好消息)。
TIKR 追踪了28位分析师对 Lumentum 的看法。有多少人给出"买入"评级?
在一个地方查看 Lumentum 的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用 TIKR 来研究像这样的股票。查看 Lumentum 的分析师评级
Cramer 的预测成真
Lumentum 股东每持有一股将获得4.5股 Marvell 股票。按10月28日的收盘价计算,这相当于每股约1132美元,溢价约24%。这是彭博社报道谈判消息前的最后一个收盘价,该消息导致 Lumentum 股价在一周内上涨了11%。Lumentum 股东将拥有合并后公司约三分之一的股份。
两家公司预计每年将节省超过10亿美元的成本,并表示该交易将在第一年增加 Marvell 的调整后每股收益。Murphy 的理由与 Cramer 一致:"人工智能基础设施正在经历向光连接的根本性架构转变,这是一个千载难逢的机会。"
铜缆尚未退场,产品已售罄
首席执行官 Michael Hurlston 在10月份表示,Lumentum 的零部件已售罄至2029年初。8月份,管理层表示其 EML 激光器芯片的供应缺口超过需求的30%。
分析师预计收入将持续增长,直至2029财年:
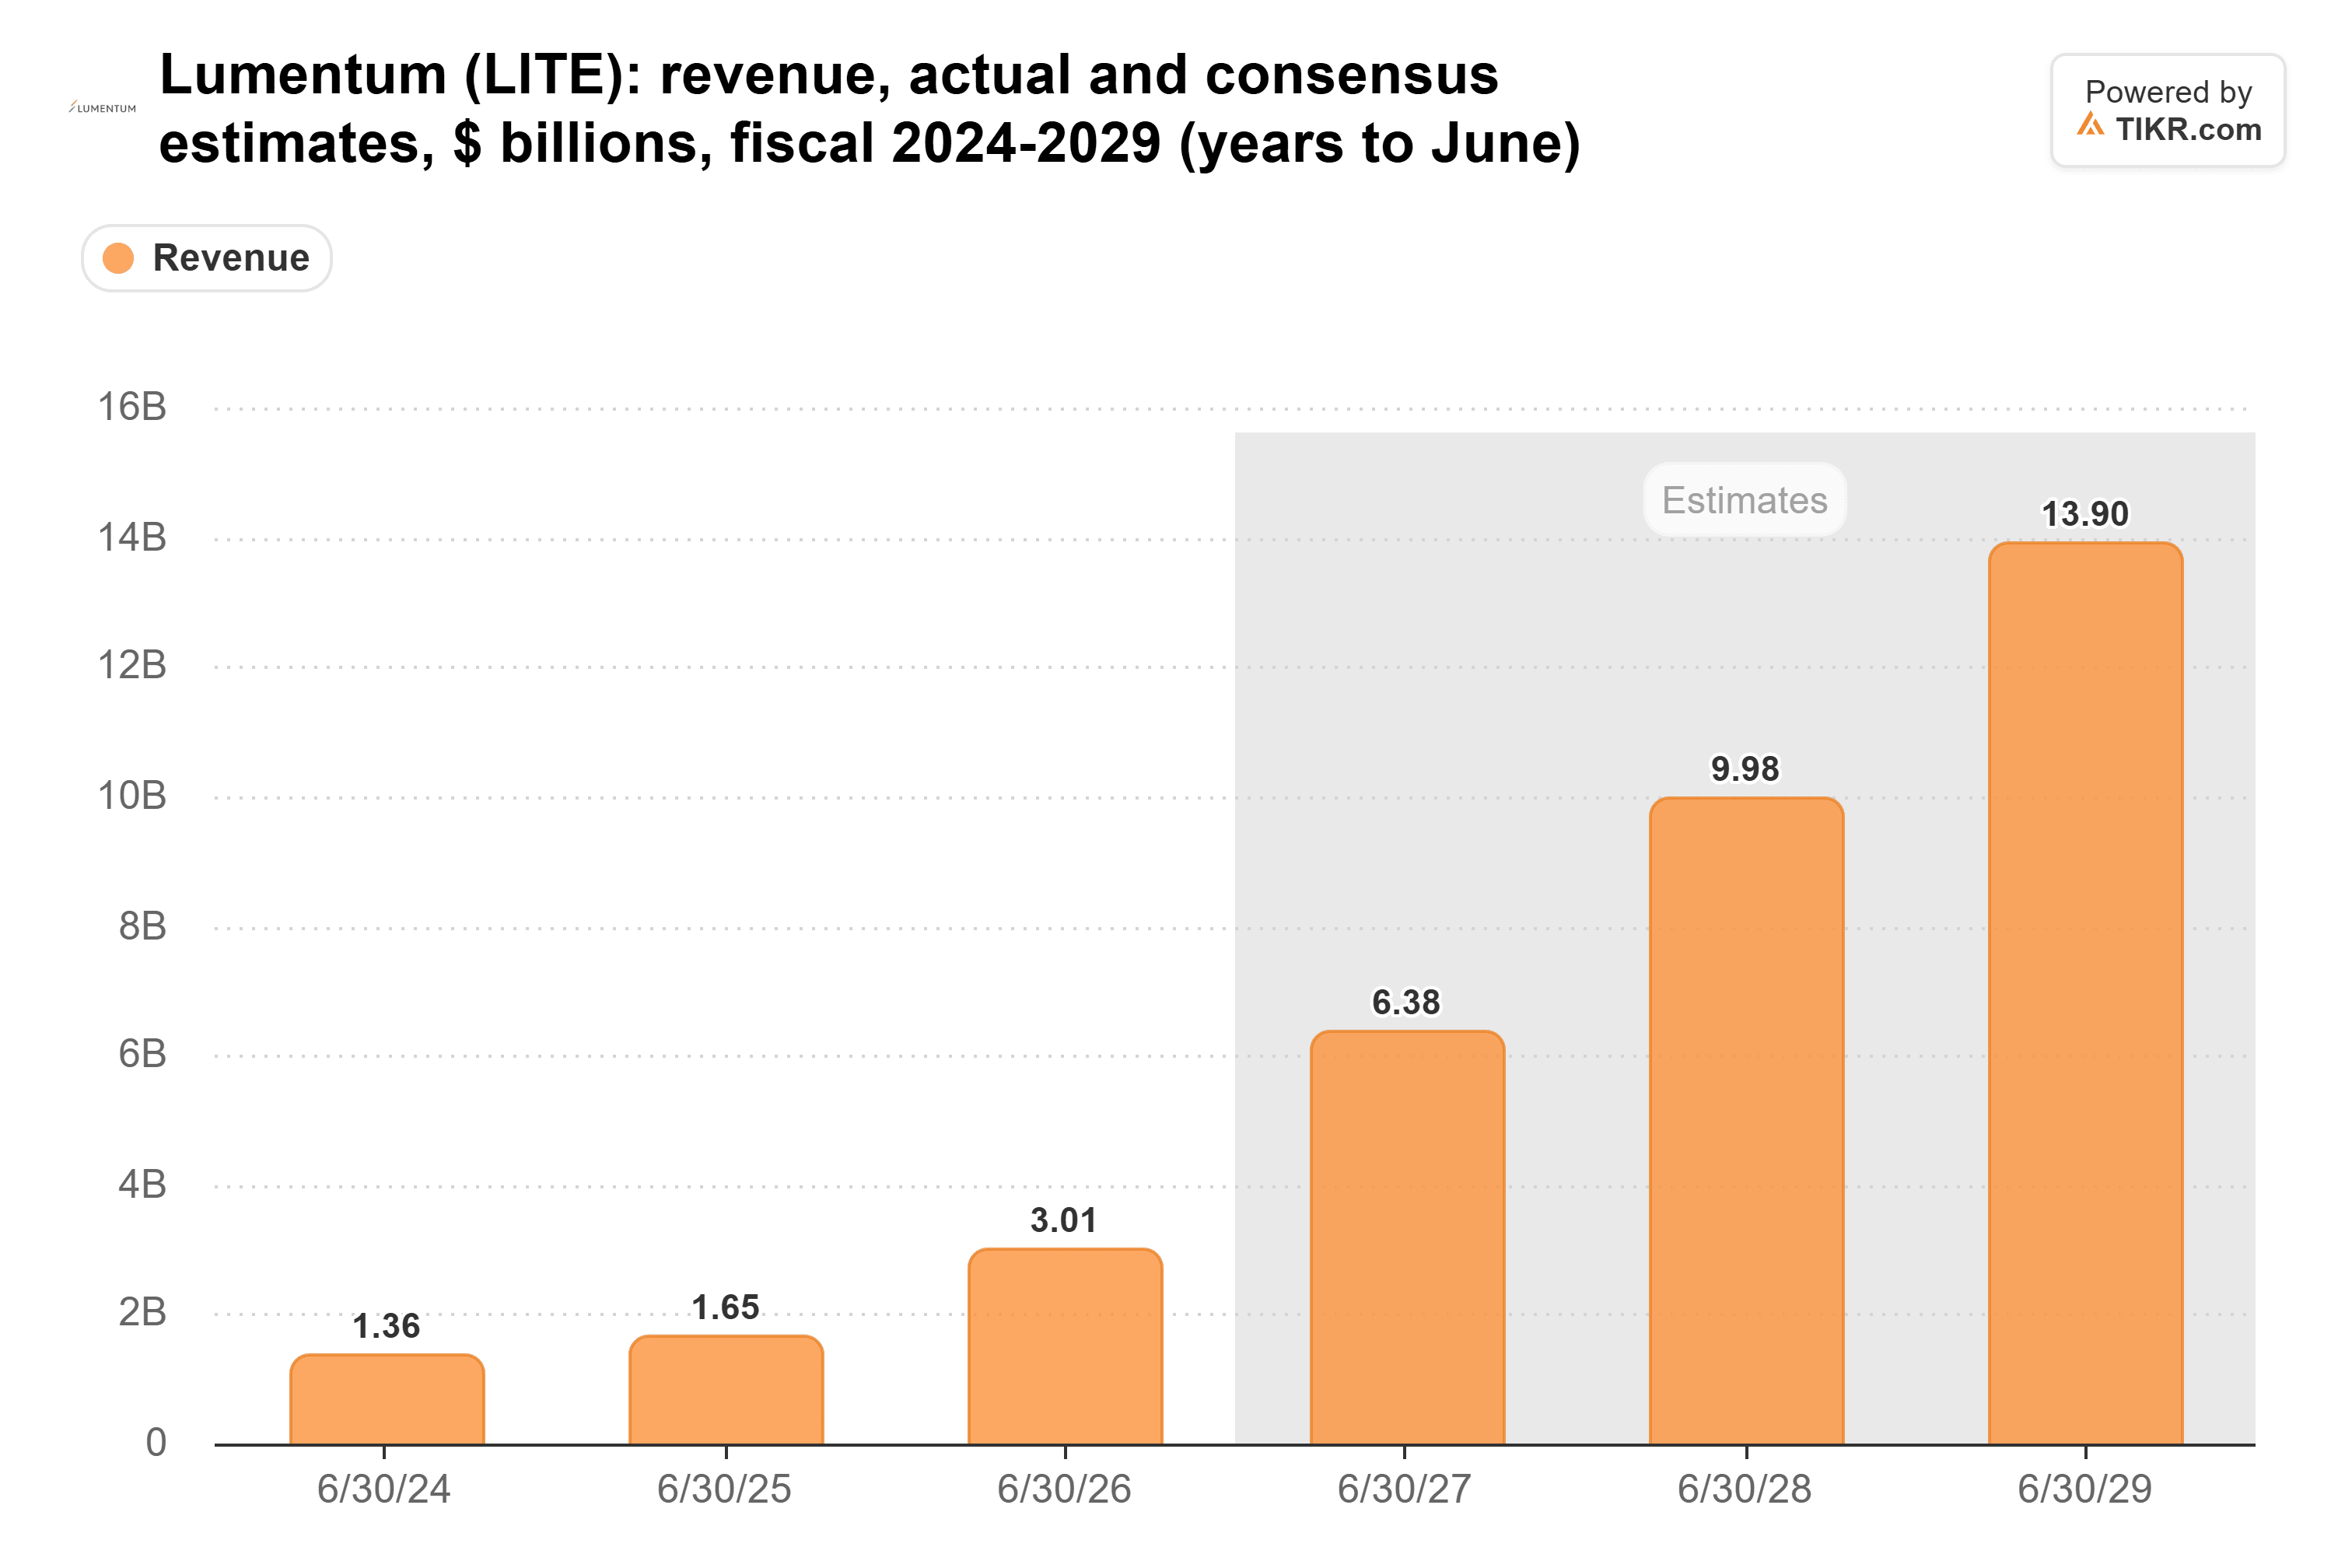
这意味着从2026财年的30.1亿美元增长到2029财年的139亿美元,尽管只有10位分析师给出了那么远的预测。而且铜缆故事的大部分内容发生在那之后。Lumentum 在机柜内部光纤方面的最大赌注是用于连接机柜间芯片的光学激光器,首批产品将于2027年下半年发货,更大规模的部署则在2028年。
供应短缺也帮助其毛利率从2024财年24.7%的低点回升:
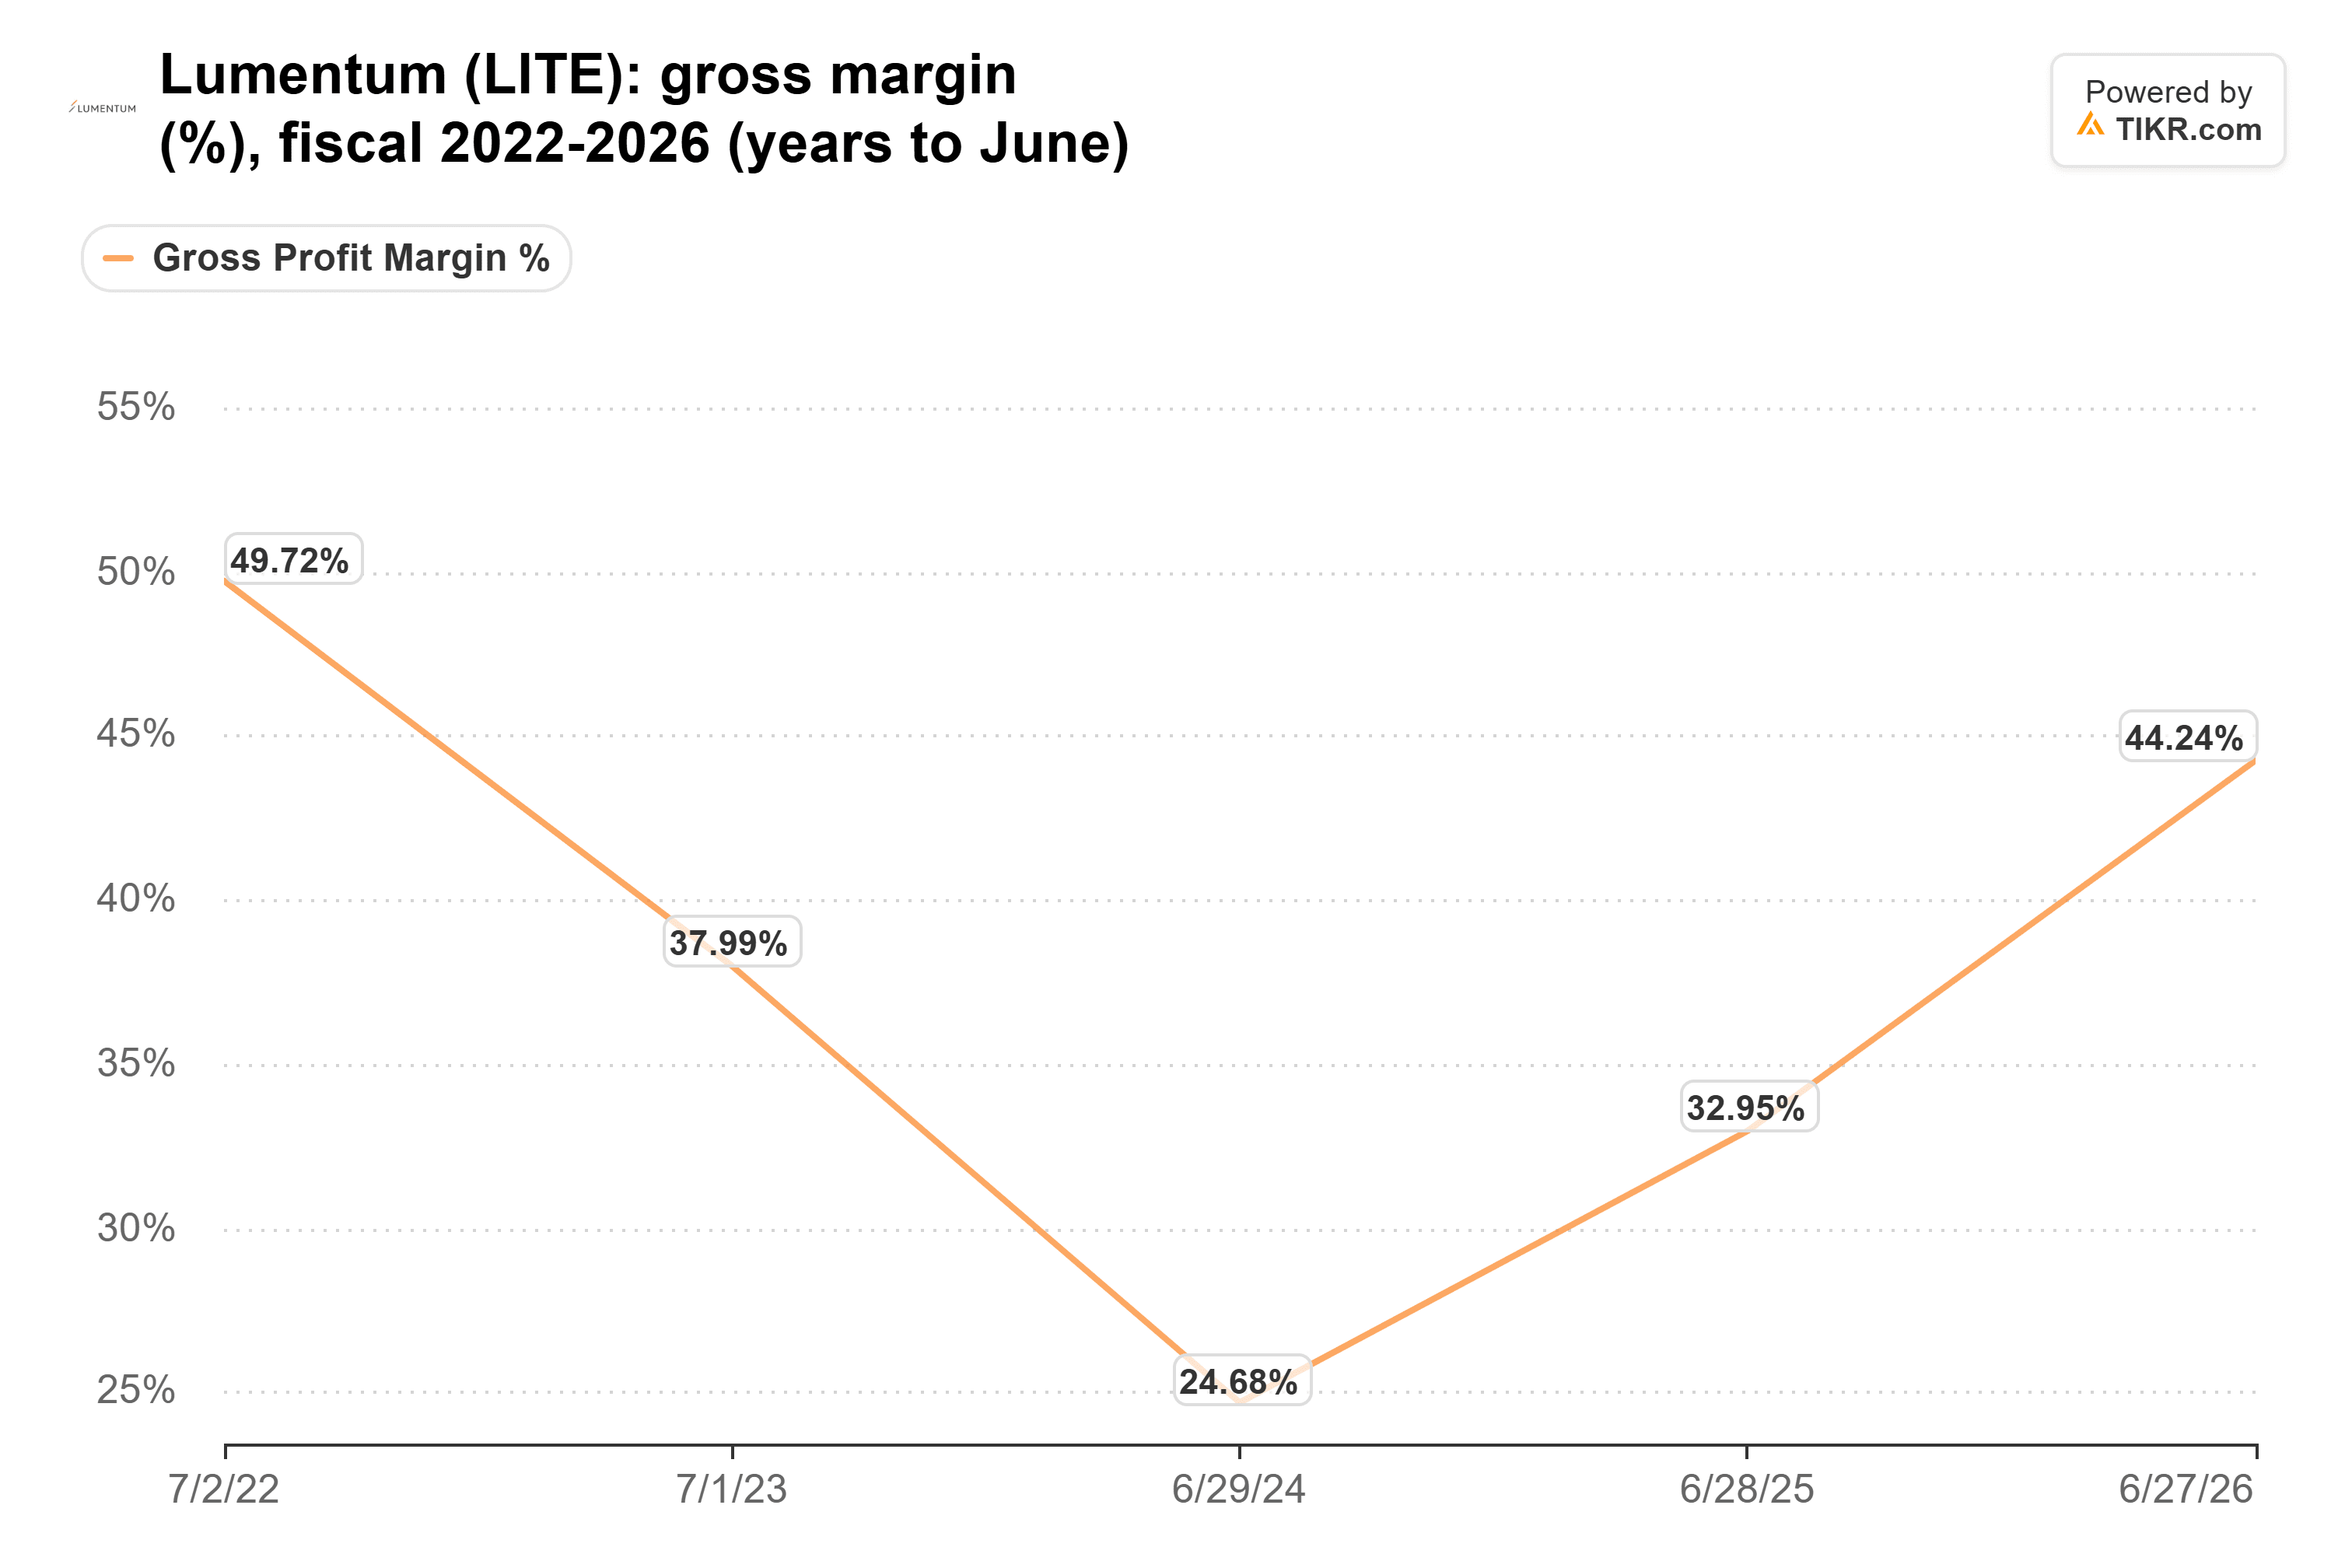
仅在6月当季,其调整后毛利率就达到了50.4%。
铜缆不会悄然退场
Cramer 说的是"最终",他谨慎地选择了这个词。在机柜内部最短的连接上,铜缆的成本仍然更低。Lumentum 自身的进度也很慢:其首个用于共封装光学的外部光源模块已推迟到2027年下半年。
供应短缺也可能不会持续。Lumentum 最大的独立竞争对手 Coherent 计划在9月底前将其磷化铟激光器产量翻倍,并在2028年前再次增加一倍以上。如果 Cramer 关于铜缆的判断是正确的,Coherent 也将受益于同样的转变。它生产的额外激光器也将对 Lumentum 能够收取的价格构成压力。
Marvell 在为未来买单
Lumentum 在交易前并不便宜。截至10月30日,其远期市盈率为39倍,高于其五年平均的30倍:
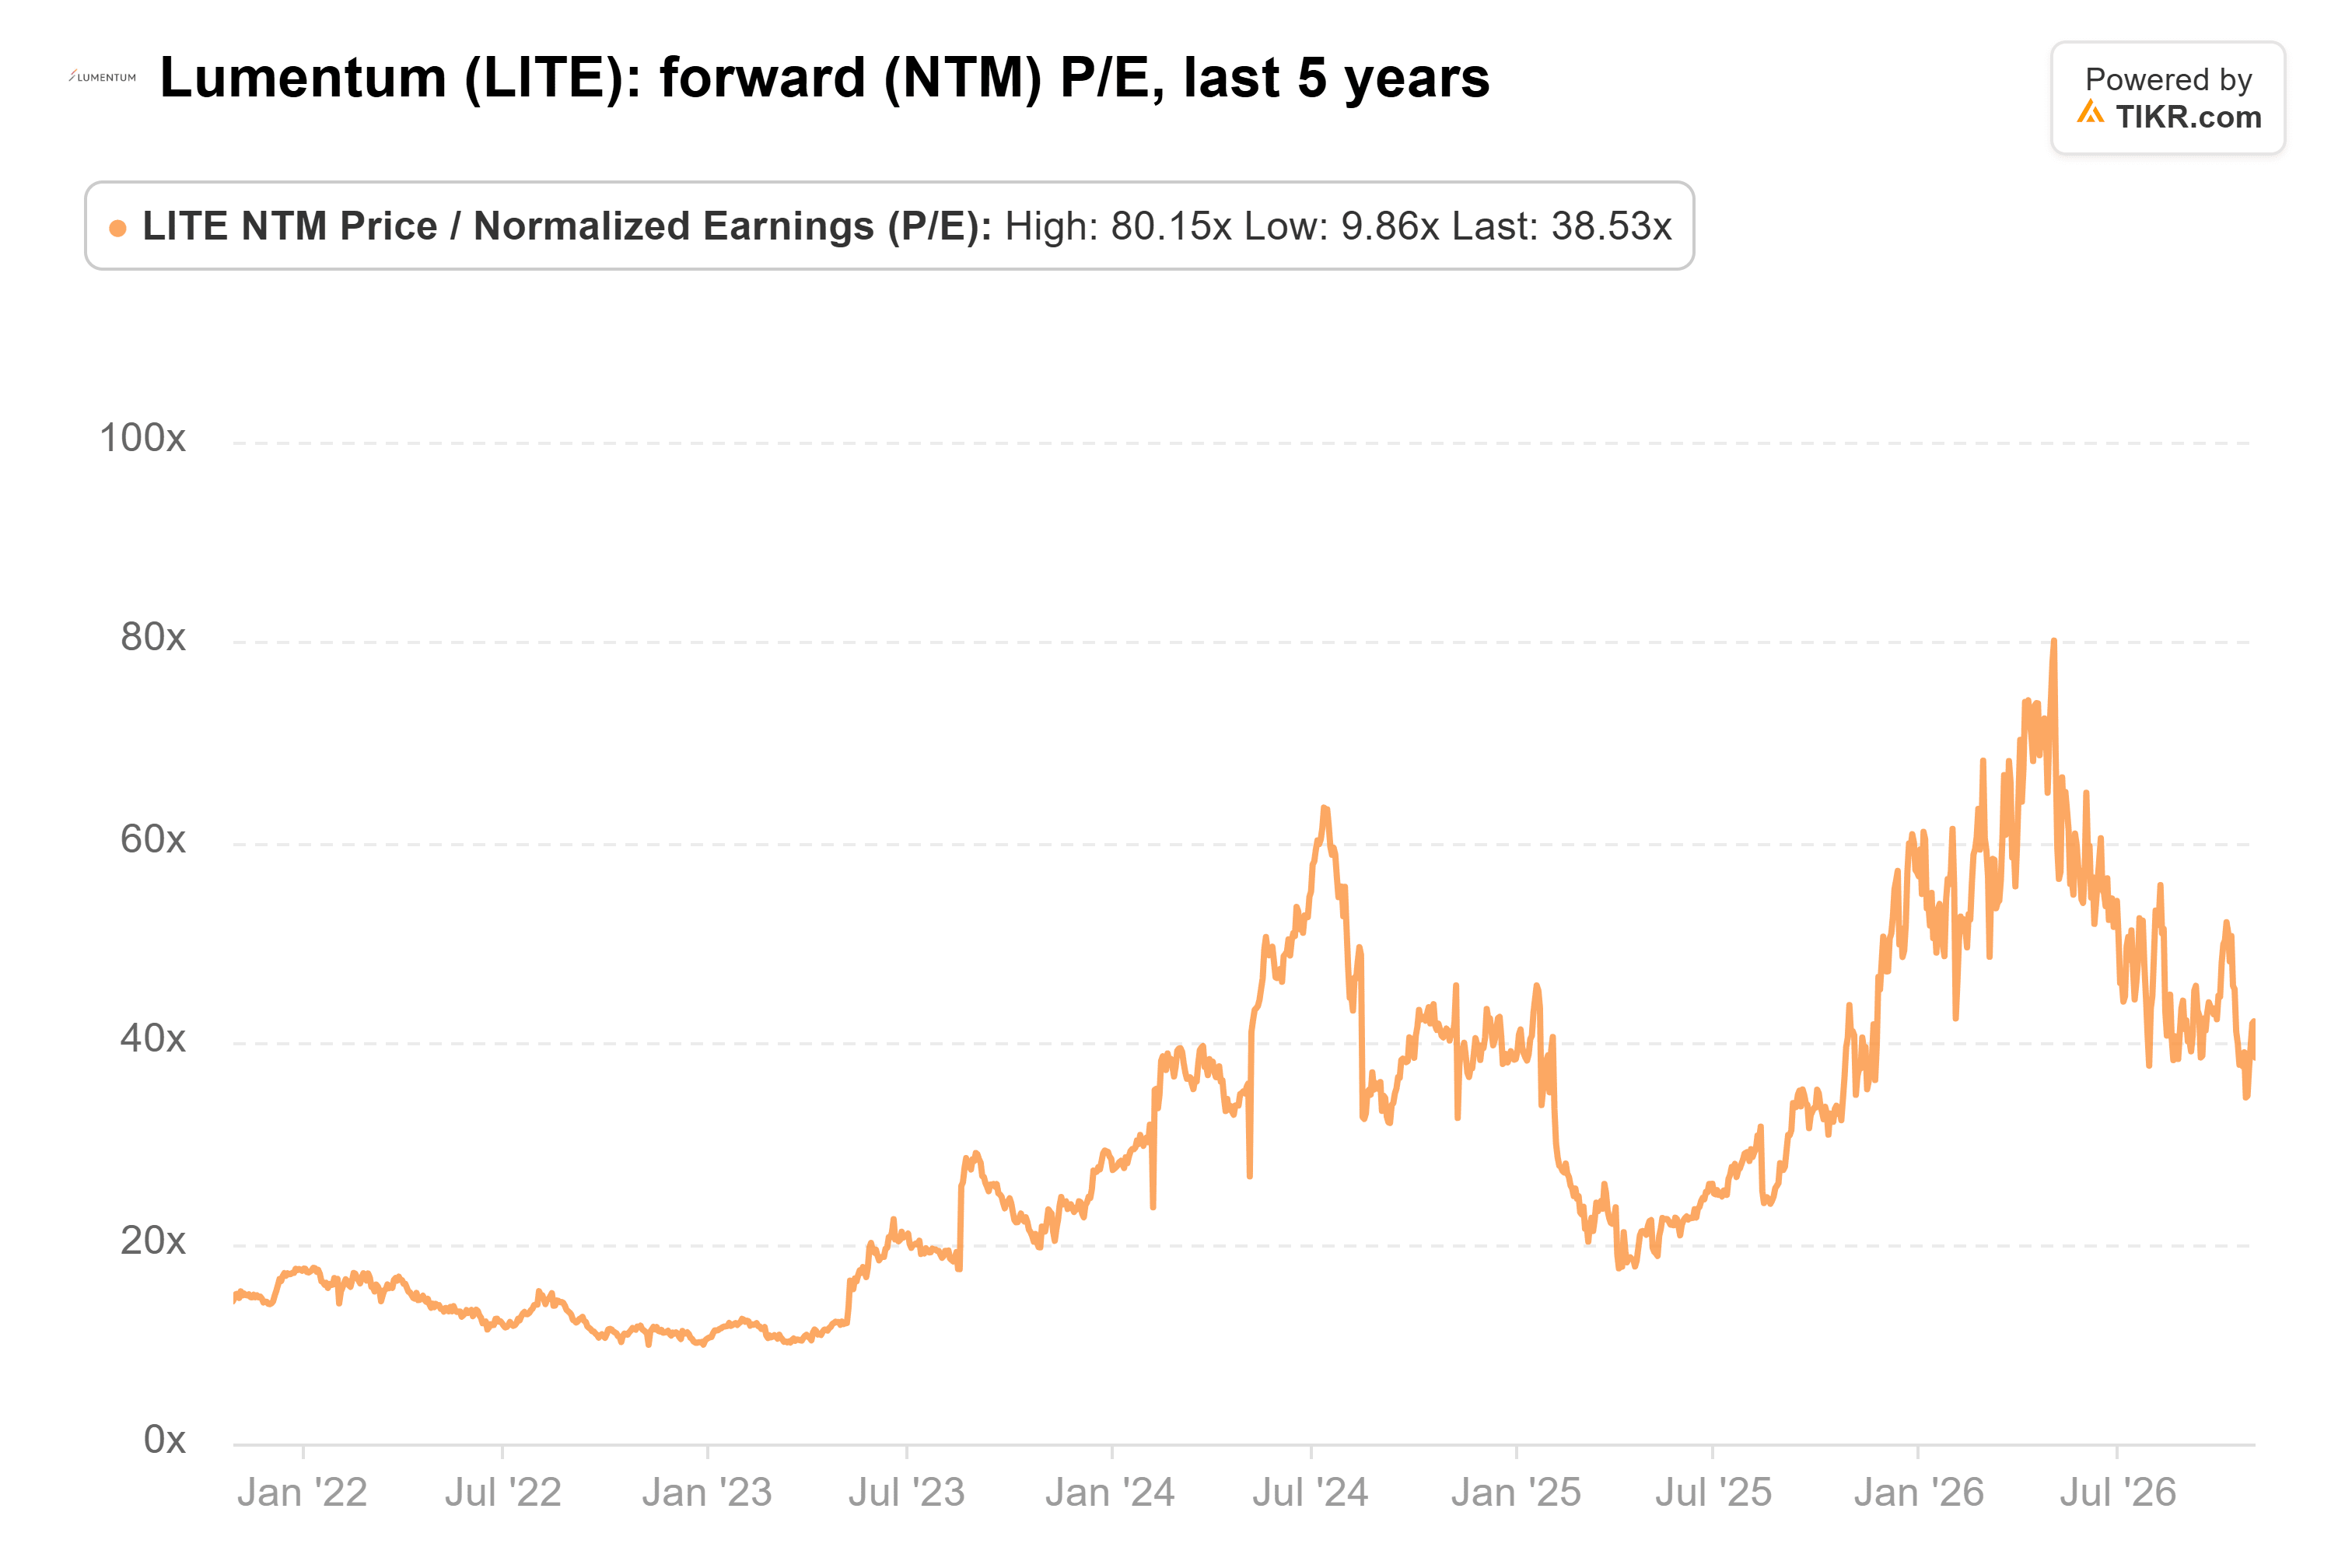
(5月份时甚至更高,达到80倍。)Marvell 的报价比10月28日收盘价高出24%,因此它对那些盈利给出了更高的估值倍数。
Cramer 自己提出了一个明显的比较:JDS Uniphase 在2000年中以410亿美元收购 SDL,当时,用他的话说,SDL 的销售额约为3亿美元。然后他说,"不过,我最终拒绝这个类比。"我同意。Lumentum 上个财年收入为30.1亿美元,并且其未来多年的产出都已售罄。
在我看来,Lumentum 的股东是这里的赢家。他们今天获得了溢价,而大部分需求要到2028年之后才会到来。因为他们获得的是 Marvell 股票,如果铜缆确实让位于光纤,他们仍能保留约三分之一的收益。Marvell 的股东则承担了这种转变比预期来得晚的风险。
当然,这笔交易仍需完成。Lumentum 将于11月5日发布的2027财年第一季度财报将显示供应短缺是否仍如管理层所说的那样紧张。
那么,如果交易未能达成,Lumentum 股票的实际价值是多少?
TIKR 让你能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Lumentum 可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是购买或出售任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预测。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!