


核心要点
- 比尔·阿克曼的潘兴广场在第二季度买入或增持的五只股票中,有四只自6月30日以来上涨:万事达卡、Visa、标普全球和Meta Platforms。Netflix下跌了11%。
- 万事达卡表现最佳,自季度结束以来上涨了27%,其中大部分涨幅源于投资者为其盈利支付了更高的估值倍数。
- 分析师预计到2028年,万事达卡的每股收益将以每年约16%的速度增长,其平均目标价较最新收盘价高出10%。
- 万事达卡目前的估值与其增长前景相比仍属合理,因此现在跟随阿克曼买入为时不晚,但此后的回报很可能将与其盈利增长同步。
比尔·阿克曼的潘兴广场必须在11月16日前提交其下一份13F文件,而根据其上份文件显示其买入的大部分股票自那以来都已上涨。万事达卡 (MA) 涨幅最大。
四家赢家与一家落后者
潘兴广场于8月14日提交的截至6月30日的季度13F文件显示,其新建了四个仓位并对一个仓位进行了增持。以下是截至6月30日的每个仓位情况,以及每只股票从6月30日价格到最新收盘价的变动:
- 万事达卡:212万股,价值10.9亿美元,占其13F股票持仓的5.6%;上涨27%
- Visa (V):327万股,价值11.2亿美元,占5.8%;上涨23%
- 标普全球 (SPGI):259万股,价值10.6亿美元,占5.4%;上涨15%
- Meta Platforms (META):320万股,价值18.0亿美元,占9.2%,其持股数量增加了20%;上涨8%
- Netflix (NFLX):1308万股,价值9.34亿美元,占4.8%;下跌11%
这五只股票合计约占该文件披露的194.7亿美元美国股票持仓的31%。这些数字是每只股票自季度结束以来的变动。13F文件并不显示潘兴支付的成本,也不表明其是否仍持有全部股份。
TIKR追踪了40位分析师对万事达卡的看法。有多少人说“买入”?
在一个地方查看万事达卡的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看万事达卡的分析师评级
万事达卡的季度业绩印证了他的判断
阿克曼本月在CNBC的Squawk Pod节目中表示,他在今年买入了Visa和万事达卡,此前多年他一直认为它们太贵,并称Visa是“人们花钱的版税”。万事达卡的第三季度业绩展示了他所支付对价的价值。收入增长14%至98.1亿美元,服务业务按固定汇率计算增长19%,调整后每股收益增长21%至5.31美元,高于分析师预期的5.17美元。
分析师预计每股收益将继续以每年约16%的速度增长,从2025年的17.01美元增至2028年的26.90美元:
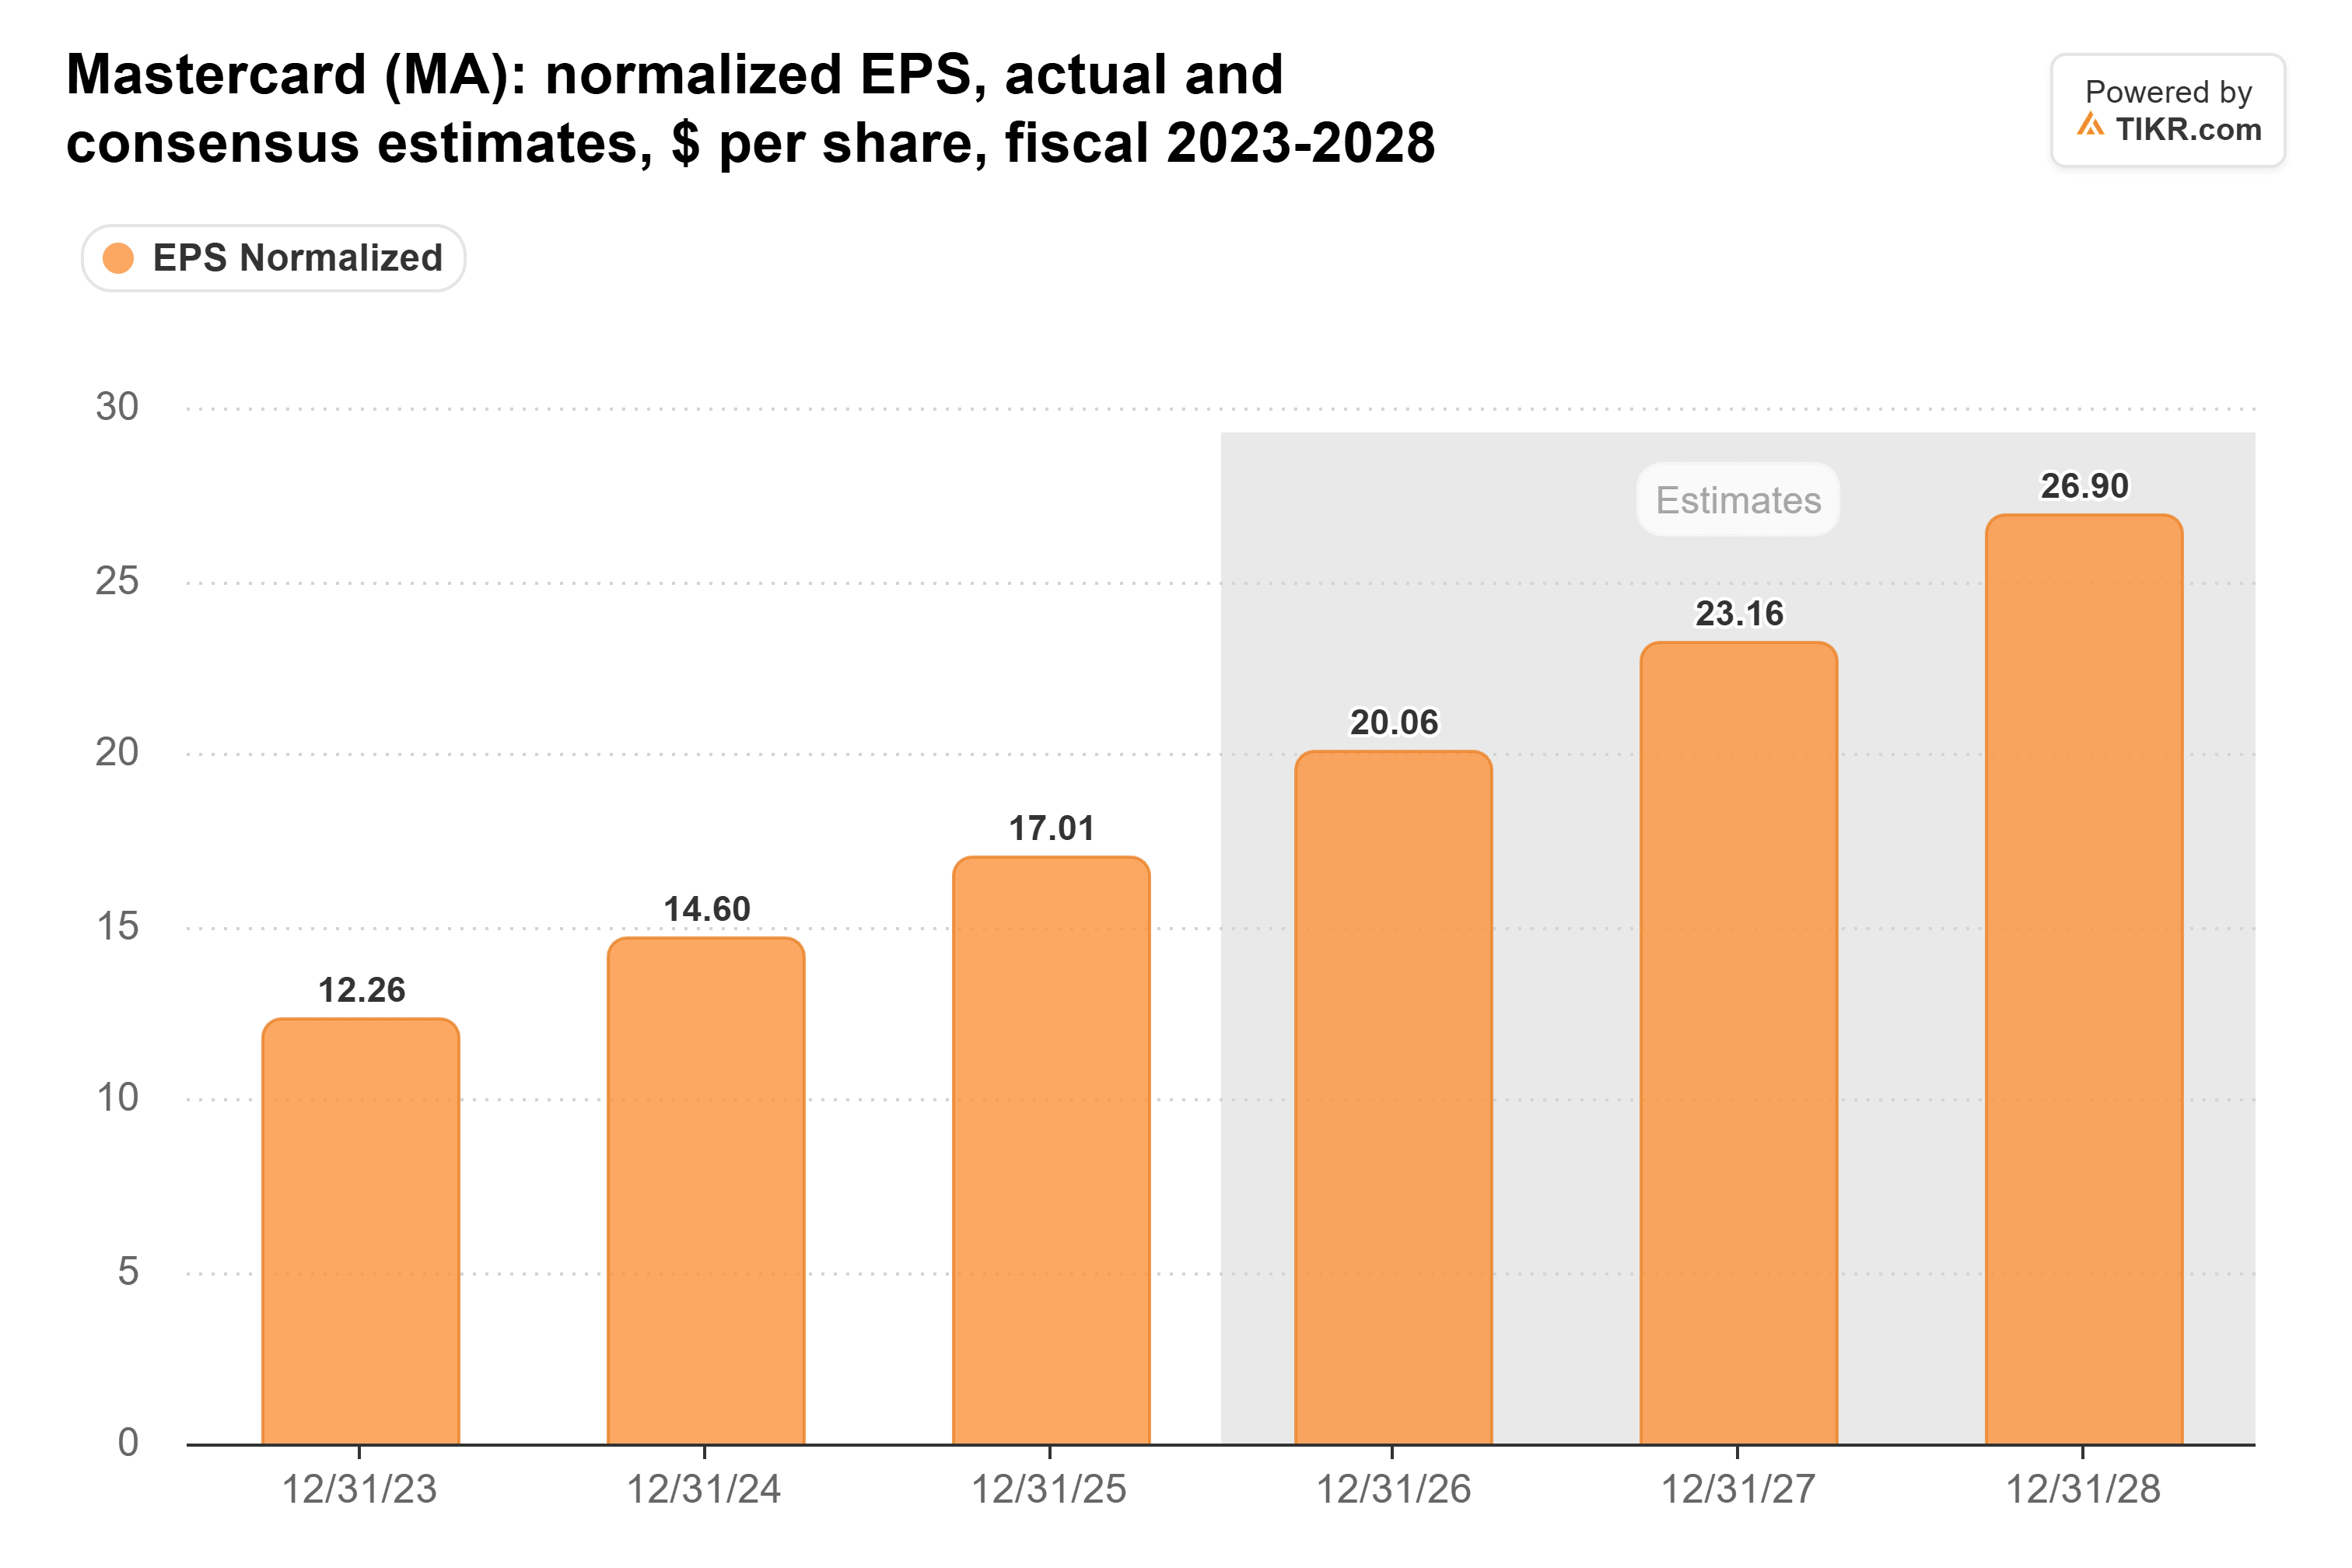
不过,部分超预期业绩源于服务项目和网络协议从第四季度提前到了第三季度,首席财务官韩巍在电话会议上警告称,“你将在第四季度看到类似的抵消效应。”分析师在财报发布后对其预测的调整幅度不到0.5%,因此我认为该警告已反映在他们的数字中。
投资者再次支付溢价
万事达卡的远期市盈率在6月底时为25倍,接近其五年区间的底部。此后已攀升至29倍,略低于其五年平均的31倍:
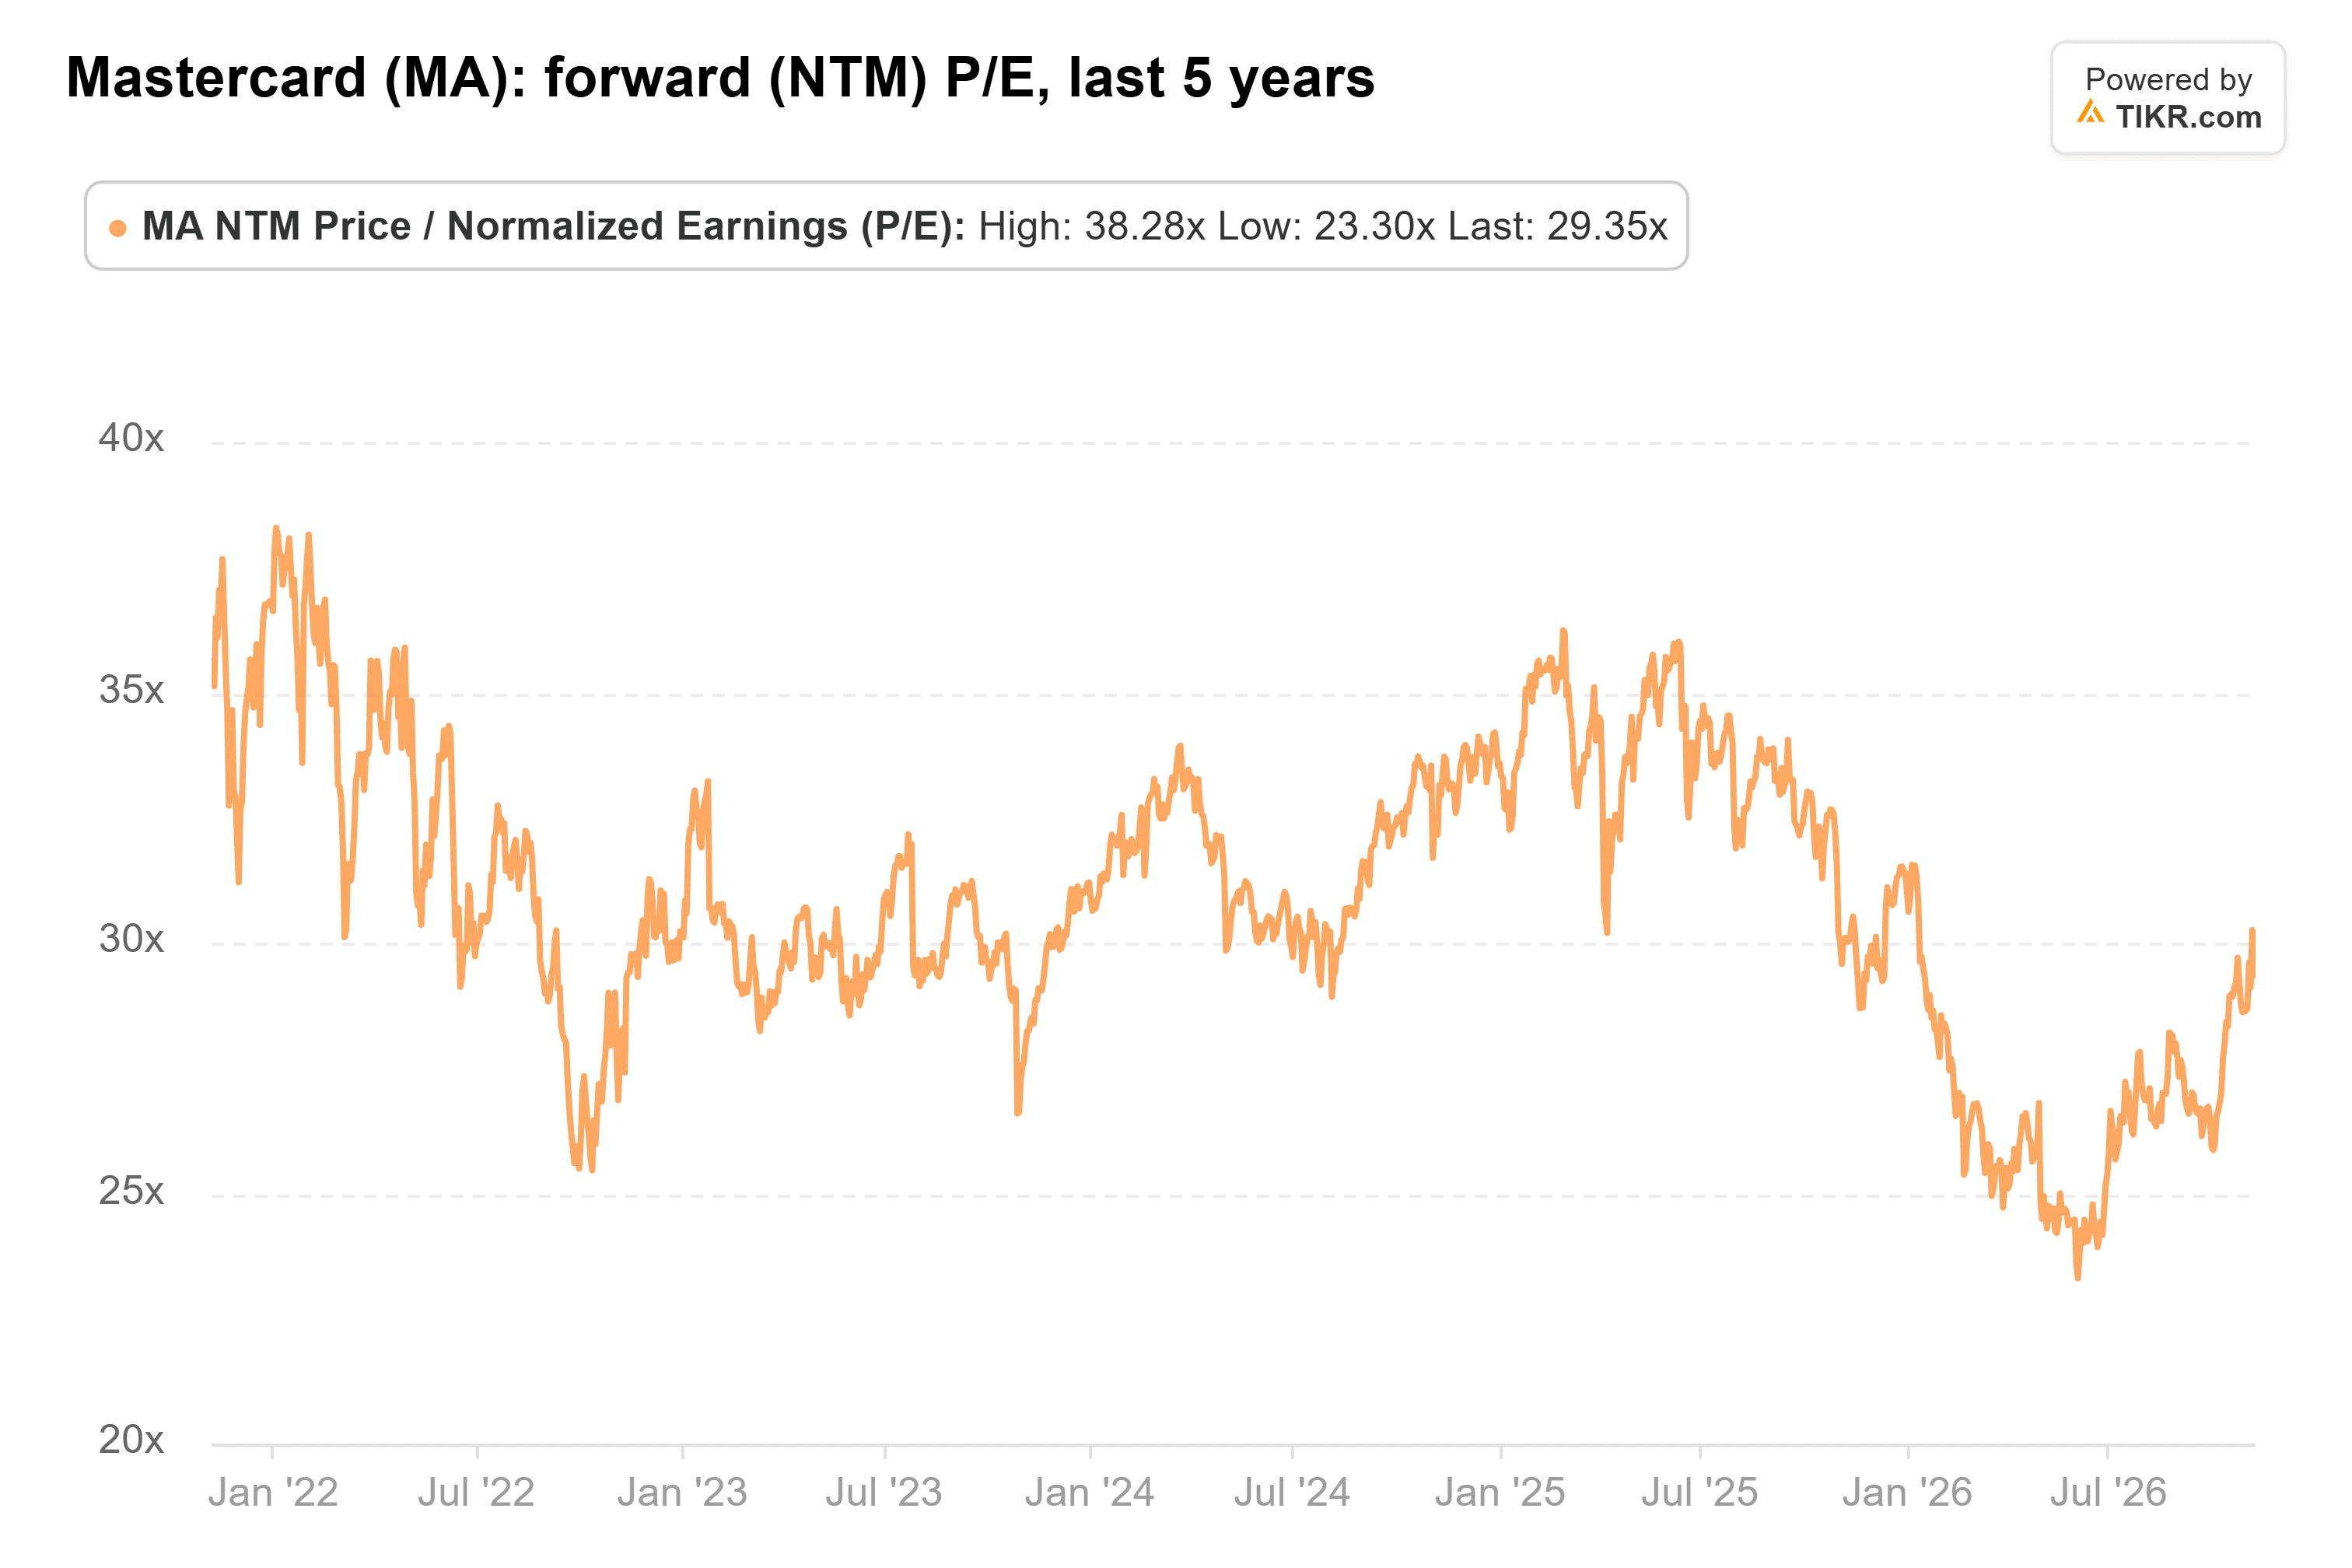
因此,投资者为万事达卡每1美元预期盈利支付的价格比6月30日时高出约16%,这解释了该股大部分涨幅的原因。
分析师也随股价上调了目标价。在第三季度财报后,十几家公司上调了其目标价,共识目标价本月达到716美元,高于一年前的657美元:
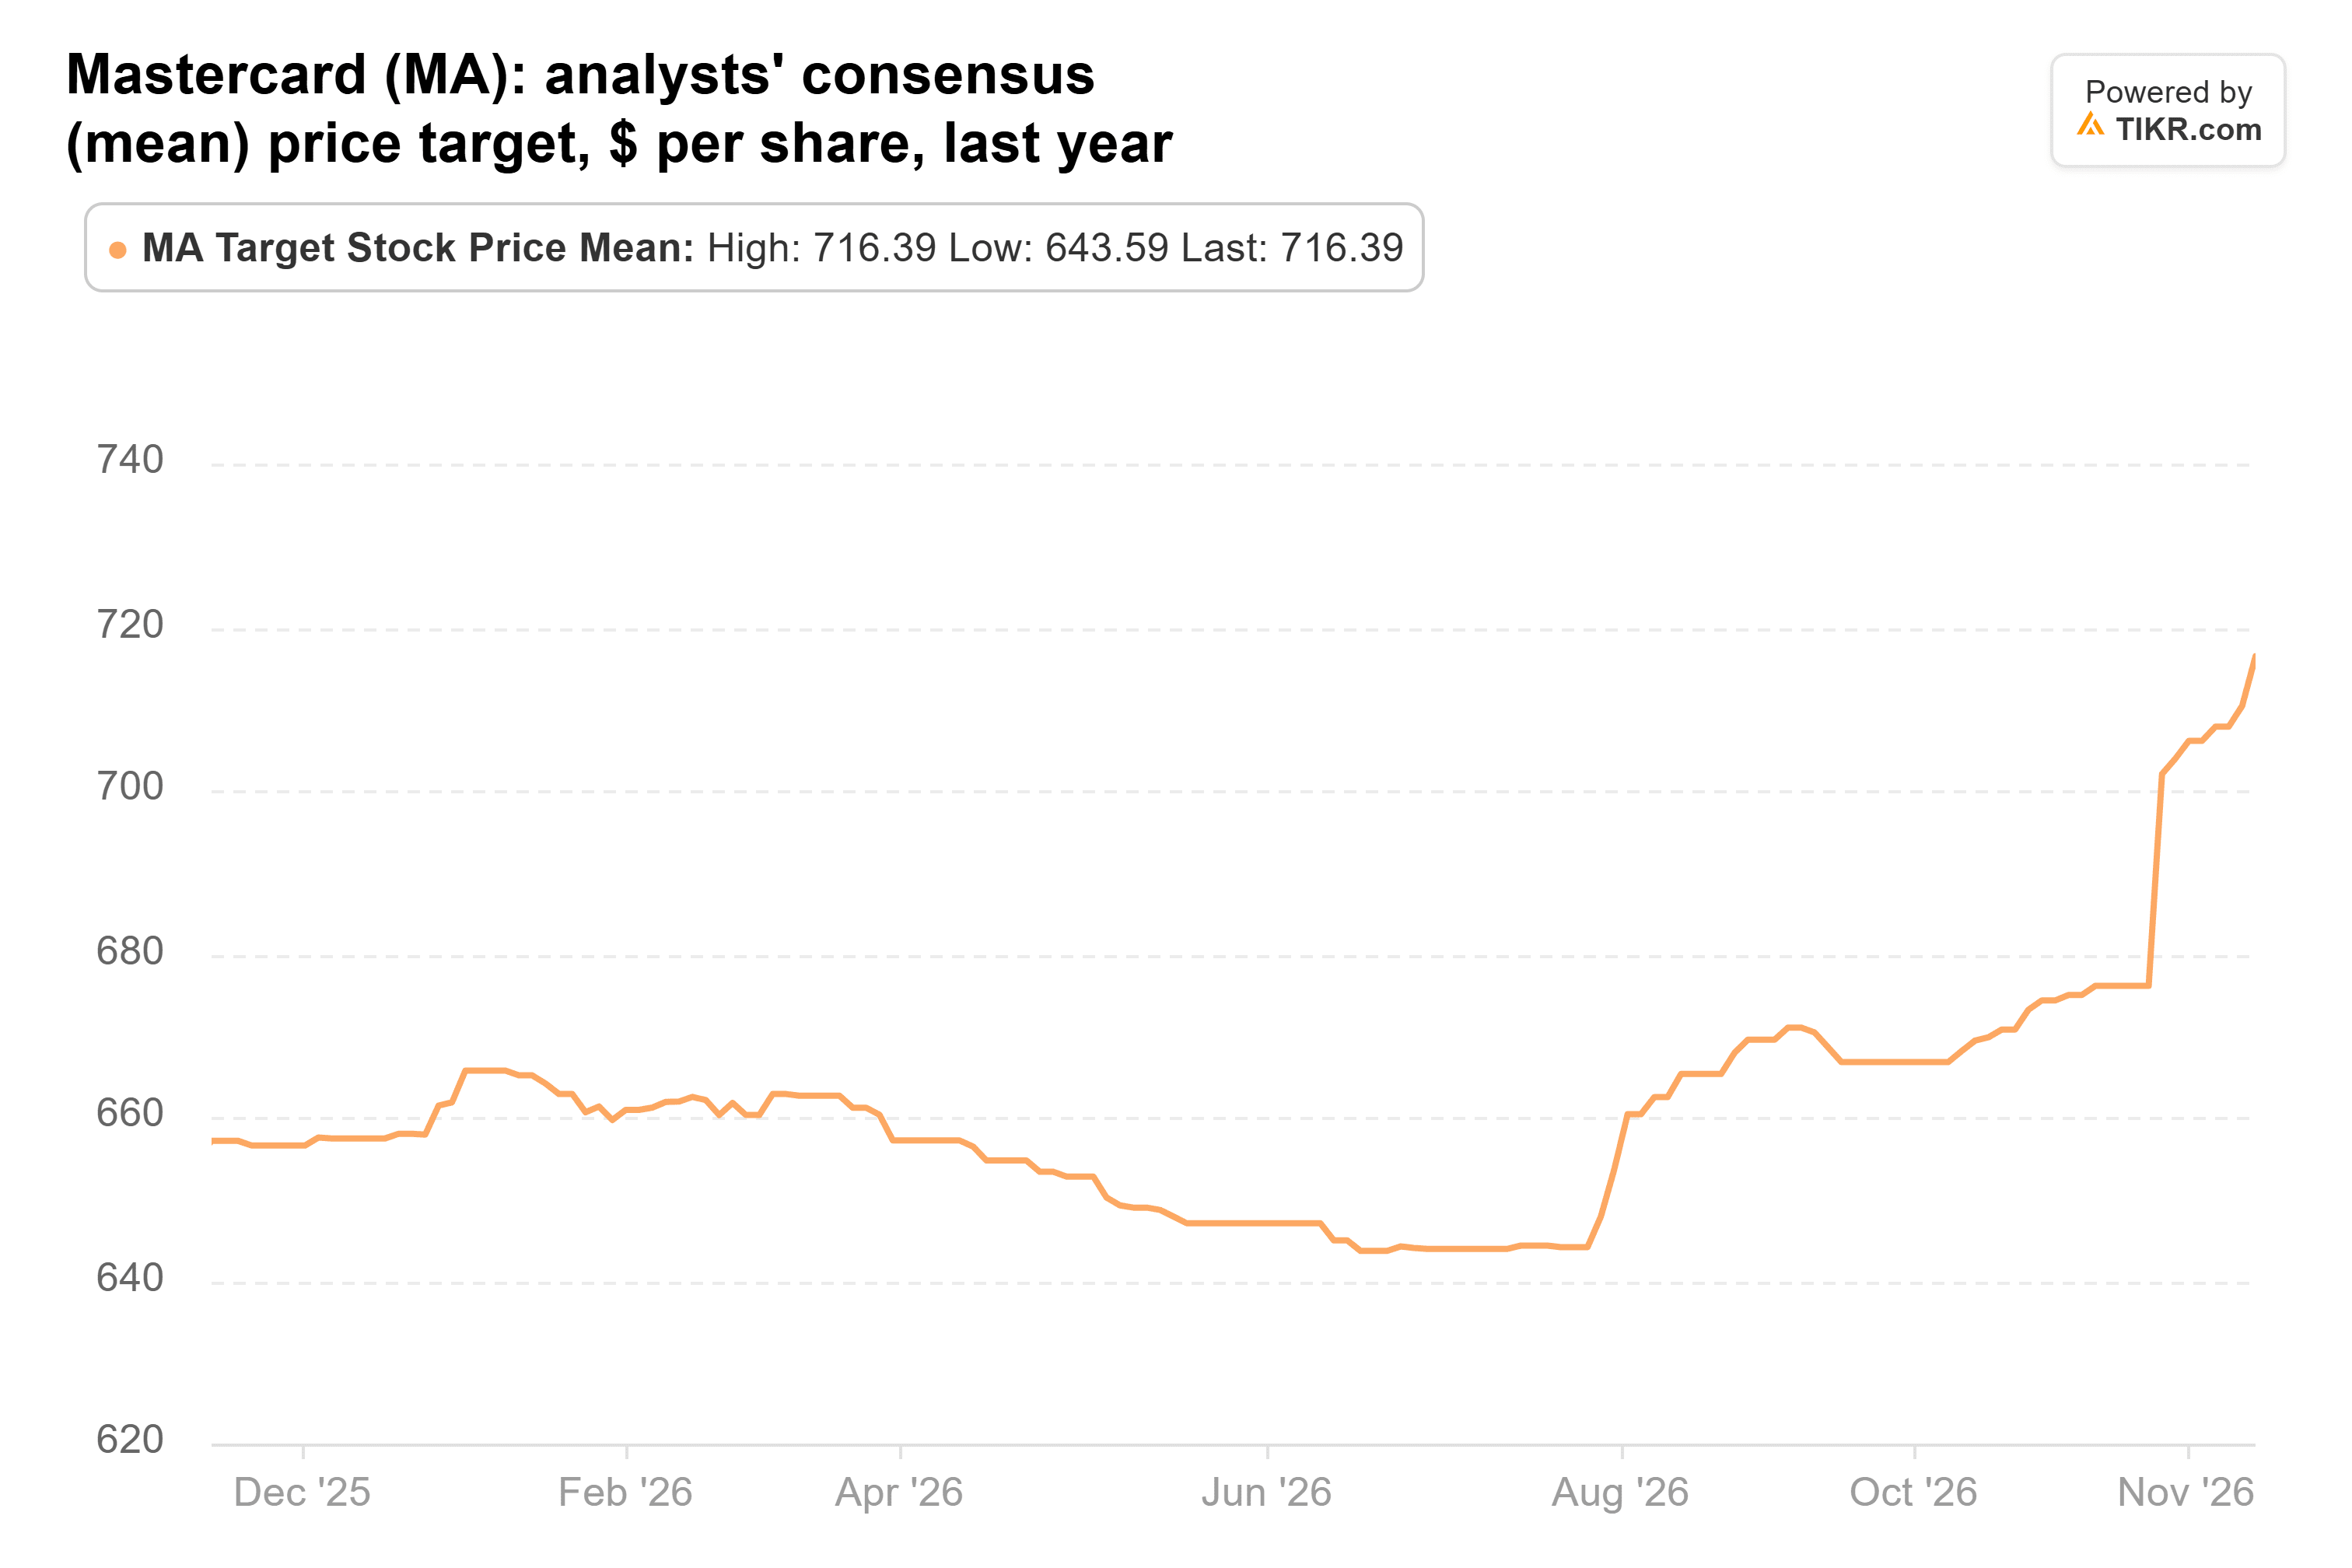
这比最新收盘价高出10%,个别目标价范围从550美元到800美元不等。
我现在会跟随他买入哪只
以该估值倍数来看,万事达卡对于中双位数增长的盈利来说定价合理,因此现在跟随阿克曼买入为时不晚。不过,随着估值倍数回到其平均水平附近,我预计该股此后的涨幅将大致与其盈利增长同步。主要风险在于万事达卡支付给银行以推广其卡的激励费用。这部分费用在第三季度增长了18%,并将在第四季度占据其手续费收入的更大份额。
Visa面临同样的问题。其客户激励费用在其2027财年第四季度飙升了21%,并且公司对2027财年的收入增长指引仅为低双位数。
分析师在落后者身上看到了更多上行空间。Meta的平均目标价较最新收盘价高出39%,Netflix则高出34%。阿克曼曾表示他买入Meta是“以巨大折扣”,并称Netflix是“一只极其便宜的股票”。但两者都面临更大的问题。Meta第三季度349亿美元的资本支出超过了其328亿美元的运营现金流,而Netflix在2026年上半年的观看时长仅增长2%。标普全球的平均目标价较其最新收盘价高出13%,略高于万事达卡。
如果我现在要用新资金跟投阿克曼的买入标的,我仍然会从万事达卡开始。这是我最确信其内在价值将持续复利增长的企业,并且我愿意为此支付平均估值倍数。潘兴的下一个13F文件将于11月16日前提交,届时将显示其在9月30日是否仍持有全部五只股票。万事达卡还将于11月9日在花旗金融科技会议和11月10日在KBW会议上进行演讲,管理层可能会更新韩巍警告过的第四季度趋势。
那么万事达卡股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到万事达卡可能的价值。从华尔街共识预测开始,或调整输入参数以反映你对企业的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有文中提及的任何股票的头寸。感谢阅读,祝您投资愉快!


