核心要点
- 应用材料公司股价在创纪录季度后今日下跌6%,因其营收指引不及预期,且至少10家公司下调了其目标价。
- 管理层表示,供应限制拖累了指引,并预计到2027年晶圆厂设备支出将增长超过30%。
- 这一展望关系到泛林集团和科天半导体,它们面向相同的芯片制造商预算销售产品。
- 晨星公司称对AI的担忧被夸大,按通常的估值倍数来看,该股看起来值得买入。
应用材料公司 (AMAT) 在周四收盘后公布了其历史上最大的季度业绩,但该股今日仍下跌了6%。
在电话会议上,首席执行官 Gary Dickerson 表示,“到2027年,晶圆厂设备需求将同比增长超过30%”。这是对支付给泛林集团 (LRCX) 和科天半导体 (KLAC) 的相同预算的预测。
创纪录的季度,较弱的指引
第四季度营收增长53%,达到创纪录的104.1亿美元,非公认会计准则每股收益飙升92%至4.16美元,两者均超出预期。但应用材料公司对第一季度的营收指引中值为111亿美元,低于分析师预期的114.1亿美元,且该季度为14周,比通常多一周。管理层表示,如果不是供应如此紧张,营收会略高一些,其4.35美元的每股收益指引也超过了4.25美元的共识预期。Summit Insights 仍将该股评级下调至持有,Jefferies 将其目标价从770美元下调至580美元,同时维持买入评级。
分析师的共识预期是,到2027财年,经调整的每股收益将增长45%,达到18.75美元。
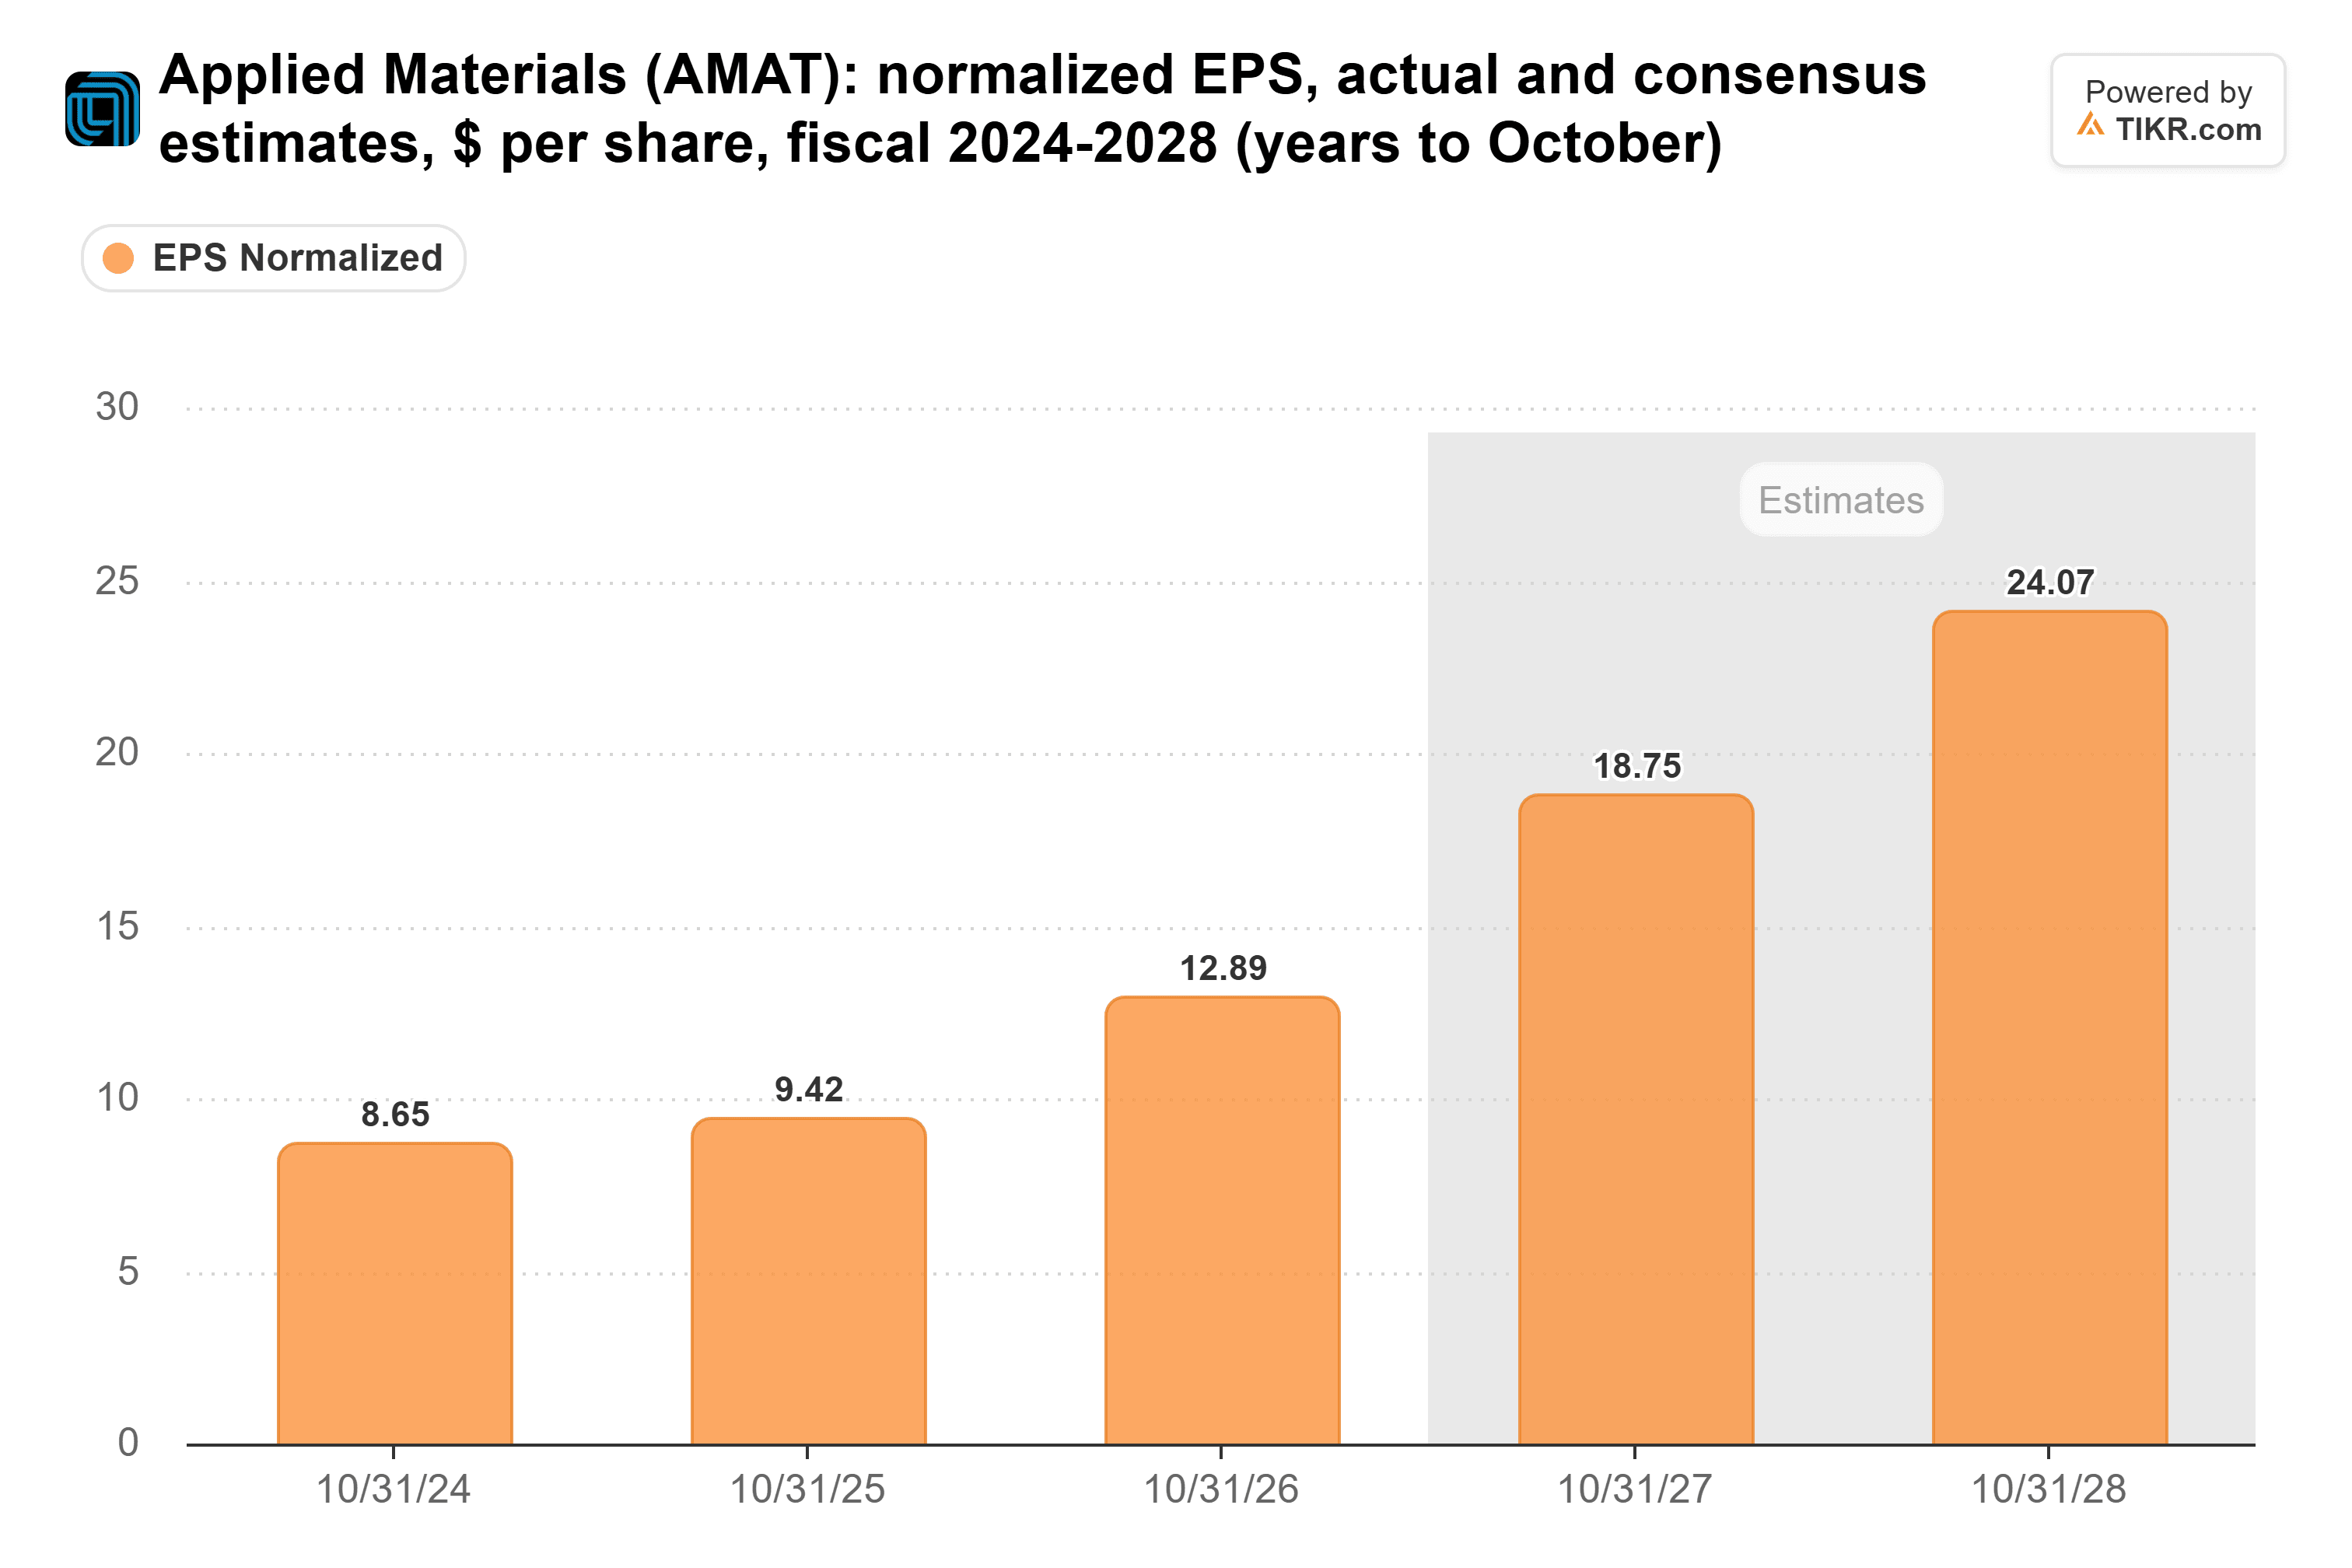
我认为这份报告中没有什么内容会拉低这些预期。
泛林、科天和阿斯麦 (ASML) 处境相同
应用材料公司的同行也在给出更高的指引。泛林集团对12月季度的营收指引中值为86亿美元,高于创纪录的82.2亿美元;科天半导体指引为47亿美元,高于41.4亿美元。阿斯麦在其第三季度财报中表示,其2027年和2028年的计划供应“将无法完全满足客户的需求”。因此,对所有四家公司来说,悬而未决的问题是洁净室空间和零部件能以多快的速度跟上需求,而阿斯麦1月27日的报告将是下一个观察点。
TIKR 追踪40位分析师对应用材料公司的看法。有多少人说“买入”?
查看应用材料公司买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期,全部集中在一处。超过50万投资者使用 TIKR 研究像这样的股票。查看应用材料公司的分析师评级
晨星公司的观点有道理
晨星将其公允价值预估从520美元上调至570美元,并称对AI市场的担忧“在目前阶段被夸大了”。估值支持这一观点。应用材料公司在今日开盘前的前瞻市盈率为22倍,接近其21倍的五年平均值,不到其6月份49倍峰值的一半。
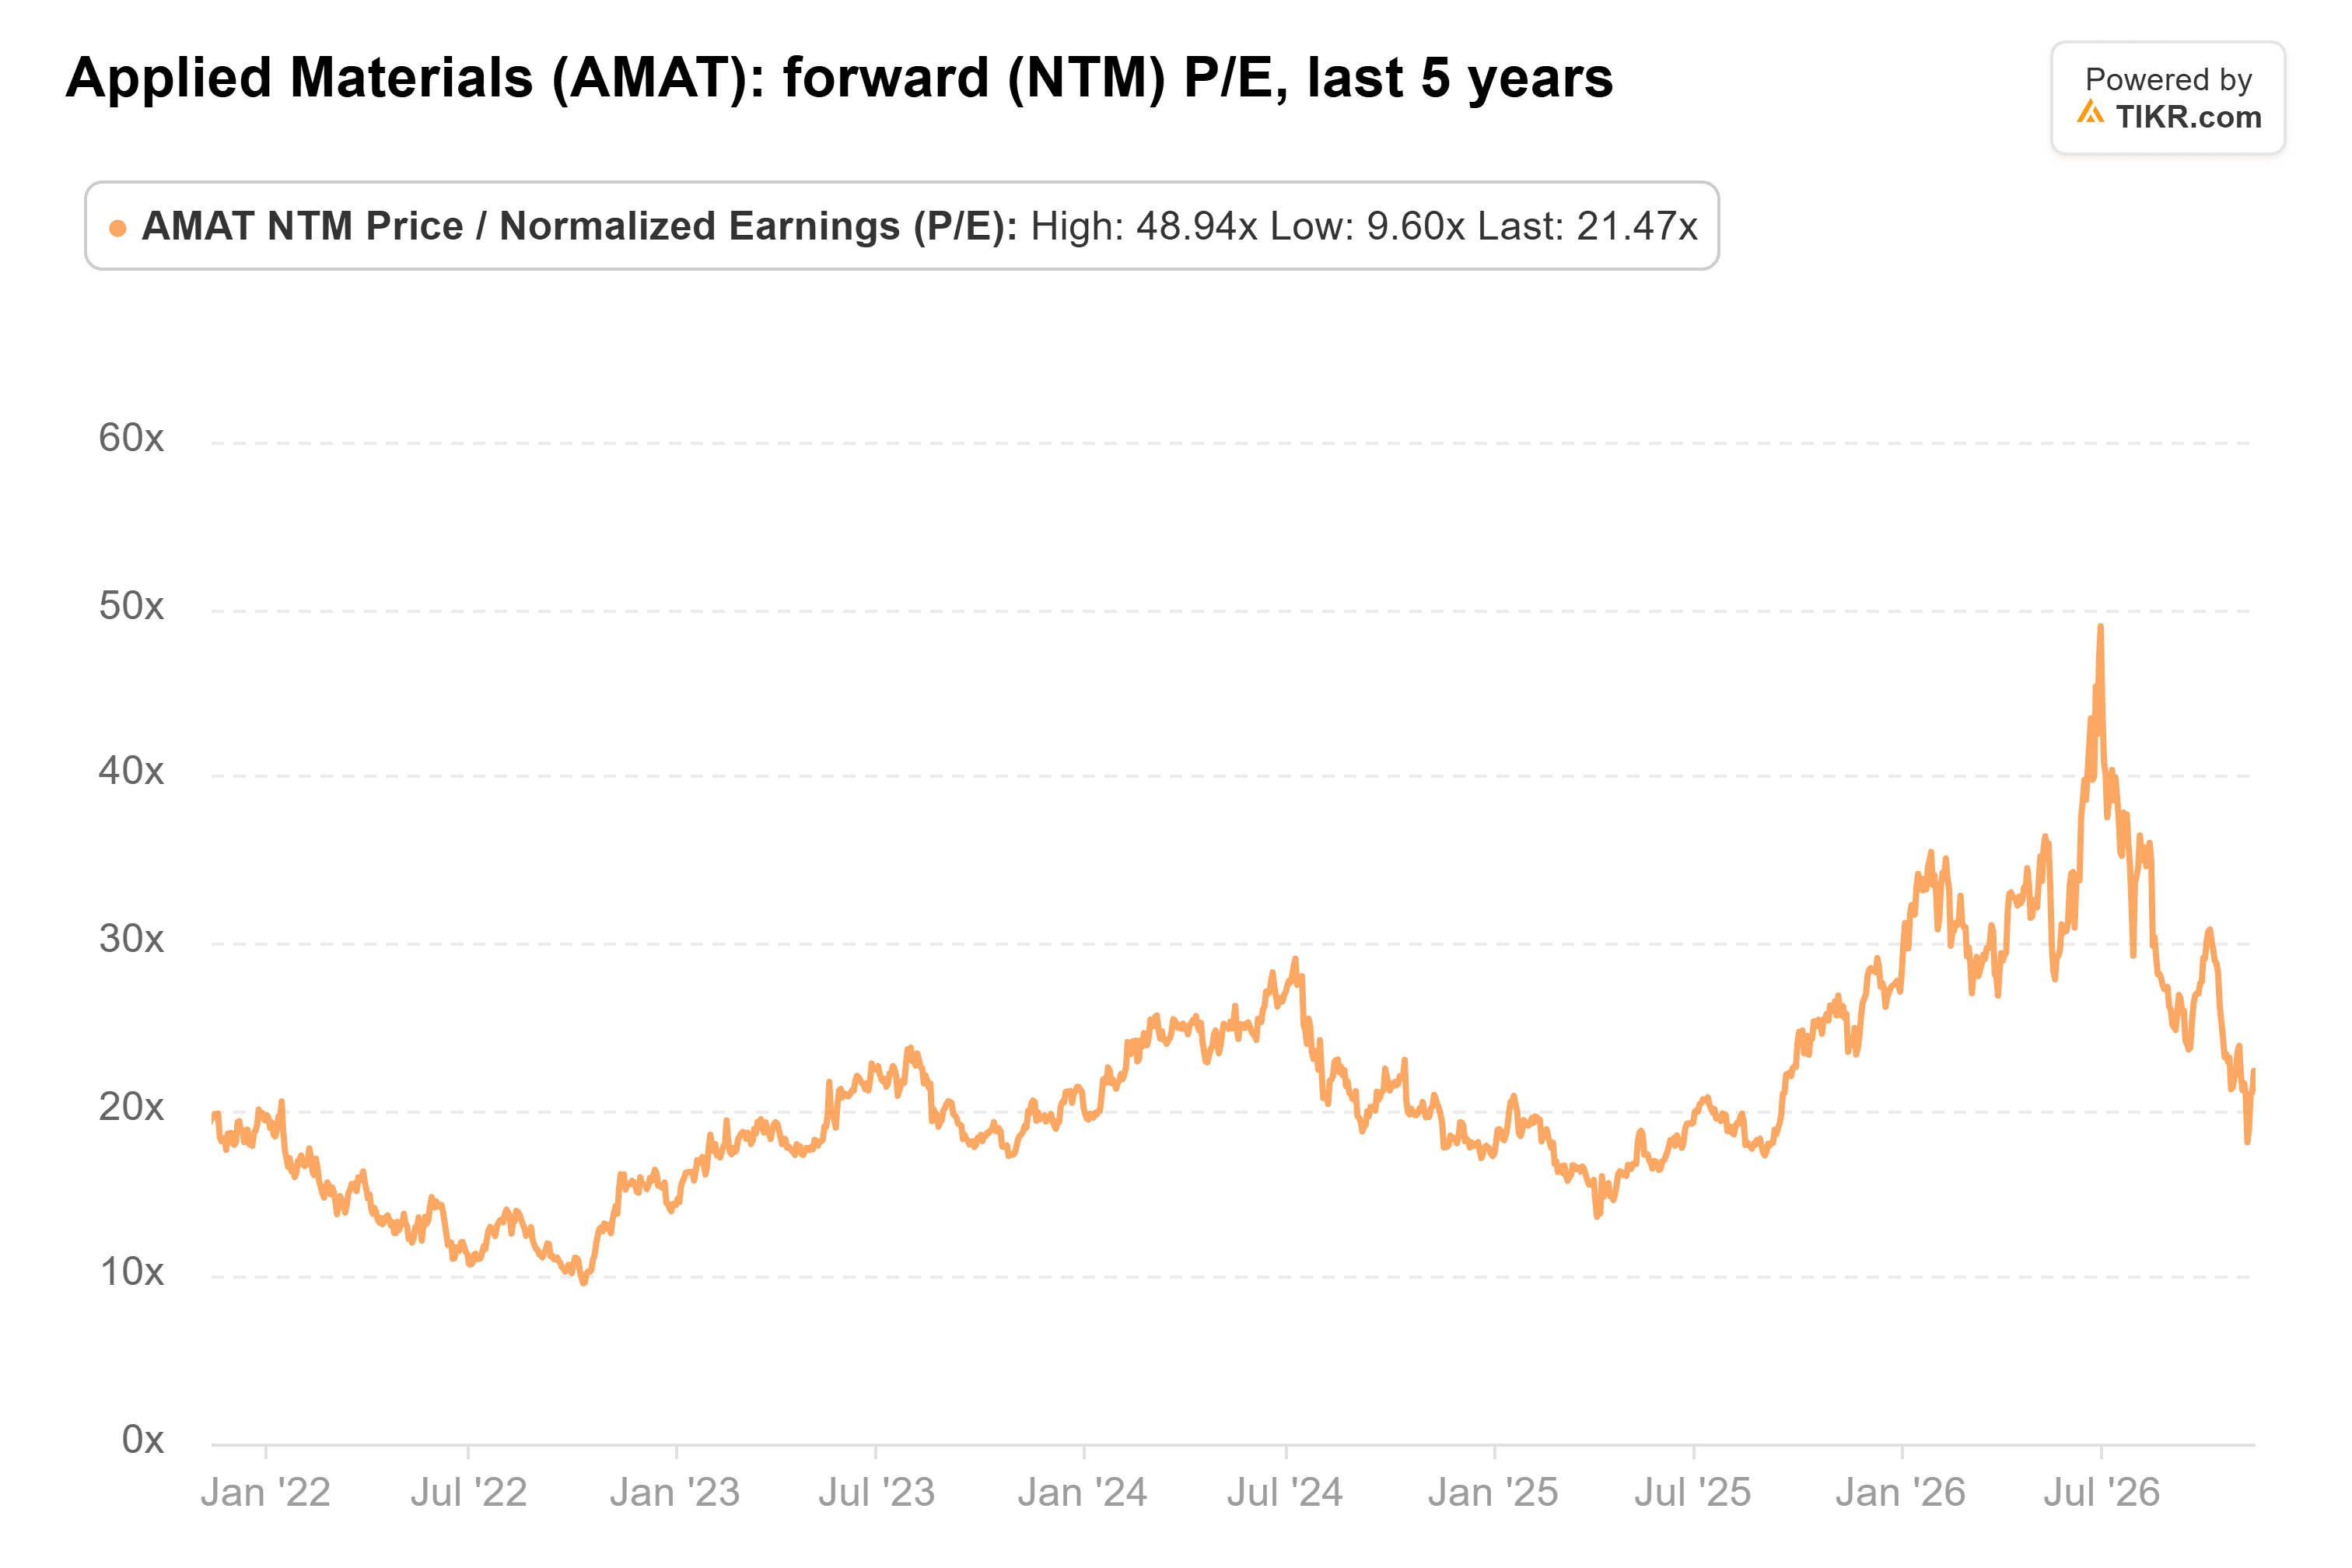
我同意晨星的观点。应用材料公司表示其能卖出的产品多于能发货的数量,且该股以普通的估值倍数交易,因此在我看来,这次下跌看起来是一个买入机会。当然,设备繁荣期总会结束:应用材料公司正投资以期到2028年将其系统产量翻倍,如果AI支出降温,这部分产能将闲置。其下一次指引,即明年初的指引,将显示供应是否仍然是制约因素。
那么应用材料公司的股票实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到应用材料公司可能的价值。从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预估。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!