核心要点
- 苹果股价周一首次收于350美元上方,使其市值重回5万亿美元以上。
- Gene Munster表示,苹果最大的竞争对手是SpaceX手机,而埃隆·马斯克称此说法“完全错误”,但SpaceX已与高通合作建设全国性的5G网络。
- 苹果的远期市盈率为37倍,接近其10年区间的顶部,而分析师预计其收入增长到2029财年将放缓至约6%。
- SpaceX手机要伤害iPhone似乎还需数年时间,因此苹果自身的估值目前是该股面临的更大风险。
苹果 (AAPL) 周一收于创纪录的350.69美元,这是其首次收于350美元上方,使其市值重回5万亿美元以上。
Deepwater Asset Management的管理合伙人Gene Munster对苹果的看涨程度几乎无人能及。在最新一期的RiskReversal Pod节目中,他表示“苹果正处于一个绝佳的位置”,并预测未来十年将出现硬件超级周期。
然后,他提到了他正在关注的竞争对手,而官方上它并不存在。七月初,《华尔街日报》报道称SpaceX (SPCX)向投资者展示了一款比iPhone更薄、运行其自身AI驱动的操作系统的原型手机。埃隆·马斯克在X上的回复是:“完全错误。”
Munster并不相信这个否认:
“我认为他们最大的竞争对手就是这个SpaceX手机,[埃隆]说它完全错误。我认为它完全正确。”
对于全球市值最高的公司来说,这是一个相当大胆的判断。
TIKR追踪了45位苹果分析师。有多少人说“买入”?
在一个地方查看苹果的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看苹果的分析师评级
SpaceX已经在建设网络
迄今为止,SpaceX进军无线领域一直被解读为对运营商的坏消息。Jim Cramer甚至说“你不应该持有AT&T。”
但网络本身是真实的。在高通 (QCOM) 11月4日的2026财年第四季度电话会议上,首席执行官Cristiano Amon表示“SpaceX选择高通为其在美国的Starlink Mobile全国地面5G网络提供支持。”部署将于2027年开始,这是一项多年协议,Amon预计这将成为美国最大的5G部署之一。
网络需要手机,这正是Munster警告的由来。苹果已经被问及此事。在苹果7月的财报电话会议上,现任首席执行官John Ternus在回答关于OpenAI和SpaceX的AI设备问题时表示,苹果“真正专注于我们自己的计划。”
我的解读是:拥有自己手机的运营商有充分的理由推动其手机而非iPhone。在2025财年,运营商和其他经销商处理了苹果60%的销售额。
投资者正为iPhone持续获胜而支付高价
iPhone在2025财年4162亿美元的收入中贡献了50.4%。Munster的看涨论点更依赖于它未来的表现。他预计到2030年,苹果的收入平均每年增长约10%,远快于过去几年,且硬件增长将超过服务。因此,他预计服务收入在未来几年将回落至总收入的20%到25%。
华尔街则更为谨慎。分析师预计收入在2027财年增长10%,达到5270亿美元,然后到2029财年放缓至约6%:
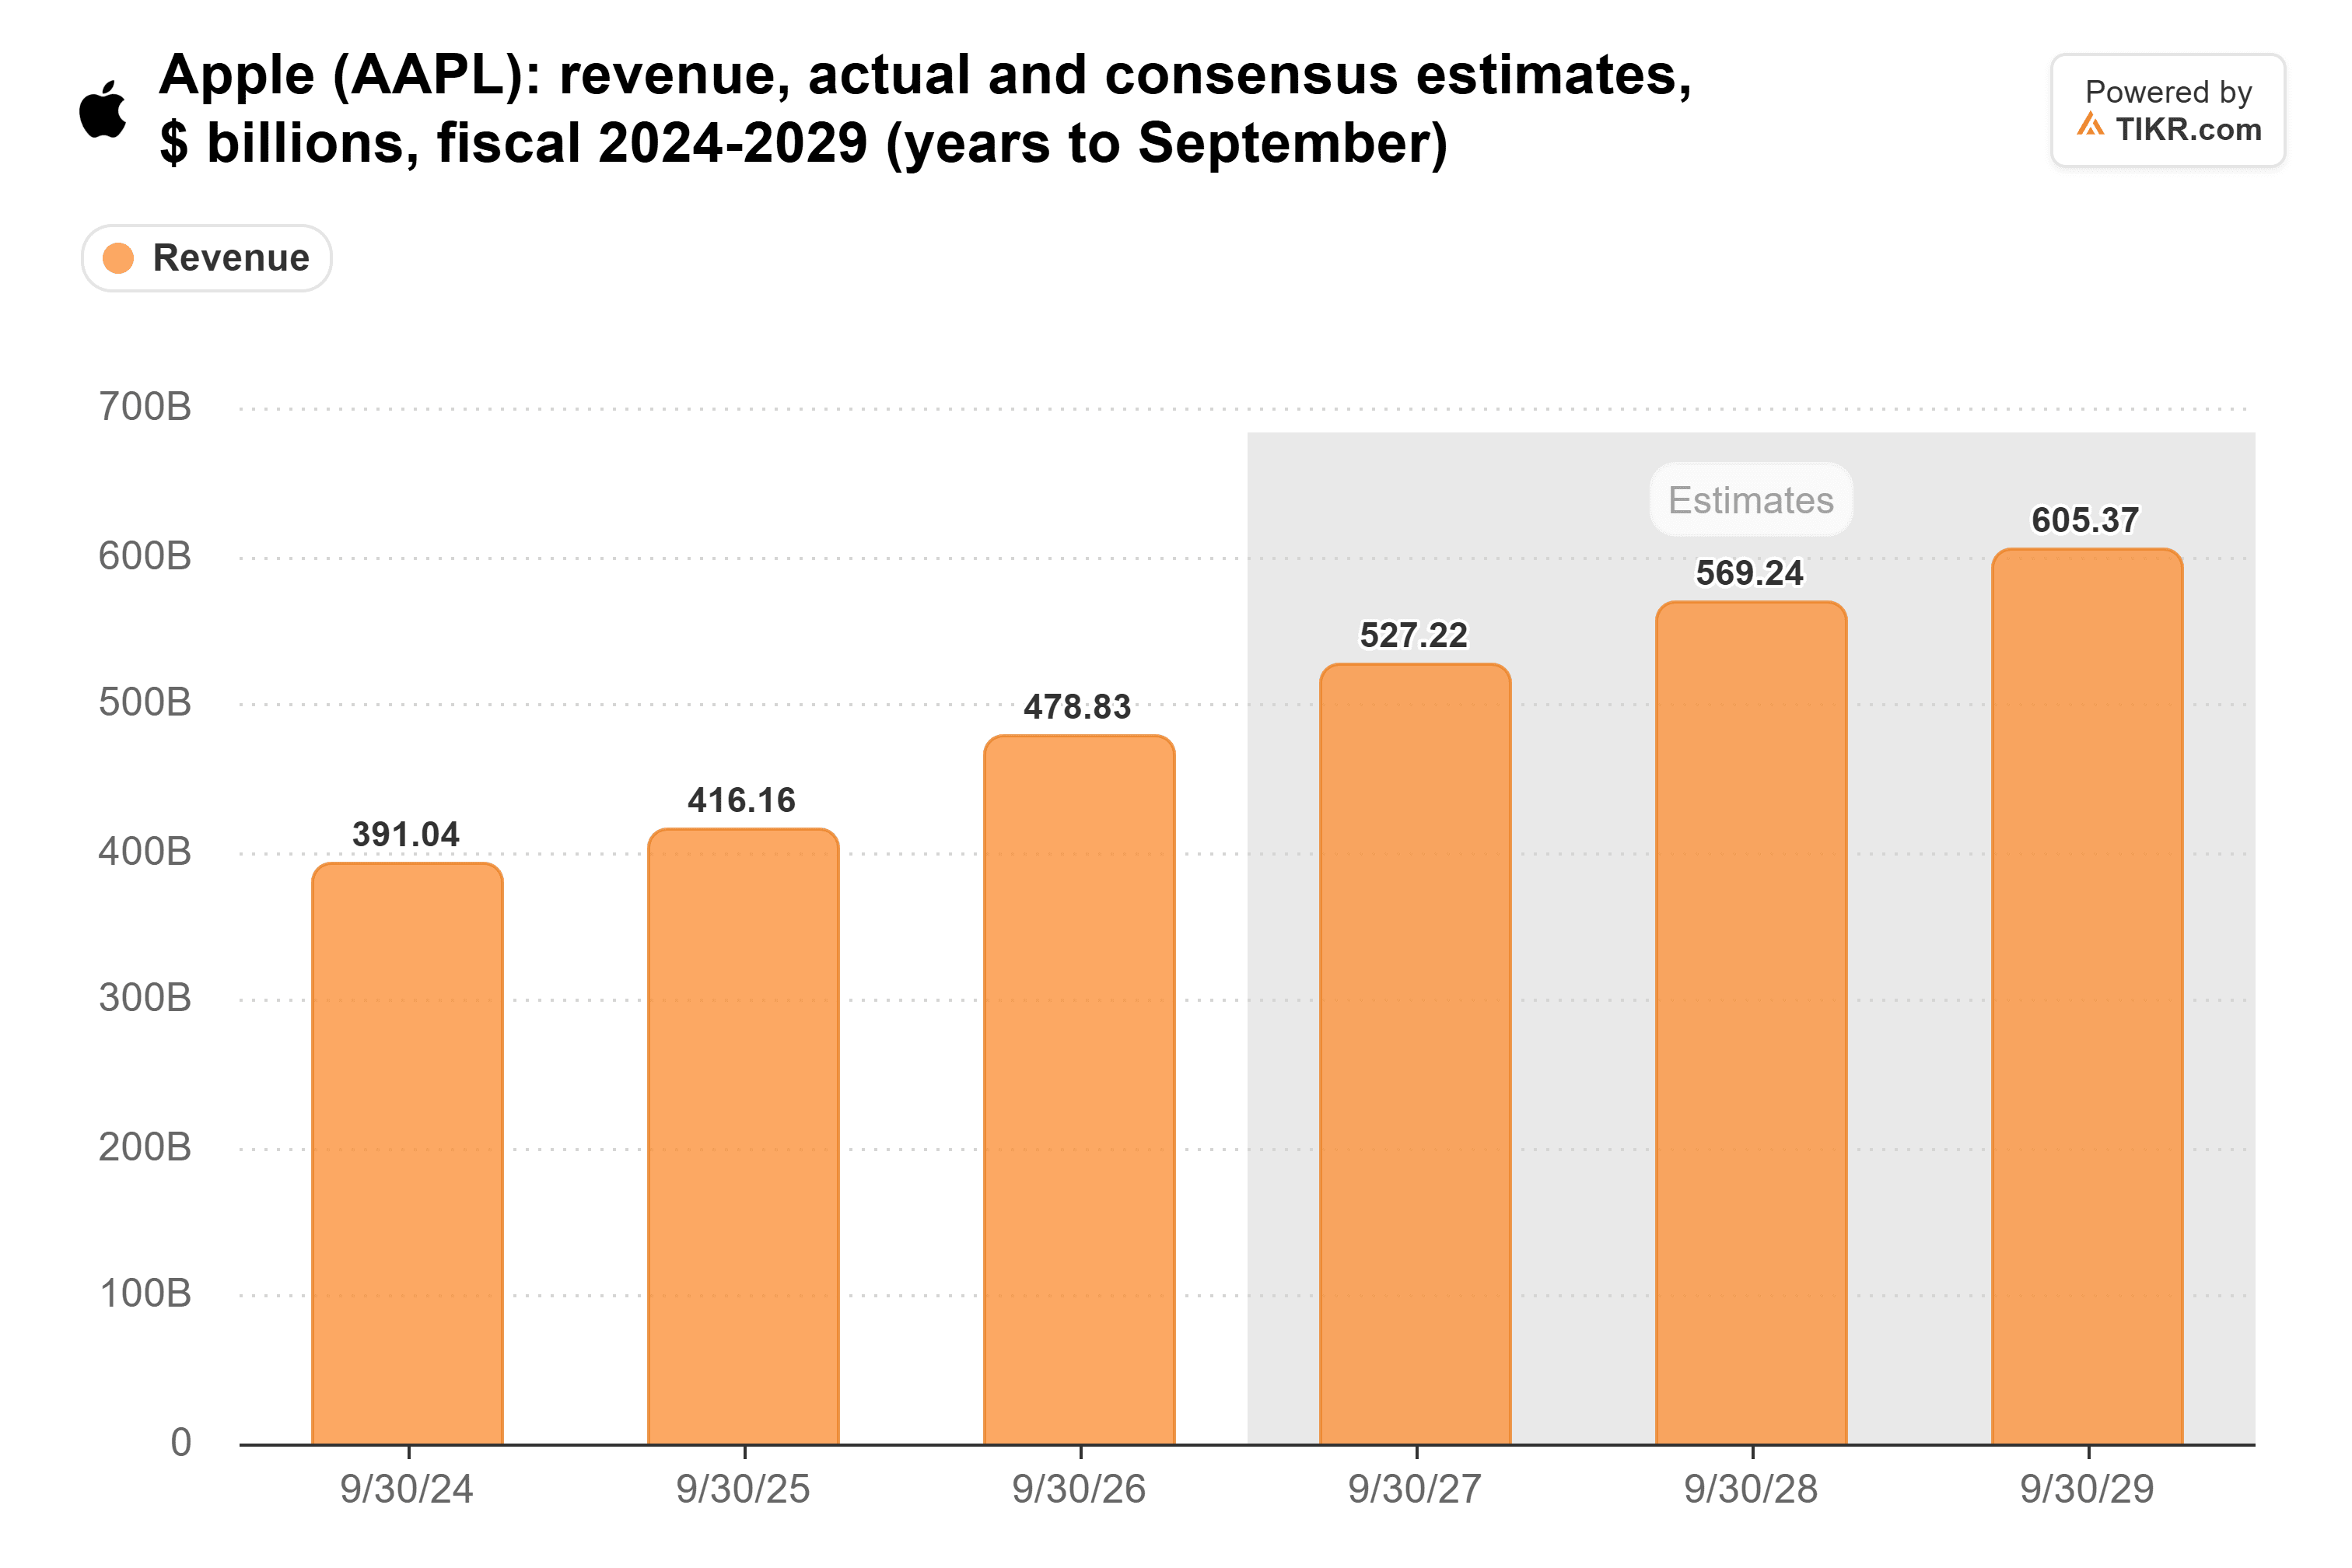
这相当于从2026财年到2029财年每年约8%,低于Munster预测的增速。
尽管如此,投资者仍在为更快的增长版本支付高价。苹果的远期市盈率为37倍,略低于10月22日触及的38倍峰值,远高于其10年平均水平24倍:
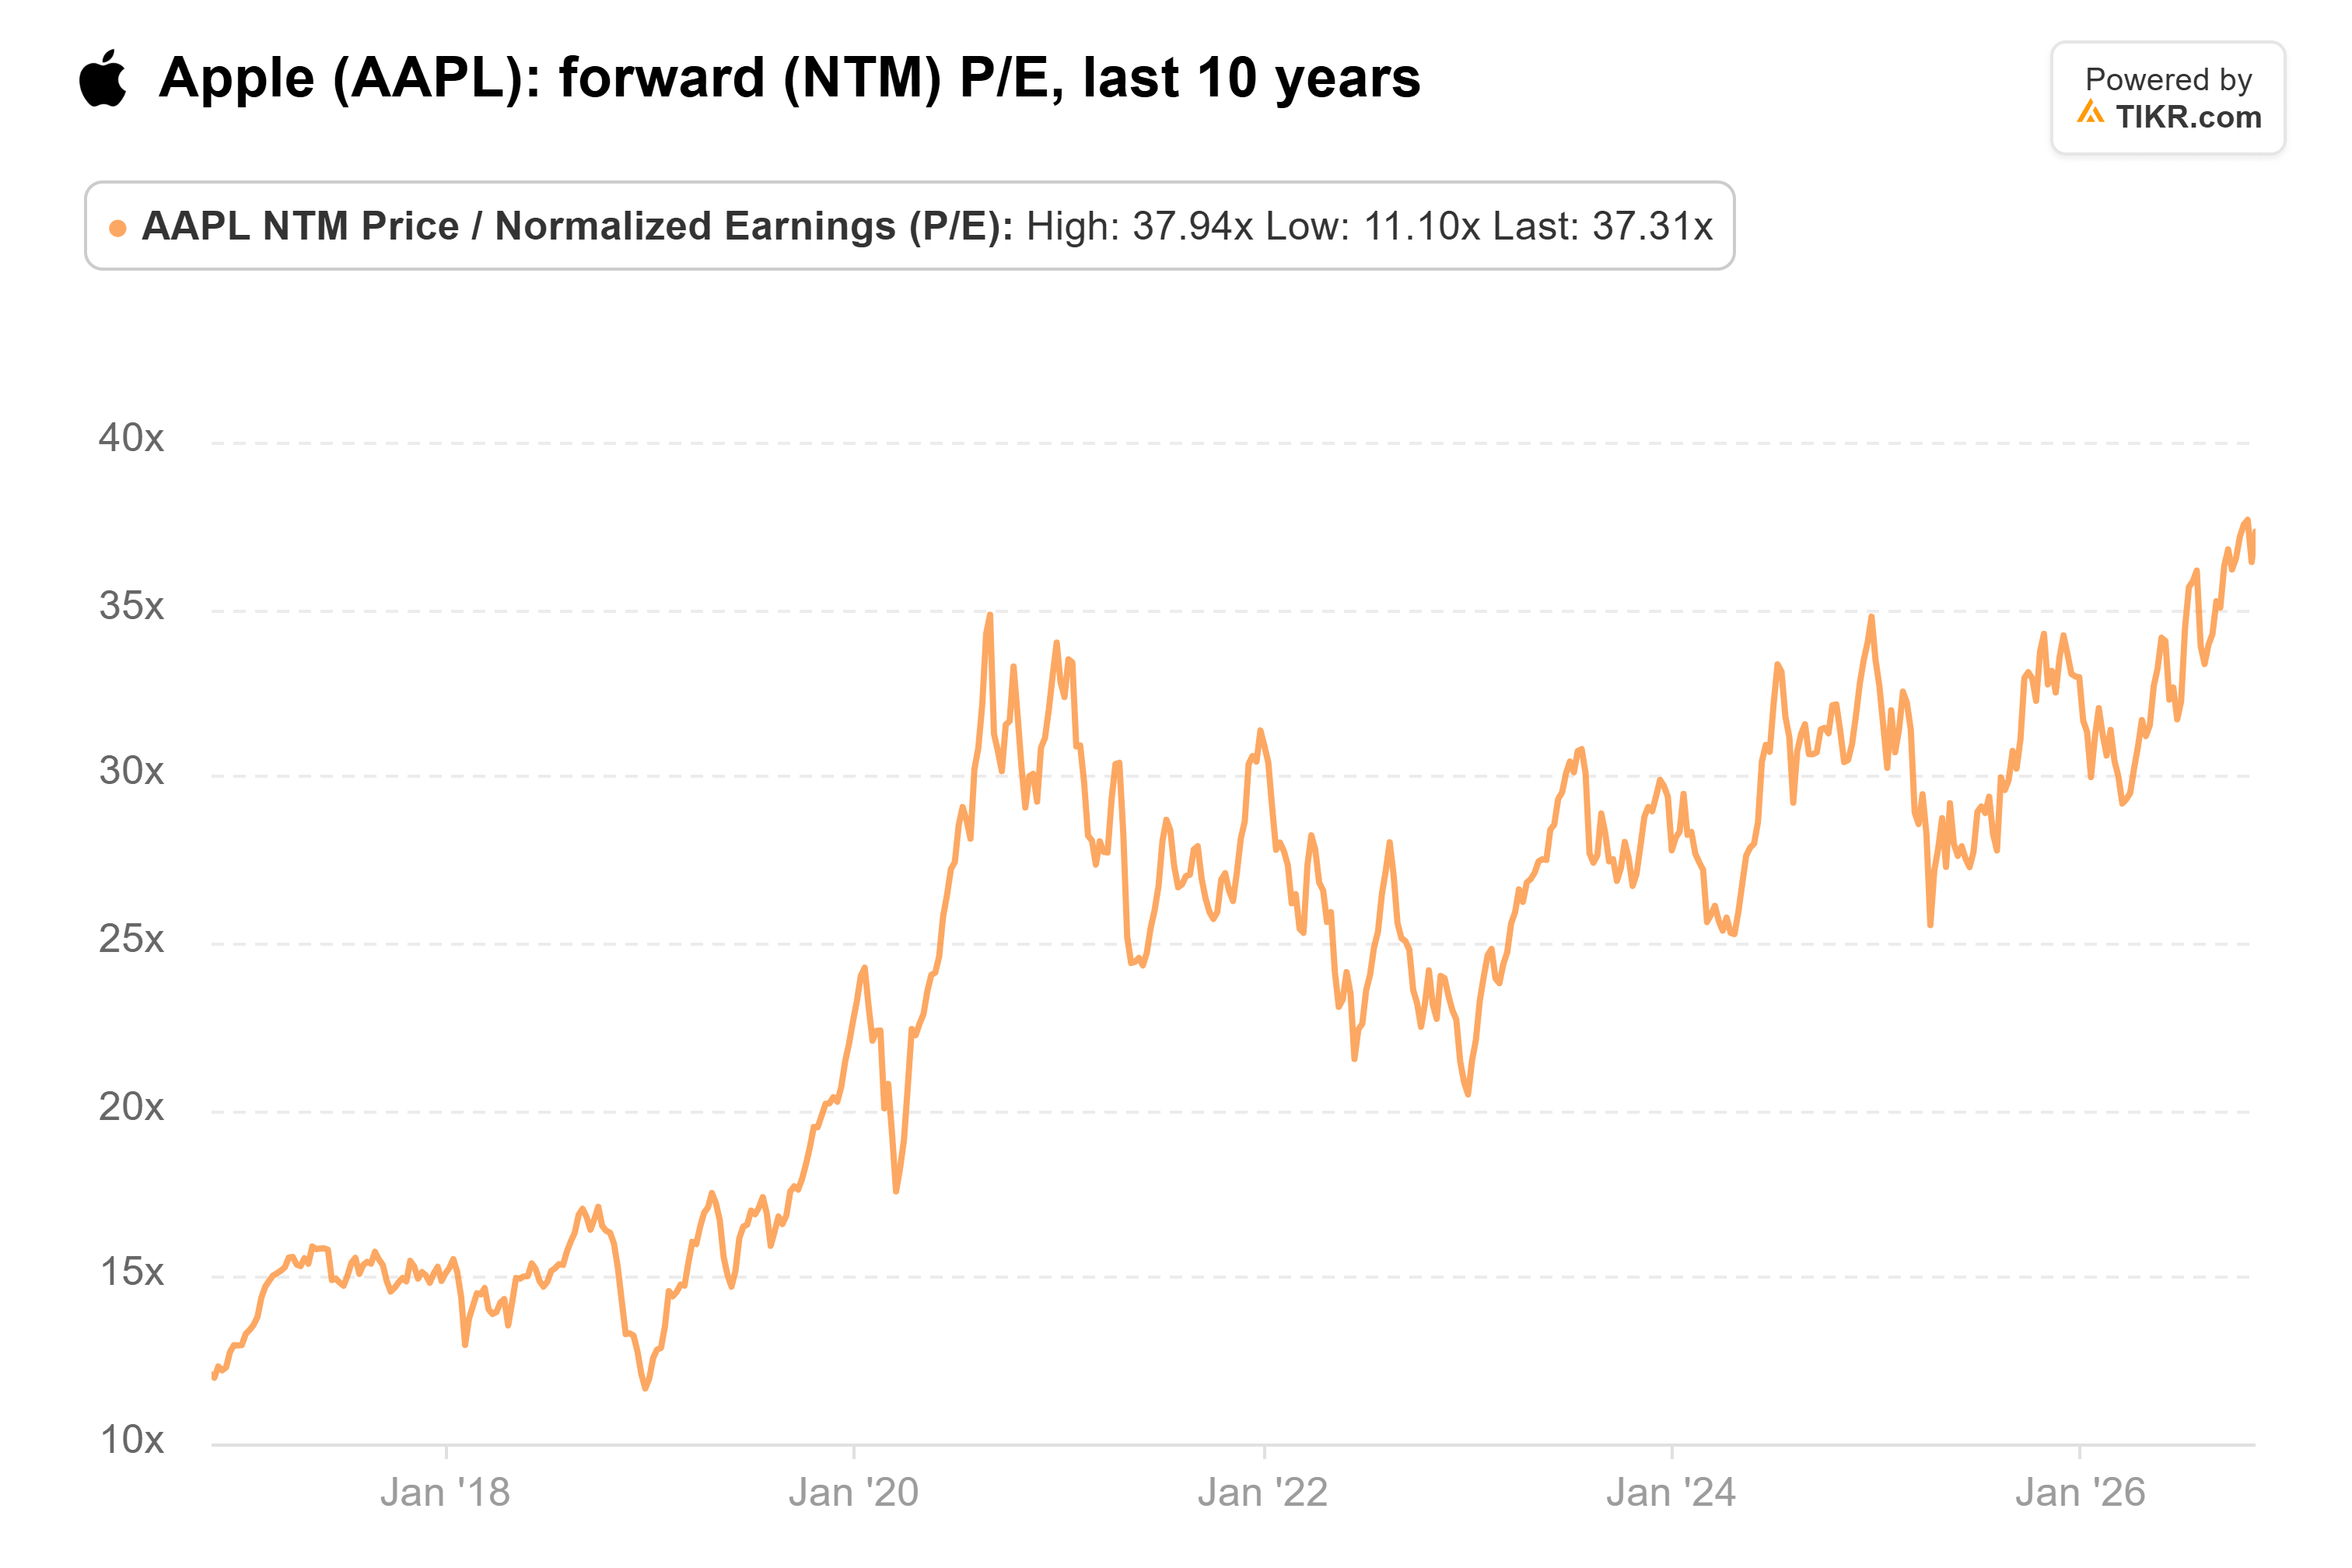
以这个价格,任何可能拖慢iPhone的因素,包括SpaceX,都几乎没有容错空间。
服务业务依赖于iPhone
Munster也阐述了竞争对手手机将面临困境的最佳理由。他说:“我们与这些产品有着深刻的联系”,苹果的生态系统“非常难以脱离”。
这个生态系统也是苹果利润率最高的部分。服务业务在2025财年收入中占26.2%,但在超过25亿台活跃设备中,贡献了42.2%的毛利润,毛利率高达75.4%。这种组合有助于解释为什么苹果的毛利率从2022财年的43.3%上升至2026财年的48.8%:
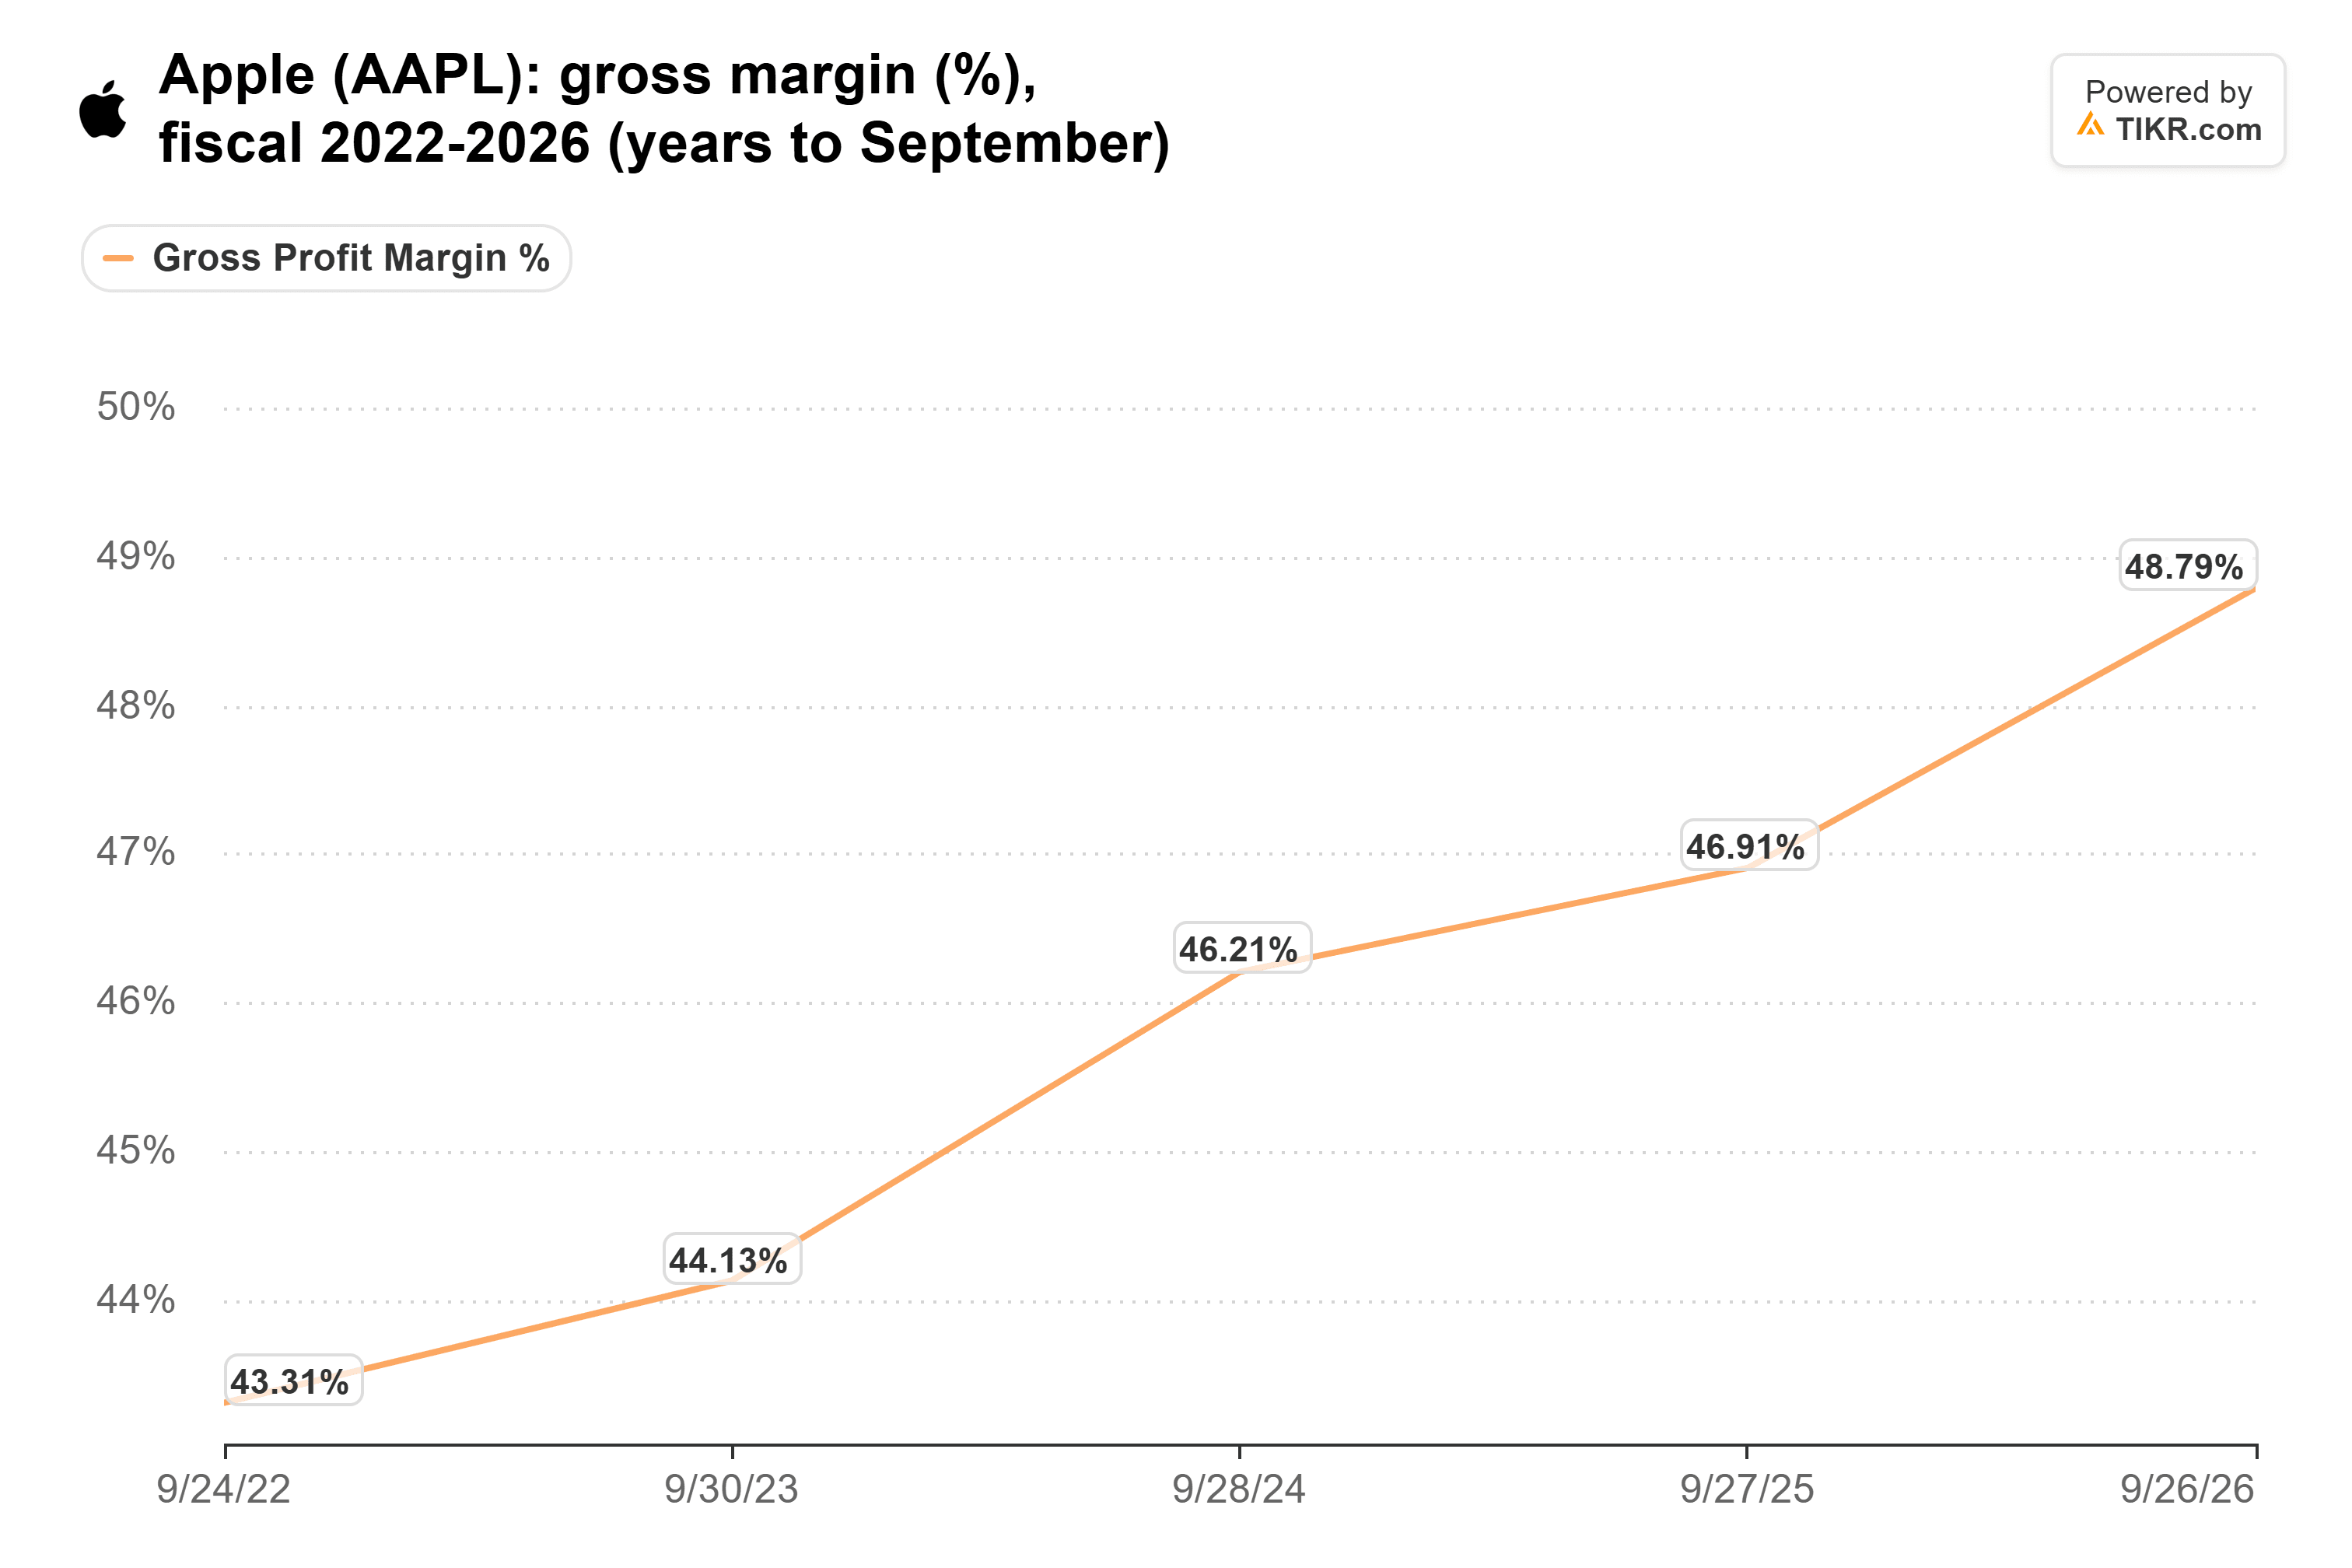
不过,这个毛利率预计将下滑:苹果对12月季度的指引是45%至46%,因为内存成本上升。
因此,SpaceX手机对苹果造成的损失将不仅仅是硬件销售。一个离开iPhone的买家会带走他们在App Store的消费、iCloud存储和订阅。
对高价股的遥远威胁
尽管如此,我认为SpaceX手机短期内不会伤害iPhone。目前还没有产品可供评判,而且Starlink Mobile的网络要到2027年才开始建设。苹果股票更近期的风险是其自身的价格。以37倍的远期市盈率计算,其定价更接近Munster预测的10%增长,而非华尔街较慢的预测,因此即使是iPhone季度表现疲软也可能造成伤害。
苹果12月季度的业绩,预计在1月下旬公布,将是下一个考验。如果SpaceX真的推出一款手机,并且背后有它自己的网络支持,我会更加认真地对待Munster的警告。
那么苹果股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到苹果可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!