核心要点
- CoreWeave 母公司发行的无担保债券收益率约为 16%,而公司市值仍约为 300 亿美元,分析师 Nick Del Deo 表示这两个价格中必有一个是错误的。
- 目前债券市场的解读更为准确,股东很可能需要通过发行新股或可转换债券来支付弥合这一差距的成本。
- 分析师预计 2026 年和 2027 年收入将分别增长一倍以上,但仅 2026 年第二季度,自由现金流就为负 57.4 亿美元。
- Nvidia 作为 CoreWeave 的芯片供应商和 20 亿美元的投资方,仍是其关键支持者,而 CoreWeave 下一笔无担保债券的票面利率是需要关注的关键数字。
CoreWeave (CRWV) 的债券持有人和股东审视的是同一家公司,却得出了截然不同的结论。
据彭博社报道,其无担保债券在上周中期选举后下跌,部分债券价格跌至被广泛认为陷入困境的水平,收益率超过 15%。该股股价较六个月前的高点下跌了 65%,但 CoreWeave 的市值仍约为 300 亿美元。而其芯片供应商兼投资方 Nvidia (NVDA) 自身也面临麻烦。
在 CoreWeave 发布第三季度财报的前一晚,MoffettNathanson 分析师 Nick Del Deo 在CNBC 的《Closing Bell Overtime》节目中直言不讳地表示:
“其母公司发行的无担保债券收益率约为 16%。在市场上,一家公司债券收益率处于这个水平,同时市值却达到约 300 亿美元,这种情况并不常见。这两者中必有一个是错误的。”
那么,究竟是哪一个呢?
华尔街仍看好其增长
从预测数据中可以看出股票的看涨理由。分析师预计 CoreWeave 的收入将从 2025 年的 51.3 亿美元增长到 2027 年的 265 亿美元,再到 2028 年的 437 亿美元:
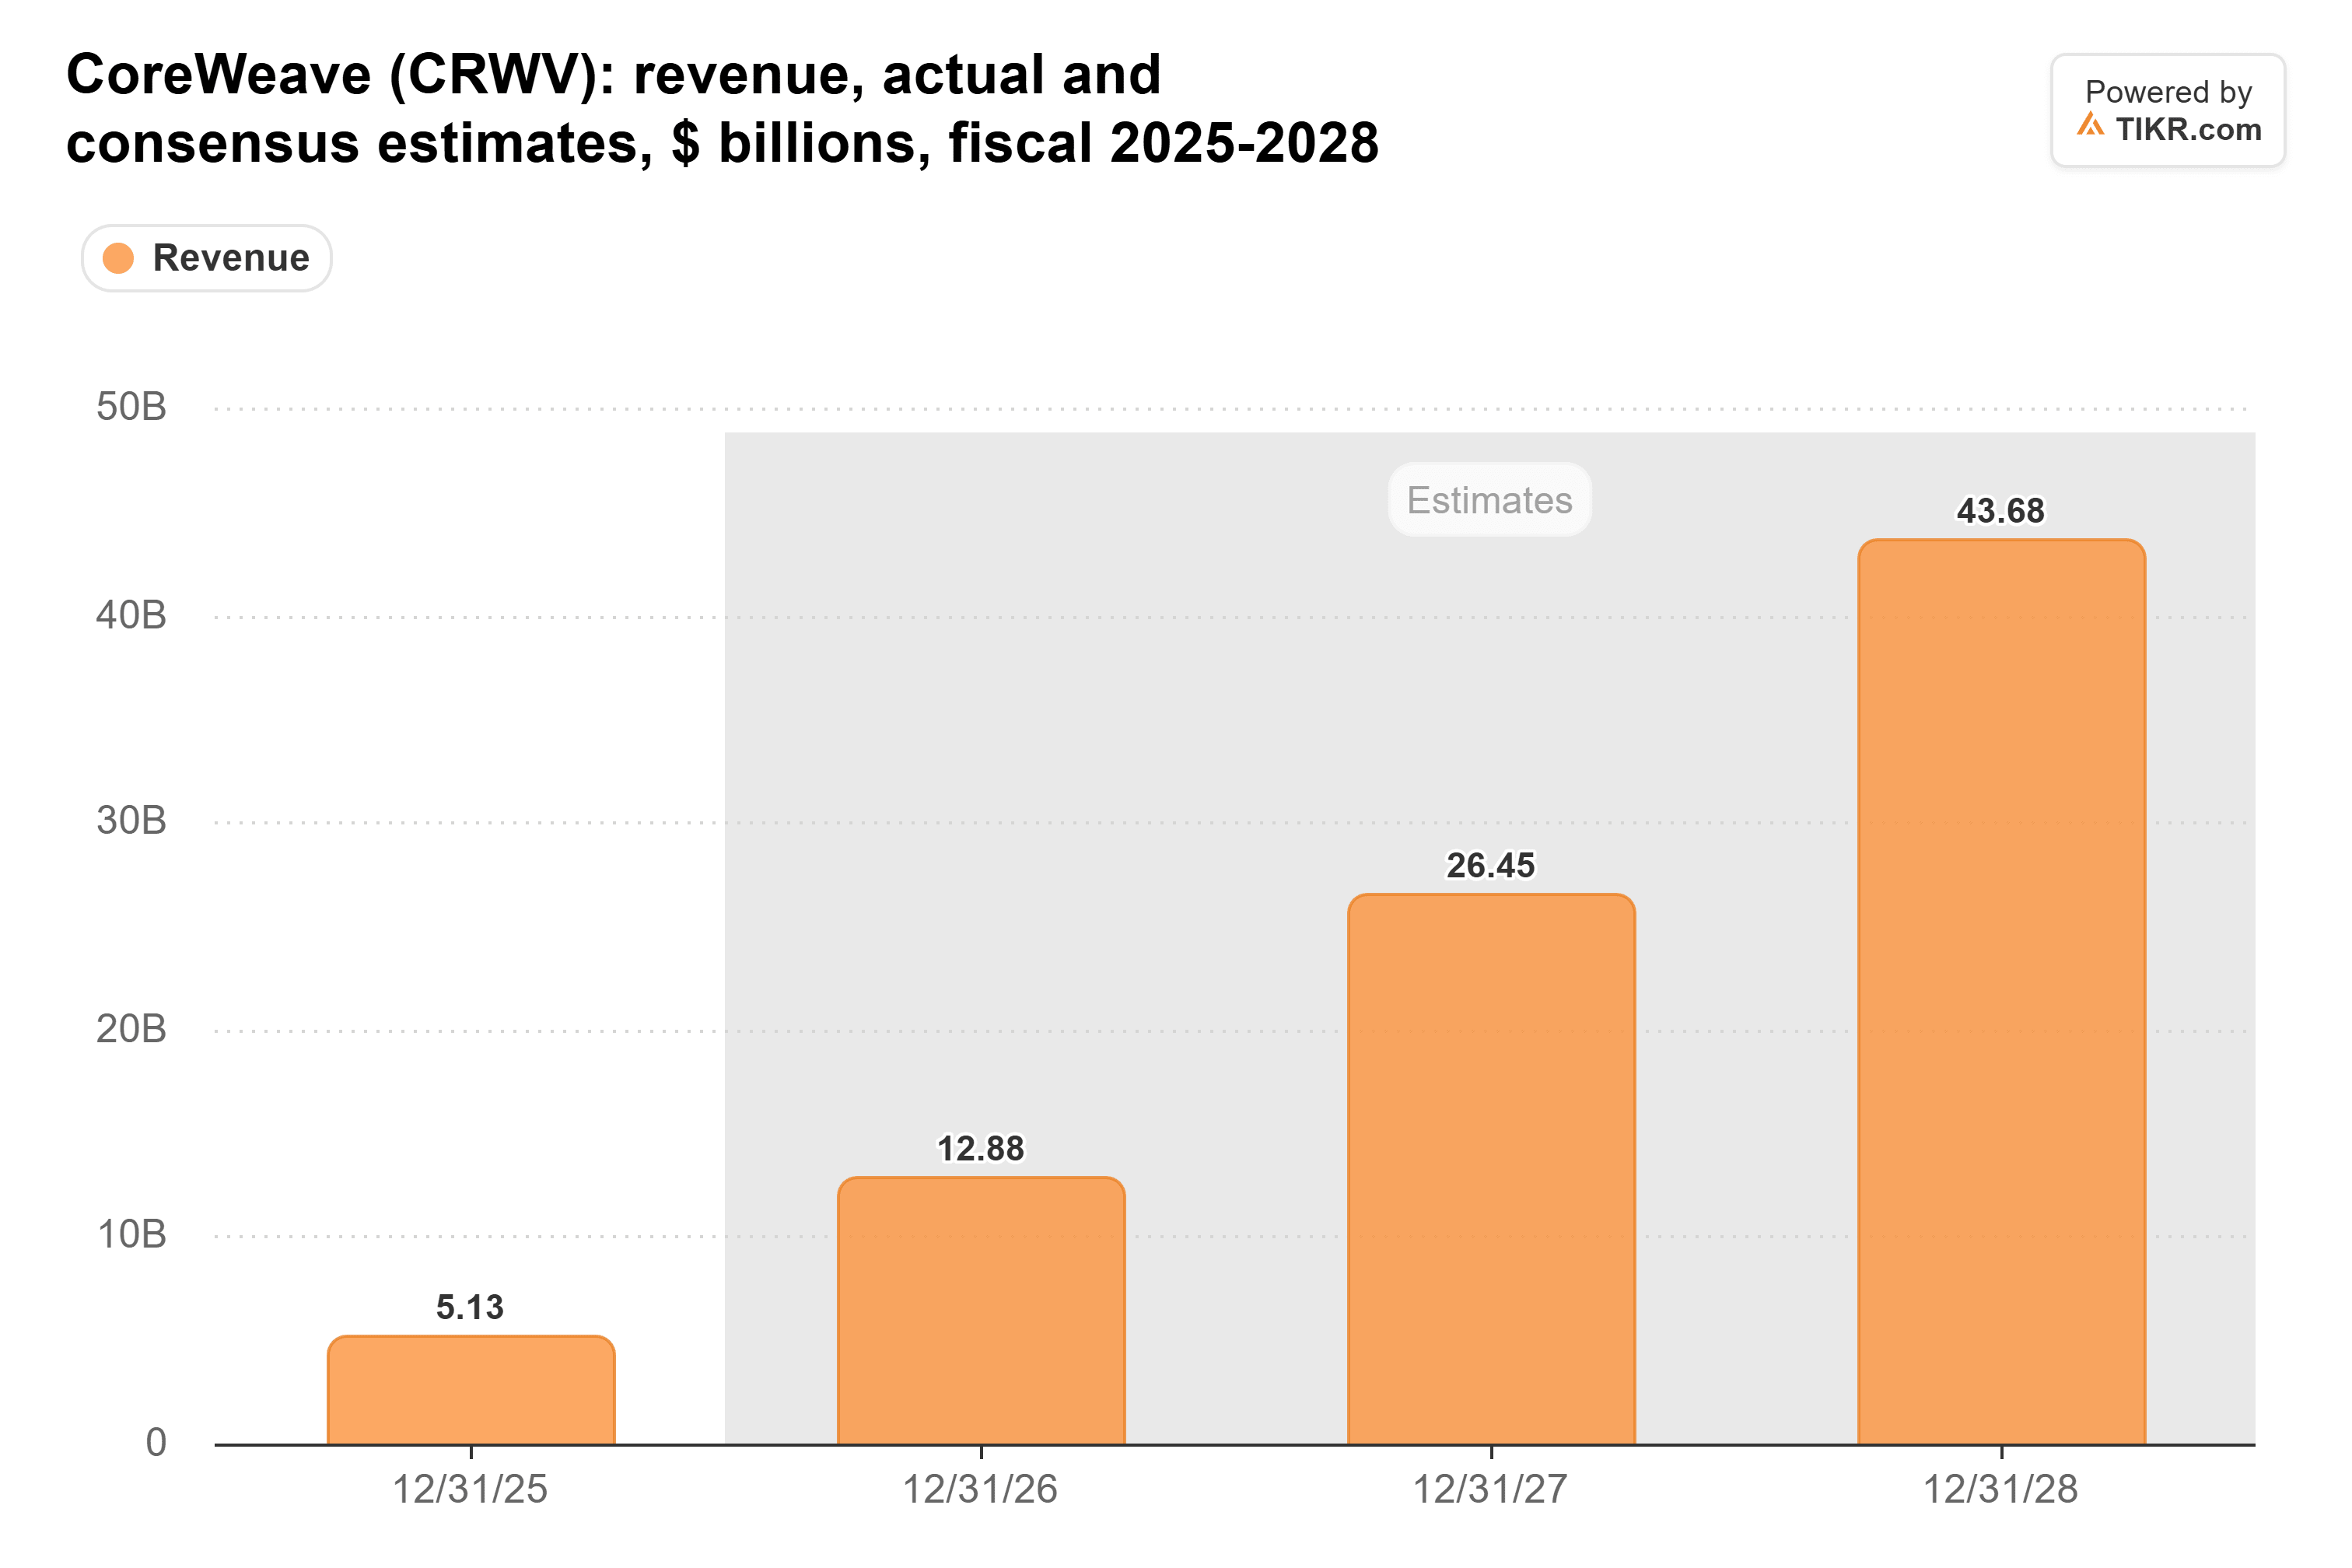
CoreWeave 周二公布的第三季度收入为[第三季度收入],而其业绩指引为 34.5 亿至 36 亿美元。以约 300 亿美元的市值计算,该股交易价格约为分析师对 2027 年预期收入的 1 倍。因此,股东仍在为一个能够通过增长来偿还债务的企业支付溢价,只是折扣幅度很大。
TIKR 追踪了 42 位分析师对 CoreWeave 的看法。有多少人给出“买入”评级?
查看 CoreWeave 买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,所有信息一目了然。超过 50 万投资者使用 TIKR 来研究此类股票。查看 CoreWeave 的分析师评级
账单持续膨胀
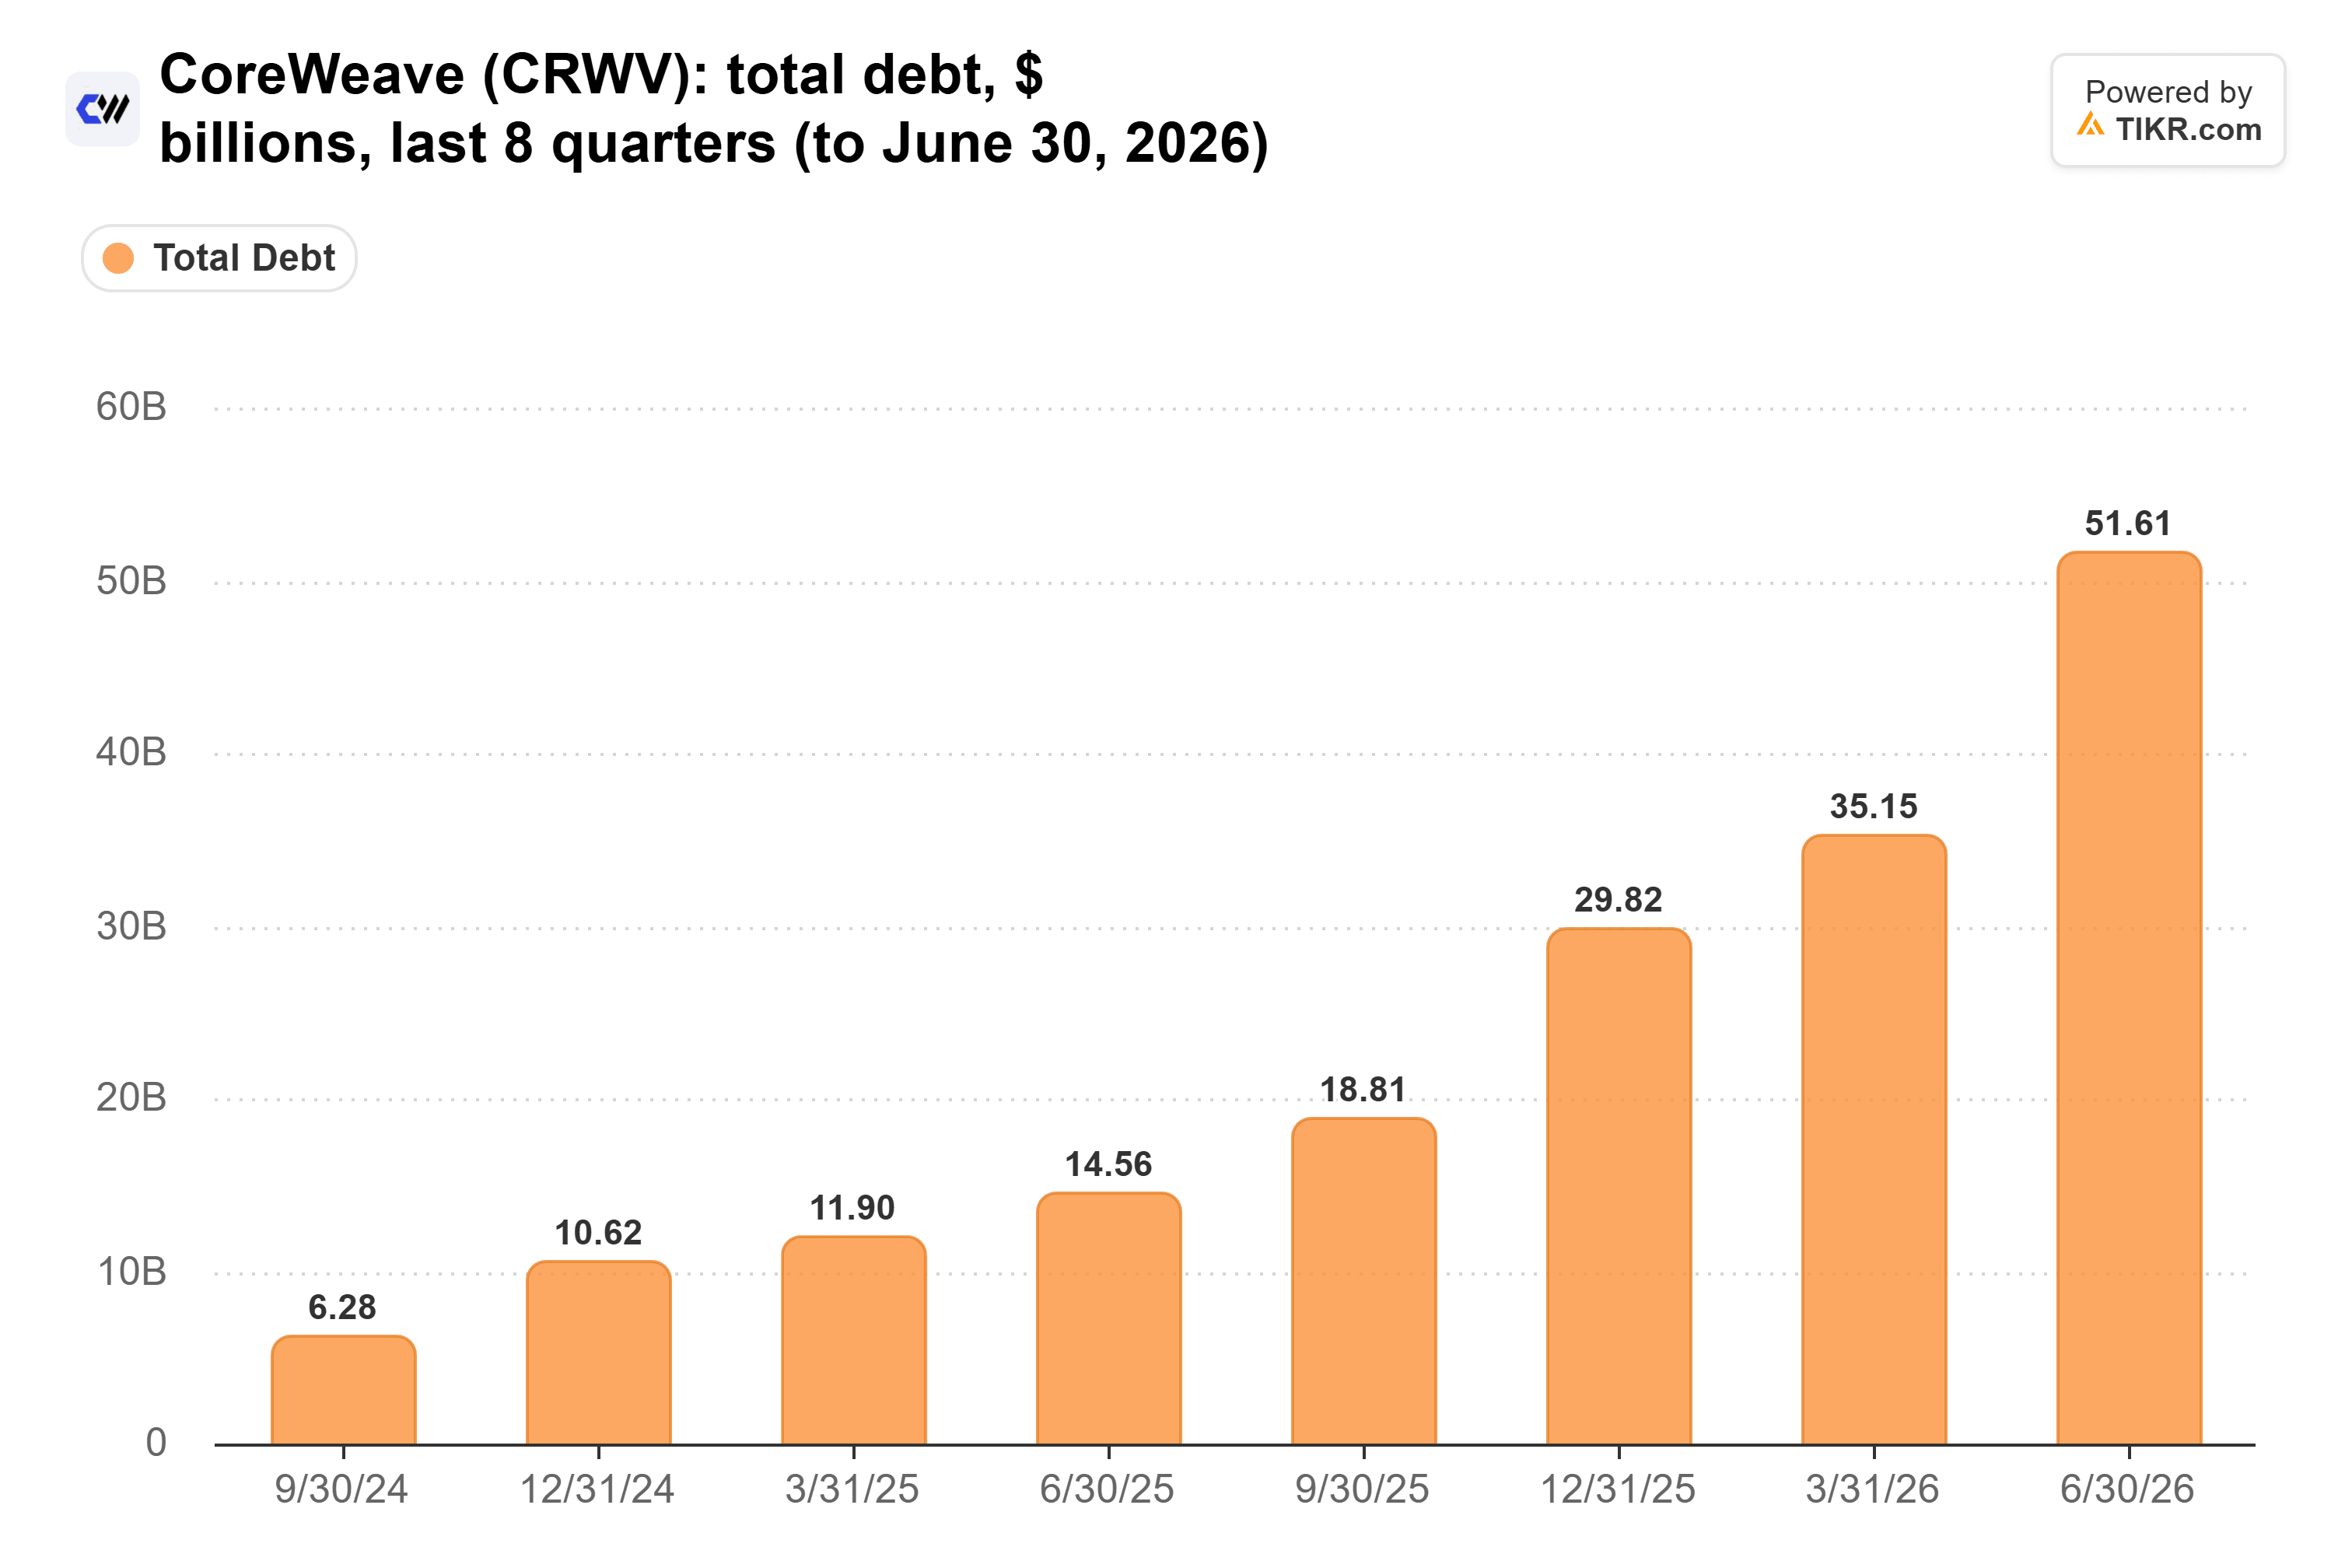
如此增长需要大量资金,而 CoreWeave 主要通过借款来筹集。TIKR 的总债务数据(包括 165 亿美元的租赁负债)从一年前的 146 亿美元攀升至 2026 年 6 月 30 日的 516 亿美元:
而扩张仍在持续消耗现金。仅 2026 年第二季度,自由现金流就为负 57.4 亿美元,是最近八个季度中赤字最深的:
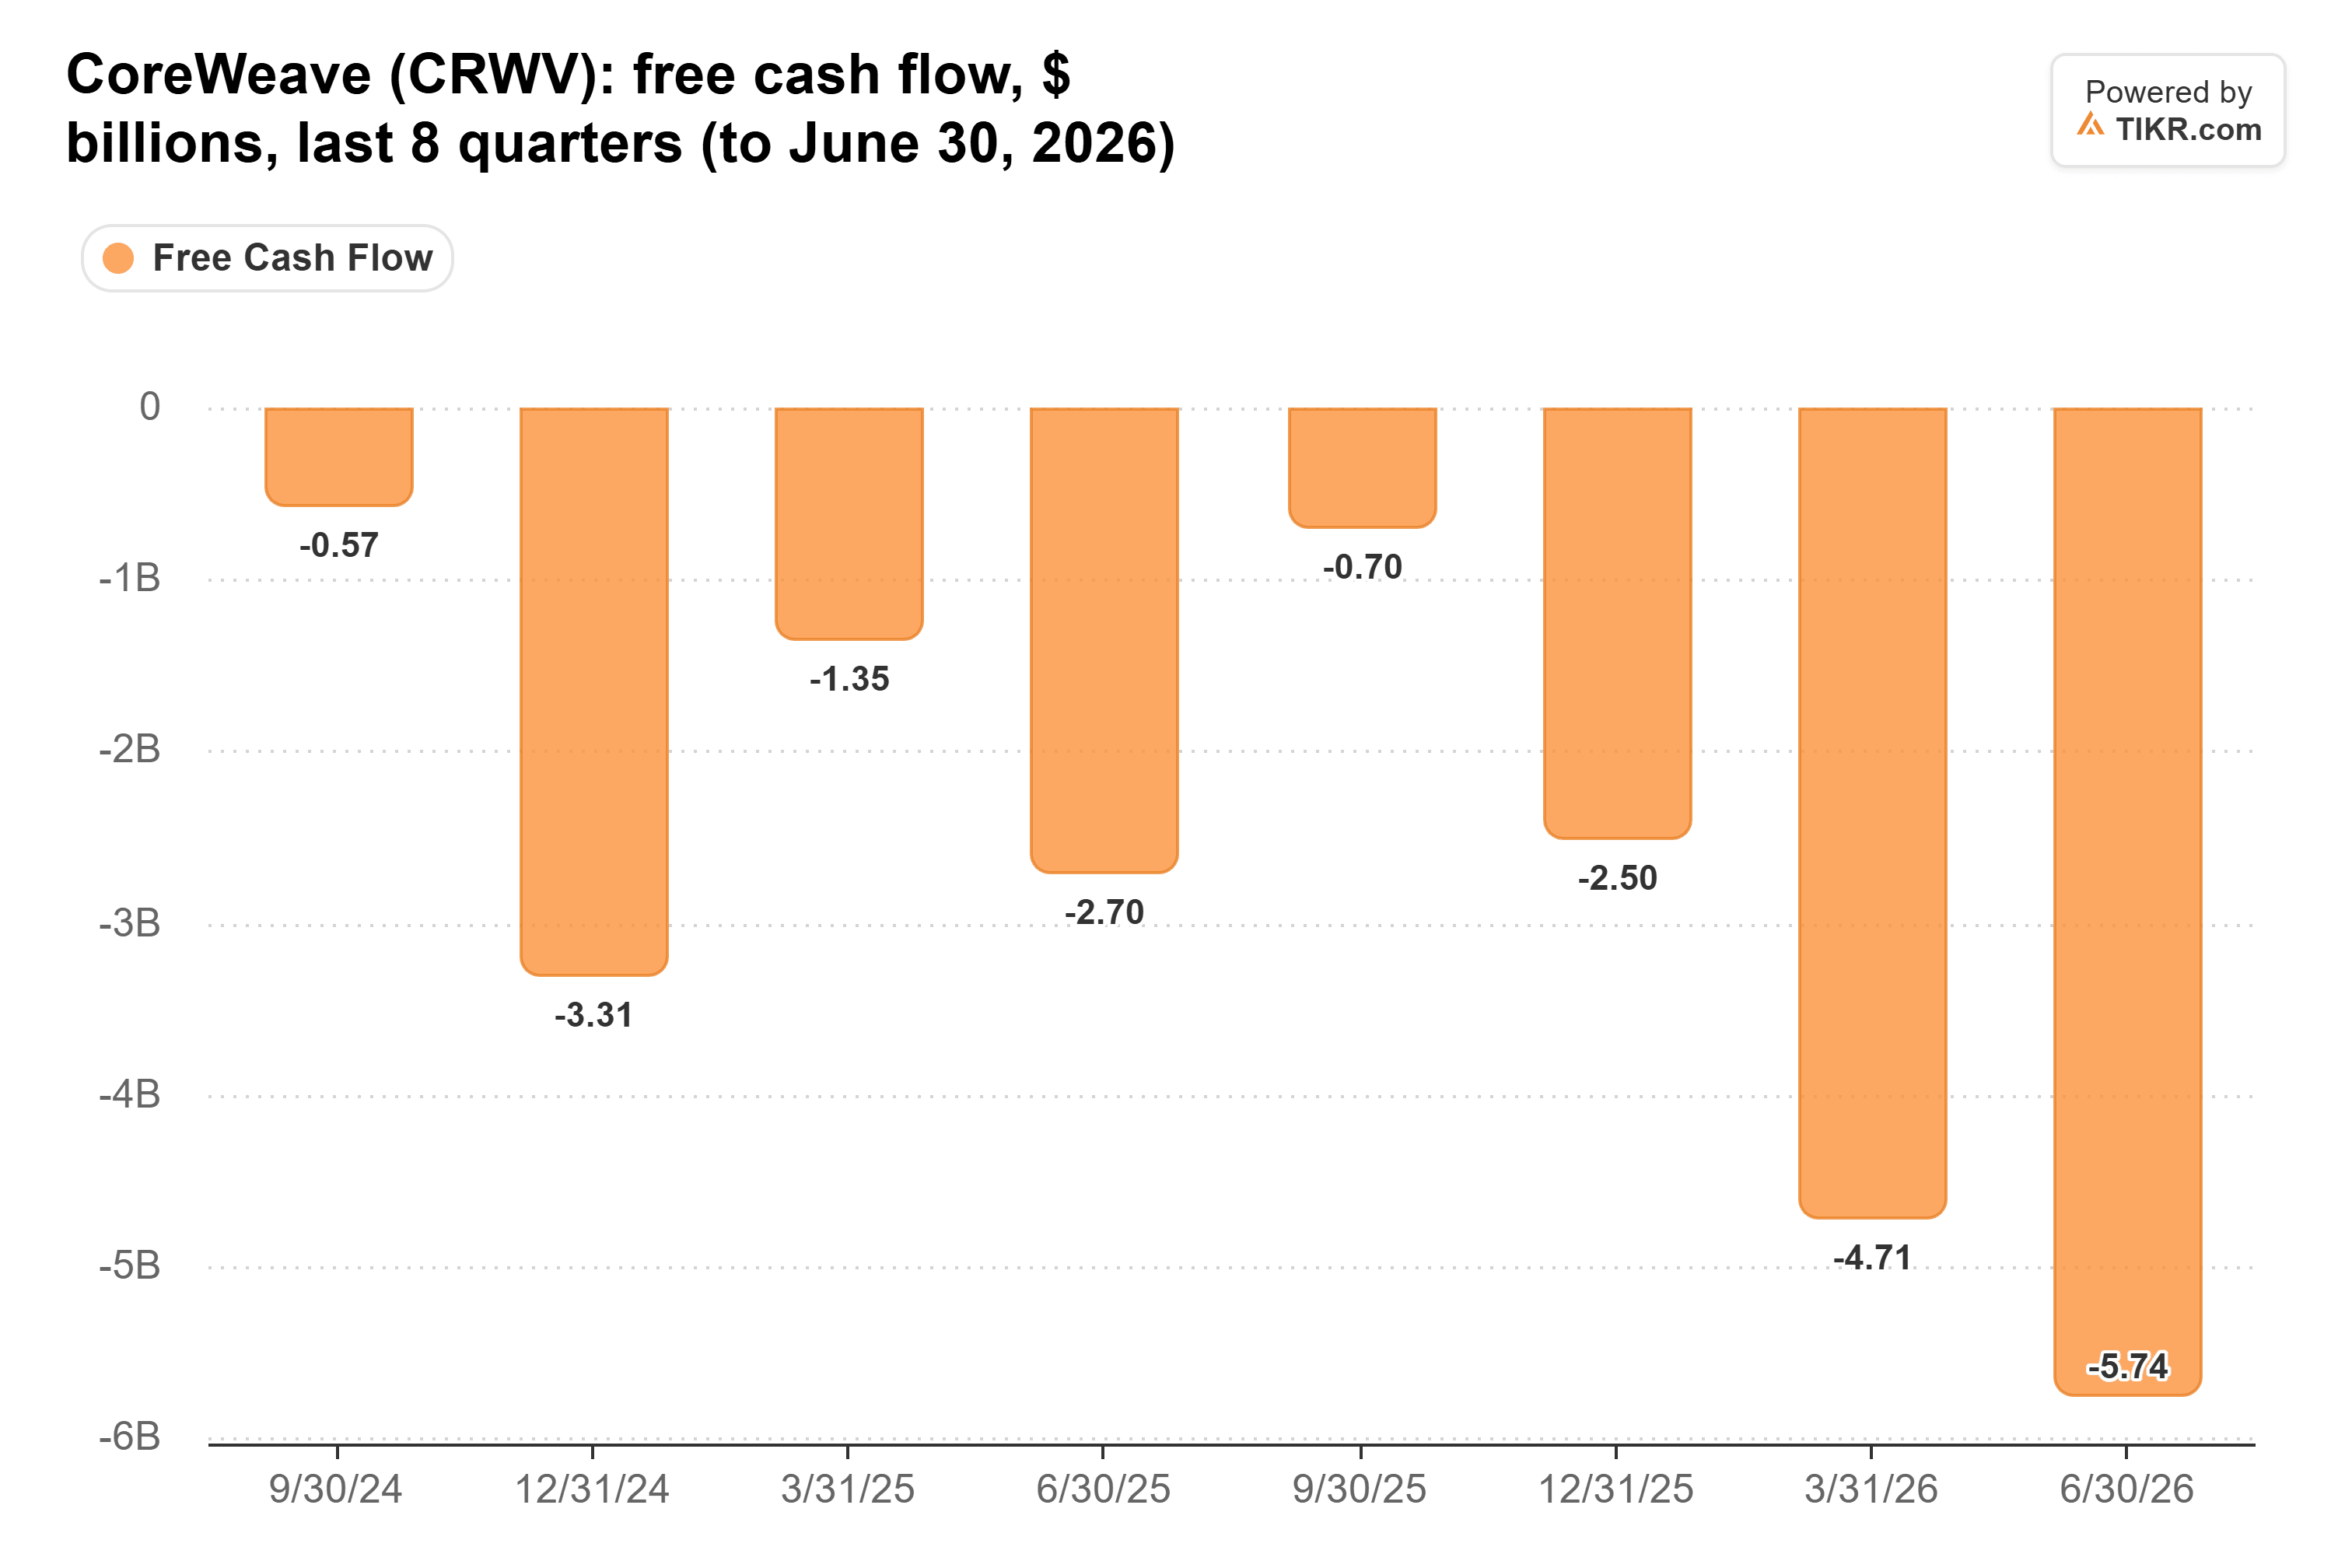
CoreWeave 在 2025 年 7 月以 9.00% 的利率发行了无担保债券,并在 2026 年 4 月以 9.75% 的利率发行,这些债券目前的交易收益率约为 16%。管理层给出的第三季度调整后营业利润指引为 2 亿至 2.6 亿美元,而利息支出为 8.6 亿至 9.4 亿美元;实际数据为[第三季度调整后营业利润]和[第三季度利息支出]。分析师预计自由现金流在 2030 年之前每年都将保持为负。Del Deo 表示,就在 CoreWeave 未来几个季度需要数百亿美元资金之际,它基本上被排除在无担保债务市场之外。
两种价格在一定程度内都可能成立
债券持有人和股东在这里进行的是不同的押注。债券持有人最好的期望是收取票息并获得本金偿还,因此债券持有人会对无法获得偿付的风险进行定价,而股东则拥有企业超出债务偿还后的所有收益。并且,16% 的收益率仅适用于债务的一部分:截至 6 月 30 日,无担保票据和可转换债券占 CoreWeave 356 亿美元借款中的 166 亿美元,而其投资级的 DDTL 4.0 贷款在 3 月份的定价低于 6%。
但 CoreWeave 仍需筹集下一笔资金,其 2026 年资本支出指引为 350 亿至 390 亿美元。Del Deo 认为,最有可能的长期解决方案是发行更多股票或可转换债券,而截至 2026 年第二季度,稀释后的股份数量在一年内已经增长了 13%。因此,债券定价可能是正确的,收入也可能如期实现,但今天的股东将通过股权稀释来支付其中的差额。
Nvidia 与此答案利害攸关
这就是 Nvidia 介入的地方。它为 CoreWeave 供应 GPU,并于 1 月份以每股 87.20 美元的价格向其股票投资了 20 亿美元,远高于当前股价。上个月,在债务担忧引发抛售后,CEO 黄仁勋为 CoreWeave 进行了辩护,而现在据报道,Nvidia 正在调查黄仁勋与一名据称是中国间谍的婚外情。Del Deo 将 CoreWeave 视为 Nvidia 对抗自研芯片的超大规模云服务商的关键渠道,并且只要芯片持续供应,他不认为 Nvidia 的麻烦会阻碍其发展。我同意这一点,尽管对于一个被排除在无担保市场之外的公司来说,一个分心的支持者是最不需要的。
债券市场的解读更为准确
以下是我的结论:在 Del Deo 提到的两个价格中,我目前倾向于债券收益率。在 CoreWeave 能够以远低于其现有债券收益率的成本借入无担保资金之前,它必须与为其提供资金的任何人分享收入增长图表中的收益,而这越来越多地意味着新股东。当然,如果新的无担保债券定价接近今年 9.625% 至 9.75% 的票面利率,将表明市场重新开放。更多像 DDTL 4.0 这样的投资级贷款也将使 CoreWeave 能够完全绕过母公司的债券。
那么 CoreWeave 股票的实际价值是多少?
TIKR 让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,即可查看 CoreWeave 的可能价值。可以从华尔街共识预测开始,或调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非来自 TIKR 或我们的内容团队的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含公司的最新消息或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!