

Principais Conclusõest
- O Fed alertou para o "financiamento circular", onde fornecedores de chips ajudam a financiar compradores de seu próprio hardware.
- As contas a receber de financiamento da Dell saltaram para US$ 20,4 bilhões em 31 de julho de 2026, ante US$ 14,3 bilhões em janeiro.
- As contas a receber de grau mais baixo mais que dobraram para US$ 4,4 bilhões, enquanto o fluxo de caixa livre estagnou.
- A provisão para perdas ainda é pequena em relação aos lucros da Dell, mas suas contas a receber de grau mais baixo são as que mais crescem.
O Federal Reserve acabou de dar um nome a uma das maiores preocupações do mercado de IA, e a Dell Technologies (DELL) está mais exposta do que seus números de servidores sugerem.
Em seu Relatório de Estabilidade Financeira de 13 de novembro, o Fed descreveu uma dinâmica de "financiamento circular": hyperscalers e designers de GPUs ligados a empresas menores de IA por meio de dívida e capital próprio, com os fabricantes de GPUs frequentemente garantindo o valor futuro dos chips. Sua exposição em uma recessão, disse o Fed, pode ser substancialmente maior do que seus balanços patrimoniais mostram.
A NVIDIA (NVDA) está no centro disso e reporta em 17 de novembro, seu primeiro relatório sob a CEO interina Colette Kress. A Dell constrói racks de IA em sistemas NVIDIA, e sua exposição é mais simples: ela empresta dinheiro aos clientes para comprá-los.
Bill Dudley, colunista da Bloomberg Opinion e ex-presidente do Fed de Nova York, perguntou no Bloomberg Surveillance em 9 de novembro: "A NVIDIA está garantindo o valor de seus chips. Então, o que acontece se o valor de seus chips cair?"
A Dell Agora É uma Credora do Boom da IA
As contas a receber líquidas de financiamento da Dell subiram para US$ 20,4 bilhões em 31 de julho, ante US$ 14,3 bilhões em 30 de janeiro, crescimento que seu 10-Q atribui principalmente à demanda por suas ofertas de infraestrutura. A receita de arrendamento do tipo venda, contabilizada antecipadamente enquanto os clientes pagam ao longo do tempo, atingiu US$ 3,7 bilhões no trimestre, 7,9% da receita, ante US$ 181 milhões um ano antes.
As contas a receber no grau de crédito mais baixo da Dell mais que dobraram para US$ 4,4 bilhões, ante US$ 1,8 bilhão em seis meses, cerca de um quinto da carteira. E a Dell visa apenas uma margem operacional de um dígito médio em servidores de IA, então alguns empréstimos ruins podem apagar o lucro de muitos racks.
O TIKR Acompanha 30 Analistas na Dell Technologies. Quantos Dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender para a Dell Technologies, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Dell Technologies
Siga o Dinheiro
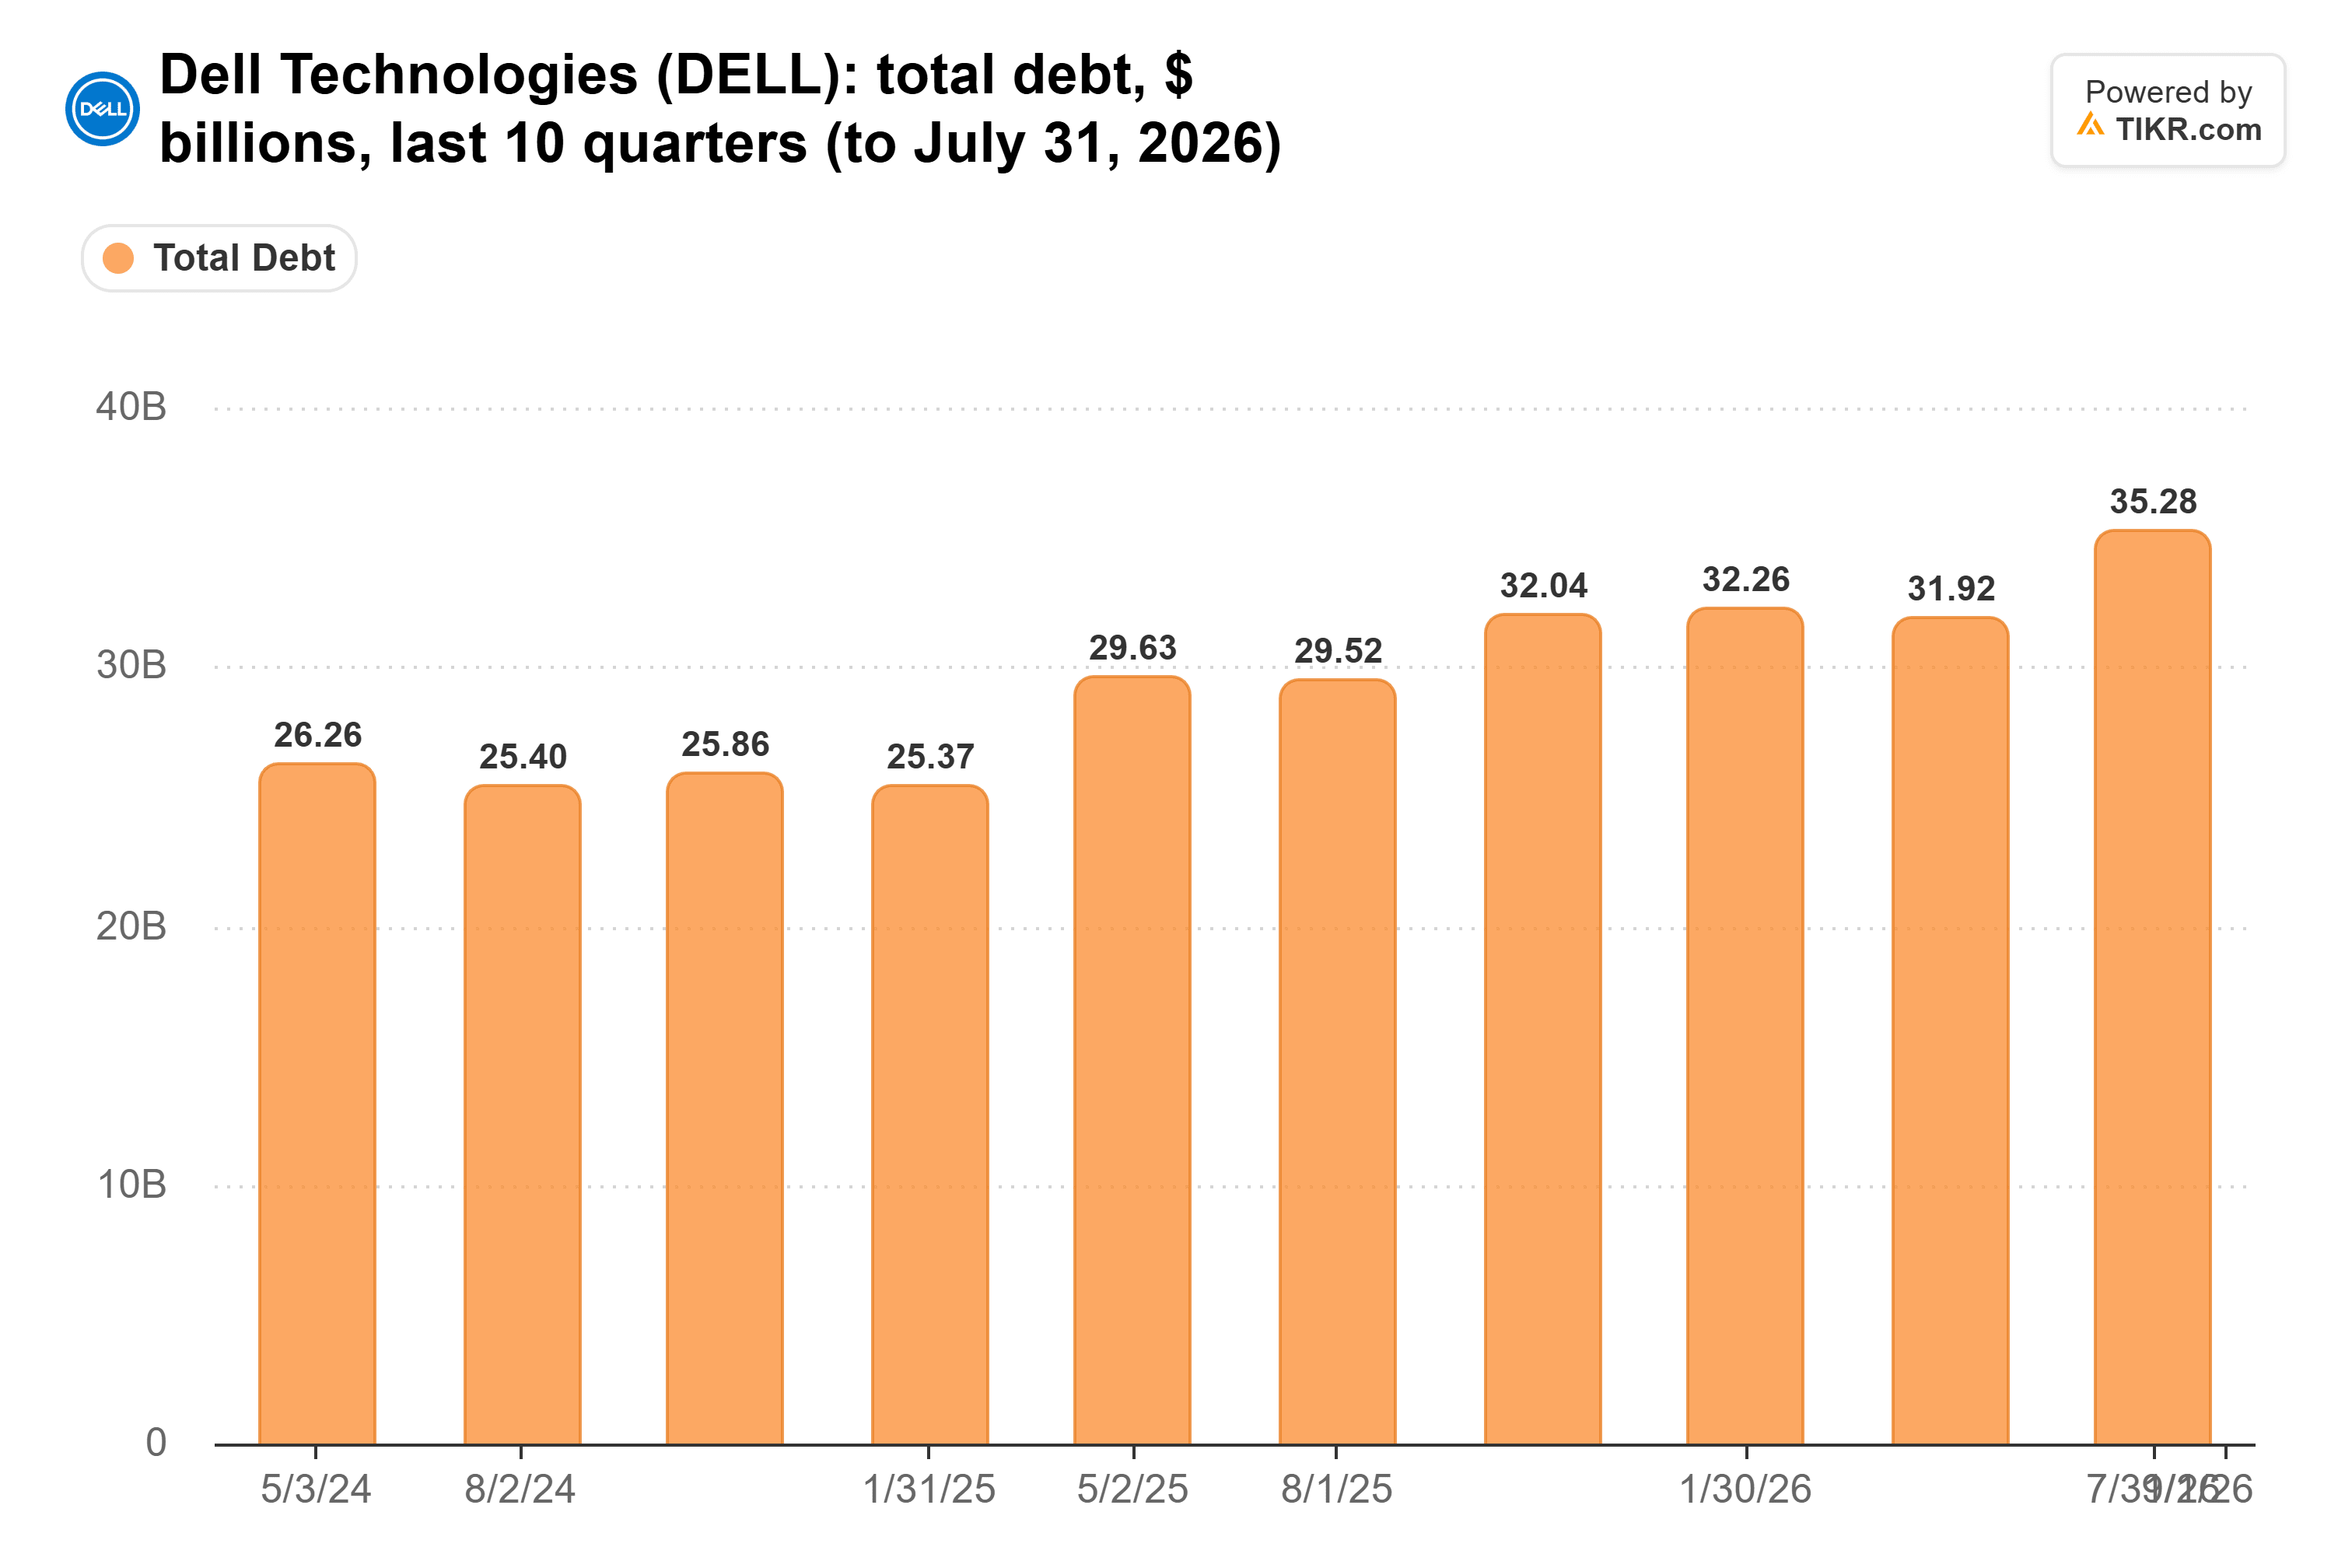
Os analistas esperam um LPA normalizado de US$ 25,97 no ano fiscal de 2027 (o ano que termina em janeiro de 2027) e US$ 30,53 no ano seguinte, ante US$ 10,30 no ano fiscal de 2026.
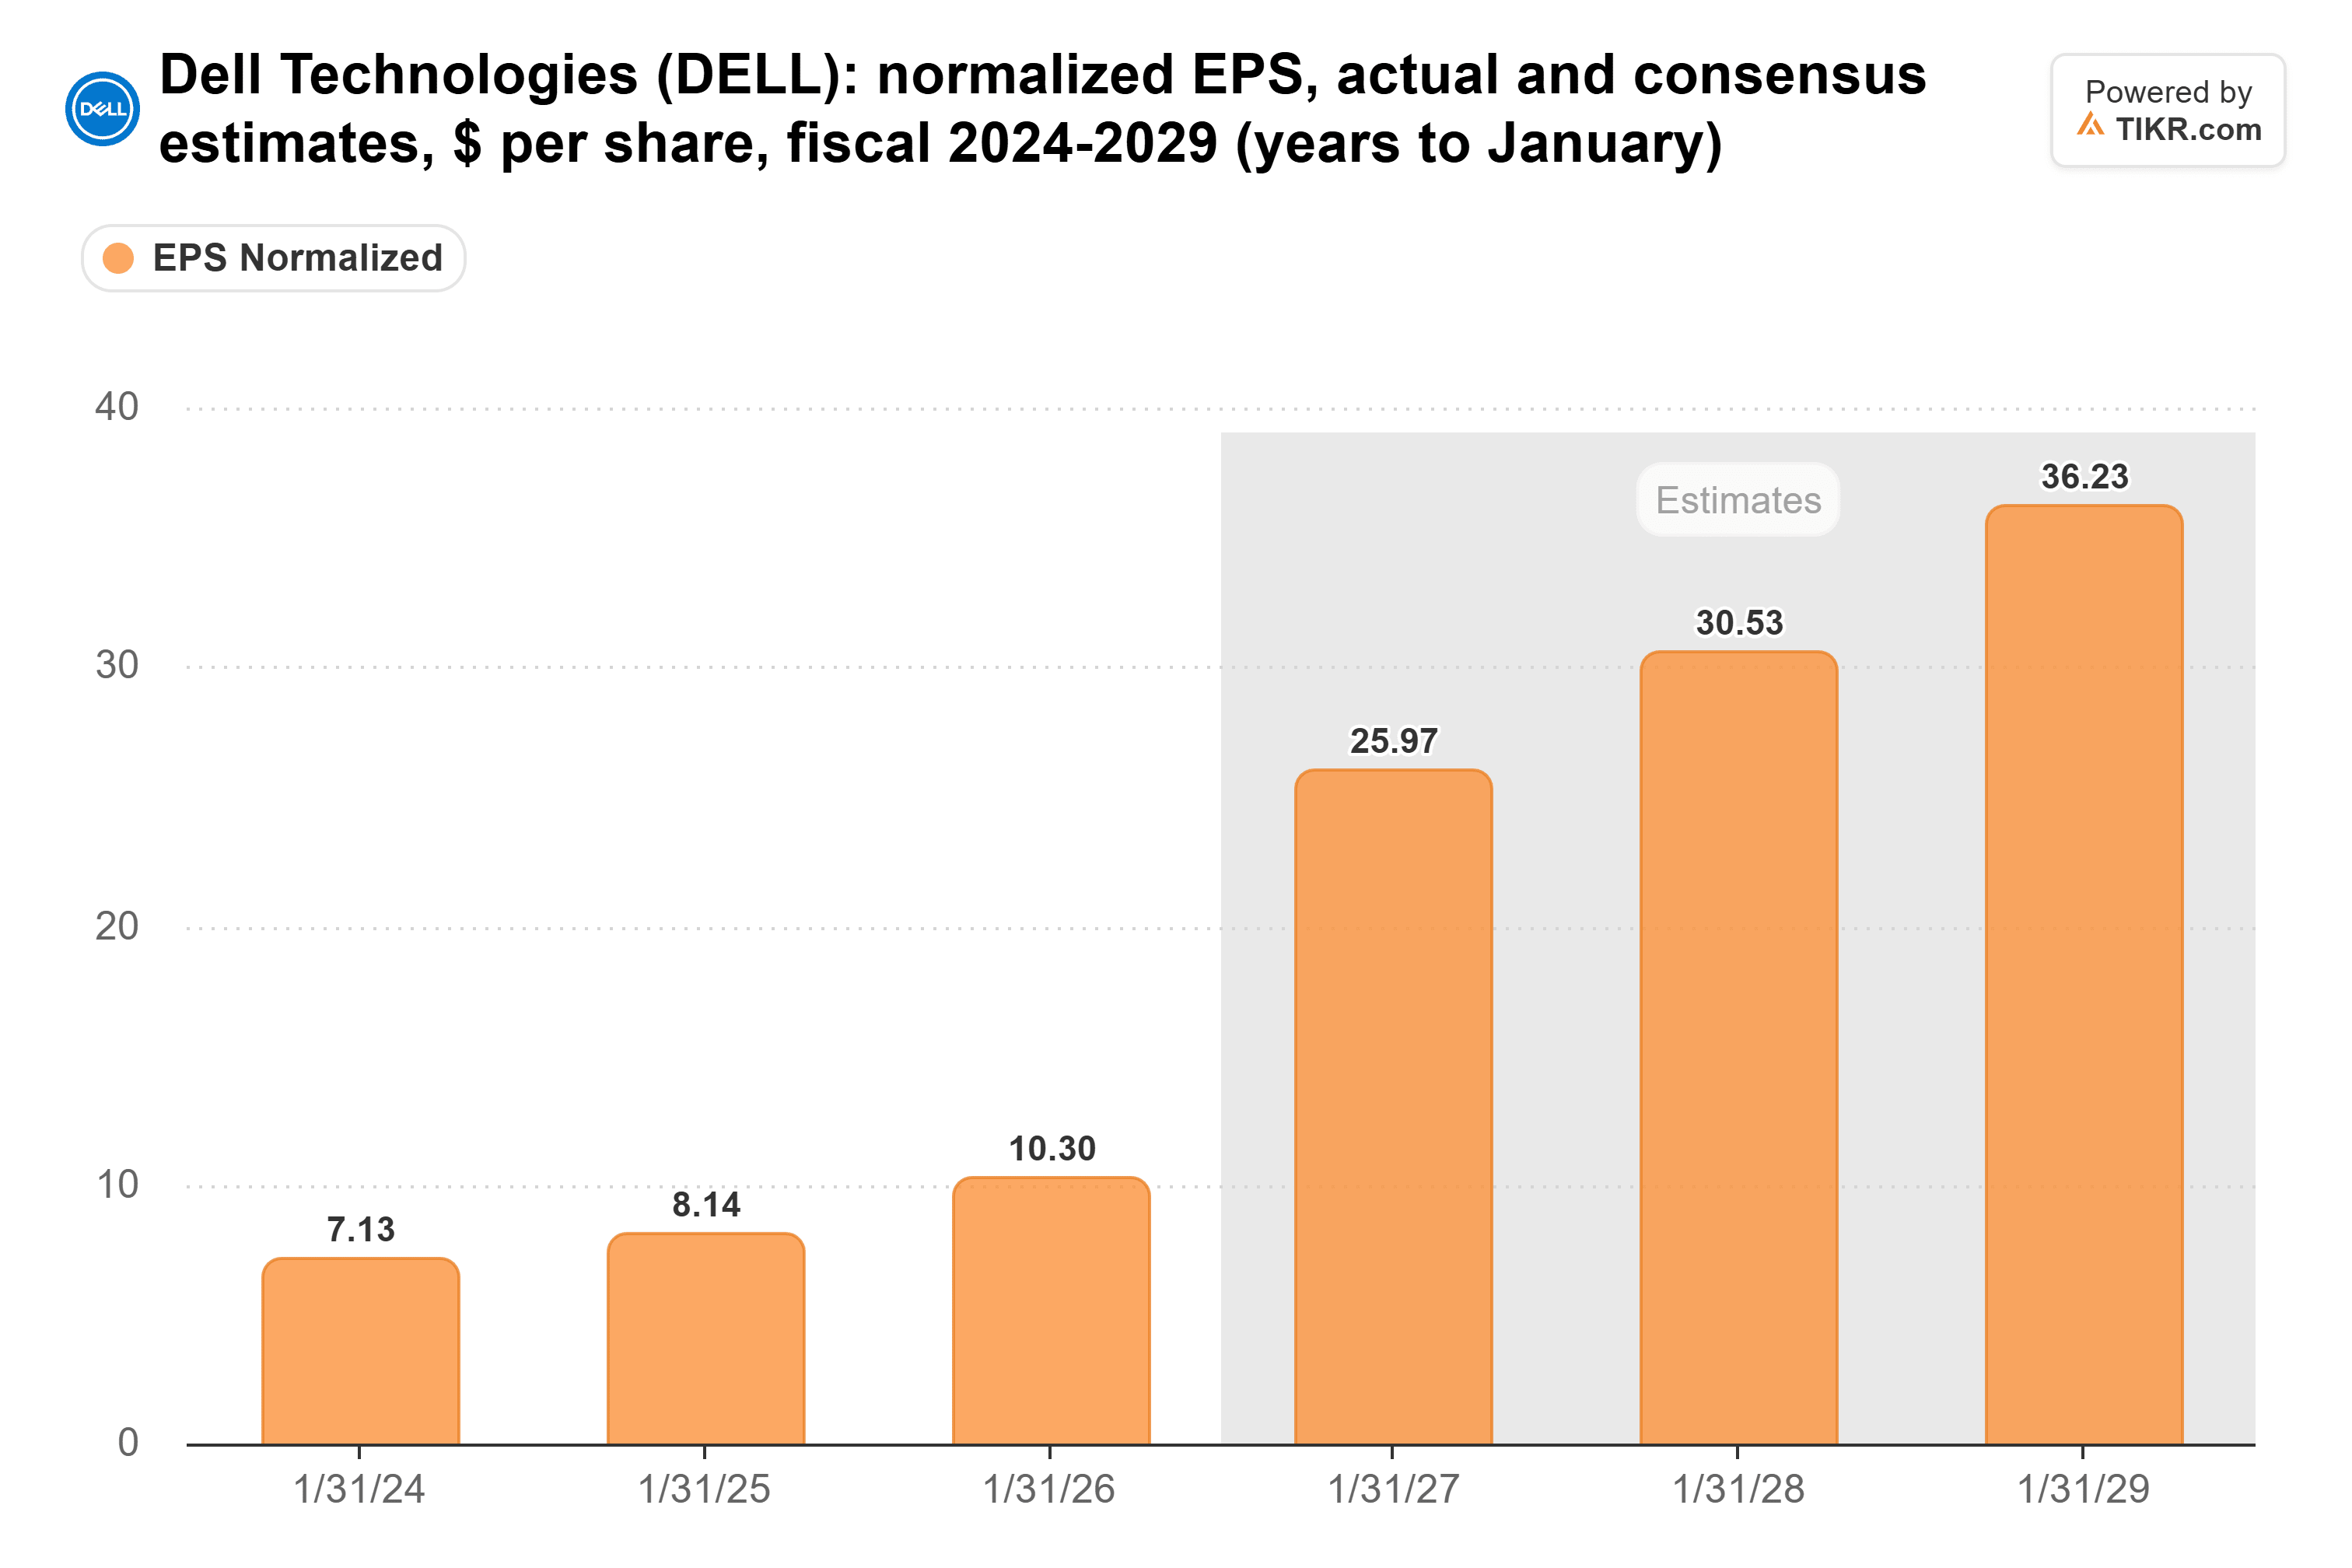
O lucro líquido do primeiro semestre mais que triplicou para US$ 7,6 bilhões, mas o fluxo de caixa livre permaneceu estável em US$ 4,1 bilhões, pois as contas a receber de financiamento consumiram US$ 6,4 bilhões do caixa operacional. O fluxo de caixa livre do trimestre de julho caiu para US$ 986 milhões, ante US$ 3,12 bilhões no trimestre anterior e US$ 1,87 bilhão um ano antes.
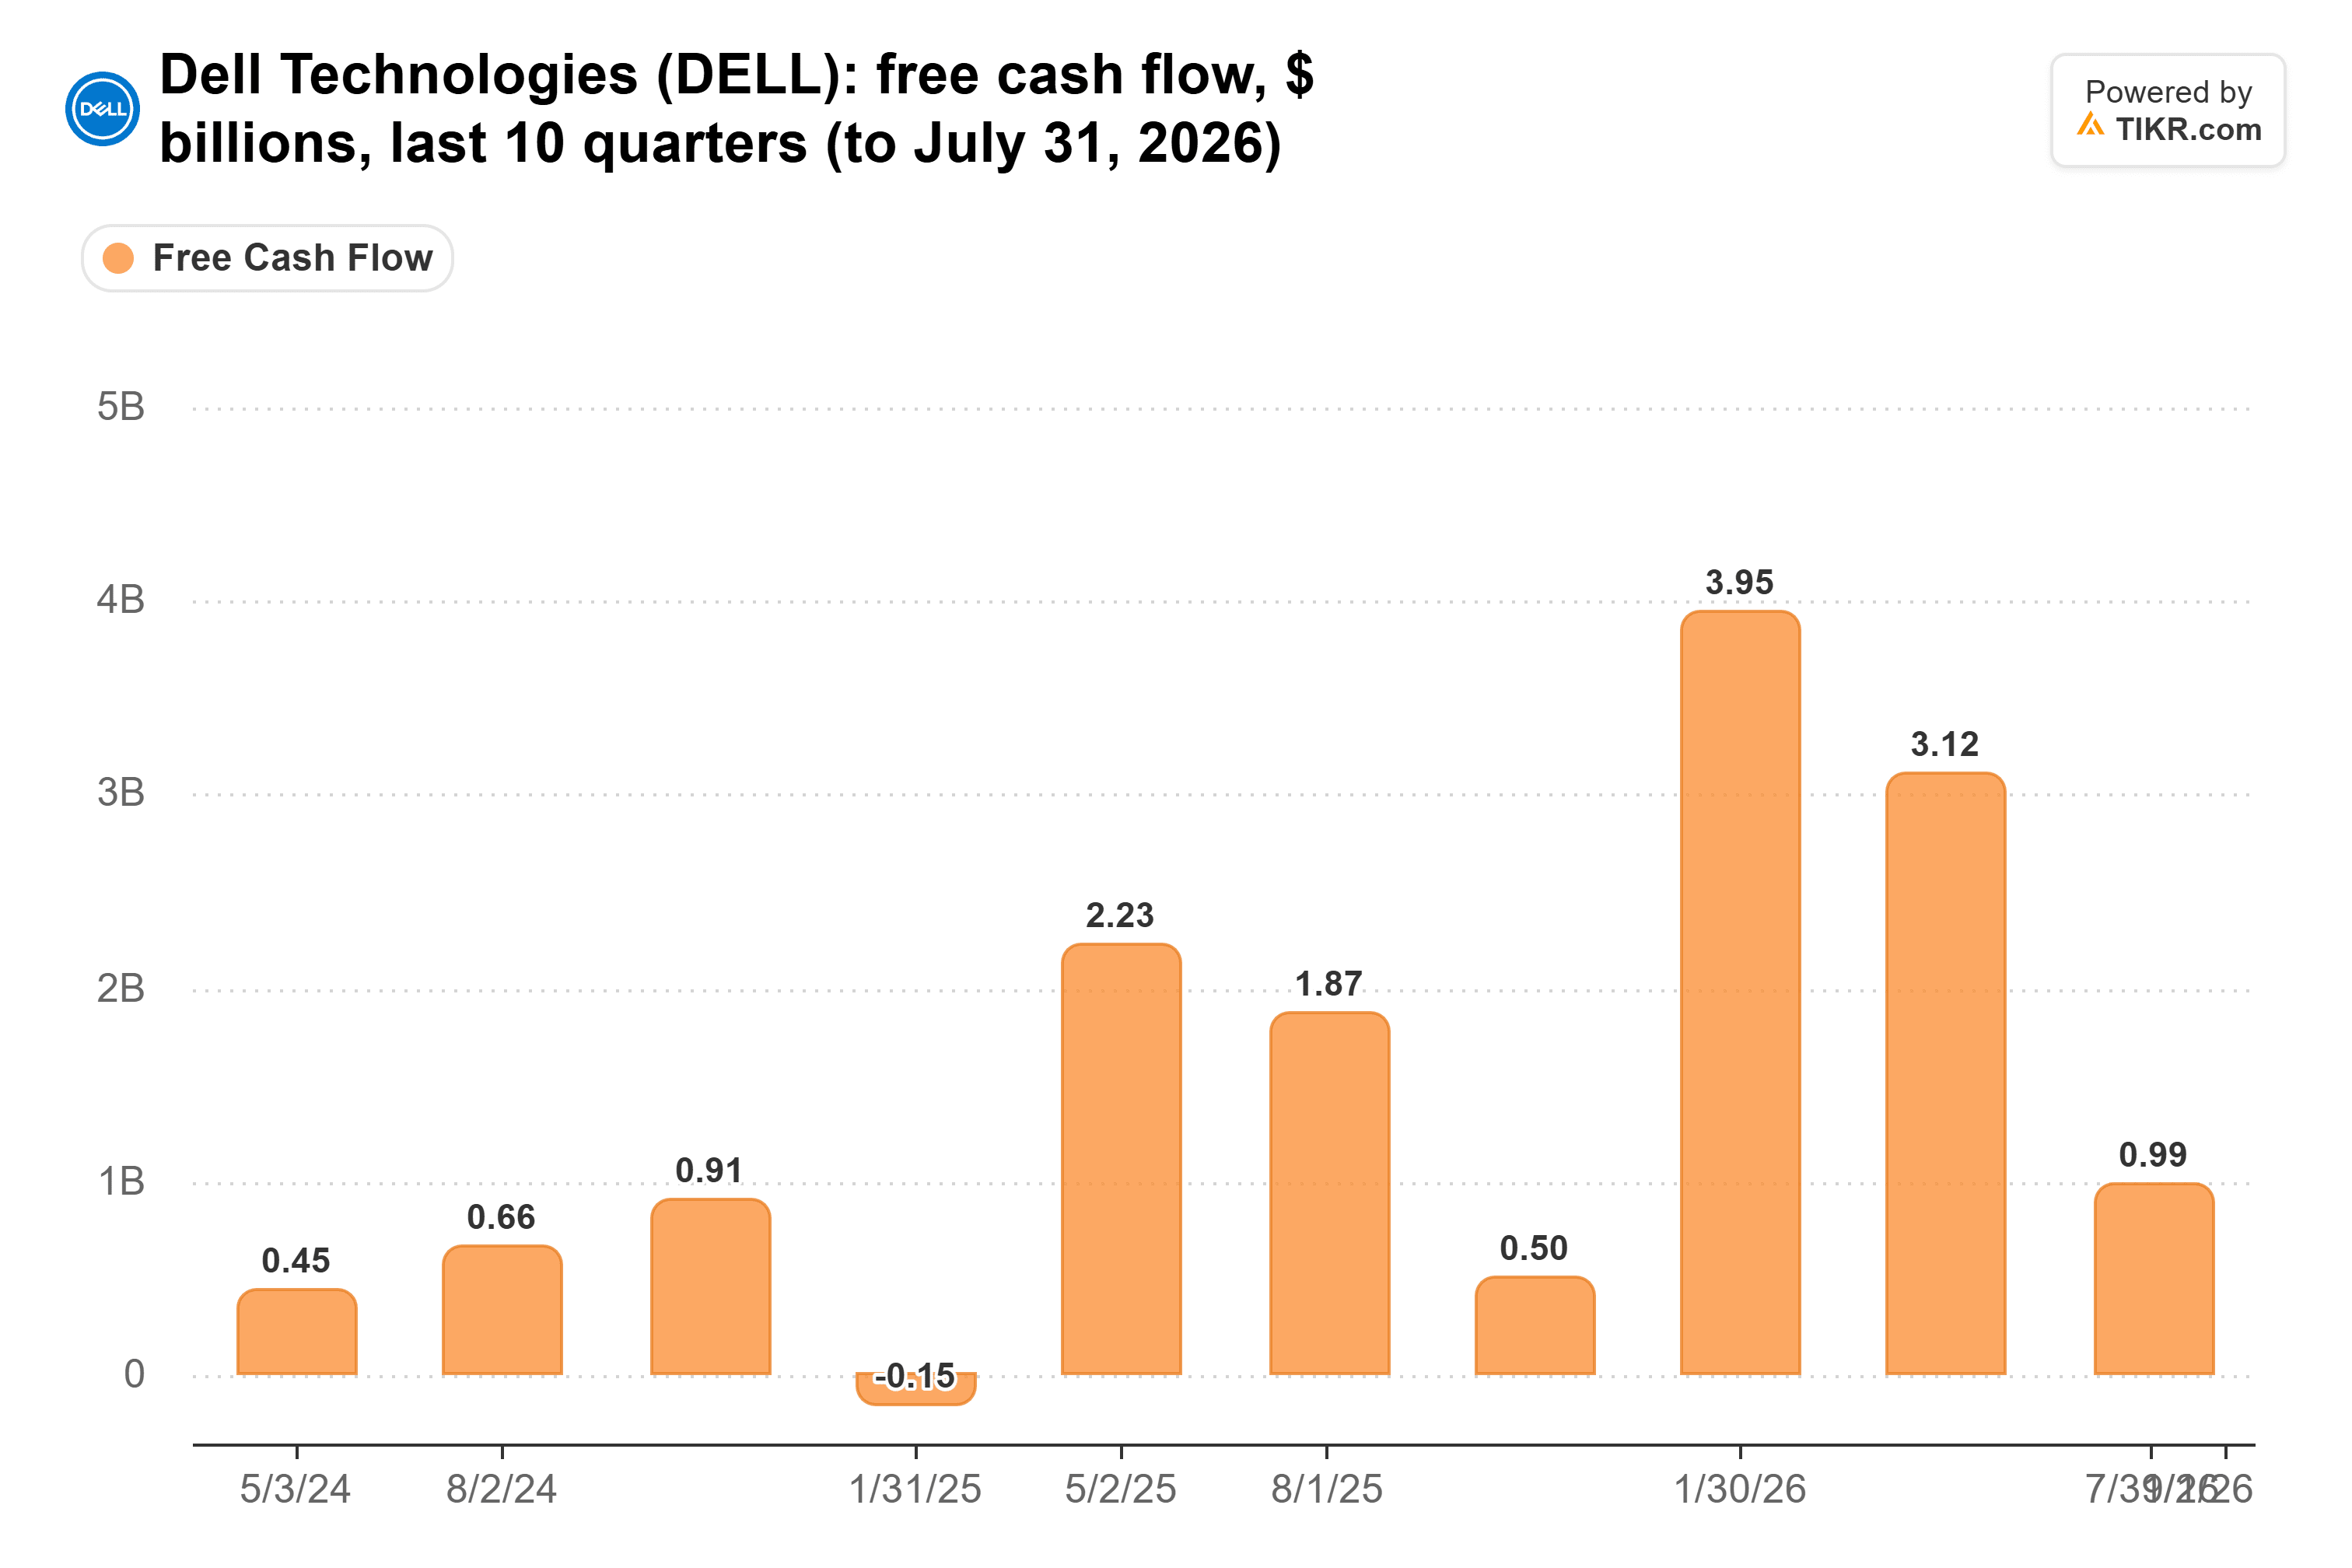
A Dell diz que a dívida vinculada à sua unidade de financiamento substitui em grande parte o que ela empresta. A dívida própria da unidade, principalmente securitizações sem recurso, subiu apenas US$ 479 milhões no primeiro semestre, enquanto as contas a receber líquidas de financiamento cresceram US$ 6,2 bilhões. A Dell contabiliza o restante como financiado por dívida corporativa, que ela aloca usando uma relação dívida/capital próprio de 7:1, e esse valor alocado subiu US$ 5,5 bilhões. As notas sênior subiram US$ 2,5 bilhões, e a Dell vendeu outras US$ 5 bilhões em notas em setembro. O principal total da dívida atingiu US$ 34,7 bilhões em 31 de julho, ante US$ 31,8 bilhões em janeiro.
O Que o Relatório de 24 de Novembro da Dell Precisa Mostrar
Nada disso ameaça a Dell ainda. A provisão para perdas do segundo trimestre de US$ 122 milhões é pequena em relação aos US$ 4,1 bilhões de lucro líquido trimestral. Mas era de US$ 11 milhões um ano antes. Se os clientes ficarem inadimplentes justamente quando os servidores de IA usados perdem valor, a Dell sofreria as perdas de crédito e recuperaria menos do equipamento, o mesmo tipo de golpe duplo que Dudley descreveu para a NVIDIA.
Quando a Dell reportar em 24 de novembro, quero três coisas: a participação de grau mais baixo pare de subir, a provisão fique abaixo de US$ 122 milhões e o fluxo de caixa livre acompanhe o lucro líquido. Uma perspectiva forte da NVIDIA em 17 de novembro faria esses tomadores parecerem mais seguros.
Então, Qual É o Valor Real da Ação da Dell?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Dell poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


