


Principais Conclusões
- Brad Gerstner’s Altimeter Capital apresentou seu 13F do terceiro trimestre em 16 de novembro, e as cinco posições onde o Wall Street vê maior potencial de alta são CoreWeave, uma fabricante de chips de memória, Cerebras, NVIDIA e Taiwan Semiconductor.
- Todas as cinco caíram pelo menos 21% desde 30 de setembro, deixando as metas médias dos analistas entre 63% e 131% acima dos preços atuais.
- Cada meta depende de algo ainda incerto, desde os custos de empréstimo da CoreWeave até o ciclo de memória e a liderança da NVIDIA.
- Taiwan Semiconductor é a ação para comprar agora: suas vendas de outubro atingiram o maior patamar de 2026, e ela negocia abaixo de seu múltiplo habitual.
A Altimeter Capital de Brad Gerstner, que administra US$ 18,75 bilhões, mantém uma carteira concentrada. Seu 13F para o trimestre encerrado em 30 de setembro, apresentado em 16 de novembro, lista apenas 16 ações dos EUA no valor de US$ 9,80 bilhões, e a NVIDIA sozinha representa 23% delas.
O trade de IA sofreu uma queda desde então, e o Wall Street agora vê grande potencial de alta nas escolhas de Gerstner. Entre suas posições de pelo menos 2%, as cinco onde as metas médias dos analistas estão mais distantes do preço são CoreWeave (CRWV), Micron (MU), Cerebras (CBRS), NVIDIA (NVDA) e Taiwan Semiconductor (TSM).
1. CoreWeave: um trimestre forte, uma carga pesada de dívida
A Altimeter detinha 4,78 milhões de ações da CoreWeave no valor de US$ 416 milhões em 30 de setembro, 4,2% de suas ações no 13F, após reduzir a posição em 21%. A ação caiu 43% desde então, mesmo com a CoreWeave reportando um terceiro trimestre forte em 10 de novembro, com um backlog de cerca de US$ 132,5 bilhões e uma previsão de receita para 2026 mais alta, de US$ 13 bilhões a US$ 13,3 bilhões.
A preocupação é a dívida por trás desse crescimento: os empréstimos mais do que dobraram para US$ 46,9 bilhões em 30 de setembro, ante US$ 21,4 bilhões no final de 2025. A meta média dos analistas caiu de um pico de cerca de US$ 144 em agosto para cerca de US$ 115:
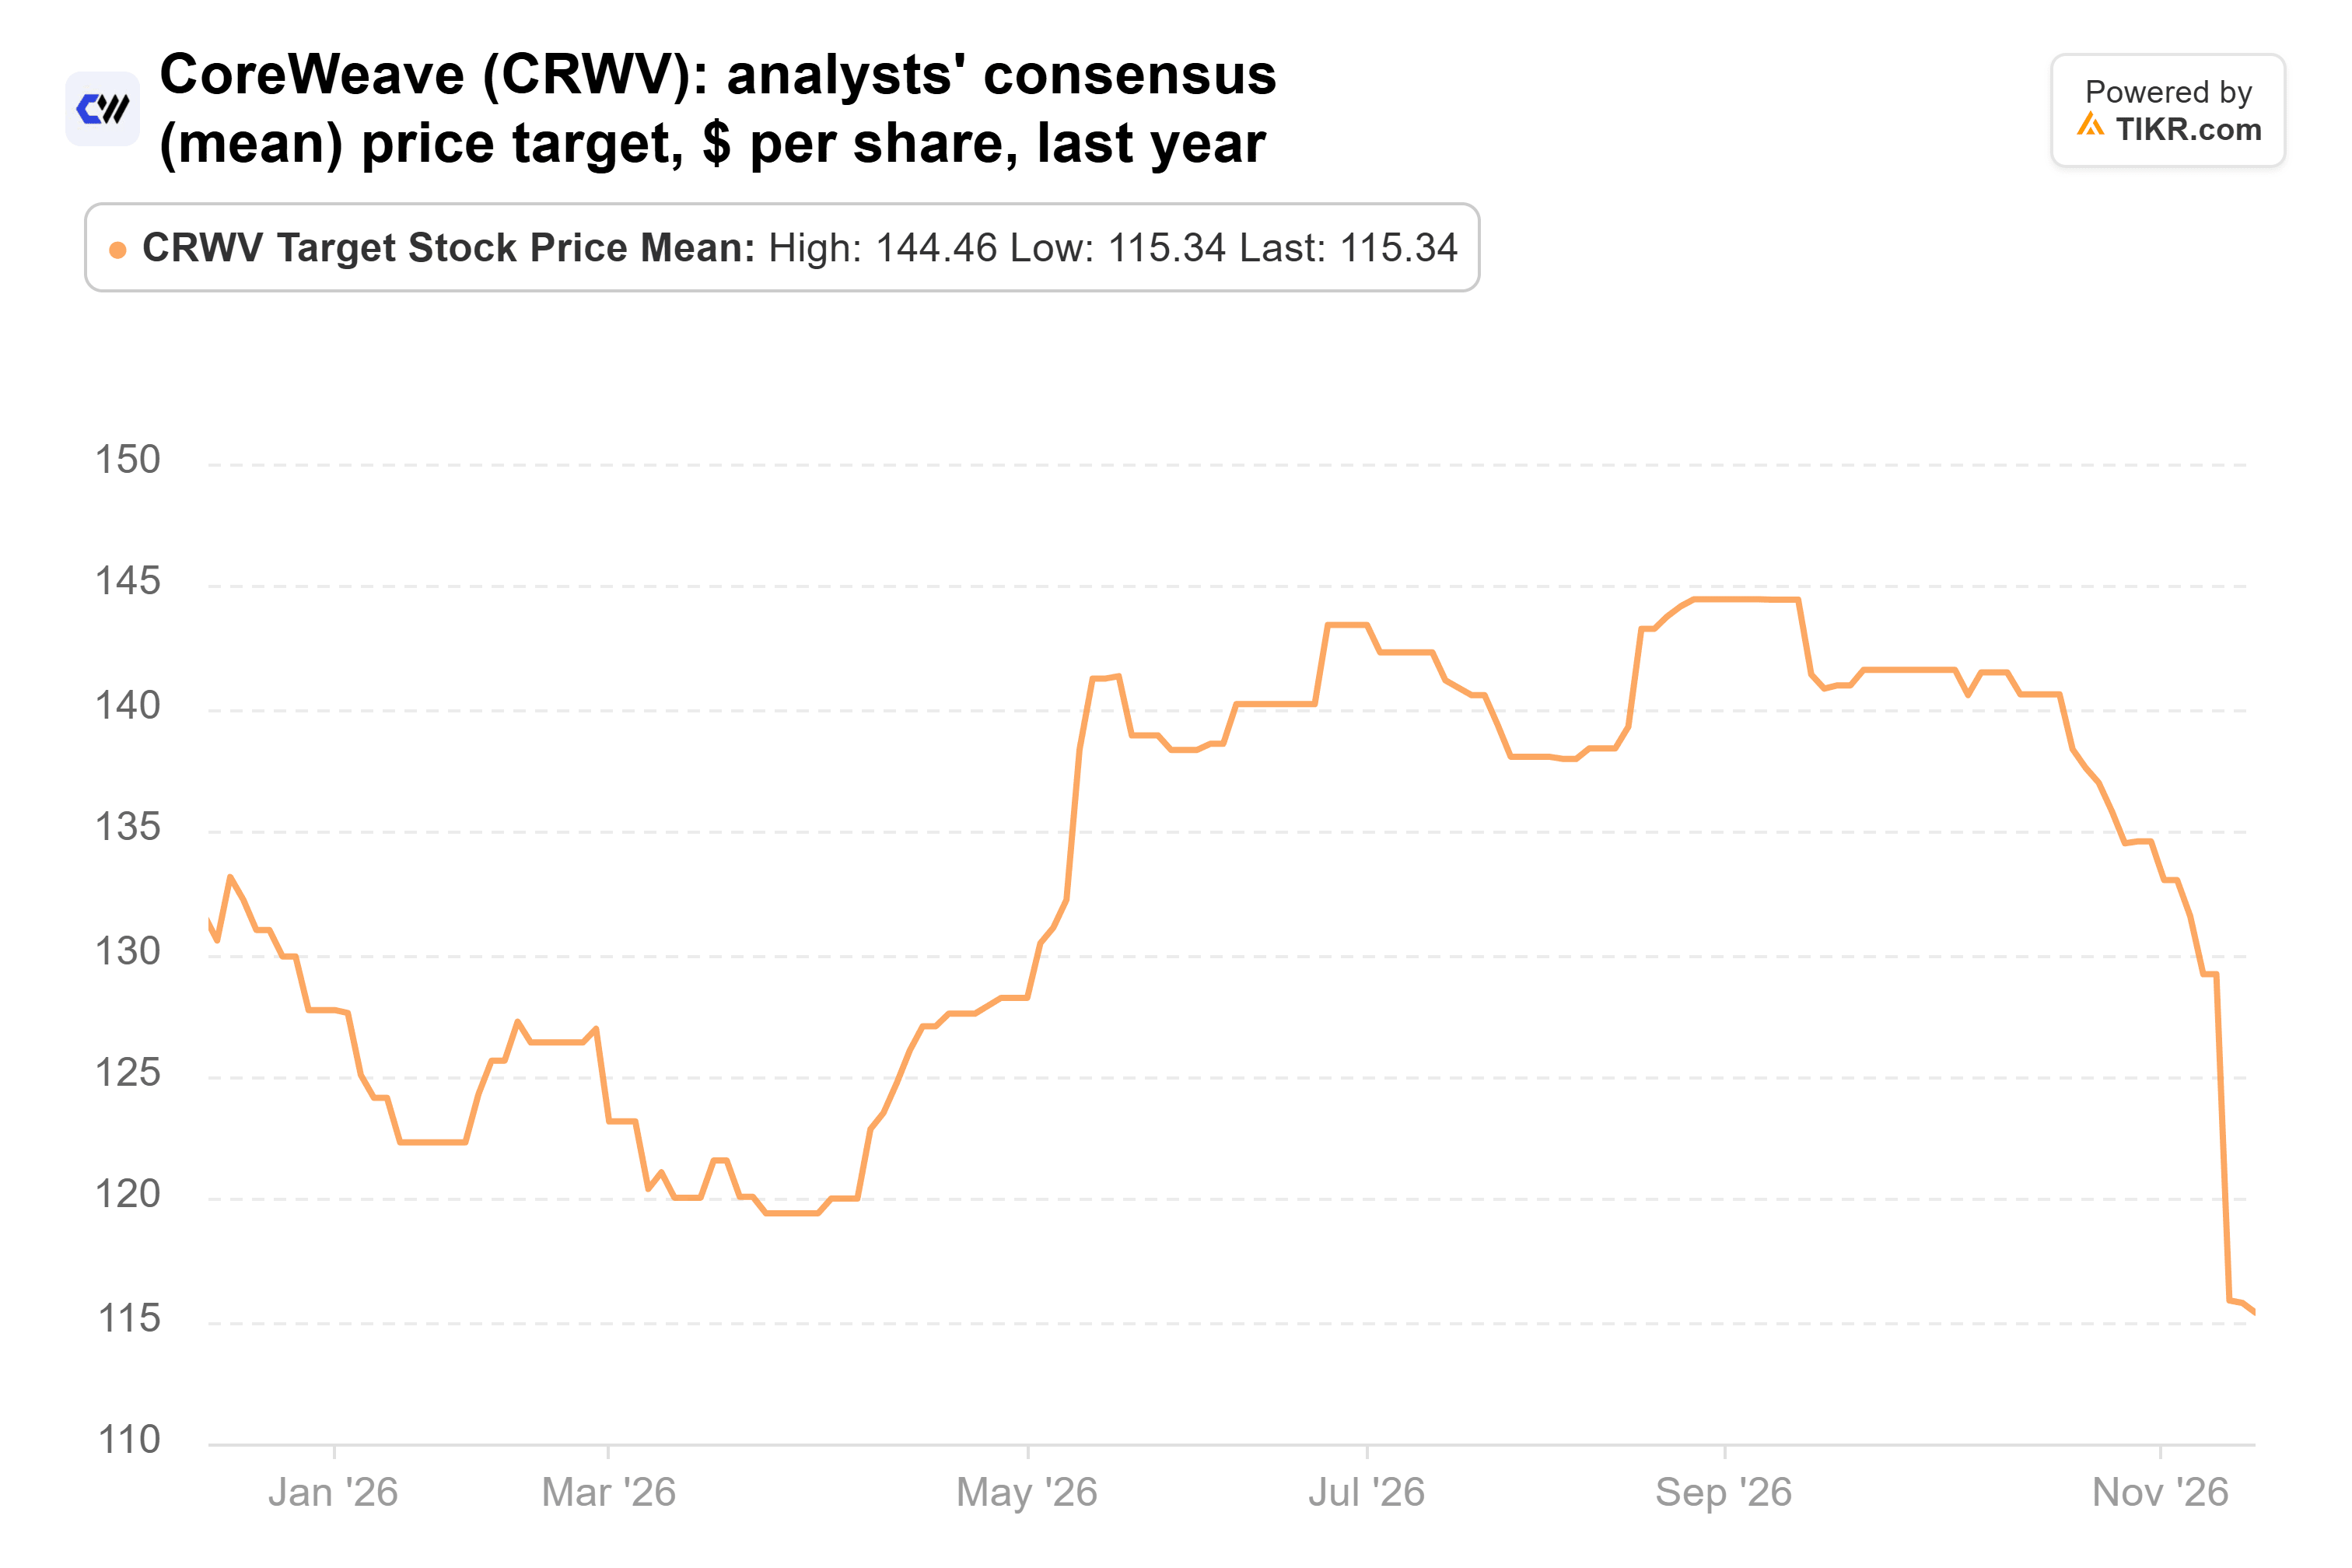
Isso ainda está 131% acima do preço, de 41 analistas, e o múltiplo preço/vendas projetado já estava no menor nível desde o IPO de 2025 em 30 de setembro, em 2,5x. O próximo empréstimo lastreado em contratos da CoreWeave, esperado nas próximas semanas com um rendimento de 7% a 7,5%, mostrará se ela pode continuar a tomar empréstimos a taxas que seus contratos cobrem.
O TIKR acompanha 41 analistas na CoreWeave. Quantos dizem "Comprar"?
Veja o detalhamento completo das classificações Comprar, Manter e Vender na CoreWeave, junto com as estimativas de receita e lucro do Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da CoreWeave
2. Micron: barata, se o boom durar
A CoreWeave também é cliente da Micron sob um acordo de fornecimento de longo prazo, e Gerstner aumentou esse lado do trade. A Altimeter aumentou sua posição na Micron em 24% no terceiro trimestre, para 260.140 ações no valor de US$ 277 milhões, 2,8% de suas ações no 13F. A ação caiu 33% desde 30 de setembro, mais recentemente devido a regras de exportação mais rígidas dos EUA direcionadas aos chips de IA em que sua memória é usada.
A receita atingiu US$ 133,2 bilhões no ano fiscal de 2026 (ano encerrado em 3 de setembro), ante US$ 37,4 bilhões, e a margem bruta ajustada atingiu 87,0% no quarto trimestre. Os analistas têm perseguido a ação, e a meta média é mais de sete vezes o que era há um ano:
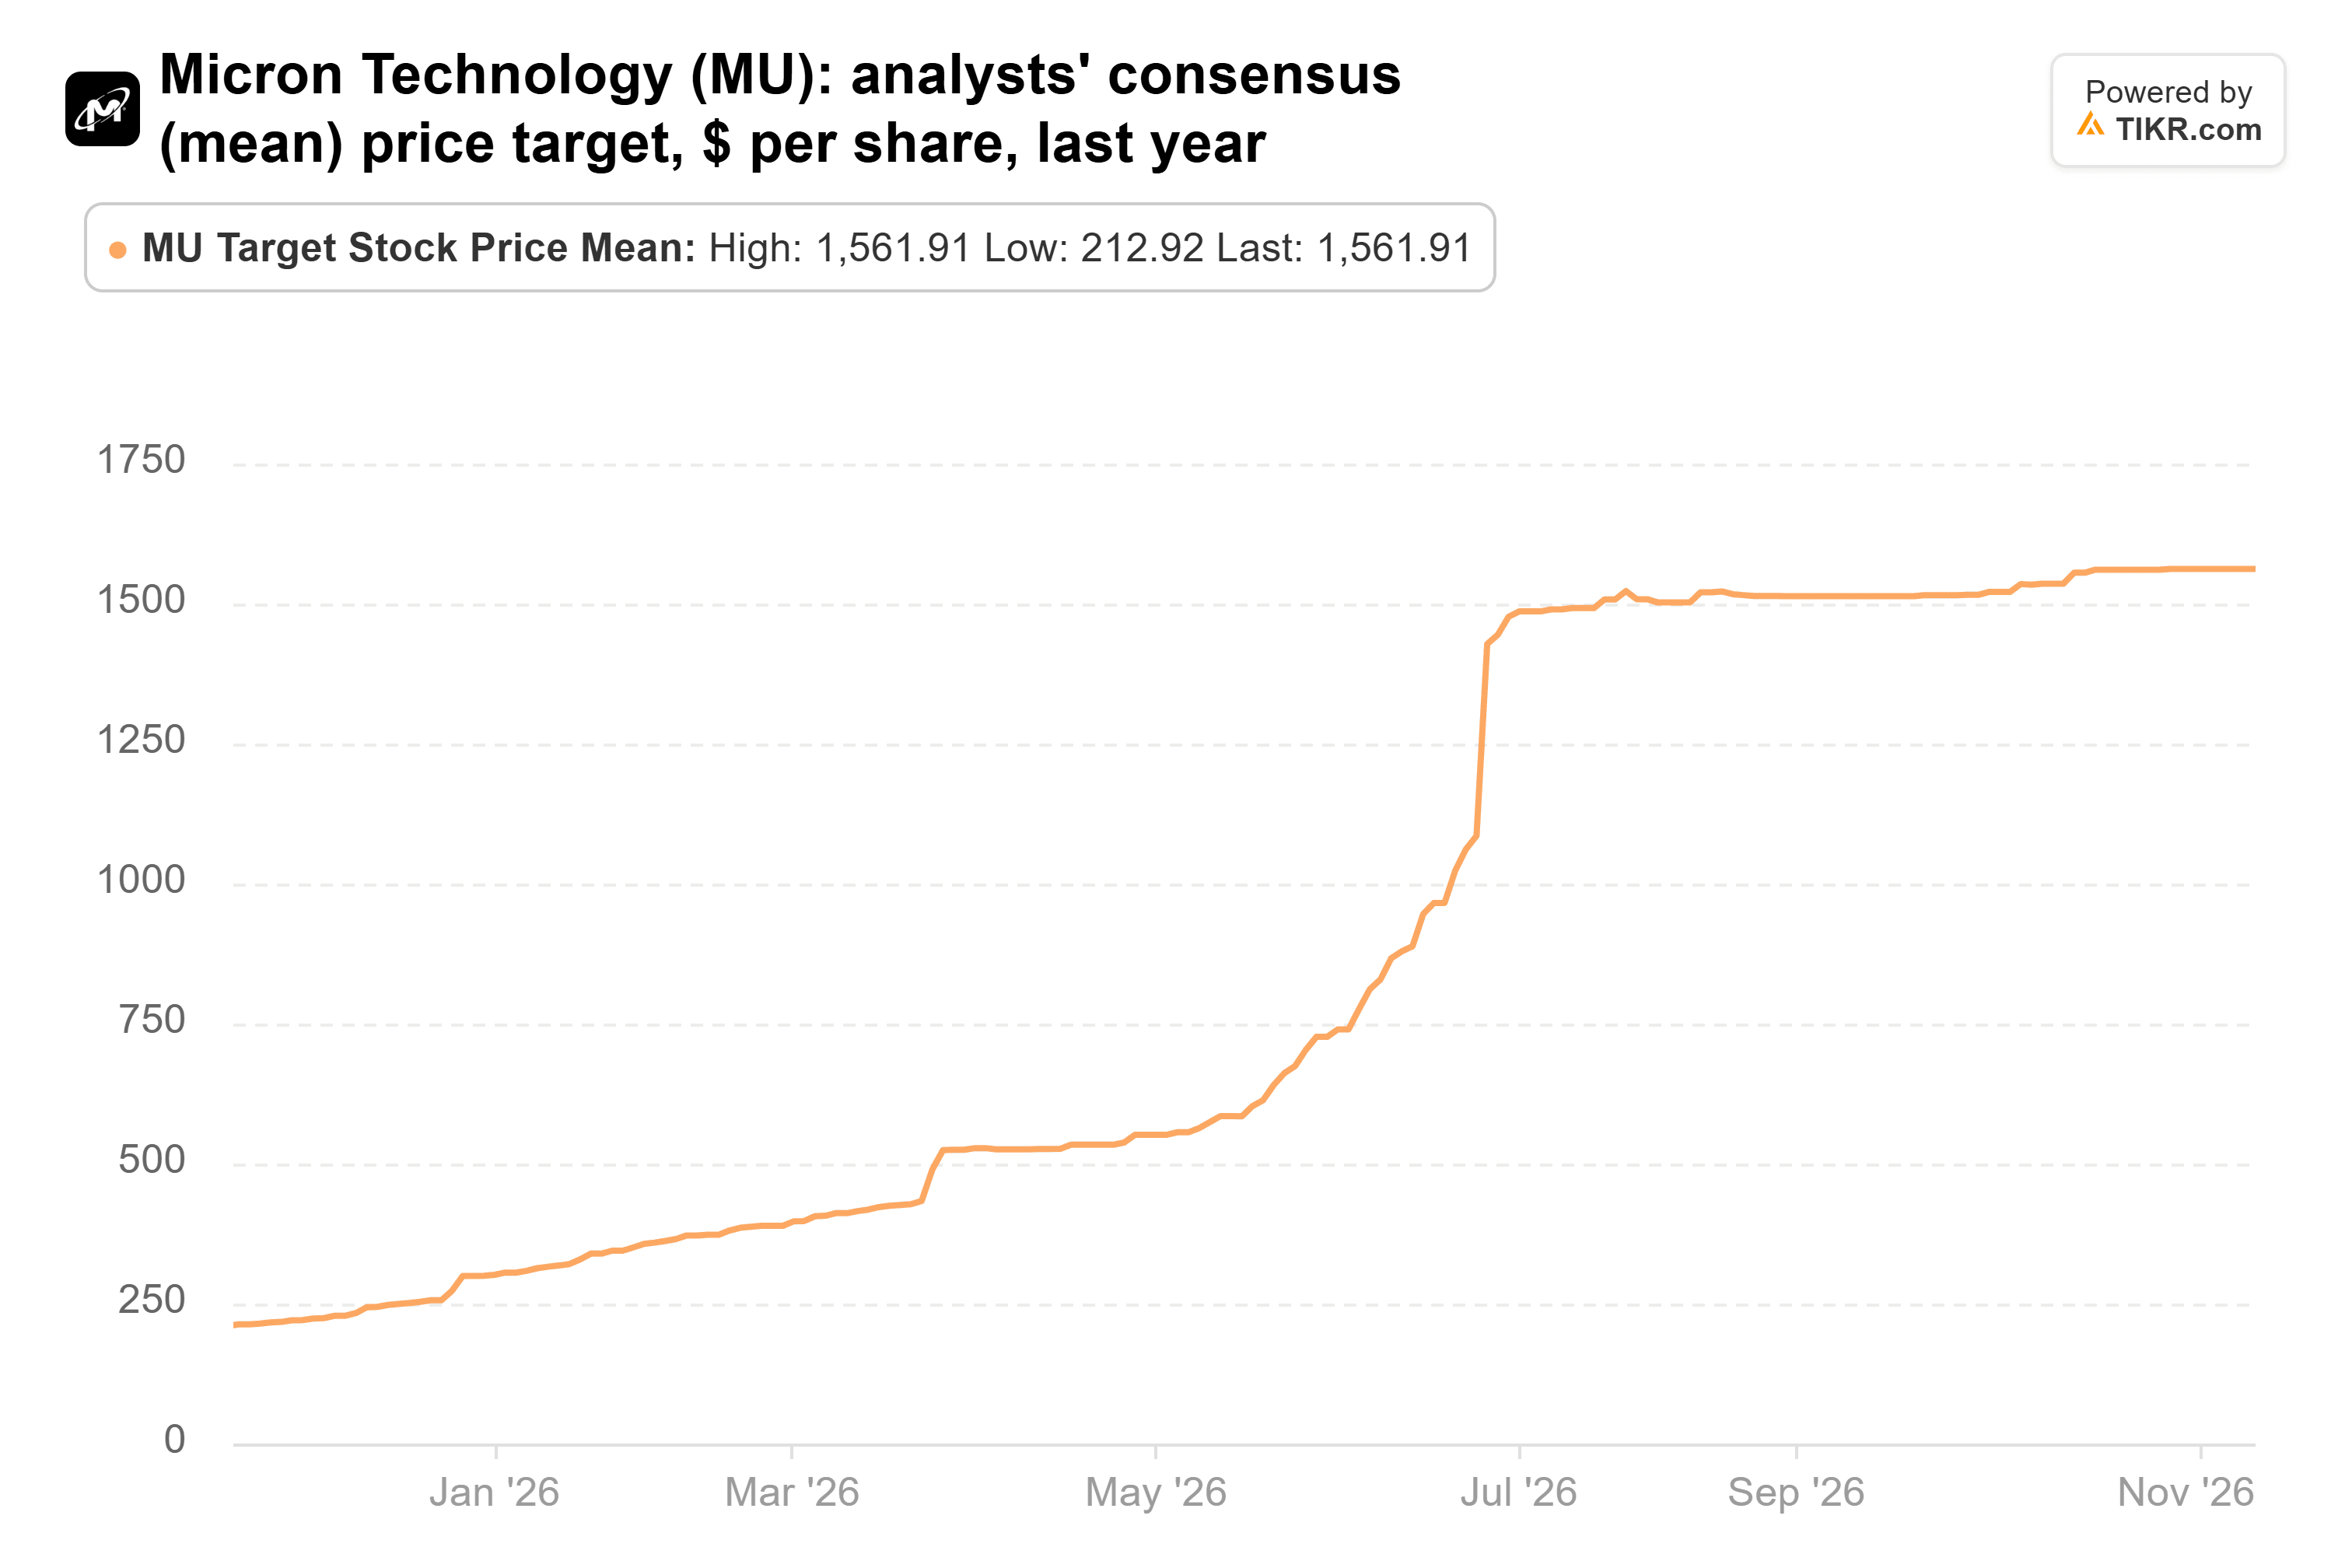
Em cerca de US$ 1.562, de 49 analistas, ela está 119% acima do preço. No LPA consenso do ano fiscal de 2028 de US$ 206,89, isso representa cerca de 7,5x o lucro, abaixo da mediana de cerca de 10x das leituras da Micron no final do trimestre desde 2014, portanto não precisa de uma reavaliação, apenas que os lucros recordes se mantenham. Os investidores duvidam que isso aconteça: a Micron negocia a cerca de 4x o lucro projetado, próximo de onde estava em 2017 e 2018, quando o último ciclo de memória atingiu o pico. A administração chama seu primeiro trimestre fiscal, reportado em meados a final de dezembro, de piso da margem bruta para o ano fiscal de 2027.
3. Cerebras: crescendo rápido e precificada para isso
Gerstner apostou muito mais em uma fabricante de chips muito mais jovem. A Cerebras listou em maio, e já é a terceira maior posição da Altimeter: 5,95 milhões de ações no valor de US$ 1,01 bilhão em 30 de setembro, 10,3% de suas ações no 13F, mesmo após um corte de 18%. Ela caiu 39% desde então.
A receita principal, medida ajustada da Cerebras, subiu 70% para US$ 230,9 milhões no terceiro trimestre, e a empresa elevou sua perspectiva para 2026 e espera que a receita triplique em 2027. O CEO Andrew Feldman nomeou a Microsoft como um novo cliente de nuvem, com receita do acordo esperada para começar no início de 2027. Mas o prejuízo líquido GAAP aumentou para US$ 161,2 milhões, e os executivos disseram na chamada que atrasos em data centers colocaram partes de seu contrato com a OpenAI atrasadas.
Os analistas esfriaram desde que a cobertura começou, com a meta média caindo de US$ 281 no início de junho para cerca de US$ 210:
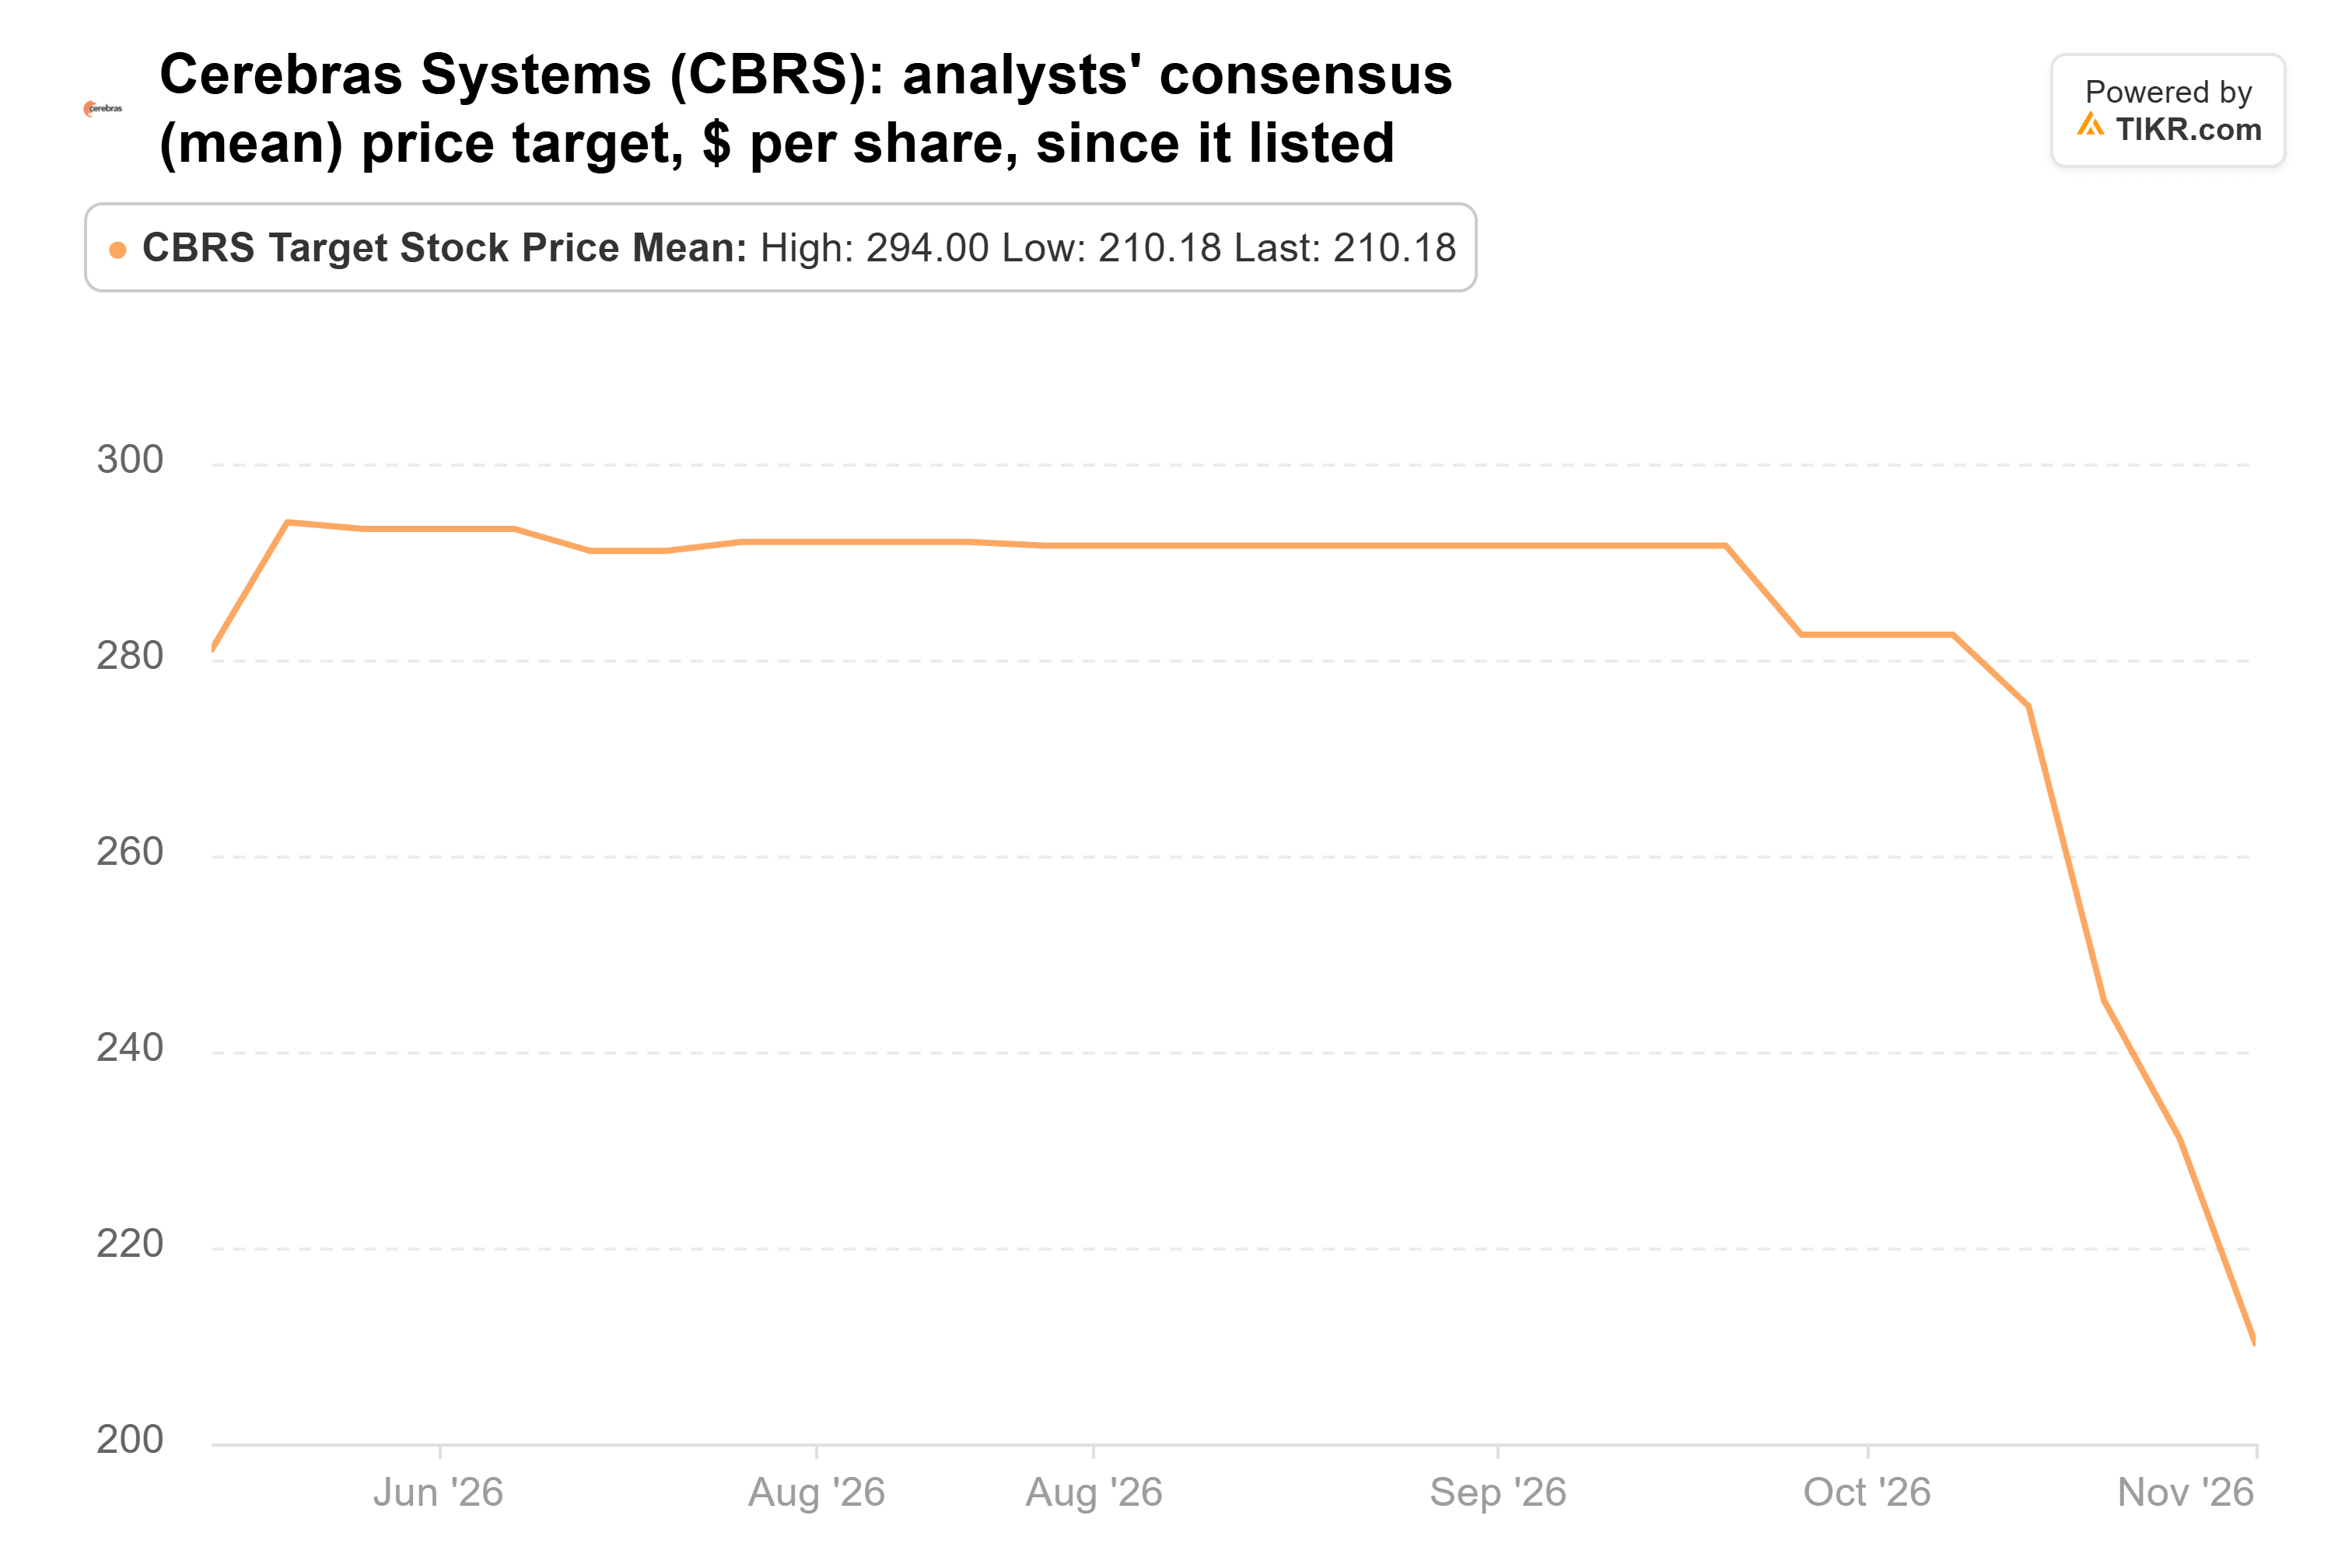
Isso ainda está 102% acima do preço, de 11 analistas, e mesmo a meta mais baixa, US$ 155, está cerca de 49% acima dele. O problema é a avaliação: a cerca de 96x o lucro projetado, a Cerebras precisa que esse triplo chegue no prazo.
4. NVIDIA: um grande superávit, sem Jensen Huang
A Cerebras é a desafiante, e a NVIDIA ainda é de longe a maior aposta de Gerstner. A Altimeter adicionou 6% no terceiro trimestre e detinha 10,01 milhões de ações no valor de US$ 2,29 bilhões em 30 de setembro, 23,3% de suas ações no 13F. A ação caiu 32% desde então.
Jensen Huang renunciou como CEO em 12 de novembro, a CFO Colette Kress é CEO interina, e o conselho não está considerando trazê-lo de volta. O negócio continuou: a receita subiu 103% para US$ 115,8 bilhões no trimestre reportado em 17 de novembro, acima da própria previsão da NVIDIA de US$ 108,0 bilhões, e ela projetou a receita do quarto trimestre em US$ 130,0 bilhões, com a margem bruta GAAP diminuindo para 71%-72%.
A meta média ainda caiu cerca de um quinto desde o final de outubro, com quatro empresas cortando apenas em 16 de novembro:
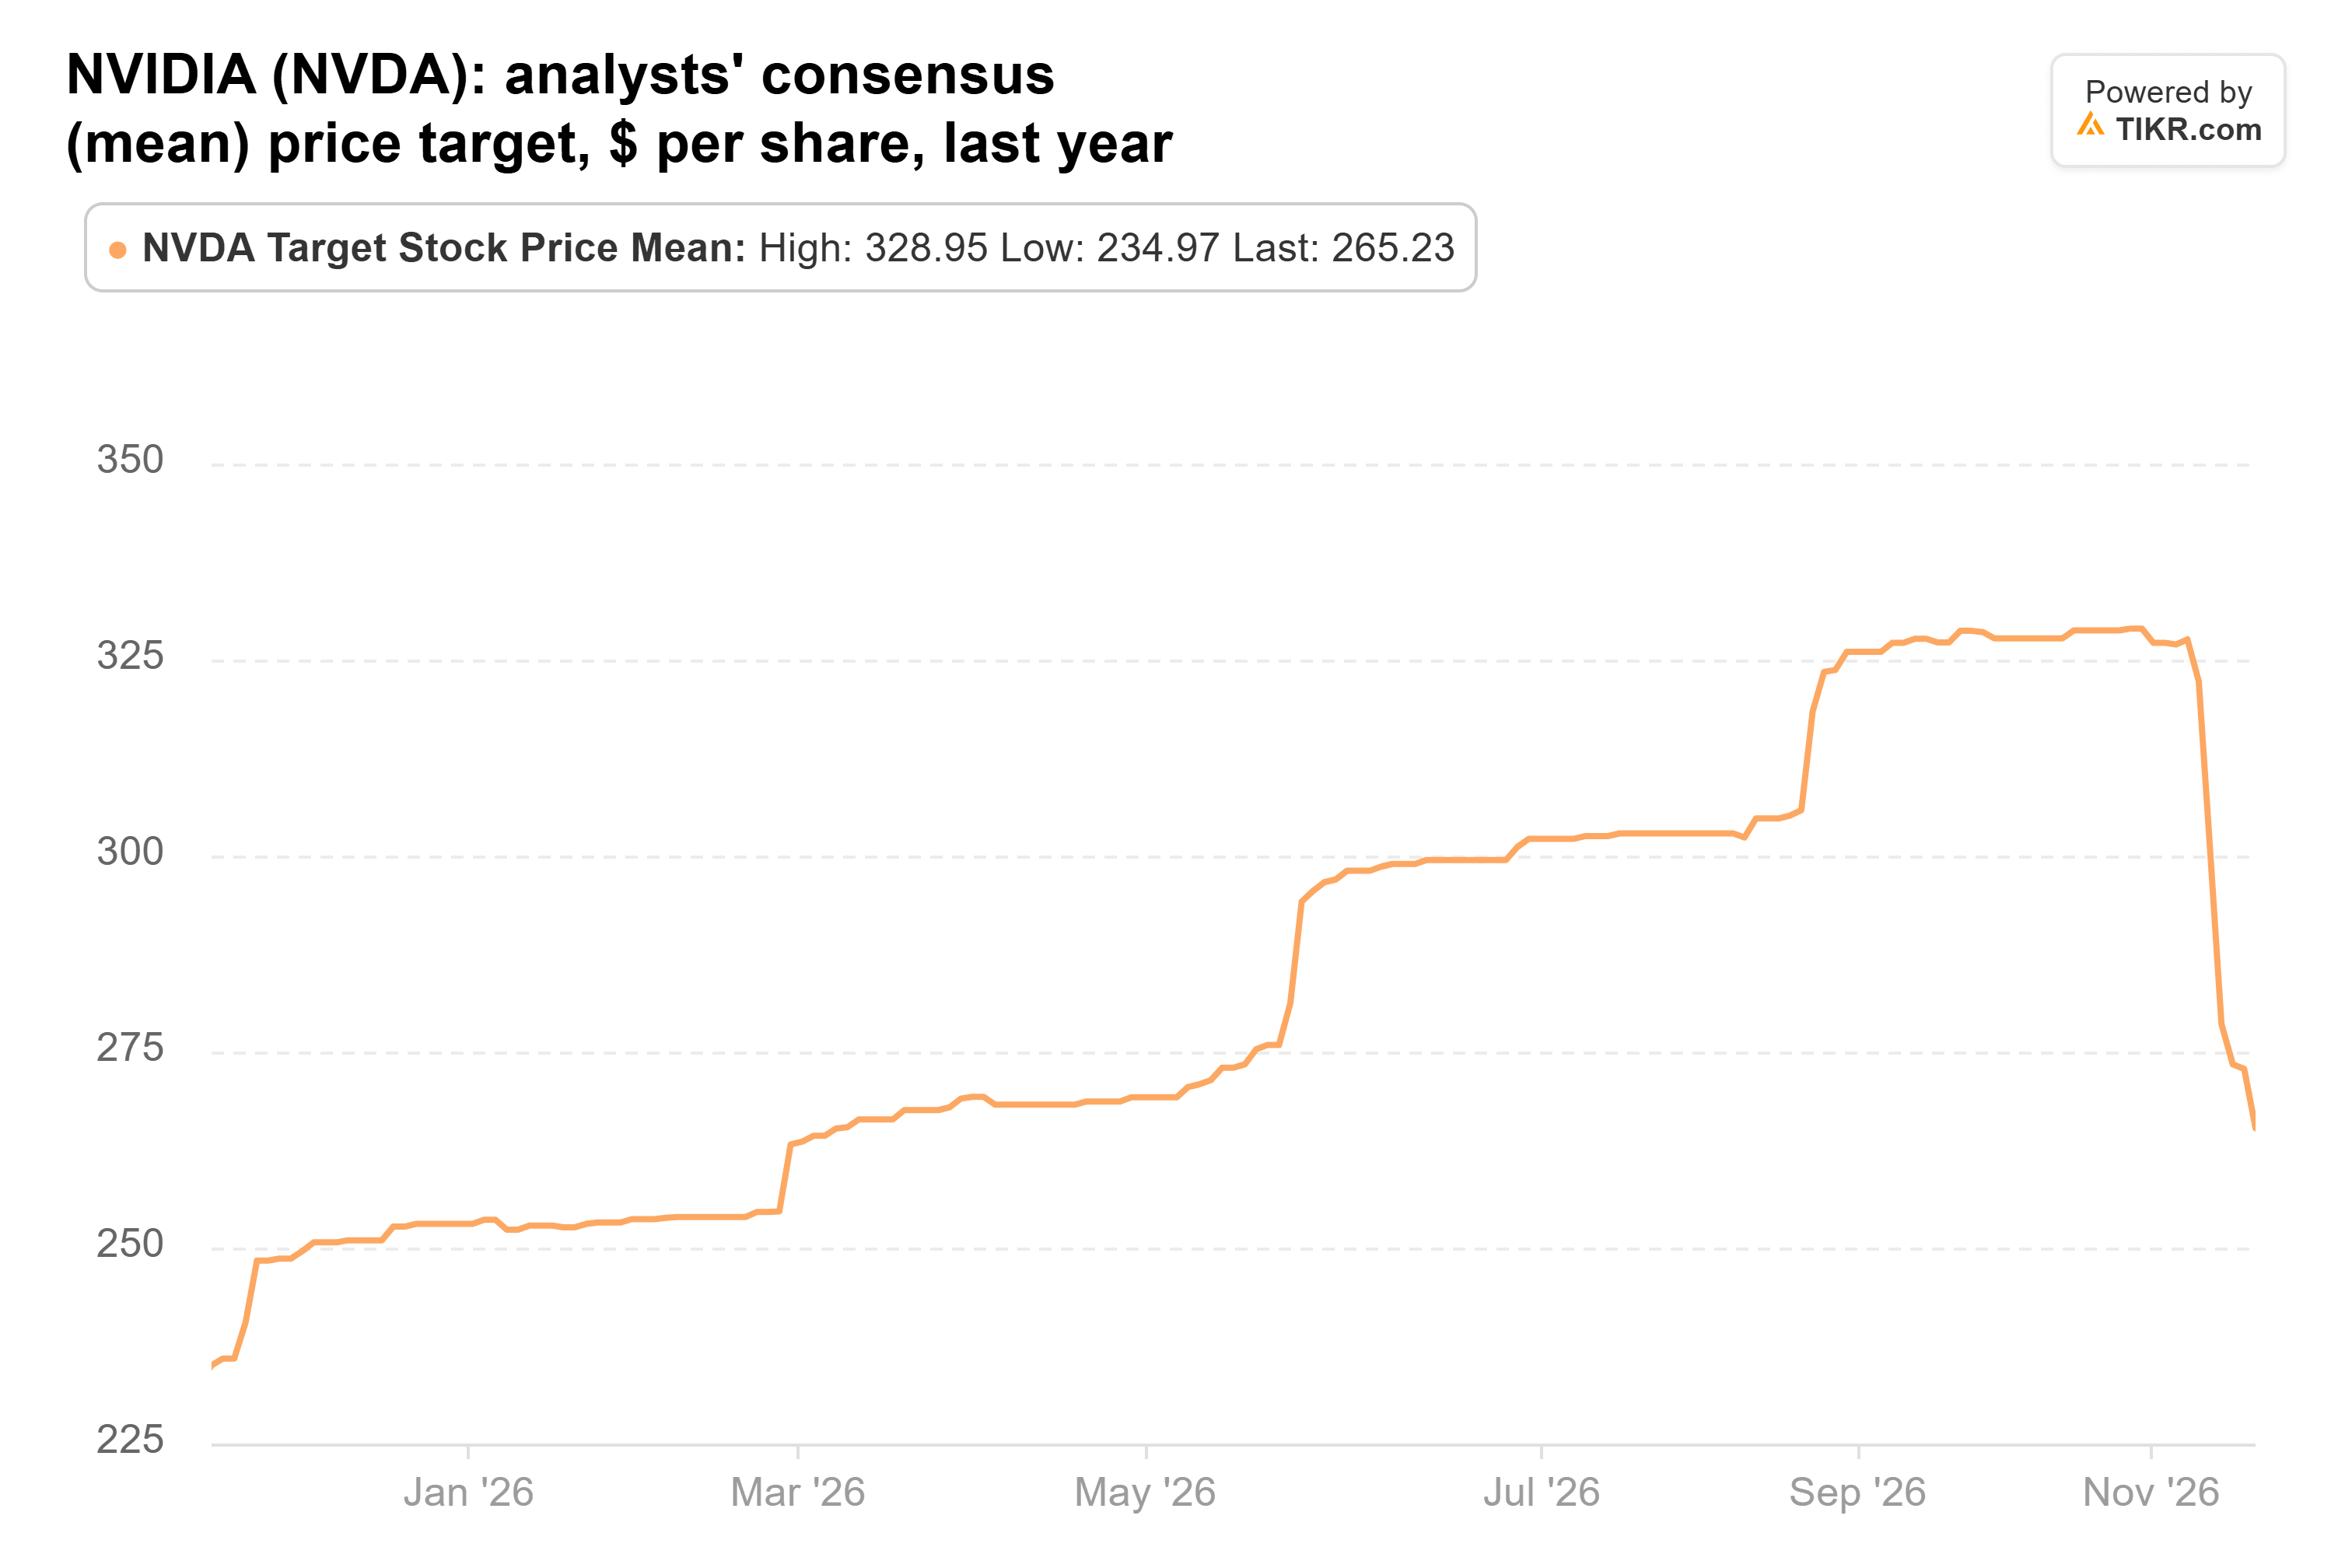
Em cerca de US$ 261, de 63 analistas, está 68% acima do preço, e essas estimativas vieram antes do superávit de 17 de novembro. No LPA consenso do ano fiscal de 2029 de US$ 21,34, a meta é cerca de 12x o lucro, cerca de metade da média de um ano da NVIDIA de 24x. A cerca de 11x o lucro projetado hoje, abaixo de qualquer leitura no final do trimestre que o TIKR tem desde 2014, a ação não precisa de uma recuperação em seu múltiplo para chegar lá, desde que as estimativas sobrevivam à busca por um CEO permanente.
5. Taiwan Semiconductor: sem desaceleração ainda
Os resultados da NVIDIA também importam para a Taiwan Semiconductor, já que a NVIDIA é amplamente reportada como o cliente não nomeado por trás de 19% da receita da TSMC em 2025. A Altimeter manteve sua posição inalterada: 1,43 milhão de ações no valor de US$ 654 milhões em 30 de setembro, 6,7% de suas ações no 13F. A ação caiu 21% desde então.
A receita de outubro subiu 59,7% em relação ao ano anterior para NT$ 586,89 bilhões, um recorde de 2026, e a margem bruta do terceiro trimestre foi de 66,4%, ante 59,5% um ano antes. Os analistas continuaram elevando suas metas durante a venda, e a média está em seu máximo para o ano, acima de cerca de US$ 340 há um ano:
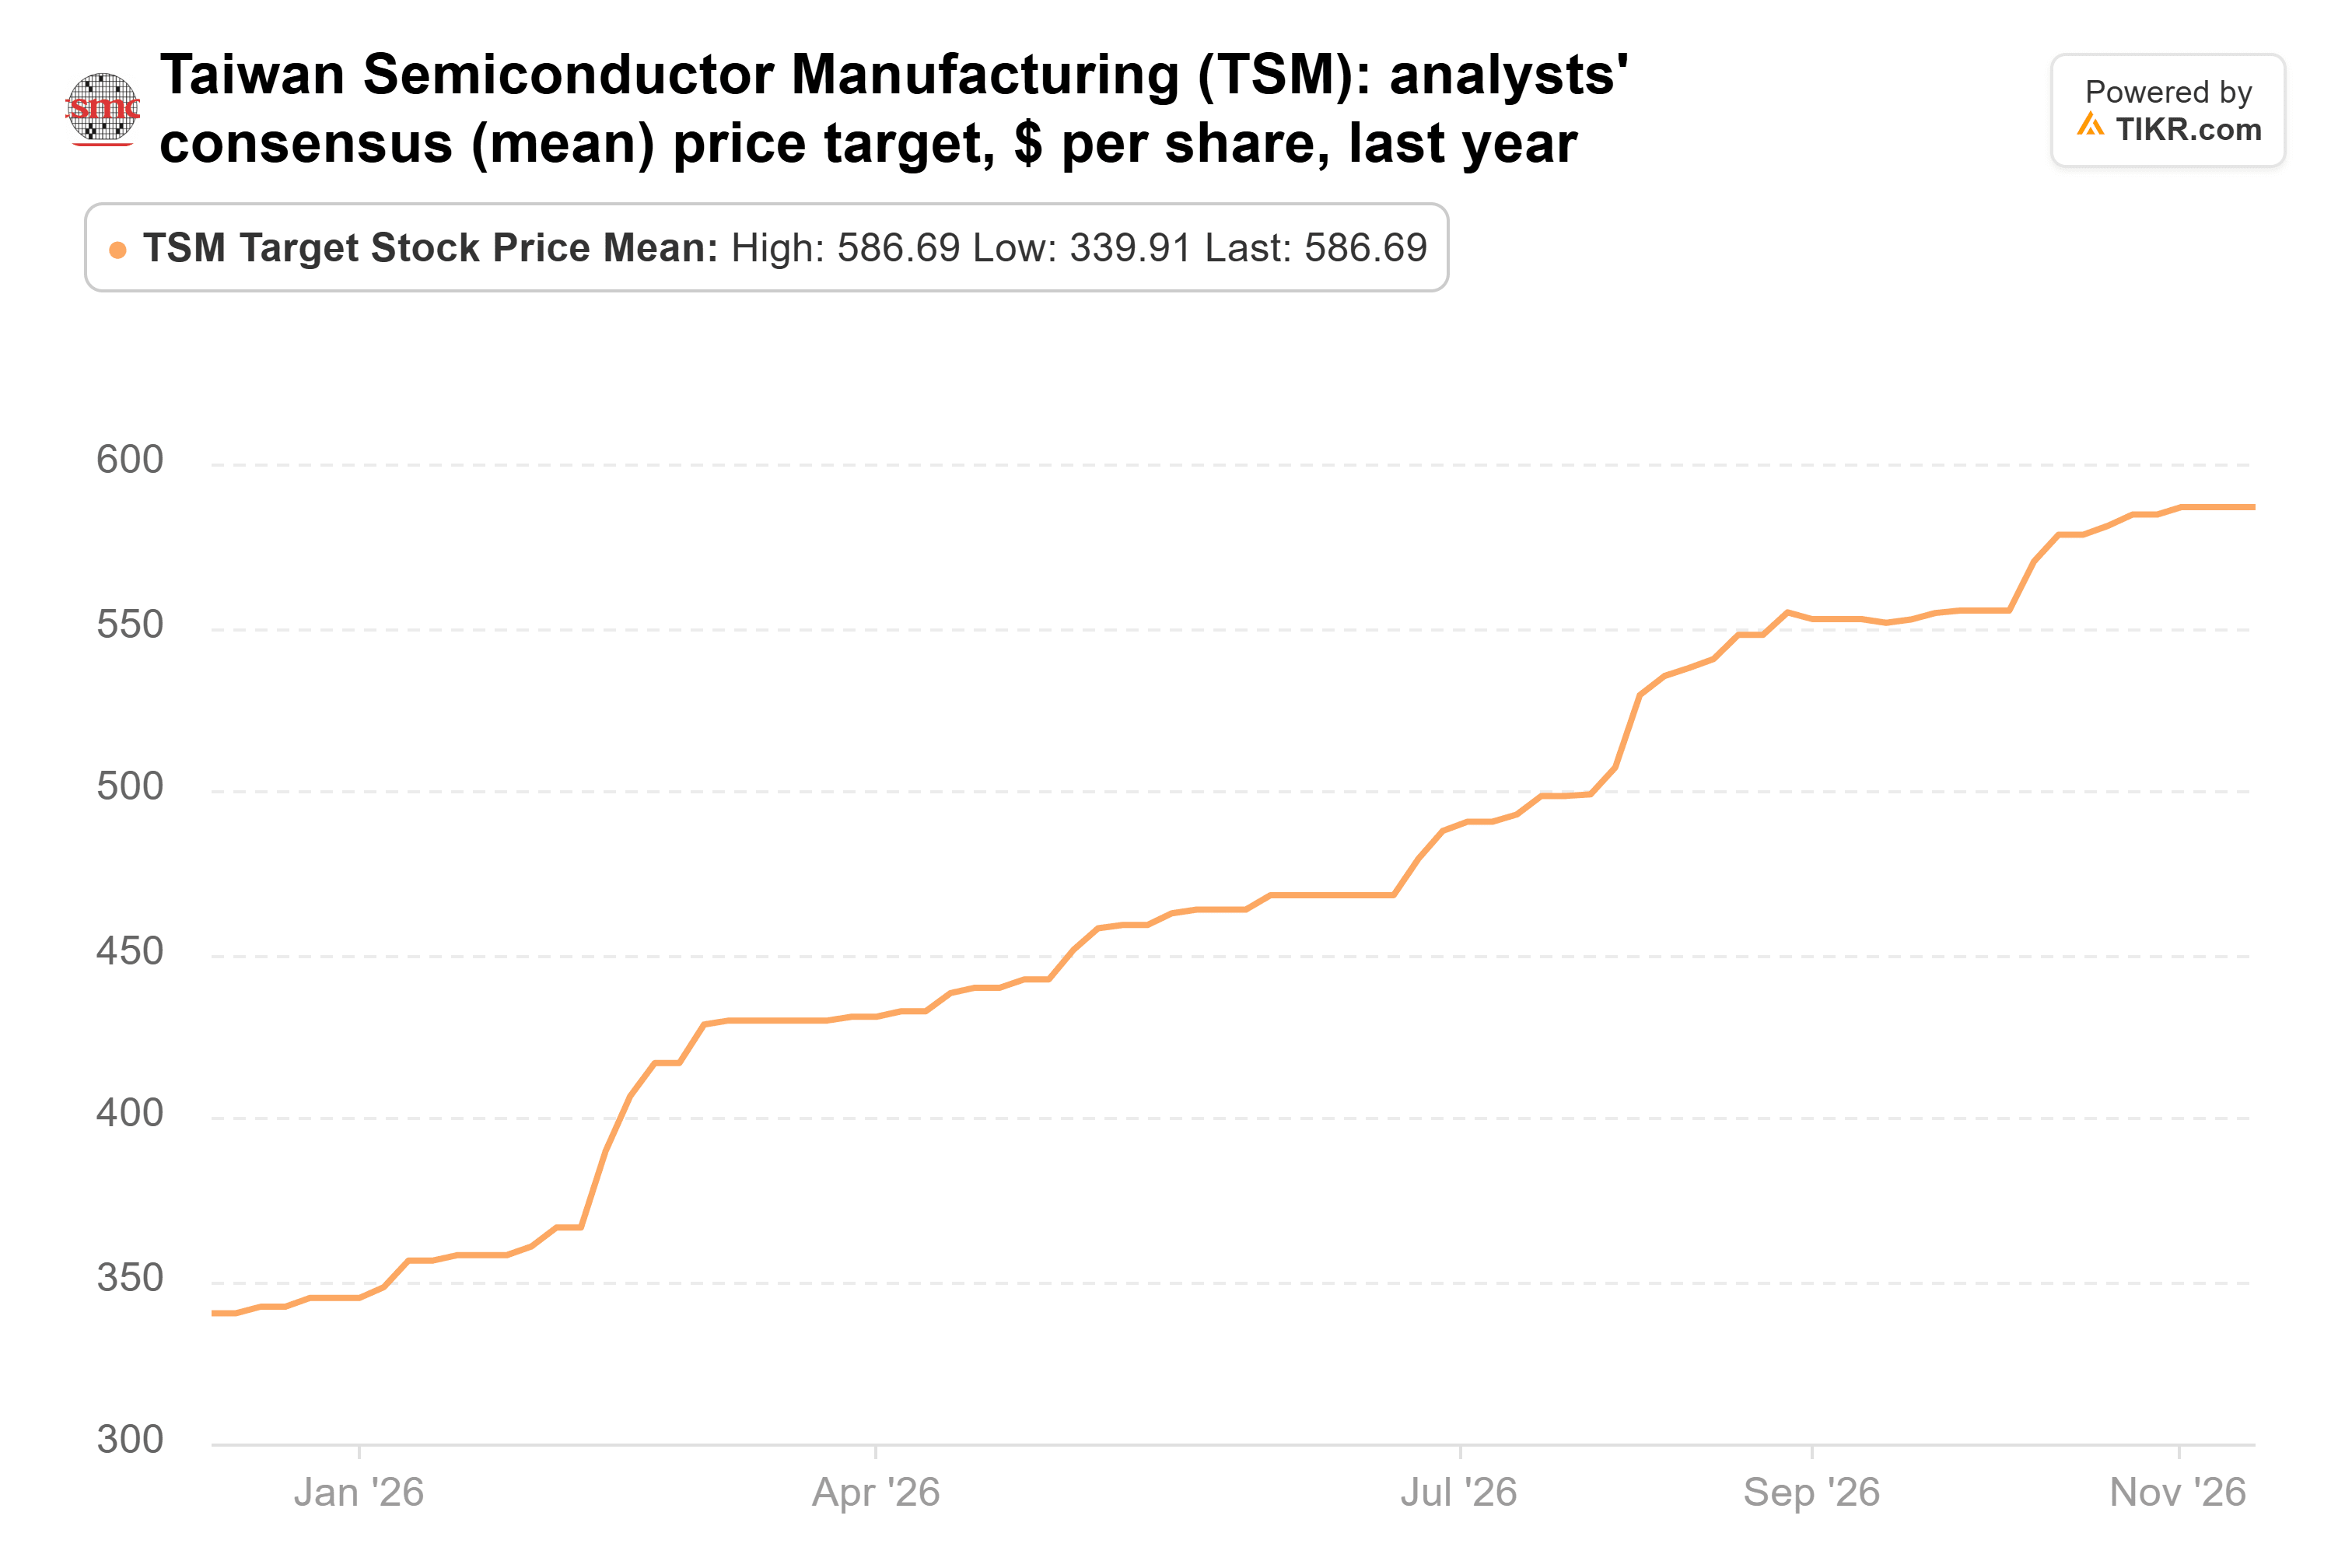
Em cerca de US$ 587, de 21 analistas, está 63% acima do preço. A TSMC negocia a cerca de 17x o lucro projetado, abaixo de suas médias de um, três e cinco anos de 21x, 19x e 18x. O risco é a expansão: a administração projeta gastos de capital de 2026 em US$ 60 bilhões a US$ 64 bilhões, principalmente para capacidade que chega em 2028 e 2029.
A que eu compraria agora
Se eu pudesse comprar apenas uma agora, seria a Taiwan Semiconductor. Ela fabrica chips para a NVIDIA e para as empresas que tentam competir com ela, suas vendas de outubro mostram que a demanda por IA não esfriou, e ela custa menos do que seu múltiplo usual.
A receita de novembro da TSMC, prevista para cerca de 10 de dezembro, é o próximo teste, seguida por sua previsão para 2027 em meados de janeiro, onde uma perspectiva fraca ou um orçamento de capital muito maior mudaria a resposta. O próximo 13F da Altimeter, devido até meados de fevereiro, mostrará se Gerstner manteve a posição.
Então, quanto vale realmente a ação da CoreWeave?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a CoreWeave poderia valer. Comece a partir das estimativas consenso do Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a CoreWeave gratuitamente
Aviso Legal:
Observe que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!






