Principais Conclusões
- David Tepper’s Appaloosa apresentou seu 13F para o trimestre encerrado em 30 de setembro em 16 de novembro. O documento mostrou US$ 7,56 bilhões em ações norte-americanas em 24 posições.
- Entre suas posições de 2% ou mais, o mercado financeiro vê o maior potencial de alta em Micron, Alibaba, Oracle, SpaceX e Lam Research, com metas médias de 72% a 119% acima dos preços atuais.
- Quatro das cinco ações caíram de 16% a 36% desde 30 de setembro, portanto, grande parte desse potencial de alta decorre da queda.
- A Micron, maior posição da Appaloosa, é a que os números melhor respaldam, embora ações de memória já tenham parecido tão baratas em picos anteriores.
David Tepper não espalha seu dinheiro. Sua Appaloosa, que administra US$ 20,40 bilhões no total, mantinha apenas 24 ações norte-americanas no valor de US$ 7,56 bilhões em 30 de setembro, de acordo com seu formulário 13F para o trimestre, apresentado em 16 de novembro.
A maioria de suas grandes apostas sofreu uma queda desde então. Aqui estão as cinco de suas posições de 2% ou mais onde o mercado financeiro vê o maior potencial de alta: Micron (MU), Alibaba (BABA), Oracle (ORCL), SpaceX (SPCX) e Lam Research (LRCX).
1. Micron: A maior aposta de Tepper ficou maior
A Micron é de longe a maior posição da Appaloosa: 1,25 milhão de ações no valor de US$ 1,33 bilhão em 30 de setembro, ou 17,6% de suas ações do 13F, após ter adicionado mais 28% de ações no trimestre. A ação caiu 33% desde então, mesmo que a receita da Micron tenha mais que triplicado para US$ 133,2 bilhões no ano fiscal de 2026 e ela tenha superado o lucro da Apple no último trimestre.
Os analistas têm elevado seus números o ano todo. Nos últimos 12 meses, a meta média subiu de cerca de US$ 213 para US$ 1.562, o que está 119% acima do preço atual:
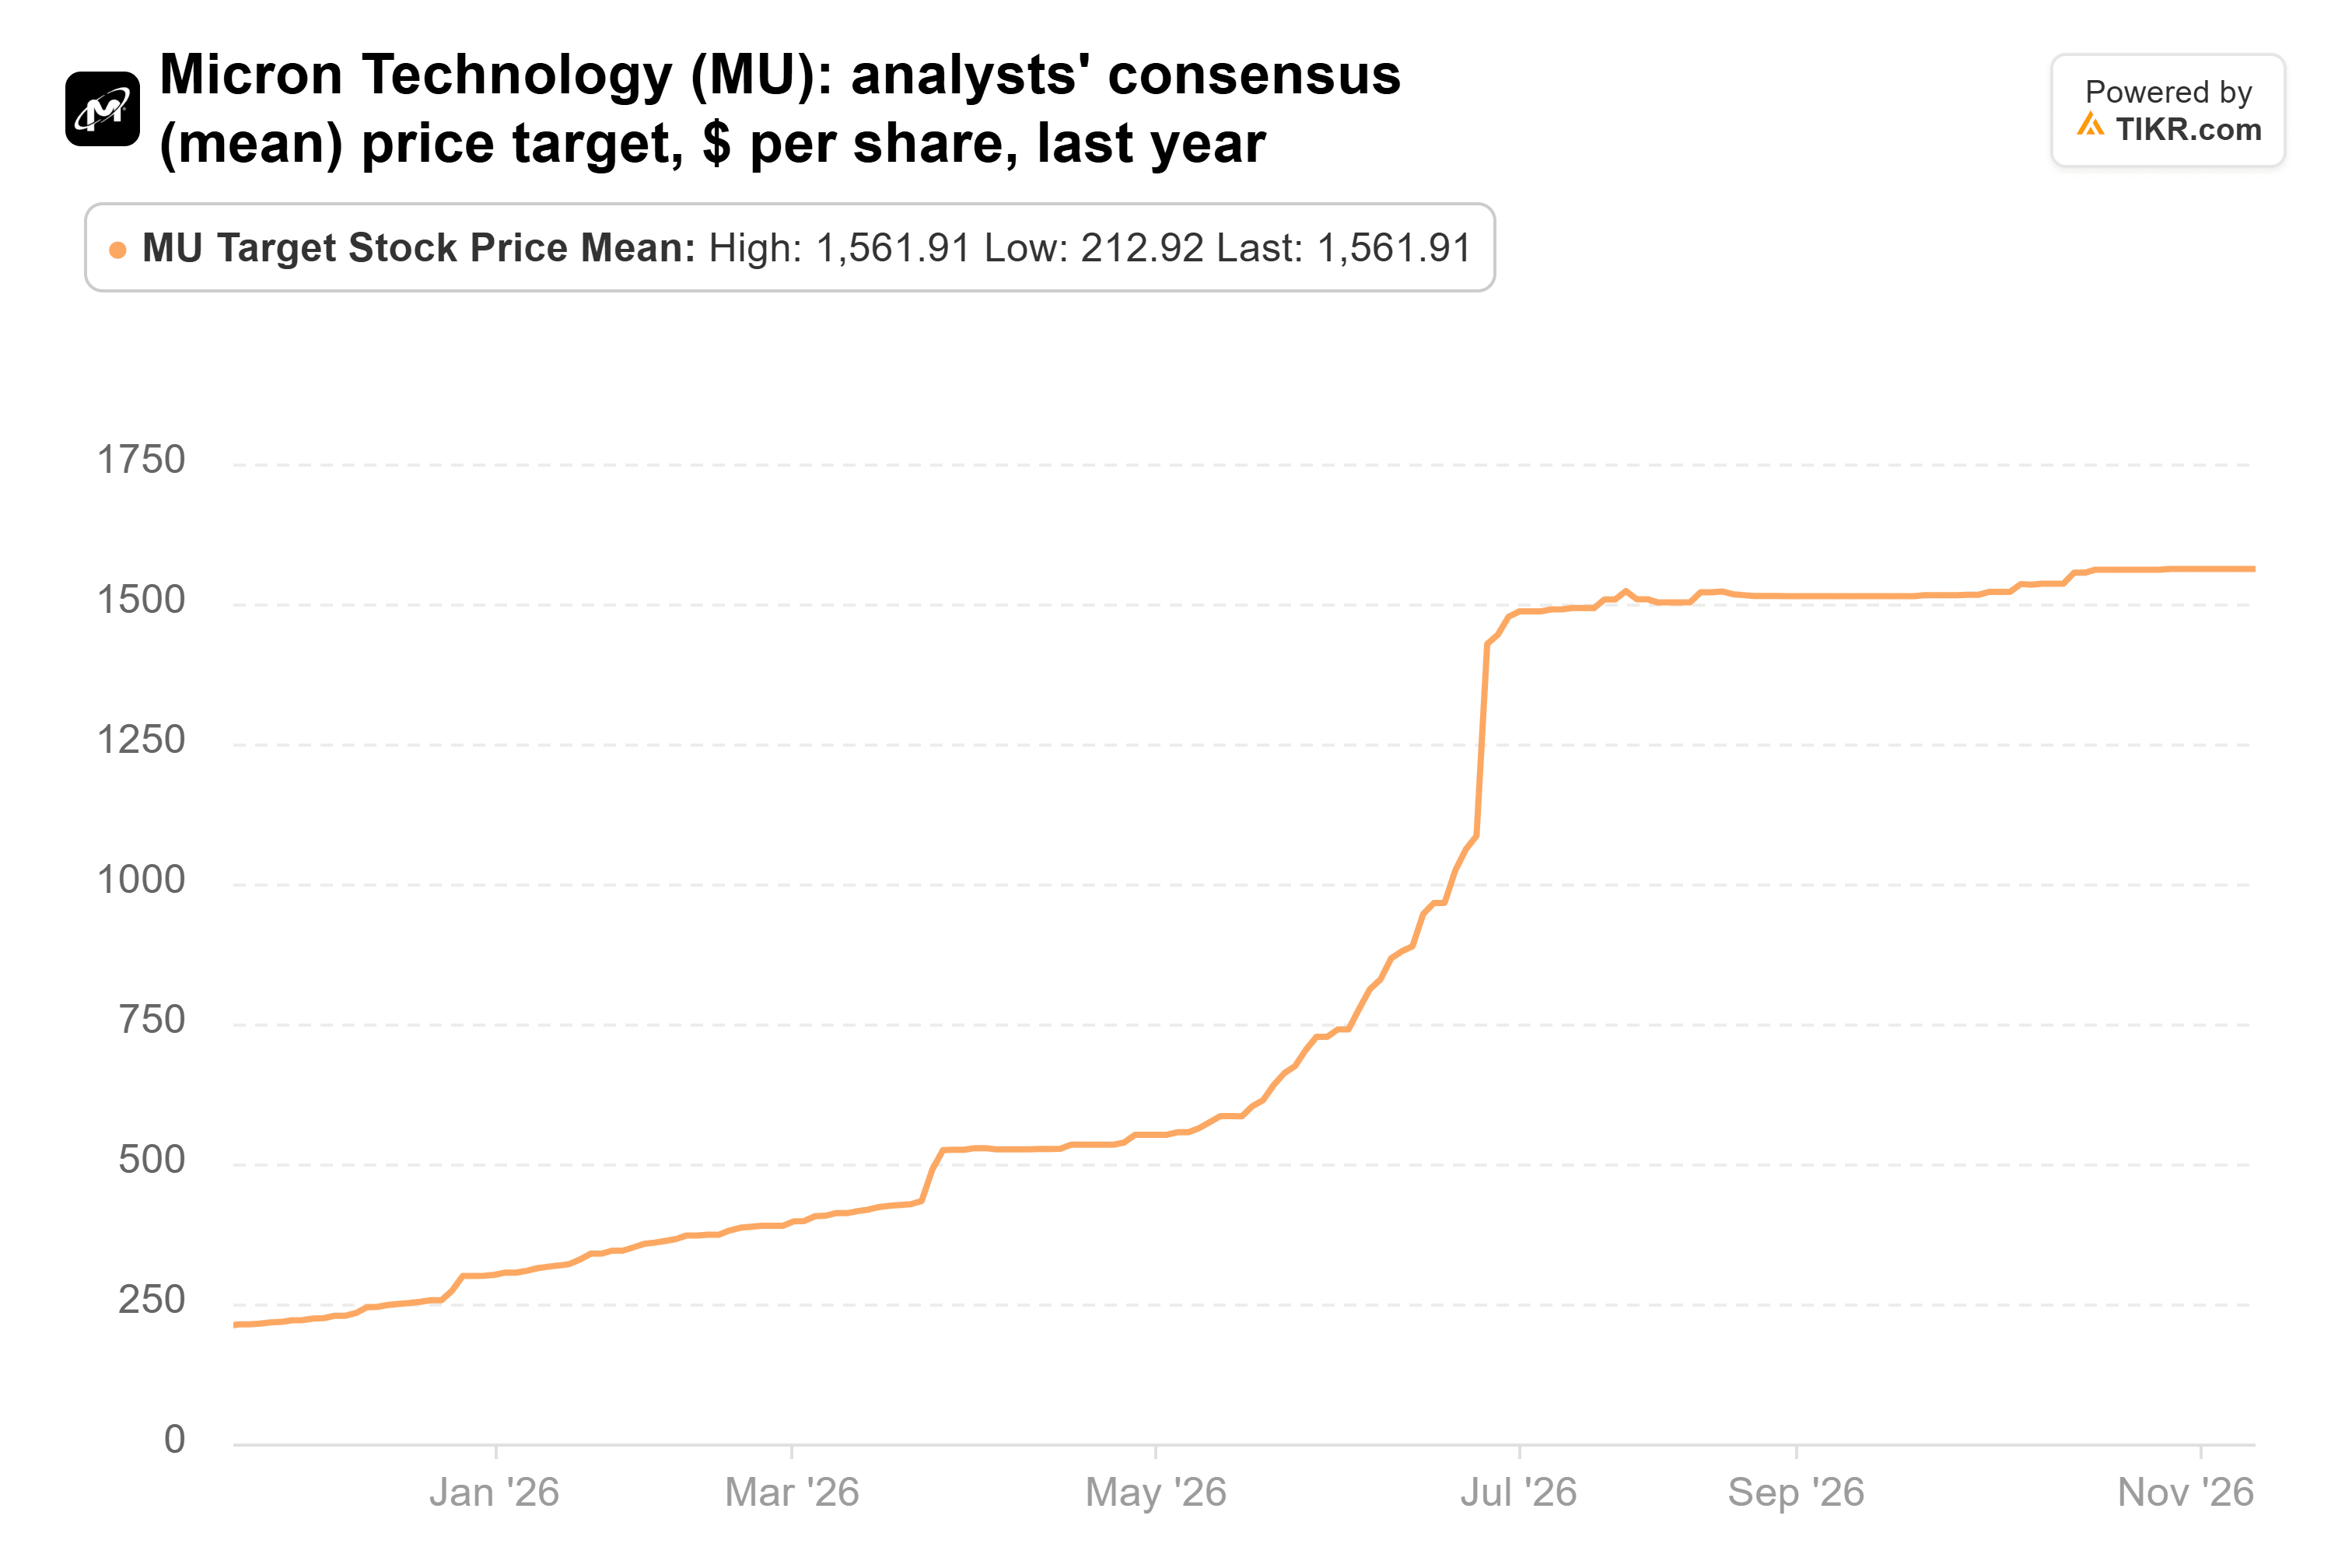
Pelos nossos cálculos, US$ 1.562 é menos de 8x a estimativa de lucro dos analistas para o ano fiscal de 2028. A Micron geralmente negociou a cerca de 10x desde 2014. Hoje ela negocia a cerca de 4x o lucro futuro. Seu relatório de dezembro abrange o trimestre que a administração chama de ponto mais baixo da margem bruta deste ano fiscal.
O TIKR acompanha 50 analistas na Micron. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Venda na Micron, junto com as estimativas de receita e lucro do mercado financeiro, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da Micron
2. Alibaba: a nuvem está em expansão, mas o caixa ainda não está lá
A Appaloosa reduziu sua posição na Alibaba em 7% no terceiro trimestre, para 1,85 milhão de ações no valor de US$ 199 milhões, ou 2,6% de suas ações do 13F. A ação caiu 19% desde 30 de setembro e está 52% abaixo de sua máxima de 52 semanas.
O negócio de nuvem está fazendo sua parte. Sua receita cresceu 45% no trimestre de junho para RMB 48,4 bilhões, e sua margem EBITA ajustada subiu para 11,6% de 7,2% um ano antes. Mas a unidade de aplicativos de IA perdeu RMB 13,9 bilhões no mesmo trimestre, e o fluxo de caixa livre foi uma saída de RMB 44,7 bilhões. Enquanto isso, os EUA continuam apertando suas restrições a chips para empresas chinesas de IA.
A meta média do mercado financeiro de US$ 185 está 113% acima do preço atual. Mas os analistas têm reduzido-a o ano todo, e ela está cerca de 12% mais baixa do que há 12 meses:
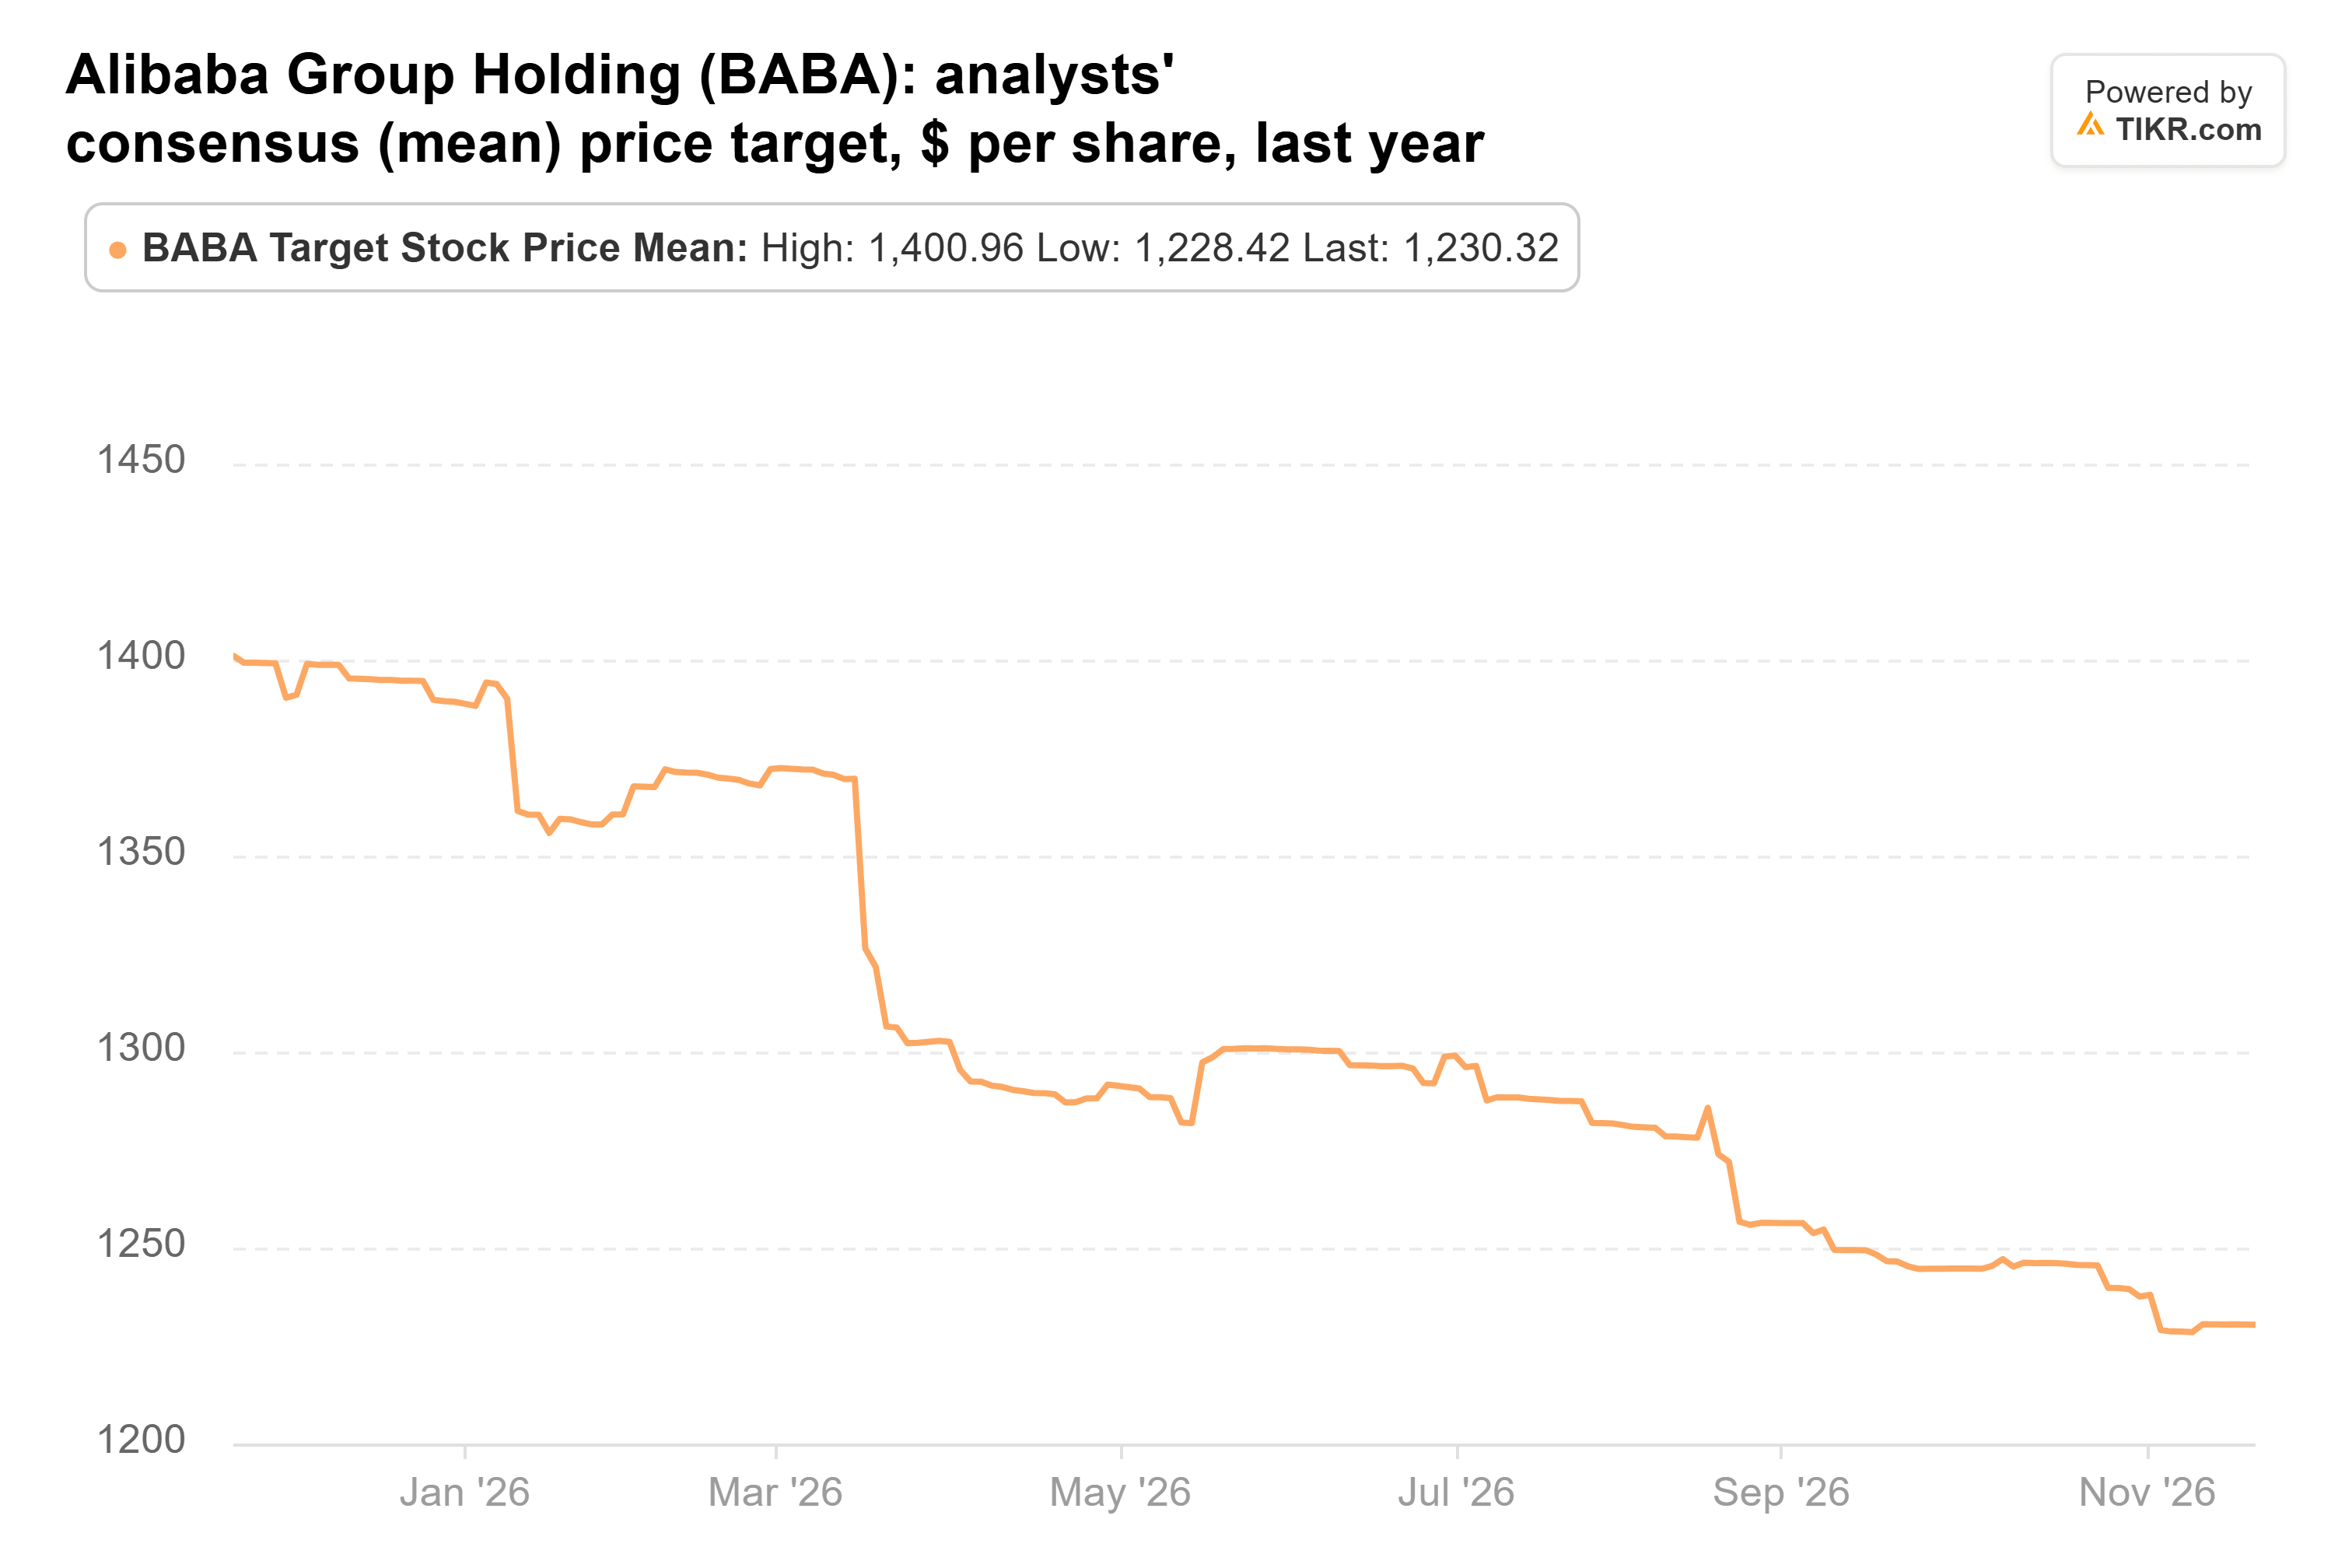
A Alibaba reporta seu trimestre de setembro esta semana. Uma margem da nuvem acima dos 11,6% de junho e uma perda menor na unidade de aplicativos de IA mostrariam que os gastos começam a dar retorno.
3. Oracle: uma nova posição com muito dependendo da OpenAI
A Oracle é nova na carteira. A Appaloosa mantinha 1,25 milhão de ações no valor de US$ 172 milhões em 30 de setembro, ou 2,3% de suas ações do 13F. A ação caiu 16% desde então e está 54% abaixo de sua máxima de 52 semanas.
O backlog contratado da Oracle atingiu US$ 664 bilhões em 31 de agosto, mas a S&P diz que cerca de metade dele é da OpenAI. A construção dos data centers por trás desse backlog deixou o fluxo de caixa livre em negativo US$ 23,7 bilhões no ano fiscal de 2026 (o ano até maio). A CFO Hilary Maxson agora promete mais de US$ 30 bilhões de fluxo de caixa livre no ano fiscal de 2029. Mesmo assim, os analistas têm cortado suas metas o ano todo, e a média caiu de US$ 348 para US$ 236:
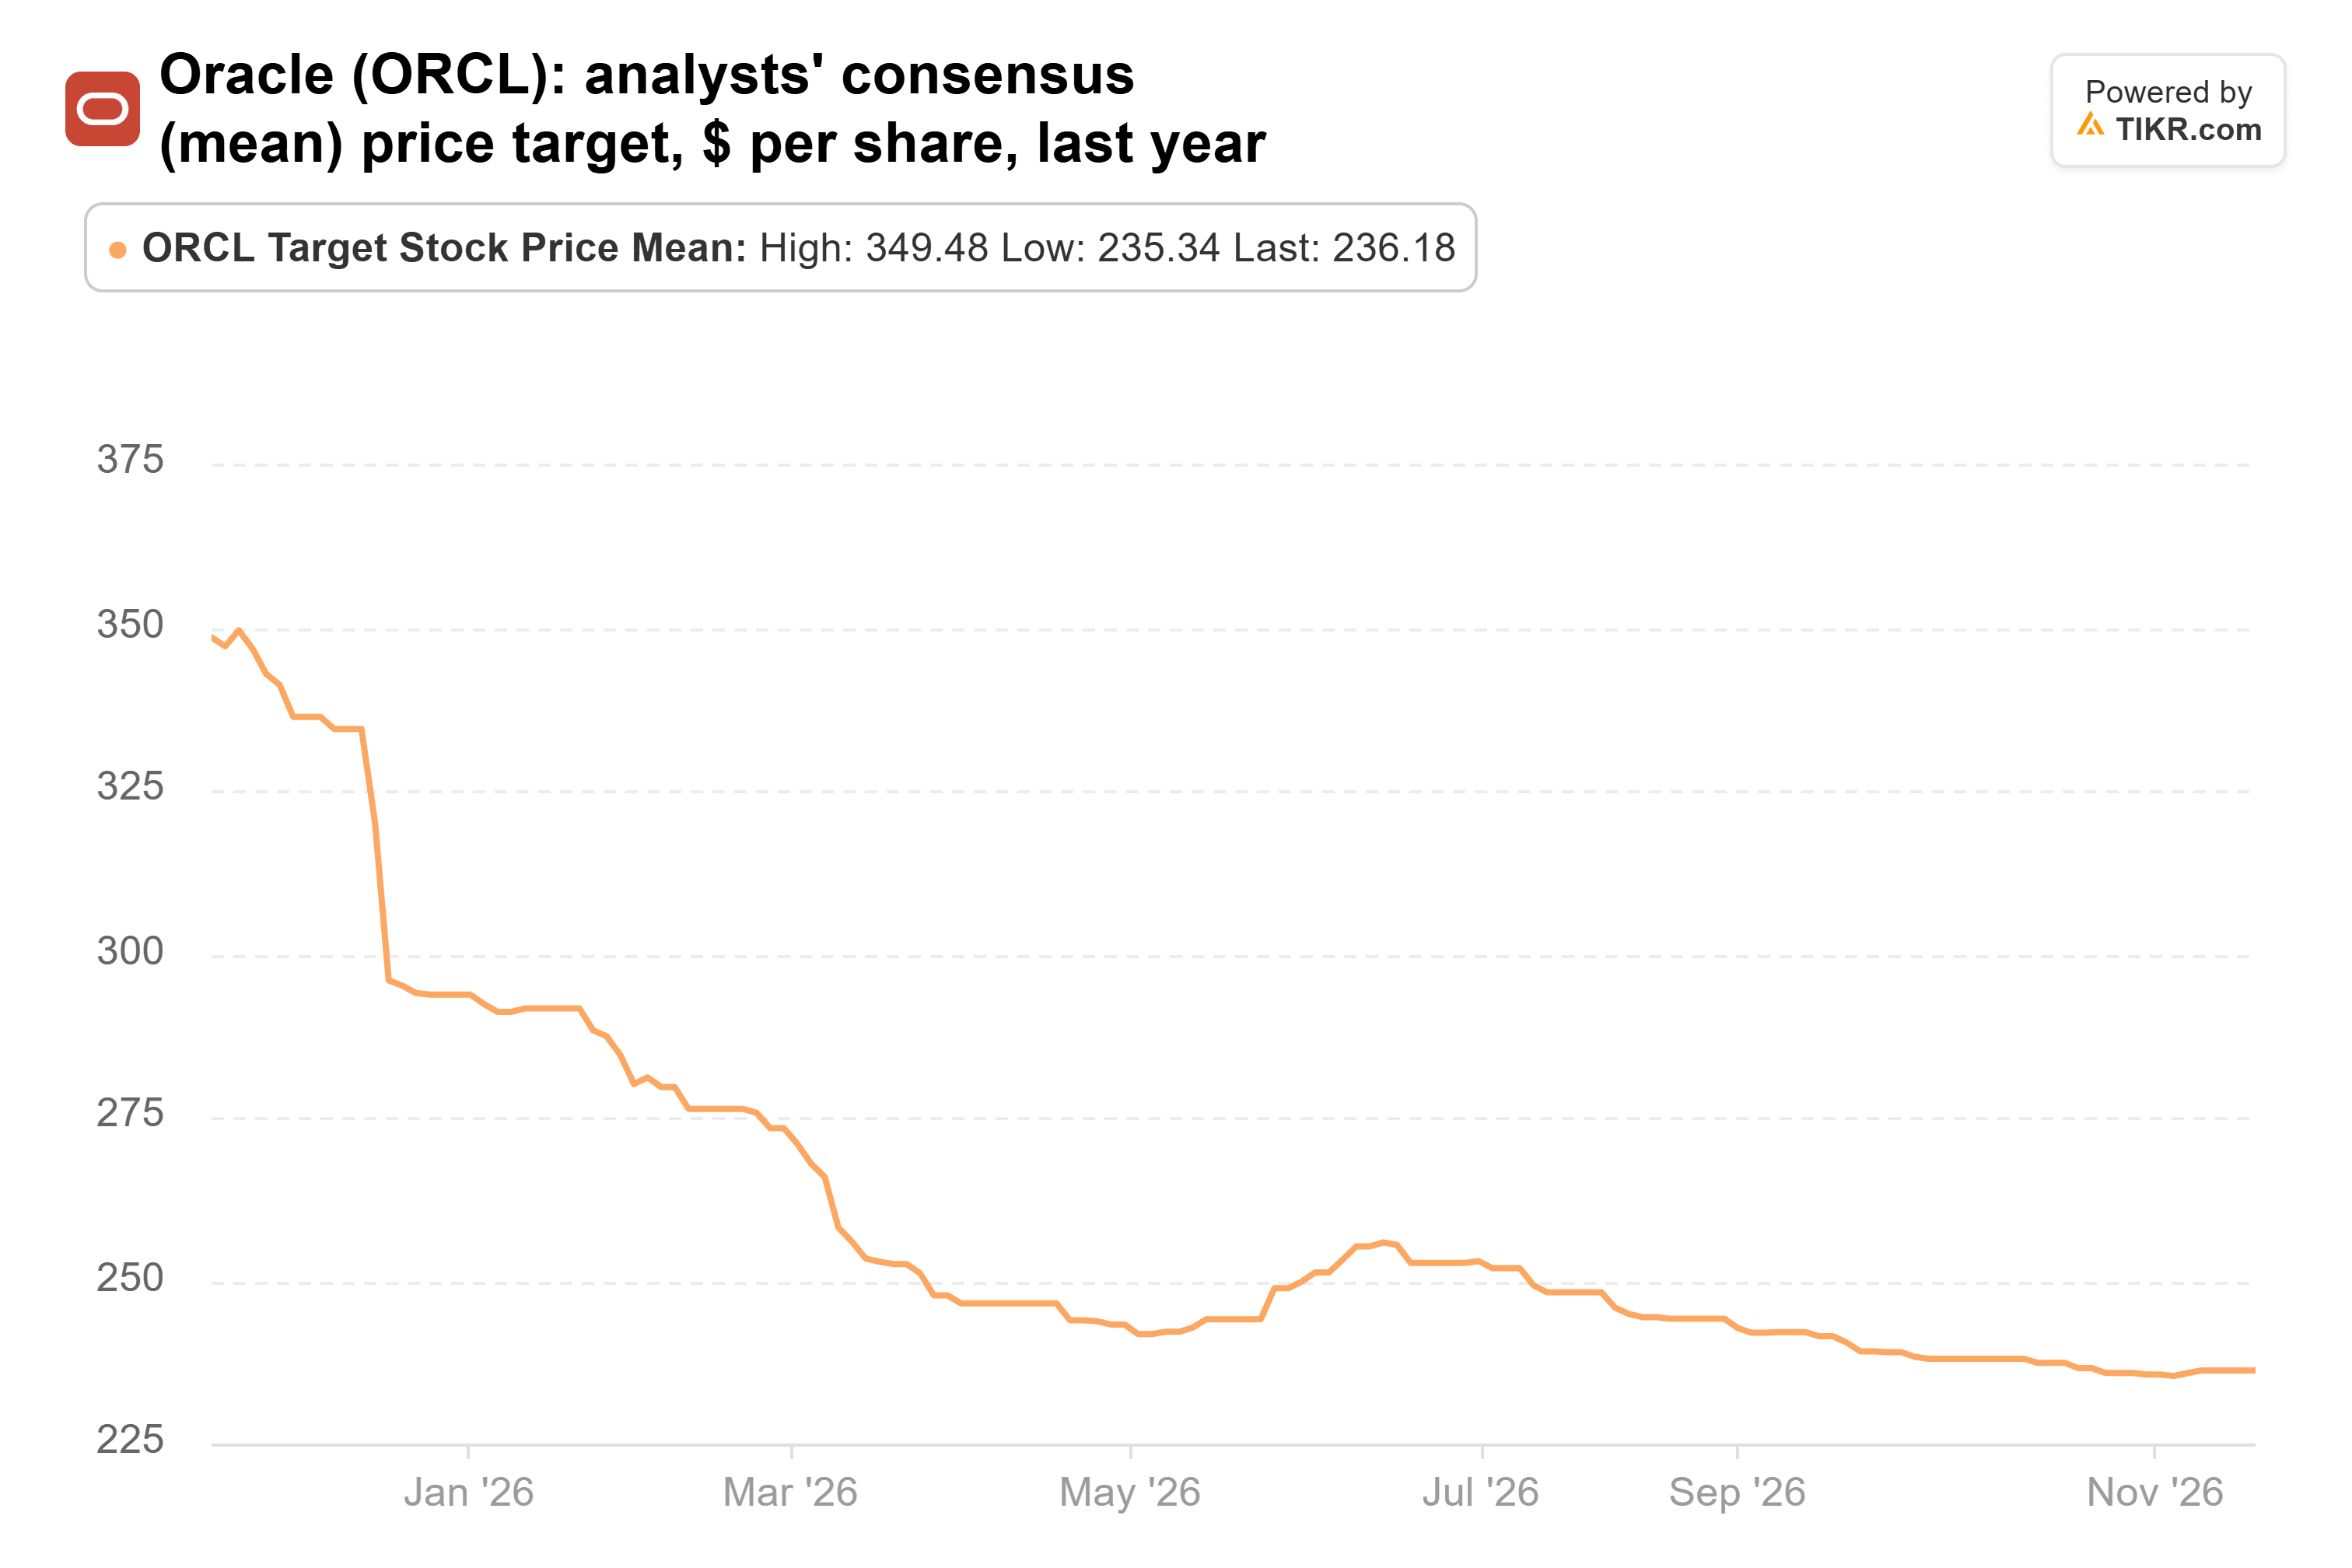
A meta mais baixa, US$ 110, está logo abaixo do preço atual. Nas estimativas para o ano fiscal de 2028, US$ 236 é cerca de 21x, bem na média de cinco anos da Oracle. Para chegar lá, as estimativas precisam se manter e o múltiplo precisa subir de volta à sua norma recente. A Oracle reporta novamente em meados de dezembro.
4. SpaceX: a grande adição do trimestre
A Appaloosa aumentou sua posição na SpaceX em 1.626% no terceiro trimestre, para 3,88 milhões de ações no valor de US$ 557 milhões. Isso representa 7,4% de suas ações do 13F e sua 4ª maior posição. A ação caiu apenas 1% desde então.
A receita do terceiro trimestre subiu 161% para US$ 14,6 bilhões, e o negócio de nuvem de IA, Super Intelligence, trouxe mais da metade dela. Um cliente forneceu 34,5% da receita do trimestre. A expansão também custa muito: a administração espera US$ 35 bilhões a US$ 40 bilhões em gastos de capital apenas no quarto trimestre.
Os analistas elevaram sua meta média de US$ 114 quando a SpaceX listou em junho para US$ 258, o que está 82% acima do preço atual:
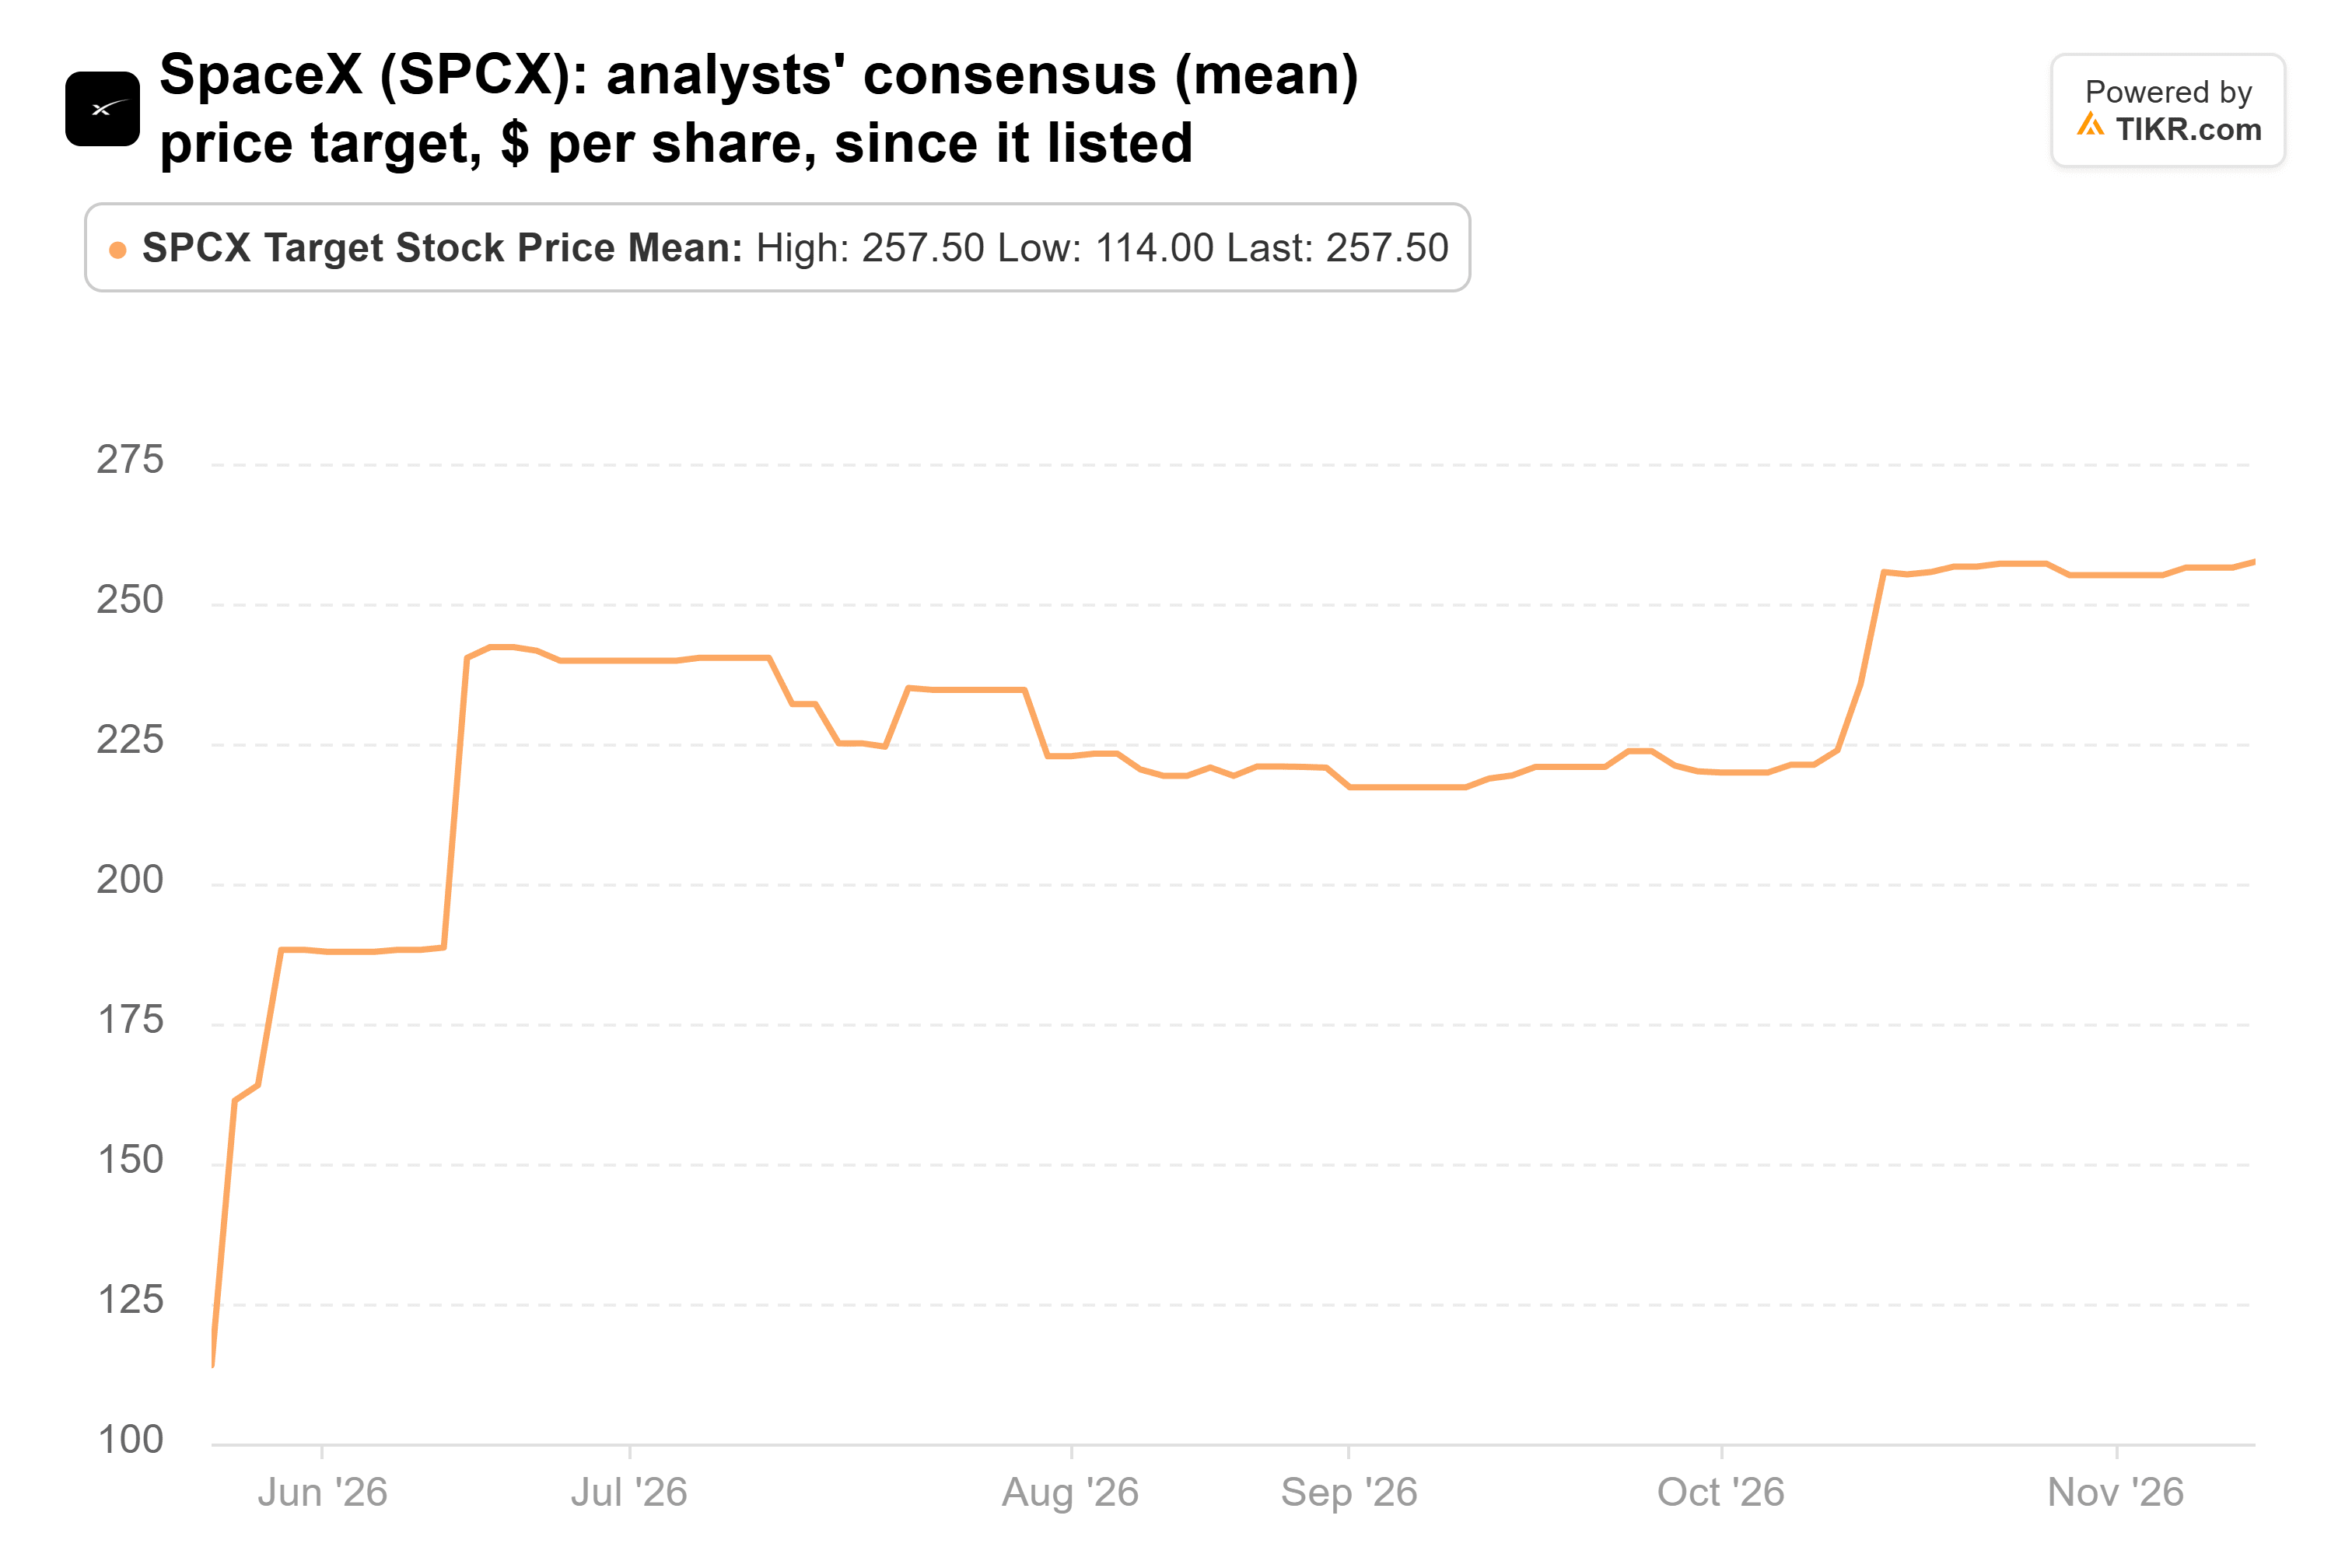
Em 14 de novembro, a SpaceX capturou o estágio superior do Starship com sua torre de lançamento pela primeira vez, e o Citi então elevou sua meta para US$ 280 de US$ 240. Nas estimativas para 2028, US$ 258 é cerca de 43x, um pouco abaixo dos 47x atuais. Portanto, a meta não precisa de um múltiplo maior, apenas que as estimativas se mantenham.
5. Lam Research: vendas recordes e um recompra de US$ 25 bilhões
A Appaloosa adicionou 63% à sua posição na Lam Research no terceiro trimestre, para 625.000 ações no valor de US$ 205 milhões, ou 2,7% de suas ações do 13F. A ação caiu 36% desde 30 de setembro e está 52% abaixo de sua máxima de 52 semanas.
O negócio não desacelerou. A receita atingiu um recorde de US$ 8,22 bilhões no trimestre de setembro, alta de 54% em relação a um ano antes. Para o trimestre de dezembro, a Lam espera US$ 8,6 bilhões, com uma margem de erro de US$ 400 milhões, e a administração diz que as restrições da cadeia de suprimentos seguraram esse número. Após uma semana brutal para ações de chips, a Lam respondeu com uma recompra de US$ 25 bilhões, quase um décimo de seu valor de mercado.
A meta média dos analistas mais que dobrou no último ano para US$ 362, o que está 72% acima do preço atual:
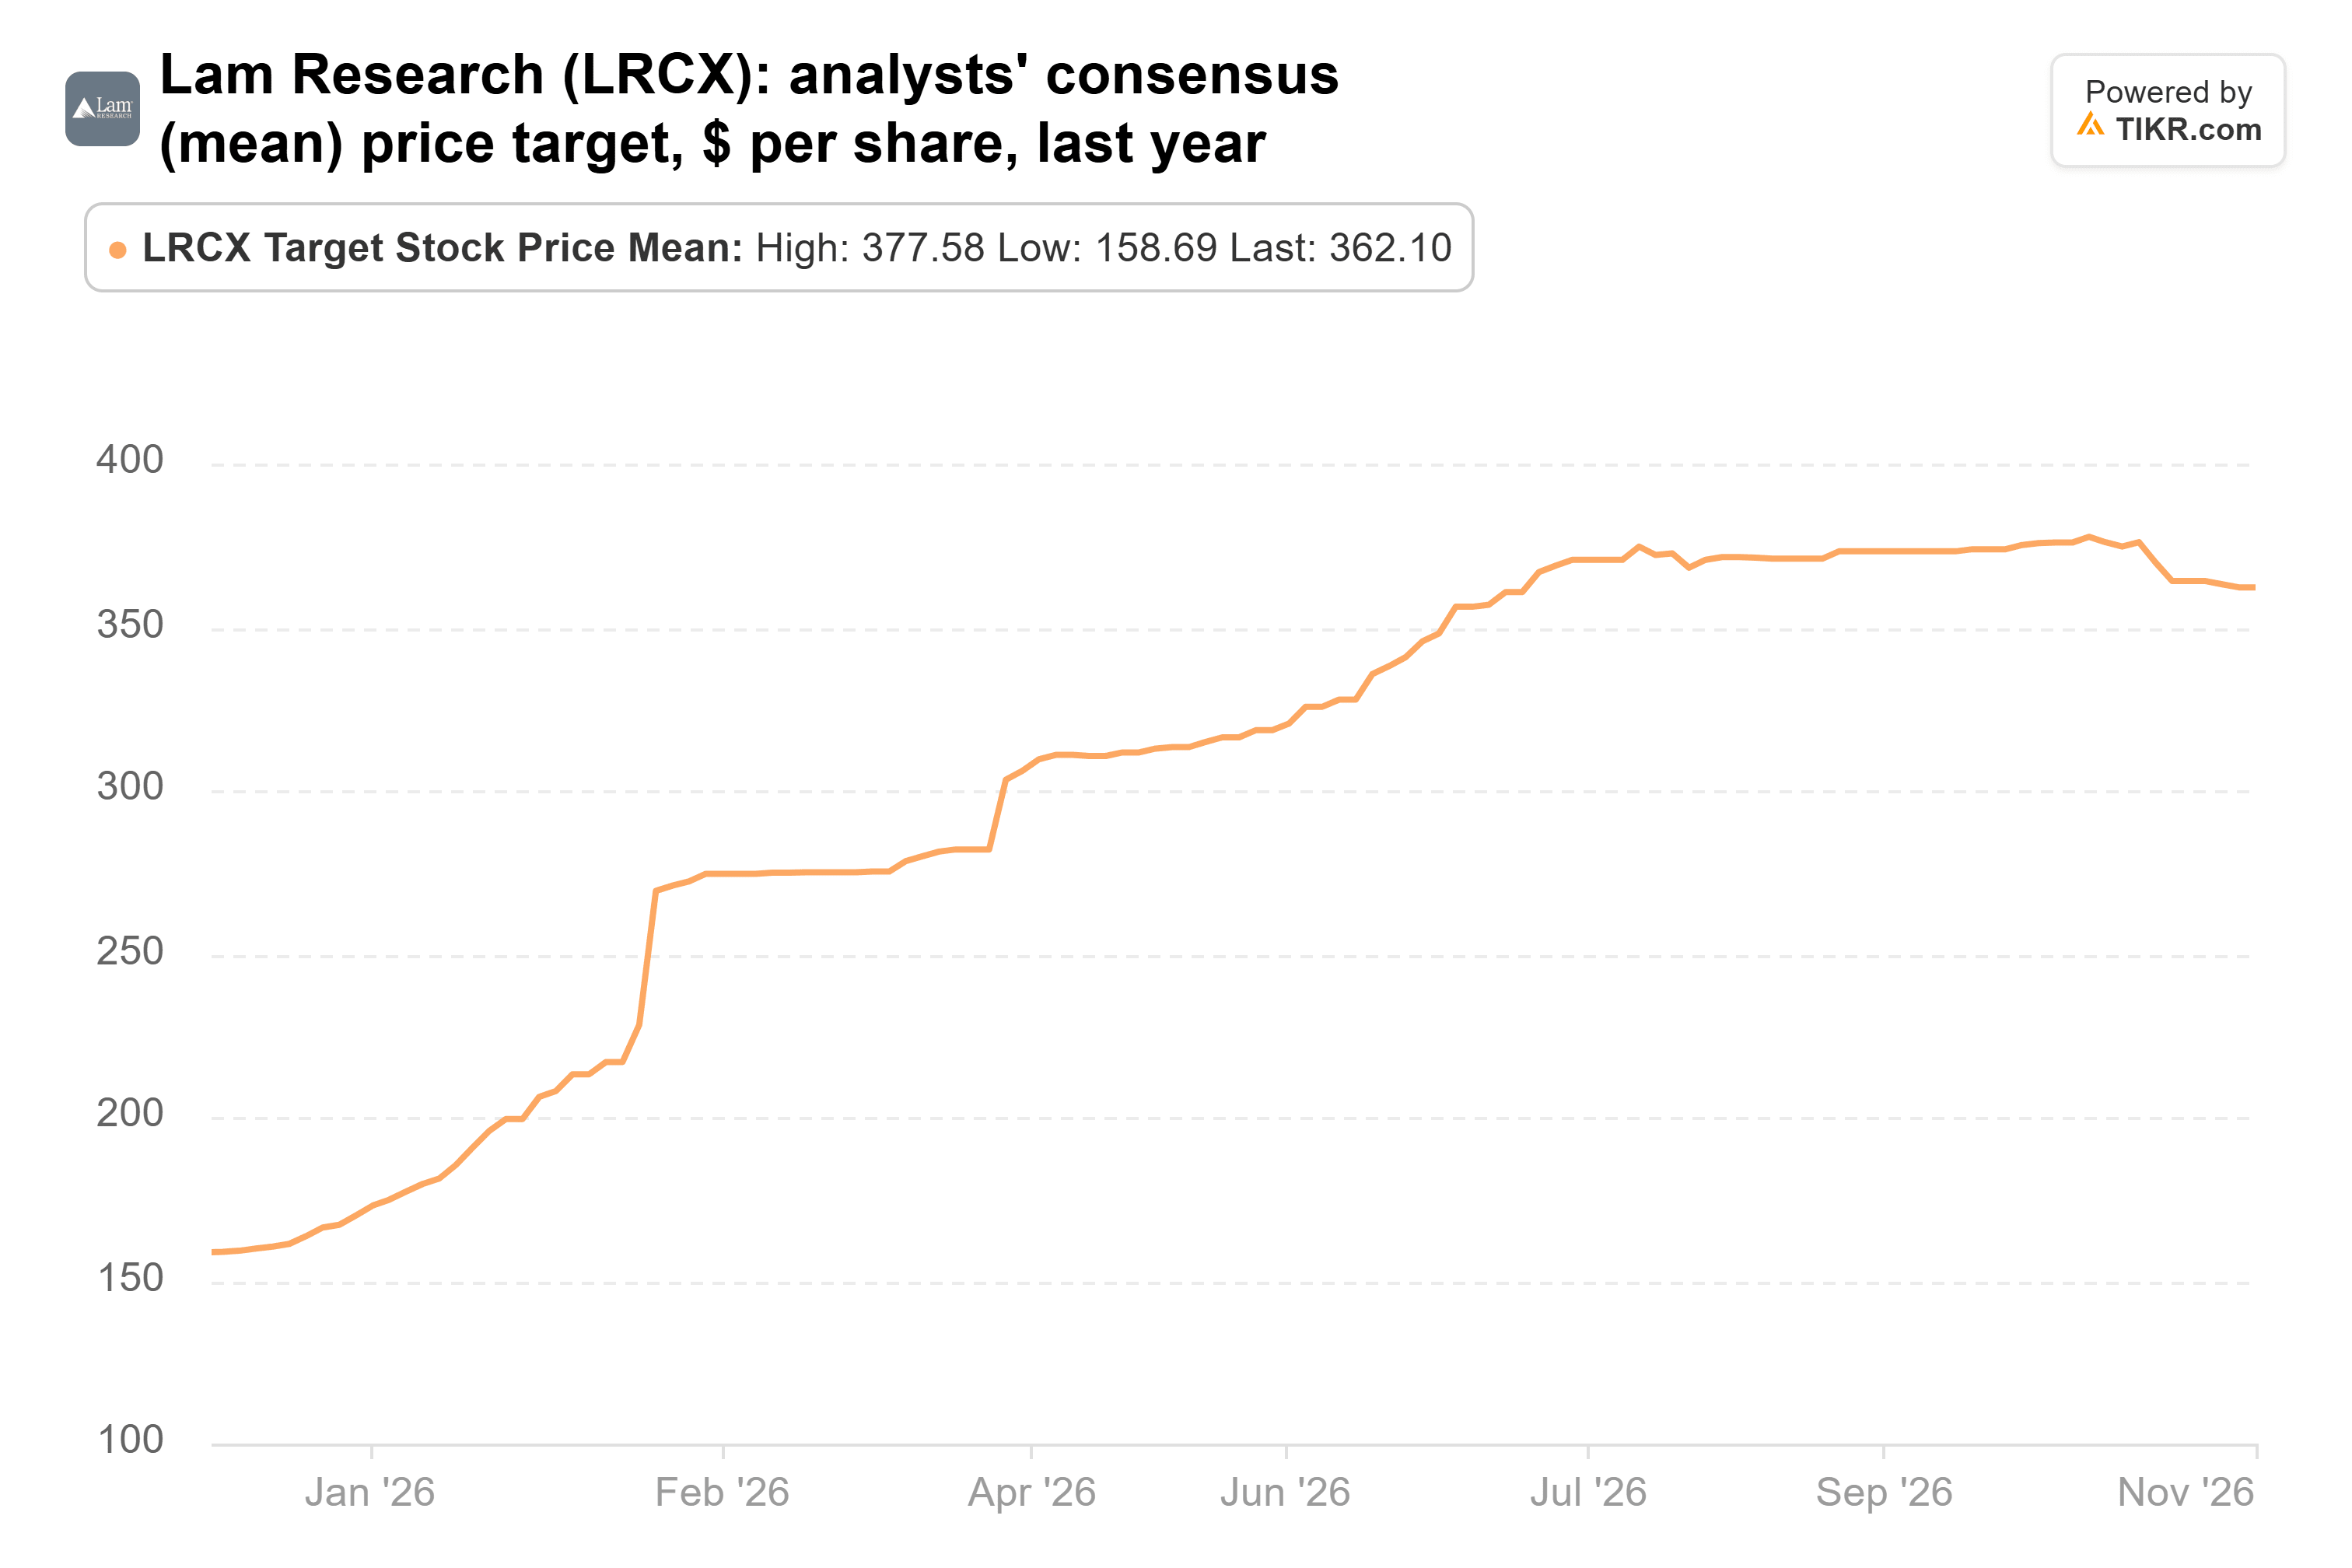
A cerca de 20x o lucro futuro, a Lam não está precificada para uma queda. Seu próximo relatório, no início do próximo ano, mostrará se essas restrições de suprimento diminuíram.
A Micron é a que eu compraria
Se eu pudesse comprar apenas uma agora, seria a Micron. É a maior aposta de Tepper, os analistas continuam elevando seus números, e a Micron poderia atingir a meta deles sem negociar acima de seu múltiplo usual.
O risco é o ciclo. A Micron negociou pela última vez tão barata em 2017 e 2018, exatamente quando o boom anterior de memória atingiu o pico. Novas fábricas da Micron, de seus rivais e da CXMT da China também começam a produzir em 2027 e 2028. O relatório de dezembro da Micron é o próximo teste. O próximo 13F da Appaloosa, com vencimento em meados de fevereiro, mostrará se Tepper ainda está segurando.
Então, quanto vale realmente a ação da Micron?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Micron poderia valer. Comece a partir das estimativas de consenso do mercado financeiro ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!