Principais Conclusões
- A Evercore ISI reiterou sua classificação de Compra para a Snowflake em 12 de novembro e elevou seu preço-alvo para $430, 51% acima do preço atual.
- A ação está 26% abaixo de sua máxima de setembro, e a própria Snowflake não reportou más notícias, enquanto a previsão plana da Datadog para o quarto trimestre é um lembrete de que a receita baseada em uso pode estagnar.
- Os $430 da Evercore implicam em 171x os lucros futuros, próximo à média de três anos da Snowflake, e os analistas elevaram suas estimativas de lucro nos últimos 90 dias.
- Os números apoiam a recomendação da Evercore, mas uma margem bruta em queda é o risco, e o relatório da Snowflake em 2 de dezembro é o próximo teste.
Snowflake (SNOW) agora está 26% abaixo de sua máxima de setembro. Em 12 de novembro, Kirk Materne da Evercore ISI reiterou sua classificação de Compra mesmo assim e elevou seu preço-alvo para $430, ante $360, 51% acima dos atuais $285.
Sem más notícias, apenas preocupações
O relatório do segundo trimestre da Snowflake em 2 de setembro levou a ação a essa máxima. A receita de produto cresceu 37% para $1,49 bilhão, seu terceiro trimestre consecutivo de aceleração, e a administração elevou sua perspectiva para o ano todo para um crescimento de 36%. Mas o mesmo relatório reduziu a perspectiva de margem bruta de produto para o ano para 74%, ante 75%. O CFO Brian Robins disse que a nova previsão "inclui uma maior proporção de receita de cargas de trabalho de IA de rápido crescimento, que hoje têm uma margem de contribuição menor."
A Snowflake não reportou nada ruim desde então. O susto mais recente veio da Datadog (DDOG), que também fatura com base no uso. Ela cresceu sua receita do terceiro trimestre 35% para $1,20 bilhão, então previu o quarto trimestre entre $1,19 bilhão e $1,20 bilhão, aproximadamente plana, após seu maior cliente reduzir o uso. Minha leitura: os investidores temem que a receita baseada em uso da Snowflake possa estagnar da mesma forma.
A TIKR acompanha 51 analistas na Snowflake. Quantos dizem "Comprar"?
Veja a divisão completa das classificações de Compra, Manter e Vender para a Snowflake, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam a TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Snowflake
A Evercore acabou de alcançar a média do mercado
Os $430 de Materne estão bem no alvo consensual de $434, então este aumento o leva para onde a maioria do mercado já estava. Na teleconferência de setembro da Snowflake, ele perguntou quanto da aceleração veio dos novos produtos de IA e quanto do negócio principal. O CEO Sridhar Ramaswamy disse que os produtos de IA "contribuíram com aproximadamente metade da aceleração que estamos vendo." Portanto, o negócio principal também acelerou, o que dá a um alvo uma base mais sólida do que um único produto em alta teria.
Os $430 fazem sentido?
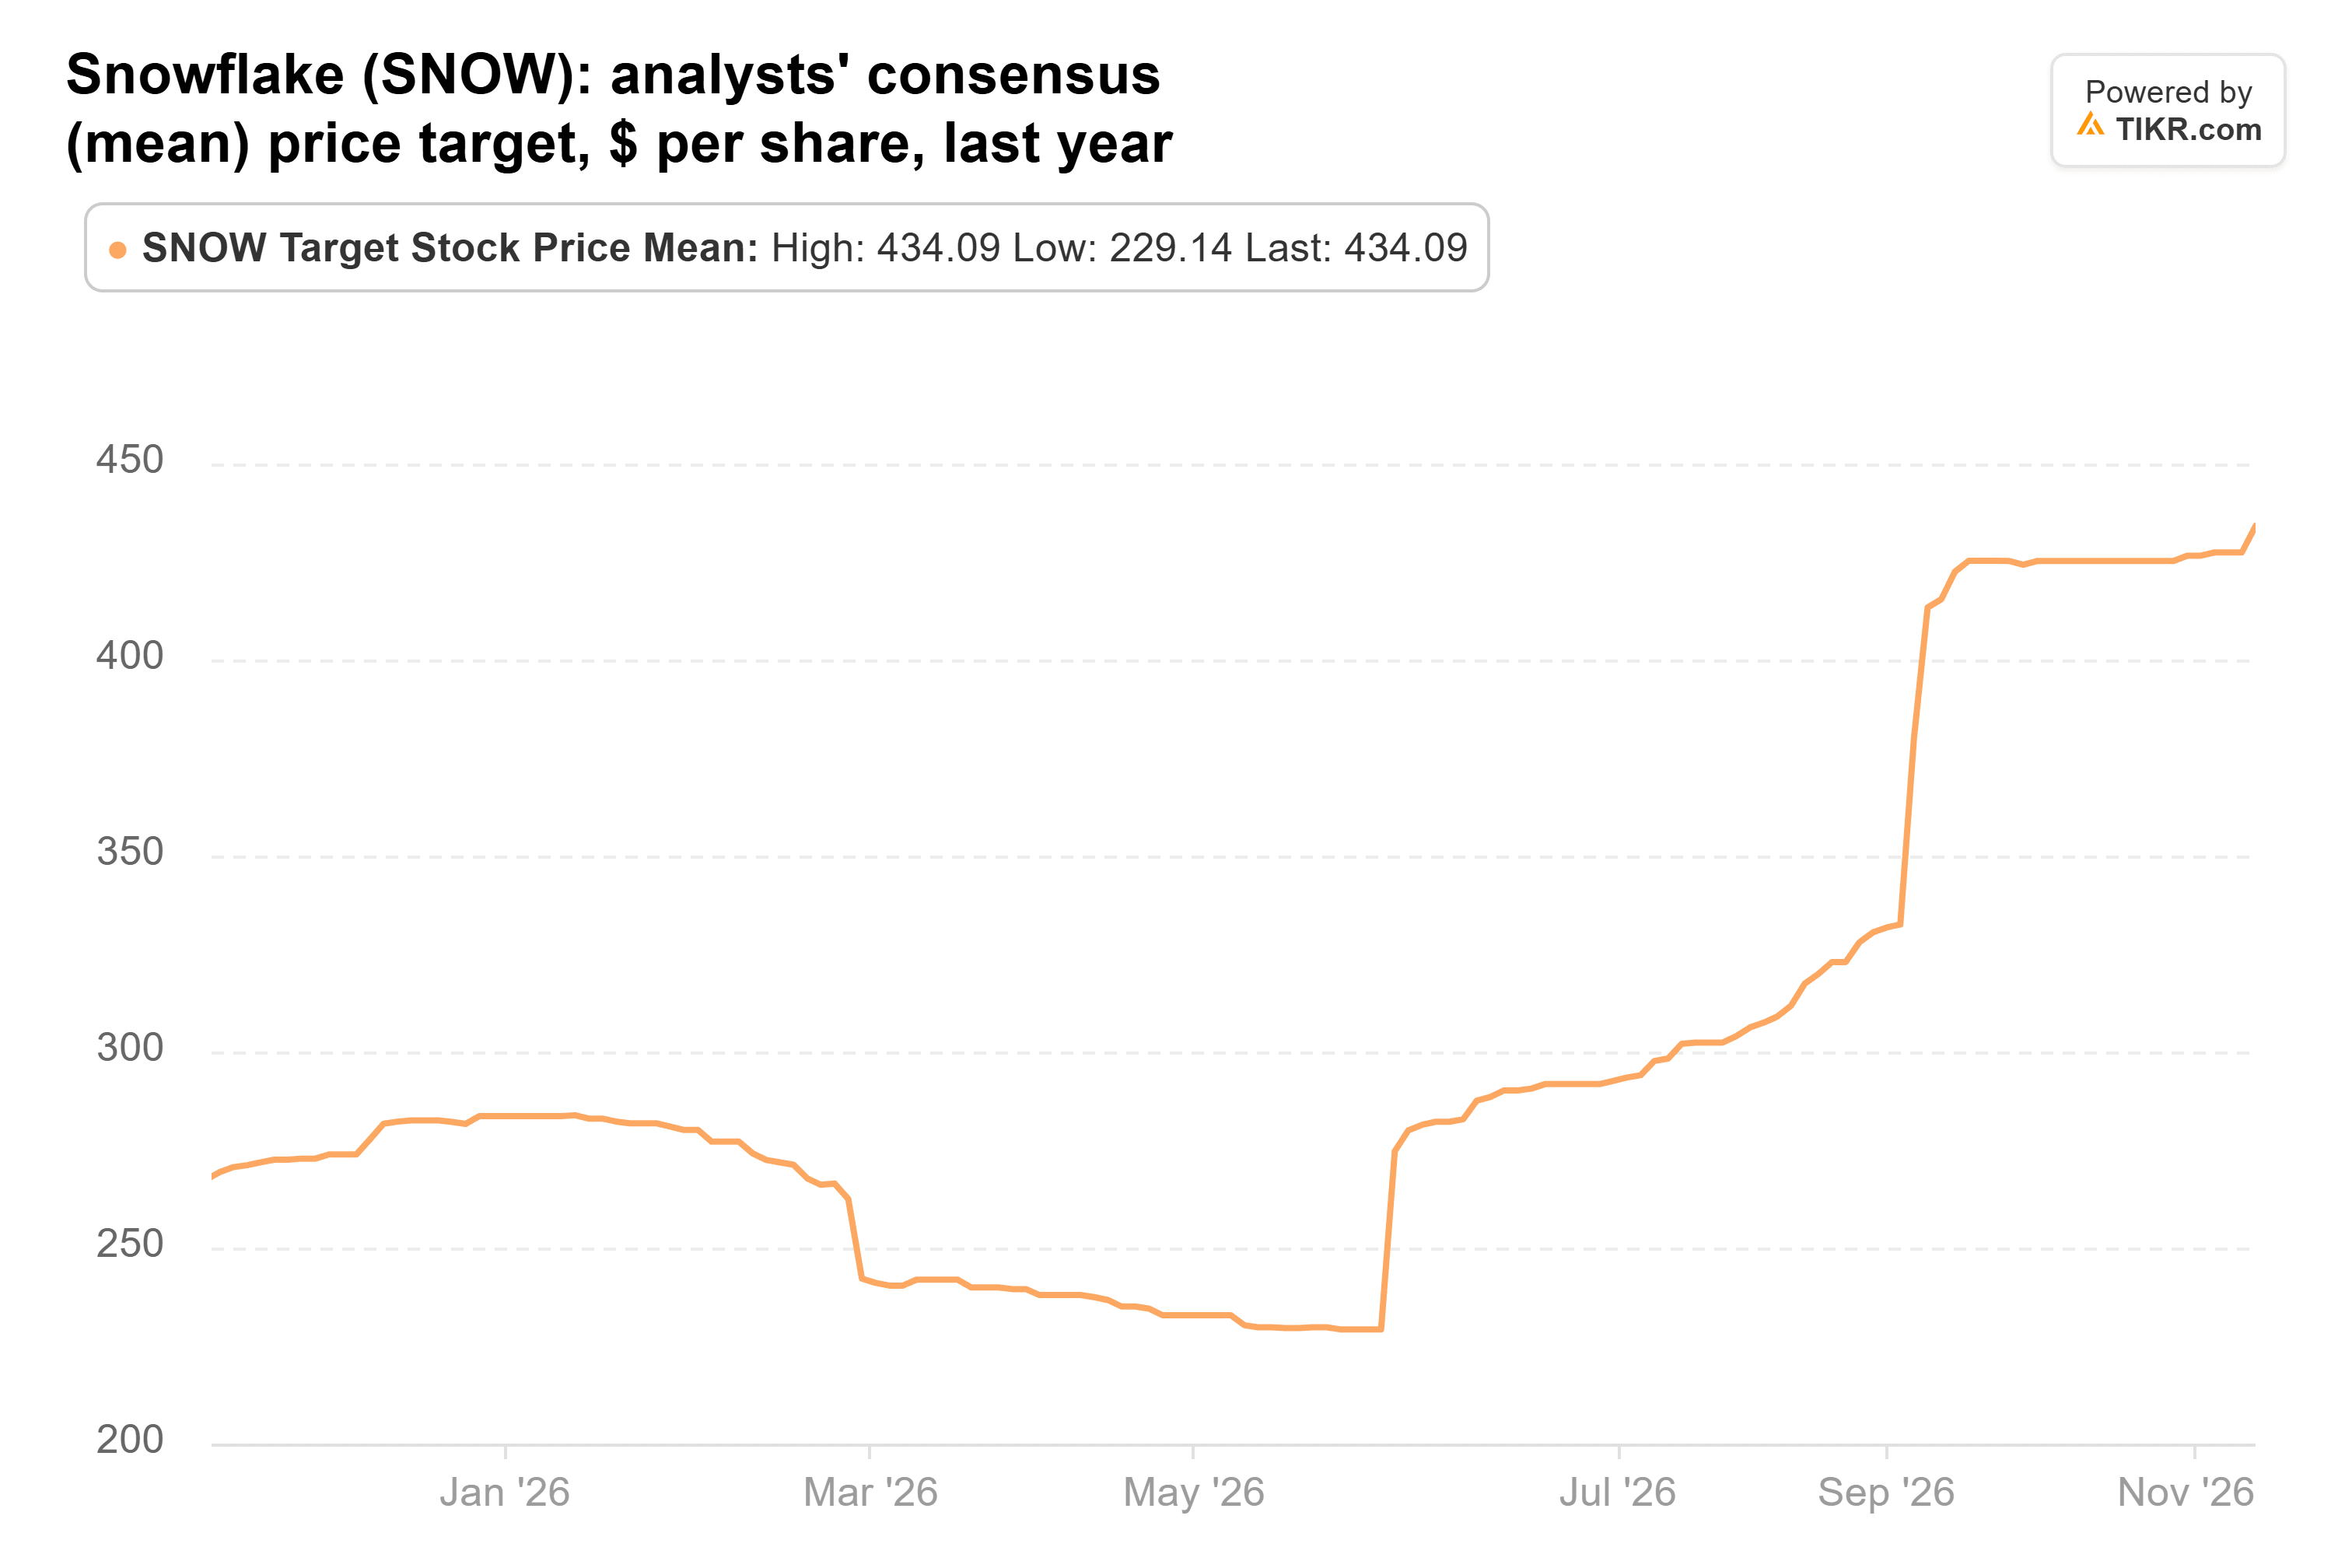
Os 53 analistas que cobrem a Snowflake continuaram elevando seus alvos durante a queda. O consenso subiu de $269 há um ano para $434 hoje:
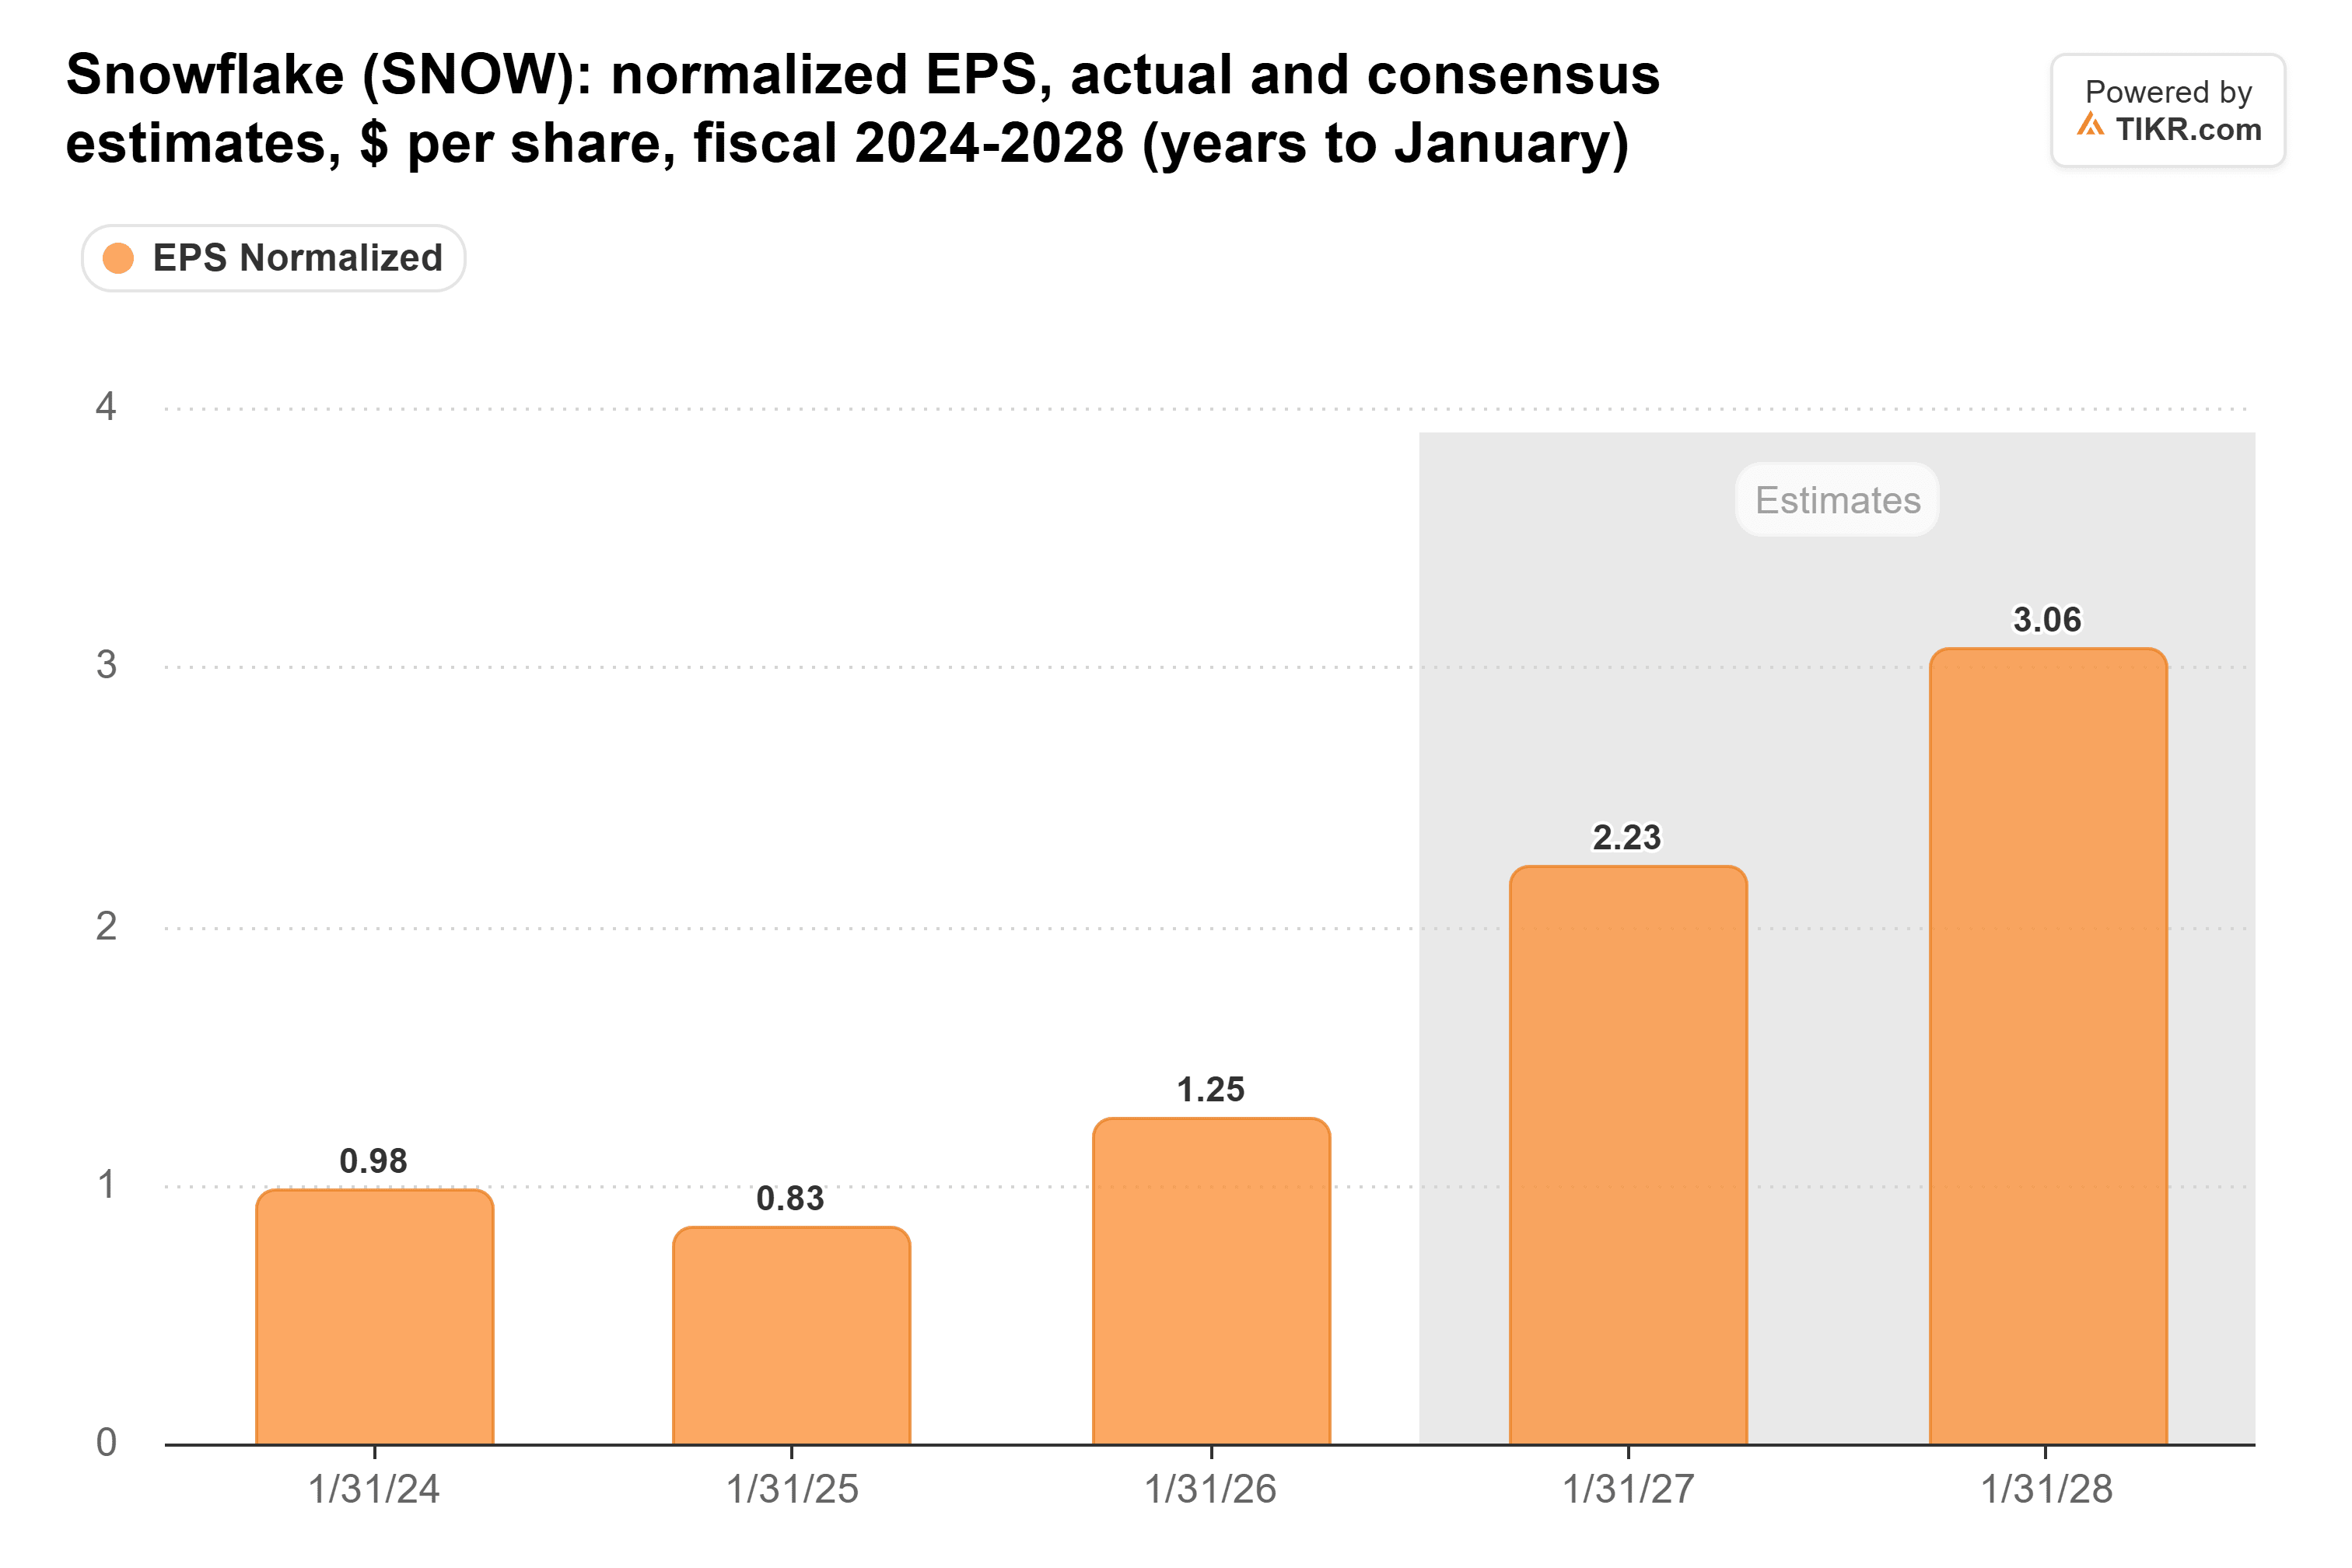
As estimativas de lucro seguiram o mesmo caminho. Os analistas agora esperam um LPA normalizado de $2,23 para o ano fiscal de 2027 (o ano que termina em janeiro de 2027), acima dos $1,94 de 90 dias atrás. Para o ano fiscal de 2028, eles esperam $3,06, acima dos $2,70:
Em seu último fechamento, a Snowflake era negociada a 115x os lucros futuros. Os $430 da Evercore equivalem a 171x esses mesmos lucros. Isso está próximo da média de três anos da ação de 165x e acima de sua média de um ano de 130x. É muito a pagar, mas se as estimativas continuarem subindo, o múltiplo em $430 diminui à medida que os lucros do próximo ano se concretizam.
A margem é a pegadinha
A Snowflake obtém menos lucro bruto em cada dólar de IA do que em seu negócio principal. Seus custos de nuvem subiram para 75% do custo da receita de produto no segundo trimestre, ante 70% um ano antes. Ainda assim, concordo com a Evercore neste ponto: $430 pede aproximadamente o múltiplo médio de três anos da Snowflake, e as estimativas continuam subindo. O próximo teste virá após o fechamento em 2 de dezembro, quando a Snowflake reporta seu terceiro trimestre contra uma previsão de receita de produto de $1.588 milhão a $1.593 milhão e uma perspectiva de margem bruta de 74% para o ano. Se ela mostrar algo semelhante à previsão plana da Datadog, os alvos do mercado podem ser a próxima coisa a cair.
Então, quanto vale realmente a ação da Snowflake?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação da TIKR e ver quanto a Snowflake poderia valer. Comece a partir das estimativas consensuais de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Snowflake gratuitamente
Isenção de responsabilidade:
Por favor, note que os artigos na TIKR não pretendem servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!