Principais Conclusões
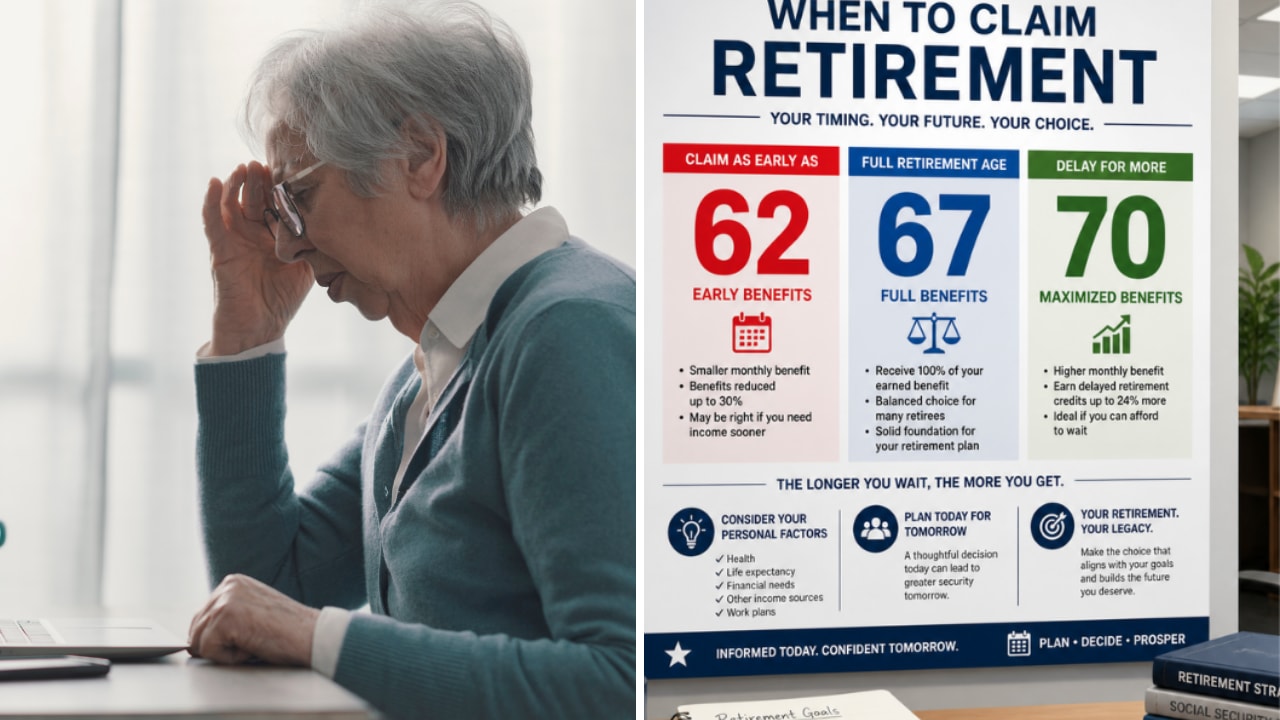
- Uma viúva pode começar a receber o benefício de sobrevivente do INSS aos 60 anos, com uma redução de 28,5% do benefício integral do falecido marido.
- Uma viúva de 60 anos que ganha $60.000 e cujo benefício integral do falecido marido era de $2.500 por mês teria direito a $21.450 no próximo ano, mas o teste de rendimentos retém $17.220 desse valor, deixando-a com $4.230.
- Os meses retidos retornam como um benefício mensal mais alto na idade de aposentadoria integral, ou já aos 62 anos para uma viúva, mas ela nunca os recebe como um pagamento único.
- Se seu salário cobre suas despesas, esperar para solicitar o benefício até parar de trabalhar ou ganhar menos parece ser o plano melhor.
O INSS permite que uma viúva comece a receber o benefício de sobrevivente a partir dos 60 anos. Para alguém que acabou de perder o cônjuge, esse pagamento pode ser uma tábua de salvação. Mas se ela ainda estiver trabalhando, o INSS pode reter a maior parte dele, e quanto maior seu salário, menos do benefício ela realmente vê.
Um benefício de $2.500 se torna $1.787,50 aos 60
Vamos pegar o exemplo hipotético de uma viúva de 60 anos que ganha $60.000 por ano em seu emprego. O benefício integral do seu falecido marido era de $2.500 por mês, e ela está pensando em solicitar seu benefício de sobrevivente no próximo ano em vez de esperar.
Porque ela está solicitando aos 60, o INSS reduz seu benefício no valor máximo que ele aplica a um benefício de sobrevivente: 28,5% do benefício integral do marido. Então, em vez de $2.500, ela receberia $1.787,50 por mês, ou $21.450 ao longo de um ano completo de pagamentos. Isso é dinheiro real para qualquer pessoa, especialmente para alguém que acabou de perder uma fonte de renda familiar. No entanto, antes da idade de aposentadoria integral, quanto disso ela realmente recebe depende do que ela ganha.
6 ações com dividendos seguros pagando rendimentos de 6%+ para aposentados
Existem mais de 100 ações pagando dividendos anuais de 6%+ hoje.
Mas após uma extensa análise de investimento utilizando os dados proprietários da TIKR, agora acreditamos que apenas seis delas são verdadeiramente seguras para aposentados.
Elas são todas suas gratuitamente como parte do nosso novo relatório de investimento, que você pode acessar aqui.
Então o INSS olha para o seu salário
Os benefícios de sobrevivente estão sujeitos ao mesmo teste de rendimentos que os benefícios de aposentadoria para qualquer pessoa que os recebe antes da idade de aposentadoria integral. O INSS retém $1 de benefícios para cada $2 que o beneficiário ganha acima do limite, que é de $25.560 para 2027. Seu salário de $60.000 é $34.440 acima dessa linha, e metade disso é $17.220. Subtraia isso dos $21.450 a que ela tem direito no ano, e ela fica com $4.230 de benefícios de sobrevivente no próximo ano, além do seu salário.
Opa. Ela estaria sofrendo a maior redução que o INSS aplica a um benefício de sobrevivente e, em seguida, recebendo menos de um quinto dele. E enquanto ela continuar ganhando bem acima do limite antes da idade de aposentadoria integral, ela enfrentaria uma grande retenção a cada ano que trabalhar.
Felizmente, esses meses retornam para ela
Os $17.220 não simplesmente desaparecem. Quando ela atingir a idade de aposentadoria integral, o INSS recalcula seu benefício com a mesma fórmula de redução, mas exclui os meses que foram retidos, então seu pagamento mensal aumenta a partir de então. Para uma viúva, esse ajuste também pode ser feito aos 62 anos, então ela não precisaria esperar até a idade de aposentadoria integral para ver o primeiro crédito. Ela não precisa solicitar nenhum dos dois.
Ela não recebe um pagamento único, no entanto. O INSS credita os meses retidos como um pagamento mensal maior, calculado como se ela não tivesse sido paga antecipadamente naqueles meses. E mantém a redução para cada mês em que efetivamente a pagou antes da idade de aposentadoria integral, já que ela recebeu esses meses antecipadamente.
O que eu faria no lugar dela
Isso a deixa com uma escolha no próximo ano: solicitar aos 60 e receber $4.230 além do seu salário, ou esperar até parar de trabalhar ou ganhar menos. Se ela esperar, terá menos meses antecipados em seu registro e um pagamento de sobrevivente maior quando de fato começar. Se ela solicitar, terá algum dinheiro em mãos agora, e a maior parte do que o INSS retém retorna para ela depois como um benefício mensal mais alto.
Francamente, se o salário dela cobre suas contas, eu esperaria. $4.230 é bom ter, mas cada mês que o INSS paga a ela aos 60 reduz seu pagamento de sobrevivente permanentemente. Se o dinheiro estiver apertado, porém, solicitar agora é uma boa decisão, e a retenção de $17.220 não deve assustá-la.
De qualquer forma, seu salário é o número a ser observado. Se ela reduzir para meio período e ganhar $25.560 ou menos no próximo ano, o INSS não retém nada, e ela fica com os $21.450 completos.
Aproveite sua aposentadoria com estilo com estes rendimentos de dividendos seguros de 6%+
Dividendos podem ser a chave para uma enorme riqueza. Mas apenas se você comprar os certos.
Escolher a ação certa com alto rendimento de dividendos pode ser a diferença entre uma aposentadoria dos sonhos... e passar aperto todo mês, esperando o próximo pagamento do INSS ser compensado.
Identificamos seis ações com rendimento de 6%+ que acreditamos que todo aposentado deveria conhecer agora.
Isenção de Responsabilidade:
Por favor, note que os artigos na TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!