Principais Conclusões
- A SCGE Management administra $10,4 bilhões. Seu arquivamento 13F em 13 de novembro mostra que ela abriu uma posição em MercadoLibre (MELI) e aumentou suas posições em Snowflake (SNOW) e Ciena (CIEN) no 3º trimestre.
- As três ações caíram entre 22% e 29% desde 30 de setembro, e as metas médias dos analistas estão entre 59% e 95% acima do preço atual de negociação.
- A MercadoLibre está barata em relação à sua própria história, enquanto suas estimativas continuam caindo, e as estimativas da Snowflake estão subindo a um preço muito mais caro.
- A Ciena parece ser a melhor das três: ela elevou sua perspectiva de receita com seu último relatório, e sua ação caiu 51% em relação à máxima, enquanto seus negócios continuaram crescendo.
Um fundo que administra $10,4 bilhões fez seus maiores movimentos no 3º trimestre em três ações de crescimento que caíram fortemente desde então: MercadoLibre, Snowflake e Ciena.
O 13F da SCGE Management para o trimestre encerrado em 30 de setembro, arquivado em 13 de novembro, mostra uma nova posição na MercadoLibre e posições maiores nas outras duas.
Elas foram as maiores das quatro posições que o fundo abriu ou aumentou. No total, o 13F lista $4,83 bilhões em ações dos EUA distribuídas por 21 posições.
Um 13F não mostra o preço que o fundo pagou, mas as três ações estão mais baratas agora do que estavam em 30 de setembro.
A margem da MercadoLibre continua caindo
A MercadoLibre foi a única posição totalmente nova entre as três. O fundo detinha 70.000 ações no valor de $121 milhões em 30 de setembro, o que representava 2,5% das participações do 13F da SCGE e era sua nona maior posição. A ação caiu 22% desde então e está 42% abaixo de sua máxima de 52 semanas.
As vendas não são o problema. A receita do 3º trimestre subiu 45%, para $10,75 bilhões. Mas a margem operacional GAAP caiu para 6,3%, ante 9,8% um ano antes, e a administração culpou mais frete grátis, mais espaço de fulfillment e marketing extra no Brasil.
Os analistas reduziram sua meta média no último ano:
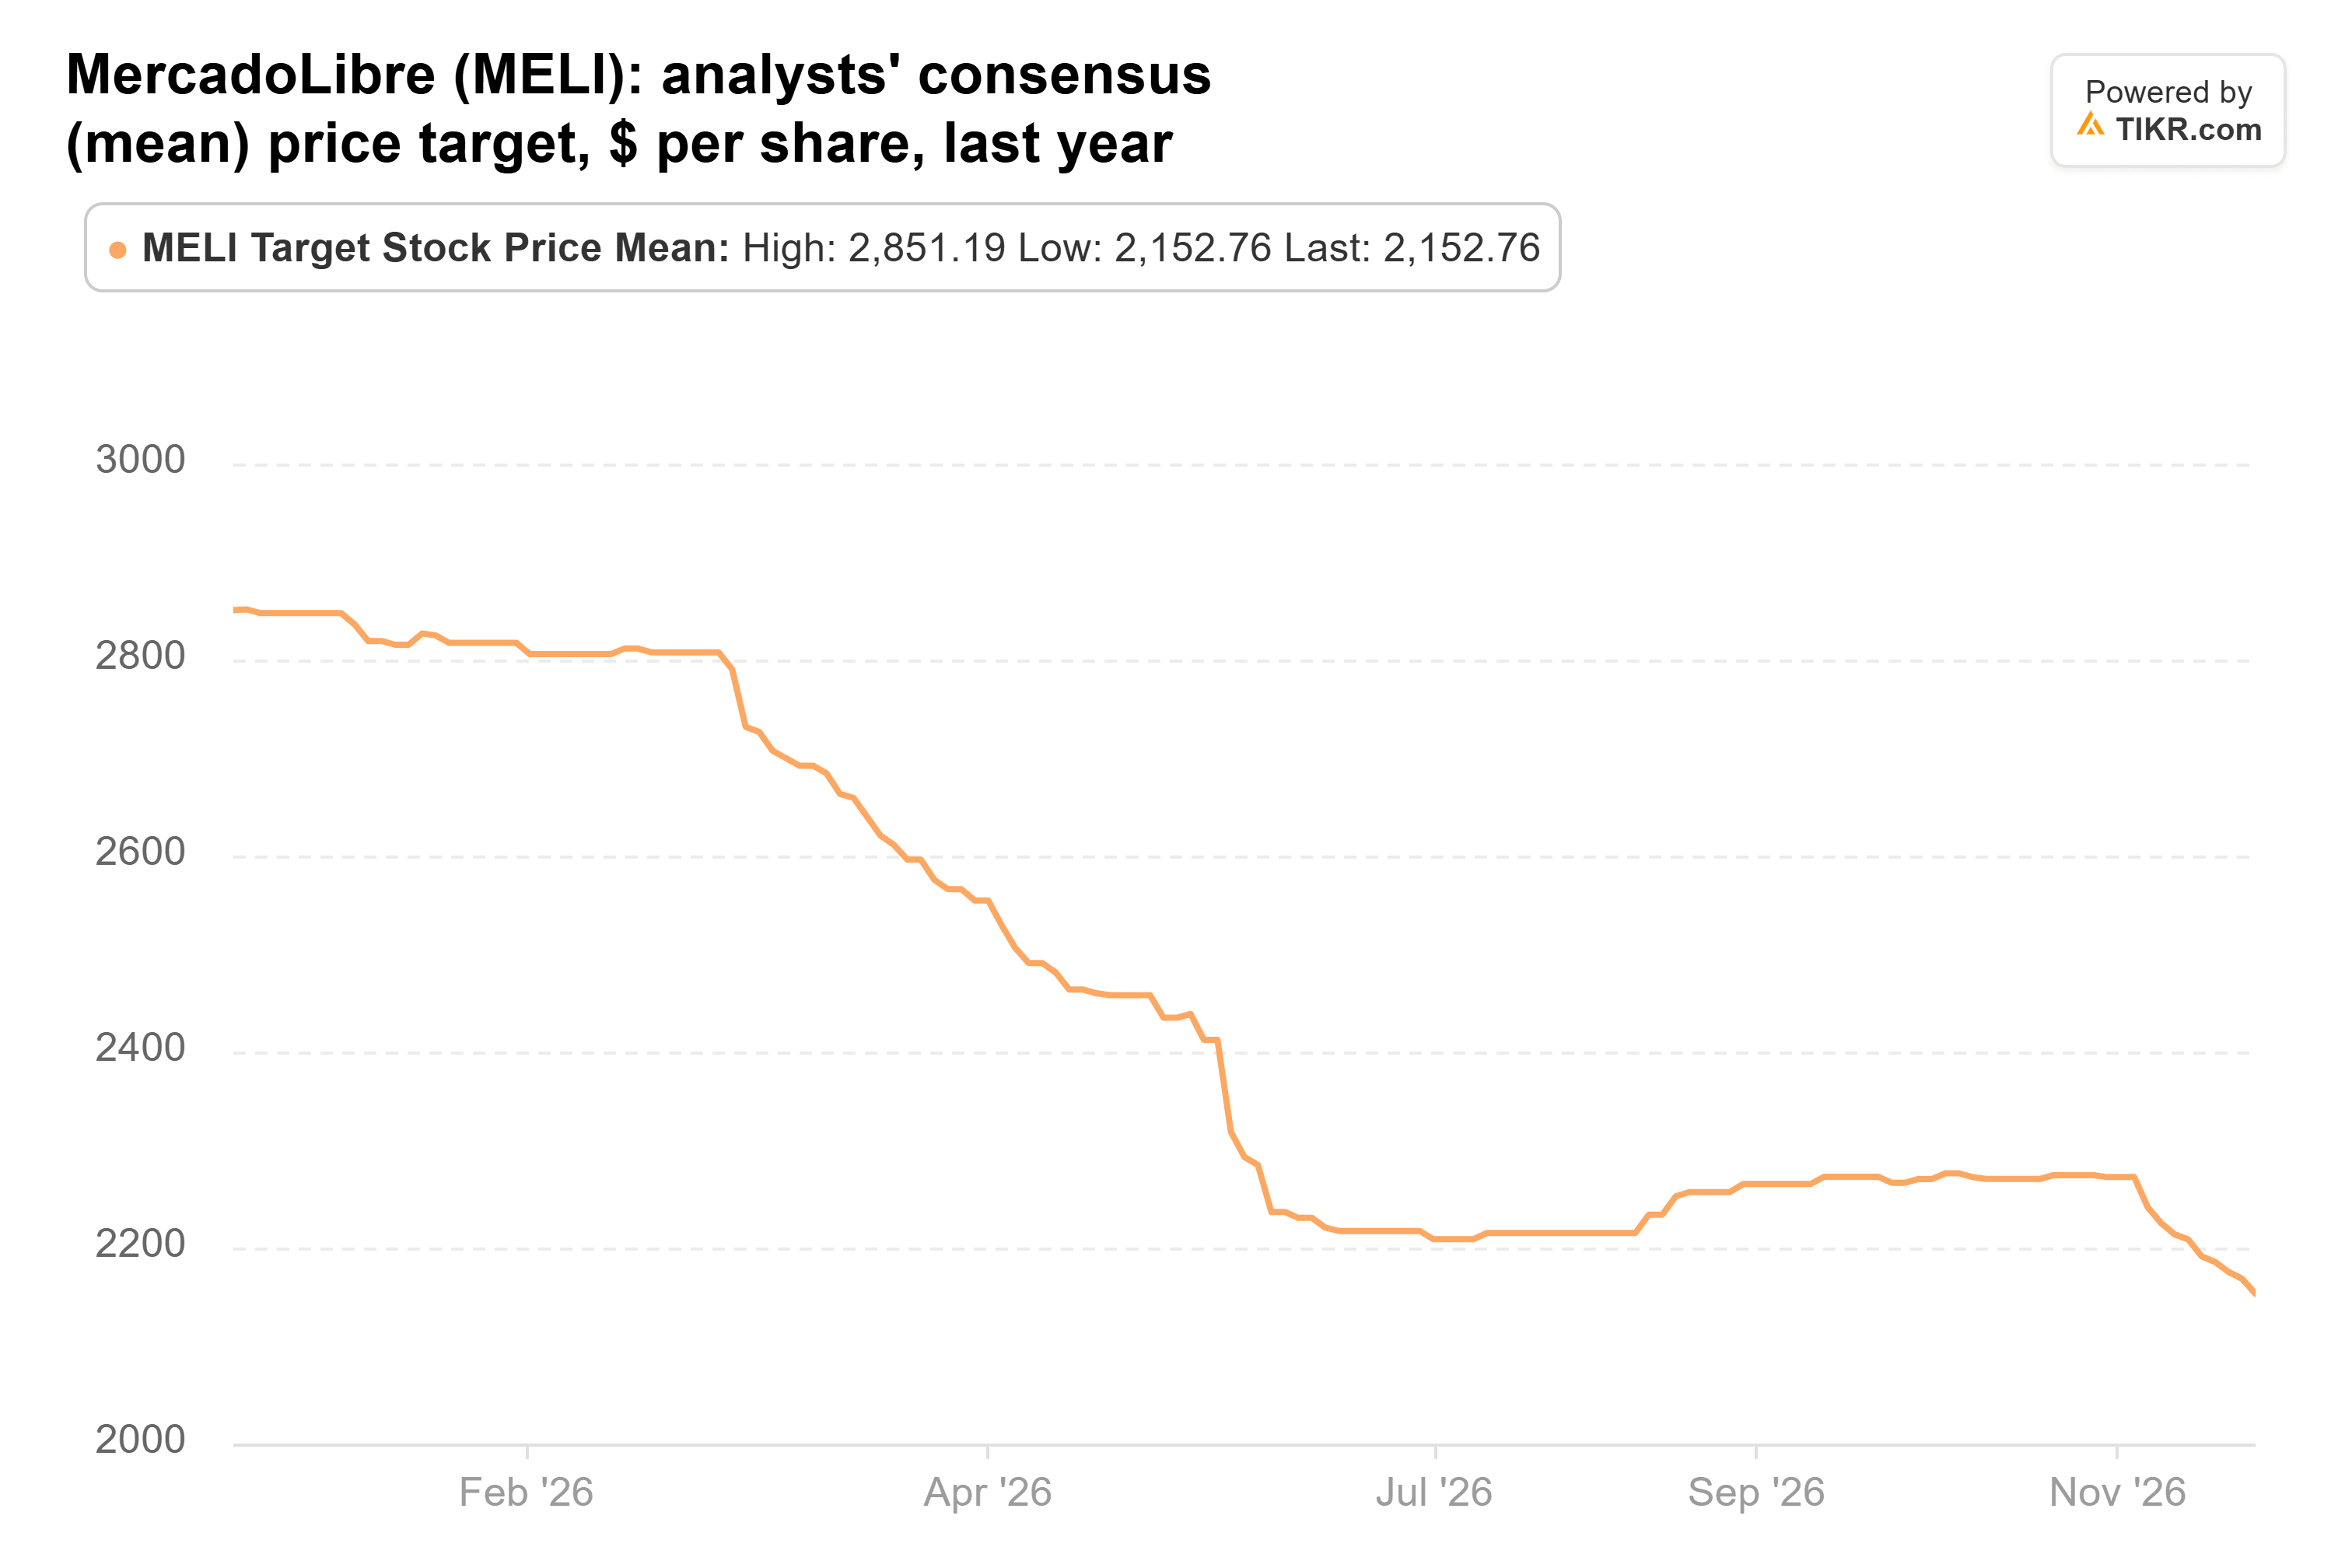
Ela está em $2.153 agora; é a mais baixa do ano, contra $2.850 há um ano. Ainda assim, está 59% acima da ação.
O TIKR acompanha 26 analistas da MercadoLibre. Quantos dizem “Comprar”?
Veja a divisão completa das recomendações de Compra, Manter e Venda da MercadoLibre, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da MercadoLibre
O crescimento da Snowflake está acelerando
Enquanto as estimativas da MercadoLibre estão caindo, as da Snowflake estão subindo. A SCGE aumentou sua posição em 65% e encerrou o trimestre com 331.900 ações no valor de $113 milhões. Isso representava 2,3% de suas participações no 13F e era sua décima maior posição. A ação caiu 23% desde 30 de setembro.
A receita de produto cresceu 37%, para $1,49 bilhão, no trimestre encerrado em 31 de julho, o terceiro trimestre consecutivo de crescimento mais rápido. A administração atribui cerca de metade dessa aceleração aos produtos de IA.
Ela elevou sua perspectiva de receita de produto para o ano fiscal de 2027 para $6,07 bilhões, ante $5,66 bilhões em fevereiro. A estimativa de EPS normalizado dos analistas para o ano fiscal de 2027 subiu para $2,23, ante $1,94 nos últimos 90 dias, e sua meta média subiu junto:
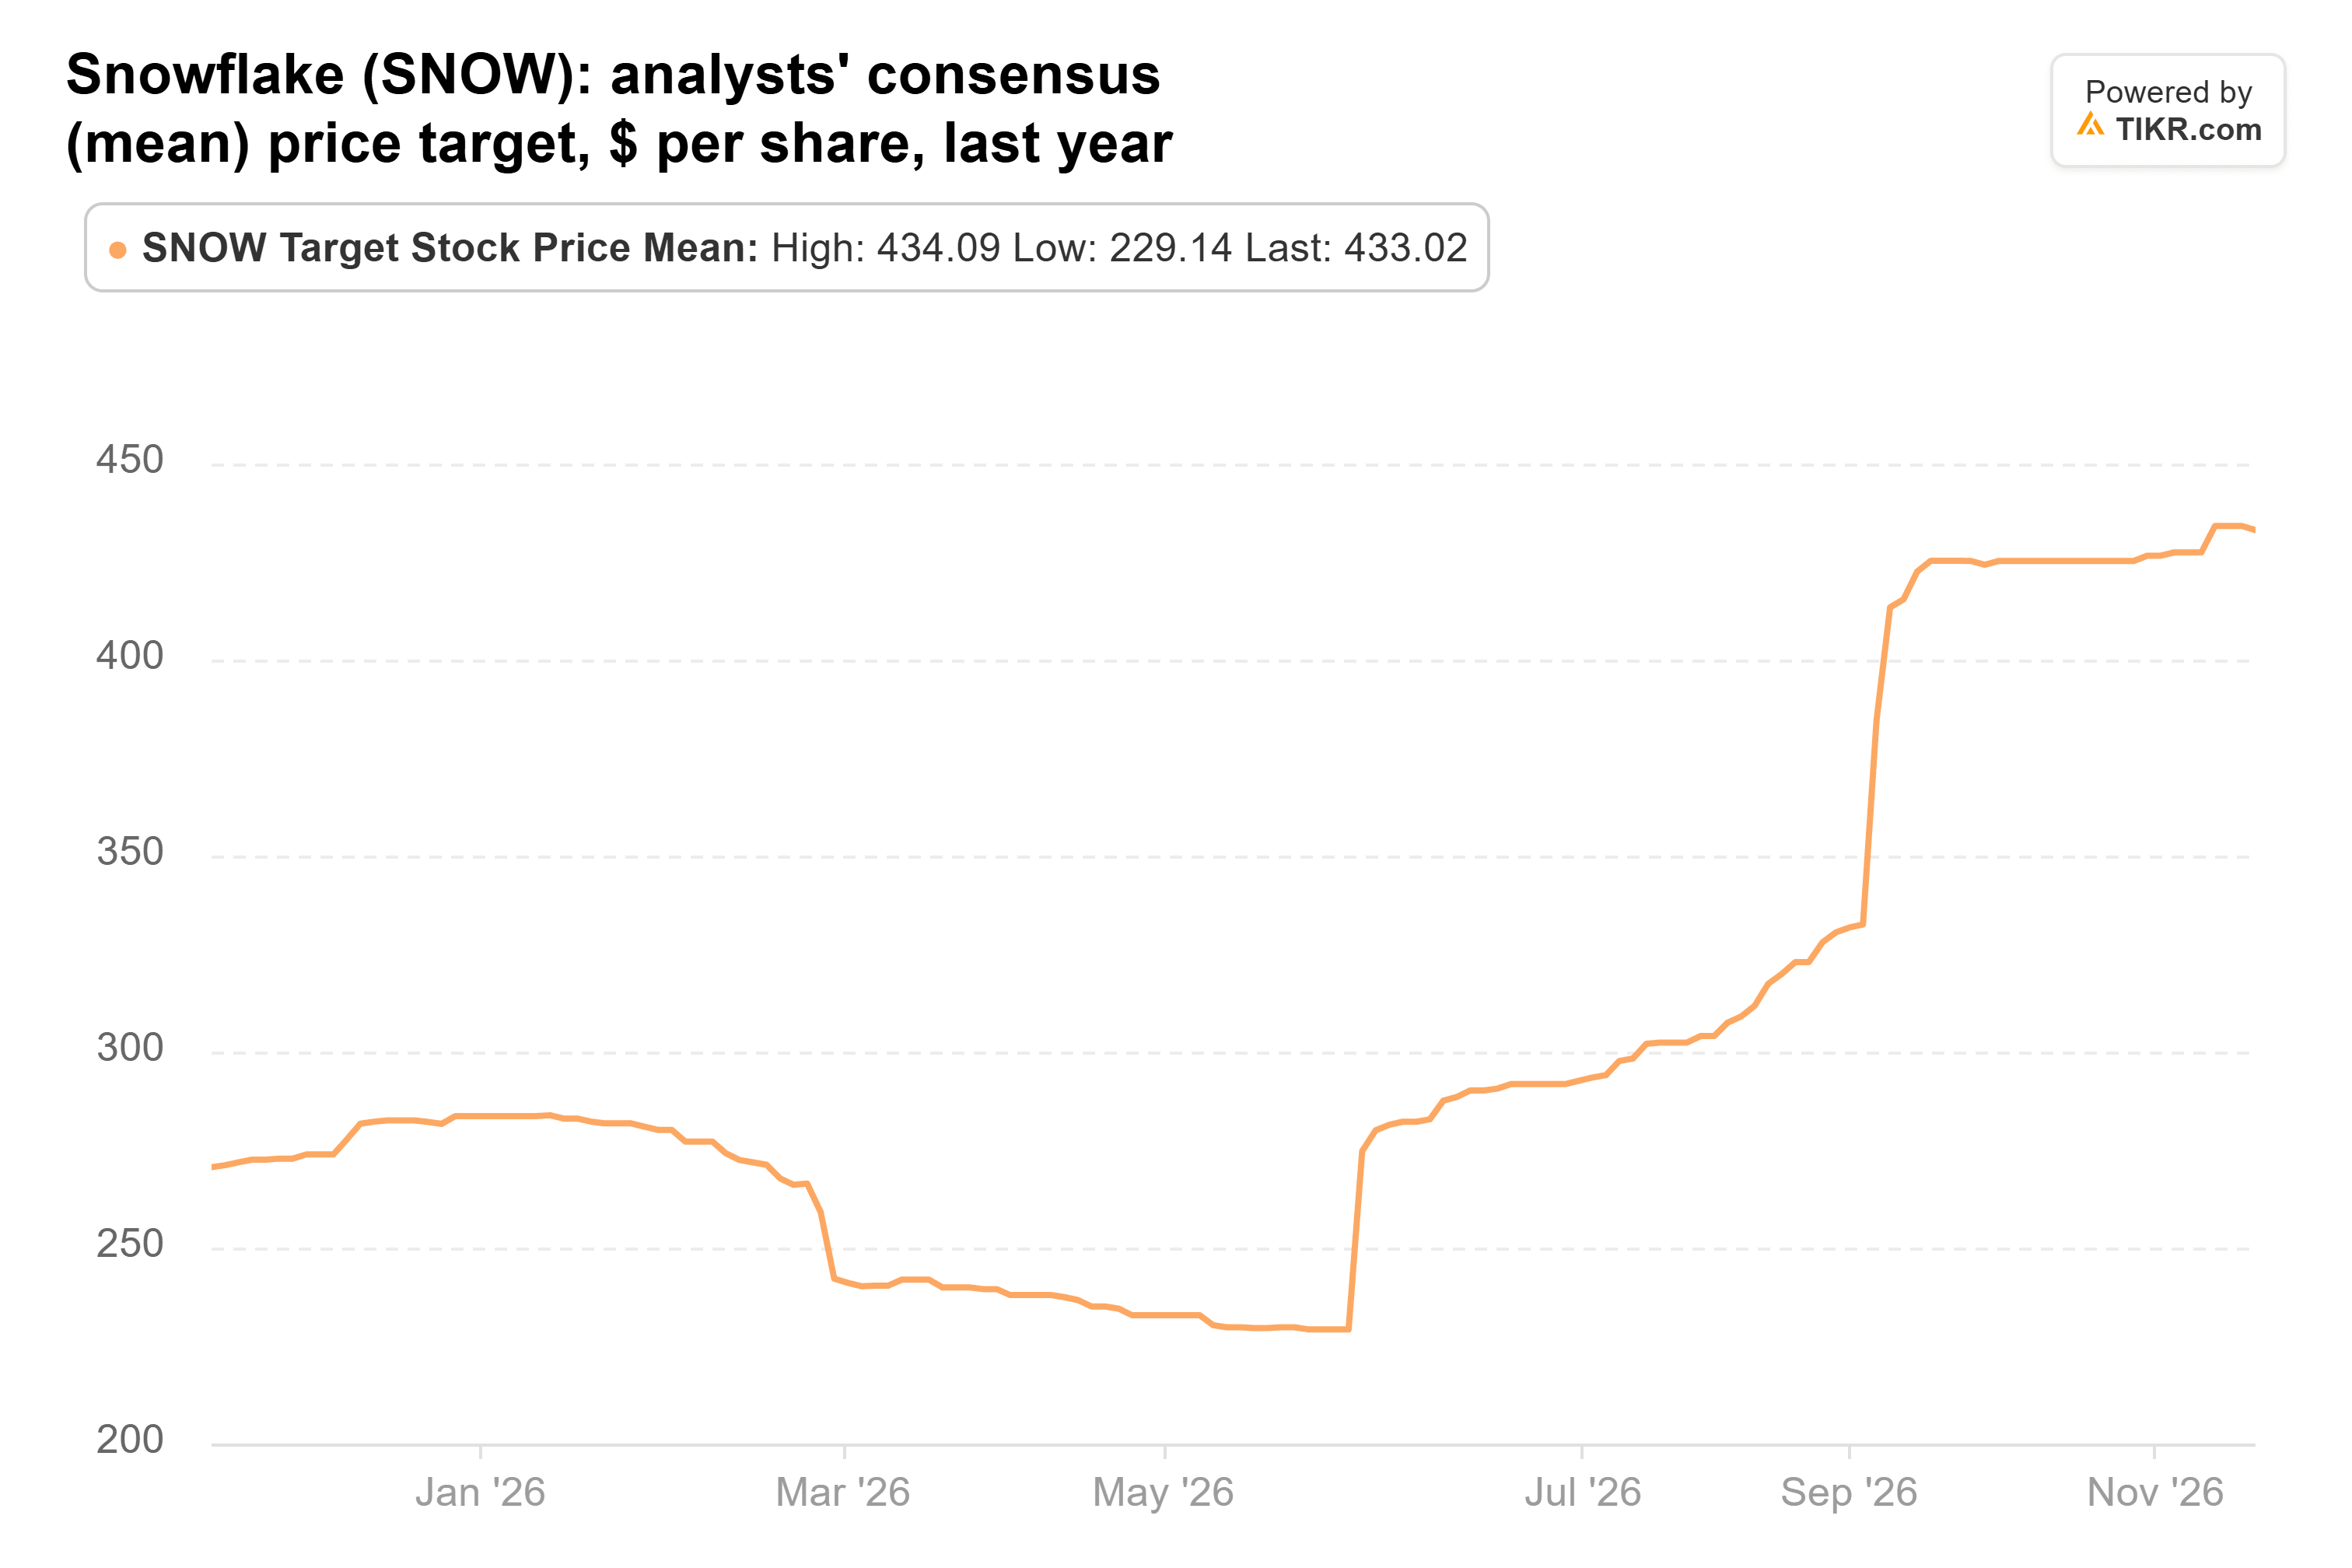
Ela está em $433 agora, perto de sua máxima do ano e acima dos $271 de um ano atrás. Isso representa 61% acima da ação.
O preço é o problema. A cerca de 106x os lucros futuros, a Snowflake negocia abaixo da média de 124x do último ano, mas os investidores que pagam isso estão contando com que o crescimento da IA continue.
A IA também está reduzindo a margem. A margem bruta de produto não-GAAP caiu para 74%, ante 76% um ano antes, e a administração reduziu sua perspectiva para o ano todo para 74%, ante 75%.
Os negócios da Ciena se mantiveram melhores do que sua ação
A Ciena recebeu o maior aumento da SCGE entre as três: 85% mais ações, totalizando 164.300 ações no valor de $58 milhões em 30 de setembro. Isso representa 1,2% de suas participações no 13F e é sua 15ª maior posição. A ação caiu mais desde então, 29%, e está 59% abaixo de sua máxima de 52 semanas.
Há pouco nos próprios números da Ciena para explicar isso. No 3º trimestre fiscal encerrado em 1º de agosto, a receita subiu 37%, para $1,7 bilhão, e o EPS ajustado subiu para $2,11, ante $0,67.
A Ciena também elevou sua perspectiva de receita para o ano fiscal de 2026 para $6,42 bilhões, mais ou menos $50 milhões, ante $6,3 bilhões.
Em vez disso, a ação caiu junto com o restante do hardware de IA após a vitória dos Democratas nas eleições de meio de mandato, devido ao temor de que um Congresso Democrata pudesse desacelerar a construção de data centers.
O UBS estimou que quase um terço da nova capacidade dos EUA prevista para 2028 poderia ser atrasada se as pausas na construção se espalhassem.
Os analistas não acompanharam a queda da ação:
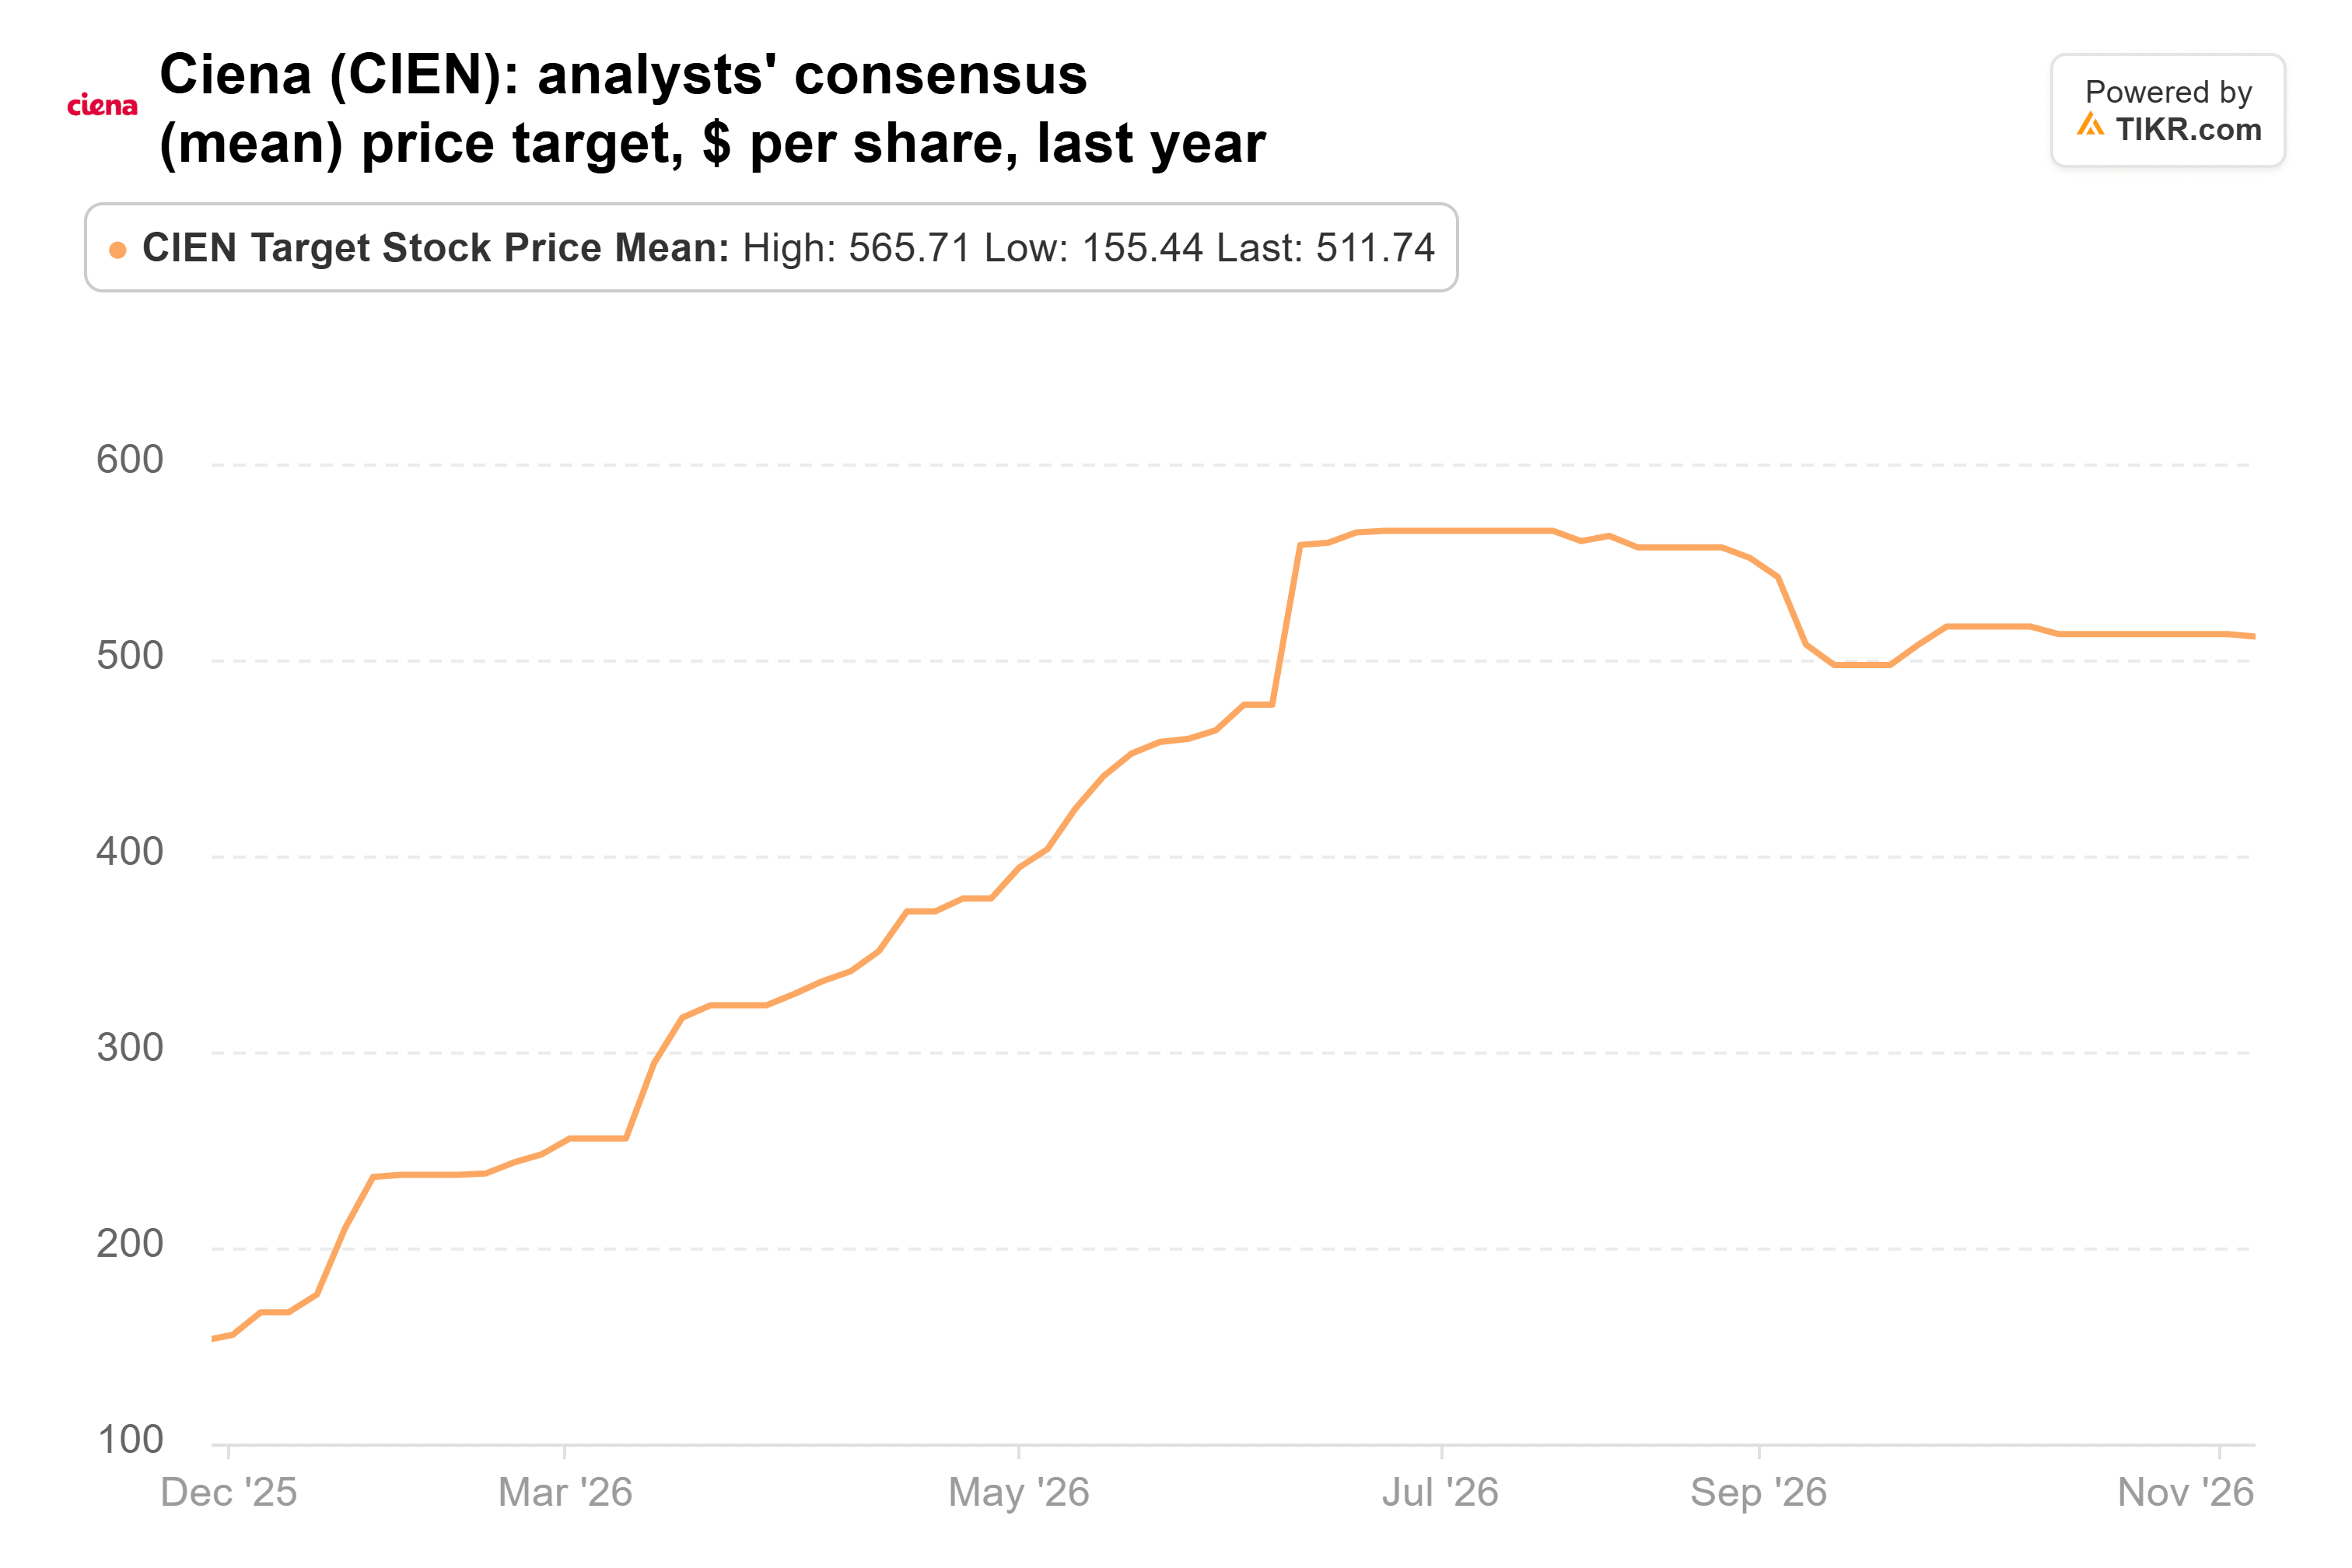
Sua meta média é $512. Isso é mais que o triplo dos $155 de dezembro passado, não muito longe do pico de junho de $566, e 95% acima da ação.
A Ciena é a que eu seguiria
Se eu pudesse comprar apenas uma dessas agora, seria a Ciena.
Seus resultados e sua perspectiva apontam para cima; ela negocia a cerca de 25x os lucros futuros, e a ação caiu devido a uma preocupação com a construção de data centers que seus próprios números ainda não mostram.
Se esses projetos realmente desacelerarem, os pedidos da Ciena sentirão o impacto. Portanto, seu relatório em dezembro precisa mostrar uma receita do 4º trimestre fiscal perto dos $1,75 bilhão que ela projetou.
A Snowflake vem em segundo lugar para mim. As estimativas estão subindo, mas a esse preço, seu relatório no início de dezembro precisa mostrar uma receita de produto dentro ou acima da projeção de $1,588-$1,593 bilhão para o trimestre.
A MercadoLibre é a mais barata em relação à sua própria história. A cerca de 31x os lucros futuros, ela negocia abaixo da média de 48x que teve no fechamento dos trimestres desde 2023, e abaixo de sua mínima de março de 33x.
Mas os analistas reduziram sua estimativa de EPS para 2026 em 42% desde setembro de 2025. Na teleconferência do 3º trimestre, o CFO Martin de los Santos não deu uma meta de margem: "A abordagem é gerenciar para o longo prazo." Até que a margem operacional pare de cair, eu esperaria.
Claro, o próximo 13F da SCGE, com vencimento em meados de fevereiro, mostrará se ela aumentou alguma das três posições.
Então, qual é o valor real da ação da MercadoLibre?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a MercadoLibre poderia valer. Comece a partir das estimativas consenso de Wall Street ou ajuste as entradas para refletir sua própria visão sobre os negócios. É gratuito.
Avalie a MercadoLibre gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!