

Principais Conclusões
- NVIDIA (NVDA) destaca-se entre quatro ações com alto ROE porque seus retornos históricos vieram em grande parte da rentabilidade operacional, e não da alavancagem financeira.
- Home Depot (HD) também gerou um ROE acima de 80%, mas sua dívida aumentou em quase US$ 20 bilhões entre o ano fiscal de 2021 e o ano fiscal de 2025.
- Apple (AAPL) gera fortes retornos sobre seus ativos, enquanto Boeing (BA) mostra como uma alavancagem pesada pode inflar o ROE reportado.
- Os resultados da NVIDIA de 17 de novembro mostraram receita subindo 103% para US$ 115,8 bilhões, com uma margem bruta de 74,8% reforçando sua vantagem de rentabilidade.
Quatro empresas com retorno sobre o patrimônio líquido acima de 80% podem parecer igualmente impressionantes. Mas um investidor argumenta que apenas a NVIDIA passa no teste de Warren Buffett para um negócio rentável que não depende fortemente de dívida.
Em uma discussão de 16 de novembro na comunidade r/ValueInvesting do Reddit, o investidor comparou NVIDIA, Home Depot, Apple e Boeing examinando o que seus ativos geram e o quanto a alavancagem aumenta esses retornos.
O argumento vem da carta aos acionistas da Berkshire Hathaway de 1987, de Buffett, que favorecia "negócios que geram bons retornos sobre o patrimônio líquido enquanto empregam pouca ou nenhuma dívida".
Essa é uma distinção importante. Uma empresa pode gerar um ROE extraordinário por meio de rentabilidade excepcional, uma base de patrimônio líquido relativamente pequena, ou ambos.
Os resultados de 17 de novembro da NVIDIA e da Home Depot dão aos investidores novas evidências para avaliar essa comparação.
A TIKR acompanha 61 analistas na NVIDIA. Quantos dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Vender para a NVIDIA, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam a TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da NVIDIA.
Por que o alto ROE da Apple e da Boeing pode enganar os investidores
Os cálculos do investidor mostram como essas quatro empresas geraram seus retornos reportados de maneira diferente:
| Empresa | ROE | ROA | Alavancagem financeira | Dívida/Patrimônio Líquido |
|---|---|---|---|---|
| NVIDIA | 84,2% | 60,2% | 1,40x | 0,15x |
| Home Depot | 85,6% | 13,0% | 6,58x | 3,18x |
| Apple | 117,9% | 32,7% | 3,61x | 0,71x |
| Boeing | 116,9% | 4,5% | 26,08x | 7,01x |
O retorno sobre ativos reportado de 32,7% da Apple sugere uma rentabilidade subjacente forte, mas sua base de patrimônio líquido relativamente pequena eleva seu ROE para quase 118%.
A Boeing apresenta um exemplo mais extremo. Seu retorno sobre ativos reportado de 4,5%, multiplicado por aproximadamente 26 vezes de alavancagem financeira, produz um ROE acima de 116%.
Os números da NVIDIA contam uma história diferente. Seu retorno sobre ativos reportado de 60,2% responde pela maior parte de seu ROE de 84,2%, sugerindo que o negócio subjacente gera a maior parte desse retorno sem depender fortemente de alavancagem.
Os altos retornos da NVIDIA vêm com menos dívida
O balanço patrimonial histórico da NVIDIA apoia esse argumento.
Entre o ano fiscal de 2022 e o ano fiscal de 2026, a dívida total permaneceu relativamente estável, passando de aproximadamente US$ 11,8 bilhões para US$ 11,4 bilhões. Enquanto isso, caixa e equivalentes de caixa quase triplicaram, de US$ 21,2 bilhões para US$ 62,6 bilhões.
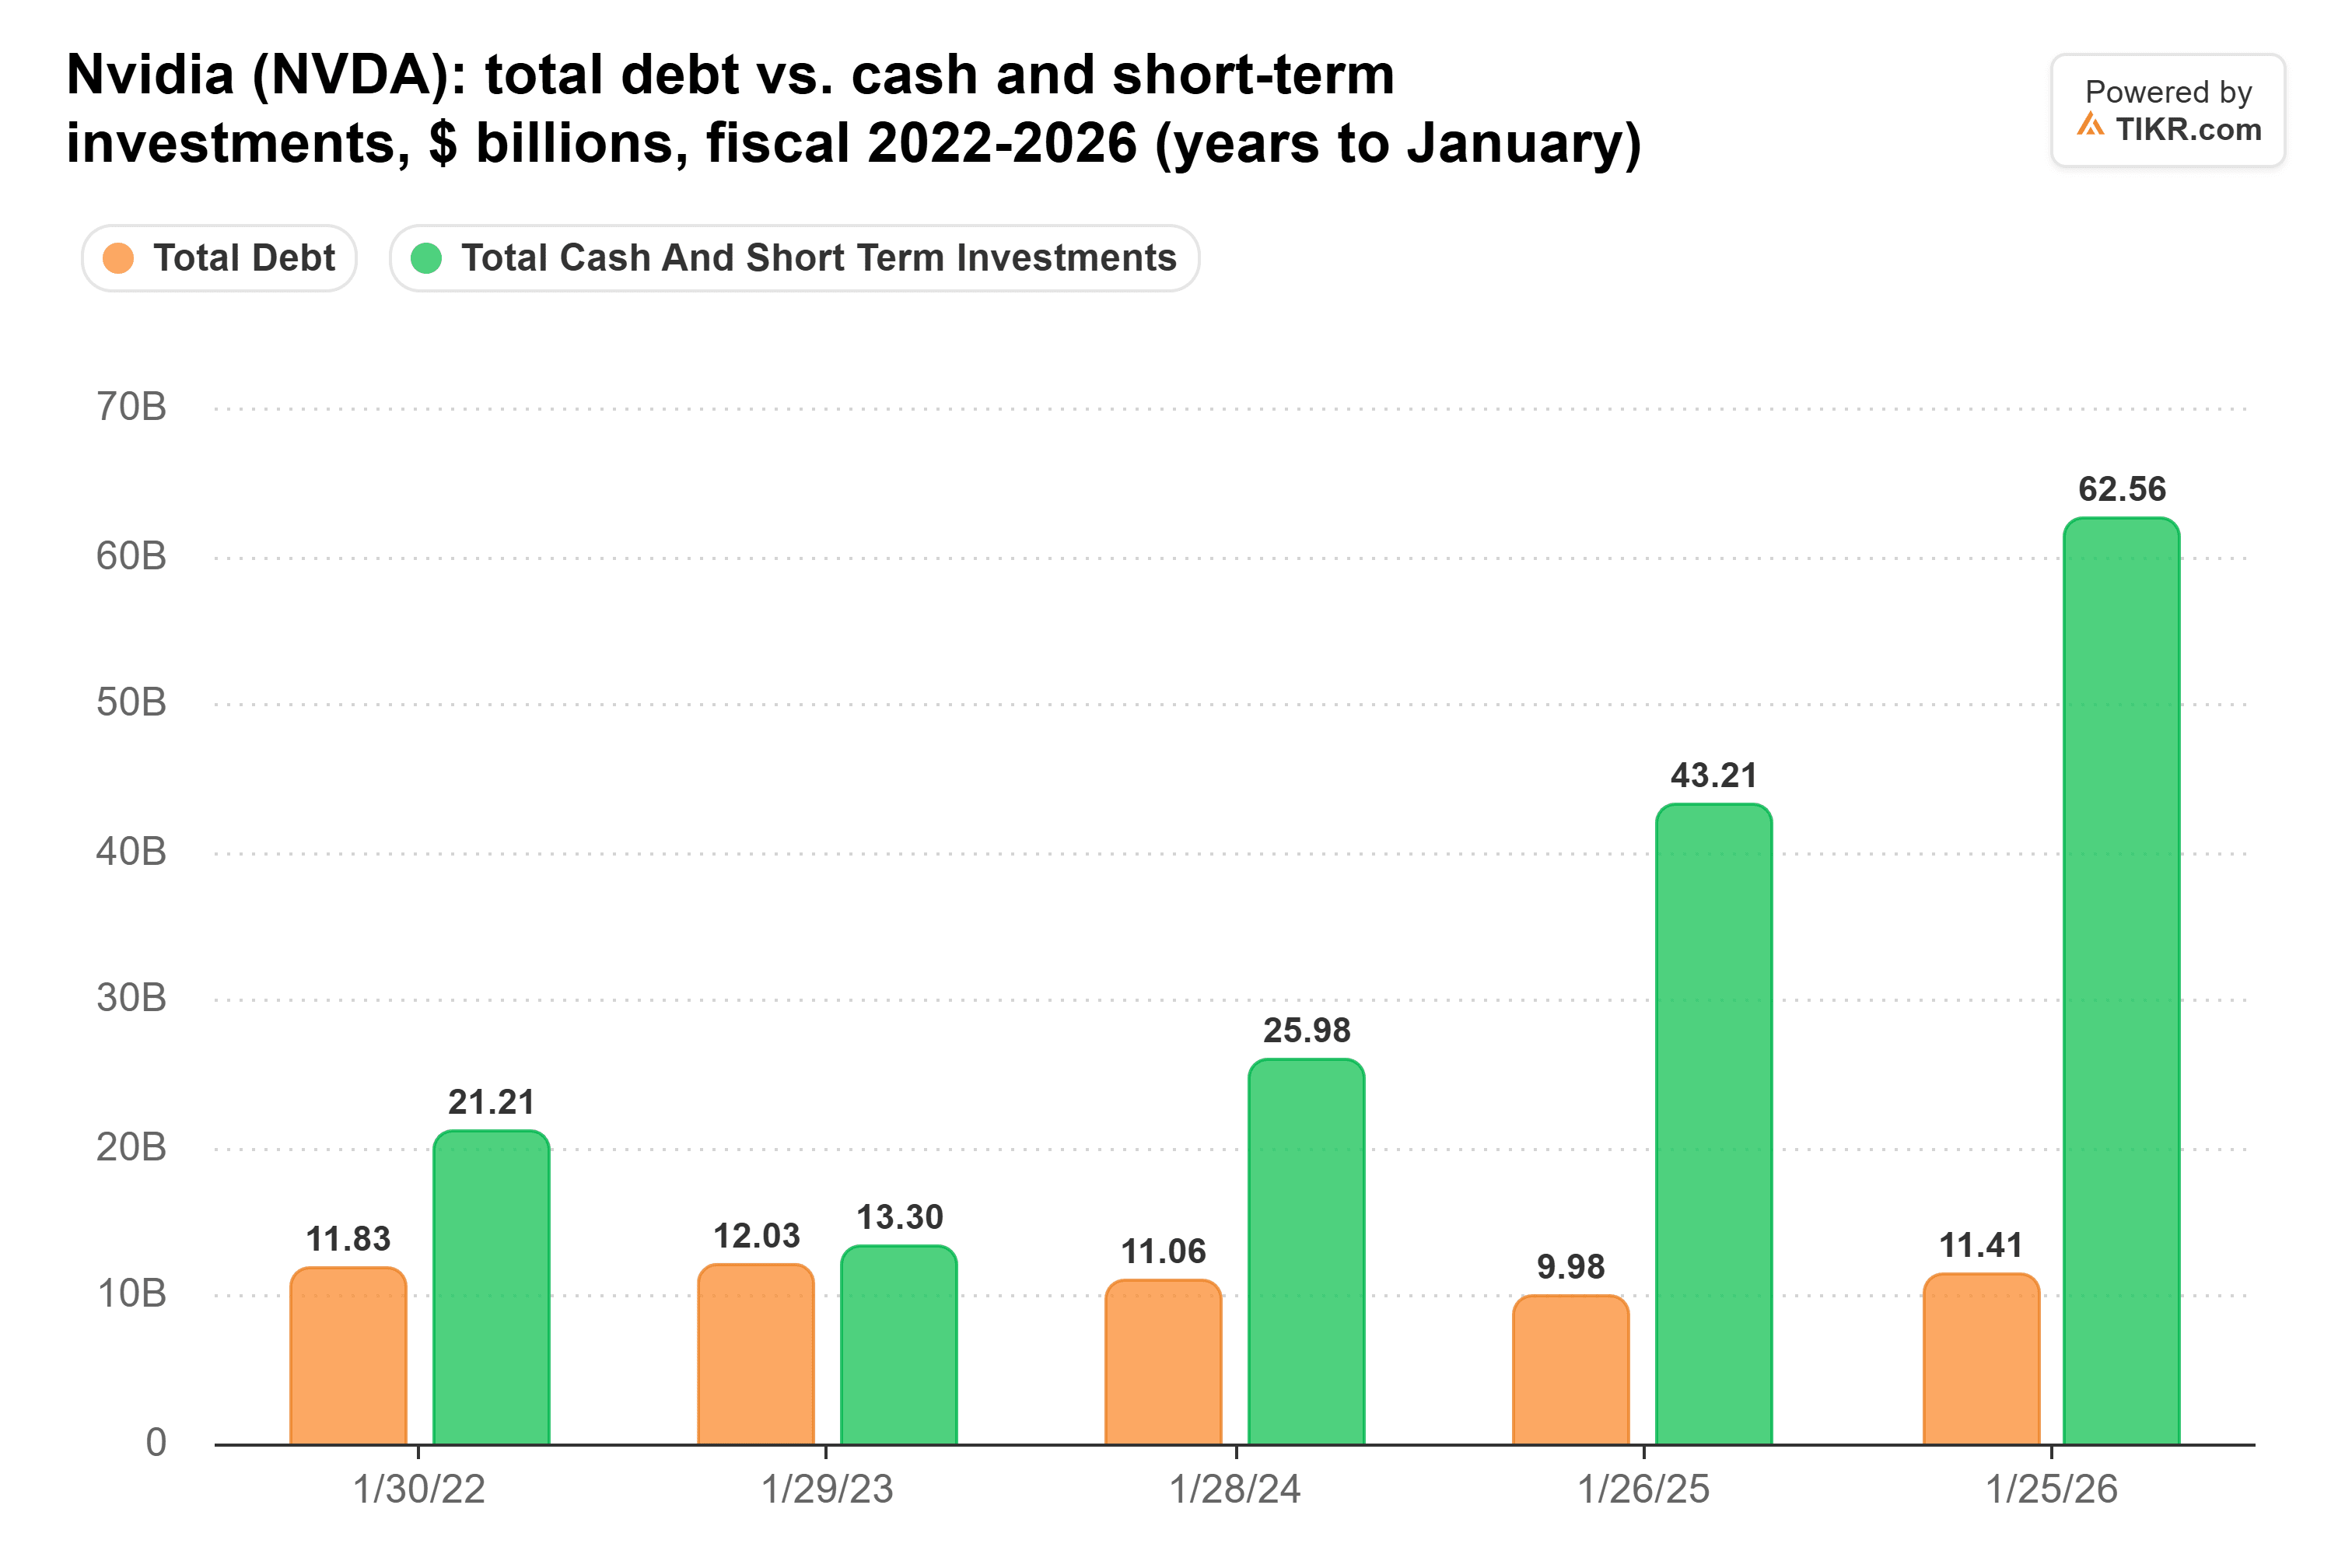
Posteriormente, a NVIDIA aumentou seu endividamento, emitindo US$ 25 bilhões em notas durante junho de 2026. Em 26 de julho, a dívida pendente havia atingido aproximadamente US$ 33,4 bilhões. O balanço patrimonial da empresa de 25 de outubro mostrou aproximadamente US$ 53,5 bilhões em caixa, equivalentes de caixa e títulos de dívida negociáveis, deixando liquidez substancial apesar do endividamento adicional.
A exposição financeira da NVIDIA vai além do endividamento convencional. A empresa divulgou garantias potenciais de até US$ 108,5 bilhões, incluindo um compromisso de US$ 105 bilhões associado ao desenvolvimento de infraestrutura de IA em Ohio. Essas obrigações condicionais poderiam criar uma exposição financeira substancial se acionadas.
Os resultados de 17 de novembro da NVIDIA reforçaram sua força operacional.
A receita trimestral atingiu US$ 115,8 bilhões, um aumento de 103% em relação ao ano anterior, enquanto a receita do data center aumentou 110% para US$ 107,6 bilhões.
Esses resultados fortalecem o argumento de que a rentabilidade da NVIDIA vem principalmente de seu negócio de tecnologia, e não da alavancagem financeira.
O ROE de 85,6% da Home Depot depende mais de alavancagem
A Home Depot atinge um retorno sobre o patrimônio líquido igualmente alto de uma maneira diferente.
O retorno sobre ativos de 13,0% da Home Depot, combinado com aproximadamente 6,6x de alavancagem financeira, produziu um retorno sobre o patrimônio líquido de 85,6%, de acordo com os cálculos do investidor do Reddit.
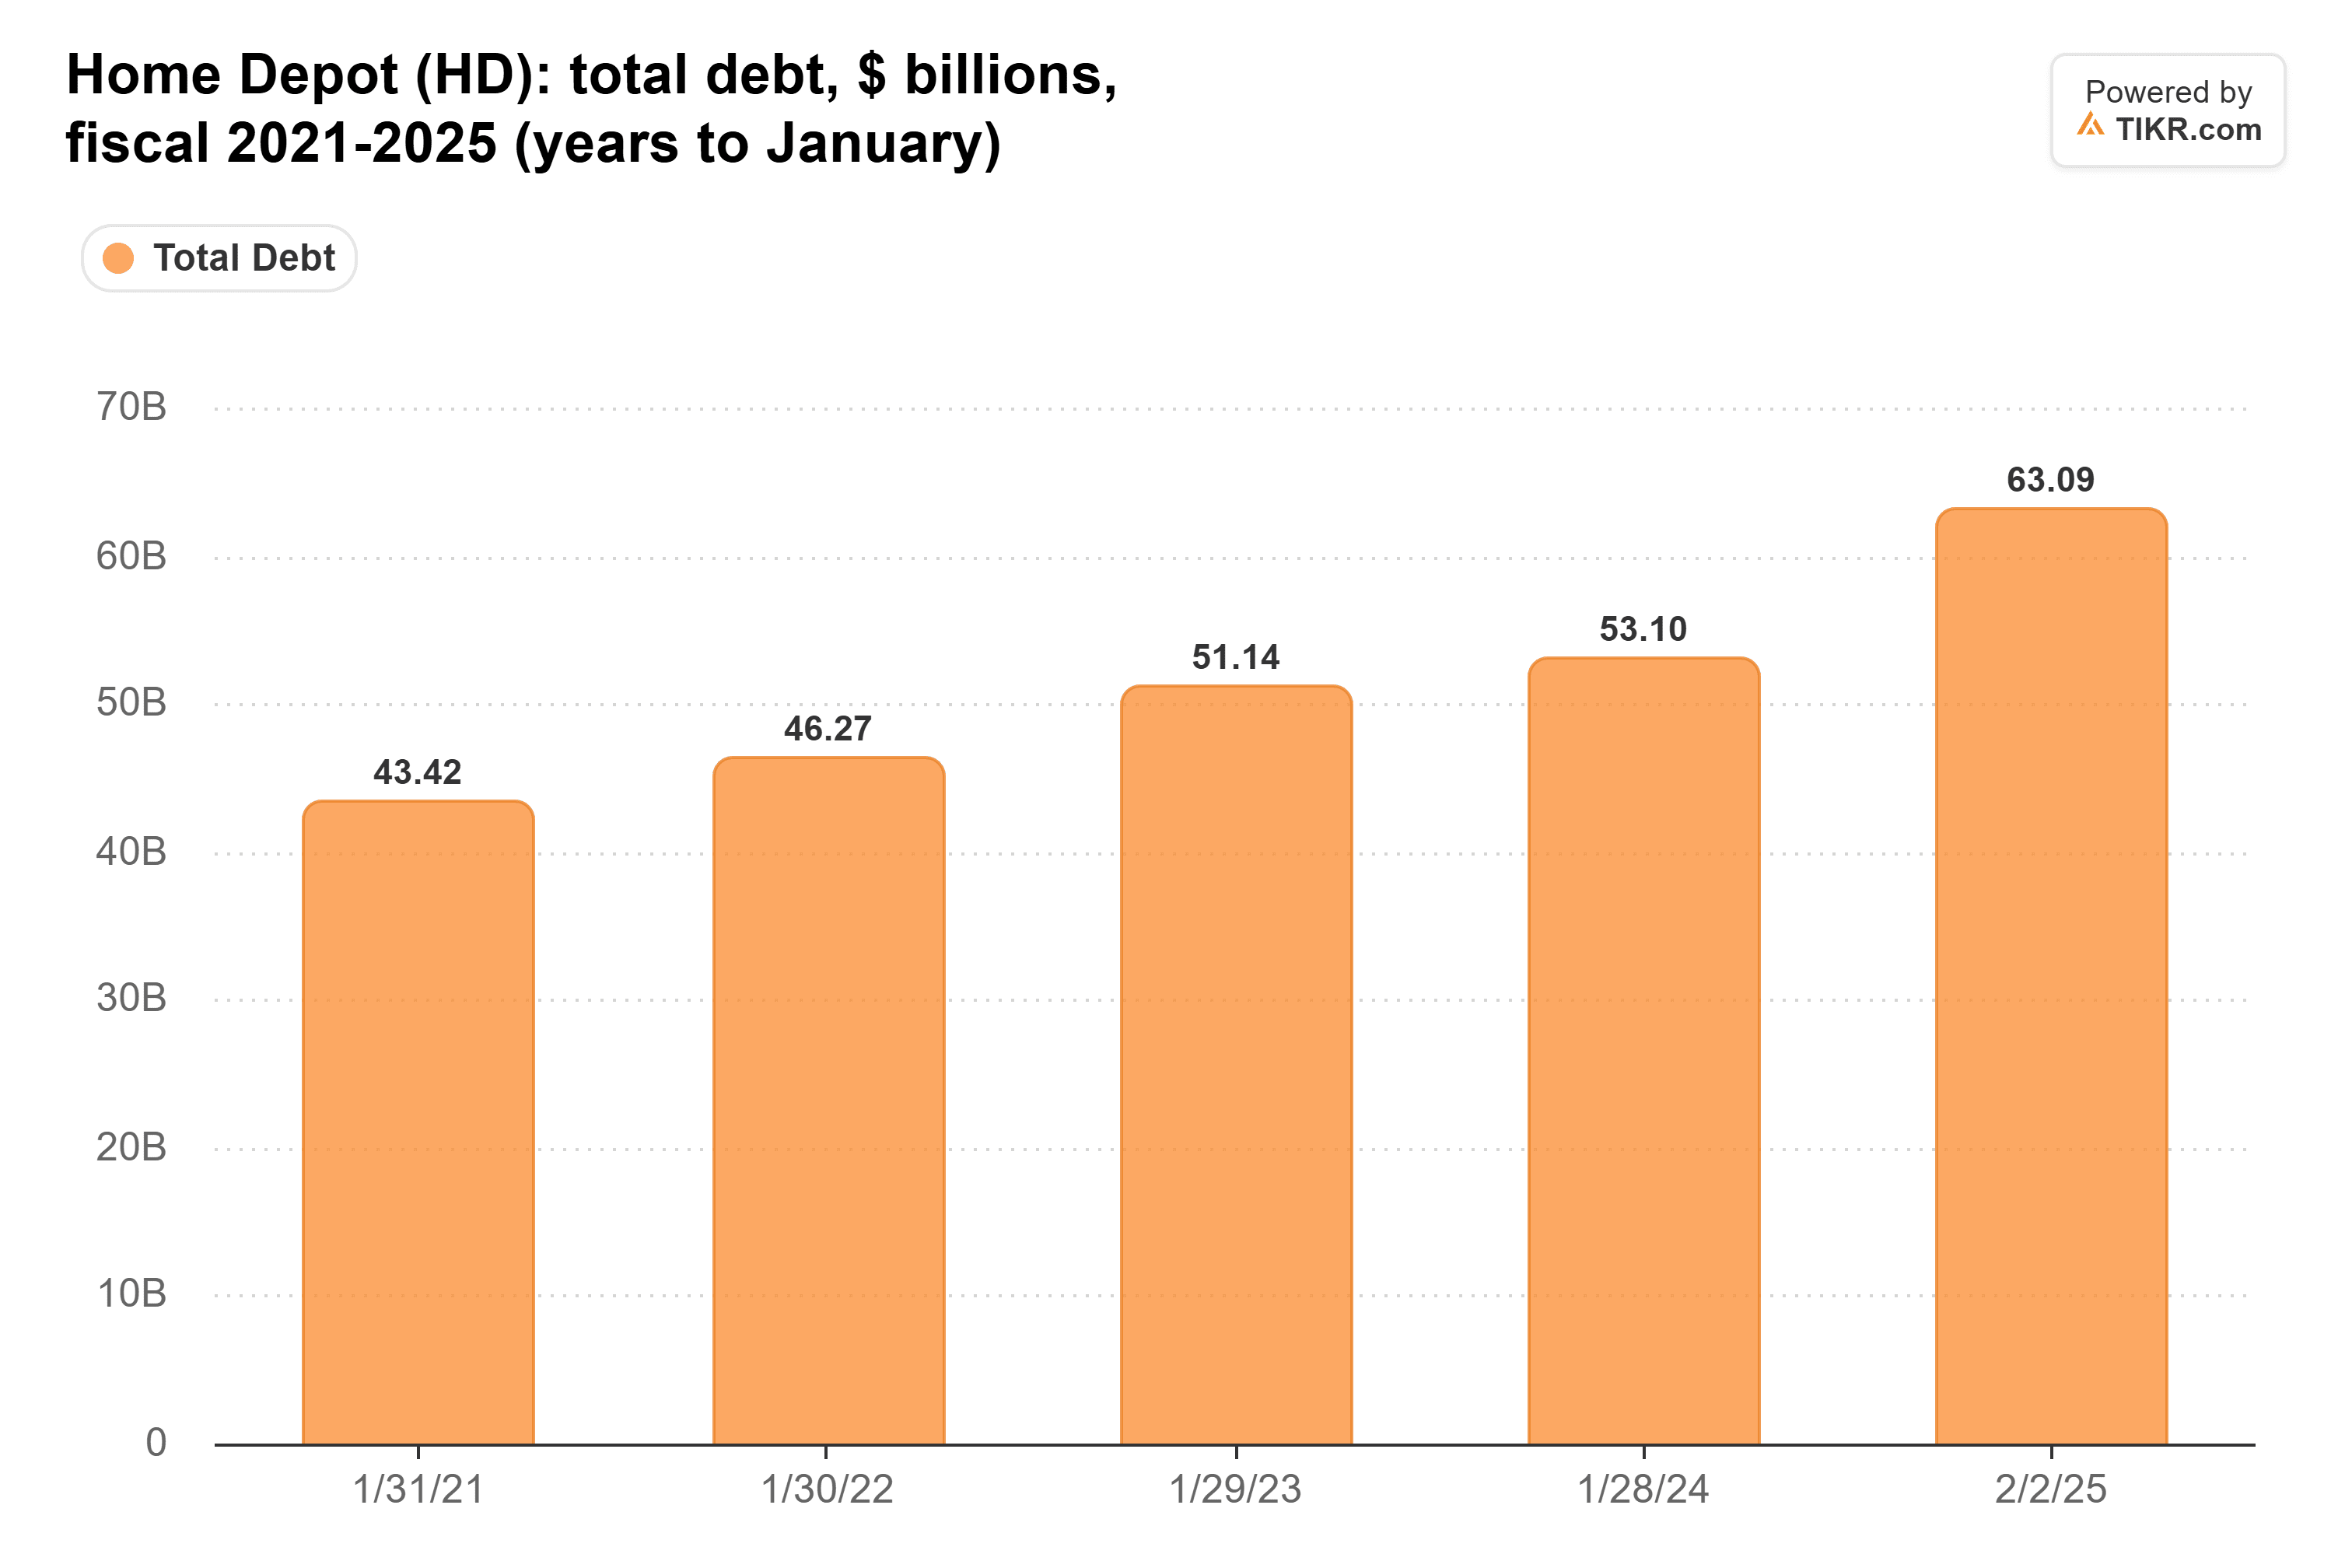
Entre o ano fiscal de 2021 e o ano fiscal de 2025, a dívida total da Home Depot aumentou de aproximadamente US$ 43,4 bilhões para US$ 63,1 bilhões, refletindo em parte aquisições como SRS Distribution e GMS.
Os resultados de 17 de novembro da Home Depot mostraram que o negócio continua rentável.
As vendas do terceiro trimestre aumentaram 4,9% para US$ 43,4 bilhões, enquanto o lucro líquido atingiu US$ 3,7 bilhões, comparado com US$ 3,6 bilhões um ano antes.
Esses resultados apoiam a resiliência operacional da Home Depot, mas seu alto ROE ainda depende mais de sua estrutura de capital do que o da NVIDIA.
Pagar a dívida de aquisição poderia fortalecer a posição financeira da Home Depot, mesmo que o ROE reportado diminua.
A margem bruta de 74,8% da NVIDIA reforça sua rentabilidade
As margens operacionais da NVIDIA fornecem outro motivo pelo qual seus altos retornos se destacam.
A margem bruta caiu para 56,9% no ano fiscal de 2023 antes de se recuperar para 72,7% no ano fiscal de 2024 e 75,0% no ano fiscal de 2025. Permaneceu acima de 71% no ano fiscal de 2026.
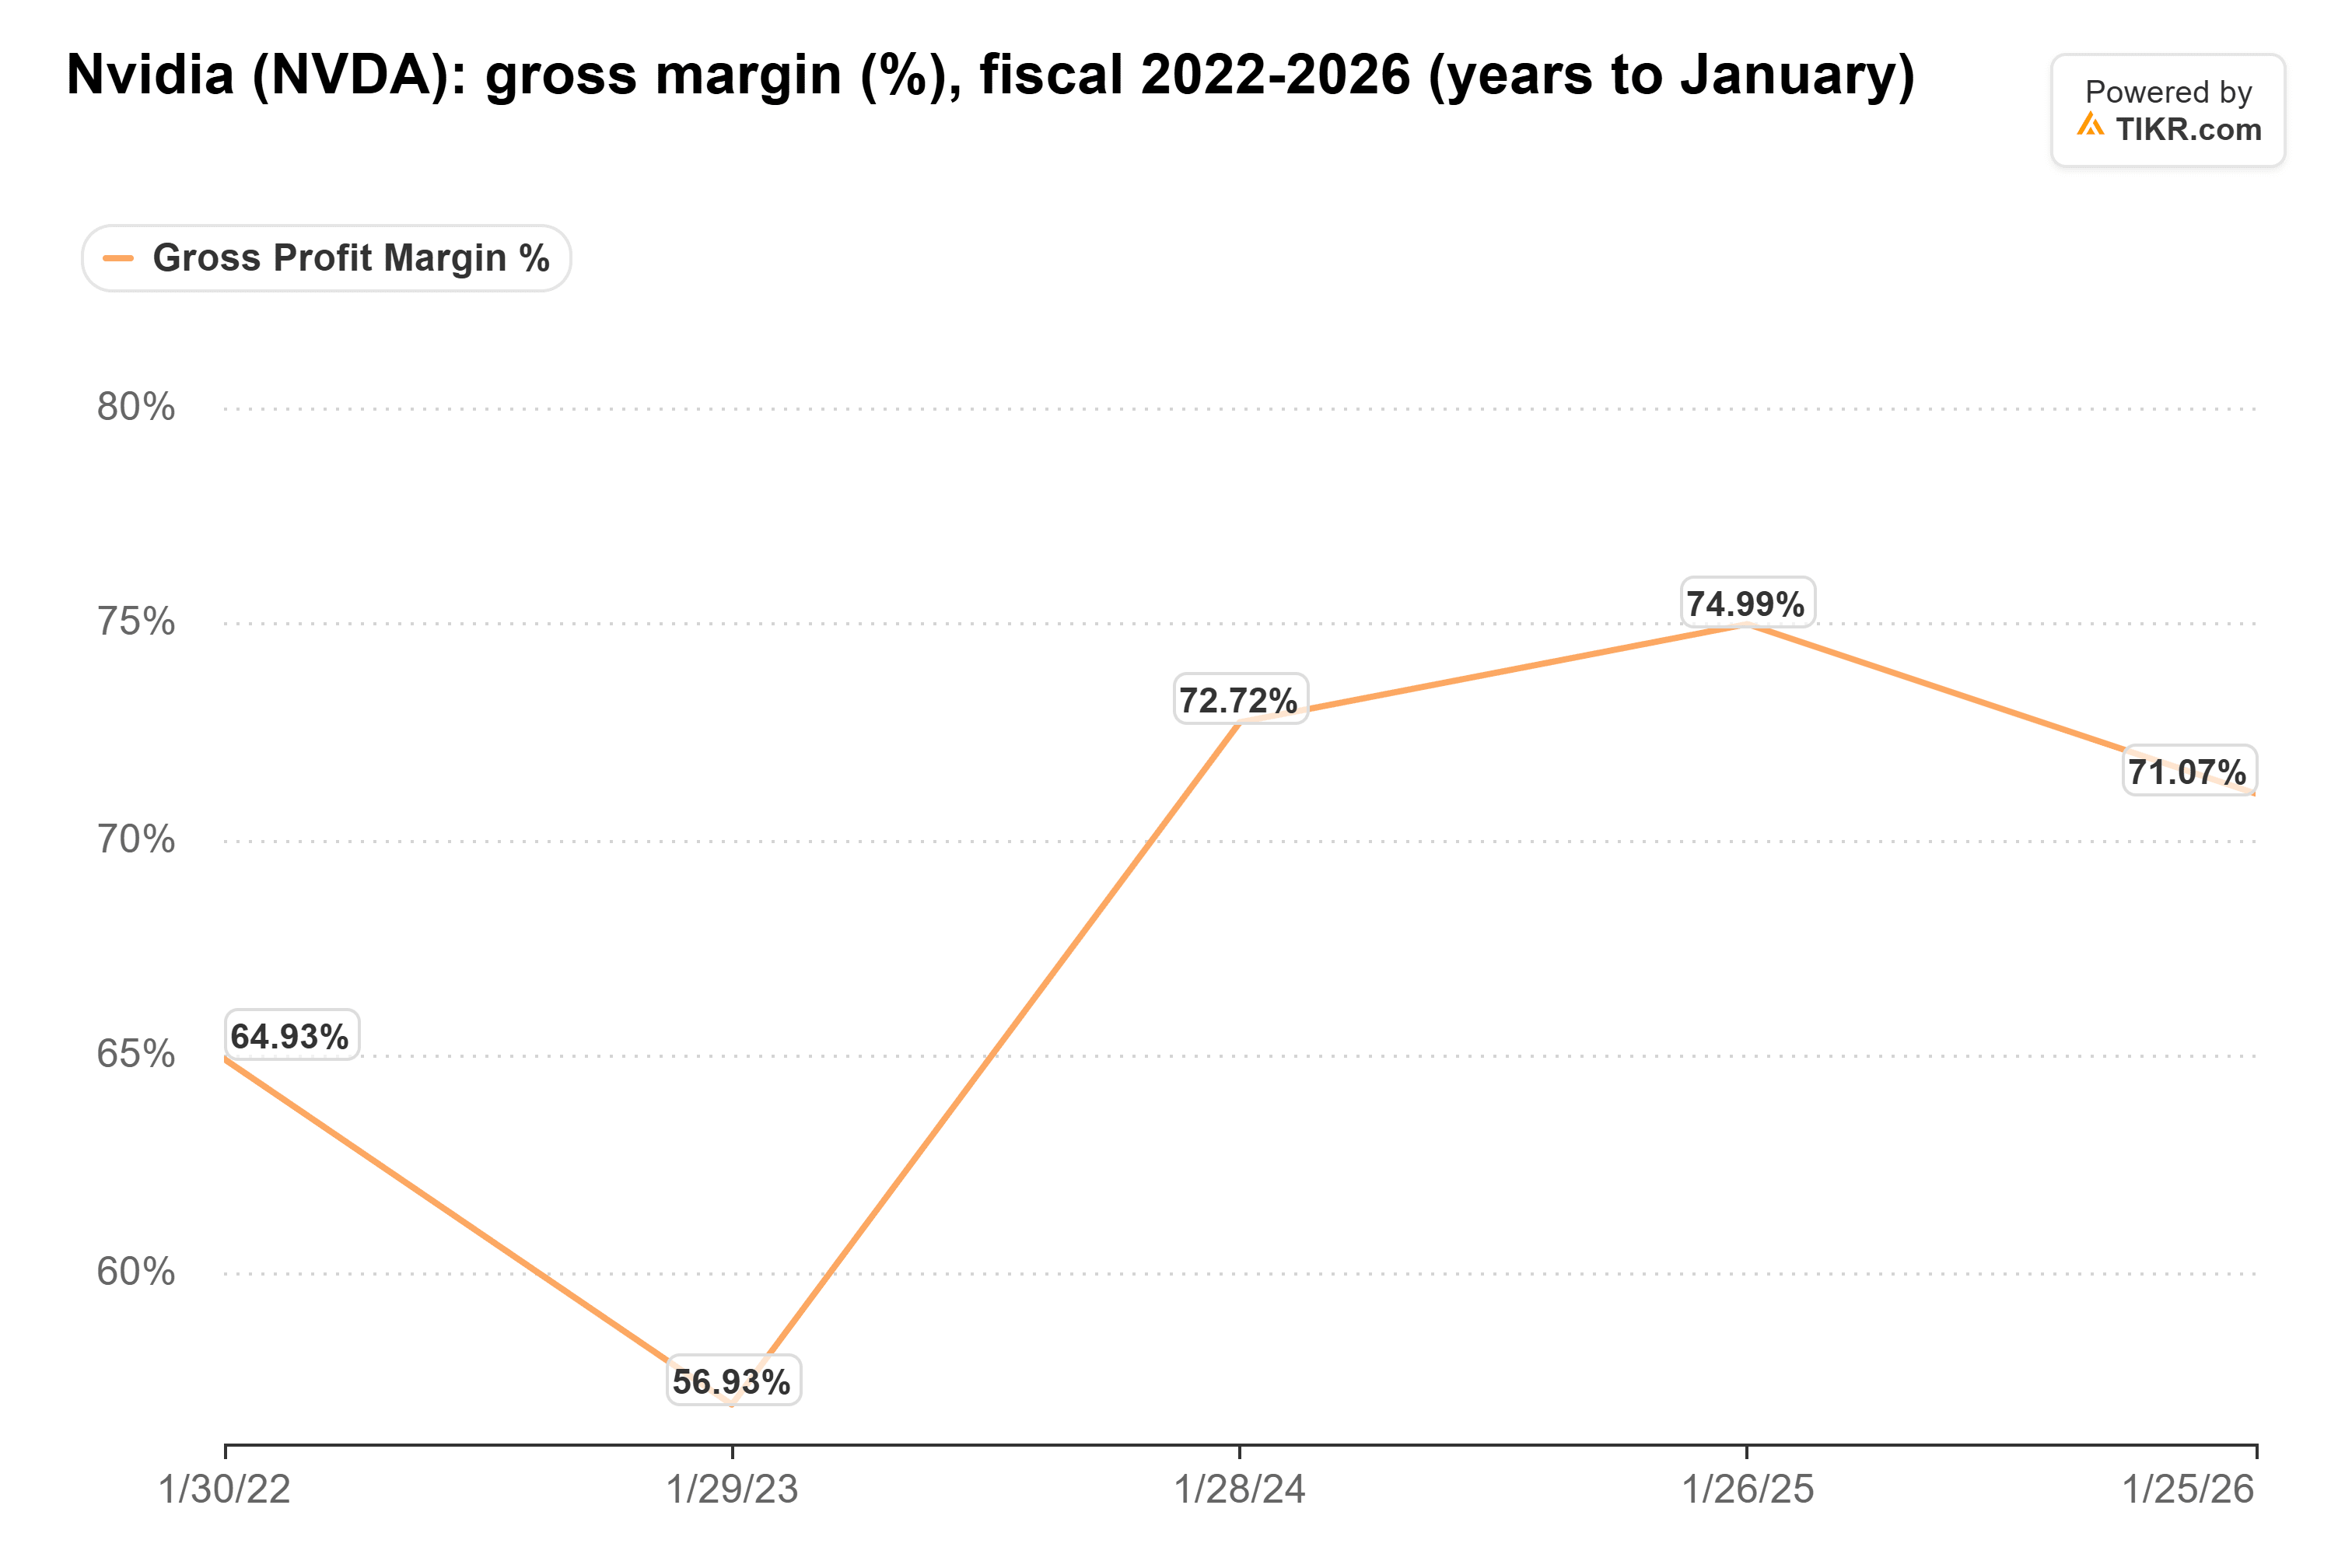
O relatório de resultados de 17 de novembro reforçou essa tendência.
A NVIDIA reportou uma margem bruta GAAP de 74,8% em seu terceiro trimestre fiscal, comparado com 73,4% um ano antes. A receita operacional mais do que dobrou para US$ 77,5 bilhões.
"Nosso momentum é real", disse a CEO e CFO interina Colette Kress, enquanto a empresa reportou demanda contínua por infraestrutura de computação de IA.
A administração projetou aproximadamente US$ 130 bilhões em receita para o trimestre de janeiro de 2027, com margens brutas esperadas entre 71% e 72%.
Essa previsão sugere crescimento contínuo da receita, apoiado pela demanda pelas plataformas de computação da NVIDIA. Sua queda no ano fiscal de 2023 também demonstra que mesmo margens excepcionais podem enfraquecer durante uma desaceleração do setor.
A NVIDIA é a melhor escolha no estilo Buffett entre essas quatro
O argumento central do investidor do Reddit é convincente: os retornos históricos para o acionista da NVIDIA foram sustentados por uma rentabilidade subjacente dos ativos mais forte e significativamente menos alavancagem financeira do que as outras empresas na comparação.
Seus resultados de 17 de novembro tornam esse argumento mais convincente.
A NVIDIA fechou a US$ 151,83 em 18 de novembro, com estimativas de lucro futuro implicando uma avaliação próxima de 11 vezes o lucro.
Isso parece atraente para uma empresa cuja receita trimestral mais do que dobrou, cuja margem bruta permaneceu perto de 75% e cujo negócio de data center continuou se expandindo rapidamente.
A Apple continua altamente rentável, enquanto a Home Depot gera fluxos de caixa substanciais no varejo. A alavancagem pesada da Boeing torna seu ROE de três dígitos uma medida menos persuasiva da qualidade subjacente do negócio.
A aproximadamente US$ 152 por ação e perto de 11 vezes o lucro futuro, vejo a NVIDIA como subvalorizada e a compraria em vez da Home Depot, Apple ou Boeing. Sua rentabilidade operacional excepcional, crescimento rápido da receita e endividamento convencional relativamente modesto a tornam o ajuste mais forte para o critério de rentabilidade-e-dívida de Buffett.
O principal risco é que um gasto mais fraco em infraestrutura de IA, margens em declínio ou compromissos financeiros substanciais possam prejudicar suas perspectivas de lucro.
Então, qual é o valor real da ação da NVIDIA?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação da TIKR e ver quanto a NVIDIA poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Isenção de responsabilidade:
Por favor, note que os artigos na TIKR não têm a intenção de servir como conselho de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!



