Principais Conclusões
- Dwarkesh Patel afirma que os laboratórios de IA precisam quadruplicar o poder de computação em P&D anualmente apenas para manter o mesmo ritmo de progresso.
- Isso vincula a demanda por chips à própria corrida, beneficiando a NVIDIA, a Broadcom e a TSMC enquanto o gasto durar.
- Os analistas já esperam que a receita da NVIDIA e da Broadcom quadruplique aproximadamente em três anos.
- O risco é o custo: o autor Ramez Naam estima que aumentar as capacidades da Anthropic agora custa 8x mais do que há dois anos.
O apresentador de podcast Dwarkesh Patel acabou de apresentar um argumento que, para mim, soa como um dos casos de alta mais claros para a NVIDIA (NVDA) que ouvi há algum tempo. O mesmo caso se aplica à Broadcom (AVGO), que projeta chips de IA personalizados para compradores como a Alphabet (GOOG), e à Taiwan Semiconductor Manufacturing (TSM), que fabrica chips para ambas e cresceu sua receita 41,2% no último trimestre.
Em seu ensaio de 13 de novembro, Patel argumentou que novas ideias de IA já estão ficando mais difíceis de encontrar:
"As empresas de IA têm que quadruplicar seu poder de computação em P&D e dobrar sua força de trabalho todos os anos apenas para manter a mesma taxa de progresso."
Se isso se mantiver, é uma ótima configuração para quem vende os chips: um laboratório que só quer manter o ritmo tem que continuar comprando muito mais poder de computação. No entanto, Patel não trata isso como algo certo. Ele dá 50% de chance a um cenário em que a pesquisa de IA automatizada impulsiona um progresso rápido sem mais poder de computação.
Wall Street Já Espera que a NVIDIA Aproveite a Corrida
A NVIDIA obteve $216 bilhões em receita no ano encerrado em janeiro de 2026. O consenso projeta $412 bilhões neste ano fiscal e $896 bilhões no ano encerrado em janeiro de 2029.
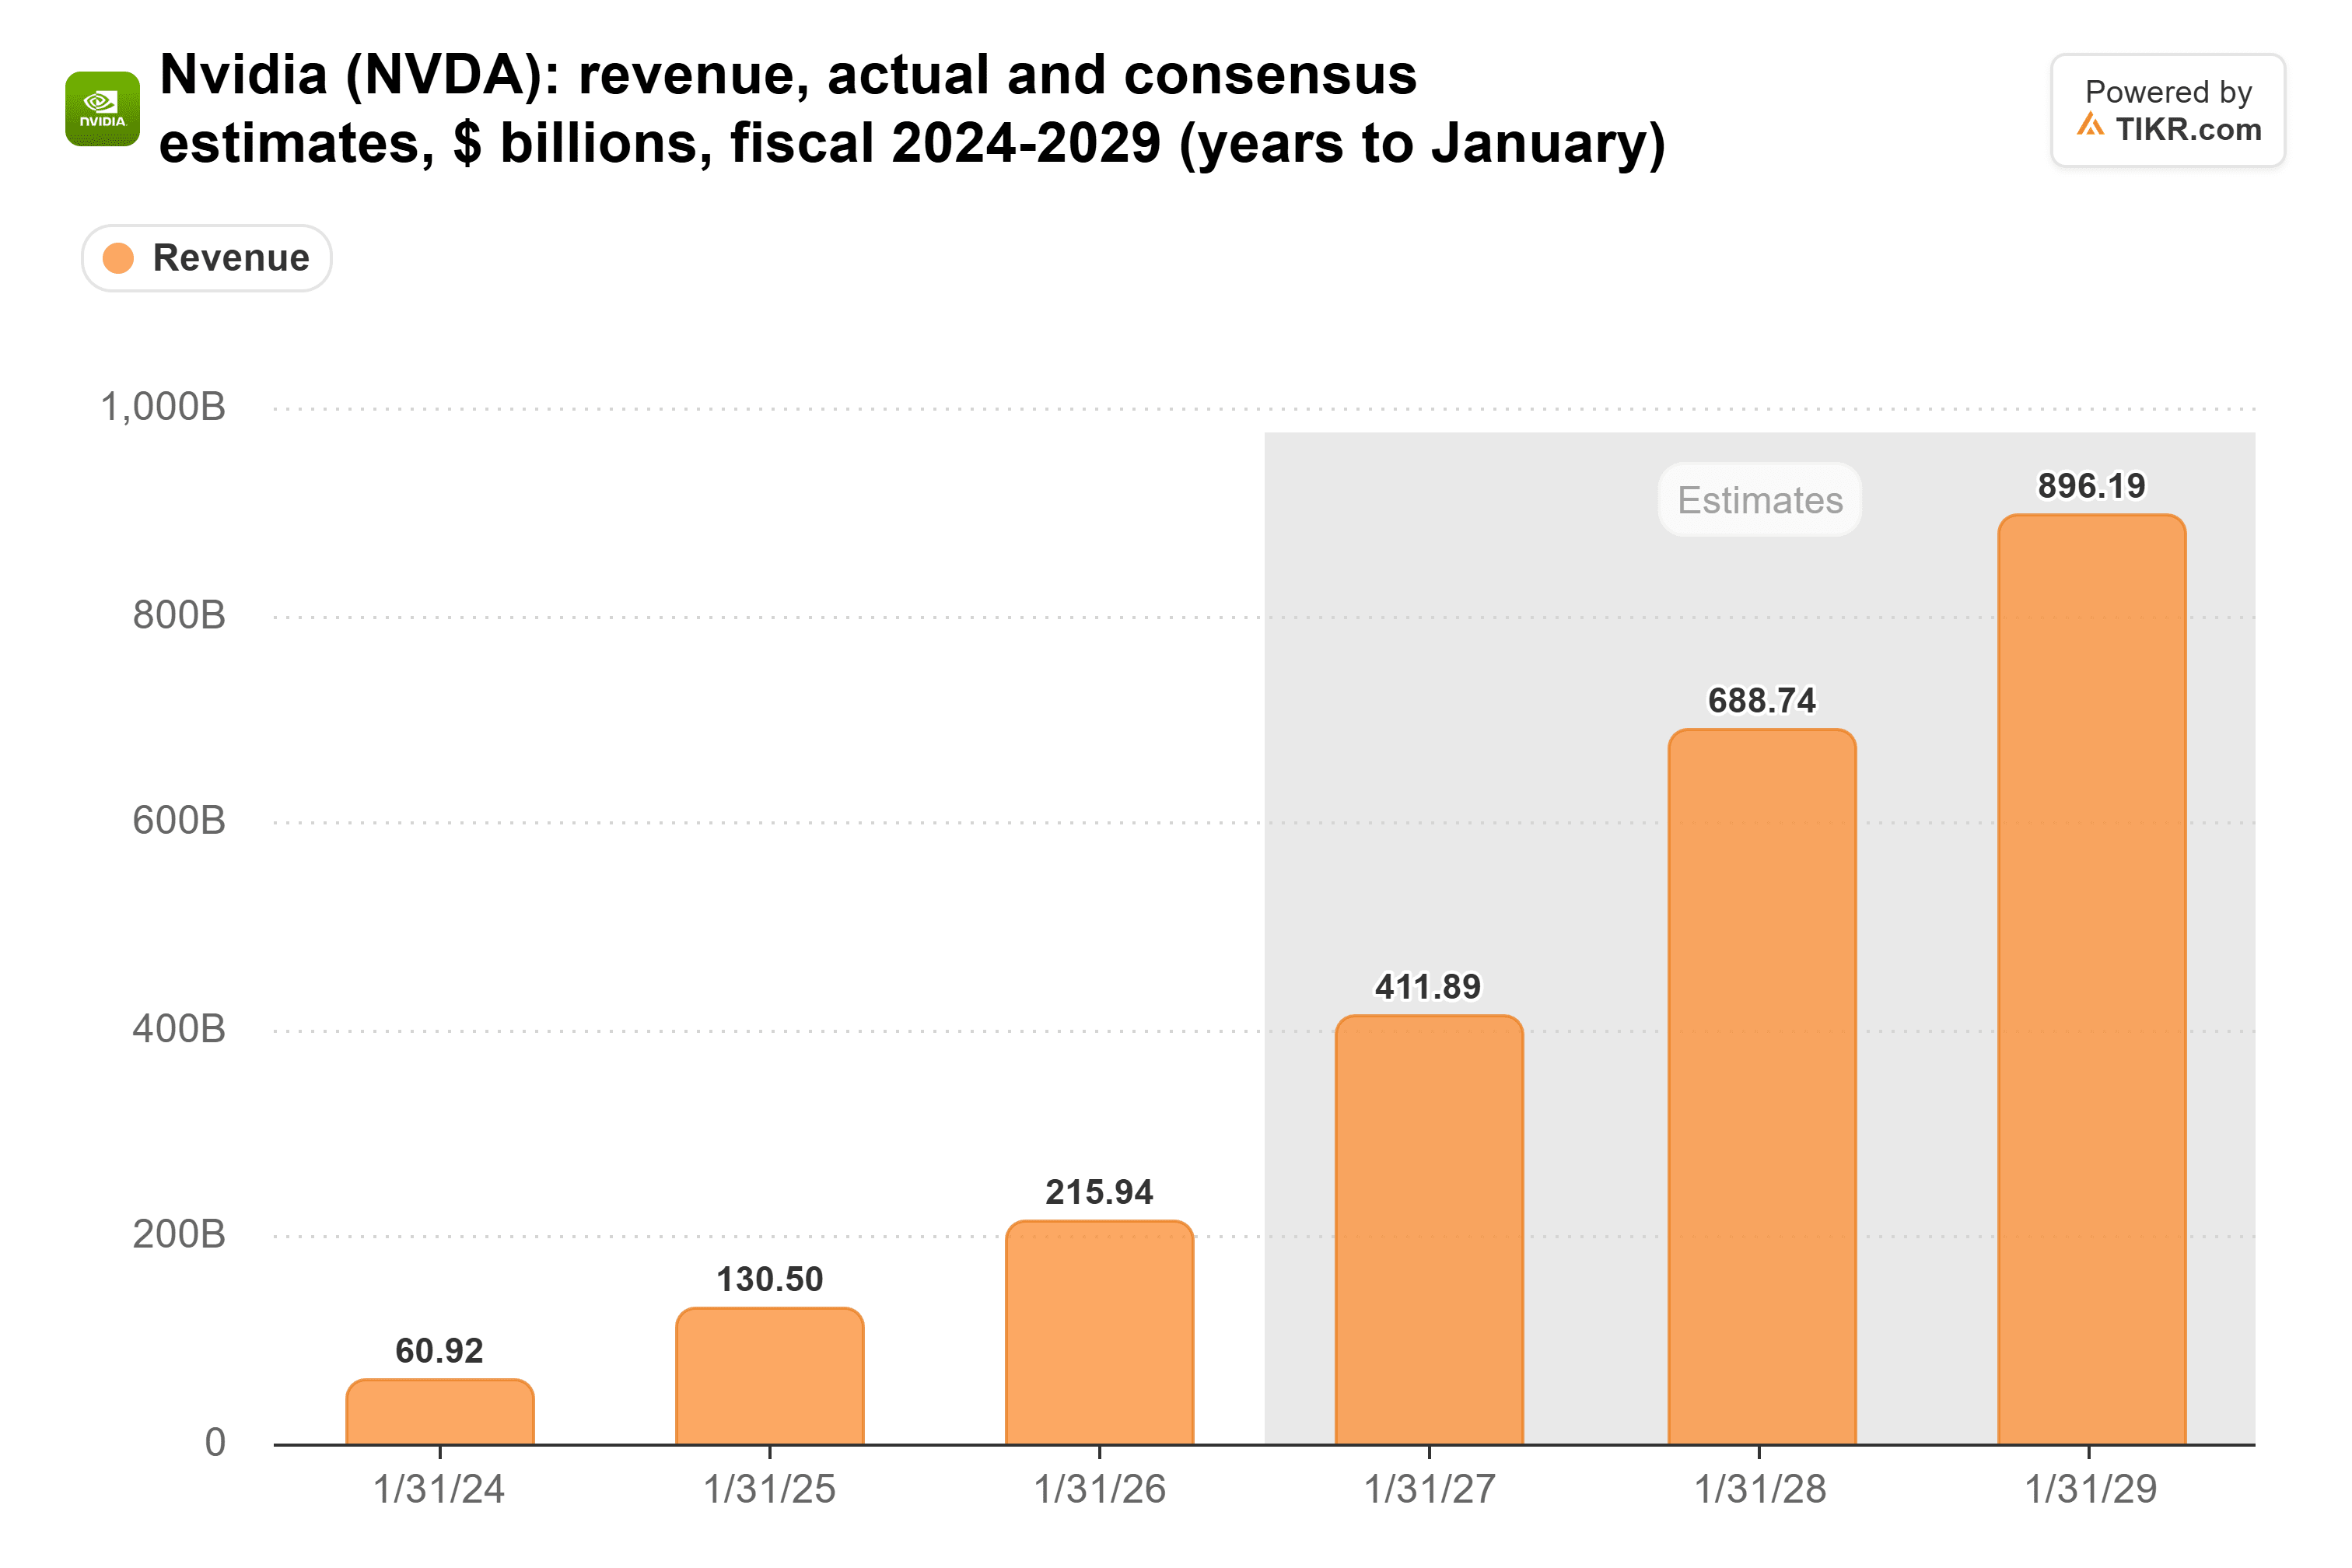
Isso é aproximadamente 4x em três anos, embora não se encaixe perfeitamente na figura de Patel. O poder de computação mede o trabalho realizado, enquanto a receita da NVIDIA também depende dos preços dos chips, do mix de produtos, da participação de mercado e de compradores muito além dos laboratórios.
O que se destaca é a rapidez com que as estimativas desaceleram: cerca de 30% de crescimento no ano encerrado em janeiro de 2029, depois 21% no ano seguinte (apenas oito analistas vão tão longe). Se os laboratórios continuarem expandindo o poder de computação nesse ritmo, esses anos posteriores podem se mostrar conservadores, embora o argumento de Patel por si só não prove isso.
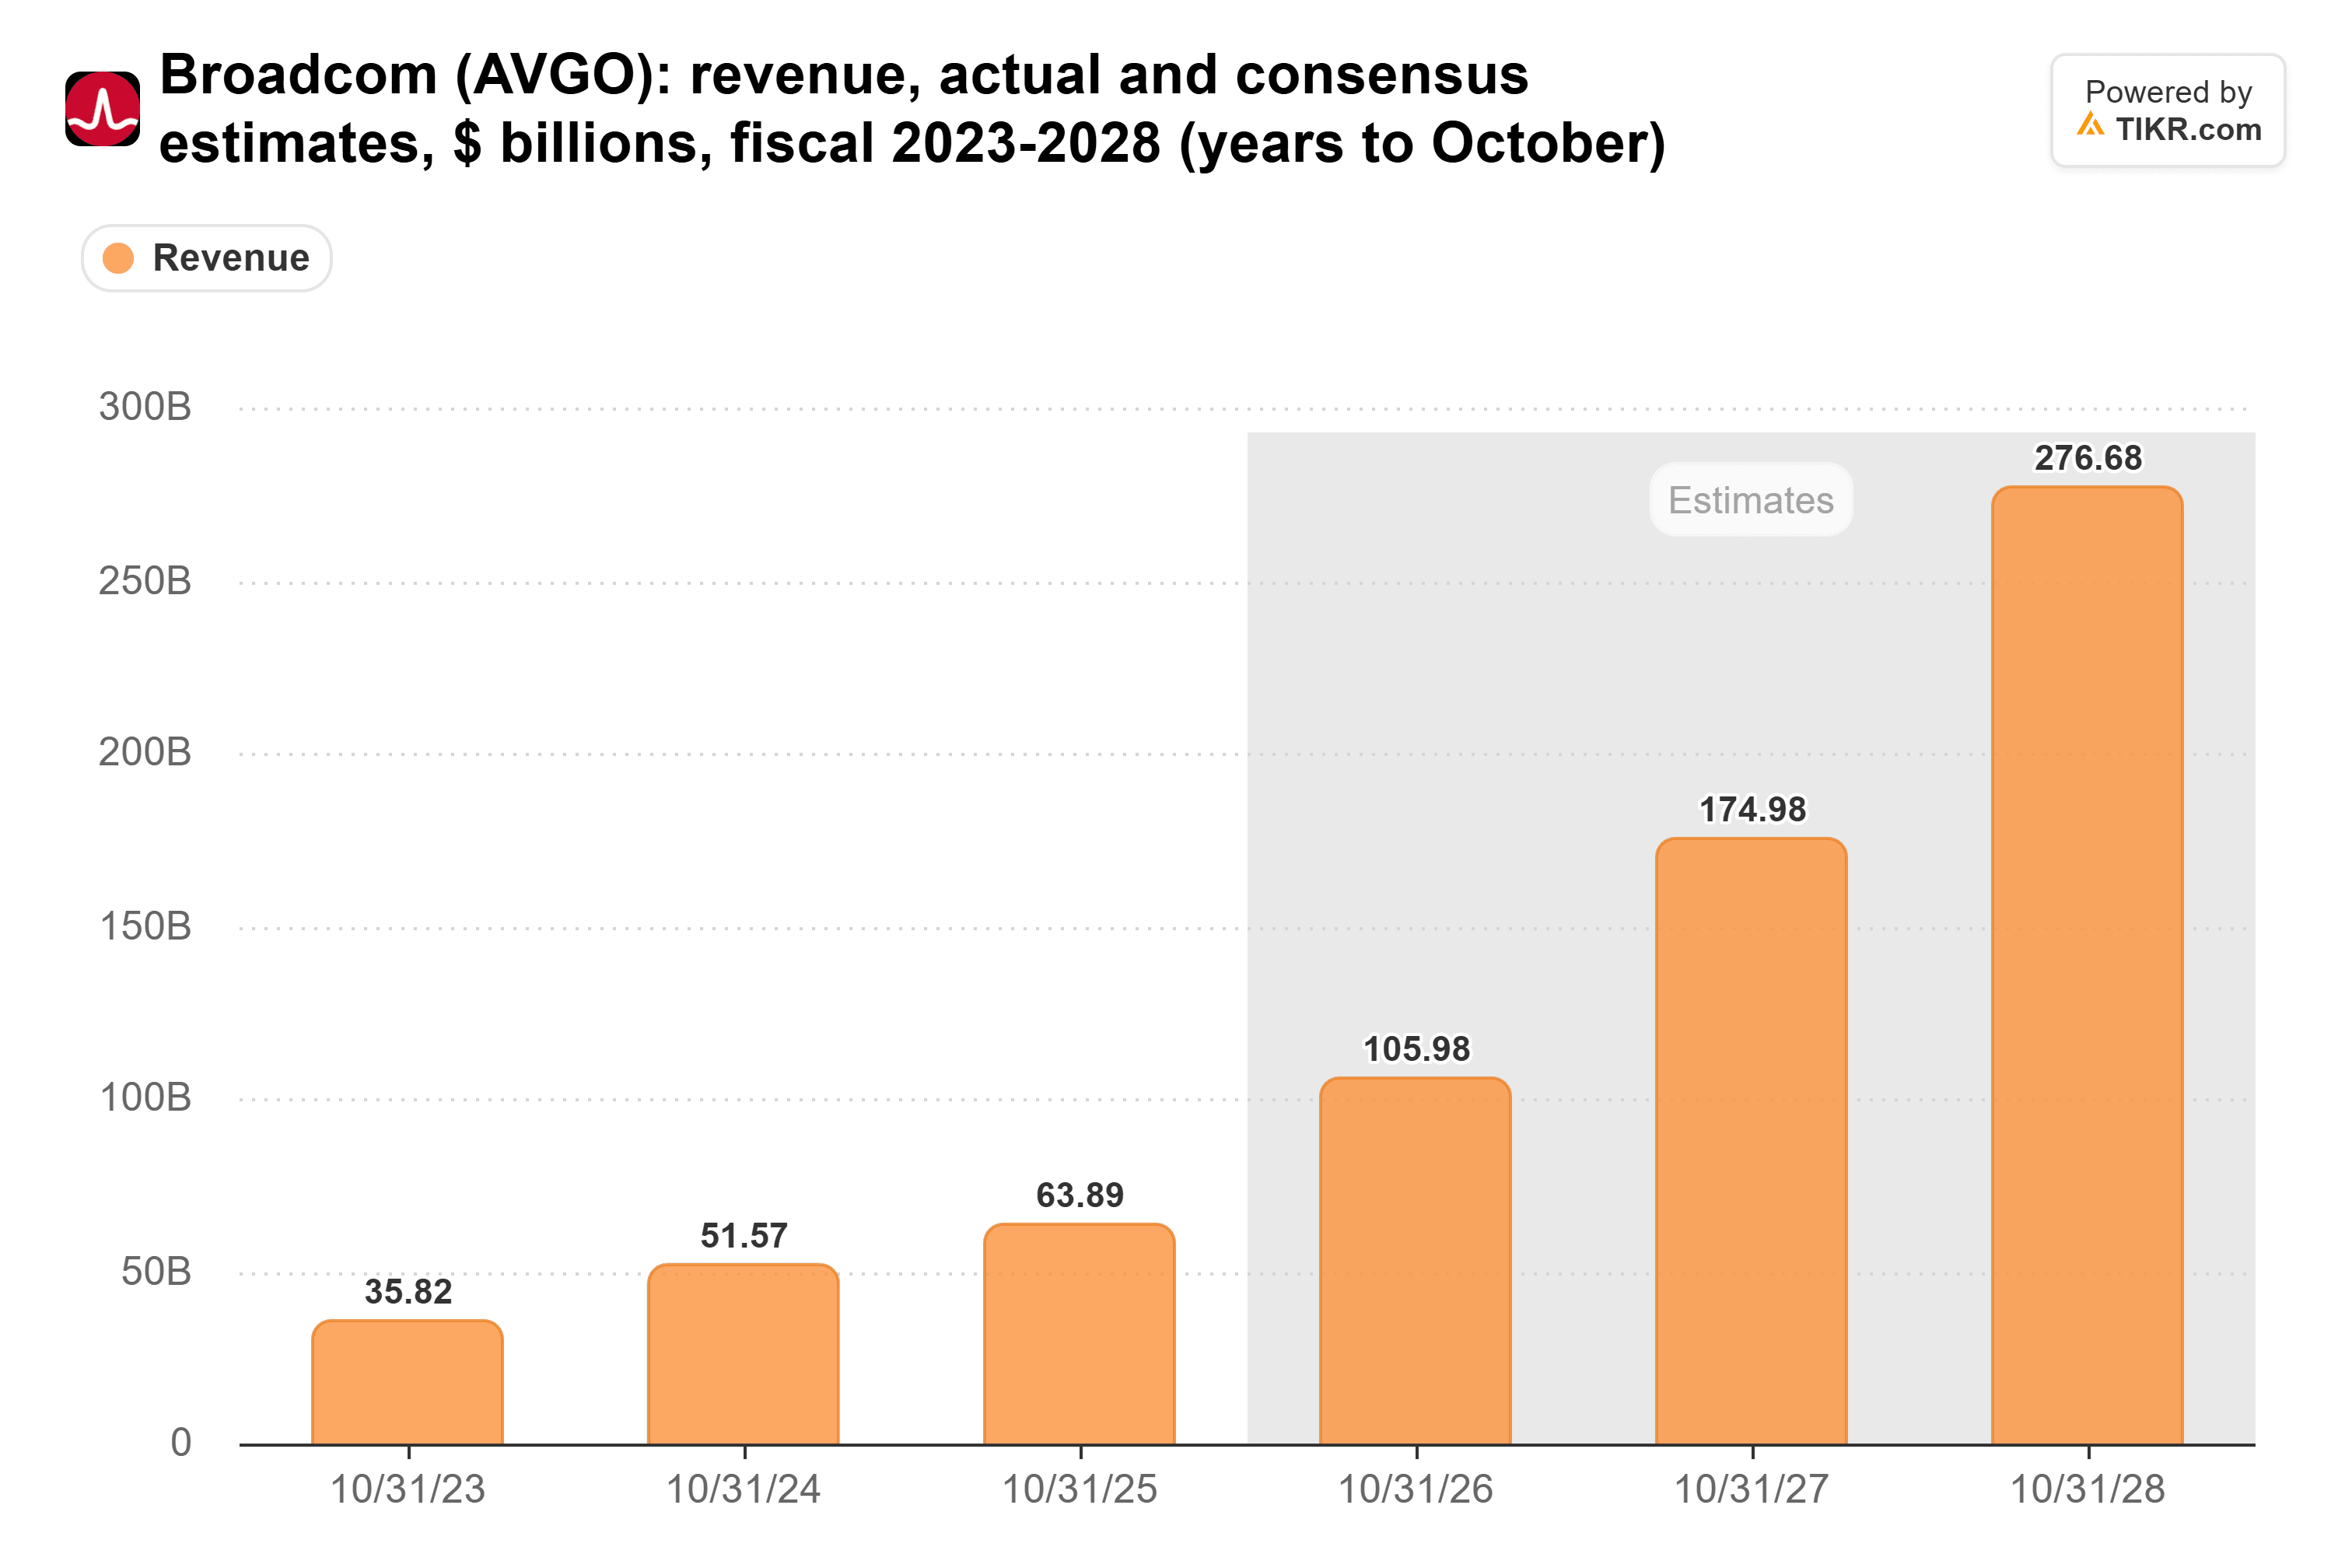
A Broadcom parece semelhante, com receita projetada para subir de $63,9 bilhões no ano fiscal de 2025 para $277 bilhões no ano fiscal de 2028.
A TSMC é paga independentemente de qual chip vença. O CEO C.C. Wei disse em outubro que todos os players de IA trabalham com a TSMC, que ainda espera que a receita de aceleradores de IA cresça a uma taxa anual de 50% a 60% de 2024 a 2029.
O TIKR Acompanha 62 Analistas na NVIDIA. Quantos Dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender da NVIDIA, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da NVIDIA
A Conta Continua Aumentando
O autor Ramez Naam escreveu no X que a Anthropic obtém menos capacidade por bilhão de dólares: "Agora é 8x mais caro aumentar as capacidades de IA do que era há 2 anos."
Os gastos de capital da Alphabet quase quadruplicaram de 2021 a 2025, e ela espera $195 bilhões a $205 bilhões este ano, com um aumento significativo em 2027.
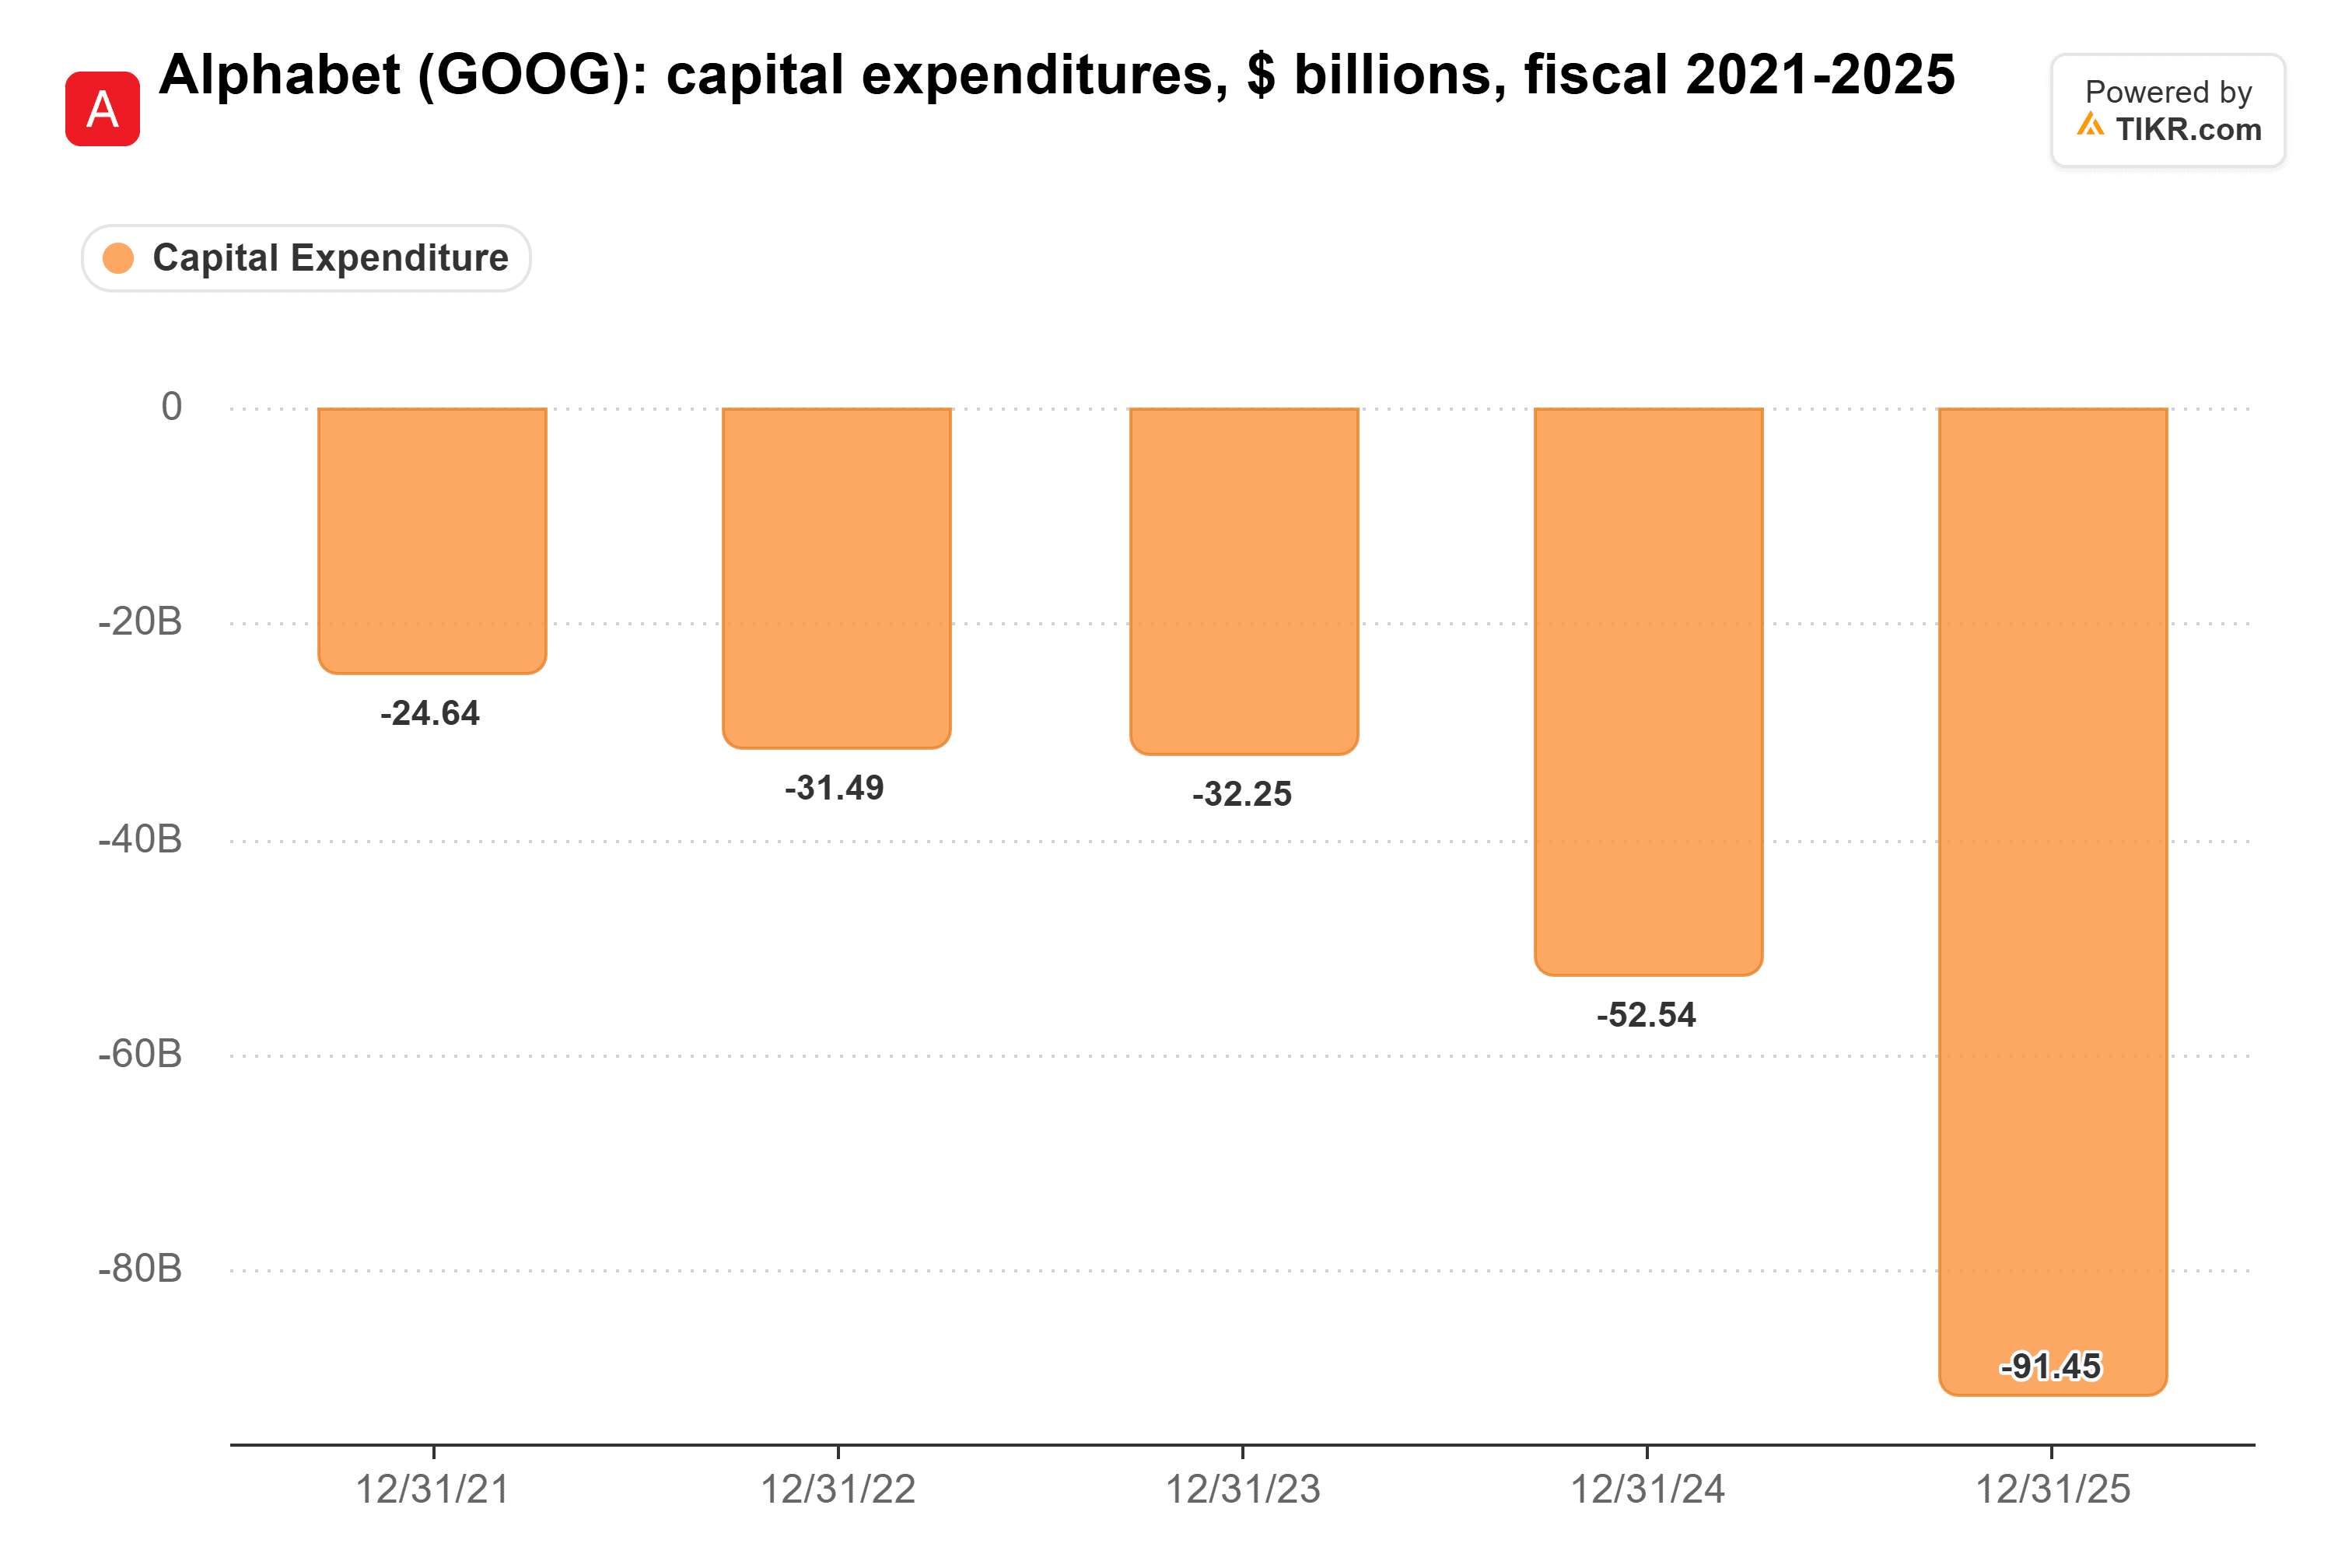
Isso agora supera o caixa da Alphabet: o fluxo de caixa livre foi negativo em $9,1 bilhões no último trimestre, e em junho ela anunciou uma captação de $80 bilhões em capital próprio, parte dela para infraestrutura de IA.
A própria ajuda da NVIDIA pode desacelerar também. A CFO Colette Kress disse na conferência de agosto que a NVIDIA havia investido quase $50 bilhões em laboratórios de fronteira. Desde que Jensen Huang renunciou em 11 de novembro, o The Information relatou que espera-se que a NVIDIA desacelere seus investimentos em IA e garantias de crédito.
Por que a Corrida Ainda Favorece a NVIDIA
A matemática de Naam prejudica mais os investidores dos laboratórios do que seus fornecedores. Se cada ganho custa mais, um laboratório que quer se manter na frente compra ainda mais poder de computação. O risco é o dia em que o dinheiro para, e os compradores ainda não chegaram lá: a Alphabet ainda está aumentando seu orçamento, e Wei diz que a demanda por IA ainda excede a oferta.
Enquanto o dinheiro continuar chegando, os orçamentos crescentes de poder de computação sustentam a receita da NVIDIA, mesmo com parte desse gasto indo para chips personalizados como os TPUs do Google. A NVIDIA reporta em 17 de novembro, e sua perspectiva mostrará se os compradores estão mantendo o ritmo.
Então, Qual é o Valor Real da Ação da NVIDIA?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a NVIDIA poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não pretendem servir como conselho de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!