Principais Conclusões
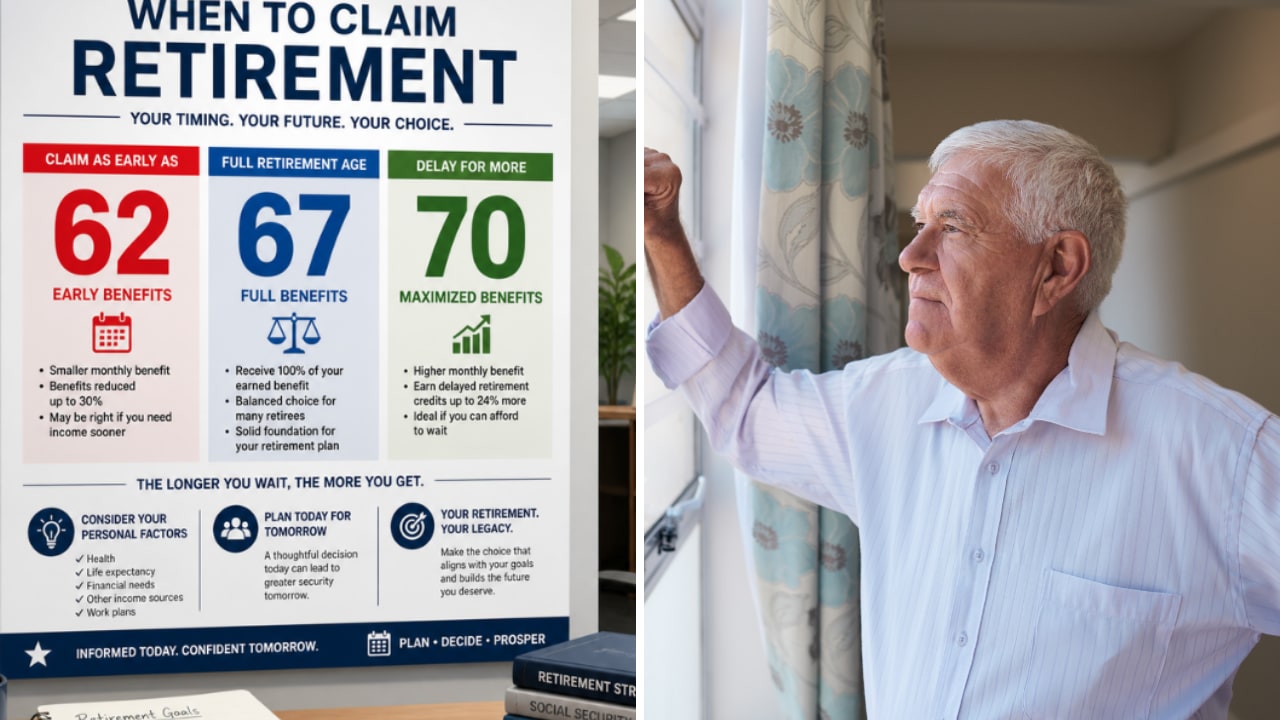
- Um ouvinte de 58 anos no programa Jill on Money, que espera se aposentar aos 62, projeta receber $2.400 por mês do Seguro Social na sua idade plena de aposentadoria, que é 67 anos.
- Se ele requerer o benefício aos 62, o valor seria reduzido em 30% vitaliciamente, para $1.680 por mês, ou $8.640 a menos por ano.
- Para se pagar o valor integral de $2.400 por mês, usando suas economias, dos 62 aos 67 anos, ele precisaria de $144.000. Seus $280.000 em dinheiro cobrem isso quase duas vezes, portanto, esperar está bem ao seu alcance.
- Ao esperar, ele abre mão de $100.800 em benefícios antecipados, valor que o benefício maior recupera por volta dos 79 anos. Trabalhar até os 65 reduziria essa "ponte" para $57.600.
Se você quer parar de trabalhar aos 62, mas esperar para receber o valor integral do seu Seguro Social aos 67, os cinco anos intermediários têm um preço. A boa notícia é que esse preço é fácil de calcular, e um ouvinte do episódio desta semana do Jill on Money pode já tê-lo poupado.
Um homem de 58 anos com os olhos nos 62
O ouvinte tem 58 anos, é casado e ganha pouco mais de $200.000 por ano. Ele tem $750.000 em contas de aposentadoria 401(k) e IRAs (pré-impostos) e $280.000 em dinheiro que acumulou ao longo dos anos. Ele também tem $377.000 em uma conta do mercado monetário, provenientes da venda de um apartamento na Flórida em junho passado. Ele estima os gastos mensais do casal entre $5.000 e $6.000.
Ele disse a Jill Schlesinger que sempre esperou se aposentar por volta dos 62 anos, embora pudesse se imaginar trabalhando até os 65. Ela perguntou quanto o Seguro Social pagaria a ele na idade plena de aposentadoria. Ele disse cerca de $2.400 por mês, com base no valor que consultou no início do ano passado.
6 ações seguras com dividendos pagando rendimentos de 6%+ para aposentados
Existem mais de 100 ações pagando dividendos anuais de 6%+ hoje.
Mas após uma extensa análise de investimentos utilizando os dados proprietários da TIKR, agora acreditamos que apenas seis delas são verdadeiramente seguras para aposentados.
Elas são todas suas gratuitamente como parte do nosso novo relatório de investimentos, que você pode acessar aqui.
Requerer aos 62 custa 30% vitaliciamente
Para qualquer pessoa nascida em 1960 ou depois, a idade plena de aposentadoria é 67 anos, portanto, a dele é 67. Ele pode começar a receber o benefício já aos 62, mas requerer nessa idade reduz o valor em 30%, e o corte é vitalício. Sobre seus $2.400, isso significa um benefício de $1.680, ou $720 a menos por mês, o que equivale a $8.640 por ano.
Portanto, se ele parar aos 62, pode optar por receber o benefício menor imediatamente ou esperar pelo valor integral e viver de suas economias até ele começar. Schlesinger disse a ele que a espera é a parte difícil: "O desafio que você tem é que, nos anos entre 62 e a idade plena de aposentadoria, você seria forçado a gastar parte de suas economias."
Cinco anos do benefício integral exigem $144.000
Para se pagar o valor integral de $2.400 por mês dos 62 aos 67 anos, ele precisaria de 60 pagamentos mensais do seu próprio bolso, ou $144.000. Ele separaria esse valor como uma "ponte", em um pote separado, até o Seguro Social assumir.
Se ele requeresse aos 62, receberia 60 pagamentos de $1.680 nesses mesmos cinco anos, totalizando $100.800. Isso é o que ele abre mão ao esperar. A partir dos 67, ele recupera esse valor a uma taxa de $720 por mês. Dividindo $100.800 por $720, leva 140 meses, pouco menos de 12 anos, então ele sai ganhando ao esperar se viver além dos 79 anos.
E os $144.000 apenas substituem o benefício do Seguro Social. Com gastos de $5.000 a $6.000 por mês, o restante do orçamento viria de suas economias a partir dos 62, independentemente de quando ele requerer o benefício.
Seu dinheiro já cobre a "ponte"
Seus $280.000 em dinheiro cobrem os $144.000 quase duas vezes, sem tocar no dinheiro do apartamento ou em suas contas de aposentadoria. Pagar pela "ponte" com dinheiro tem outra vantagem: esse dinheiro já foi tributado, enquanto os $750.000 em suas contas 401(k) e IRAs não foram, como Schlesinger destacou.
Se eu fosse ele, separaria os $144.000 e esperaria pelo benefício integral. Viver além dos 79 é uma aposta razoável para um homem de 58 anos que se diz saudável, e os $720 extras por mês continuam chegando enquanto ele viver.
Trabalhar até os 65 reduz a "ponte" para $57.600
A preferência da própria Schlesinger era que ele continuasse trabalhando mais alguns anos: "se você realmente quer parar aos 62, o plano não é tão bom quanto trabalhar até os 65." Se ele se aposentar aos 65 e requerer aos 67, a "ponte" encolhe para 24 pagamentos de $2.400, ou $57.600, e ele ainda teria mais três anos para poupar. Ela também destacou que aos 65 ele teria direito ao Medicare. De qualquer forma, seus $2.400 são uma estimativa que ele consultou no início do ano passado, então eu obteria uma nova estimativa do Seguro Social antes de separar um único dólar.
Aproveite sua aposentadoria com estilo com estes rendimentos seguros de dividendos de 6%+
Dividendos podem ser a chave para uma enorme riqueza. Mas apenas se você comprar os certos.
Escolher a ação de alto rendimento certa pode ser a diferença entre uma aposentadoria dos sonhos... e passar aperto todo mês, esperando o próximo benefício do Seguro Social ser compensado.
Identificamos seis ações com rendimento de 6%+ que acreditamos que todo aposentado deveria conhecer agora.
Aviso Legal:
Por favor, note que os artigos na TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes das empresas ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!