Principais Conclusões
- Dos 460 grandes fundos que apresentaram 13Fs para o trimestre encerrado em 30 de setembro, 27 venderam UnitedHealth, incluindo o fundo de George Soros, enquanto 12 compraram.
- A maior movimentação individual foi uma compra, uma nova posição avaliada em cerca de US$ 453 milhões, e parte do dinheiro se realocou dentro do setor de saúde gerenciada: esse comprador reduziu CVS Health, e um dos vendedores comprou Elevance Health.
- Os analistas esperam que a UnitedHealth lucre US$ 27,04 por ação em 2028, próximo aos US$ 27,66 de 2024, à medida que seus custos médicos voltam a ficar sob controle.
- Com um múltiplo de 17x o lucro futuro, abaixo de sua média de cinco anos de 19x, a ação pode atingir o preço-alvo médio de US$ 476 apenas com o crescimento dos lucros, então os compradores têm o argumento mais forte, a menos que Washington mude a economia do Medicare Advantage.
Vinte e sete grandes fundos venderam UnitedHealth (UNH) no último trimestre, mais que o dobro do número que a comprou, e o fundo de George Soros foi um deles.
Essas contagens abrangem os 460 grandes fundos que apresentaram 13Fs para o trimestre encerrado em 30 de setembro: fundos conhecidos dos leitores, além de qualquer um que detenha US$ 1 bilhão ou mais em ações dos EUA, excluindo fundos quantitativos e de índice. Os 27 vendedores venderam toda a posição ou reduziram suas participações em 20% ou mais. Os 12 compradores abriram uma posição ou aumentaram em 20% ou mais. E 77 fundos a mantinham no final do trimestre.
A venda de Soros foi insignificante
Soros dá aos vendedores seu nome mais famoso, mas a Soros Fund Management mal se mexeu. Seu 13F, apresentado em 13 de novembro, mostra que reduziu sua participação em 54% para 1.774 ações, uma venda avaliada em cerca de US$ 775 mil aos preços do final do trimestre. Isso mal aparece em um fundo cujo 13F detém US$ 6,48 bilhões em ações dos EUA, e a UnitedHealth agora é sua 201ª maior posição. Muitas das outras vendas também foram reduções. A Mondrian Investment Partners, uma empresa de US$ 49 bilhões, cortou sua participação em 41% em seu 13F apresentado em 23 de outubro e ainda mantinha 218.096 ações no valor de US$ 80 milhões, 1,5% de suas ações do 13F.
O TIKR acompanha 26 analistas da UnitedHealth. Quantos dizem "Comprar"?
Veja a distribuição completa das recomendações de Compra, Manutenção e Venda para a UnitedHealth, junto com as estimativas de receita e lucro do Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a UnitedHealth
Parte da venda permaneceu no setor de saúde gerenciada
A maior venda veio com uma troca. A Meridiem Capital Partners, uma empresa de US$ 2,4 bilhões, vendeu todas as suas 211.050 ações da UnitedHealth, conforme mostra seu 13F apresentado em 16 de novembro. Isso representava cerca de US$ 88 milhões aos preços do final do trimestre e 4,0% de suas ações do 13F no trimestre anterior. No mesmo trimestre, ela abriu uma posição em Elevance Health (ELV): 96.663 ações no valor de US$ 38 milhões, 1,6% de suas ações do 13F.
A Ilex Capital Partners, cujo 13F detém US$ 5,15 bilhões em ações dos EUA, saiu de ambas. Seu 13F, apresentado em 13 de novembro, mostra que vendeu todas as 132.227 ações da UnitedHealth, cerca de US$ 55 milhões, e todas as 113.556 ações da Elevance. Desde 30 de setembro, a Elevance subiu 12% e a UnitedHealth subiu 6%.
O maior cheque foi para os compradores
A GQG Partners, que administra US$ 164 bilhões, fez a maior movimentação do trimestre de qualquer lado. Seu 13F, apresentado em 13 de novembro, mostra uma nova posição de 1,23 milhão de ações, cerca de US$ 453 milhões aos preços do final do trimestre e 0,8% de suas ações do 13F. Essa única compra supera em muito a saída de US$ 88 milhões da Meridiem. A GQG também reduziu sua participação na CVS Health (CVS) em 65% no trimestre, para 2,81 milhões de ações no valor de US$ 241 milhões, e a CVS desde então revelou um plano para se dividir em duas.
A Pentwater Capital Management, uma empresa de US$ 19 bilhões, aumentou seu número de ações em 664% para 135.625 ações no valor de US$ 50 milhões. Seu 13F, apresentado em 16 de novembro, também lista opções de compra com valor nocional de US$ 638 milhões e opções de venda com valor nocional de US$ 250 milhões, então as ações são apenas parte de sua posição. A Distillate Capital Partners, uma empresa de US$ 2,1 bilhões, adicionou 84% para 114.479 ações, o que tornou a UnitedHealth sua terceira maior participação, com 2,0% de suas ações do 13F. E a Maverick Capital, de Lee Ainslie, abriu uma pequena posição de 5.092 ações, cerca de US$ 2 milhões.
A UnitedHealth subiu 6% desde seu fechamento em 30 de setembro até seu último fechamento de US$ 389,68. Esse é o movimento da ação isoladamente, já que um 13F não mostra o que qualquer fundo pagou.
Os números apoiam os compradores?
Os analistas esperam que os lucros da UnitedHealth subam novamente em direção ao pico de 2024:
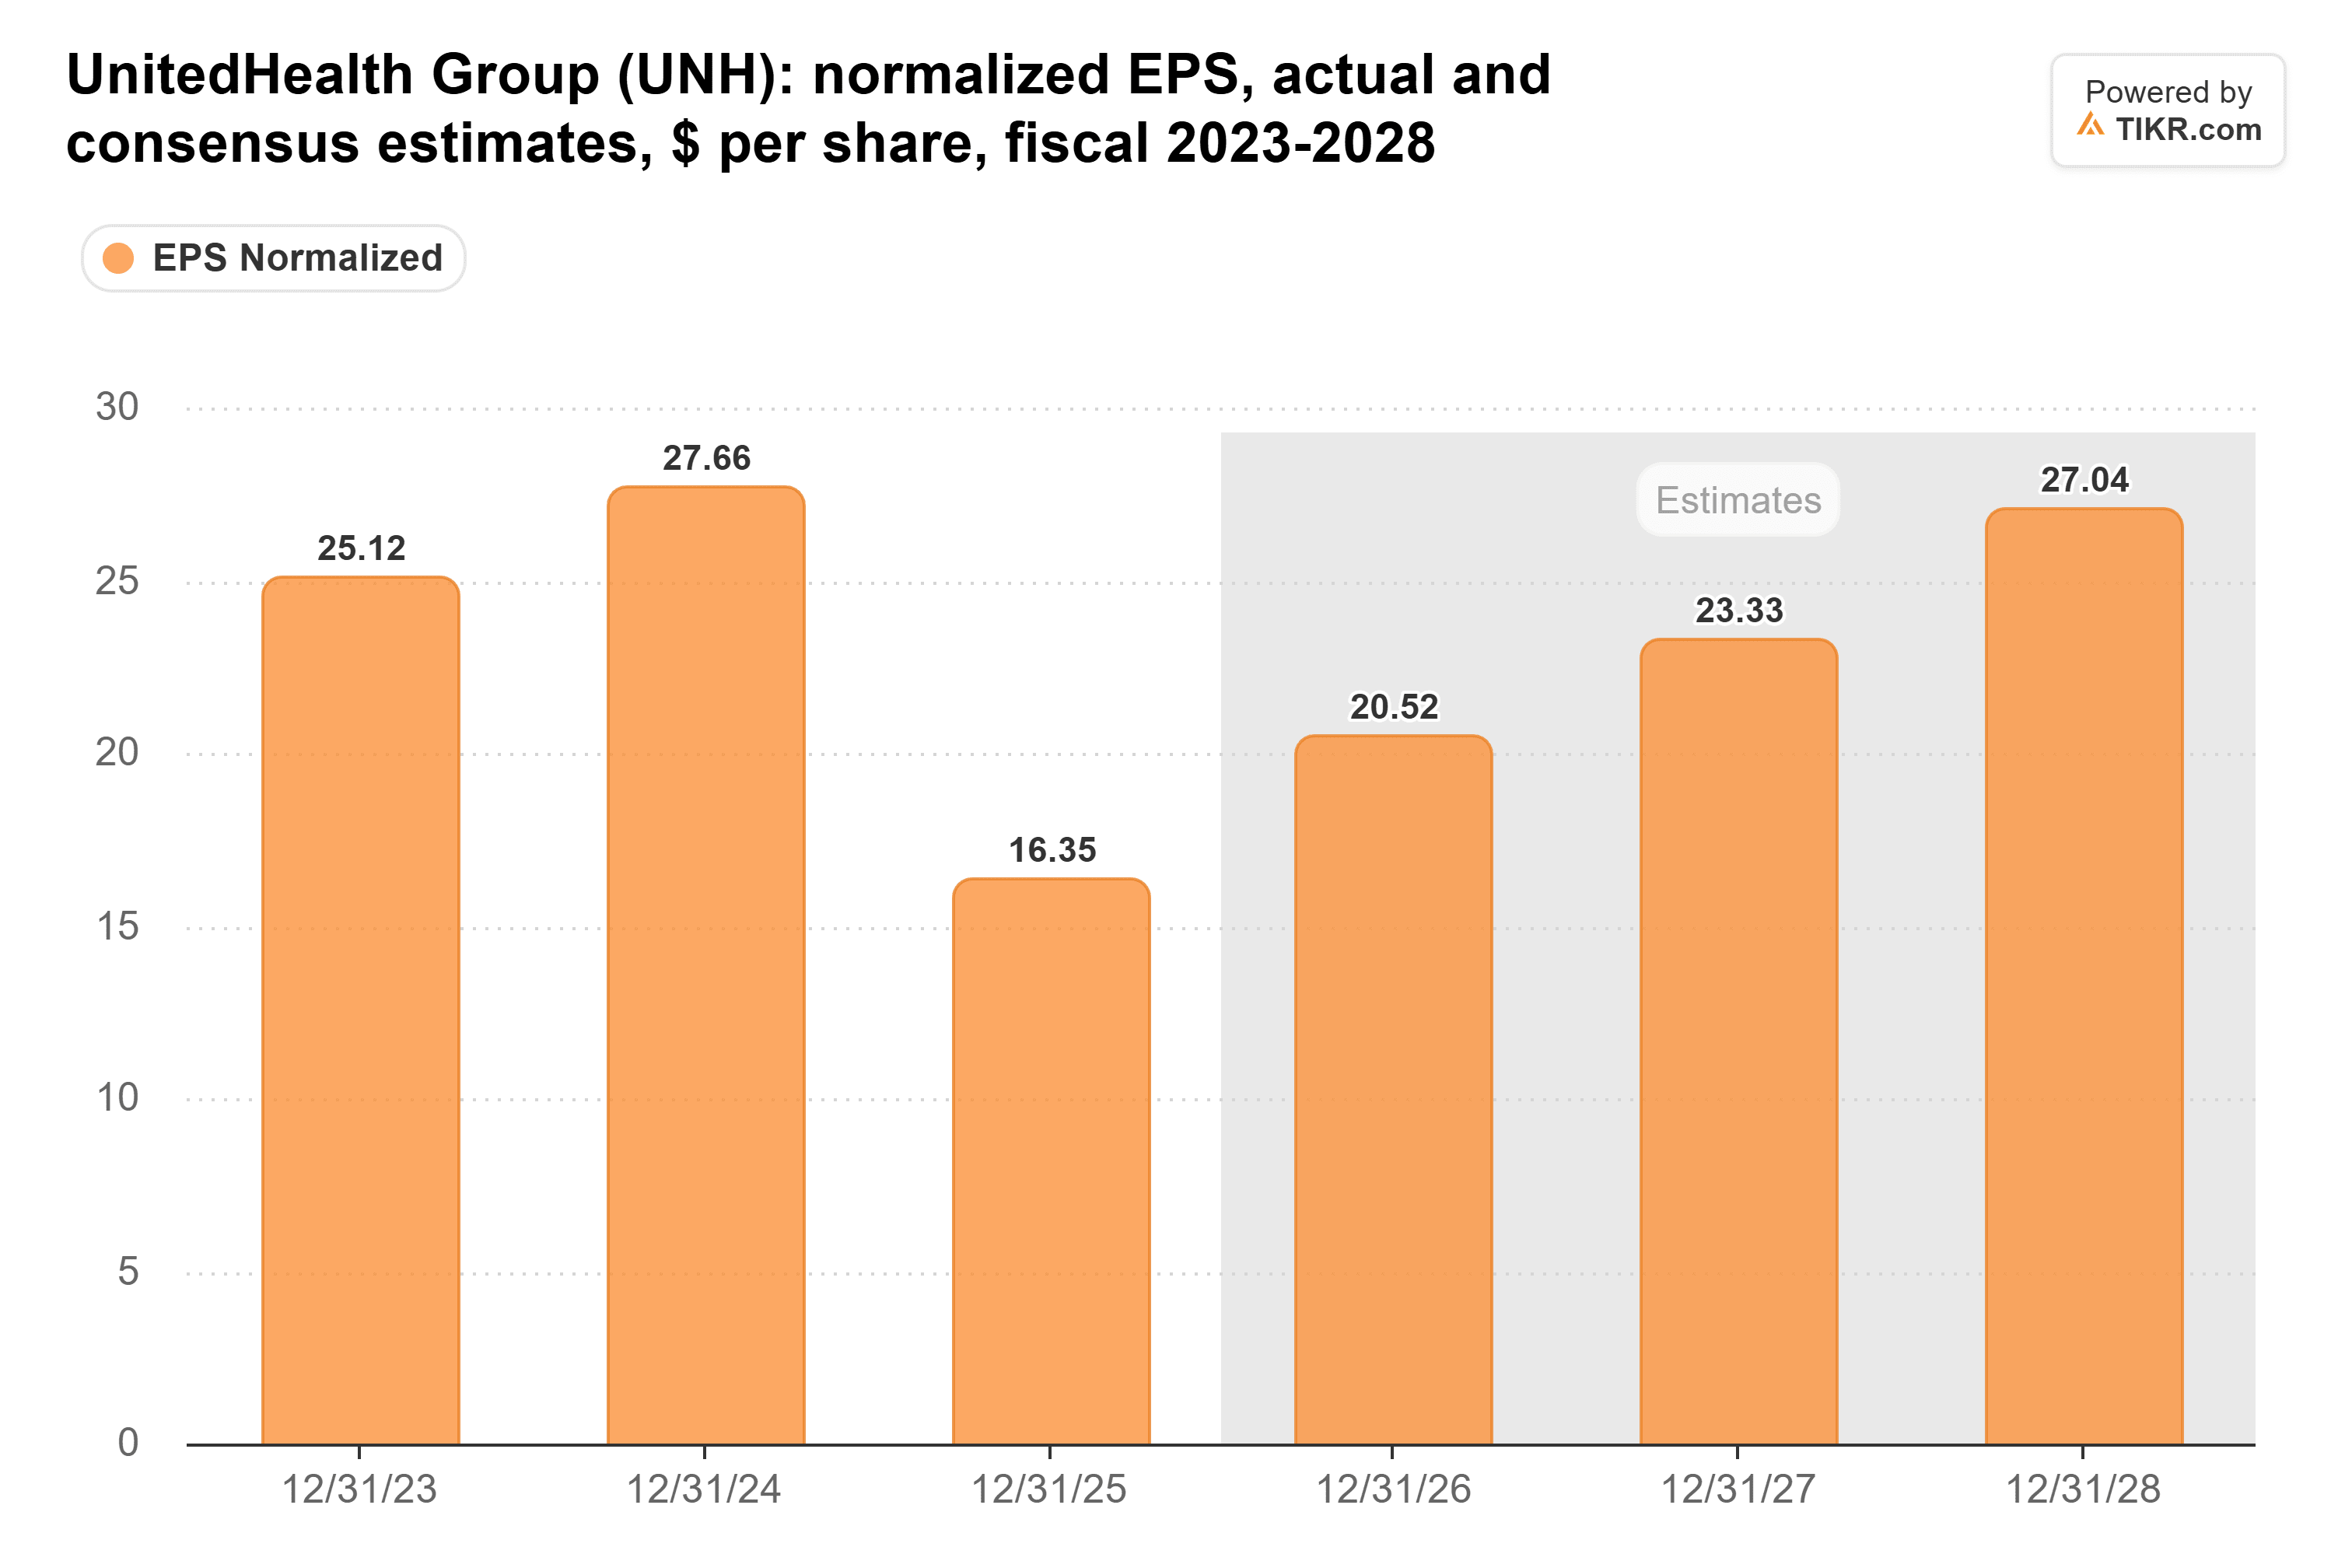
O EPS normalizado caiu para US$ 16,35 em 2025, ante US$ 27,66 em 2024, à medida que os custos médicos subiram para 89,1% dos prêmios, ante 85,5%. Os analistas agora esperam US$ 20,52 este ano e US$ 27,04 em 2028, e sua estimativa para 2027 subiu para US$ 23,33, ante US$ 20,93 no final de junho. O ajuste de custos parece real. A razão de cuidados médicos do terceiro trimestre foi de 88,4%, contra 89,9% um ano antes, e ainda seria de 89,1% sem uma liberação de provisão de US$ 610 milhões.
A UnitedHealth negocia a 17x o lucro futuro, abaixo de sua média de cinco anos de 19x:
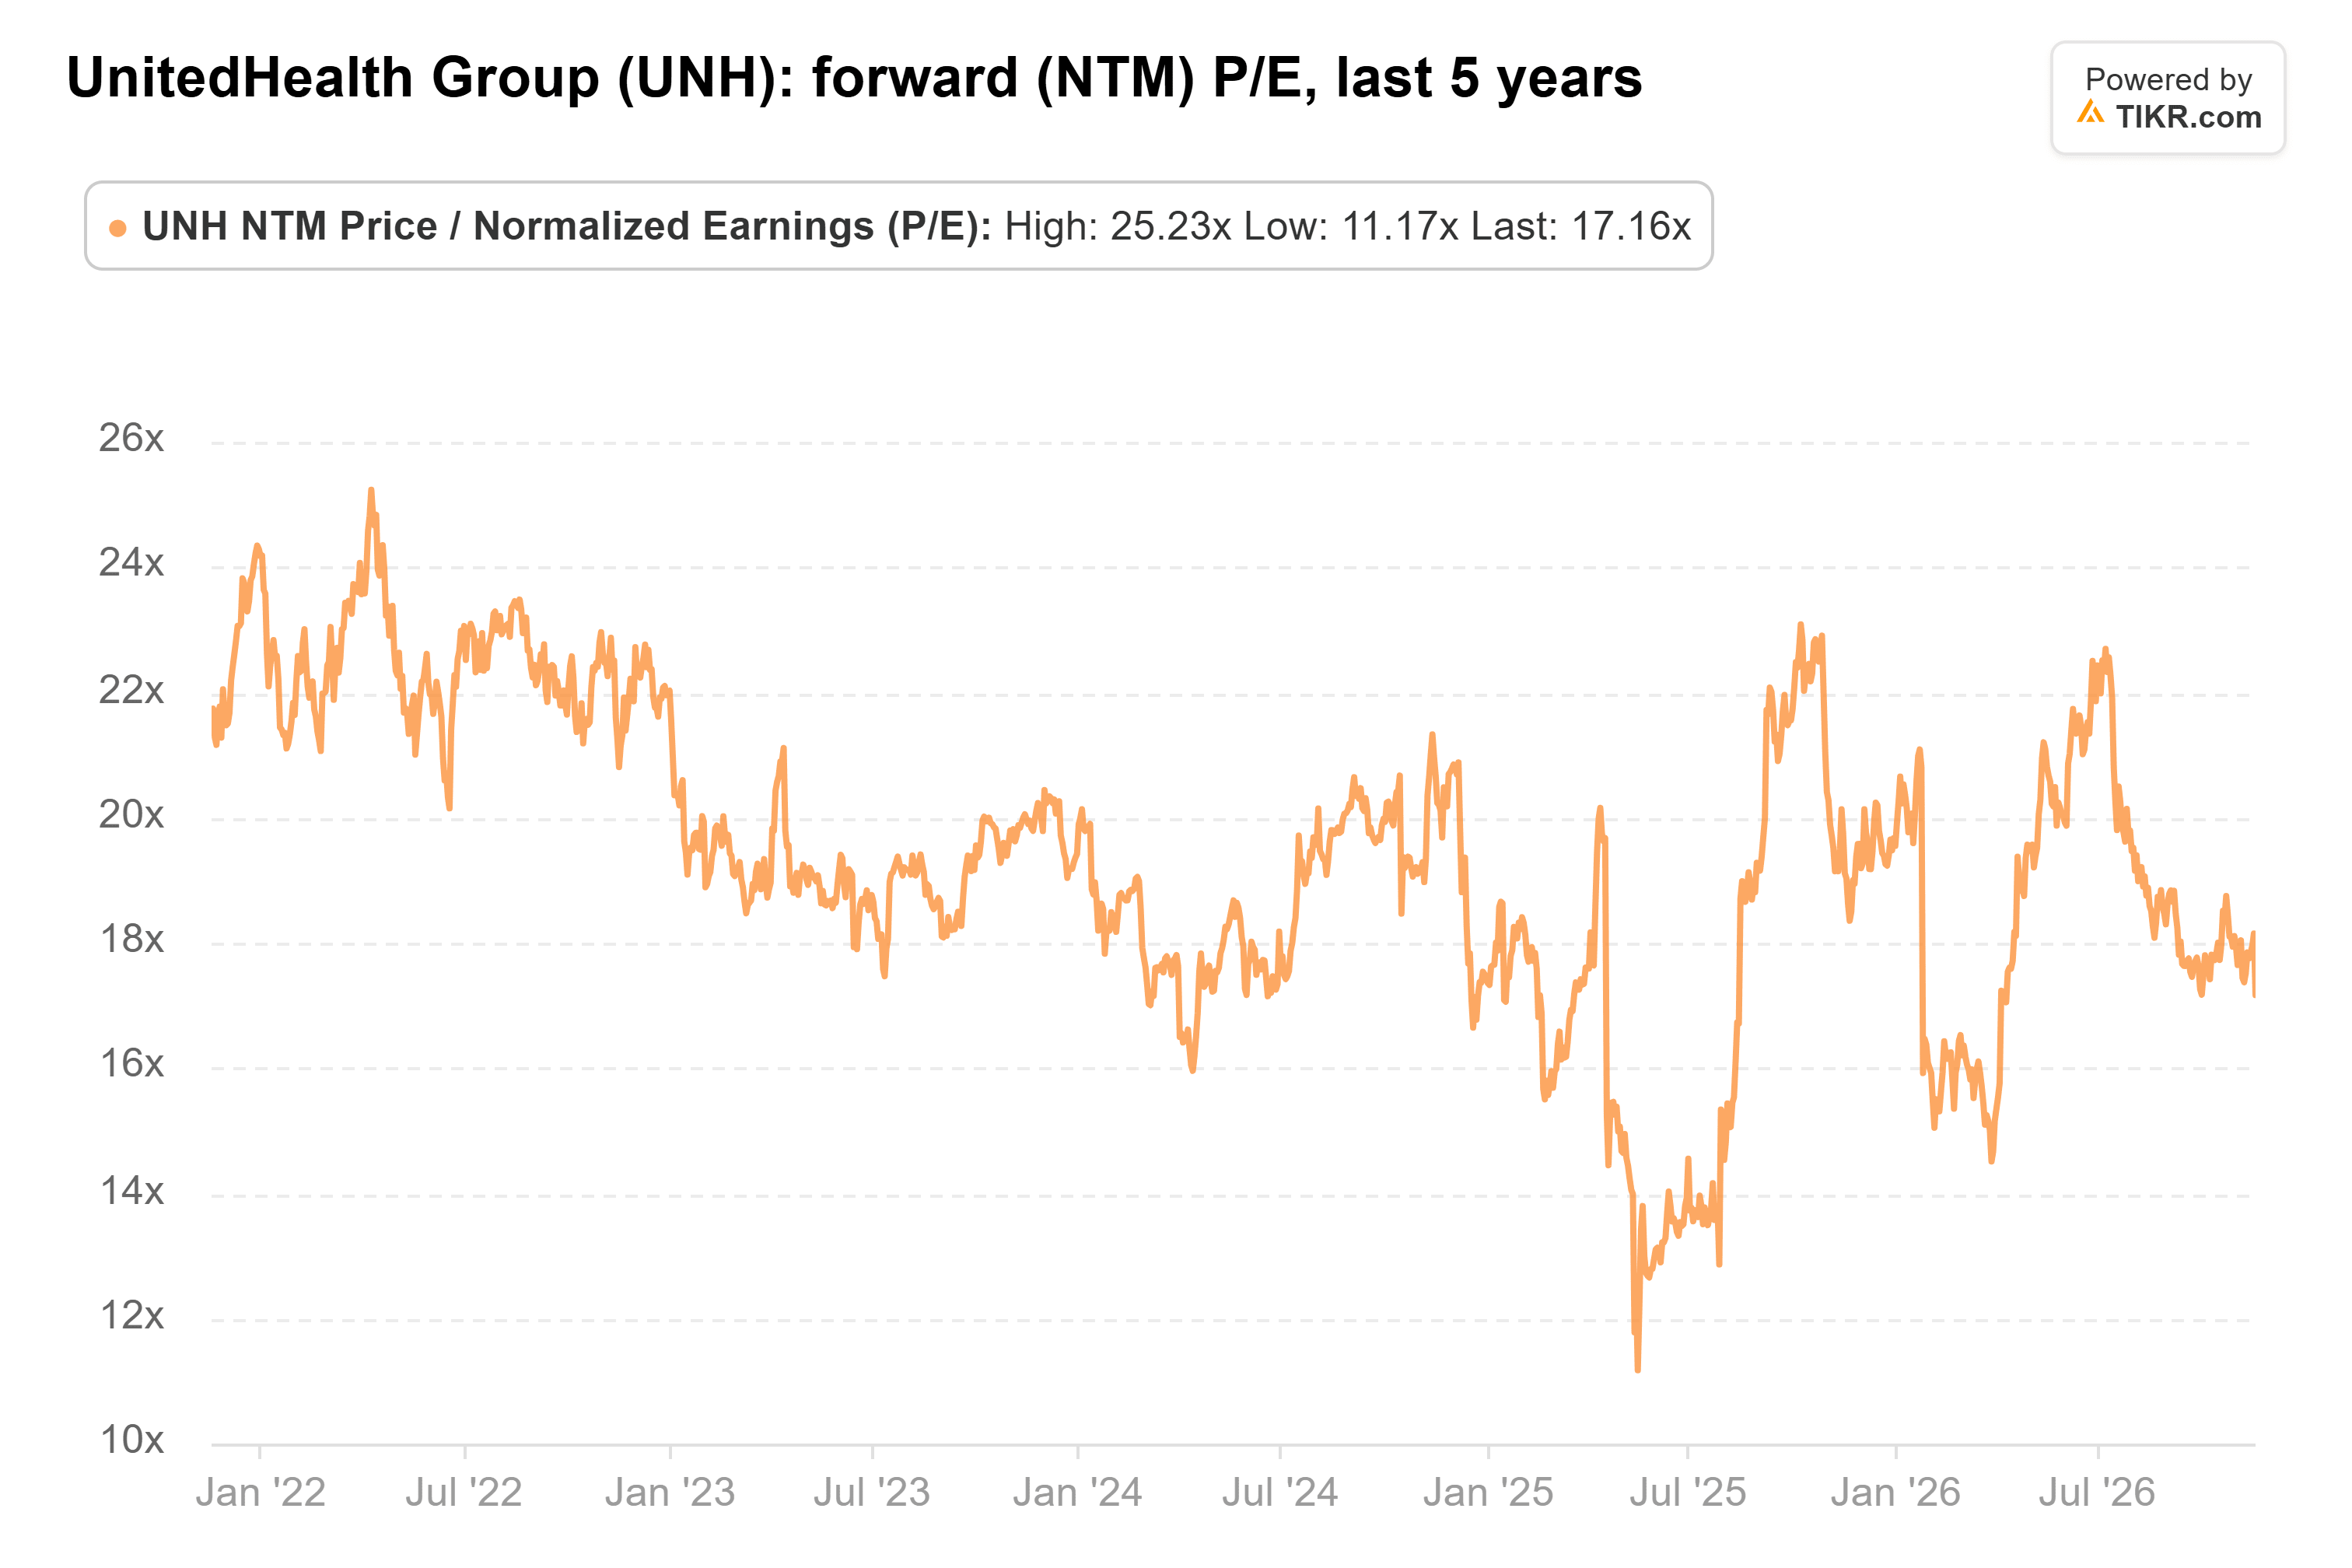
Os 26 analistas que cobrem a ação elevaram seu preço-alvo médio para US$ 476, ante US$ 387 há um ano:

Isso representa 22% acima do último fechamento. Pelos meus cálculos, US$ 476 equivalem a cerca de 18x o consenso de US$ 27,04 para 2028, ainda abaixo da média de cinco anos da ação. Portanto, o alvo não precisa de uma reavaliação do múltiplo, apenas que as estimativas se sustentem.
Estou com os compradores
Do meu ponto de vista, os compradores têm o argumento mais forte: os custos estão caindo, as estimativas estão subindo e a ação pode atingir o alvo do mercado apenas com o crescimento dos lucros. O melhor argumento dos vendedores é Washington. Os prêmios do CMS representaram 44% da receita da UnitedHealth em 2025, e a senadora Elizabeth Warren mirou na empresa desde que os democratas venceram o Congresso.
A administração prometeu divulgar suas perspectivas para 2027 antes do final do ano. Se ela apresentar previsões iguais ou superiores aos US$ 23,33 esperados pelos analistas, os compradores parecem certos. Abaixo de US$ 23,17, que representa um crescimento de 13% em relação ao piso de pelo menos US$ 20,50 deste ano e a extremidade inferior da meta de longo prazo da administração, eu ficaria do lado dos vendedores. Os próximos 13Fs dos fundos, com vencimento em meados de fevereiro, mostrarão quem manteve a posição.
Então, qual é o valor real da ação da UnitedHealth?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a UnitedHealth poderia valer. Comece a partir das estimativas de consenso do Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a UnitedHealth gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!