Principais Conclusões
- Cinco grandes fundos, liderados pela Viking Global e Hillhouse, compraram ou aumentaram suas posições na Alibaba (BABA) no 3º trimestre, de acordo com seus formulários 13F para o trimestre encerrado em 30 de setembro.
- A Alibaba caiu 19% desde então, e a maior posição da Hillhouse é a rival da Alibaba, a PDD Holdings (PDD), que negocia a cerca de 7x os lucros futuros.
- Analistas esperam que o EPS normalizado da Alibaba suba cerca de 65% no ano até março de 2027, e a 11x os lucros futuros, a ação está abaixo de sua média de cinco anos de 13x.
- Esperar pelo relatório desta semana parece ser a melhor jogada, já que a recuperação depende de melhorias nas margens da nuvem, redução dos prejuízos das aplicações de IA e no fluxo de caixa.
Quem está pensando em comprar a queda da Alibaba antes do relatório desta semana tem companhia. Cinco grandes fundos compraram ou aumentaram suas posições na ação no terceiro trimestre, de acordo com seus formulários 13F para o trimestre encerrado em 30 de setembro, arquivados entre 20 de outubro e 16 de novembro.
A ação não cooperou desde então. A Alibaba caiu 19% desde seu fechamento em 30 de setembro e está 52% abaixo de sua máxima dos últimos 12 meses. E o fundo que fez a maior aposta nela fez uma ainda maior na PDD Holdings.
A TIKR acompanha 41 analistas da Alibaba. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender para a Alibaba, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam a TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Alibaba
Dois novos compradores e três apostas muito maiores
A Viking Global de Andreas Halvorsen, que administra US$ 78,2 bilhões, abriu uma nova posição de 4,45 milhões de ações no valor de US$ 478 milhões em 30 de setembro, conforme mostra seu 13F arquivado em 16 de novembro. Isso representa apenas 1,5% de suas ações listadas no 13F. A SRS Investment Management, uma empresa de US$ 13,9 bilhões, também era nova na ação, com 1,69 milhão de ações no valor de US$ 181 milhões, ou 1,7% de suas ações listadas no 13F.
A convicção real veio de fundos que já a possuíam. A Hillhouse aumentou sua participação em 1.254% para 2,49 milhões de ações no valor de US$ 268 milhões. Isso fez da Alibaba sua segunda maior posição, representando 17,4% dos US$ 1,54 bilhão em ações norte-americanas listadas em seu 13F. A Carrhae Capital, que administra US$ 6,1 bilhões, mais do que triplicou suas ações para 1,59 milhão, no valor de US$ 171 milhões e 10,9% de suas ações listadas no 13F. Ela também detinha opções de compra com valor nocional de US$ 183 milhões. A filial de Hong Kong da Taikang Asset Management adicionou 23%, para 307 mil ações, 2,9% dos US$ 1,12 bilhão em ações norte-americanas listadas em seu 13F. Um 13F mostra apenas ações listadas nos EUA, portanto, qualquer ação da Alibaba que esses fundos detenham em Hong Kong não é contabilizada.
A Hillhouse gosta ainda mais da rival mais barata
A maior posição da Hillhouse é a PDD, representando 22,5% de suas ações listadas no 13F, após aumentar sua quantidade de ações em 789% para 4,45 milhões, no valor de US$ 347 milhões. A Taikang também adicionou 15% à sua posição na PDD. A PDD caiu apenas 0,7% desde 30 de setembro e, a cerca de 7x os lucros futuros, é ainda mais barata que a Alibaba.
Ela também não está despejando dinheiro em data centers. O capex da PDD foi de 0,3% de sua receita de 2025, enquanto o da Alibaba quase quadruplicou em dois anos, para RMB 126,1 bilhões no ano até março de 2026. O problema da PDD é o crescimento: o marketing online, cerca de metade de sua receita, cresceu apenas 3% no segundo trimestre. Essa desaceleração, somada à briga do Temu com a Europa por pacotes baratos, é o motivo pelo qual ela negocia a 7x os lucros. A PDD também divulga resultados esta semana, e seu crescimento em publicidade é o número a ser observado.
Barata, se a recuperação aparecer
A Alibaba precisa que seus lucros se recuperem. O EPS normalizado caiu 59% no ano fiscal de 2026 (o ano até março), para RMB 26,80 por ADS, enquanto a Alibaba gastava com quick commerce e IA. Analistas esperam que ele suba cerca de 65% no ano fiscal de 2027 e atinja RMB 61,65 no ano fiscal de 2028, próximo ao nível do ano fiscal de 2024:
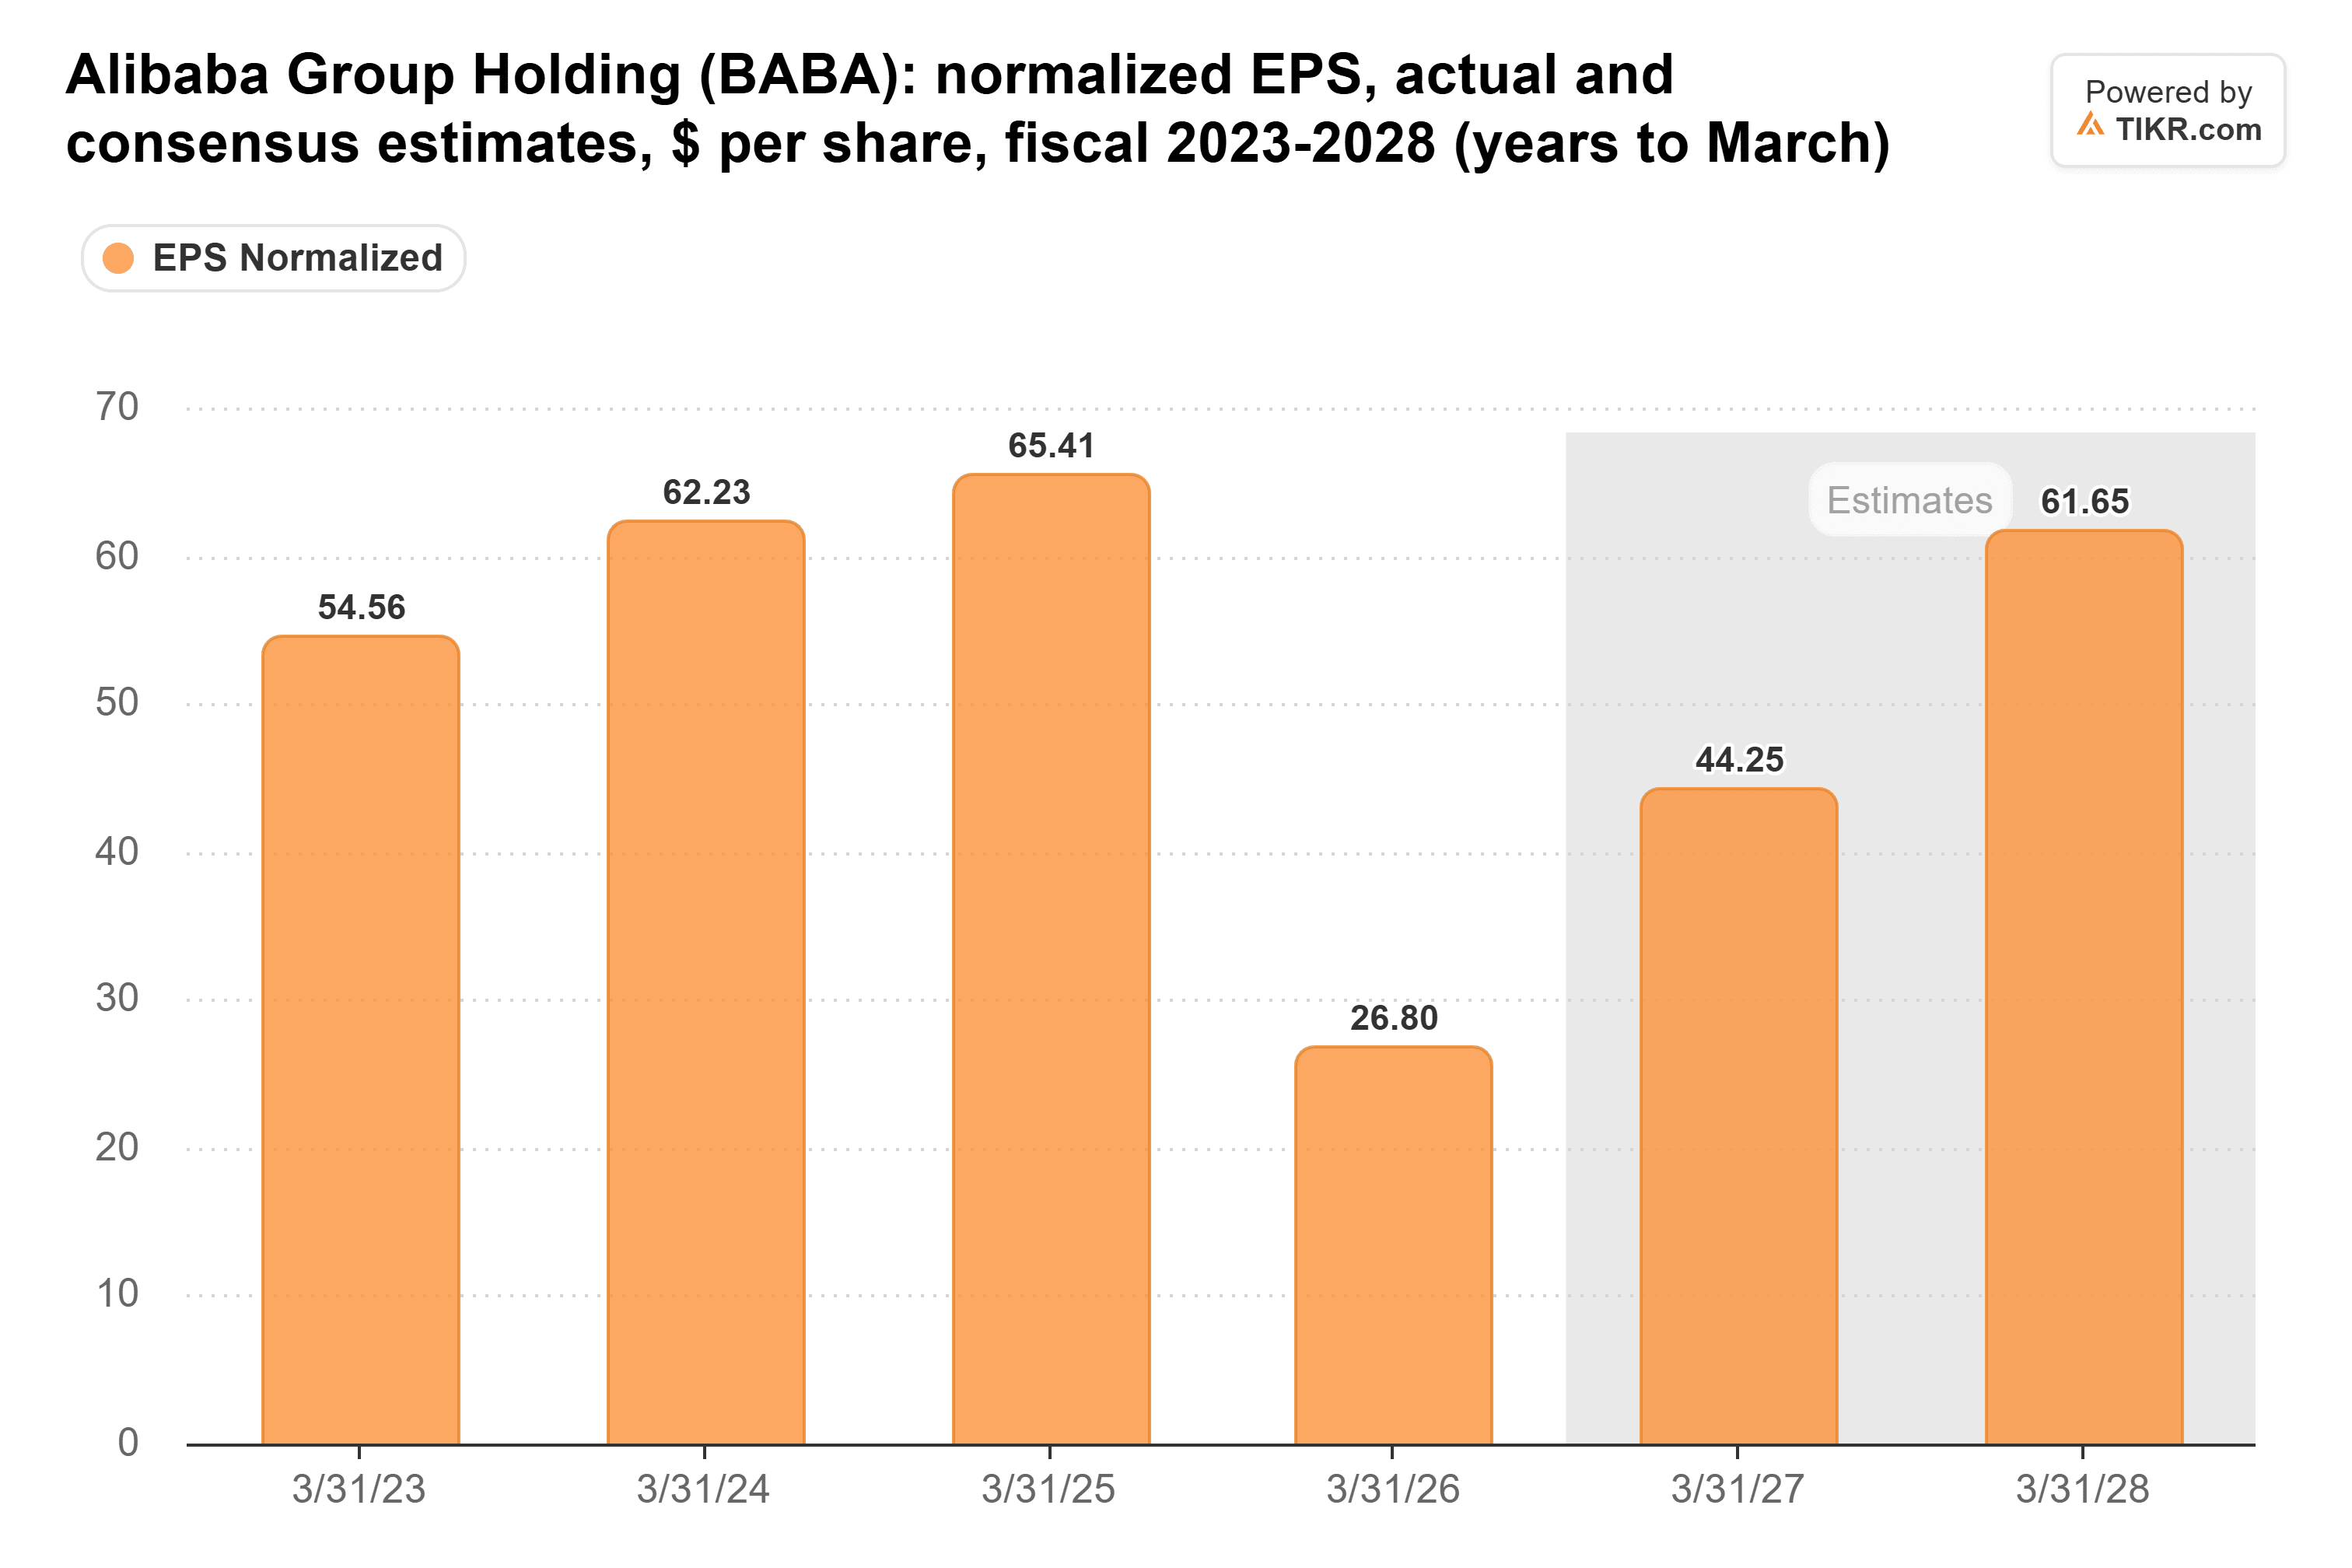
Essa recuperação precisa acontecer enquanto os gastos continuam subindo: o consenso projeta capex de RMB 198,4 bilhões no ano fiscal de 2027. E a Alibaba tem ficado abaixo das estimativas de EPS ajustado dos analistas por cinco trimestres consecutivos.
O mercado ainda não está precificando a recuperação. A Alibaba negocia a 11x os lucros futuros, abaixo de sua média de cinco anos de 13x e longe dos 25x que atingiu em janeiro:
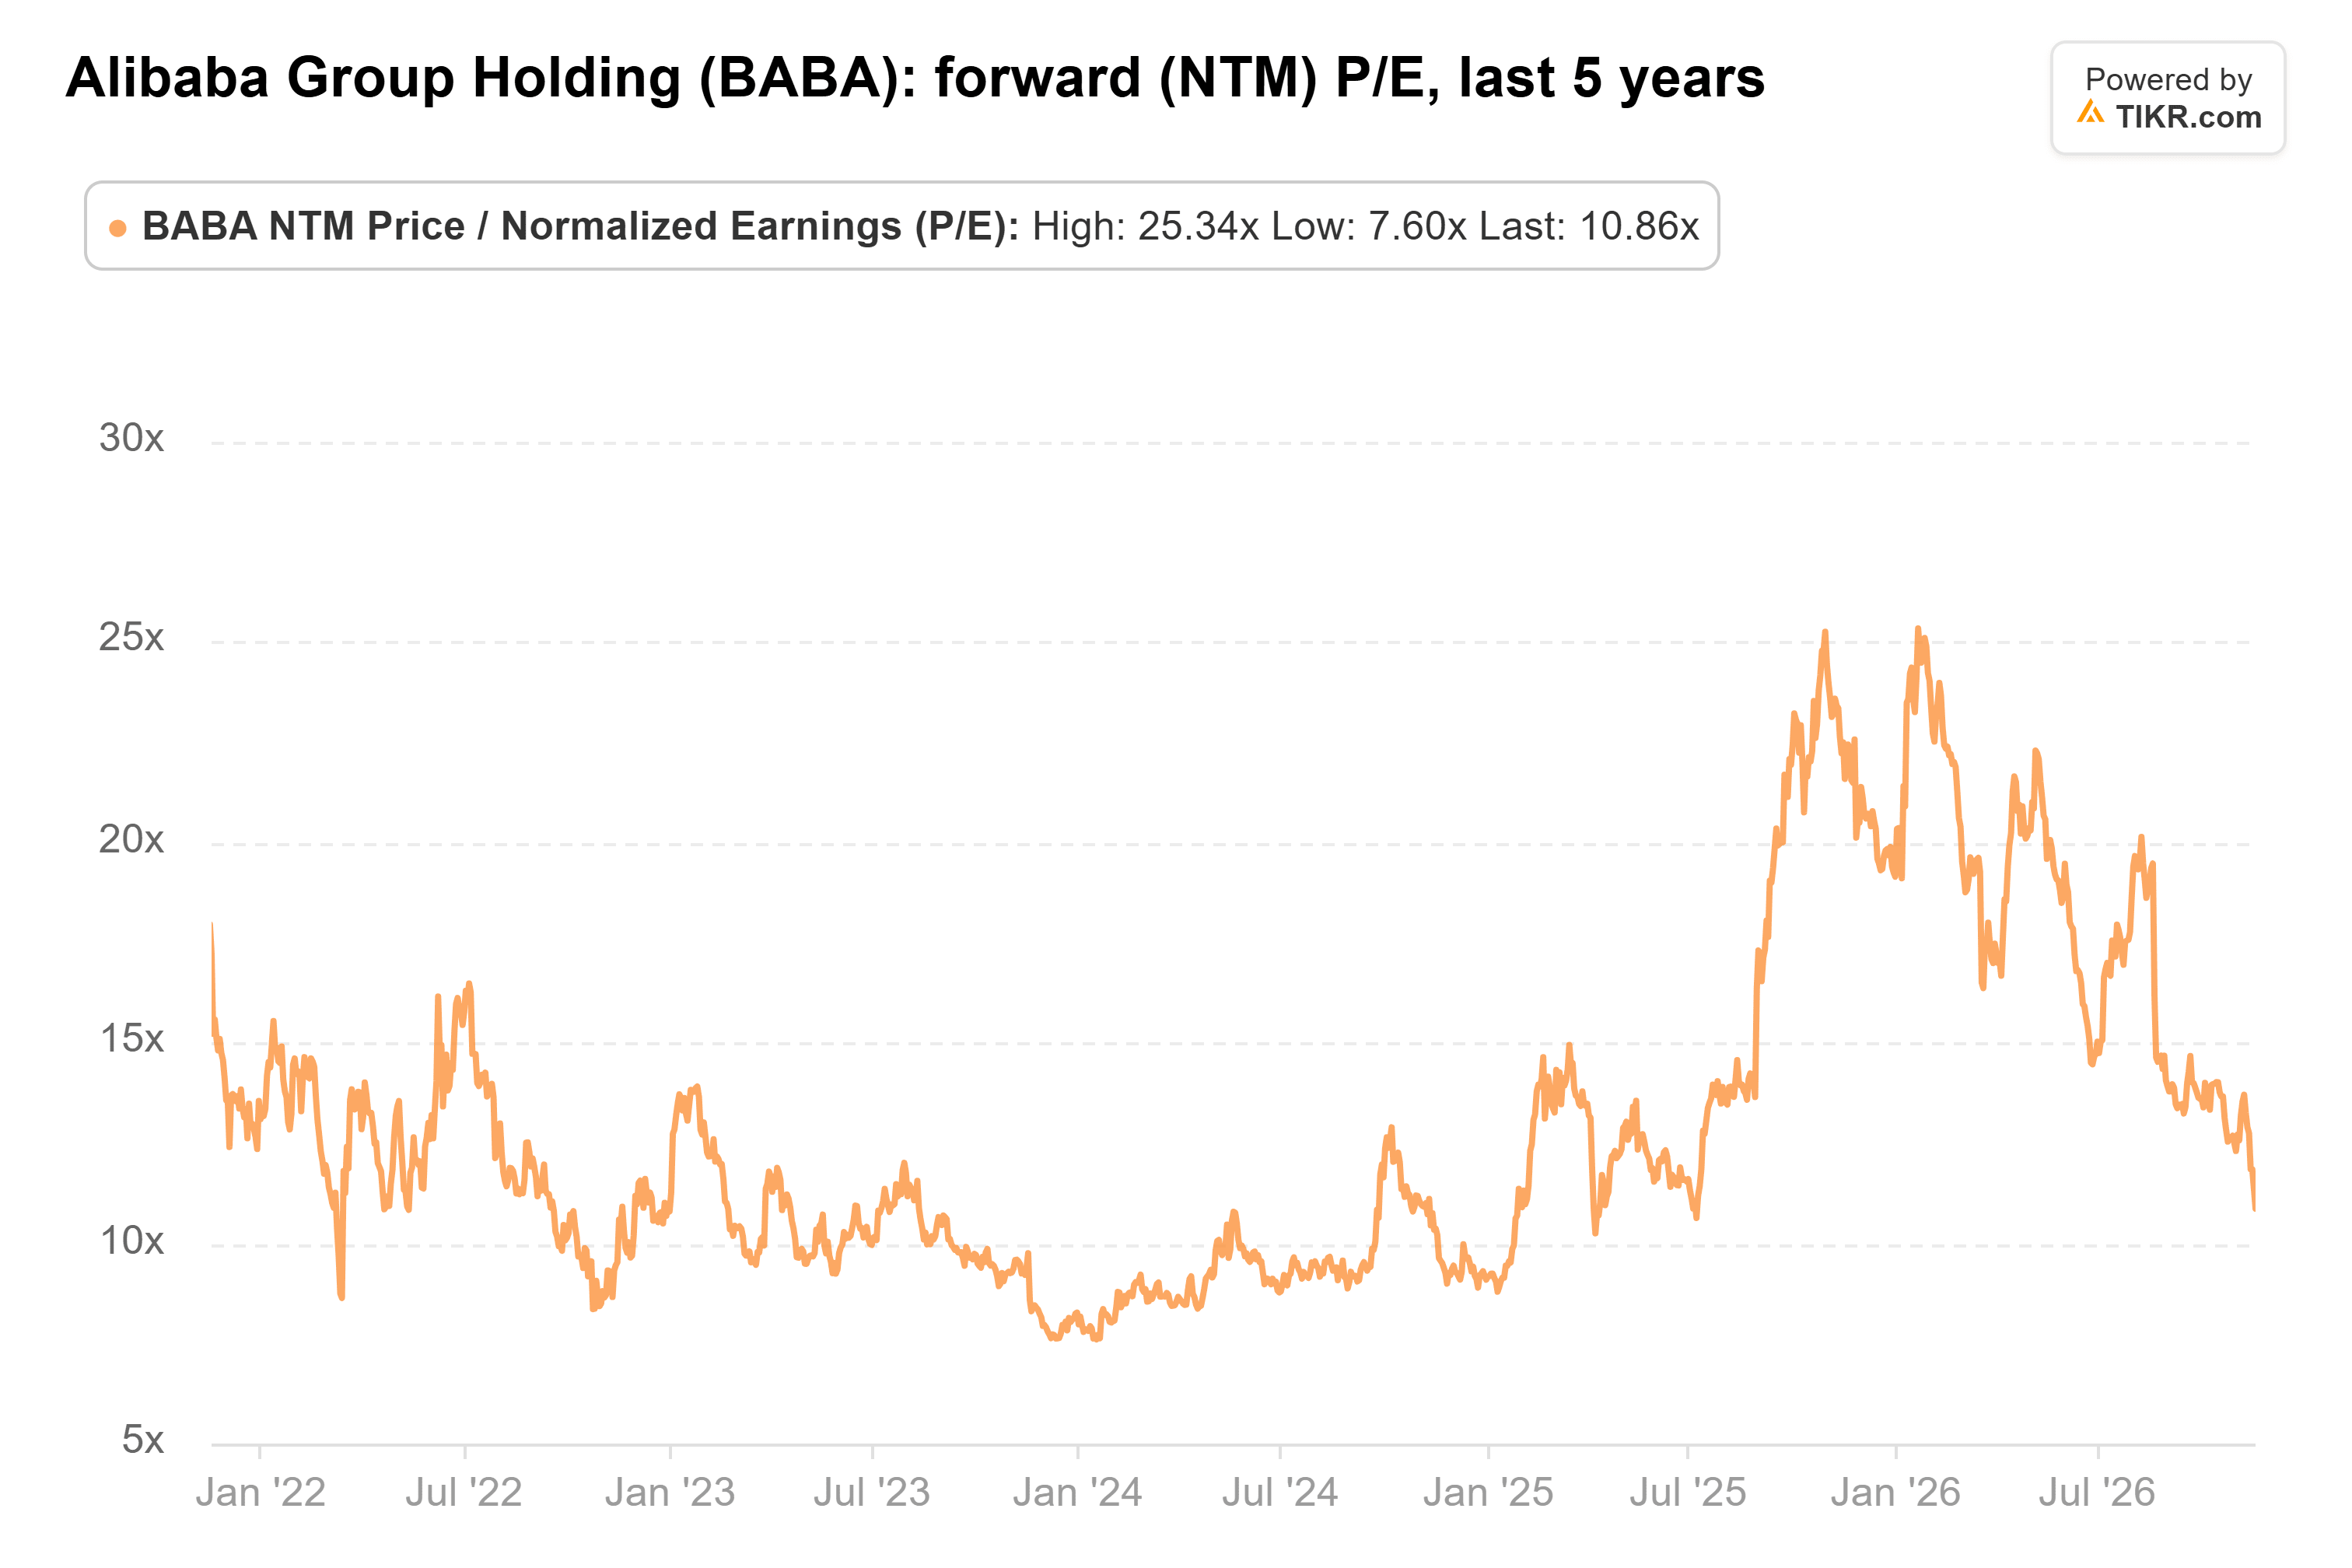
(Ainda assim, está bem acima de seu mínimo de 7,6x de janeiro de 2024.)
Os analistas estão muito mais otimistas que o mercado. O preço-alvo médio de US$ 185 de 41 analistas está 113% acima do último fechamento, mesmo após o consenso dos preços-alvo ter caído cerca de 12% no último ano enquanto a ação caía 45%:
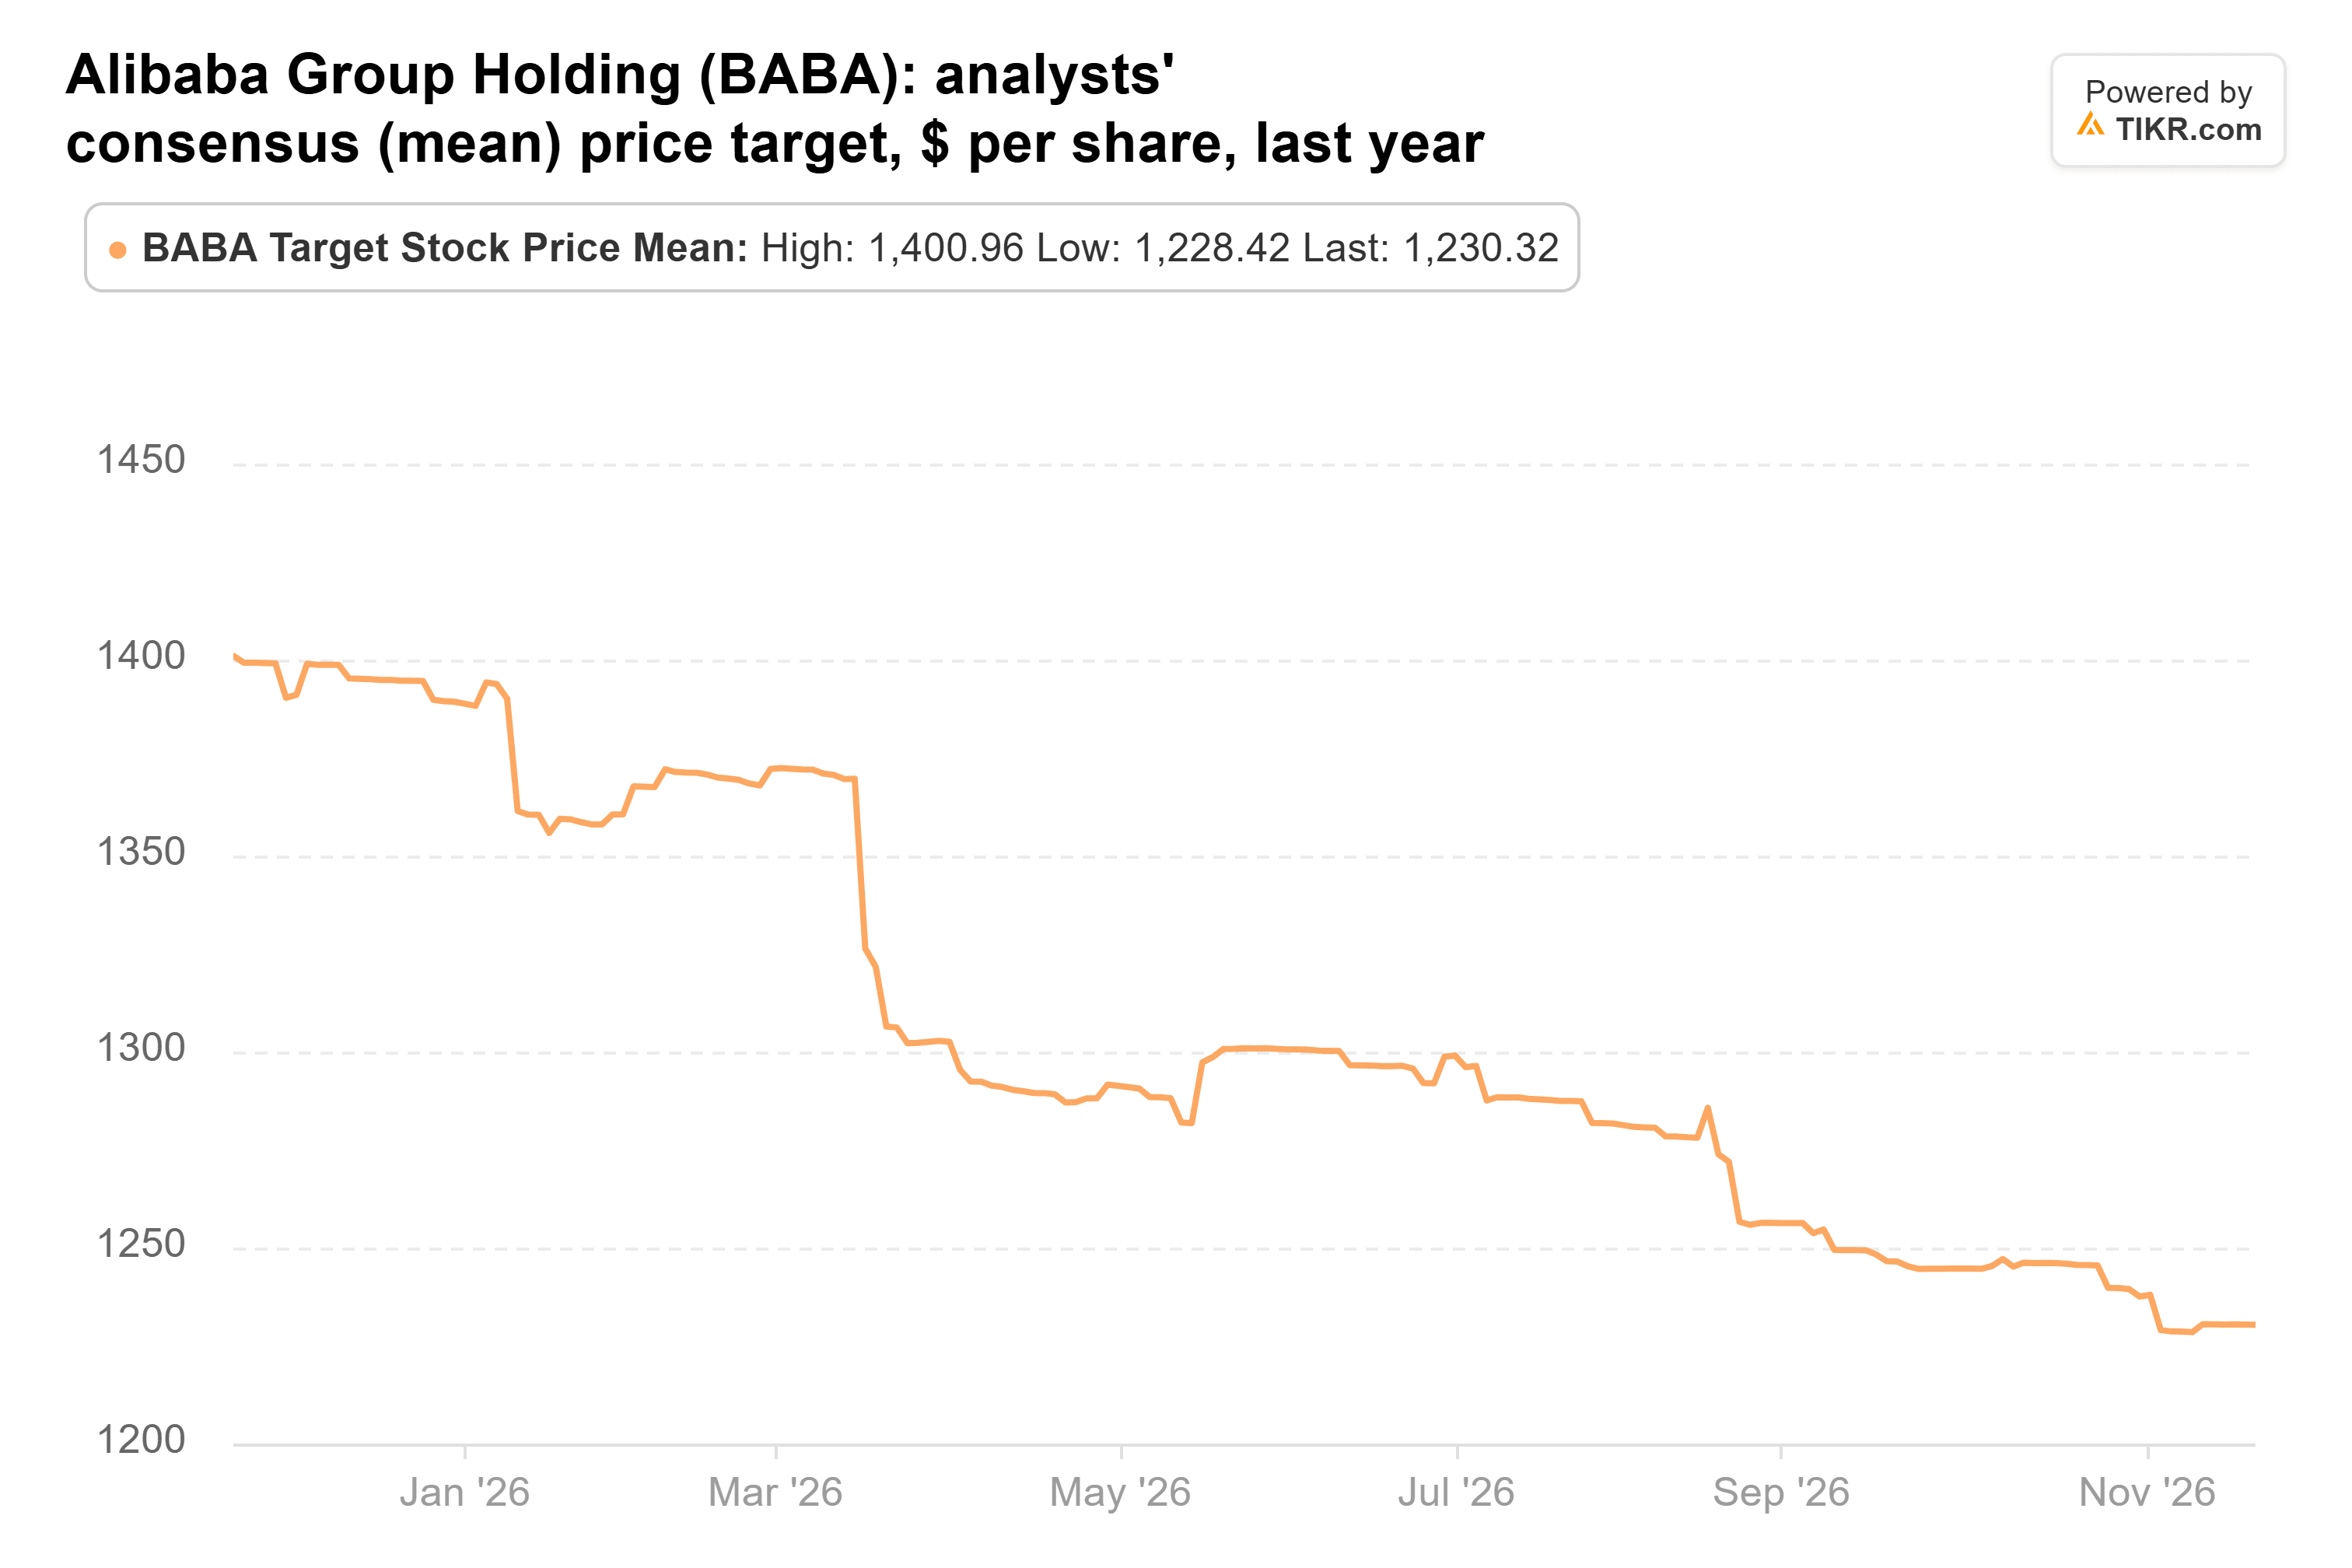
Pelos meus cálculos, esse preço-alvo é cerca de 20x o EPS de consenso para o ano fiscal de 2028, bem acima da média de cinco anos da ação de 13x. Portanto, a maior parte desse potencial de alta teria que vir de os investidores pagarem um múltiplo mais alto, além da própria recuperação dos lucros.
Eu esperaria pelo relatório
As restrições dos EUA a chips são o outro risco. Elas já derrubaram a ação este mês enquanto Washington prepara limites ao acesso de empresas chinesas de IA a chips avançados no exterior.
A 11x, a Alibaba está apenas um pouco mais barata que o normal. Compradores a esse preço estão contando com um salto de 65% nos lucros de uma empresa que continua ficando abaixo das expectativas, então eu preferiria ver o relatório primeiro. Os fundos podem simplesmente estar adiantados: a receita da nuvem cresceu 45% no trimestre de junho, e sua margem EBITA ajustada subiu para 11,6% ante 7,2% um ano antes.
O que a tornaria uma compra: o relatório desta semana mostrar que essa margem continua subindo, o prejuízo do AI Labs and Applications diminuindo em relação aos RMB 13,9 bilhões de junho, e o fluxo de caixa livre melhor que o déficit de RMB 44,7 bilhões do trimestre de junho. Então a Alibaba tem espaço para voltar ao seu múltiplo habitual. Caso contrário, os próximos 13Fs dos fundos, com vencimento em meados de fevereiro, mostrarão quem ficou por perto.
Então, quanto vale realmente a ação da Alibaba?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation da TIKR e ver quanto a Alibaba poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a Alibaba gratuitamente
Aviso Legal:
Observe que os artigos da TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!