

Principais Conclusões
- O Family Office Duquesne de Stanley Druckenmiller aumentou sua posição na Amazon em 43% no terceiro trimestre, para 772.600 ações no valor de $192 milhões em 30 de setembro. Também detinha opções de compra (calls) com um valor nocional de $114 milhões.
- Os números do TIKR apoiam a aposta: os analistas esperam que o EPS normalizado da Amazon quase dobre de 2025 a 2028, e seu P/E forward está próximo de uma mínima de cinco anos.
- O risco é o caixa: o fluxo de caixa livre da Amazon foi uma saída de $42,4 bilhões nos doze meses até 30 de setembro, enquanto ela gasta cerca de $220 bilhões em capex este ano.
- O plano de gastos da Amazon para 2027 é esperado com os resultados do quarto trimestre no início de fevereiro, e esse é o próximo teste.
Stanley Druckenmiller tornou a Amazon (AMZN) uma parte maior de sua carteira no último trimestre.
Seu 13F do Duquesne Family Office para o trimestre encerrado em 30 de setembro, arquivado em 16 de novembro, mostra 772.600 ações da Amazon no valor de $192 milhões no final do trimestre. São 43% mais ações do que no trimestre anterior.
Uma das três maiores posições, com calls por cima
Isso faz da Amazon 4,6% dos $4,15 bilhões em ações dos EUA no 13F do Duquesne, e sua terceira maior posição entre 60. Druckenmiller também detinha opções de compra (calls) sobre a Amazon com um valor nocional de $114 milhões em 30 de setembro, o que lhe dá uma segunda forma de lucrar se a ação subir. Um 13F só mostra o que um fundo detinha no último dia do trimestre, então não pode nos dizer quando ele adicionou, quanto pagou ou por quê. A ação da Amazon subiu 4% desde seu preço de 30 de setembro até o fechamento mais recente. Esse não é o retorno do Duquesne, já que não sabemos o que ele pagou ou se ainda detém todas as ações.
O TIKR acompanha 62 analistas na Amazon. Quantos dizem "Comprar"?
Veja a análise completa das recomendações de Compra, Manter e Vender para a Amazon, junto com as estimativas de receita e lucro da Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Amazon
A AWS ainda está acelerando
A Amazon reportou um forte terceiro trimestre em 29 de outubro. As vendas da AWS subiram 39,3% para $46,0 bilhões, o crescimento mais rápido da unidade de nuvem em quase cinco anos. A receita operacional da Amazon (GAAP) saltou para $28,1 bilhões, contra $17,4 bilhões, atingindo uma margem operacional recorde de 13,9%. A administração também informou que o backlog da AWS era de $578 bilhões na conferência.
Os analistas esperam que o EPS normalizado da Amazon quase dobre, de $7,17 em 2025 para $14,07 em 2028:

2027 é o degrau lento nessa escalada, em $10,93 contra $9,60 para 2026, antes do grande salto em 2028. Com a AWS acelerando por mais um trimestre, não vejo muito no relatório do terceiro trimestre que deva puxar essas estimativas para baixo. O CEO da AWS, Matt Garman, disse no Sources with Alex Heath este mês que a demanda está "superando em muito a oferta". Ele também espera que a AWS fique com capacidade insuficiente nos próximos dois anos.
Os investidores estão pagando menos por esses lucros
A Amazon negocia a 25x os lucros forward, próximo à base de sua faixa nos últimos cinco anos:

Isso é cerca de metade de sua média de cinco anos de 48x, e pouco acima da mínima de 23x que atingiu em 30 de outubro, o dia após o relatório do terceiro trimestre. A ação está 10% abaixo de sua máxima de 52 semanas.
A Wall Street vê espaço a partir daqui. O preço-alvo de consenso é $326 de 62 analistas, 26% acima do último fechamento, acima dos $293 de um ano atrás:
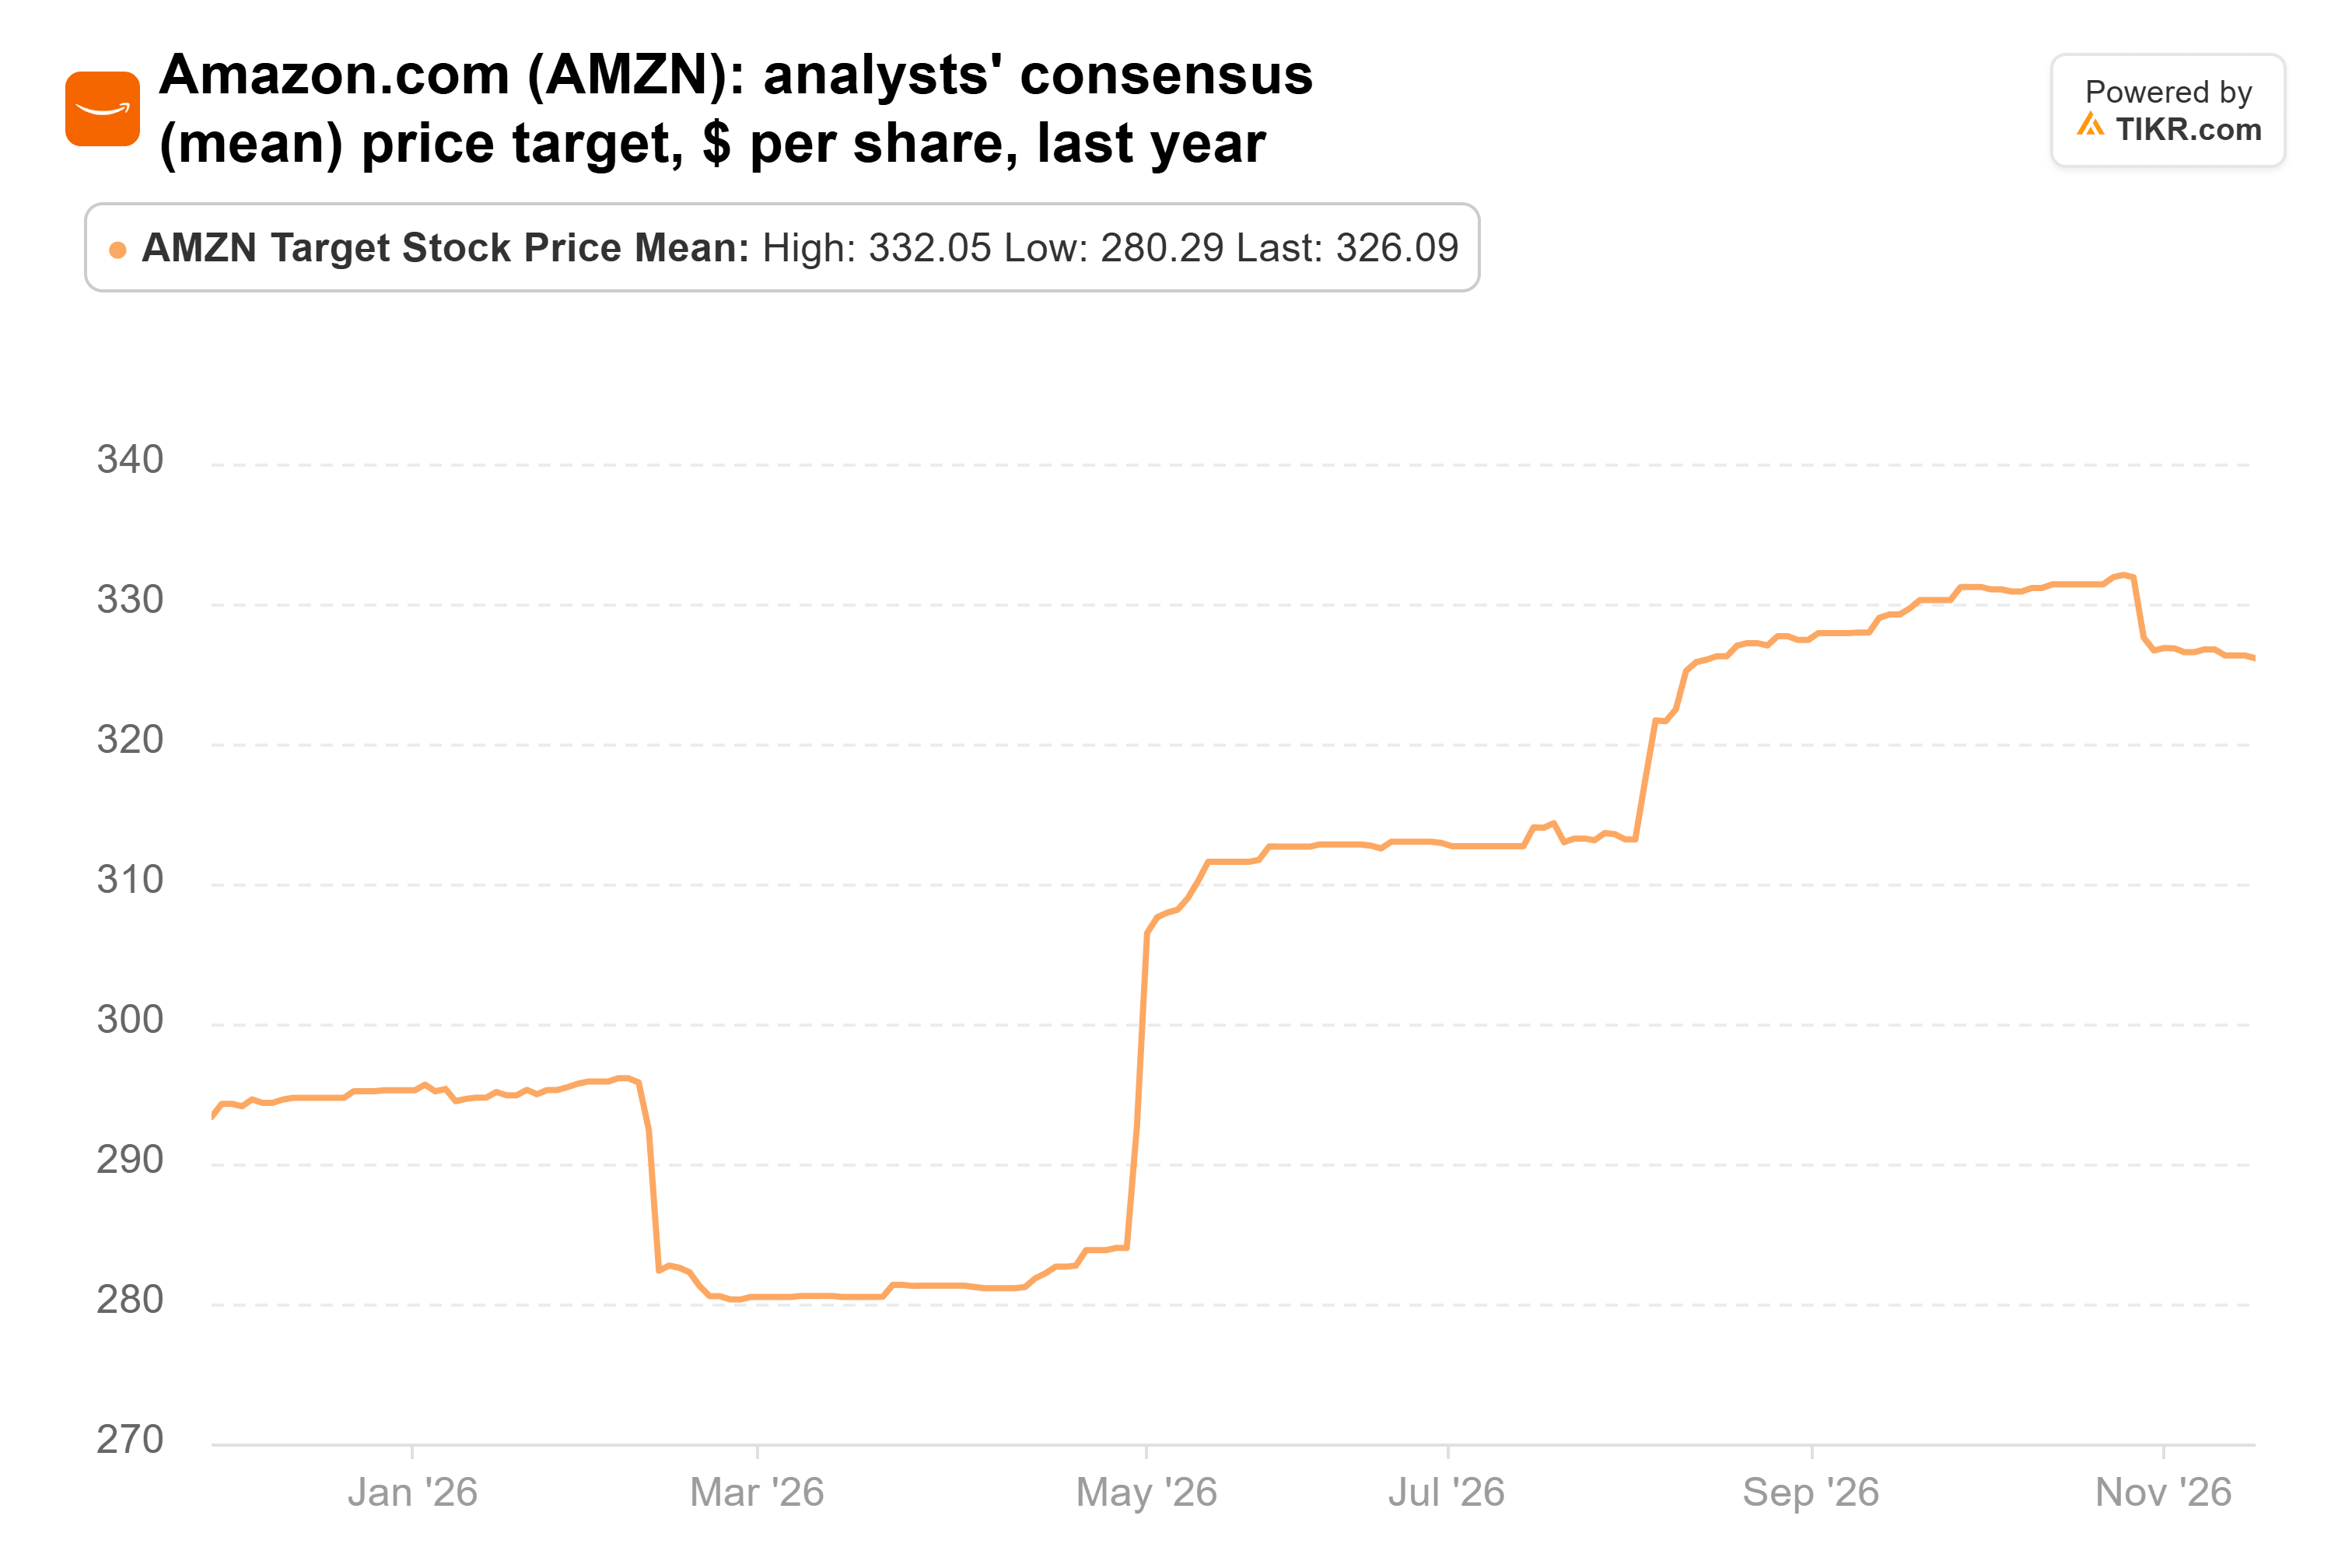
Os preços-alvo individuais variam de $230 a $405. Pelos meus cálculos, o consenso de $326 é cerca de 23x as estimativas de EPS para 2028, um pouco abaixo do múltiplo atual. Portanto, não precisa de uma reavaliação (re-rating), apenas que as estimativas se sustentem.
O caixa é o preço da construção
A Amazon espera cerca de $220 bilhões em gastos de capital (capex) este ano. Seu fluxo de caixa livre foi uma saída de $42,4 bilhões nos doze meses até 30 de setembro, contra uma entrada um ano antes. Antes do relatório do terceiro trimestre, os analistas não esperavam que o fluxo de caixa livre voltasse a ser positivo até 2028, então os investidores estão sendo solicitados a esperar.
Mesmo assim, acho que os números apoiam Druckenmiller. O negócio de nuvem da Amazon está crescendo mais rápido do que há anos, e os investidores estão pagando próximo ao menor múltiplo dos últimos cinco anos por ele. A esse preço, esperar até 2028 pelo caixa parece uma troca justa.
O próximo teste vem com os resultados do quarto trimestre no início de fevereiro, quando a Amazon deve apresentar seu plano de gastos para 2027. Antes do relatório de outubro, os analistas tinham o capex de 2027 em $278,2 bilhões. Um plano igual ou abaixo disso, com o crescimento da AWS mantendo-se próximo de 39%, manteria a virada de caixa de 2028 no caminho certo. E o próximo 13F do Duquesne, com vencimento em meados de fevereiro, mostrará se Druckenmiller continuou adicionando.
Então, quanto vale realmente a ação da Amazon?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Amazon poderia valer. Comece a partir das estimativas de consenso da Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


