


Principais Conclusões
- A Element Capital, uma gestora que administra US$ 43,43 bilhões, vendeu todas as suas ações da SpaceX (SPCX) e da Digital Realty (DLR) no 3º trimestre, conforme mostra seu último formulário 13F.
- A ação da SpaceX caiu 7% desde o fim do trimestre, enquanto a da Digital Realty subiu 5%.
- As metas médias dos analistas estão 83% acima do preço da SpaceX e 22% acima da Digital Realty, mas a estimativa de receita dos analistas para 2027 da SpaceX está bem acima do que sua própria previsão (guidance) indica.
- Os números apoiam muito mais a saída da SpaceX do que a da Digital Realty.
Uma gestora que administra US$ 43,43 bilhões acabou de se desfazer de duas ações que surfam na onda de construção de data centers para IA. O formulário 13F da Element Capital Management para o trimestre encerrado em 30 de setembro, arquivado em 12 de novembro, mostra que ela não detinha ações da SpaceX ou da Digital Realty no fim do trimestre, após possuir ambas em 30 de junho.
Nenhuma das duas era uma aposta gigante. O arquivamento lista US$ 1,69 bilhão em ações norte-americanas em 28 posições, uma pequena fatia do total que a Element administra. Mas as duas ações seguiram caminhos muito diferentes desde então.
Fora da SpaceX antes de uma queda de 18%
A Element detinha 506.250 ações da SpaceX no valor de US$ 86 milhões em 30 de junho, 4,7% de suas ações listadas no 13F na época, e nenhuma em 30 de setembro. A ação caiu 18% desde o fim do trimestre. (Isso é apenas a variação do preço da ação, já que um 13F não mostra o preço de venda de um fundo.) A US$ 139,94, ela negocia 38% abaixo de sua máxima de 52 semanas e pouco acima de seu preço de IPO de US$ 135.
O negócio em si está em expansão. O segmento Super Intelligence da SpaceX, que aluga capacidade de computação para IA, gerou US$ 7,56 bilhões em receita no terceiro trimestre, ante US$ 2,56 bilhões no segundo trimestre. Sua carteira de pedidos (backlog) atingiu US$ 63,0 bilhões em 30 de setembro. Mas a conta é ainda maior: o capex foi de US$ 19,6 bilhões no trimestre, mais do que sua receita total de US$ 14,6 bilhões, e a gestão projeta (guides) um capex de US$ 35 bilhões a US$ 40 bilhões para o quarto trimestre.
O TIKR acompanha 40 analistas da SpaceX. Quantos dizem "Comprar"?
Veja a distribuição completa das recomendações de Compra, Manter e Vender para a SpaceX, junto com as estimativas de receita e lucro do Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da SpaceX
Os analistas se adiantaram em relação à própria previsão (guidance) da SpaceX
Quarenta analistas cobrem a SpaceX, e sua meta média de US$ 256 está 83% acima do último fechamento. Essa média mais do que dobrou desde que a ação foi listada em junho:
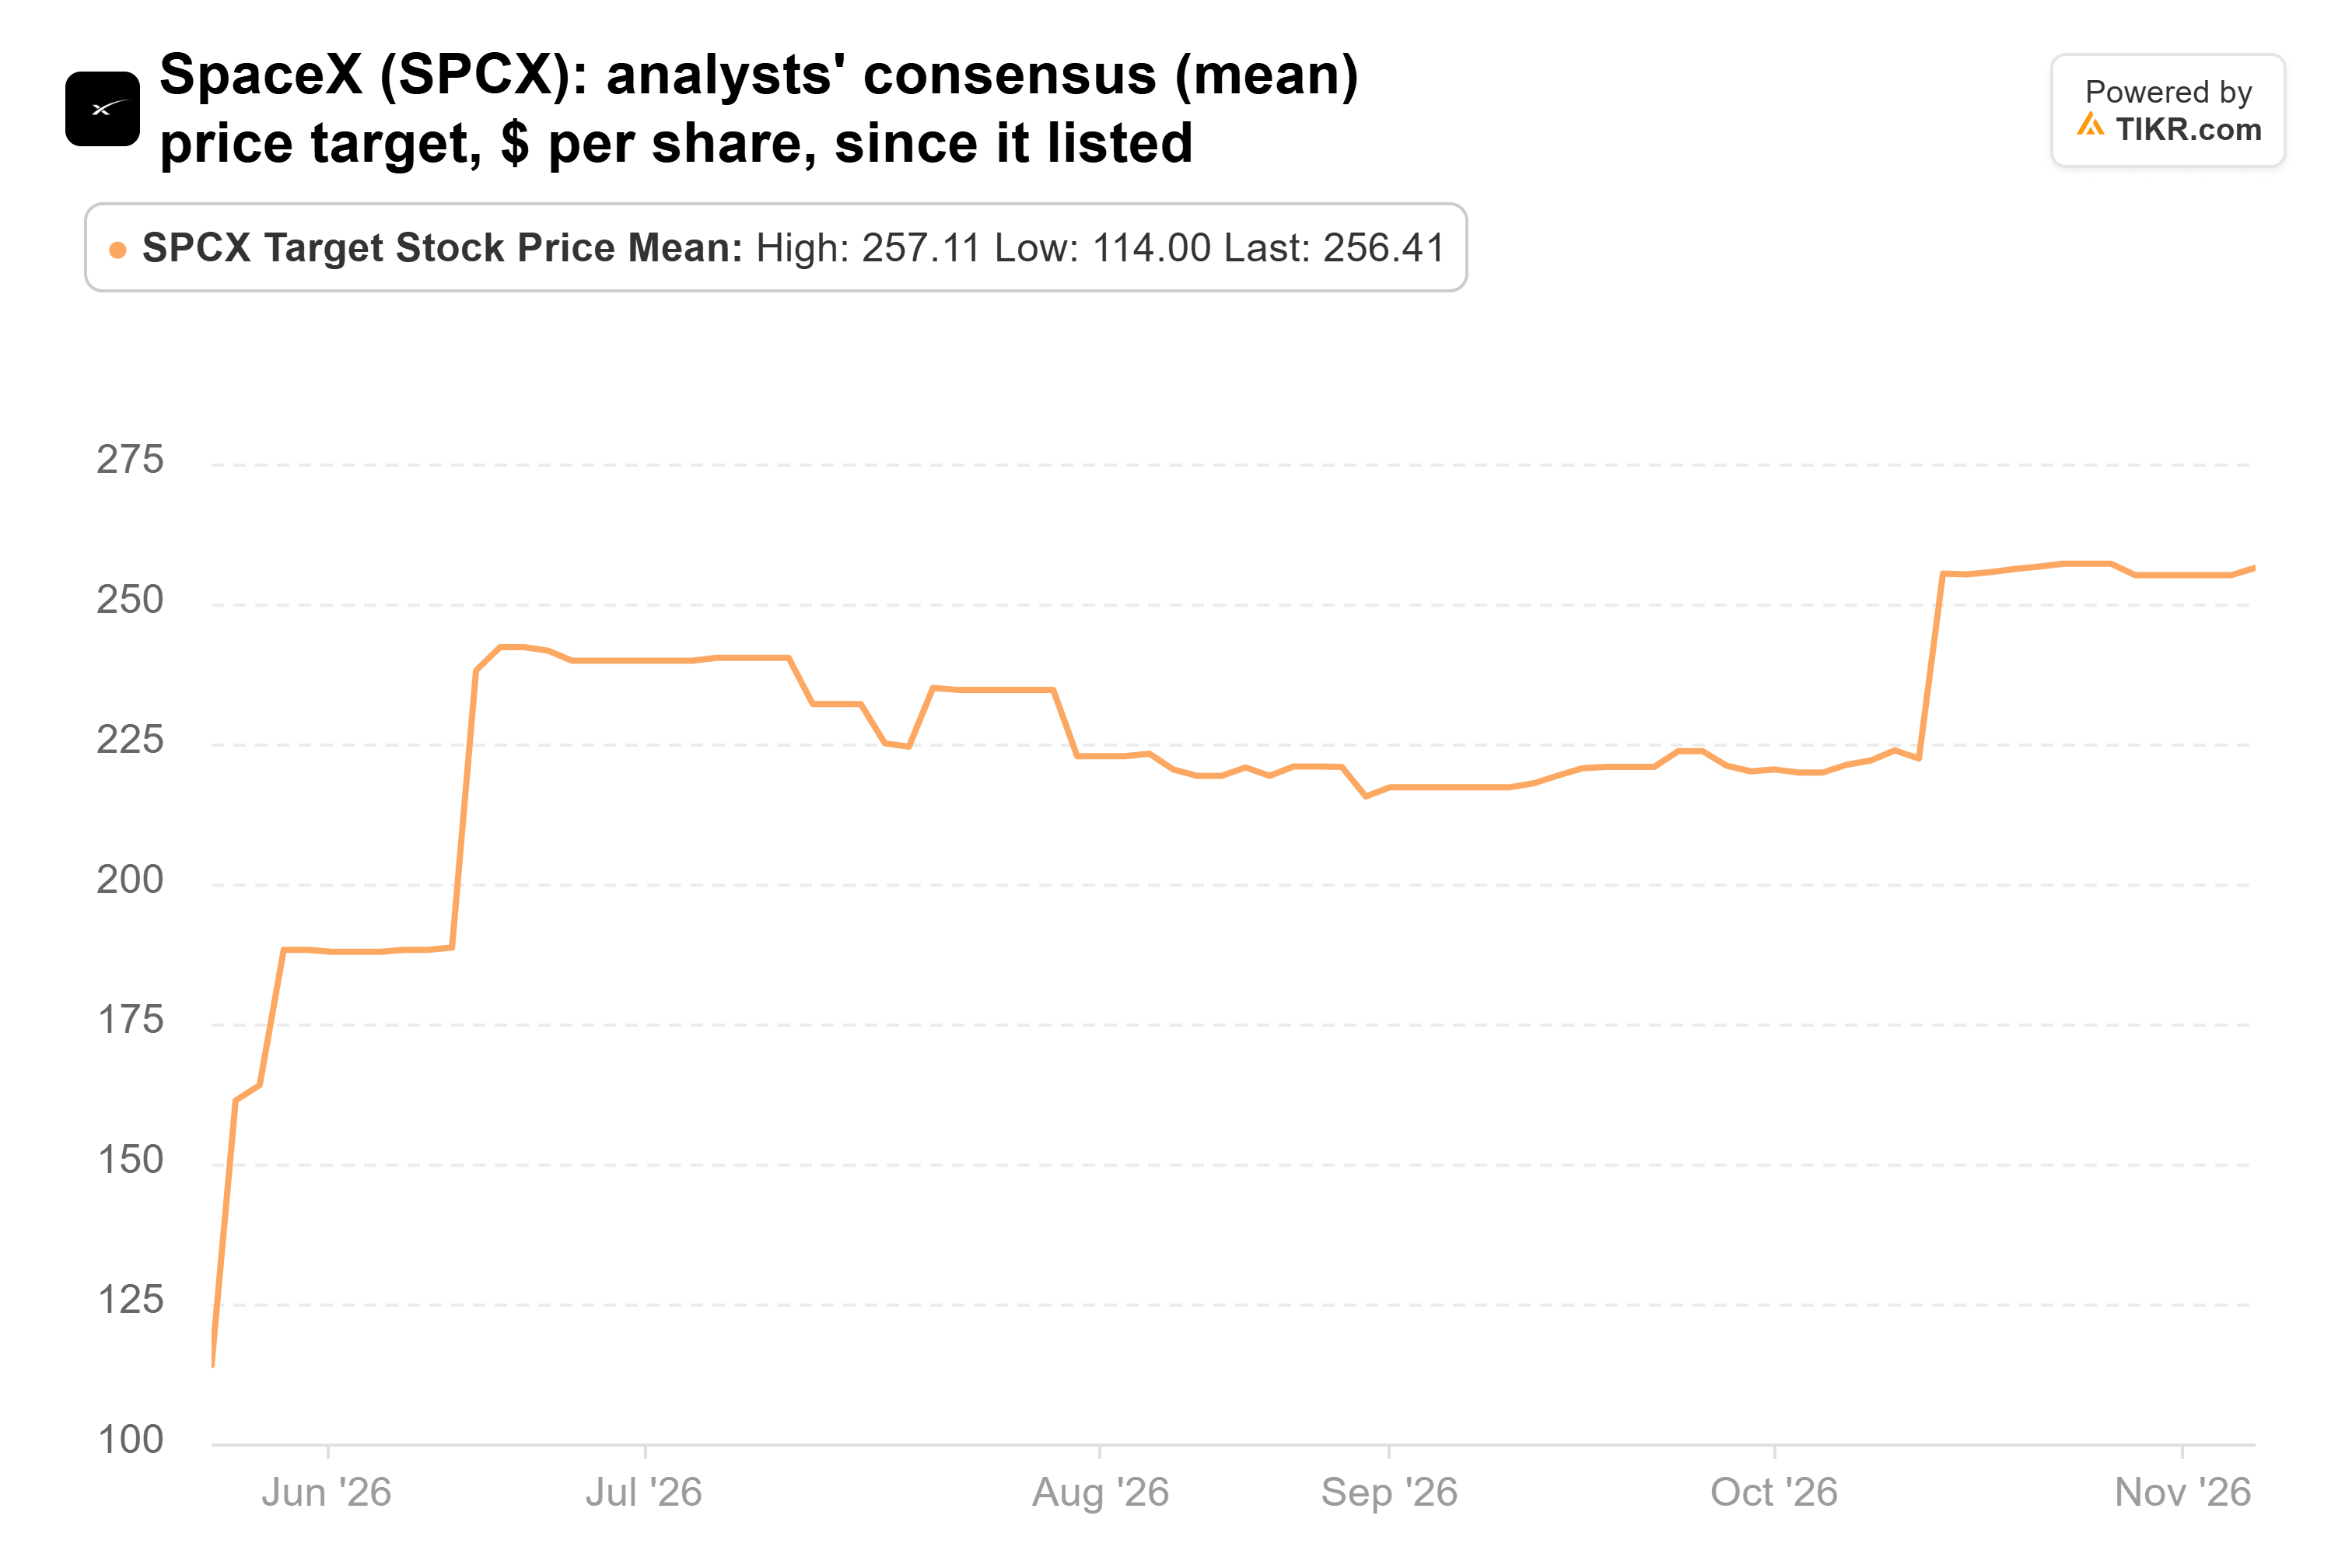
No mesmo período, os analistas elevaram sua estimativa de receita para 2027 em 146%, para US$ 180,6 bilhões. A SpaceX projeta (guides) uma receita de US$ 33 bilhões a US$ 37 bilhões para o primeiro trimestre de 2027, e quatro trimestres nesse ritmo somam US$ 132 bilhões a US$ 148 bilhões. Portanto, o consenso precisa de uma escalada muito mais íngreme até 2027 do que a gestão projetou até agora. A cerca de 46x os lucros futuros, o preço depende dessa escalada.
Financiar a expansão (buildout) é o outro problema. Os analistas esperam um fluxo de caixa livre negativo de US$ 57,7 bilhões este ano e US$ 140,7 bilhões em 2027. A SpaceX tinha US$ 89,9 bilhões em caixa e títulos negociáveis em 30 de setembro, então provavelmente precisará de nova dívida ou emissão de ações para financiar o déficit. E a receita de computação depende de alguns locatários: um cliente forneceu 34,5% da receita do terceiro trimestre, e o contrato com a Anthropic permite que qualquer uma das partes desista com 90 dias de aviso. No início deste mês, a Anthropic reduziu os preços de seus modelos em 20% e definiu sua faixa de IPO com uma avaliação menor do que os investidores haviam discutido.
A venda da Digital Realty é a que eu questionaria
A outra venda da Element está ligada à mesma expansão (buildout), e a Digital Realty tem um trimestre muito mais estável para mostrar por isso. A Element detinha 230.321 ações da Digital Realty no valor de US$ 41 milhões em 30 de junho, 2% de suas ações listadas no 13F na época, e nenhuma em 30 de setembro. A ação subiu 2% desde o fim do trimestre, para US$ 183,47, o que está 12% abaixo de sua máxima de 52 semanas.
Em 29 de outubro, a Digital Realty reportou um FFO (Funds From Operations) principal (core) de US$ 2,10 por ação no terceiro trimestre, alta de 11% em relação a US$ 1,89 um ano antes. Ela também elevou sua perspectiva (outlook) de FFO principal para 2026 para US$ 8,30 a US$ 8,35 por ação, e seu CFO colocou o ponto médio em quase 13% de crescimento sobre 2025. A gestão também disse que espera continuar crescendo o FFO principal por ação em dois dígitos até 2027 e além.
Trinta e quatro analistas cobrem a ação, e sua meta média subiu para US$ 224, ante US$ 199 há um ano, 22% acima do último fechamento:
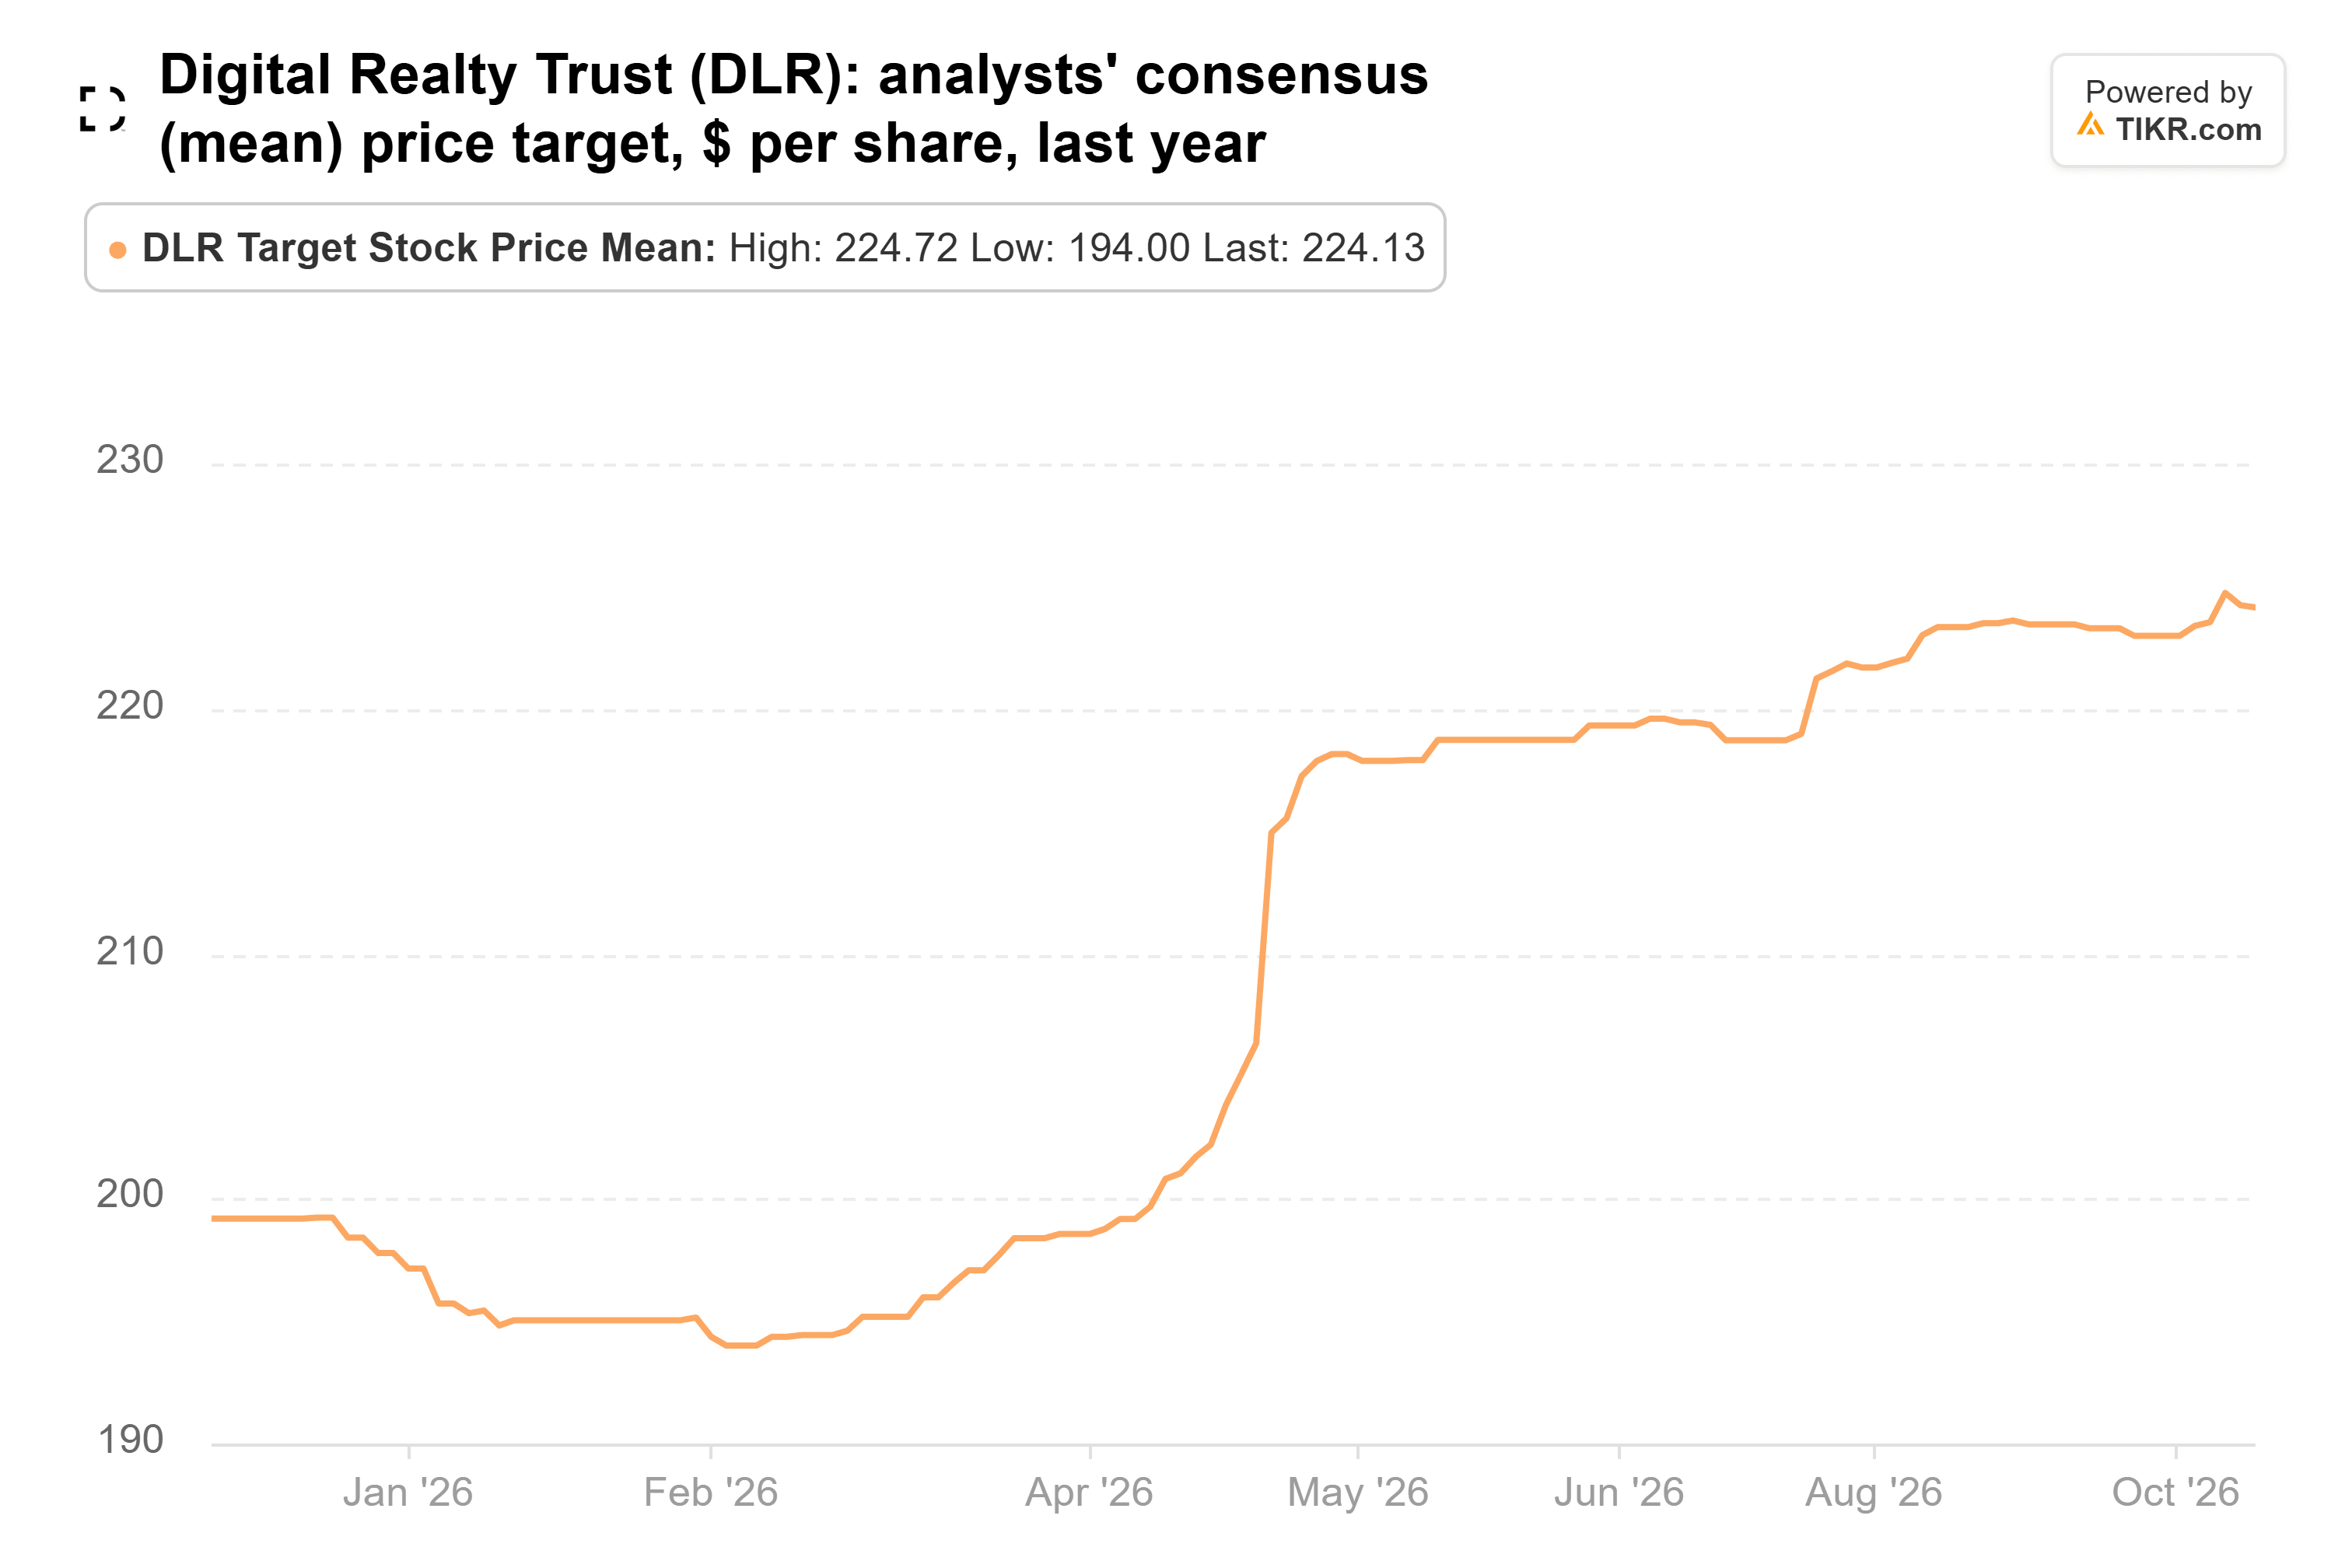
Até a meta mais baixa, de US$ 190, está acima do preço atual da ação. O risco é o mesmo que a SpaceX carrega: o crescimento da Digital Realty depende de clientes de IA continuarem a assinar contratos de locação.
Eu seguiria a Element para fora de apenas uma dessas
Os números apoiam a saída da SpaceX. Suas metas assumem um 2027 que a própria previsão (guidance) da SpaceX ainda não mostra, e a expansão (buildout) por trás desse 2027 consumirá mais caixa do que a empresa tem em mãos. Os otimistas têm um argumento real, já que a receita de computação triplicou em um único trimestre. Eu só gostaria de ver a aceleração (ramp) antes de pagar por ela.
A Digital Realty é o caso oposto: a previsão (guidance) foi elevada, a meta de cada analista está acima do preço, e a ação mal se moveu desde o fim do trimestre. Se eu tivesse que possuir uma dessas duas hoje, seria a Digital Realty, já que seu crescimento já está aparecendo em seus resultados.
O relatório do quarto trimestre da SpaceX, previsto para o início de 2027, mostrará se a receita de dezembro atingiu sua meta anualizada de US$ 100 bilhões e quanto caixa um trimestre de capex de mais de US$ 35 bilhões consumiu. E o próximo 13F da Element, previsto para meados de fevereiro, mostrará se ela voltou a alguma das duas ações.
Então, quanto vale realmente a ação da SpaceX?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a SpaceX poderia valer. Comece a partir das estimativas consensuais do Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!



