Principais Conclusões
- AST SpaceMobile (ASTS) era negociada a $35,36 em 11 de novembro, aproximadamente 73% abaixo de seu fechamento máximo de maio, enquanto o preço-alvo de $90 da Cantor Fitzgerald implicava em uma valorização de cerca de 155%.
- A Cantor Fitzgerald reiterou sua classificação Overweight antes dos resultados do terceiro trimestre, citando parcerias de telecomunicações, demanda governamental crescente e melhoria na capacidade de lançamento.
- A AST SpaceMobile reportou receita de $42,3 milhões no terceiro trimestre e adiou sua meta de aproximadamente 45 satélites BlueBird em órbita para meados de 2027, levantando preocupações sobre atrasos na comercialização.
- A ação era negociada perto de 23x as vendas futuras em 10 de novembro, abaixo de sua média de cinco anos de 60x, mas previsões de receita mais baixas e requisitos de capital crescentes complicam o caso otimista.
O Que Aconteceu?
AST SpaceMobile (ASTS) caiu acentuadamente desde seus máximos de maio, mas a Cantor Fitzgerald continua a ver um potencial de valorização substancial na empresa de comunicações por satélite.
Em 9 de novembro, o analista da Cantor Fitzgerald, Colin Canfield, reiterou sua classificação Overweight e preço-alvo de $90 antes do lançamento dos resultados do terceiro trimestre da empresa.
Canfield permaneceu "cautelosamente otimista", citando o apoio de parceiros de telecomunicações, a demanda governamental acelerada e a melhoria nas cadeias de suprimentos de lançamento de satélites.
No entanto, os últimos resultados da empresa destacaram desafios significativos de execução.
A AST SpaceMobile reportou receita do terceiro trimestre de $42,3 milhões, abaixo dos aproximadamente $46 milhões esperados pelos analistas, enquanto adiava sua meta de cerca de 45 satélites BlueBird em órbita para meados de 2027.
O marco já havia sido deslocado do final de 2026 para o início de 2027. Os satélites BlueBird 14, 15 e 16 também aguardavam confirmação de sua data de lançamento pela SpaceX.
Enquanto isso, a AST SpaceMobile celebrou um acordo avaliado em mais de $1,3 bilhão com a Firefly Aerospace para motores e suporte para seu programa de foguete Blacklift, com lançamentos iniciais previstos para o final de 2028.
Durante a teleconferência de resultados, o presidente Scott Wisniewski disse que a empresa esperava "várias centenas de milhões de dólares de CapEx incremental em 2027 associados ao Blacklift".
A empresa também concluiu uma transação de títulos conversíveis de $1,15 bilhão em julho, destacando requisitos de financiamento substanciais e potencial diluição para os acionistas.
Apesar desses desafios, a AST SpaceMobile encerrou setembro com aproximadamente $3,2 bilhões em caixa, equivalentes de caixa e caixa restrito.
Ela também garantiu um contrato da Força Espacial dos EUA representando aproximadamente $100 milhões em receita e anunciou cerca de $1 bilhão em financiamento não dilutivo para uma iniciativa de satélite japonesa envolvendo a Rakuten.
A administração manteve sua previsão de receita para 2026 de $150 milhões a $200 milhões, apoiando seus planos de comercialização de longo prazo.
A Ação da AST SpaceMobile Está Subvalorizada ou Supervalorizada?
A AST SpaceMobile oferece um potencial substancial de valorização, mas sua avaliação permanece exigente, apesar de ser negociada abaixo de seus múltiplos históricos.
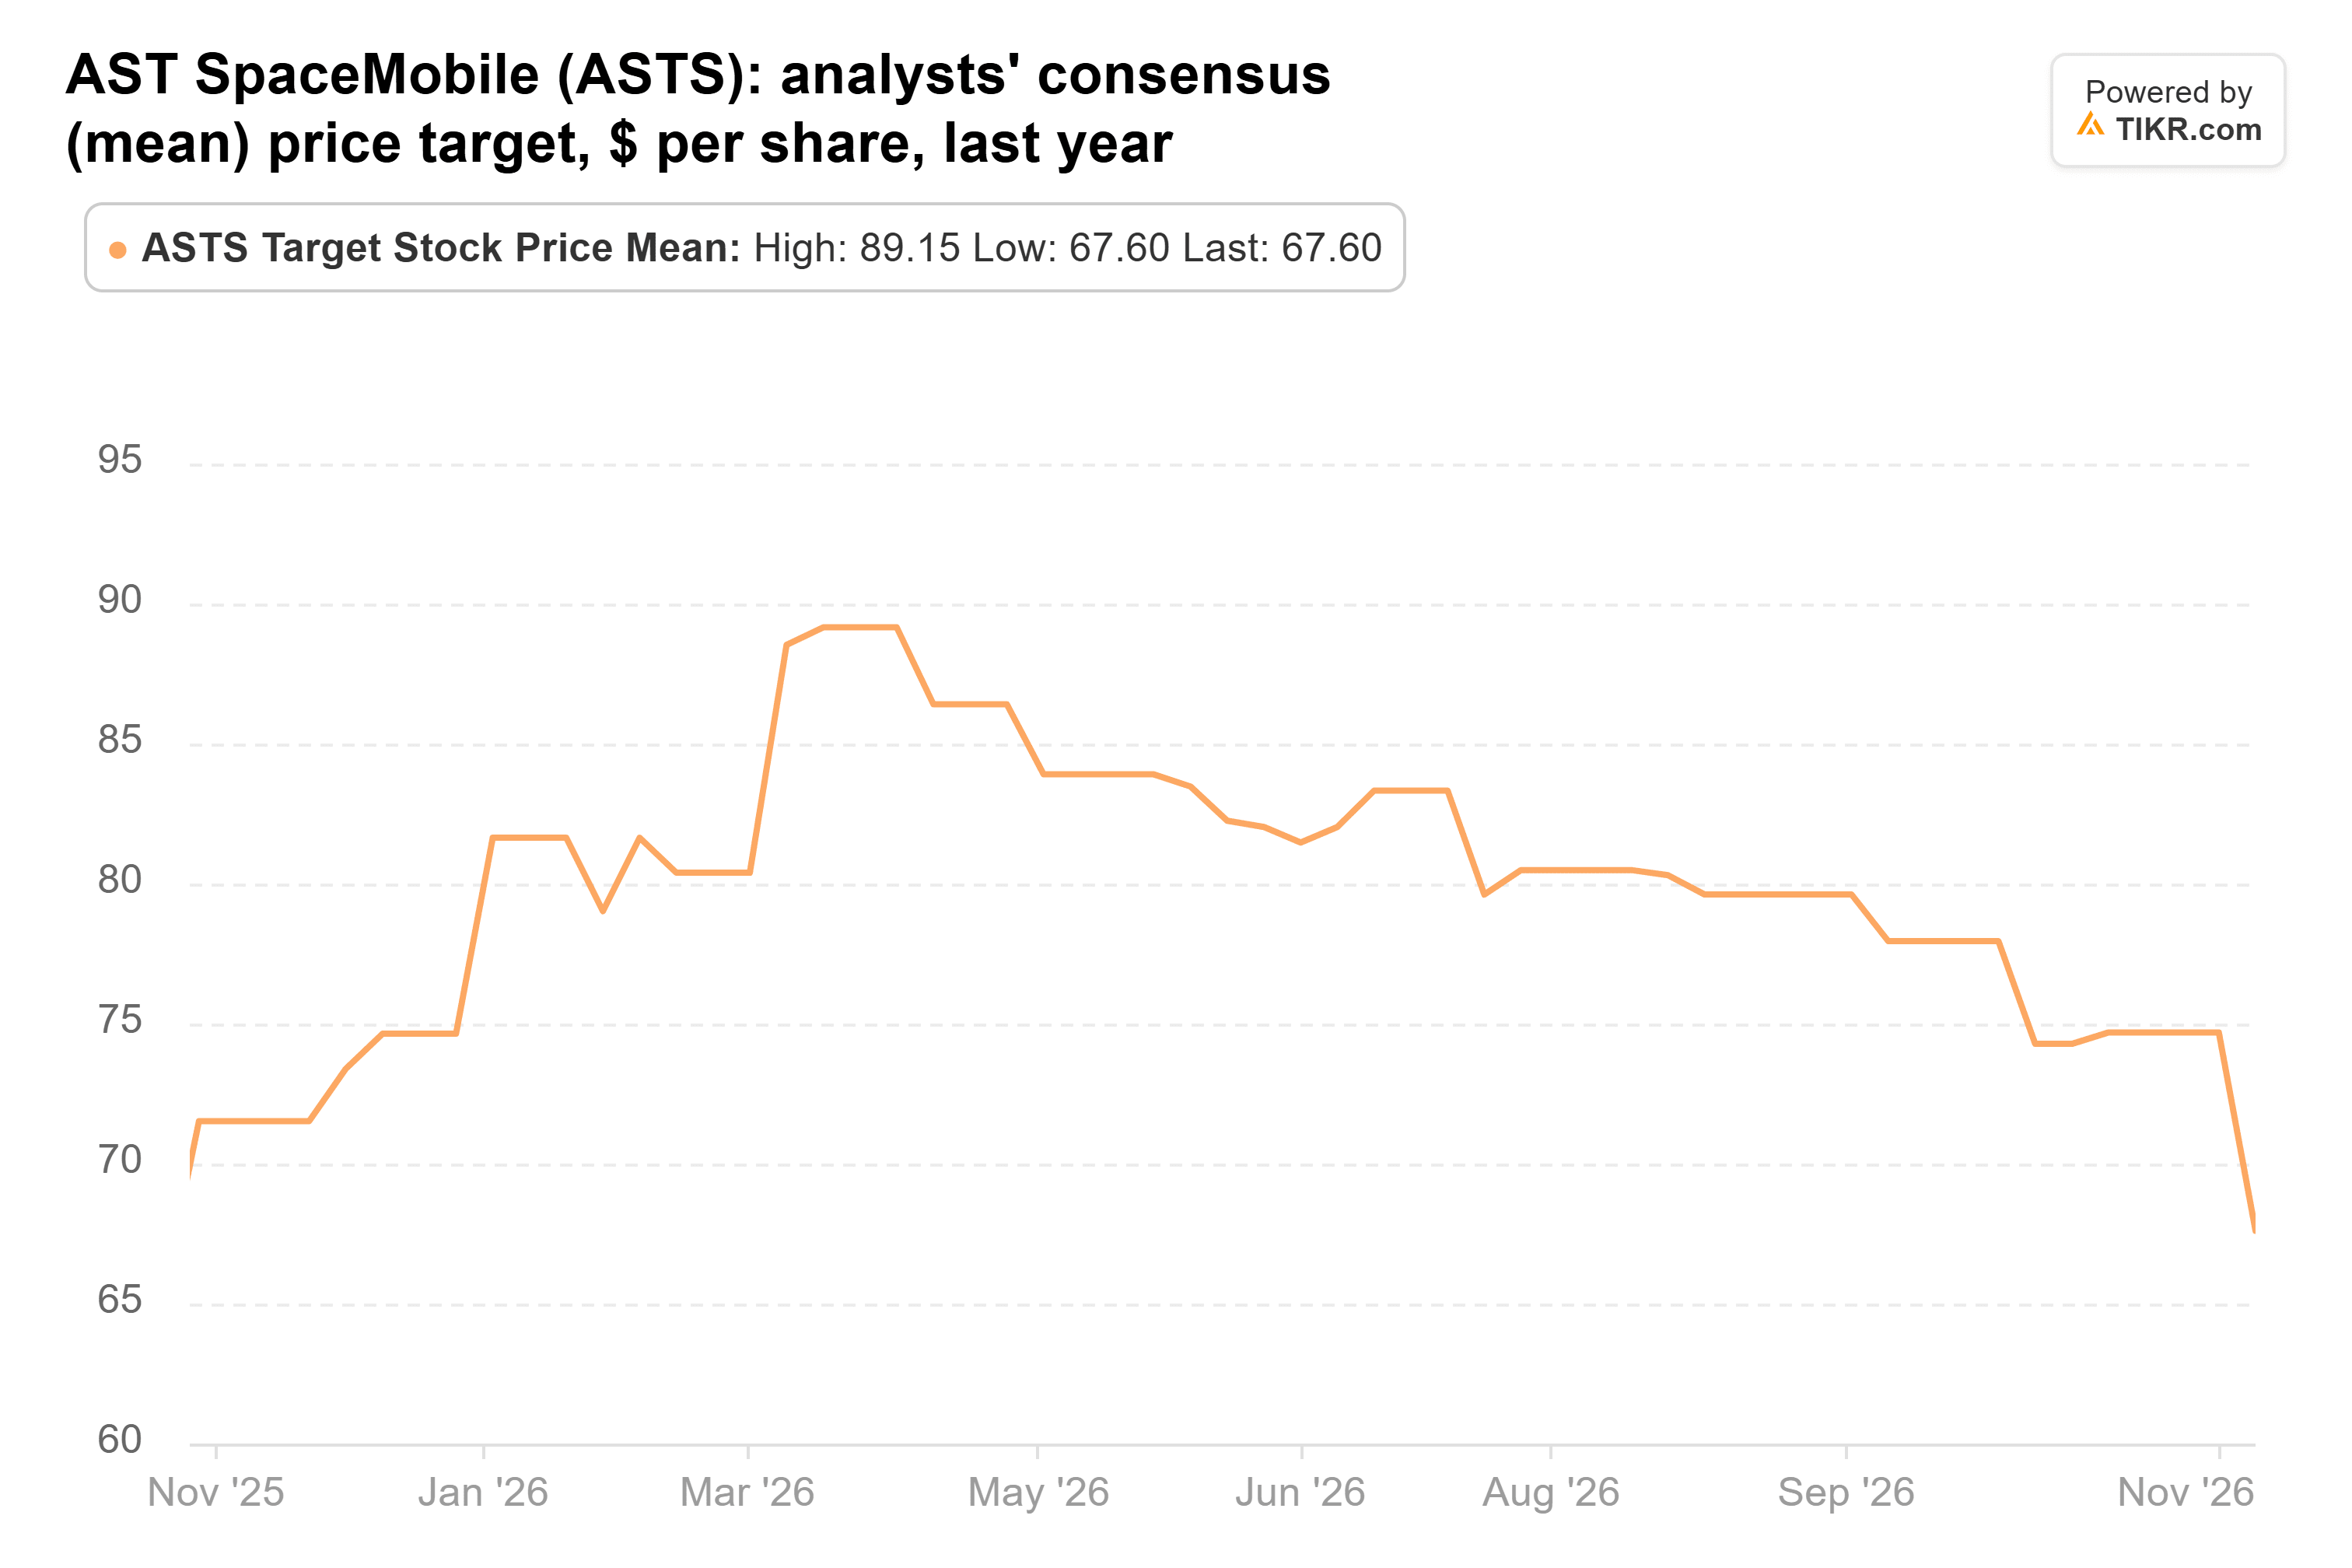
De acordo com dados da TIKR de 10 de novembro, o preço-alvo médio dos analistas estava próximo de $68, abaixo dos aproximadamente $89 de abril. O alvo de $90 da Cantor Fitzgerald estava cerca de 33% acima do consenso, enquanto UBS, Bank of America e B. Riley tinham alvos mais baixos, variando de $43 a $48 após os resultados.
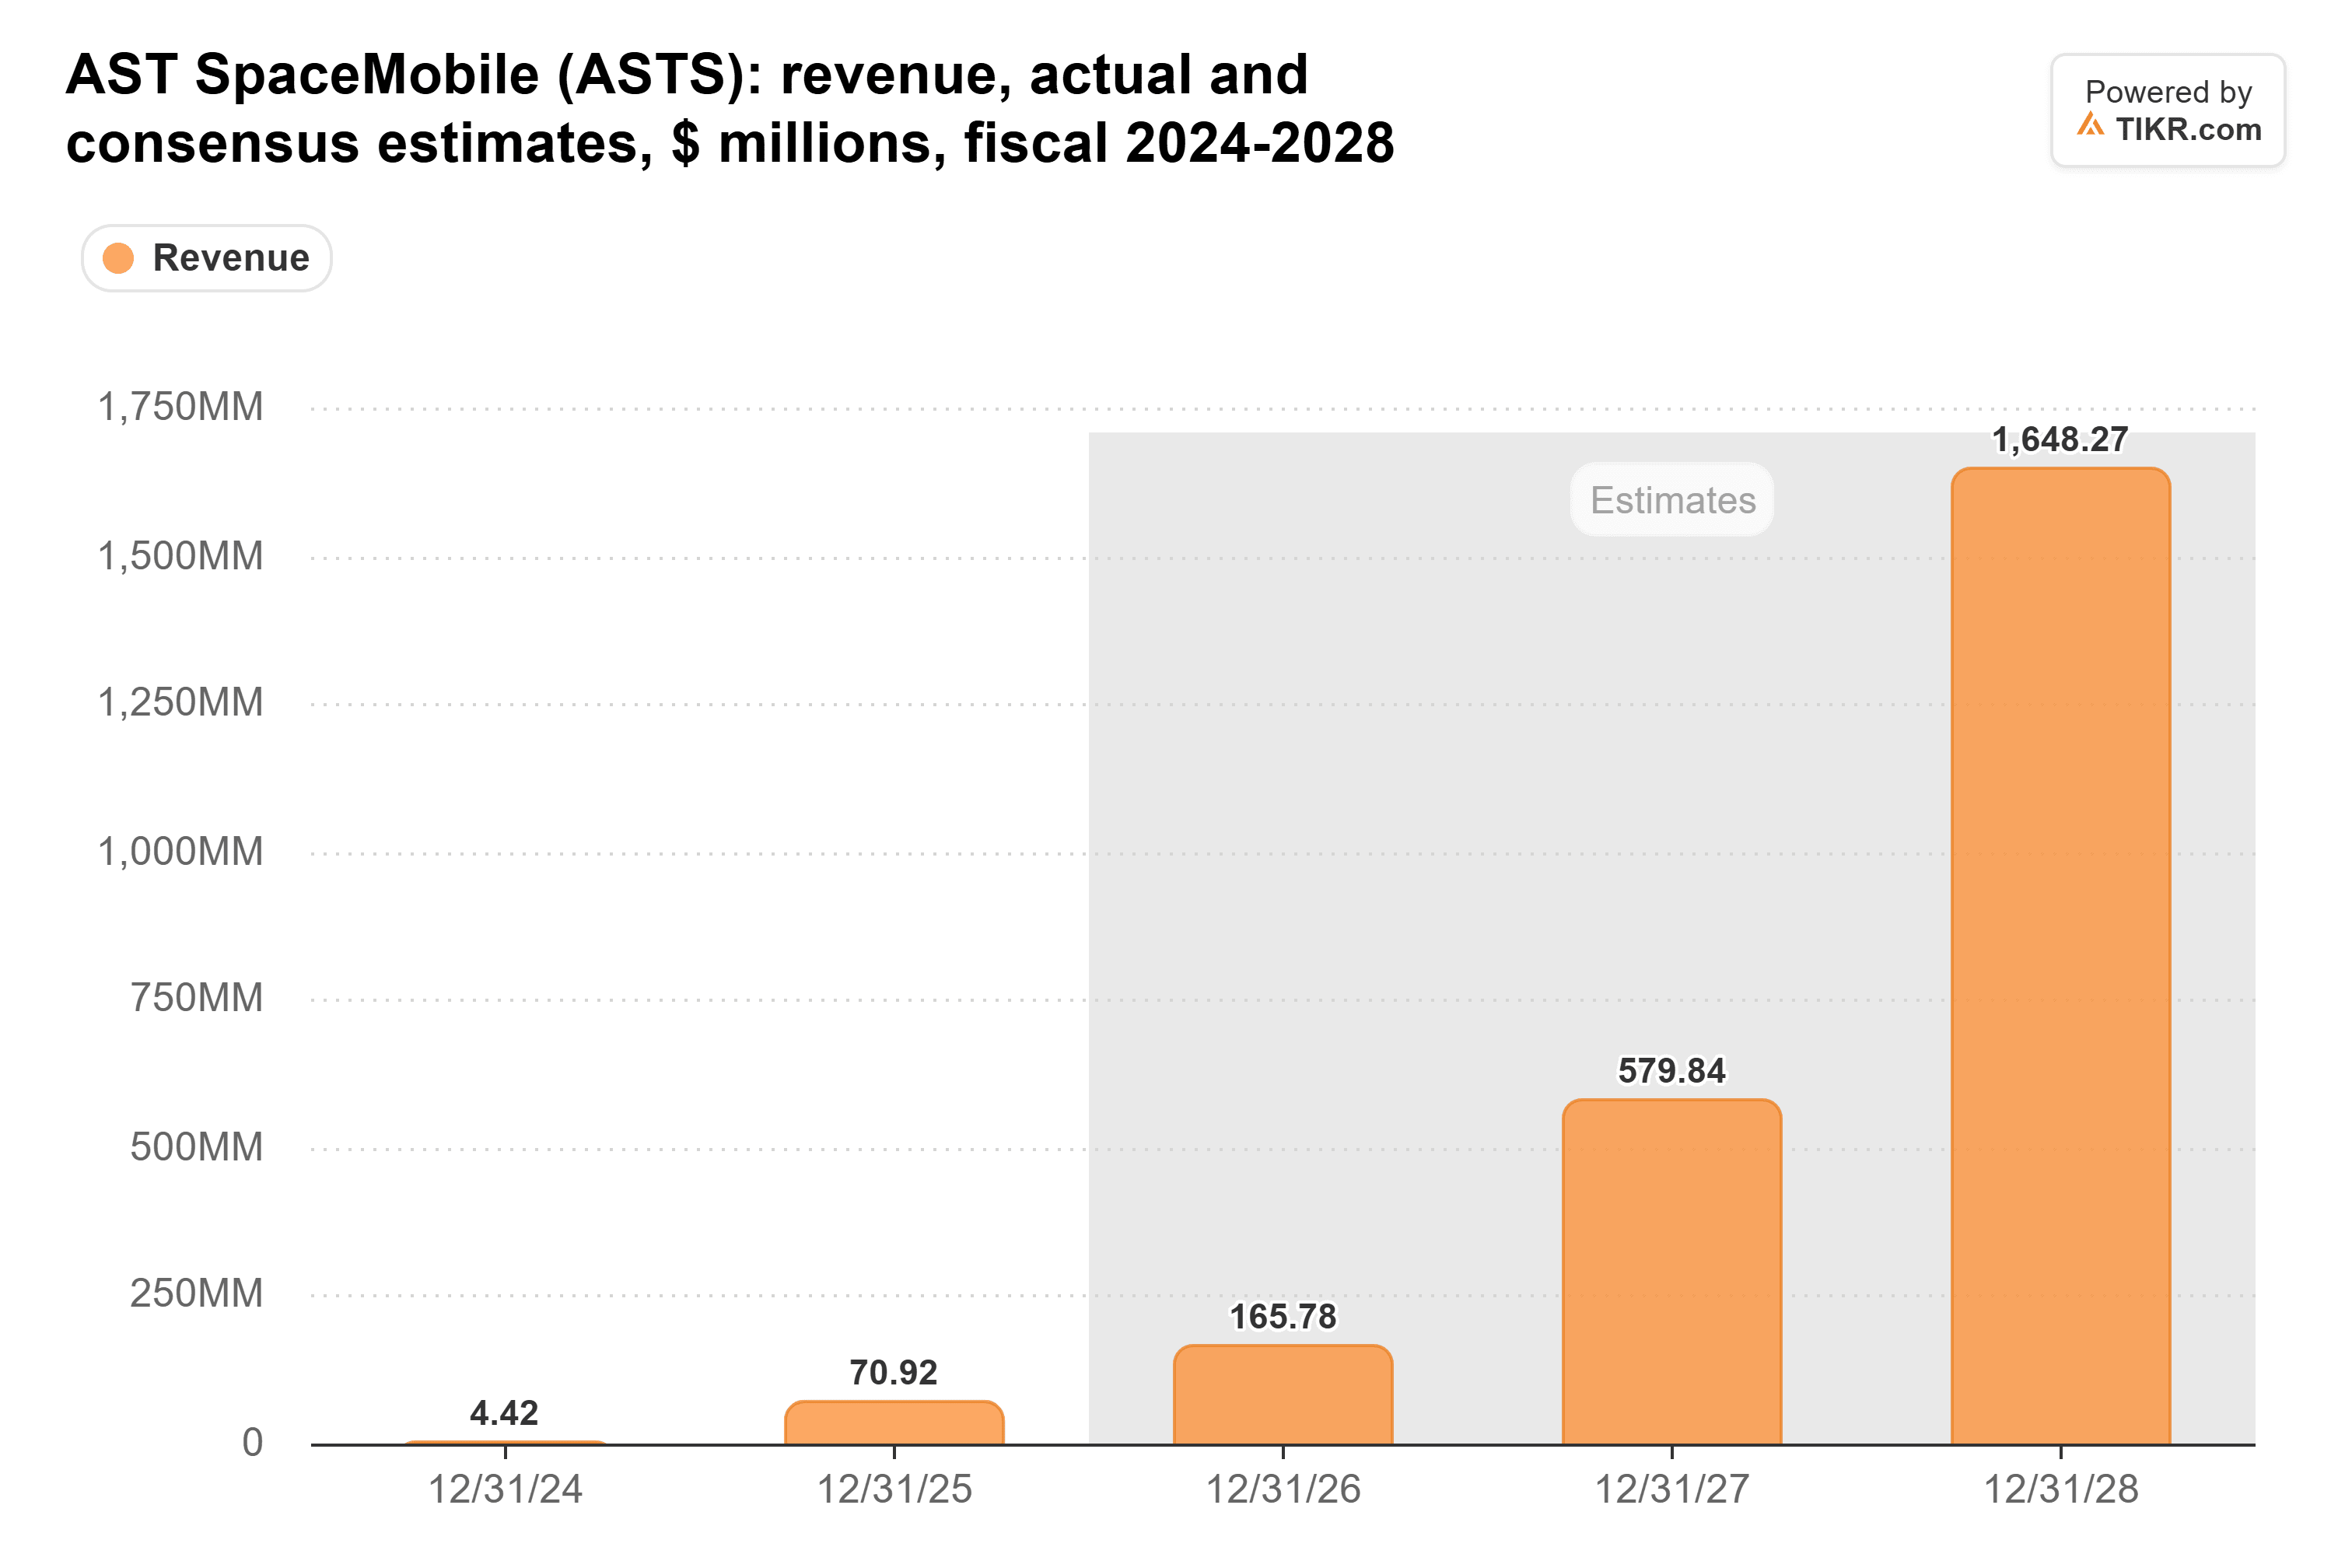
Os analistas esperavam que a receita subisse de aproximadamente $166 milhões em 2026 para $580 milhões em 2027 e $1,65 bilhão em 2028, refletindo expectativas de rápida comercialização.
No entanto, a previsão para 2027 havia caído de $748 milhões no final de junho, destacando a incerteza em torno dos cronogramas de implantação de satélites e do ritmo de crescimento da receita comercial.
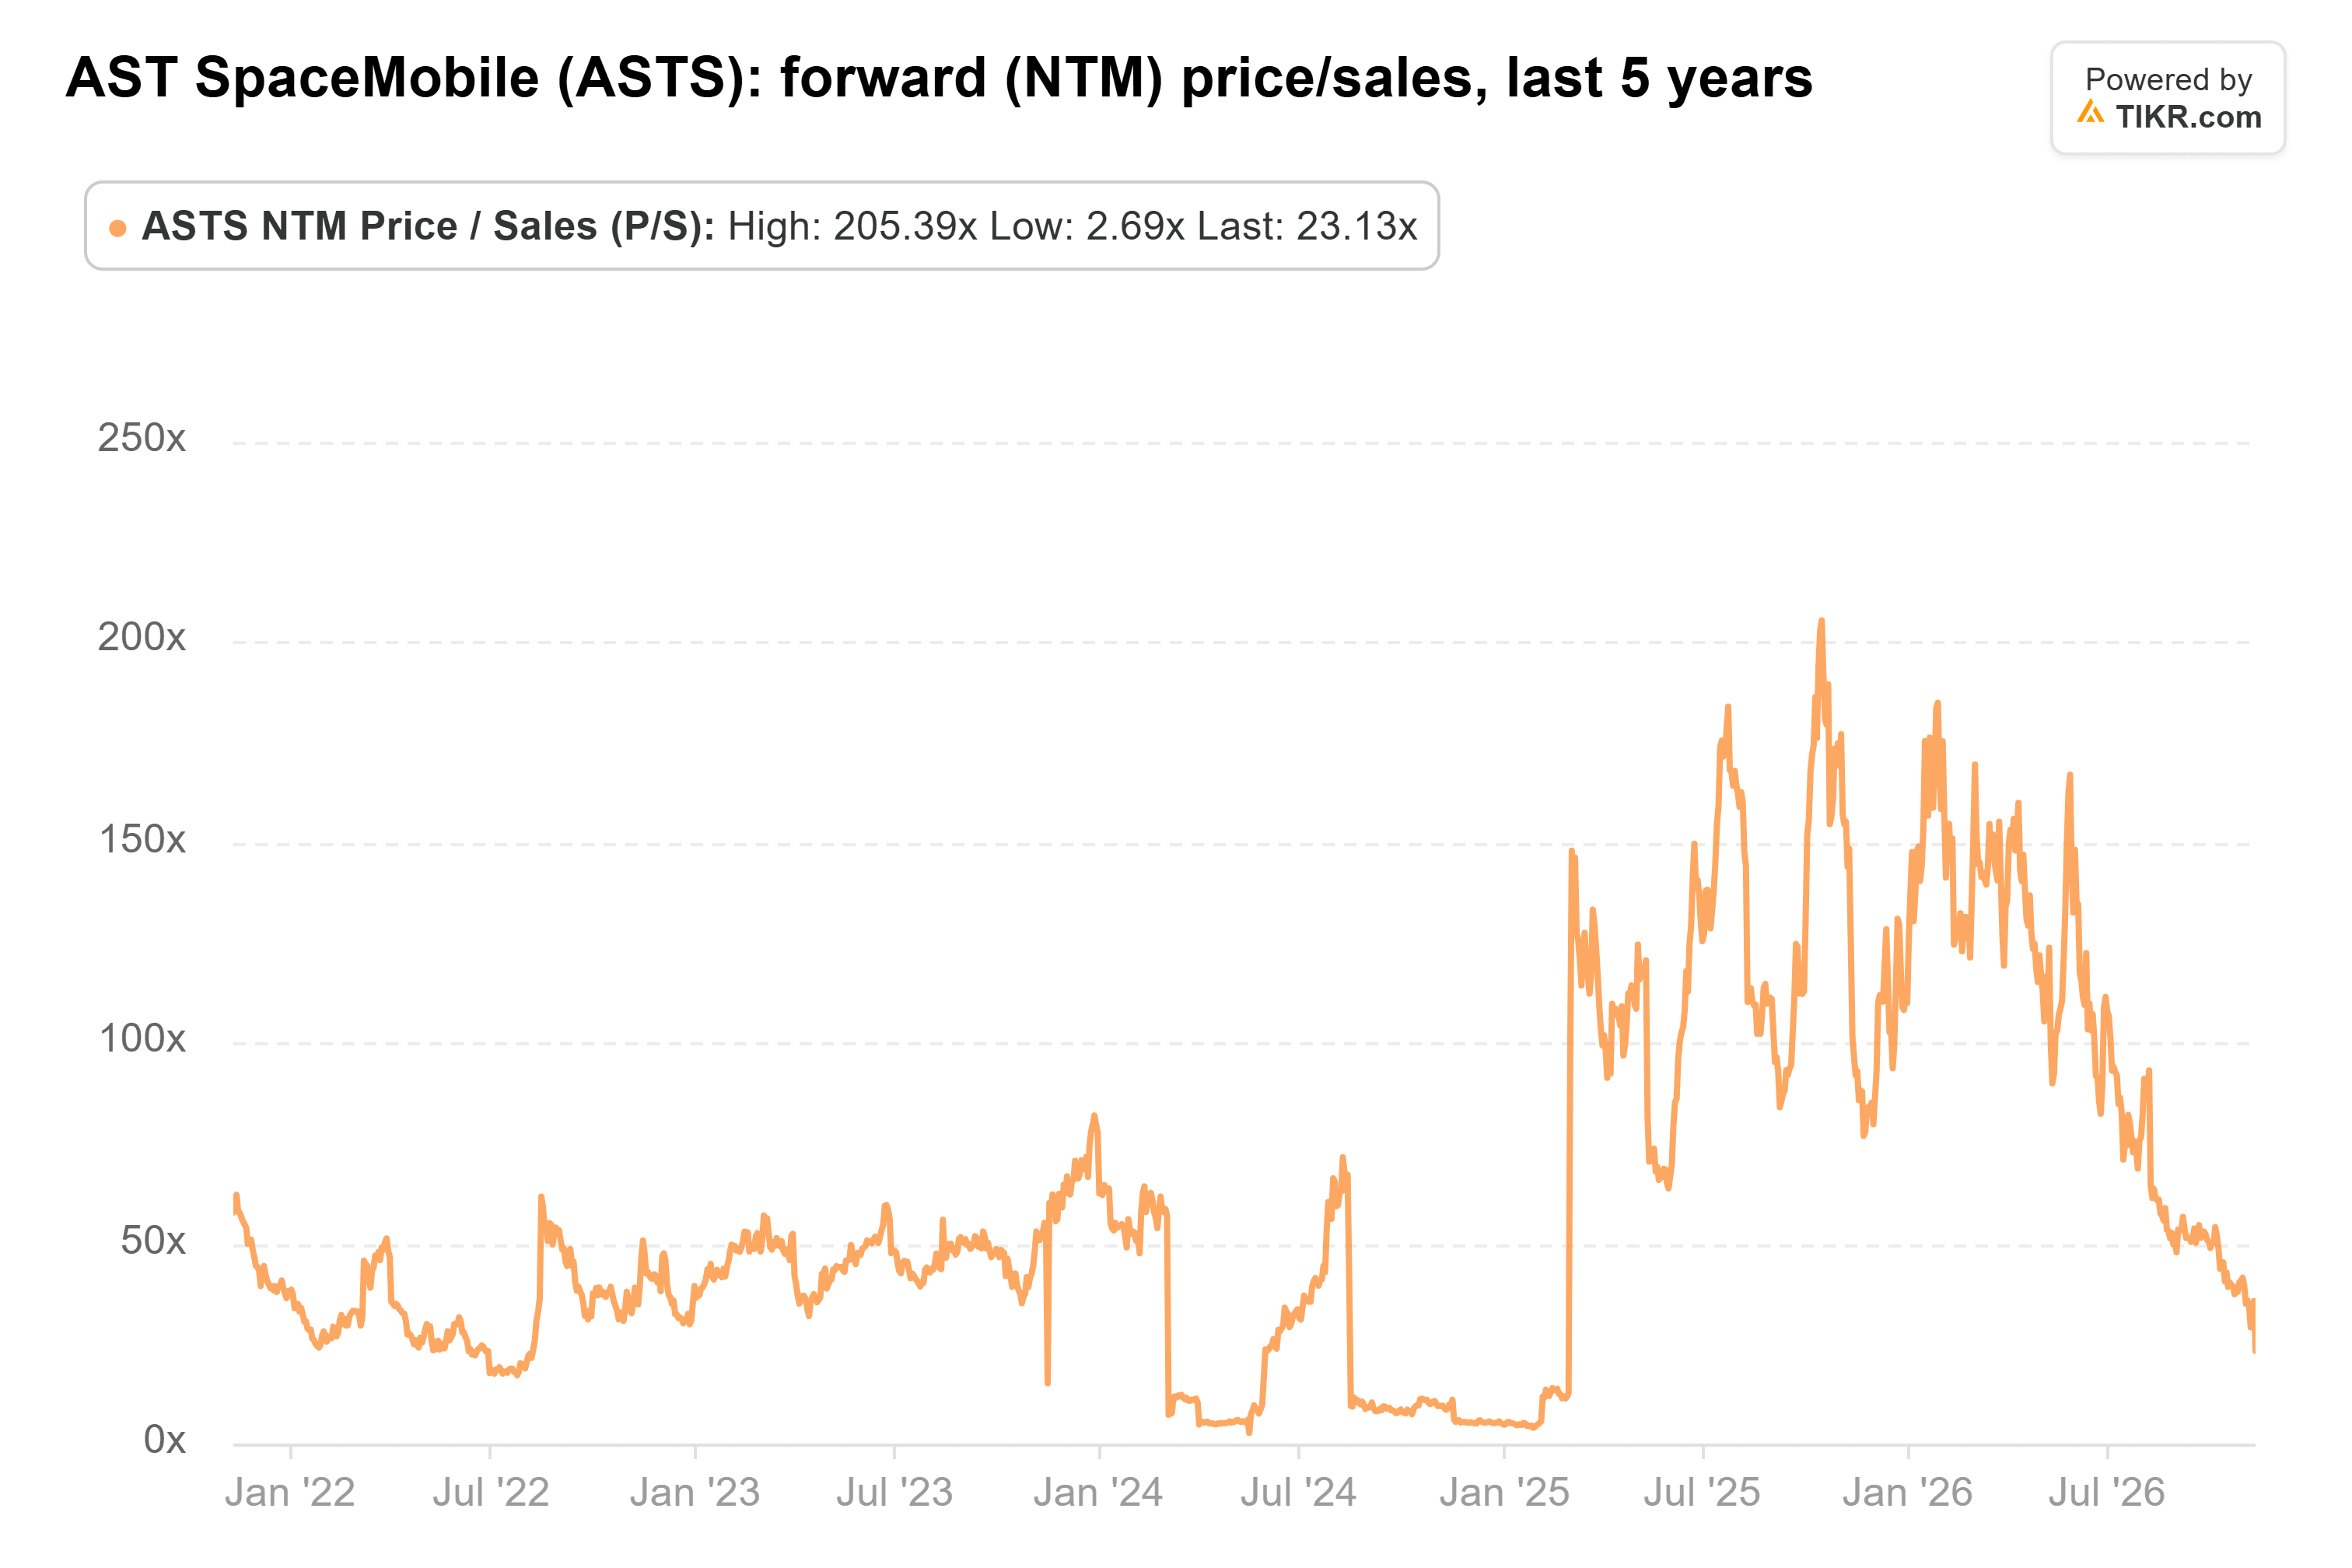
A aproximadamente 23x as vendas futuras em 10 de novembro, a AST SpaceMobile era negociada abaixo de sua média de cinco anos de cerca de 60x. O alvo de $90 da Cantor Fitzgerald implicava aproximadamente 62x as vendas futuras usando a mesma base de receita, sugerindo que a ação precisaria de um crescimento de vendas mais forte ou um retorno em direção ao seu múltiplo de avaliação histórico para justificar esse preço.
A avaliação da AST SpaceMobile permanece especulativa, apesar de ser negociada abaixo de seu múltiplo histórico de vendas. O alvo de $90 da Cantor Fitzgerald representa um cenário otimista que depende de implantações bem-sucedidas de satélites, crescimento acelerado da receita e confiança sustentada dos investidores.
Nos próximos 12 meses, lançamentos bem-sucedidos dos BlueBird e a ativação do serviço intermitente nos EUA podem fortalecer o caso de investimento. No entanto, atrasos adicionais, requisitos de capital crescentes e crescimento de receita mais fraco do que o esperado podem limitar a valorização da ação.
Então, qual é o valor real da ação da AST SpaceMobile?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação da TIKR e ver o que a AST SpaceMobile poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão sobre o negócio. É gratuito para usar.
Avalie a AST SpaceMobile gratuitamente
Isenção de Responsabilidade:
Por favor, note que os artigos na TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!