Principais Conclusões
- A Alibaba reportou na quinta-feira, 19 de novembro, o mesmo dia em que uma regra dos EUA que corta o acesso de empresas chinesas a chips de IA em data centers no exterior entrou em vigor, e disse que a regra pesará sobre o crescimento da nuvem no próximo ano.
- O corte torna o poder computacional mais caro, e isso aparece primeiro no fluxo de caixa livre, que foi uma saída de RMB 34,5 bilhões no trimestre de setembro.
- A perspectiva da NVIDIA não conta com vendas de computação para data centers na China, as perdas de entrega da JD.com estão diminuindo, e a GDS Holdings reporta em 25 de novembro.
- A cerca de 11x os lucros futuros, a Alibaba parece barata se o crescimento da nuvem se mantiver perto do topo da nova previsão de 30% a 45% da gestão e seus próprios chips chegarem no prazo.
Alibaba (BABA) reportou os resultados do trimestre de setembro antes da abertura na quinta-feira, 19 de novembro, o mesmo dia em que uma nova regra dos EUA entrou em vigor. A regra fecha a rota que as empresas chinesas usaram para alugar computação com tecnologia NVIDIA em data centers fora da China, e a ação fechou em queda de 1,26% a US$ 83,31.
NVIDIA (NVDA) deu sua própria resposta sobre a China em 17 de novembro. JD.com (JD) reportou no mesmo dia quanto a guerra de subsídios de entrega ainda está custando a ela, e GDS Holdings (GDS), que opera data centers principalmente para os grandes provedores de nuvem da China, reporta em 25 de novembro.
Cingapura era o atalho
A regra final provisória do Departamento de Comércio exige uma licença para enviar chips ou servidores avançados para qualquer data center no exterior que alugue grandes quantidades de poder computacional para empresas com sede na China. O escritório de advocacia Nixon Peabody observou que os arranjos existentes têm 90 dias para obter uma.
A linha de suprimentos da Alibaba em Cingapura permitia que seus engenheiros na China fizessem login em chips NVIDIA localizados em Cingapura, explicou David Riedel do Riedel Research Group no Closing Bell da CNBC em 12 de novembro. Seu veredicto: "para a Alibaba em particular, é muito ruim."
A regra também atinge a GDS, que tem uma participação minoritária na DayOne, uma plataforma de data center hiperescala com sede em Cingapura. Sua chamada de 25 de novembro deve mostrar se as nuvens chinesas estão movendo suas construções de IA de volta para a China.
O TIKR acompanha 41 analistas da Alibaba. Quantos dizem "Comprar"?
Veja o detalhamento completo das classificações de Compra, Manter e Vender da Alibaba, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Alibaba
Analistas ainda esperam que o crescimento acelere
A receita de nuvem de IA cresceu 53% para RMB 61,0 bilhões no trimestre de setembro, mais rápido que os 45% de junho. A margem EBITA ajustada do segmento subiu para 14,5% ante 11,6% no trimestre de junho. Os analistas esperam que a receita total cresça cerca de 9% no ano fiscal até março de 2027, quase 13% no ano seguinte e quase 15% no ano fiscal de 2029, acima dos 3% no ano fiscal de 2026.
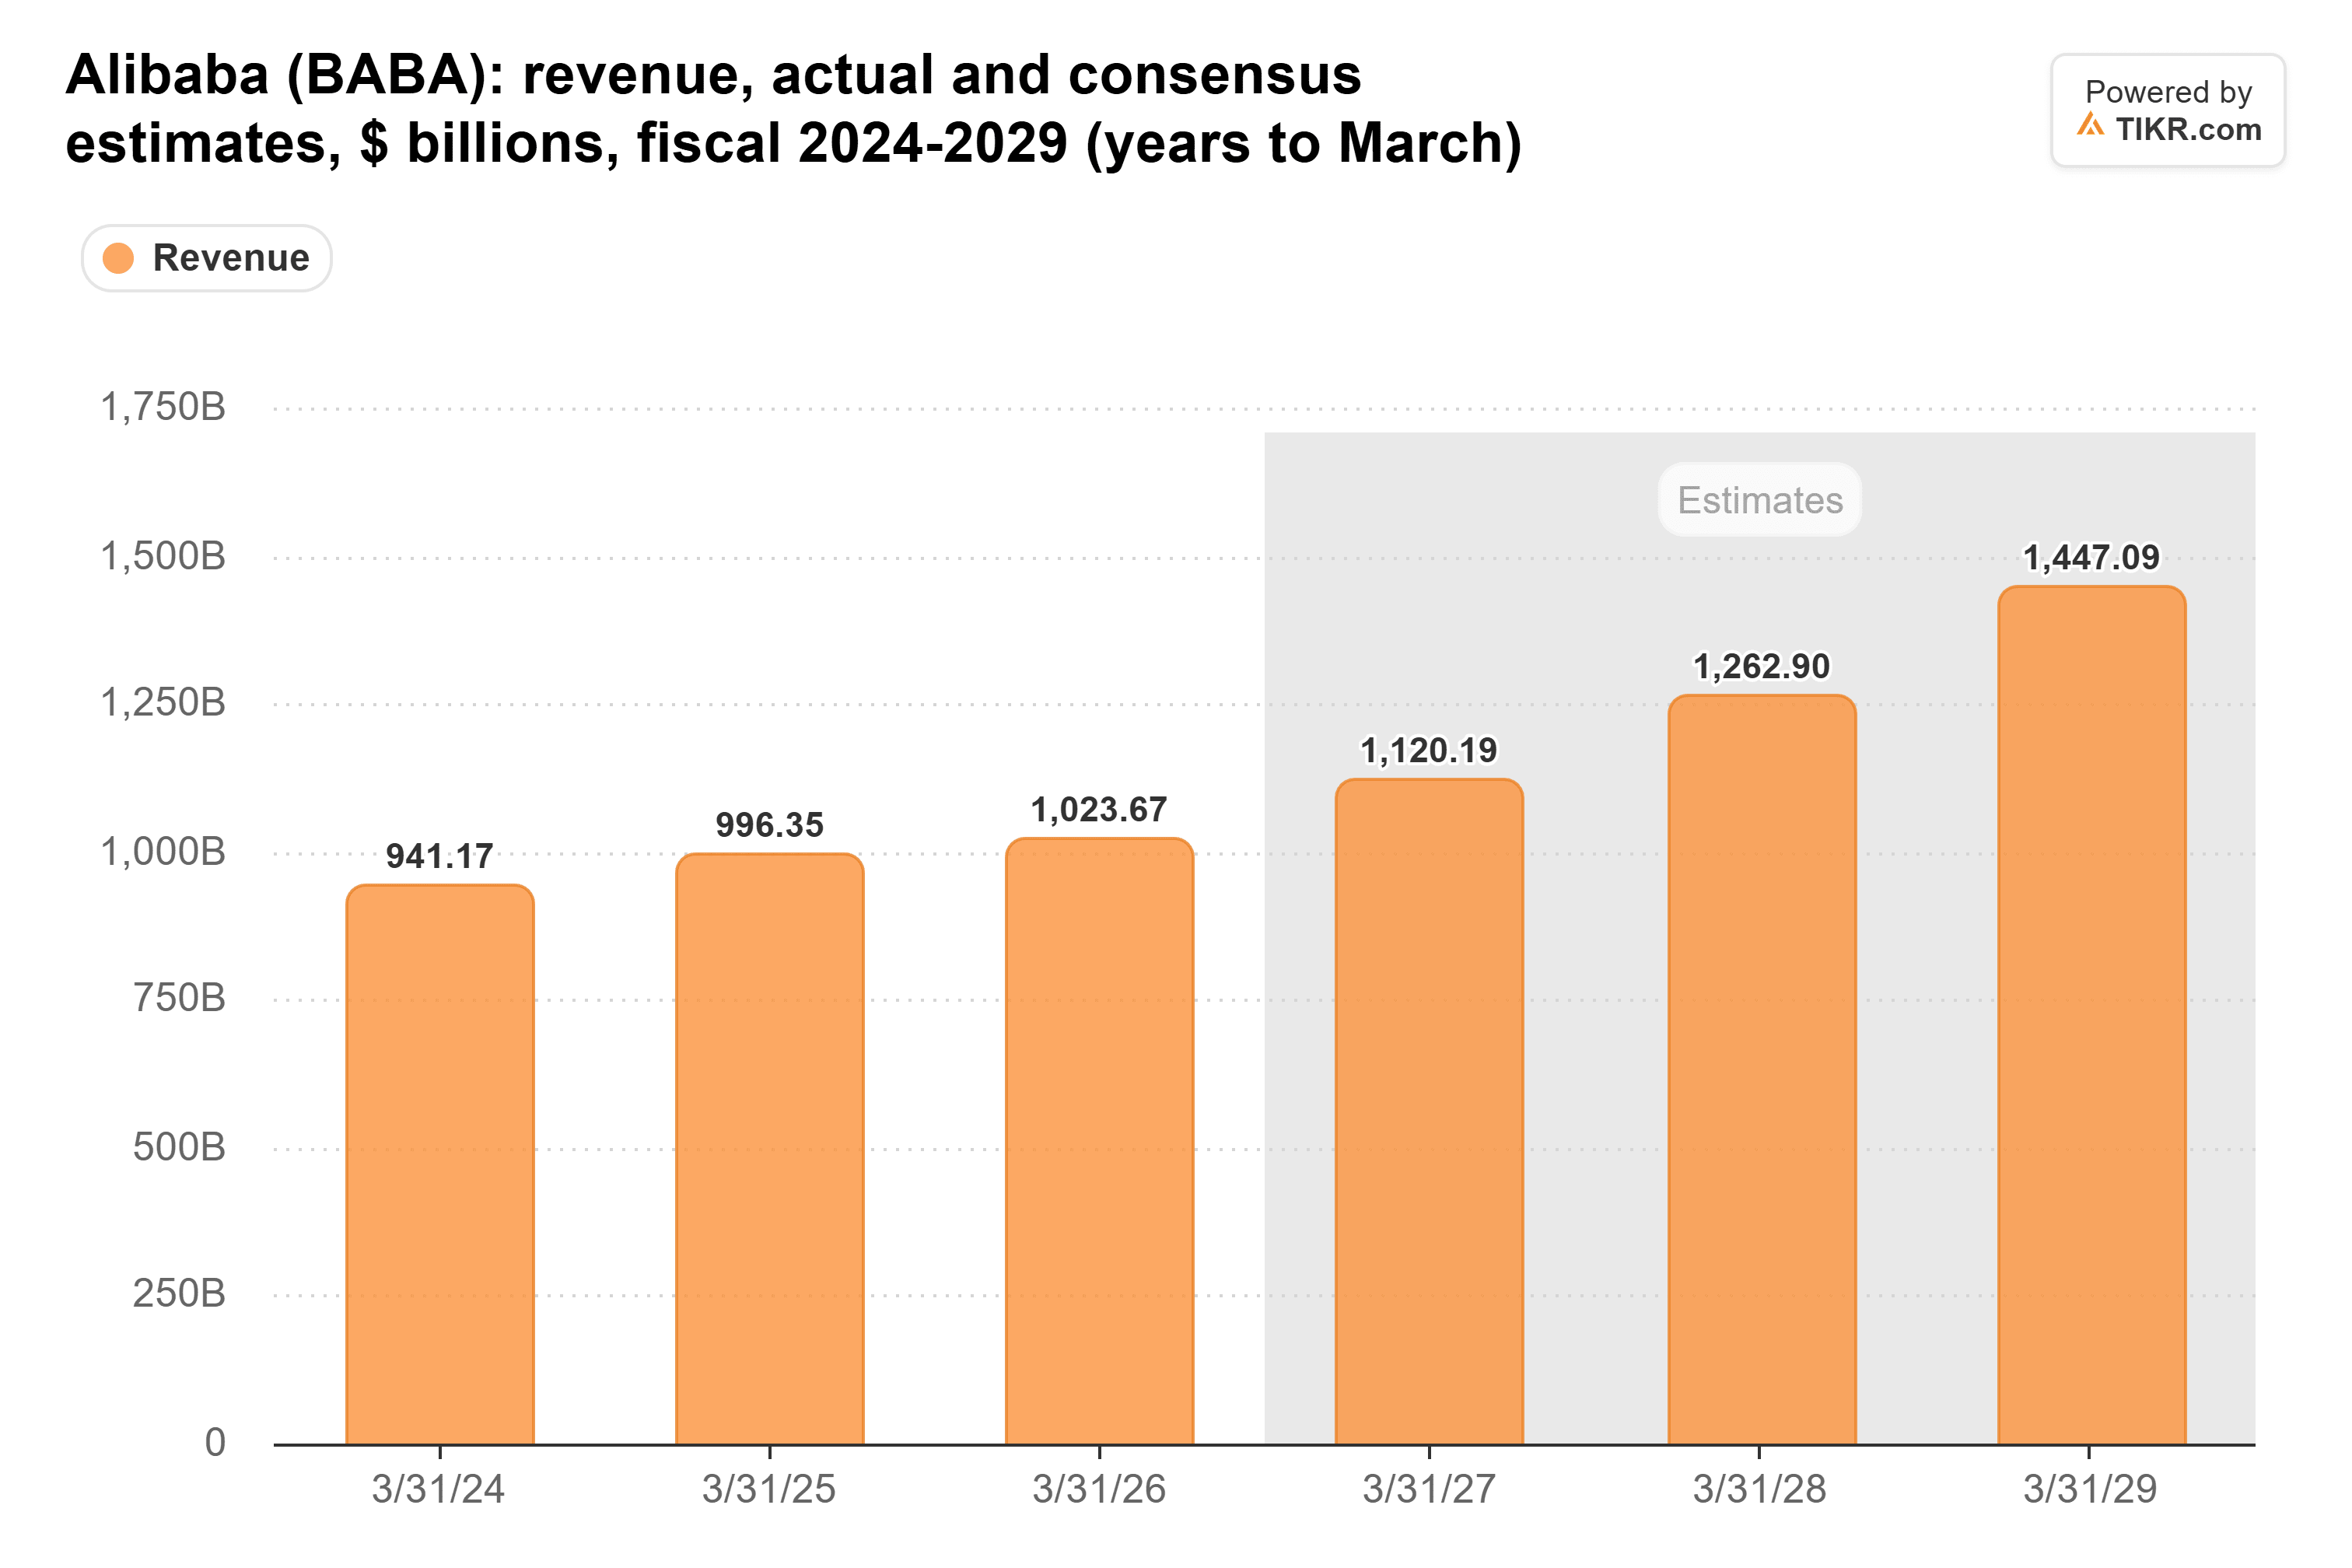
Essas estimativas foram definidas antes da chamada de 19 de novembro, onde a gestão disse que o crescimento da receita da nuvem pode ficar entre 30% e 45% no próximo ano enquanto lida com a regra. Elas também dependem principalmente da nuvem: a receita de gestão de clientes em base comparável no Taobao e Tmall cresceu apenas 1% no trimestre de setembro.
A conta aparece no fluxo de caixa livre
No trimestre de setembro, o capex foi de RMB 50,5 bilhões, alta de 60% em relação ao ano anterior, contra RMB 15,7 bilhões de caixa das operações. Isso deixou uma saída de fluxo de caixa livre de RMB 34,5 bilhões, maior que os RMB 21,8 bilhões de um ano antes. O gráfico mostra o capex superando o caixa operacional na maioria dos trimestres desde meados de 2025:
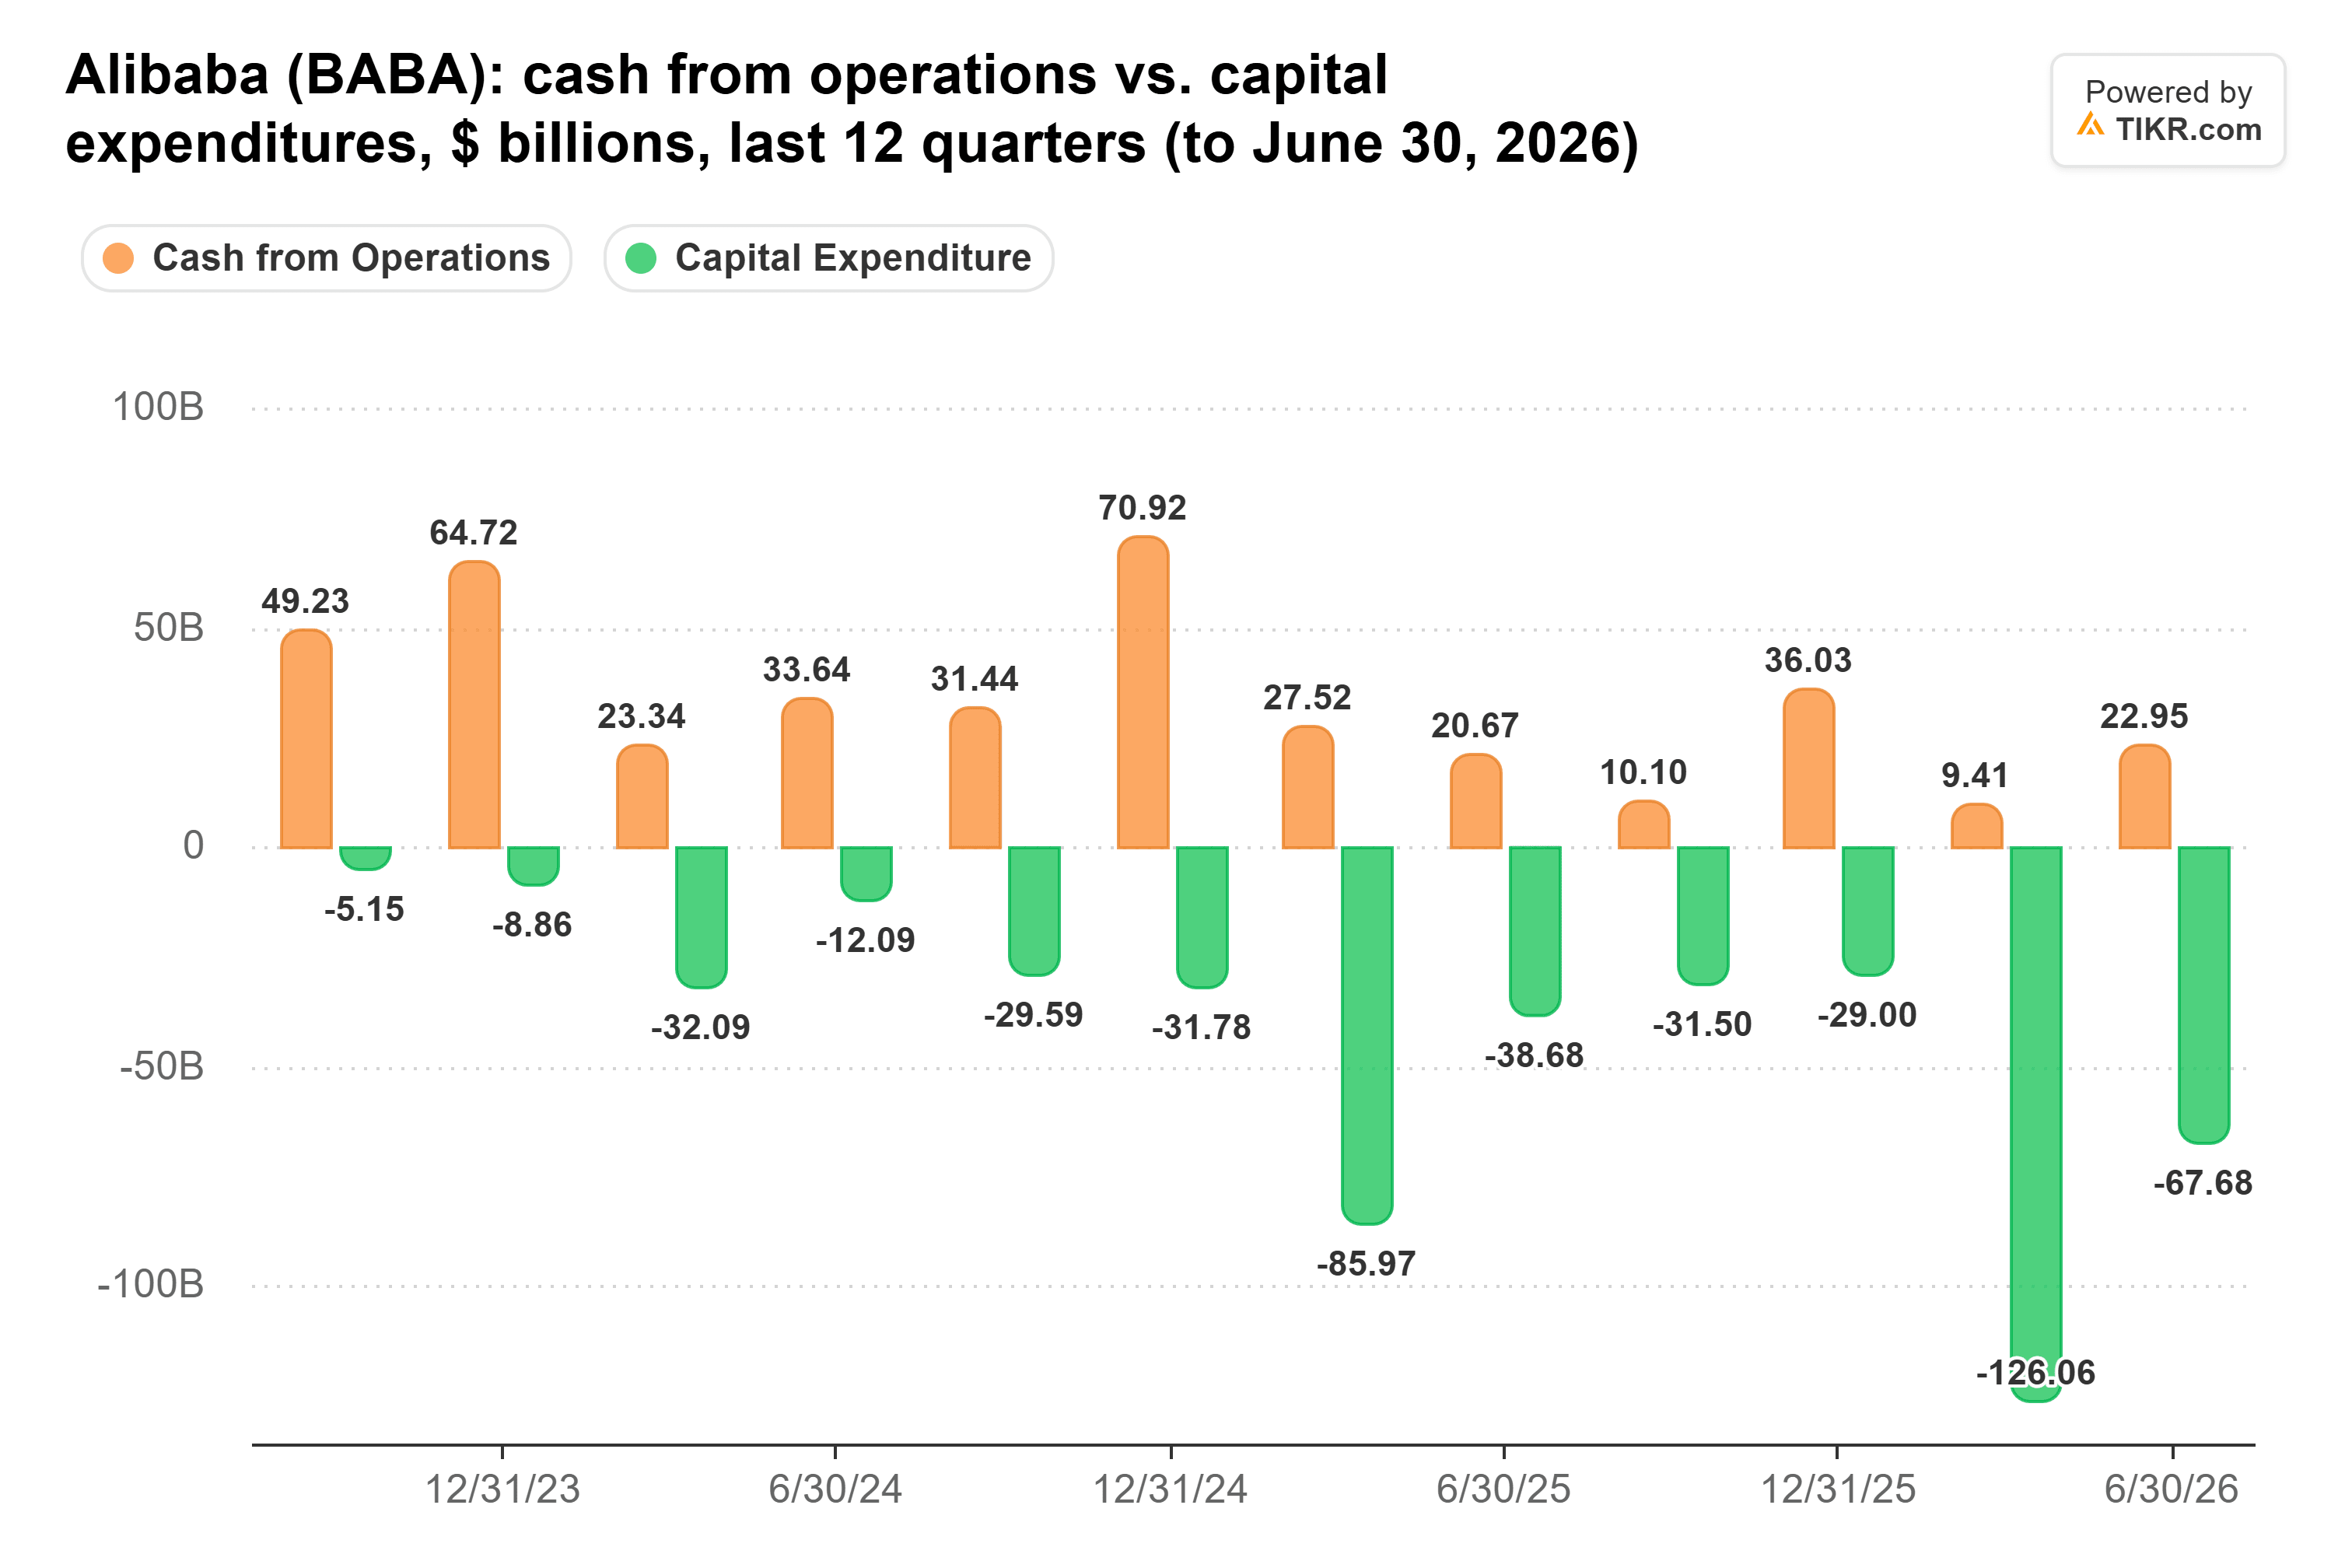
Os analistas esperam RMB 198,4 bilhões de capex para o ano fiscal completo. Após RMB 118,2 bilhões no primeiro semestre, isso implica aproximadamente RMB 40 bilhões por trimestre daqui em diante. O número maior é o plano de três anos de RMB 380 bilhões, do qual a Alibaba havia gastado RMB 190 bilhões até 30 de junho, e a chamada de 19 de novembro colocou seu tamanho em questão: a gestão disse que sua meta de longo prazo de 20 gigawatts de computação pode ser revisada para baixo devido às novas regras. Em maio, a gestão disse que um novo servidor custava o dobro do que custava um ano antes, então qualquer capacidade que a Alibaba agora precise encontrar em outro lugar provavelmente custará mais novamente.
A JD.com mostra que o outro dreno pode diminuir: ela teve um lucro operacional GAAP de RMB 5,2 bilhões em seu trimestre de setembro, acima de uma perda de RMB 1,1 bilhão um ano antes, liderado pela entrega de alimentos. A Alibaba mostrou a mesma virada em 19 de novembro, quando o EBITA ajustado de seu grupo de comércio eletrônico subiu 243%, principalmente devido a uma redução significativa de perdas no quick commerce. Isso deixa mais caixa operacional para servidores.
A previsão da NVIDIA coloca mais peso na T-Head
A perspectiva da NVIDIA para o trimestre de janeiro assume nenhuma receita de computação de data center da China. Isso deixa a Alibaba dependendo de seus próprios chips T-Head e dos cartões NVIDIA em conformidade com as exportações que a Reuters reportou em outubro que ela havia encomendado. A IDC coloca a T-Head em 7% do mercado de aceleradores de IA para data centers da China no primeiro semestre de 2026, mas a gestão disse que os chips da T-Head ainda ficam atrás dos rivais estrangeiros em desempenho. Em 19 de novembro, a Alibaba disse que o novo Zhenwu V900 da T-Head está programado para lançamento comercial no primeiro trimestre de 2027, e a gestão espera que a maior parte de sua capacidade adicional de chips de IA após 2027 venha de seus próprios chips.
A 11x, muita dor está precificada
A Alibaba negocia a 11x os lucros futuros, abaixo de sua média de cinco anos de 13x e longe dos 25x que atingiu em janeiro.
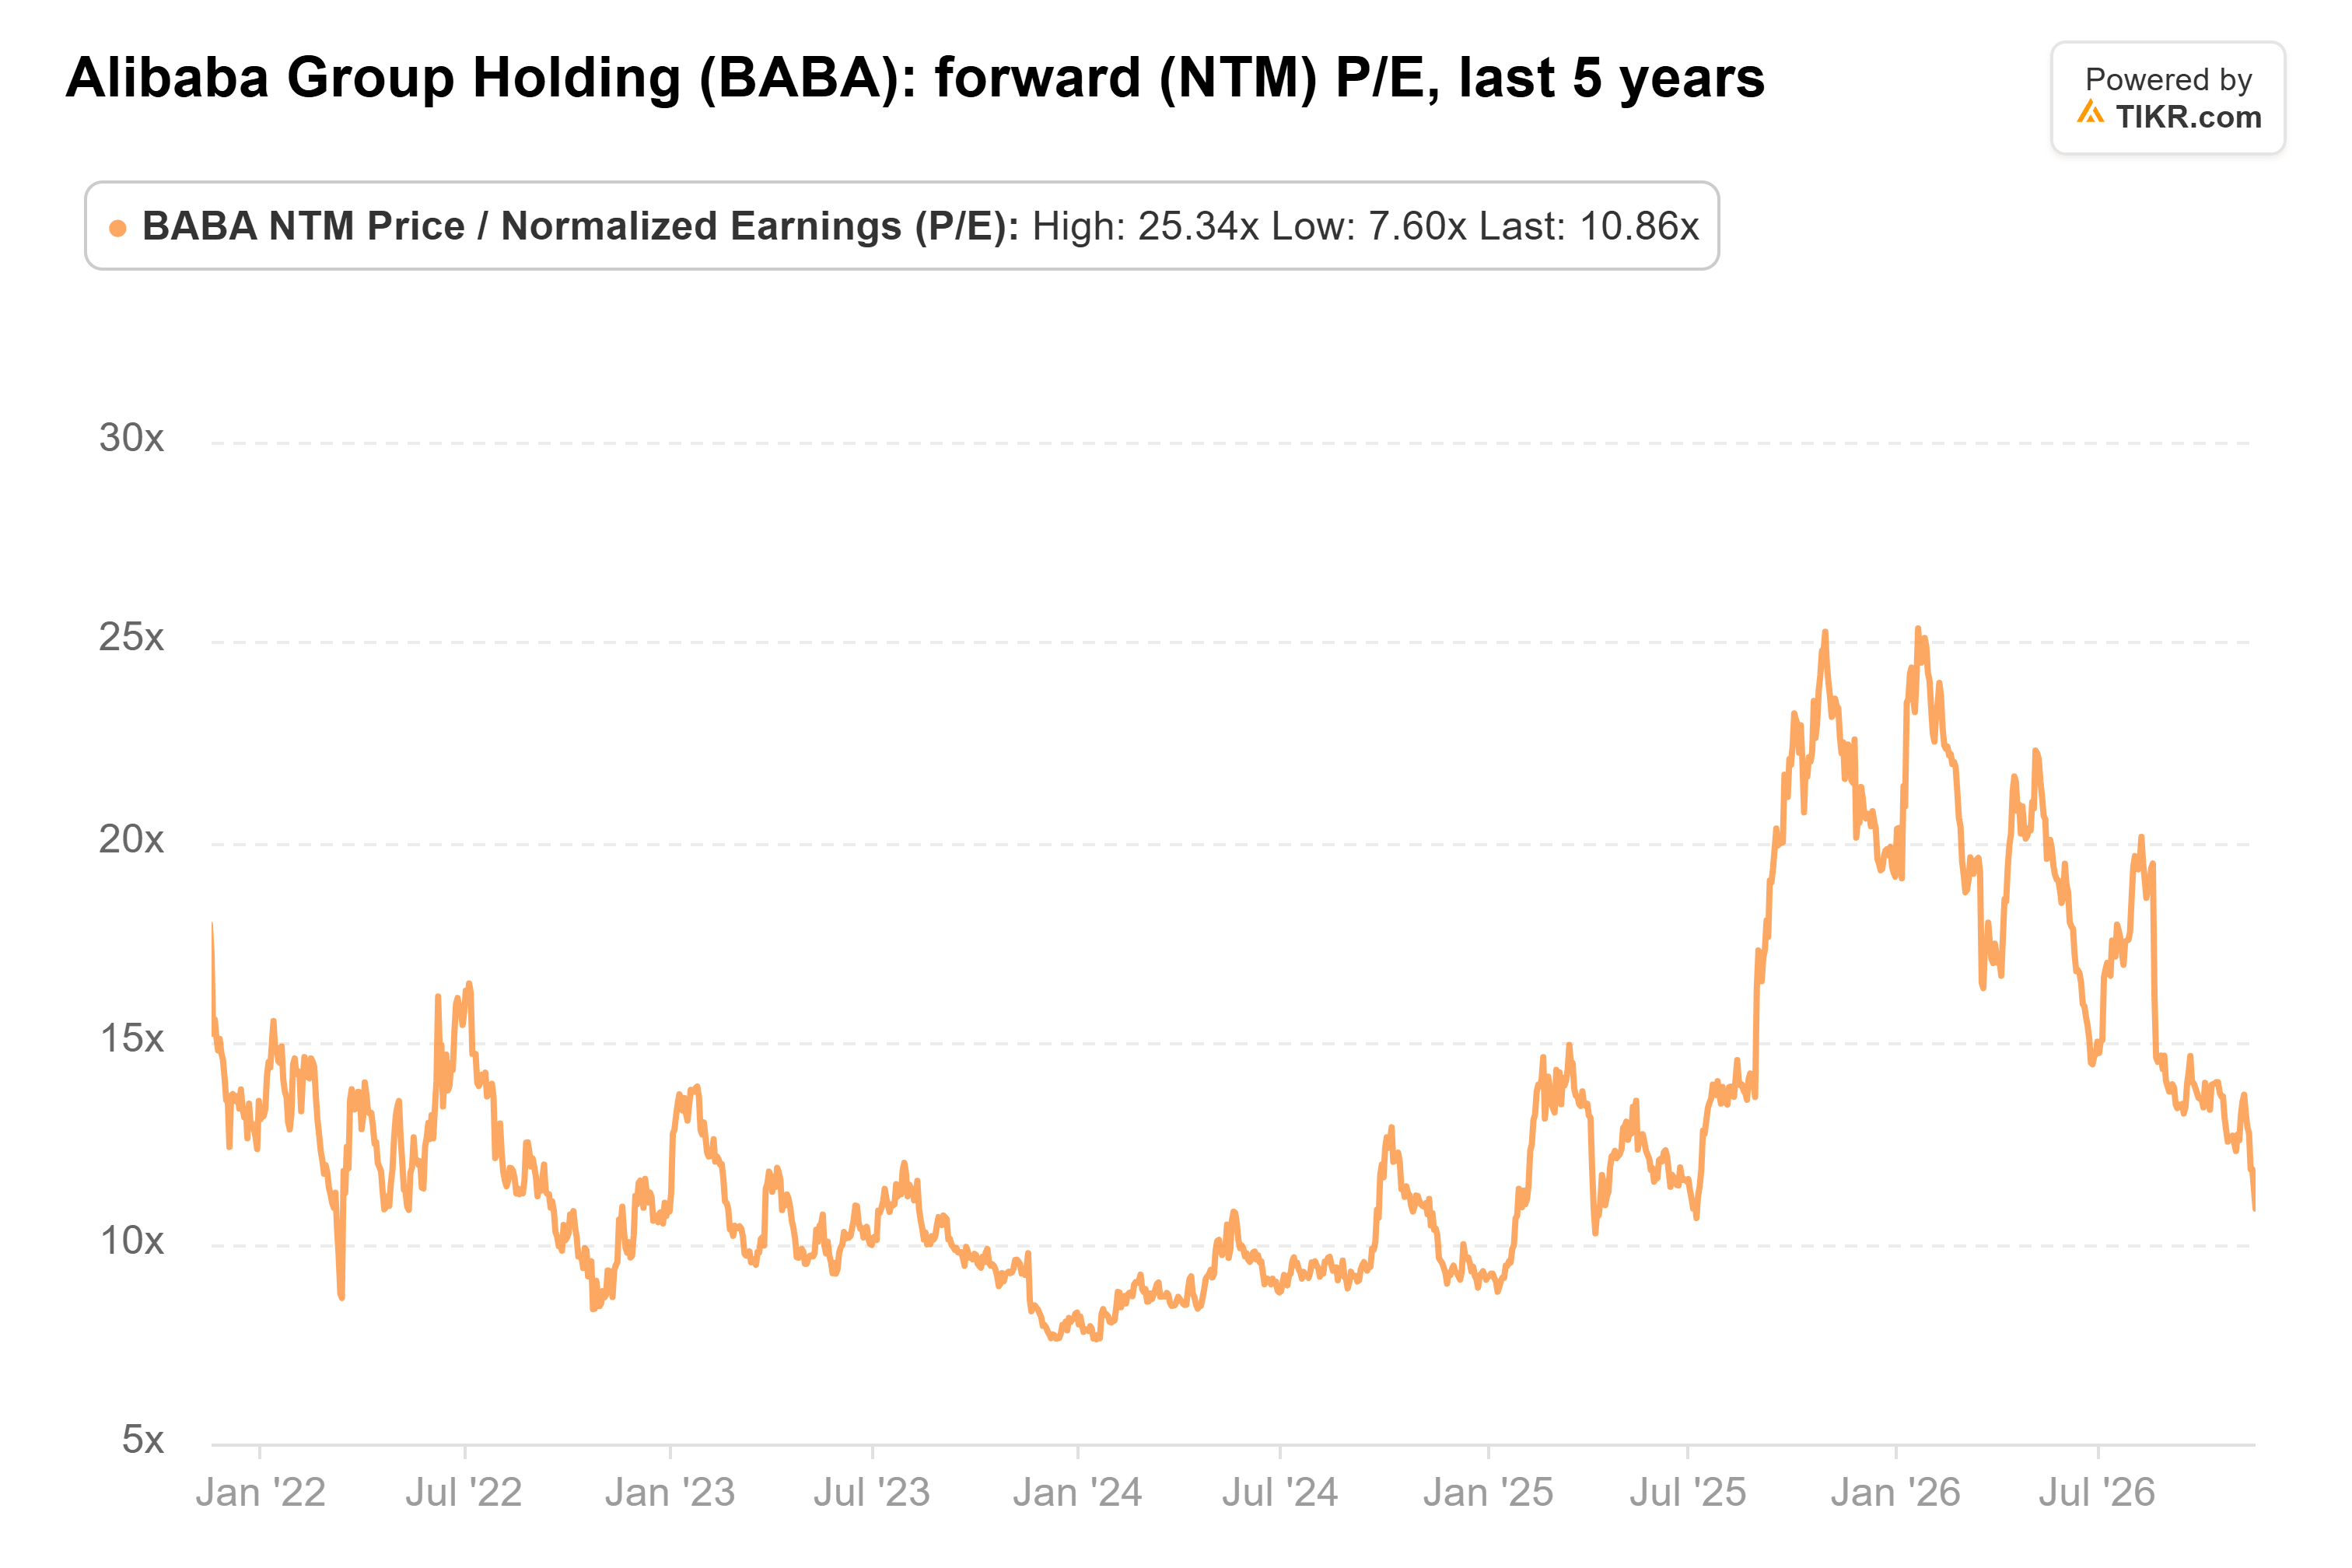
Com cerca de US$ 30,7 bilhões de caixa líquido em 30 de junho, antes de levantar aproximadamente US$ 10,2 bilhões em uma venda de ações em agosto, a Alibaba pode arcar com o custo do corte. O CFO Toby Xu disse no comunicado de resultados que a Alibaba "manterá investimentos disciplinados em capacidades de IA" à medida que a monetização da IA aumenta, visando fluxo de caixa livre positivo. Se o crescimento da nuvem se mantiver perto do topo da faixa de 30% a 45% e o V900 chegar no prazo, 11x é muito barato para um negócio de nuvem ainda crescendo mais de 50%. Se o crescimento deslizar para perto de 30%, o múltiplo provavelmente cairá junto com as estimativas.
Observe a margem da nuvem contra 14,5% quando a Alibaba reportar novamente. A gestão espera que 2027 e 2028 sejam os anos em que a computação será mais escassa na China, o que deve sustentar os preços se a Alibaba conseguir garantir o fornecimento. A variável ainda é o ministério do comércio da China, que prometeu contramedidas se os EUA aplicarem a regra, mas não disse quais são.
Então, quanto vale realmente a ação da Alibaba?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Alibaba poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a Alibaba gratuitamente
Isenção de responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler, e bons investimentos!